MONDIARA COIN
 ЛУКОЙЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 СБЕРБАНК - прогноз цены акций, аналитика и мнения - MONDIARA
 ГАЗПРОМ - прогноз цены акций, аналитика и мнения - MONDIARA
 Т-ТЕХНОЛОГИИ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТАТНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЯНДЕКС - прогноз цены акций, аналитика и мнения - MONDIARA
 НОВАТЭК - прогноз цены акций, аналитика и мнения - MONDIARA
 РОСНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ДОМ.РФ - прогноз цены акций, аналитика и мнения - MONDIARA
 НОРНИКЕЛЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ПОЛЮС - прогноз цены акций, аналитика и мнения - MONDIARA
 ВТБ - прогноз цены акций, аналитика и мнения - MONDIARA
 СЕВЕРСТАЛЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ИКС 5 - прогноз цены акций, аналитика и мнения - MONDIARA
 ОЗОН - прогноз цены акций, аналитика и мнения - MONDIARA
 МОСБИРЖА - прогноз цены акций, аналитика и мнения - MONDIARA
 СОВКОМБАНК - прогноз цены акций, аналитика и мнения - MONDIARA
 МТС - прогноз цены акций, аналитика и мнения - MONDIARA
 РУСАЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 ИНТЕР РАО - прогноз цены акций, аналитика и мнения - MONDIARA
 ХЭДХАНТЕР - прогноз цены акций, аналитика и мнения - MONDIARA
 НЛМК - прогноз цены акций, аналитика и мнения - MONDIARA
 ПИК - прогноз цены акций, аналитика и мнения - MONDIARA
 ФОСАГРО - прогноз цены акций, аналитика и мнения - MONDIARA
 МКБ - прогноз цены акций, аналитика и мнения - MONDIARA
 АЭРОФЛОТ - прогноз цены акций, аналитика и мнения - MONDIARA
 РОСТЕЛЕКОМ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТРАНСНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ММК - прогноз цены акций, аналитика и мнения - MONDIARA
 АЛРОСА - прогноз цены акций, аналитика и мнения - MONDIARA
 ВК - прогноз цены акций, аналитика и мнения - MONDIARA
 АФК СИСТЕМА - прогноз цены акций, аналитика и мнения - MONDIARA
 БАНК СПБ - прогноз цены акций, аналитика и мнения - MONDIARA
 СОВКОМФЛОТ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭН+ ГРУП - прогноз цены акций, аналитика и мнения - MONDIARA
 ЦИАН - прогноз цены акций, аналитика и мнения - MONDIARA
 ПОЗИТИВ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЮГК - прогноз цены акций, аналитика и мнения - MONDIARA
 РЕНЕССАНС - прогноз цены акций, аналитика и мнения - MONDIARA
 ЕВРОТРАНС - прогноз цены акций, аналитика и мнения - MONDIARA
 ЕВРОПЛАН - прогноз цены акций, аналитика и мнения - MONDIARA
 ЕВРАЗ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭТАЛОН - прогноз цены акций, аналитика и мнения - MONDIARA
 САМОЛЕТ - прогноз цены акций, аналитика и мнения - MONDIARA
 МАГНИТ - прогноз цены акций, аналитика и мнения - MONDIARA
 КАМАЗ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТМК - прогноз цены акций, аналитика и мнения - MONDIARA
 ОАК - прогноз цены акций, аналитика и мнения - MONDIARA
 ОВК - прогноз цены акций, аналитика и мнения - MONDIARA
 ЛЕНТА - прогноз цены акций, аналитика и мнения - MONDIARA
 РУСАГРО - прогноз цены акций, аналитика и мнения - MONDIARA
 ИНАРКТИКА - прогноз цены акций, аналитика и мнения - MONDIARA
 ИВА - прогноз цены акций, аналитика и мнения - MONDIARA
 СОФТЛАЙН - прогноз цены акций, аналитика и мнения - MONDIARA
 ФАБРИКА ПО - прогноз цены акций, аналитика и мнения - MONDIARA
 ДИАСОФТ - прогноз цены акций, аналитика и мнения - MONDIARA
 АРЕНАДАТА - прогноз цены акций, аналитика и мнения - MONDIARA
 АСТРА - прогноз цены акций, аналитика и мнения - MONDIARA
 ГЛОРАКС - прогноз цены акций, аналитика и мнения - MONDIARA
 АПРИ - прогноз цены акций, аналитика и мнения - MONDIARA
 РОССЕТИ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЛСР - прогноз цены акций, аналитика и мнения - MONDIARA
 СЕГЕЖА - прогноз цены акций, аналитика и мнения - MONDIARA
 АКРОН - прогноз цены акций, аналитика и мнения - MONDIARA
 ХЭНДЕРСОН - прогноз цены акций, аналитика и мнения - MONDIARA
 ДВМП - прогноз цены акций, аналитика и мнения - MONDIARA
 СПБ БИРЖА - прогноз цены акций, аналитика и мнения - MONDIARA
 БАЗИС - прогноз цены акций, аналитика и мнения - MONDIARA
 ГАЗПРОМ НЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 МГКЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 МТС БАНК - прогноз цены акций, аналитика и мнения - MONDIARA
 ПРОМОМЕД - прогноз цены акций, аналитика и мнения - MONDIARA
 МЕЧЕЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТГК-1 - прогноз цены акций, аналитика и мнения - MONDIARA
 ТГК-2 - прогноз цены акций, аналитика и мнения - MONDIARA
 ТГК-14 - прогноз цены акций, аналитика и мнения - MONDIARA
 РУСГИДРО - прогноз цены акций, аналитика и мнения - MONDIARA
 СУРГУТНЕФТЕГАЗ - прогноз цены акций, аналитика и мнения - MONDIARA
 НМТП - прогноз цены акций, аналитика и мнения - MONDIARA
 ДЕЛИМОБИЛЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 НОВАБЕВ - прогноз цены акций, аналитика и мнения - MONDIARA
 М.ВИДЕО - прогноз цены акций, аналитика и мнения - MONDIARA
 РАСПАДСКАЯ - прогноз цены акций, аналитика и мнения - MONDIARA
 СЕЛИГДАР - прогноз цены акций, аналитика и мнения - MONDIARA
 ФИКС ПРАЙС - прогноз цены акций, аналитика и мнения - MONDIARA
 ВИ.РУ - прогноз цены акций, аналитика и мнения - MONDIARA
 ВСМПО-АВИСМА - прогноз цены акций, аналитика и мнения - MONDIARA
 В2В-РТС - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭСЭФАЙ - прогноз цены акций, аналитика и мнения - MONDIARA
 ОЗОН ФАРМА - прогноз цены акций, аналитика и мнения - MONDIARA
 ВУШ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЗАЙМЕР - прогноз цены акций, аналитика и мнения - MONDIARA
 БАШНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 КРИСТАЛЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 МАТЬ И ДИТЯ - прогноз цены акций, аналитика и мнения - MONDIARA
 АБРАУ-ДЮРСО - прогноз цены акций, аналитика и мнения - MONDIARA
 СОЛЛЕРС - прогноз цены акций, аналитика и мнения - MONDIARA
 РУСОЛОВО - прогноз цены акций, аналитика и мнения - MONDIARA
 ДЖЕТЛЕНД - прогноз цены акций, аналитика и мнения - MONDIARA
 ЦП - прогноз цены акций, аналитика и мнения - MONDIARA
 ВК ТЕХ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЮНИПРО - прогноз цены акций, аналитика и мнения - MONDIARA
 ЧЕРКИЗОВО - прогноз цены акций, аналитика и мнения - MONDIARA
 РУССНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 МОСЭНЕРГО - прогноз цены акций, аналитика и мнения - MONDIARA
 ЯКОВЛЕВ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭЛ5-ЭНЕРГО - прогноз цены акций, аналитика и мнения - MONDIARA
 МГТС - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭЛЕМЕНТ - прогноз цены акций, аналитика и мнения - MONDIARA
 АРТГЕН - прогноз цены акций, аналитика и мнения - MONDIARA
 НКХП - прогноз цены акций, аналитика и мнения - MONDIARA
 РКК ЭНЕРГИЯ - прогноз цены акций, аналитика и мнения - MONDIARA
 О’КЕЙ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЮМГ - прогноз цены акций, аналитика и мнения - MONDIARA
 АПТЕКА 36.6 - прогноз цены акций, аналитика и мнения - MONDIARA
 ВХЗ - прогноз цены акций, аналитика и мнения - MONDIARA
 ГЛОБАЛТРАК - прогноз цены акций, аналитика и мнения - MONDIARA
 ОГК-2 - прогноз цены акций, аналитика и мнения - MONDIARA
 ДИОД - прогноз цены акций, аналитика и мнения - MONDIARA
 ПЭСК - прогноз цены акций, аналитика и мнения - MONDIARA
 ГЕНЕТИКО - прогноз цены акций, аналитика и мнения - MONDIARA
 ММЦБ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТНС ЭНЕРГО - прогноз цены акций, аналитика и мнения - MONDIARA
 ИНКАБ - прогноз цены акций, аналитика и мнения - MONDIARA
 НФК-СБЕРЕЖЕНИЯ - прогноз цены акций, аналитика и мнения - MONDIARA

 ЛУКОЙЛ: последние новости сегодня
 СБЕРБАНК: последние новости сегодня
 ГАЗПРОМ: последние новости сегодня
 Т-ТЕХНОЛОГИИ: последние новости сегодня
 ТАТНЕФТЬ: последние новости сегодня
 ЯНДЕКС: последние новости сегодня
 НОВАТЭК: последние новости сегодня
 РОСНЕФТЬ: последние новости сегодня
 ДОМ.РФ: последние новости сегодня
 НОРНИКЕЛЬ: последние новости сегодня
 ПОЛЮС: последние новости сегодня
 ВТБ: последние новости сегодня
 СЕВЕРСТАЛЬ: последние новости сегодня
 ИКС 5: последние новости сегодня
 ОЗОН: последние новости сегодня
 МОСКОВСКАЯ БИРЖА: последние новости сегодня
 СОВКОМБАНК: последние новости сегодня
 МТС: последние новости сегодня
 РУСАЛ: последние новости сегодня
 ИНТЕР РАО: последние новости сегодня
 ХЭДХАНТЕР: последние новости сегодня
 НЛМК: последние новости сегодня
 ПИК: последние новости сегодня
 ФОСАГРО: последние новости сегодня
 МКБ: последние новости сегодня
 АЭРОФЛОТ: последние новости сегодня
 РОСТЕЛЕКОМ: последние новости сегодня
 ТРАНСНЕФТЬ: последние новости сегодня
 ММК: последние новости сегодня
 АЛРОСА: последние новости сегодня
 ВК: последние новости сегодня
 ВК ТЕХ: последние новости сегодня
 АФК СИСТЕМА: последние новости сегодня
 БАНК САНКТ-ПЕТЕРБУРГ: последние новости сегодня
 СОВКОМФЛОТ: последние новости сегодня
 ЭН+ ГРУП: последние новости сегодня
 ЦИАН: последние новости сегодня
 ПОЗИТИВ: последние новости сегодня
 ЮГК: последние новости сегодня
 РЕНЕССАНС: последние новости сегодня
 ЕВРОТРАНС: последние новости сегодня
 ЕВРОПЛАН: последние новости сегодня
 ЕВРАЗ: последние новости сегодня
 ЭТАЛОН: последние новости сегодня
 САМОЛЕТ: последние новости сегодня
 МАГНИТ: последние новости сегодня
 КАМАЗ: последние новости сегодня
 ТМК: последние новости сегодня
 ОАК: последние новости сегодня
 ОВК: последние новости сегодня
 ЛЕНТА: последние новости сегодня
 РУСАГРО: последние новости сегодня
 ИНАРКТИКА: последние новости сегодня
 ИВА: последние новости сегодня
 СОФТЛАЙН: последние новости сегодня
 ФАБРИКА ПО: последние новости сегодня
 ДИАСОФТ: последние новости сегодня
 АРЕНАДАТА: последние новости сегодня
 АСТРА: последние новости сегодня
 ГЛОРАКС: последние новости сегодня
 АПРИ: последние новости сегодня
 РОССЕТИ: последние новости сегодня
 ЛСР: последние новости сегодня
 СЕГЕЖА: последние новости сегодня
 АКРОН: последние новости сегодня
 ХЭНДЕРСОН: последние новости сегодня
 ДВМП: последние новости сегодня
 СПБ БИРЖА: последние новости сегодня
 БАЗИС: последние новости сегодня
 ГАЗПРОМ НЕФТЬ: последние новости сегодня
 МГКЛ: последние новости сегодня
 МТС БАНК: последние новости сегодня
 ПРОМОМЕД: последние новости сегодня
 МЕЧЕЛ: последние новости сегодня
 ТГК-1: последние новости сегодня
 ТГК-2: последние новости сегодня
 ТГК-14: последние новости сегодня
 РУСГИДРО: последние новости сегодня
 СУРГУТНЕФТЕГАЗ: последние новости сегодня
 НМТП: последние новости сегодня
 ДЕЛИМОБИЛЬ: последние новости сегодня
 НОВАБЕВ: последние новости сегодня
 М.ВИДЕО: последние новости сегодня
 РАСПАДСКАЯ: последние новости сегодня
 СЕЛИГДАР: последние новости сегодня
 ФИКС ПРАЙС: последние новости сегодня
 ВСЕИНСТРУМЕНТЫ.РУ: последние новости сегодня
 ВСМПО-АВИСМА: последние новости сегодня
 В2В-РТС: последние новости сегодня
 ЭСЭФАЙ: последние новости сегодня
 ОЗОН ФАРМАЦЕВТИКА: последние новости сегодня
 ВУШ: последние новости сегодня
 ЗАЙМЕР: последние новости сегодня
 БАШНЕФТЬ: последние новости сегодня
 КРИСТАЛЛ: последние новости сегодня
 МАТЬ И ДИТЯ: последние новости сегодня
 АБРАУ-ДЮРСО: последние новости сегодня
 СОЛЛЕРС: последние новости сегодня
 РУСОЛОВО: последние новости сегодня
 ДЖЕТЛЕНД: последние новости сегодня
 ЦИФРОВЫЕ ПРИВЫЧКИ: последние новости сегодня
 ИНКАБ - последние новости сегодня - MONDIARA
 НФК-СБЕРЕЖЕНИЯ - последние новости сегодня - MONDIARA

 АНАЛИЗ, ПРОГНОЗ И МНЕНИЯ ПО ИНДЕКСУ ММВБ (IMOEX/IRUS)


 ВЯЧЕСЛАВ ТАКВЕЛЬ
 ДМИТРИЙ ЛОДЯНОВ
 ВИТАЛИЙ БЫКОВ
 АЛЕКСАНДР ЧЕРНЕЦОВ
 RAPTOR CAPITAL
 АНТОН НИКИТИН
 ГЕРМАН БАТЦ
 ЭЛЬНУР АБДУЛЛАЕВ
 ЕГОР СЕРИКОВ
 МИХАИЛ ЧУКЛИН
 ДЕНИС ЛЕНИВЕЦ
 ИЛЬЯ КРАВЦОВ
 СВЕТЛАНА КРАВЦОВА
 ВЛАДИМИР КАПИНСКИЙ
 ЕКАТЕРИНА МАЗЕИНА
 НДФЛКА: НОВОСТИ И ПРЕДЛОЖЕНИЯ
 БАЛТИЙСКИЙ ЛИЗИНГ — последние новости и события компании
 БАНКОВСКИЙ ХОЛДИНГ ОАО «ТЕХНОБАНК»
 АКСЕНТ | Конно-спортивный клуб
 SEORA: питьевая вода с молекулярным водородом
Стоит ли брать облигации ЗАСЛОН серии 002Р-01 под 19% годовых
 1 269

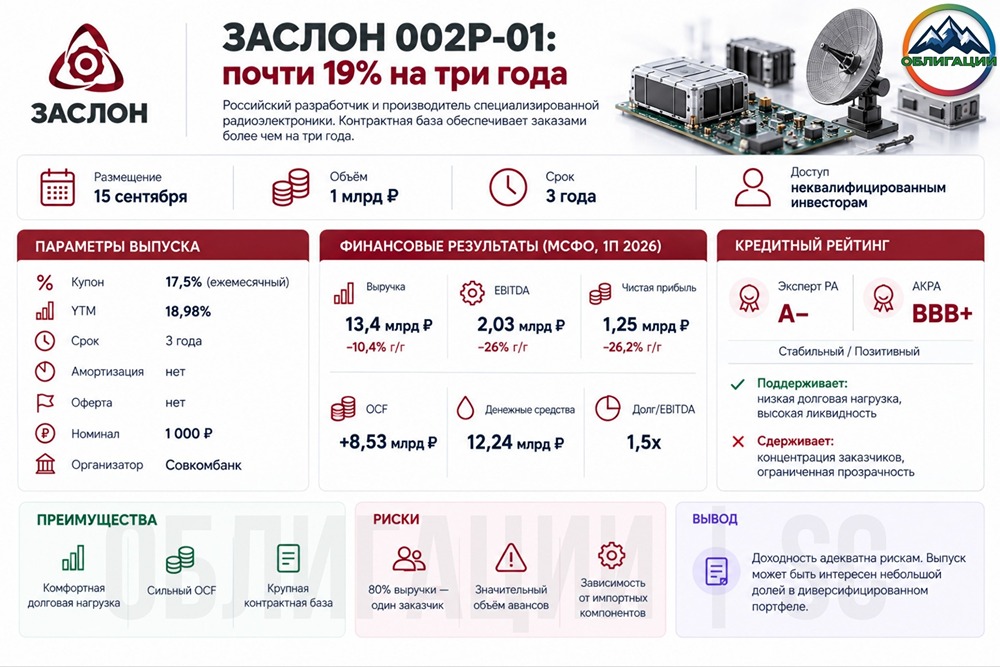
ЗАСЛОН 002Р-01: почти 19% на три года — обзор нового выпуска АО «ЗАСЛОН» — частная российская инженерная компания, которая разрабатывает и производит специализированную радиоэлектронику, оборудование для авиации, судостроения и медицины, а также СВЧ-компоненты. Контрактная база обеспечивает компанию заказами более чем на три года. Завтра стартует размещение нового выпуска 002Р-01 Параметры выпуска ▫️ Купон: 17,5% (ежемесячный) ▫️ YTM: 18,98% ▫️ Срок: 3 года ▫️ Объём: 1 млрд ₽ ▫️ Амортизация / оферта: нет / нет ▫️ Номинал: 1 000 ₽ ▫️ Организатор: Совкомбанк ▫️ Размещение: 15 сентября ▫️ Доступ: неквалифицированным инвесторам Привлечённые средства компания планирует направить на ускоренное развитие производственных мощностей. Финансовые результаты (МСФО, 1 полугодие 2026) - Выручка: 13,4 млрд ₽ (-10,4% г/г) - Валовая прибыль: 4,1 млрд ₽ (+18%) - Операционная прибыль: 1,49 млрд ₽ (-29%) - EBITDA: около 2,03 млрд ₽ (-26%) - Чистая прибыль: 1,25 млрд ₽ (-26,2%) - OCF: +8,53 млрд ₽ против -3,61 млрд ₽ годом ранее Несмотря на снижение выручки, валовая маржа выросла с 23,3% до 30,7%. Совокупный операционный результат оказался под давлением из-за роста прочих расходов. Главное улучшение — денежный поток. После отрицательного OCF по итогам 2024-2025 годов в первом полугодии 2026-го компания получила 8,5 млрд ₽ операционного денежного потока. Денежные средства выросли с 4 до 12,2 млрд ₽. При этом значительная часть средств связана с полученными авансами. Контрактные обязательства увеличились на 22% с начала года. Эти деньги потребуются компании для исполнения заказов, поэтому весь остаток на счетах нельзя считать полностью свободным. Долговая нагрузка - Кредиты и займы: 1,92 млрд ₽ против 461 млн ₽ в конце 2025 года - Обязательства по аренде: 5,35 млрд ₽ - Денежные средства: 12,24 млрд ₽ - Долг/EBITDA LTM без аренды: около 0,4x - Долг/EBITDA LTM с учётом аренды: около 1,5x - ICR: около 5x Даже после размещения нового займа долговая нагрузка останется комфортной: показатель долг/EBITDA с учётом аренды составит примерно 1,8x. В апреле 2026 года «ЗАСЛОН» полностью и своевременно погасил предыдущий выпуск объёмом 1 млрд ₽. Дефолтов по облигациям у эмитента не было. Кредитные рейтинги ▫️ «Эксперт РА»: A-, прогноз стабильный ▫️ АКРА: BBB+, прогноз позитивный Агентства отмечают комфортную долговую нагрузку, высокую ликвидность, устойчивую контрактную базу и сильные рыночные позиции. Позитивное влияние также оказывают высокие барьеры для входа на рынок и длительный портфель заказов. Основные ограничения рейтинга — высокая концентрация активов и заказчиков (в первом полугодии 2026 года на крупнейшего заказчика пришлось около 80% выручки), зависимость от импортных комплектующих и ограниченная прозрачность бизнеса, частично связанная со спецификой деятельности. Ключевые риски и преимущества Преимущества: комфортная долговая нагрузка, 12,2 млрд ₽ денежных средств, сильный OCF, высокая маржа, крупная контрактная база, успешное погашение предыдущего выпуска. Риски: снижение результатов в первом полугодии, концентрация около 80% выручки на одном заказчике, ограниченная прозрачность бизнеса. Сравнение с рынком Доходность выпуска составляет 18,98% против примерно 14,6% у сопоставимой по сроку ОФЗ 26242. Премия — около 4,3 п.п. Для диапазона рейтингов BBB+/A- это выглядит разумно. Рынок уже учитывает сильную ликвидность и невысокую долговую нагрузку эмитента. Итог «ЗАСЛОН» выглядит финансово устойчивее многих эмитентов с рейтингом BBB+: долговая нагрузка комфортная, сильный операционный денежный поток, крупный запас ликвидности. При этом риски не позволяют считать выпуск полностью консервативным. YTM 18,98% выглядит адекватной компенсацией. Выпуск может быть интересен умеренным инвесторам небольшой долей в диверсифицированном портфеле. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Даниил Заславский](https://t.me/BANKOMAT_BONDS/1146) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей
Пост взят с международного финтех-медиа ресурса
 СДЕЛАНО ЛЮДЬМИ.
ДЛЯ ЛЮДЕЙ