Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Акции Эталон: таргет 32 ₽, но допэмиссия и ставка могут скорректировать ожидания

3 356

❗️❗️Эталон: восстановление откладывается на год Давайте начнем со второй части вопроса, так на нее ответить проще. Наш таргет по акциям Эталона около 32 рублей за акцию на горизонте года и его можно узнать самостоятельно, как и таргеты по другим акциям, в нашем телеграм канале в боте Помощник инвестора. Но надо понимать, что таргет -- это не догма, и с учетом изменения ожиданий по траектории ключевой ставки на ближайших отчетах он может быть пересмотрен вниз. Тем более, что у Эталона достаточно высокая долговая нагрузка и здесь вполне вероятна допэмиссия. Что касается первой части вопроса о предпосылках и сроках восстановления, то с точки зрения фундаментала пока нельзя сказать, что у застройщиков все хорошо. Спрос достаточно низкий, льготная ипотека сокращается, а для роста объема рыночной ипотеки ставка пока недостаточно низкая. Поэтому из фундаментала видится, что сектор недвижимости может начать оживать в лучшем случае в следующем году, а в этом году мы можем ожидать скорее стабилизацию на низкой базе. Котировки, как правило, начинают отыгрывать первые признаки разворота несколько заранее, но в случае с Эталоном этого может и не произойти, если компания все же зайдет в допэмиссию для снижения долговой нагрузки. Плюс смотря какие цифры иметь в виду под «восстановлением» - роста выше 40 рублей за акцию в ближайшие месяцы мы не видим здесь даже при супер-удачном стечении обстоятельств и очень благоприятной рыночной конъюнктуре, тогда как исторические максимумы по акциям Эталона были в районе 148 рублей за акцию. ___________________________________ Если хотите грамотно инвестировать и бесплатно обучаться — подписывайтесь на Invest Assistance в Max или Telegram, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит: 👉🏻 [Max](https://max.ru/id366518954571_biz) 👉🏻 [Telegram](https://t.me/+gq5aKGSUM8k2MmVi) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / ДМИТРИЙ ЛОДЯНОВ

    • Акции ВИ.ру дали +15% прибыли — и это не предел, считают аналитики

      ВИ.ру – одна из идей на текущем рынке 30 сентября мы провели 3,5-часовой большой эфир по фондовому рынку, где в том числе дали 4 инвестиционные идеи, одной из которых была компания ВИ.ру. С того момента акции прибавили +2,5%, но это не самое главное. Важнее отметить следующие моменты: ▫️ Мы давно увидели трансформацию бизнеса и ранее купили акции ВИ.ру. Имеем уже больше 15% прибыли. ▫️ Одобрили обратный выкуп акций, но рынок отреагировал негативно, так как цель buyback – реализация планируемых программ долгосрочной мотивации сотрудников. Мы не видим здесь негатива по двум причинам: → объём buyback предусмотрен до 500 млн руб., что не скажется на других аспектах компании (развитие, дивиденды и т. д.), так как чистая денежная позиция на конец I полугодия 2026 года была в размере 6,8 млрд руб.; → в любом случае покупка акций с рынка поддержит котировки. Директор по финансам и стратегии ПАО «ВИ.ру» Олег Безумов также отметил, что текущая рыночная оценка ВИ.ру не в полной мере отражает достигнутые результаты, финансовую устойчивость и долгосрочный потенциал компании. Походу, скоро будут высокие дивиденды Раскрытие информации по ООО «ВсеИнструменты.ру»: «Распределить часть чистой прибыли Общества за 2025 год и 6 месяцев 2026 года следующим образом: сумму в размере 3 549 млн рублей выплатить Единственному участнику в качестве дивидендов». Кстати, на фоне этого события опять пошла некая волна паники, но мы сразу же в закрытом клубе в ветке «Аналитика» дали профессиональный комментарий по этому поводу. Если вкратце, то ПАО «ВИ.ру» поднимает дивиденды со своей дочки ООО «ВсеИнструменты.ру» с высокой вероятностью для выплаты дивидендов уже своим акционерам, в том числе нам с вами. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Акции ВИ.ру дали +15% прибыли — и это не предел, считают аналитики
      4 477
    • ГК «Самолёт» повторит судьбу «ЕвроТранса»? Риски дефолта растут

      Облигации ГК Самолет, ждать дефолта в течении года? Если пытаться оценить вероятность дефолта по облигациям ГК Самолет в ближайший год, то, на наш взгляд, она достаточно высокая. В отчёте за первое полугодие 2026 года чистый убыток составил 22,3 млрд рублей, финансовые расходы 59 млрд рублей, а EBITDA покрывает их лишь на 53%. То есть коэффициент покрытия процентных платежей – всего 0,53х. Это очень мало и это говорит о том, что компания критически зависит от рефинансирования уже сейчас. Любой сбой в перекредитовании, любое дополнительное ухудшение и дефолт становится просто вопросом времени. Выручка за первое полугодие просела на 31%, но хуже, что изменилась ее структура: доля поэтапной реализации по ДДУ снизилась с 83% до 69%, тогда как продажи готового жилья и земельных участков выросли в доле почти вдвое — с 9,7% до 21,2% и с 1,8% до 4,1% соответственно. То есть выручку теперь поддерживают распродажи проектов и земельного банка другим застройщикам, а если исключить экономию по эскроу-счетам в объеме почти 23 млрд рублей, то результат становится еще хуже. EBITDA снизилась до 26,6%, а вместо прибыли, годом ранее компания получила чистый убыток в 22,3 млрд рублей. Общий долг у них 773 млрд рублей, доля краткосрочных кредитов выросла до 42%, покрытие эскроу упало до 51,3%, а ND/EBITDA с учётом эскроу составляет 3,88х. В этих условиях стоимость фондирования по проектному долгу может начать расти, облигационный рынок для Самолета может оказаться закрытым, а рефинансирование — крайне сложным. Компания уже прорабатывает реструктуризацию через банки, но, по сути, их облигации сейчас – это казиношка со ставками на то, что они все же смогут реструктуризоваться и тогда дефолт не наступит. Играть в такое или нет - каждый решает сам, но по нашей оценке риски здесь сейчас сопоставимы с ситуацией за несколько месяцев до начала дефолтов Евротранса. --- Если хотите грамотно инвестировать и бесплатно обучаться— подписывайтесь на наш канал в Max или же на тг канал, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит: ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      ГК «Самолёт» повторит судьбу «ЕвроТранса»? Риски дефолта растут
      4 187
    • Стоит ли рассматривать акции Т‑Технологии как растущий актив в 2026 году

      Т-Технологии: рост продолжается. Есть ли ещё потенциал у акций? Компания Т-Технологии подвела операционные итоги за январь–август 2026 года. Экосистема растёт: активных клиентов уже 34,1 млн, общее число клиентов достигло 56,1 млн. Кредитный портфель превысил 3,6 трлн рублей, продемонстрировав рост на 21% год к году, а кредиты бизнесу выросли на 55%. Средства клиентов и активы на брокерских счетах составили 6,5 трлн рублей, инвестиционный портфель клиентов увеличился на 27%, до 2,4 трлн. Прибыль банковского бизнеса по РСБУ за восемь месяцев составила 131,8 млрд рублей, но компания напоминает, что корректнее ориентироваться на МСФО: за первое полугодие операционная чистая прибыль составила 98,6 млрд рублей, плюс 32% год к году. Поэтому при публикации отчета по МСФО темпы роста прибыли могут быть несколько иными. Достаточность капитала у Т-Технологии на хорошем уровне, Н1.0 составляет 13% при минимуме в 8%. Экосистема активно развивает нефинансовые сервисы — уже более 20 тысяч партнёров, а больше половины пользователей приложения заходят в шопинг-разделы. Если резюмировать, то результаты сильные, по ключевым метрикам рост двузначный, каких-то очевидных проблем в отчетности не наблюдается. Поэтому Т-Технологии остается одним из наших фаворитов в финансовом секторе и мы с удовольствием продолжаем держать акции компании в модельном портфеле акций роста в нашем премиальном закрытом клубе. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Стоит ли рассматривать акции Т‑Технологии как растущий актив в 2026 году
      4 038
    • Почему ЦБ не снизил ставку, несмотря на умеренный рост экономики

      ЦБ оставил 14% — а что, если это надолго? Банк России принял решение оставить ключевую ставку без изменения на уровне 14 процентов. После июльского снижения регулятор взял паузу. Решение ожидаемое, но риторика оказалась несколько жестче июльской. Устойчивая инфляция ускорилась из-за топливного кризиса, но уже видны вторичные эффекты, и это может способствовать устойчивому росту инфляции: инфляционные ожидания остаются высокими, экономика при этом растет умеренно, а рынок труда охлаждается. Но зарплаты, по оценке ЦБ, всё ещё опережают производительность. Проинфляционные риски преобладают, поэтому Банк России сегодня даже не рассматривал снижение на 25 базисных пунктов, и единственным предметно обсуждаемым вариантом было сохранение ставки без изменения. Следующее заседание по ставке 23 октября, но до этого станут известны бюджетные параметры, и ЦБ сможет оценить, насколько топливный кризис будет способствовать устойчивому росту инфляции. Если инфляция не замедлится, по нашей оценке, с высокой вероятностью ставка останется в размере 14 процентов до конца года. Хотя формально текущие среднесрочные прогнозы предполагают и возможное снижение ключа на обоих оставшихся заседаниях по ключевой ставке, и на одном из них. Для облигаций это — нейтрально-негативно: пауза и риск более длительных высоких ставок ограничивают краткосрочный потенциал роста цен и способствуют широким кредитным спредам. Для акций — данное решение нейтрально: рынок в целом ждал сохранения ставки, но жёсткая риторика будет выступать сдерживающим фактором для дальнейшего роста. Хотя, стоит отметить, что в отдельных историях на других факторах типа высоких цен на нефть рост возможен даже несмотря на паузу. --- Если хотите грамотно инвестировать и бесплатно обучаться— подписывайтесь на наш канал в Max или же на тг канал, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит: ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Почему ЦБ не снизил ставку, несмотря на умеренный рост экономики
      3 987
    • 12 эмитентов с засекреченной отчетностью: список Мосбиржи

      Мосбиржа пометила 12 компаний Список эмитентов с плохим раскрытием информации пополнился. Мосбиржа добавила отметку об ограничении раскрытия информации ещё восьми компаниям. Теперь таких эмитентов двенадцать: Совкомфлот, Сургутнефтегаз, Башнефть, НМТП, РН-Западная Сибирь, Саратовский НПЗ, Славнефть-Мегионнефтегаз и Славнефть-Ярославнефтеоргсинтез. Отдельно промаркированы облигации Пересвета, Башнефти, Мосэнерго, Роснано, НМТП, Русбонд-Удобрения и СУЭК-Финанс. Эта отметка со стороны Мосбиржи означает, что компании засекречивают от инвесторов существенную часть отчетности и их анализ затруднен. Если говорить, например, про Сургутнефтегаз, то он в последнее время раскрывает всего одну строчку в отчете – чистую прибыль. Все остальное – выручка, операционная прибыль, курсовые разницы, кубышка – всё это засекречено. Анализ эмитента с подобным раскрытием информации сложен даже для профессиональных аналитиков, не говоря уже о розничных инвесторах. По сути, единственным способом анализа подобных эмитентов становятся различные громоздкие модели, с помощью которых можно попытаться восстановить с некоторыми допущениями, что на самом деле было в других строках отчетности и почему компания получила тот или иной результат. Да, определенные компании имеют право скрывать чувствительные сведения по постановлению правительства №1102 во избежание санкций, но многие компании по большому счету злоупотребляют этим правом и закрывают даже нечувствительную информацию. Поэтому при инвестировании в подобные бумаги инвестор должен понимать, что ценовые колебания в них могут быть очень резкими, а ликвидность может быть пониженной. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      12 эмитентов с засекреченной отчетностью: список Мосбиржи
      3 938
    • Облигации «Полипласт» падают на рыночной панике

      Полипласт: облигации падают. Что происходит? Вообще, если смотреть, с чего началась коррекция в облигациях Полипласта, то на вечерней сессии в пятницу в одном из выпусков появился крупный лот на продажу. Ликвидность на вечерней сессии пониженная, и это привело к коррекции, которую, правда, быстро выкупили. Но рынок сейчас нервный, и при появлении признаков снижения паника в облигациях начинает нарастать просто лавинообразно. При этом 17–18 сентября падал почти весь сегмент облигаций рейтинга A, так что часть движения — это общая рыночная тенденция, а не что-то специфичное именно для Полипласта. Если смотреть полугодовую отчетность Полипласта, то не сказать, что там ситуация как-то особенно ухудшилась с прошлого года и что это могло как-то затриггерить эту распродажу. Да, чистый долг растет, но рост финансовых показателей пока дает терпимую, хотя и высокую, долговую нагрузку. Соотношение чистого долга к EBITDA около 4.2х, коэффициент покрытия процентных платежей – 2.2х. То есть они приблизительно там же, где они и были в прошлом году. Выручка за первое полугодие 2026 года выросла на 22,4%, EBITDA прибавила 33,7%, чистая прибыль подскочила на 44,7% до 11,2 млрд рублей, но это не означает, что у них риски низкие. Наоборот, как они были достаточно рискованными, так они и остались достаточно рискованными, так как запаса прочности и большой финансовой устойчивости тут нет. По кредитному качеству, на наш взгляд, это ближе к уверенному ВВВ, чем к А-, которое им дают сейчас рейтинговые агентства. Но и триггера для коррекции здесь тоже, на наш взгляд, нет. Поэтому, скорее всего, здесь просто виток рыночной паники после первой просадки в одном из выпусков и общая переоценка рисков поближе к реальным. То есть мы бы относились к ним как к ВДО. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Облигации «Полипласт» падают на рыночной панике
      3 920
    • Две модели, один таргет: почему золото может взлететь к $20 000

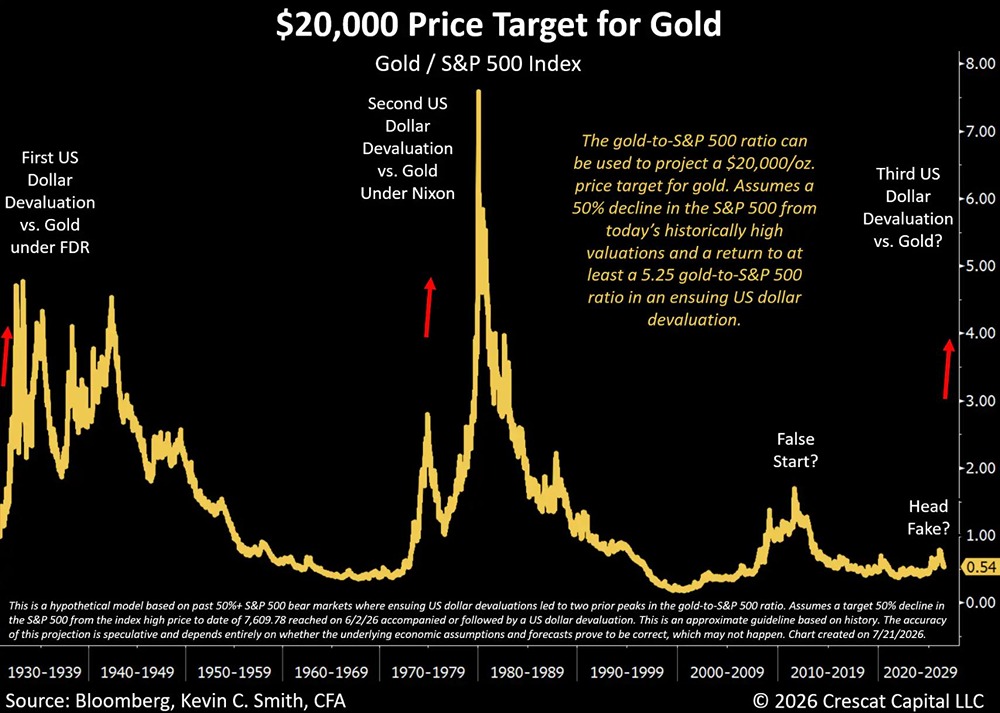
      Золото по 20.000$ – безумие или реальный сценарий Согласно исследованию Crescat Capital, золото может достичь 20.000$ за унцию на среднесрочном горизонте (4-7 лет). Авторы используют сразу две независимые модели. 1. Сравнение динамики денежной массы и мировых запасов золота За последние 22 года глобальная денежная масса M2 в долларовом выражении росла в среднем примерно на 7% в год. При этом объём уже добытого золота в мире за последние 113 лет увеличивался всего примерно на 1,5% в год. Денежная масса растёт значительно быстрее мировых запасов золота → количество денег на одну унцию постоянно увеличивается → цена золота в фиатных валютах долгосрочно растёт. Если продолжить текущую тенденцию отношения глобальной M2 к объёму уже добытого золота, Crescat получает ≈20.000$ за унцию на среднесрочном горизонте. 2. Сравнение котировок золота с индексом S&P 500 (американским рынком акций) Crescat рассматривает сценарий падения S&P 500 примерно на 50% и дальнейшего ослабления доллара. Если отношение золота к S&P 500 поднимется до 5.25, что ниже пика 1980 года, то модель снова даёт золото примерно по 20.000$ (см. картинку). Также стоит отметить важный драйвер роста золота – центральные банки За последние 4 года ЦБ разных стран покупали в среднем около 1000 тонн золота в год (в предыдущее десятилетие средний объём составлял около 500 тонн в год). Причём World Gold Council, на который ссылается Crescat, оценивает, что около 2/3 последних покупок центральных банков вообще могут не раскрываться официально. Но самый интересный момент исследования – проблема государственных долгов. Crescat считает, что мир входит в период так называемого фискального доминирования. Проще говоря, государственного долга становится настолько много, что центральным банкам всё сложнее длительное время держать высокие реальные ставки, потому что обслуживание долга становится слишком дорогим. И самый «безболезненный» способ уменьшить реальную долговую нагрузку – инфляция и постепенное обесценивание денег. А для золота такой сценарий исторически является позитивным. Конечно, 20.000$ – это не прогноз, который обязательно реализуется. Сами авторы подчёркивают, что модели основаны на предположениях и никаких гарантий достижения этой цены нет. Но сама долгосрочная логика интересная, особенно учитывая действия центральных банков и рост долговой нагрузки по всему миру. --- Если хотите грамотно инвестировать и бесплатно обучаться— подписывайтесь на наш канал в Max или же на тг канал, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит: ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Две модели, один таргет: почему золото может взлететь к $20 000
      3 915
    • Глоракс: выручка +45%, таргет по акциям — 65 рублей

      Стоит ли покупать акции Глоракса на фоне роста долга и слабого рынка? Вопрос справедливый: строители сейчас под давлением — высокая ставка, охлаждение спроса, но Глоракс действительно выглядит не так уж плохо на фоне многих игроков в секторе. Если смотреть их отчет за первое полугодие 2026 года, то выручка выросла на 45% г/г, сопоставимая EBITDA на 36%, а чистая прибыль на 29%. Рентабельность хорошая, долговая нагрузка на фоне роста финансовых показателей выглядит повышенной, но не критичной. Однако надо понимать, что компания находится в стадии активной экспансии, причем в низкую стадию цикла, когда продажи у всех стагнируют. И это формирует повышенные риски, потому что при любом дополнительном ухудшении рыночной конъюнктуры долговая нагрузка может стать уже критичной, и вместо драйвера роста экспансия может стать тем фактором, на котором долговая пирамида Глоракса зашатается. Пока экспансия идет им в плюс и вместо облигаций они могут использовать более дешевое проектное финансирование, но за ситуацией, безусловно, стоит следить, если инвестировать в их долевые и долговые бумаги. При этом мы тоже отмечаем успехи застройщика, и на последней опубликованной отчетности пересмотрели таргет по акциям Глоракса вверх – до 65 рублей за акцию на горизонте года. А посмотреть справедливую стоимость других акций российского рынка по нашей оценке можно как всегда на нашем сайте investassistance.ru. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Глоракс: выручка +45%, таргет по акциям — 65 рублей
      3 914
    • Майский парадокс: Минфин покупал валюту, а рубль укрепился — повторится ли в октябре 2026 года?

      Комментарий по покупкам валюты Минфином Вчера вышла новость: «Минфин с 7 октября по 6 ноября купит валюту и золото на 279,4 млрд руб., или по 12,7 млрд руб. в день». С учётом операций ЦБ чистая покупка валюты составит около 12,12 млрд руб. в день против 1,92 млрд руб. сейчас. То есть объём действительно вырастет очень существенно. В инфополе можно встретить следующие тезисы: теперь рубль будет слабеть, значит, можно делать ставку на валютные активы, префы Сургутнефтегаза и т. д. Мы бы не спешили делать ставку на ослабление рубля только исходя из одной этой новости. На курс валюты влияет огромное количество факторов. Один из самых важных, на наш взгляд, – реальный приток валюты на внутренний рынок от экспортёров и спрос на валюту со стороны импортёров. Причём важно понимать: имеет значение не просто объём экспорта, а сколько экспортной выручки в итоге реально продаётся на внутреннем валютном рынке. И здесь статистика очень показательная. Например, в мае Минфин уже покупал валюту – по 5,8 млрд руб. в день, а с учётом встречных операций ЦБ чистая покупка составляла около 1,18 млрд руб. в день. Но при этом крупнейшие экспортёры продали за месяц 10,2 млрд долларов валюты, а нефинансовые компании в целом – 28,1 млрд долларов. В итоге 1 мая доллар стоил около 74,8 руб., а к концу мая – уже около 71 руб. То есть Минфин покупал валюту, но рубль при этом укреплялся. А вот летом ситуация изменилась. В июле крупнейшие экспортёры сократили продажи валюты сразу с 7,6 млрд до 2,2 млрд долларов, а продажи всех нефинансовых компаний снизились с 27,7 млрд до 22,2 млрд долларов. В августе продажи нефинансовых компаний снизились ещё сильнее – до 18,8 млрд долларов, а ЦБ прямо назвал сокращение продаж валюты одним из основных факторов ослабления рубля. То есть действия Минфина действительно влияют на курс, но это лишь один из факторов. И реальные продажи валюты компаниями в большинстве случаев оказывают куда более сильное влияние. Теперь возвращаемся к вчерашней новости Да, 12,12 млрд руб. покупок валюты в день – это довольно большой дополнительный спрос, который при прочих равных будет оказывать давление на рубль. Но Минфин увеличивает покупки валюты потому, что ожидает в октябре дополнительные нефтегазовые доходы бюджета в размере 289,46 млрд руб. То есть государство одновременно ожидает получить значительно больше налогов от нефтегазового сектора. А нефтегазовым компаниям для уплаты налогов нужны рубли, и часть валютной выручки для этого может конвертироваться на внутреннем рынке. Причём скоро заканчивается III квартал, а авансовый платёж по НДД за III квартал нужно заплатить не позднее 28 октября. Поэтому сейчас важно следить за объёмом продаваемой экспортёрами валюты в октябре. Если продажи валюты заметно вырастут на фоне повышенных нефтегазовых доходов и налогового периода, то они вполне могут перекрыть давление от покупок Минфина. И нельзя исключать даже краткосрочный сценарий укрепления рубля, несмотря на действия Минфина. Мы не прогнозируем курс рубля. На наш взгляд, на коротком горизонте это практически бесполезное занятие – слишком много переменных, и результат зачастую напоминает подбрасывание монетки. Поэтому не бегите сразу покупать валютные активы, если просто где-то прочитали, что Минфин увеличил покупки валюты. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Майский парадокс: Минфин покупал валюту, а рубль укрепился — повторится ли в октябре 2026 года?
      3 869
    • Акции ВТБ: допэмиссия — ради WB или для капитала?

      ВТБ: рост прибыли, низкая маржа и новая допэмиссия Компания ВТБ отчиталась за 8 месяцев 2026 года. Чистые процентные доходы увеличились на 149%. Чистая процентная маржа составила 2,6% по сравнению с 1% за аналогичный период прошлого года. Здесь мы видим схожую динамику, как и у многих других банков, но важно заметить, что чистая процентная маржа у ВТБ заметно ниже, чем у конкурентов. Чистые комиссионные доходы увеличились на 24%. Расходы на создание резервов составили 167 млрд рублей, увеличившись на 41% год к году. Чистая прибыль составила 315 млрд рублей, сократившись на 4%. ВТБ продолжает решать свою хроническую проблему, а именно поднимать нормативы достаточности капитала. Так, банк продолжает «кредитный манёвр», замещая более капиталоёмкий розничный портфель кредитованием высококлассных корпоративных заёмщиков. Норматив Н20.0 с начала года увеличился на 60 б.п. — до 10,4%. Формальный минимум норматива Н20.0 для банковских групп — 8%. Но с учётом надбавок фактическое требование к капиталу системно значимого банка в 2026 году — уже 10,0%. То есть запас прочности у банка, как всегда, небольшой. Но ВТБ в октябре планирует провести дополнительную эмиссию акций якобы для партнёрства с WB, что должно поднять нормативы достаточности капитала. А вы как считаете: допэмиссия делается действительно для партнёрства с WB или партнёрство — это маскировка, а истинная цель — поднятие нормативов достаточности капитала? Подумайте. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Акции ВТБ: допэмиссия — ради WB или для капитала?
      3 833
    • Разбор акций Ростелекома: префы выгоднее обычки, справедливая цена около 75 ₽ за акцию

      Ростелеком – стоит ли добавлять акции в долгосрочный портфель? Ростелеком сейчас – это история про цифровую трансформацию и высокий CAPEX. Если смотреть отчет за первое полугодие, то он у них вышел нейтральный: выручка +11%, OIBDA +11%, чистая прибыль +9%. То есть результаты достаточно стабильные, и рост финансовых показателей в будущем здесь тоже возможен скорее поступательный, чем рывками. В плане долгосрочных драйверов роста помимо развития цифрового кластера и направления IT можно выделить потенциальные IPO дочек в лице ГК «Солар» и РТК ЦОД, а также рост чистой прибыли на снижении ключевой ставки и снижении долговой нагрузки. Это может привести к более высоким дивидендным выплатам и общей переоценке акций компании вверх. Но в любом случае это скорее не история роста, а классическая «дивидендная коровка» с не очень большой в моменте дивидендной доходностью. Поэтому если рассматривать их как кандидата в долгосрочный портфель, то, на наш взгляд, скорее в дивидендный, чем в портфель акций роста. Если выбирать между префами и обычкой, то мы бы остановились на префах, так как они временами могут давать существенно более высокую дивидендную доходность, чем обыкновенные акции Ростелекома, из-за разной дивидендной политики по обыкновенным и привилегированным акциям компании. В моменте акции торгуются существенно ниже своей справедливой цены около 75 рублей за акцию на горизонте года, поэтому их вполне можно рассмотреть. А посмотреть таргеты по другим акциям российского рынка можно, как всегда, на нашем сайте Investassistance.ru. Пользуйтесь, коллеги, это совершенно бесплатно. Держите Ростелеком в своем портфеле? ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Разбор акций Ростелекома: префы выгоднее обычки, справедливая цена около 75 ₽ за акцию
      3 823
    • Прибыль +20%, но резервы давят: что стоит за августовскими результатами Банка Санкт-Петербург

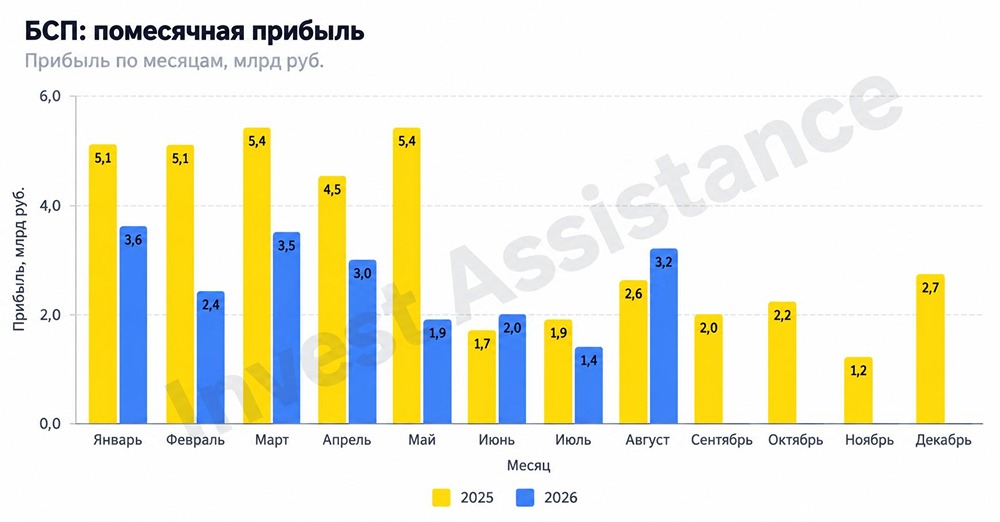
      БСП – взгляд на компанию Новость: Банк «Санкт-Петербург» подвёл итоги за август 2026 года по РСБУ. Результаты за август 2026 года: ▫️ Чистый процентный доход вырос на 6,7% до 6 млрд руб. ▫️ Чистый комиссионный доход вырос на 22,7% до 1,2 млрд руб. ▫️ Расходы на резервы составили 2,5 млрд руб. ▫️ Чистая прибыль выросла на 22,8% до 3,2 млрд руб. Чистая прибыль за 8 месяцев 2026 года снизилась на 33,4% до 21,1 млрд руб. Про снижение прибыли год к году было известно давно, и в основном оно связано с ростом резервов. Но важно подсветить следующие моменты: Чистый процентный доход в августе вырос год к году, а не снизился, как в прошлых месяцах. А учитывая, что ЦБ РФ оставил ключевую ставку без изменений на прошедшем заседании и есть вероятность, что до конца 2026 года её не снизят, процентные доходы год к году могут продолжить расти на фоне увеличения кредитного портфеля. Около 80% кредитного портфеля банка приходится на юридических лиц, кредиты которых в основном привязаны к плавающей ставке (ниже ключевая ставка → ниже доходность по таким кредитам, и наоборот). Отчисления в резервы всё ещё остаются повышенными из-за роста стоимости риска в августе до 2,9%. Несмотря на рост отчислений в резервы, чистая прибыль в августе выросла более чем на 20% благодаря снижению операционных расходов и эффективной налоговой ставки. См. картинку, где видно, что до мая 2025 года была высокая база. После этого мы начали видеть рост прибыли помесячно (2 из 3-х месяцев), о чём мы с вами и говорили в прошлые разы. При этом банк обладает одним из самых высоких нормативов достаточности капитала в секторе (Н1.0 – 19,8%), что делает его одним из самых устойчивых к кризису. Дивиденды: 24 сентября 2026 года должны быть утверждены дивиденды за I полугодие в размере 19,17 рубля на обыкновенную акцию. По итогам года дивидендная доходность может составить 13-15% годовых. Оценка: Fwd P/E ≈ 3,5 и Fwd P/B ≈ 0,5. Получается, что оценка относительно «дешёвая», будущая дивидендная доходность неплохая, а изменение траектории снижения ключевой ставки может поспособствовать некоторому оптимизму в акциях. Интересно посмотреть, как будут себя чувствовать акции до конца года. --- Если хотите грамотно инвестировать и бесплатно обучаться— подписывайтесь на наш канал в Max или же на тг канал, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит: ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Прибыль +20%, но резервы давят: что стоит за августовскими результатами Банка Санкт-Петербург
      3 781
    • Скрытые риски автоследования: проскальзывание и сбои

      Автоследование: почему чужая прибыль не гарантирует вашу Автоследование — это механизм, при котором ваш брокерский счет автоматически повторяет сделки выбранного трейдера или стратегии. Технически это работает так: вы подключаетесь к сигнальному счету, и когда трейдер совершает сделку, система мгновенно копирует ее на вашем счете пропорционально вашему капиталу. То есть если у трейдера сделка занимает условно десять процентов от его портфеля, то у вас она тоже займет примерно десять процентов, только уже от вашей суммы, и точно так же будет масштабироваться объем позиции, а вместе с ним и потенциальная прибыль или убыток. В части передачи контроля над своими деньгами – вопрос двоякий. Формально трейдеры доступа к вашему счету не имеют, но фактически все решения по вашему счету принимают они, и если трейдер ошибается, вы теряете свои деньги вместе с ним. Плюс стоит иметь в виду риски проскальзывания цены. На низколиквидных бумагах ваша копия сделки может исполниться по худшей цене, чем у оригинала, и ваша доходность может оказаться совсем иной. Стоит иметь в виду и возможные технические сбои, и банальный человеческий фактор – трейдер может изменить стратегию, уйти в отпуск или просто перестать торговать. Поэтому автоследование — это инструмент для тех, кто готов доверить свои деньги чужой стратегии, несмотря на все минусы и, как правило, очень высокие комиссии, несмотря на фактический результат от такой стратегии. На наш взгляд, подавляющему большинству инвесторов стоит все же попытаться разобраться с инвестированием самостоятельно, так как только в этом случае вы можете инвестировать именно так, как это требуется именно вам, а не кому-либо еще. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Скрытые риски автоследования: проскальзывание и сбои
      3 778
    • Дивиденды отменены, конкурент слабее: почему акции ММК лучше обходить стороной

      ММК: ждать разворота цикла или не связываться? Честно скажем, что ситуация в металлургии сейчас непростая. ММК, как и другие представители сектора, находится на низкой стадии цикла. Результаты за первое полугодие 2026 года слабые: выручка снизилась на 10% до 282,3 млрд рублей, EBITDA упала на 40,9% до 24,7 млрд рублей, чистая прибыль сменилась убытком в 19,1 млрд рублей. Свободный денежный поток положительный, но во многом это за счёт разового высвобождения оборотного капитала, а не устойчивой операционной деятельности. То есть отчетность сейчас здесь выходит очень слабая, и каких-либо перспектив возврата к выплате дивидендов на такой отчетности безусловно нет. При этом по сравнению с другими компаниями в секторе ситуация у ММК слабее. По сравнению с Северсталью и НЛМК у ММК ниже вертикальная интеграция, поэтому маржинальность страдает сильнее. то хорошо видно и по результатам: у НЛМК при падении EBITDA на 32,1% она сохранила гораздо более высокую рентабельность — 14,8%, у Северстали EBITDA составила 42,3 млрд рублей с рентабельностью около 13%, у ММК рентабельность EBITDA значительно ниже. При этом у ММК ситуация дополнительно осложняется угольным бизнесом: компания признала существенное обесценение угольных активов, что стало одной из ключевых причин перехода в чистый убыток. И если уж и рассматривать какую-то компанию из сектора под перспективу выхода на новую стадию цикла, скорее мы бы подумали в сторону Северстали или НЛМК, чем ММК. При этом надо понимать, что дивиденды сейчас не платятся, и на фоне паузы по ключевой ставке возврат к выплатам откладывается. И включение в этих условиях акций сектора в дивидендный портфель – крайне спорное решение. По крайней мере, мы металлургов из дивидендного портфеля в нашем премиальном закрытом клубе на дивидендной паузе наоборот убирали и включать их обратно туда до предполагаемого восстановления выплат дивидендов считаем нецелесообразным. --- Если хотите грамотно инвестировать и бесплатно обучаться— подписывайтесь на наш канал в Max или же на тг канал, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит: ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Дивиденды отменены, конкурент слабее: почему акции ММК лучше обходить стороной
      3 706
    • Что важнее для справедливой цены акций Промомед: рост выручки или конвертация в FCF?

      Промомед - что будет, если менеджмент выполнит свой прогнох? Недавно финансовый директор Промомеда подтвердил довольно амбициозные планы компании. • рост выручки в 2026 году – около 60% • среднегодовой рост выручки в 2027–2029 гг – более 40% • рентабельность по EBITDA в 2026 году – около 45%, а в 2027–2029 гг. компания вообще ориентируется на уровень выше 50% Давайте попробуем перевести эти прогнозы в деньги и посчитать справедливую стоимость акций через DCF. Начнём с выручки За 2025 год Промомед заработал 37,6 млрд руб. выручки. Если взять прогноз менеджмента, получаем: → 2026 – ≈60 млрд руб. → 2027 – ≈84 млрд руб. → 2028 – ≈118 млрд руб. → 2029 – ≈165 млрд руб. То есть всего за 4 года выручка потенциально может вырасти более чем в 4 раза. Теперь EBITDA Причём здесь будем чуть консервативнее и заложим маржу 45% на всём прогнозном периоде. Получаем: → 2026 – ≈27 млрд руб. → 2027 – ≈37,8 млрд руб. → 2028 – ≈53 млрд руб. → 2029 – ≈74,2 млрд руб. Для сравнения: в 2025 году EBITDA составляла около 15,3 млрд руб. Но EBITDA – это ещё не свободные деньги, которые компания может направить акционерам или на погашение долга Компания быстро растёт, поэтому ей приходится много вкладывать в разработку препаратов, производство и оборотный капитал. Поэтому в модели мы дополнительно учитываем налоги, инвестиции и изменение оборотного капитала. Прогноз свободного денежного потока для компании (FCFF): → 2026 – ≈6,2 млрд руб. → 2027 – ≈13,1 млрд руб. → 2028 – ≈22,2 млрд руб. → 2029 – ≈32,7 млрд руб. Теперь самое интересное – DCF Для базового расчёта берём: → WACC = 20% → g = 5% WACC – ставка дисконтирования. Проще говоря, это требуемая доходность инвестора с учётом риска бизнеса. Если компания заработает 10 млрд рублей через несколько лет, для нас сегодня эти 10 млрд стоят меньше, потому что за это время капитал мог бы приносить доход в других инструментах. Чем выше WACC, тем сильнее мы уменьшаем будущие денежные потоки и тем ниже справедливая стоимость компании. В нашем базовом сценарии используем достаточно высокую ставку 20%. g – долгосрочный темп роста бизнеса. Здесь есть важный нюанс. Рынок, на котором работает Промомед, может расти примерно на 15% в год, поэтому после периода бурного роста мы предполагаем, что в 2030–2032 гг. компания постепенно перейдёт примерно к таким темпам. Но нельзя просто взять 15% и заложить их навсегда. Если поставить g = 15%, модель будет предполагать, что Промомед способен увеличивать денежные потоки на 15% ежегодно практически бесконечно. Это слишком агрессивно. Чтобы не считать отдельно 2033, 2034, 2035 год и так далее практически до бесконечности, используется терминальная стоимость бизнеса. При этом все будущие денежные потоки, включая стоимость бизнеса после 2032 года, дисконтируются обратно к текущему моменту. Что получается по модели: → Приведённая стоимость денежных потоков 2026–2032 гг. – около 86 млрд руб. → Приведённая стоимость всех денежных потоков после 2032 года – ещё около 97 млрд руб. Стоимость всего бизнеса (EV) – около 183 млрд руб. Минус чистый долг ≈33 млрд руб. Справедливая стоимость капитала – около 150 млрд руб. С учётом текущего количества акций справедливая стоимость акции получается около 710 рублей. Важно, 710 руб. – это расчётная справедливая стоимость акции в течение года, а не прогноз цены на 2032 год. Главный вопрос по Промомеду сейчас – сможет ли компания выполнить озвученные планы по выручке и при этом конвертировать этот рост в свободный денежный поток. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Что важнее для справедливой цены акций Промомед: рост выручки или конвертация в FCF?
      3 639
    • Прибыль растёт, резервы — нет: в чём подвох у «ДОМ.РФ»

      ДОМ. РФ – момент с резервами Финансовый директор ДОМ. РФ Давид Овсепян: «Результаты ДОМ.РФ за 8 месяцев и традиционное сезонное ускорение развития бизнеса во 2 полугодии позволяют нам рассчитывать на выполнение годовых финансовых целей и дальнейшее увеличение дивидендных выплат». Результаты за 8 месяцев 2026 года: ▫️ Чистые процентные доходы выросли на 26% до 120,1 млрд руб. ▫️ Чистые комиссионные доходы выросли на 46% до 31 млрд руб. ▫️ Расходы на создание резервов составили 28,2 млрд руб. ▫️ Чистая прибыль выросла на 40% до 76,6 млрд руб. ▫️ Рентабельность капитала (ROE) – 23,6%. С учётом доходов по сделкам секьюритизации. Операционные доходы продолжают хорошо расти, в частности чистые процентные доходы на фоне увеличения кредитного портфеля год к году и роста чистой процентной маржи до 4,2%. Но при этом расходы на создание резервов существенно не изменились по сравнению с 8 месяцами 2025 года. Например, расходы на создание резервов у Сбера за это время выросли на 61,8%. У ВТБ за 7 месяцев 2026 года расходы на создание резервов выросли на 20,8%. Особенно странно выглядит отсутствие роста резервирования на фоне выходящей статистики: На конец июля 2026 года доля проблемных корпоративных кредитов достигла 11,8%, или 11,5 трлн руб. С начала года объём такой задолженности увеличился примерно на 1 трлн руб. Рост резервов – это риск для прибыли и дивидендов. И если у банка начнётся рост резервирования в конце 2026 года или в 2027 году, удивляться этому не стоит. Этот момент нужно держать под контролем. Если говорить про оценку, то она ещё остаётся привлекательной: • Fwd P/E 2026 ≈ 3,25 • Fwd P/B 2026 ≈ 0,7 • Fwd див. доходность ≈ 15,4% Узнать справедливую стоимость ДОМ. РФ, а также более чем сотни акций Вы можете на нашем сайте [(ссылка)](https://investassistance.ru/fair-value/) ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Прибыль растёт, резервы — нет: в чём подвох у «ДОМ.РФ»
      3 633
    • Дивиденды по акциям ВТБ 22,4% или 15%: считать с эмиссией или без?

      ВТБ – считать дивиденды, исходя из какого количества акций? Синий банк отчитался за август и 8 месяцев 2026 года. Результаты за 8 месяцев 2026 года: ▫️Чистые процентные доходы выросли на 148,9% до 551,9 млрд руб. ▫️Чистые комиссионные доходы выросли на 23,5% до 243,4 млрд руб. ▫️Прочие доходы снизились на 54,1% до 146,6 млрд руб. ▫️Расходы на резервы выросли на 40,6% до 166,7 млрд руб. ▫️Чистая прибыль снизилась на 4% до 314,8 млрд руб. ▫️Рентабельность капитала – 16,7% (-140 б. п.). Именно за счёт прочих операционных доходов, которые не поддаются прогнозированию, ВТБ заработал 0,5 трлн рублей прибыли по итогам 2025 года. Напомним, что прогноз менеджмента на 2026 год по чистой прибыли – 600 млрд руб. За 8 месяцев компания выполнила свой прогноз всего лишь на 52,5%. Без роста прочих доходов и/или роспуска резервов выполнить план невозможно. Давайте рассчитаем дивиденды по прогнозной чистой прибыли на 2026 год (возможно, опять будут разовые факторы) и payout = 25%. Fwd див. доходность получается в районе ≈22,4%, что весьма неплохо. Но летом должна была пройти дополнительная эмиссия акций якобы для финансирования партнёрства с Wildberries в размере до 6,29 млрд штук, которая была перенесена на октябрь 2026 года. В таком случае Fwd див. доходность снижается до 15%, что выглядит уже не так интересно (у Сбера Fwd див. доходность находится в районе 16%). Стоимостные мультипликаторы: • Fwd P/E 2026 ≈ 1,1–1,7 • Fwd P/B 2026 ≈ 0,2–0,3 ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Дивиденды по акциям ВТБ 22,4% или 15%: считать с эмиссией или без?
      3 629
    • Рентные ЗПИФ для квалов против облигаций: стабильный поток, но дисконт до 50%

      Фонды недвижимости для квалов vs надёжные облигации: где выше доходность? Нужно понимать специфику фондов недвижимости. Да, многие из них генерируют стабильный денежный поток и регулярно выплачивают доход от сдачи имущества в аренду своим пайщикам. Но по уровню риска это все же более рискованная история, чем облигации. Объекты недвижимости могут оказаться поврежденными, арендатор может съехать, стоимость чистых активов фонда может как прирастать, так и снижаться, а в котировках пая фонда может наблюдаться волатильность. Например, в цикле поднятия ключевой ставки многие фонды торговались с очень существенным дисконтом к стоимости своих чистых активов, доходящим вплоть до 40-50% у некоторых. Если же говорить про фонды для квалов, то там бывают и кредиты на приобретение недвижимости, которые опять-таки при поднятии ключевой ставки могут негативно сказываться на общем уровне доходов пайщиков, поэтому до инвестирования в фонды недвижимости стоит внимательно изучить их специфику. Диверсификация – диверсификацией, но риски тоже никто не отменял. Если говорить про конкретные фонды для квалов, то можно как вариант посмотреть на «Рентный доход ПРО» под управлением УК «ВИМ» и два фонда под управлением СФН – «Современная коммерческая недвижимость» и «Современный арендный бизнес 3». Все фонды диверсифицированы по объектам, регулярно выплачивают доход и торгуются значительно дешевле своей справедливой цены. Также можно рассмотреть «Рентал ПРО», но почитайте про их специфику – фонд покупает строящиеся объекты недвижимости и осуществляет их ротацию, выплачивая разовый спецдоход. То есть это не классическая история про аренду. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Рентные ЗПИФ для квалов против облигаций: стабильный поток, но дисконт до 50%
      3 618
    • Дивидендный аристократ Пермэнергосбыт — брать или пасовать?

      Пермэнергосбыт в дивидендный портфель в долгосрок — стоит ли брать? Вообще, Пермэнергосбыт в целом можно отнести к дивидендным аристократам на российском рынке. Компания выплачивает дивиденды 10 лет подряд и ежегодно их повышает. Но, как мы уже ранее отмечали, для поддержания статуса «дивидендного аристократа» компания в последние годы выплачивала на дивиденды больше 100% прибыли, что приводило к снижению денежных средств на счетах и, как следствие, к снижению процентных доходов и прибыли. В 2025 году на дивиденды направили 113% чистой прибыли, хотя годом ранее этот показатель составлял 126% — «кубышка» снизилась на 16% до 3,9 млрд рублей, а капитал просел на 15% до 3,15 млрд рублей. И это хорошо видно в отчёте за 1 полугодие 2026 года. Выручка и операционная прибыль выросли на 16%. Но при этом процентные доходы упали в 2 раза на фоне снижения денежных средств и ключевой ставки, а чистая прибыль снизилась на 2%. То есть поддерживать статус дивидендного аристократа становится сложнее. То есть поддерживать статус дивидендного аристократа становится сложнее. Запас ещё есть по денежным средствам, но уже не такой большой, как был, например, 2 года назад. Дополнительное давление оказывает и замедление индексации сбытовых надбавок: в 2026 году их проиндексируют всего на 13–15%, тогда как в 2024-м индексация составляла около 40%. Плюс акции торгуются выше своей справедливой цены, которая, по нашим расчётам, находится в районе 400 рублей. А посмотреть таргеты сотен других акций российского рынка вы можете на нашем сайте InvestAssistance.ru ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Дивидендный аристократ Пермэнергосбыт — брать или пасовать?
      3 587
    • Ставка 10% за одного ребёнка: как новые правила ударят по застройщикам

      Семейную ипотеку меняют с 1 октября: что будет с застройщиками? С первого октября программу семейной ипотеки ожидают изменения: вместо единой ставки 6% вводится дифференцированная ставка – теперь она будет зависеть от числа детей и региона. Для большинства регионов параметры будут следующие: один ребенок — ставка по ипотеке 10%, два — 8%, три — 6%, четыре — 4%, пять и более — 2%. В Москве, Подмосковье, Питере и Ленобласти ставки выше: от 12% за одного ребенка до 4% за пятерых и более детей. Лимиты кредита тоже дифференцированы в зависимости от количества детей и региона. Для ИЖС ставка остается 6%. Но в любом случае главное изменение, что единая ставка исчезает, а для семей с одним-двумя детьми, которые по разным исследованиям дают более 60% спроса в программах семейной ипотеки, ставка заметно растет. Это снижает доступный бюджет и может переключить часть покупателей на вторичку или сформировать отложенный спрос, который будет реализовываться при снижении ставок уже по рыночной ипотеке до значений ниже 12%. Многодетные семьи при этом получают более выгодные условия, но их доля в общем спросе на семейную ипотеку невелика. Для застройщиков это негатив — продажи могут просесть, и то, насколько они просядут у каждого отдельно взятого застройщика, мы увидим только по итогам четвертого квартала и отчетности уже следующего, 2027 года. Чтобы удержать покупателей, многим придется использовать скидки, рассрочки и субсидирование, что будет давить на маржинальность. В зоне риска окажутся менее устойчивые игроки в секторе, такие как «Самолет», АПРИ и «Брусника». Поэтому краткосрочно и акции, и облигации многих застройщиков могут оказаться под давлением, тем более, что некоторые застройщики для решения проблем с высокой долговой нагрузкой в условиях сжимающегося спроса могут прийти к выводу о необходимости проведения допэмиссии акций. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Ставка 10% за одного ребёнка: как новые правила ударят по застройщикам
      3 553
    • Секьюритизация под давлением: как новые надбавки ЦБ меняют перспективы ВТБ для инвесторов

      ВТБ – ЦБ прикрывает дешёвый способ разгружать капитал? Новость: Банк России впервые установил макропруденциальные надбавки по вложениям банков в облигации, обеспеченные поступлениями средств по потребительским кредитам. Решение принято для ограничения системных рисков потребительского кредитования и минимизации регулятивного арбитража. Звучит сложно и непонятно, но давайте разбираться. И начнём с понятия секьюритизации простыми словами. Секьюритизация – это финансовый процесс, при котором компания (чаще всего банк) превращает свои активы (долги или будущие доходы) в ценные бумаги (чаще облигации) и продаёт их инвесторам. Зачем банки проводят секьюритизацию? Банк, например, выдал потребительские кредиты. Под эти кредиты он обязан держать определённый объём собственного капитала, потому что заёмщики могут их не вернуть. Дальше банк собирает эти кредиты в один большой пул и фактически продаёт его через выпуск облигаций другим инвесторам. В результате часть кредитного риска уходит, снижается объём активов, под которые нужно держать капитал, и часть капитала высвобождается для новых кредитов, выплаты дивидендов или выполнения нормативов ЦБ. И ВТБ этим инструментом активно пользовался. ▫️ В начале 2026 года банк планировал продать около 300 млрд руб. необеспеченных розничных кредитов, что позволило бы высвободить около 500 млрд руб. активов, взвешенных по риску (RWA), и порядка 50 млрд руб. капитала. ▫️ В марте ВТБ действительно провёл рекордную секьюритизацию потребительских кредитов на 304,6 млрд руб. Причём одной из основных целей было как раз поддержание нормативов достаточности капитала. А теперь ЦБ фактически делает такие облигации менее привлекательными для банков-покупателей. Раньше один банк мог «упаковать» рискованные потребкредиты в облигации и продать их другому банку. Покупатель получал уже облигации, а не сами потребкредиты, поэтому повышенная нагрузка на капитал была ниже. Теперь ЦБ прикрывает эту лазейку и повышает требования к капиталу уже для банков-покупателей таких бумаг. Для ВТБ это важно, потому что банк активно использовал секьюритизацию, чтобы разгружать капитал, так как нормативы достаточности капитала – традиционная проблема банка. Теперь другим банкам станет менее выгодно покупать такие облигации, а значит, ВТБ станет сложнее и дороже проводить новые сделки. К 1 июля у ВТБ норматив достаточности капитала Н20.0 составил 10,7% при минимально допустимом уровне 10%. Запас прочности небольшой. Напомним также, что именно достаточность капитала регулярно влияет на: дивиденды → возможность наращивать активы → необходимость допэмиссий → использование секьюритизации. Получается, ЦБ постепенно прикрывает один из инструментов, который помогал ВТБ относительно дёшево разгружать капитал. И это стоит учитывать при инвестировании в акции ВТБ Узнать справедливую стоимость более чем сотни акций Вы можете на нашем сайте [(ссылка)](https://investassistance.ru/fair-value/) --- Если хотите грамотно инвестировать и бесплатно обучаться— подписывайтесь на наш канал в Max или же на тг канал, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит: ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Секьюритизация под давлением: как новые надбавки ЦБ меняют перспективы ВТБ для инвесторов
      3 550
    • Что говорит о недооценке акций Совкомбанка: цифры buyback и мультипликаторы

      Совкомбанк – увеличивает buyback Новость: «Группа ПАО «Совкомбанк» увеличивает выкуп акций ПАО «Совкомбанк» до 3 млрд рублей в квартал». В третьем квартале бумаги выкуплены на 2 млрд рублей, как и планировалось. Менеджмент отмечает, что 1 октября акция стоила 9,4 рубля, или 0,49 от балансовой стоимости. Банк считает такую оценку заниженной. Пока такая ситуация сохраняется, выкуп остаётся для Совкомбанка самым доходным вложением на публичном рынке. На прямом эфире мы с вами говорили про Совкомбанк и отмечали дешевизну акций. По нашей оценке были следующие показатели: → Fwd P/E ≈ 2,1 → Fwd P/B ≈ 0,4 Fwd означает, что мультипликаторы рассчитаны на основе прогнозных показателей (прибыли и капитала) на конец 2026 года командой IA. Также проговаривали важный момент, что у Совкомбанка одни из самых низких нормативов достаточности капитала в секторе. Например, норматив Н1.0 на конец I полугодия 2026 года составлял 11%, хуже только у ВТБ. Но увеличение размера обратного выкупа акций может косвенно свидетельствовать о нормализации ситуации с нормативами достаточности капитала. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Что говорит о недооценке акций Совкомбанка: цифры buyback и мультипликаторы
      3 539
    • Оферта в ноябре и 970 млн на счетах: почему Балтлизинг на грани

      Балтийский лизинг: дефолт близок? Еще одна компания, по которой было много вопросов, в том числе в нашем премиальном закрытом клубе, поэтому делимся и с вами нашей аналитикой. Если смотреть отчет за 1-е полугодие, то он у них вышел очень слабым. Чистая прибыль упала на 97,5% год к году, чистый процентный доход – на 33%. Лизинговый портфель снизился на 13,3% за полугодие, растет количество расторгнутых договоров, по ним создаются резервы, происходит обесценение изъятой техники. Баланс очень слабый. Соотношение долга к капиталу достигло 6.19х, коэффициент покрытия процентных платежей около единицы и имеет тенденцию к ухудшению, ликвидность очень напряженная. На счетах всего 970 млн рублей, и это всего 0,5% от активов. Качество портфеля стремительно ухудшается: соотношение неработающих активов к капиталу достигло 69%, дебиторка по расторгнутым договорам – 8,8 млрд рублей. Лизинговые активы для продажи – то 8,8 млрд рублей, при этом нельзя сказать, что изъятая техника хорошо продается. Кроме того, появились прочие активы связанным сторонам на 15,2 млрд рублей, и авансы связанным сторонам достигли 9,9 млрд рублей. Итого по сделкам связанным сторонам ушли 25,2 млрд рублей, и это не считая дивидендов сверх этого еще в размере 4,48 млрд рублей (при чистой прибыли в 3,1 млрд рублей). То есть очень похоже, что несмотря на слабое финансовое положение компании, материнский «Контрол-Лизинг» стал выкачивать из них кэш, что создает дополнительные проблемы. По банковским кредитам нарушены ковенанты на 53% долга, и это риски, что долг придется отдавать досрочно. А отдавать уже нечем. При этом график погашений предполагает крупные погашения и оферты в ноябре, но расчетом даже с учетом затыкания дыр за счет остановки нового бизнеса при больших приносах по оферте Балтийский лизинг с этим не справится. И именно этим и вызван, на наш взгляд, обвал в облигациях компании. Поэтому, отвечая на ваш вопрос – да, поводы для беспокойства там действительно есть. Другой вопрос, что компания пытается с этим что-то сделать. 22 сентября, например, у них запланирован бизнес-завтрак, в ходе которого они явно будут пытаться убедить институционалов не делать принос по оферте и будут пытаться реструктуризироваться. Но если договориться не удастся, дефолт в ближайшие месяцы тут на самом деле вполне возможен, поэтому такую вероятность, на наш взгляд, стоит иметь в виду. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Оферта в ноябре и 970 млн на счетах: почему Балтлизинг на грани
      3 530
    • Налог на сверхдоходы Полюса: 20% чистой прибыли под угрозой

      Полюс – считаем налог на сверхдоход Недавно Минфин предложил ввести налог для отдельных добывающих организаций в размере 30% от дополнительного дохода, полученного вследствие роста мировых цен в рублёвом эквиваленте на твёрдые полезные ископаемые к уровню базового 2025 года (по золоту – 20%). Многие подумали, что рассчитывать новый налог будут, как в 2023 году: налог = (прибыль 2026 года − прибыль 2025 года) × ставка (20% или 30%). В таком случае у Полюса налога с высокой вероятностью не будет, так как прибыль за 2025 год составила 314 млрд руб., а за I полугодие 2026 года – всего 61 млрд руб. Даже если считать, что рост операционных и прочих расходов в I полугодии 2026 года в 3,3 раза – разовый эффект, всё равно показать прибыль выше уровня 2025 года будет крайне сложно. Но если внимательно читать бюджетный пакет – природная рента, дополнительный доход, полученный вследствие роста мировых цен, и т. д., – то можно предположить следующий вариант расчёта налога: налог = ставка × объём производства 2026 × (средняя рублёвая цена 2026 − средняя рублёвая цена 2025). → Средняя цена золота в 2025 году ≈ 285 тыс. руб. за унцию. → Средняя цена золота в 2026 году ≈ 356 тыс. руб. за унцию. → Плановое производство золота в 2026 году ≈ 2,5–2,6 млн унций. При условии, что цены на золото и курс доллара к рублю до конца года сильно не изменятся. В таком случае налог может составить около 40 млрд руб. Если повышенные операционные расходы в I полугодии 2026 года были разовыми, то влияние нового налога на чистую прибыль может составить до 20% ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Налог на сверхдоходы Полюса: 20% чистой прибыли под угрозой
      3 504
    • Облигации Миррико: рынок закрыт, рейтинг не отражает риски

      Миррико: что будет с облигациями, если рынок закроется? сли смотреть их отчетность за 2025 год, то нельзя сказать, что она внушает оптимизм. Долговая нагрузка высокая: чистый долг/EBITDA = 4,09x, а покрытие процентов EBITDA всего 1,07x — критически низко. Операционный денежный поток отрицательный: минус 866 млн рублей, свободный денежный поток минус 1,3 млрд. рублей. Денежные средства на конец года — всего 80,6 млн, при краткосрочном долге 5,1 млрд. Компания фактически живёт за счёт рефинансирования. В этом году долговая нагрузка, наверняка, еще выросла, потому что все условия для раскручивания долговой спирали тут были в наличии еще в прошлом году. Если смотреть их дочерние организации, то во многих сильно снижается среднесписочная численность персонала, что может говорить о сокращениях, поэтому тревожные признаки тут есть, и вопрос к тому, как компания справится с перекредитованием в этом году, остается значительным. Денег для погашения выпуска 1Р1 они могут и не найти, а облигационный рынок для них сейчас фактически закрыт. Под 33-42% годовых перекредитовываться они вряд ли будут - для компании с таким уровнем долга даже обслуживание текущего портфеля становится неподъёмным. Поэтому на наш взгляд риски тут очень высокие и кредитный рейтинг ВВВ- их не в полной мере отражает. Скорее по уровню кредитного риска это район ВВ- с достаточно высокими рисками дефолта. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Облигации Миррико: рынок закрыт, рейтинг не отражает риски
      3 503
    • Дивиденды 160–170 ₽ при доходности 16,6%: интересны ли акции Транснефти по 1000 рублей

      Кубышка Транснефти тает: что с дивидендами С начала лета акции компании упали на 28%, но также нужно понимать, что там был дивидендный гэп. Но в любом случае сейчас акции торгуются около 1000 рублей. Результаты за I полугодие 2026 года: ▫️ Выручка выросла на 3% до 740 млрд руб. ▫️ EBITDA снизилась на 4% до 295 млрд руб. ▫️ Чистая прибыль снизилась на 3,3% до 148 млрд руб. При росте выручки на 3% операционные расходы выросли на 8% до 445 млрд руб. Причём расходы на ФОТ выросли на 19,1% до 191 млрд руб. Индексации на 5,1%, которая была в начале года, – НЕДОСТАТОЧНО Также важно отметить ещё один момент. Вы же знаете, что у Транснефти большая «кубышка» (≈465 млрд руб.), которая приносит хорошие процентные доходы и увеличивает прибыль? Так вот, в I полугодии чистые финансовые доходы снизились на 18,6% до 40 млрд руб. на фоне снижения ключевой ставки. Плюс в III квартале выкупили 7,52% акций «Газпромбанка» в рамках допэмиссии за 40 млрд рублей, что сократит «кубышку». Получаем, что на фоне опережающего роста операционных расходов и снижения финансовых доходов таких дивидендов, как за 2025 год (204,17 руб. на акцию), в 2026 году уже не будет. А учитывая макро (рост доходностей ОФЗ) и атаки на инфраструктуру компании, снижение акций выглядит вполне логичным. Какими могут быть дивиденды за 2026 год? По нашим расчётам, предварительно 160-170 рублей на акцию, что предполагает 15,6-16,6% доходности. Например, прогнозируемая дивидендная доходность у Сбера находится в районе 15,4%. Поэтому, на наш взгляд, для дивидендных инвесторов Транснефть по ≈1000 рублей может представлять интерес. --- Если хотите грамотно инвестировать и бесплатно обучаться — подписывайтесь на наш канал в Max или же на тг канал, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит: ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172)** Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Дивиденды 160–170 ₽ при доходности 16,6%: интересны ли акции Транснефти по 1000 рублей
      3 496
    • Три портфеля акций: дивидендный, ростовой и агрессивный

      Дивиденды, рост или риск: какие портфели есть в моём клубе В нашем закрытом премиальном клубе есть три портфеля с акциями – дивидендный, ростовой и агрессивный. Как понятно из названий – они ориентированы, соответственно, на дивидендные акции, на акции роста и на акции с повышенными рисками, но имеющими шансы на опережающий относительно рынка рост. Мы полагаем, что такое количество портфелей оптимально, так как все инвесторы разные и у них разная терпимость к риску. Более консервативным инвесторам, например, тем, кто уже живет на пассивные доходы, нужна пониженная волатильность и важна генерация портфелем кэша. Более молодым инвесторам с длинным горизонтом инвестирования подойдут уже и акции роста в том числе. А любителям рискованных идей могут подойти акции с повышенным уровнем риска. В каждом из этих портфелей 15-17 акций, но если инвестор принимает решение сочетать акции из нескольких портфелей, обычно мы рекомендуем сокращать общее количество акций за счет акций с самыми низкими долями. Доли у акций в наших портфелях не статичные и периодически меняются на ребалансировках. Они могут быть от 3% до 10% на акцию в соответствующем портфеле, и вес каждой акции назначается исходя из множества разных критериев. Но в любом случае больше 10% отдельно взятой акции мы стараемся не давать, даже если нам очень нравится фундаментал. На нашем рынке периодически бывают неожиданные события из серии как посадка мажоритария в Русагро, и угадать их просто невозможно. Да, из Русагро мы удачно вышли после возобновления торгов после редомициляции, так как акция стоила в тот момент дорого и мы посчитали нецелесообразным держать эту позицию дальше. Но если вдруг так представить, что эта акция у нас была бы на момент обвала и доля у нее была бы очень высокой, например, 20%, то по портфелю такая ситуация ударила бы сильно. Поэтому мы и придерживаемся принципов разумной диверсификации и имеем ограничение по максимальной доле отдельно взятой акции в портфеле. Кроме того, у нас есть отдельно подборки оптимальных по кредитному качеству и надежности облигаций под разные сроки и вводные: с постоянным купоном и с плавающим, короткие и длинные, рублевые и валютные. И каждый инвестор может из этих подборок выбрать соответствующие облигации под свои личные задачи. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Три портфеля акций: дивидендный, ростовой и агрессивный
      3 396
    • Дочка без гарантий: что скрывают облигации «Нацпроектстрой»

      Нацпроектстрой Капитал: облигации крупной группы или слишком дорогой риск? По Нацпроектстрой Капитал важно понимать, что сам эмитент — это финансовая дочка, созданная для привлечения денег в пользу ГК «Нацпроектстрой». Поэтому основной риск здесь фактически лежит на материнской группе, которая выступает поручителем по выпуску. Группа крупная: контрактная база на конец 1 квартала 2026 года — около 2,7 трлн рублей, из них примерно 51% приходится на высокоскоростную магистраль Москва — Санкт-Петербург. Но финансовые показатели неоднозначные. По итогам 2025 года выручка снизилась до 611 млрд рублей, чистая прибыль почти обнулилась — около 1,2 млрд рублей. Чистый долг к OIBDA вырос примерно до 2,7х, покрытие процентов, если считать через EBITDA, — около 1,8х, текущая ликвидность — ниже единицы. Выпуск 001Р-02 — это флоатер на 2,5 года. Купон — ключевая ставка плюс спред, ориентир спреда — до 4,5% годовых. При текущей ключевой ставке 14% это дает купон до 18,5% годовых. Купоны ежемесячные, амортизации и оферты нет, объем — от 5 млрд рублей, то есть достаточно большой объем, учитывая дебют нового эмитента на облигационном рынке. На наш взгляд, выпуск можно рассматривать только инвесторам с повышенной терпимостью к риску. Платежеспособность группы во многом будет зависеть от поступления авансов и финансирования по крупным инфраструктурным проектам, в том числе по ВСМ Москва — Санкт-Петербург, где есть деньги ФНБ. Но нужно понимать, что это не госгарантия по облигациям, поэтому мы не советовали бы отводить большую долю под облигации этой компании. --- Если хотите грамотно инвестировать и бесплатно обучаться— подписывайтесь на наш канал в Max или же на тг канал, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит: ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Дочка без гарантий: что скрывают облигации «Нацпроектстрой»
      3 396
    • Что значит бюджет с нефтью по $50 для инвесторов

      Нефть по $50 и снижение дефицита: что новый бюджет значит для инвесторов? 21 сентября Минфин представил проект федерального бюджета на следующую трехлетку. Глава ведомства Антон Силуанов выступил на Московском финансовом форуме и назвал проект «непростым». Ключевой момент — бюджет сверстан исходя из цены отсечения нефти в 50 долларов за баррель, а правительство рассмотрит документ в четверг, 24 сентября, чтобы до конца месяца внести его в Госдуму. Министр подчеркнул, что такой уровень является «сверхконсервативным» и позволяет минимизировать влияние колебаний цен на энергоресурсы на сбалансированность бюджета, поскольку, по его словам, цена «скорее всего, будет ниже». Дефицит в 2026 году планируется удержать на уровне около 2% ВВП с последующим снижением до 1% в 2027 году и 0,5% в 2028 году, и это один из главных моментов, которые ЦБ РФ будет оценивать при принятии дальнейших решений по ключевой ставке, так как дефицит бюджета напрямую влияет на ожидаемую инфляцию. С одной стороны, жесткая бюджетная конструкция снижает риски разгона расходов и инфляции, но с другой – в прошлые годы дефицит бюджета не всегда укладывался в изначальные ориентиры, и Банк России наверняка будет это иметь в виду. В плане снижения цены отсечения на нефть по бюджетному правилу снижение до 50 долларов за баррель предполагает некоторое ослабление рубля при прочих равных. Но одновременно это говорит и о том, что Минфин закладывает достаточно осторожные ожидания по нефти и текущий скачок считает достаточно временным. Это стоит держать в голове при оценке рисков в нефтегазовом секторе и в целом по бюджетозависимым отраслям. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Что значит бюджет с нефтью по $50 для инвесторов
      3 395
    • Падение облигаций «Самолета» на 11,6%: чего ждать инвесторам

      Сбер может получить часть «Самолета» — что это значит для облигаций и акций? В СМИ появились новости о возможной реструктуризации долгов «Самолета» в части проектного финансирования со стороны Сбера. Указывается, что Сбер может получить в управление часть бизнеса «Самолета» в рамках реструктуризации долгов девелопера, условия сделки пока находятся на стадии обсуждения, и речь, вероятнее всего, идет о проектах, которые финансирует сам банк. Насколько мы понимаем, речь идет о том, что «Самолет» по сути утратит контроль над частью своих активов и потеряет доступ к денежным потокам из этих дочек, что может негативно сказаться на финансовых показателях оставшихся проектов и возможности обслуживать свои долги. Рынок воспринял эти новости негативно, выпуски облигаций «Самолета» упали в цене вплоть до 11,6%. То есть рынок начинает закладывать сценарий, что после реструктуризации долгов «Самолета» у Сбера может последовать и реструктуризация рыночного долга – продление сроков, снижение купона или частичное списание долга. Для акционеров риски также высокие – размывание долей на возможной допэмисии для снижения долговой нагрузки и потеря контроля над частью активов. Передача управления над рядом активов Сберу — это фактически признание проблем, от которых рынок старательно в последние полгода открещивался. Напомним, что в феврале 2026 года «Самолет» обращался в правительство за господдержкой с просьбой о льготном кредите на 50 млрд рублей, однако подкомиссия Минфина не выявила у компании критических проблем и отказала в предоставлении средств. В июне 2026 года Федеральная налоговая служба заблокировала счета двух дочерних компаний застройщика из-за неуплаты налогов и подала иски об их банкротстве, что лишь усугубляет картину. И, на наш взгляд, проблемы дальше здесь могут только усугубляться, поэтому и на акции, и на облигации «Самолета» в моменте мы смотрим с осторожностью. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Падение облигаций «Самолета» на 11,6%: чего ждать инвесторам
      3 395
    • Сбер спасает Самолёт — но кому достанутся деньги: акционерам или кредиторам

      Самолёт – ВАЖНО В ЦИФРАХ Вчера мы вам уже рассказывали про то, что «Сбер» может получить в управление часть бизнеса «Самолёта» при реструктуризации долгов девелопера. Сегодня давайте в цифрах посмотрим на масштаб проблем Самолёта. И это будет поводом задуматься для тех, кто держит акции или облигации Самолёта в надежде на принцип «too big to fail». Результаты за I полугодие 2026 года: ▫️ Выручка снизилась на 31,3% до 117,5 млрд руб. ▫️ Операционная прибыль упала на 41,5% до 29,4 млрд руб. ▫️ Финансовые расходы – 59,1 млрд руб. ▫️ Капитализированные процентные расходы – 22,2 млрд руб. ▫️ Чистый убыток – 22,3 млрд руб. (в прошлом году была прибыль в размере 1,8 млрд руб.) Капитализированные расходы – это когда компания часть процентов не учитывает в отчёте о прибылях и убытках, а «переносит» их в активы (основные средства, НМА), которые затем амортизируются. Проще говоря, это позволяет временно завышать прибыль. Получается, что Самолёт потратил 59,1 + 22,2 = 81,3 млрд руб. на финансовые расходы при операционной прибыли 29,4 млрд руб. Считать долговые метрики, по типу ND/EBITDA, коэффициента покрытия процентов и др., не имеет никакого смысла, так как финансовые расходы в три раза больше операционной прибыли. И без дополнительной эмиссии акций / реструктуризации долгов / помощи от государства и банков компании с высокой вероятностью не выплыть. Также важно учитывать, что у Самолёта коэффициент покрытия эскроу проектного финансирования снижается, что приведёт к увеличению и так огромных процентных расходов. А по поводу Сбера: он не будет спасать облигационеров Самолёта, ему свои деньги нужно спасать, так как он крупнейший кредитор (в 2025 году требования оценивались в 274,2 млрд рублей, или 30,6% общего объёма задолженности Самолёта). ___________________________________ Если хотите грамотно инвестировать и бесплатно обучаться — подписывайтесь на Invest Assistance в Max или Telegram, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит: ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Сбер спасает Самолёт — но кому достанутся деньги: акционерам или кредиторам
      3 395
    • Дивиденды МТС в 2027 году: почему рынок ошибся с прогнозом по 24,5 рубля

      МТС – нюанс, который не заметил рынок Как вы знаете, вчера компания объявила новую дивидендную политику, и многие наперегонки начали писать про неё, не разобравшись с главным нюансом. Что известно из новой дивидендной политики? → Возврат капитала акционерам в размере до 20% показателя годовой OIBDA в течение 2027-2028 годов. → Предполагается направлять на выплату дивидендов 70% (≈14% OIBDA) и 30% (≈6% OIBDA) на обратный выкуп части акций МТС, находящихся в обращении. → Минимальный целевой размер возврата капитала акционерам составляет 70 млрд руб. → Планируется выплачивать дивиденды не реже трёх раз в год. → Первая выплата может быть осуществлена в январе 2027 года по результатам 9 месяцев 2026 года. Ну и по всем каналам понеслось, что дивиденды снизятся на 30% и, учитывая доходности ОФЗ, акции МТС неинтересны. Акции вчера упали на ≈7%. Расчёт дивидендов = минимальный размер возврата капитала акционерам 70 млрд руб. умножили на 0,7 (70%) и получили 49 млрд руб., или 24,5 руб. на акцию. А раньше-то было 35 руб. на акцию. Но есть нюанс. Распределение 70/30 между дивидендами и байбэком не догма. Распределение может быть и 80/20, и 90/10, и 100/0. Но ни в коем случае нельзя исключать и другой вариант, когда дивиденды могут составить 0%, а байбэк – 100%, и это существенный риск. При этом финансовый директор Алексей Катунин на встрече с аналитиками и инвесторами заявил, что первая выплата будет распределена в соотношении 100/0, то есть всё пойдёт на дивиденды. Первая дивидендная выплата предполагается в январе 2027 года по итогам 9 месяцев 2026 года, и она может составить 23 рубля на акцию, или ≈12,4% годовых. Представляете, как может удивиться рынок, который ждёт 24,5 руб. за весь год. Конечно, риски в акциях МТС повышенные, но это интересная спекулятивная история против толпы --- Если хотите грамотно инвестировать и бесплатно обучаться— подписывайтесь на наш канал в Max или же на тг канал, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит: ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Дивиденды МТС в 2027 году: почему рынок ошибся с прогнозом по 24,5 рубля
      3 395
    • Акции «Евротранс» взлетели на 20%: спасёт ли внешнее управление компанию? Разбор

      Евротранс взлетел на 20%. Но что на самом деле означает внешнее управление? 28 сентября акции компании Евротранс взлетели более чем на 20% после новости о том, что Минэнерго предложило ввести внешнее управление на активах сети АЗС «Трасса». Вероятно, рынок увидел в этом шанс на спасение, но давайте разберемся, что это значит на практике. Внешнее управление — это не спасение компании, а скорее фиксация финала. Контроль над 57 заправками, нефтебазой и парком бензовозов может перейти к Росимуществу или другой государственной структуре, либо активы передадут одной из вертикально интегрированных нефтяных компаний. То есть речь идет не о сохранении Евротранса как такового, а о том, чтобы АЗС просто продолжали работать, пока идут разбирательства по делу в отношении мажоритариев, суды с кредиторами и, возможно, банкротный процесс. Для держателей акций это означает, что их доля в бизнесе может обнулиться, поскольку компания уже в полном дефолте по всем десяти выпускам облигаций, поэтому оптимизм на новостях в акциях Евротранса не вполне понятен. Для облигационеров внешнее управление также не говорит о том, что далее обязательства компании по обслуживанию своих долгов будут исполняться. Здесь разве что чуть увеличиваются шансы на попытку реструктуризации. Но с учетом большого количества физических лиц среди держателей долга Евротранса и ареста мажоритариев в успешный рестарт пока верится с трудом. Поэтому пока вероятность какого-то позитивного сценария а-ля «покупка Евротранса платежеспособной вертикально-интегрированной компанией за долги» и восстановление платежеспособности компании выглядит весьма призрачной. Вариант с запуском процедуры банкротства пока выглядит более вероятным. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Акции «Евротранс» взлетели на 20%: спасёт ли внешнее управление компанию? Разбор
      3 374
    • «Делимобиль» погасил выпуск 001Р-04 на 3,3 млрд рублей — дефолта нет

      Делимобиль - дефолта не будет? Вчера основатель и генеральный директор Делимобиля Винченцо Трани заявил, что дефолта у компании не будет и обязательства перед владельцами облигаций будут выполнены. Также вчера Делимобиль перечислил в НРД денежные средства для погашения выпуска 001Р-04 в полном объёме. Ведь уже сегодня погашается 4-й выпуск. Сумма погашения ≈3,31 млрд руб. При этом важной подстраховкой для компании остаётся поддержка основного акционера Винченцо Трани. На 30 июня Делимобиль уже привлёк около 2,1 млрд руб. займов от связанных сторон, при этом доступные кредитные линии структур акционера составляют около 11,5 млрд руб. Более того, акционер подтвердил готовность оказывать компании необходимую финансовую поддержку как минимум в течение следующих 12 месяцев. Но, если эта поддержка исчезнет, риск дефолта существенно вырастет: → Долг / Капитал ≈18,5 (при норме <2) → Коэф. покрытия процентов ≈0,31 (при норме >2-3) → Коэф. текущей ликвидности ≈0,23 (при норме >1,5) → Коэф. срочной ликвидности ≈0,14 (при норме >1) → На 30 июня Делимобиль нарушил ковенанты по лизинговым и обратным лизинговым обязательствам на 5,3 млрд руб. Совокупная нагрузка ближайших 12 месяцев (лизинг + облигации + расчёты с поставщиками) составляет около 24,2 млрд руб. При этом на счетах на 30 июня было всего около 1 млрд руб. Понятное дело, про акции мы даже не говорим, там Сбер и Яндекс с огромными финансовыми возможностями могут продолжать усиливать конкуренцию на рынке. Но вот облигации Делимобиля может держать большое количество инвесторов. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      «Делимобиль» погасил выпуск 001Р-04 на 3,3 млрд рублей — дефолта нет
      3 309
    • Акции «Лента» для дивидендного портфеля — подходит ли? Давайте разбираться

      Лента для долгосрочного дивидендного портфеля — какие перспективы? Компания показывает одни из самых сильных темпов роста и активно расширяется. За I полугодие 2026 года выручка выросла на 26%. Согласно отчету МСФО за I полугодие 2026 года, общая торговая площадь группы увеличилась на 27,5%, достигнув 3,4 млн кв. м, а под управлением компании находится уже 7 456 магазинов. Но операционная эффективность ухудшилась на фоне новых менее маржинальных приобретений: гипермаркетов «О’КЕЙ» и сети «ОБИ Россия». Рентабельность по EBITDA сократилась до 6,7% против 8,4% годом ранее, чистая прибыль за II квартал также снизилась на 18,8% из-за ухудшения операционной маржи и роста процентных расходов на 74,4%. Главная задача Ленты сейчас — объединить операционные и административные процессы после расширения, оптимизировать логистику и снизить издержки для повышения операционной эффективности всей группы. Все интеграционные процессы и ребрендинг 75 гипермаркетов под вывеску «Гипер Лента» планируется завершить до конца 2026 года, что позволит компании занять 39% российского рынка гипермаркетов. Менеджмент прогнозирует, что по итогам 2026 года рентабельность по EBITDA объединённой группы составит не менее 7% за счёт коммерческой синергии, укрупнения объёмов закупок и перевода всех торговых точек на единую ИТ-платформу. При этом Лента, похоже, не собирается останавливаться. Выходили новости, что группа «Лента» вела переговоры о приобретении крупнейшего сибирского продуктового ретейлера «Мария-Ра». С учётом политики развития компании и роста долговой нагрузки на фоне новых приобретений, ждать дивидендов в ближайшее время не стоит. Ну, по крайней мере, мы их не ждем. Поэтому для дивидендного портфеля акции Ленты, на наш взгляд, не подходят, но в закрытом премиальном клубе акции Ленты мы держим в ростовом портфеле. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Акции «Лента» для дивидендного портфеля — подходит ли? Давайте разбираться
      3 285
    • Сколько акций нужно держать в портфеле: распределение под горизонт и риск

      Распределение активов: сколько акций нужно именно вам? Вообще конкретное распределение портфеля по классам активов будет зависеть не только от вашего горизонта, но и от других факторов – терпимости к риску, цели портфеля, наличия или отсутствия регулярных пополнений, их размера относительно размера портфеля и так далее. Мы сейчас как раз в нашем премиальном закрытом клубе занимаемся разбором портфелей для наших новых членов клуба, и зачастую бывает так, что при одинаковом длинном горизонте инвестирования, например, в 15 лет, портфели инвесторам подходят разные. Кстати, коллеги, набор в наш премиальный закрытый клуб скоро завершится. Поэтому если вам интересно не просто следить за рынком, а понимать, что делать в портфеле с конкретными компаниями, понимать, как грамотно построить портфель, чтобы он помогал решать ваши задачи, а не мешал, приглашаю вас в наш закрытый клуб Invest Assistance. Там мы ведем сразу несколько клубных портфелей — дивидендный, ростовой, агрессивный, облигационный и криптопортфель и помогаем членам нашего клуба выстроить стратегию, подходящую именно им. Объясняем на пальцах как управлять портфелем, когда покупать акции и облигации, когда их продавать и что делать, чтобы ваш портфель приносил вам желаемую доходность. Сейчас присоединиться можно по новому базовому тарифу всего за 2990 рублей в месяц. Поэтому пользуйтесь возможностью. Следующий набор может быть нескоро и не факт, что короткий месячный тариф будет еще доступен. А если говорить про усредненного долгосрочного инвестора, то, скорее всего, большинству подойдет распределение 60/40, когда 60% портфеля отводится на акции, а 40% на облигации. Часть может быть также в золоте и кэше – до 10% портфеля. Но точные параметры лучше все же подбирать под личные вводные, потому что вариативность на самом деле большая – кому-то и 80% акций в портфеле подойдет, а кому-то и 40% акций будет много. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Сколько акций нужно держать в портфеле: распределение под горизонт и риск
      3 250
    • Стоит ли держать акции Сбера при таргете 390 рублей? Разбор

      Сбер: рекордная прибыль, растущий портфель и новые риски Сербанк представил отчетность за 9 месяцев по РСБУ и отчет вышел достаточно крепким. Чистая прибыль выросла на 18,2% до 1,5 трлн рублей, показатель ROE составил 23%. Процентные доходы выросли на 24,1%, но комиссионные просели на 0,8% из-за изменений в тарификации. Стоимость риска составила 1,4% без учета валютной переоценки. Кредитование растет: корпоративный портфель вырос на +6,6% с начала года, розничный на+10%. В Ипотеке и автокредитах – всплеск перед изменением льготных госпрограмм. Качество совокупного кредитного портфеля остается относительно стабильным: доля просроченной задолженности составила 3,0%. Операционная эффективность остается высокой: соотношение CIR составило 26%. Средства физлиц выросли на 4,6% до 34,7 трлн. рублей. На операционном уровне тоже все достаточно стабильно: Число активных розничных клиентов 110,7 млн., количество ежемесячных пользователей Сбербанк Онлайн составляет 84,7 млн. Поэтому на перспективы инвестирования в Сбер мы продолжаем смотреть с оптимизмом. Однако с учетом текущей низкой стадии цикла стоит иметь ввиду, что в банковском секторе сейчас есть некоторые скрытие риски из-за проблемных заемщиков вроде Самолета. Поэтому в будущем за подобными историями стоит внимательно следить, так как они чреваты ростом стоимости риска и наращиванием резервов. Тем не менее, с учетом сильной опубликованной Таргет по акциям Сбера остается без изменения – около 390 рублей за акцию на горизонте года. А посмотреть таргеты по другим акциям российского рынка можно как всегда на нашем сайте investassistance.ru. Пользуйтесь, коллеги, это совершенно бесплатно. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Стоит ли держать акции Сбера при таргете 390 рублей? Разбор
      2 807
    • Что выбрать новичку: акции или фьючерсы?

      Акции или фьючерсы: почему новичкам лучше начать с акций Вообще, если у вас сейчас есть такой вопрос, то пока ничего выбирать не надо и стоит все же сначала подучиться. Во-первых, и сам скальпинг – очень рискованная штука, и статистически на длинном горизонте 95% скальперов проигрывают по доходности депозитам. Причем это в лучшем случае. В худшем – можно и капитал обнулить за счет высокорискованных сделок. Во-вторых, во фьючерсах из-за эффекта встроенного плеча риски получить убытки будут только мультиплицироваться, и лезть в них без понимания их работы все же не стоит. Но если абстрагироваться от этого, то акции, конечно, проще: вы владеете бумагой, нет экспирации, нет встроенного плеча. Правда, для работы без плеча нужен определенный капитал, и есть нюансы по тем же налогам, но они в любом случае будут несколько проще торговли во фьючерсах. Если же говорить про них, то надо понимать их виды – расчетные или поставочные, вечные или с экспирацией к определенной дате. Надо понимать вещи типа контанго или бэквордации, понимать, что тот же вечный фьючерс при определенных условиях могут конвертнуть в срочный, и когда стоит роллировать позицию, а когда нет. Плюс, безусловно, стоит помнить, что во фьючерсах есть встроенное плечо. С одной стороны, это может быть плюсом – маржи хватит на позицию в разы больше капитала, а ликвидность в некоторых фьючерсах выше. Но с другой – при неаккуратном использовании вполне можно влететь в маржин-колл, и убыток может запросто обнулить ваш депозит. Поэтому при всех удобствах фьючерсов – это в первую очередь инструмент с повышенными рисками, и новичкам, на наш взгляд, туда лезть категорически не стоит. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Что выбрать новичку: акции или фьючерсы?
      1 951
    • Сбываются ли прогнозы брокеров? Разбираем механику и задержки

      Почему прогнозы брокеров не сбываются: допущения и внешние шоки Прогнозы любого брокера – это аналитика, а не гарантия. Там сидит такая же команда аналитиков, как и у нас. Изучает макро, рыночную конъюнктуру, отчеты компании и строит на их основании оценочные модели мультипликаторным подходом и методом дисконтирования денежных потоков. Модель – это по сути математика. Цифры и формулы. Формулы у всех одинаковые, а цифры – это набор допущений: что говорит менеджмент компании, что прогнозирует аналитик, что содержится в отчетах. То есть это некие вводные, которые, во-первых, могут быть интерпретированы неправильно из-за человеческого фактора и, соответственно, неправильно введены в модель. А во-вторых, вводные могут меняться. Ждем мы, например, определенный уровень спроса нефти в мире и определенный уровень добычи – и у нас есть некоторая ожидаемая средняя цена реализации нефти. Но тут у Ирана и Израиля случается конфликт, Ормуз перекрыт, часть мировых поставок под угрозой – и вот уже оказывается, что та цена нефти, которую все закладывали в модели в начале 2026 года, неверная, а фактическая цена и крэк-спред вообще другие. Дальше аналитики начинают оценивать вероятность по срокам перекрытия Ормуза и дефициту на рынке нефти, другие факторы и пересматривают вводные, которые вводятся в анализ какой-нибудь Роснефти. Таргет по акциям пересчитывается, и вы через какое-то время видите, что таргет уже другой. То же самое и с дивидендами, потому что очевидно, что при нефти по 90 долларов за баррель и при нефти в 60 долларов за баррель и прибыль, и дивиденды нефтяников будут совершенно разными. Вот это стоит понимать и не считать, что если где-то у брокера написано, что в следующем году компания заплатит столько-то дивидендов, она действительно именно столько и заплатит. Может, и так будет, а может, и будет вообще другая цифра – как в плюс, так и в минус от написанной. Просто надо понимать, что заложено в расчет, какие данные. И тогда при их изменении вы будете понимать, насколько в будущем скорректируется этот прогноз. Причем отмечу еще одну важную вещь – брокеры – это большая организация, которая не может на выходе каких-то важных новостей сесть и за полчаса пересчитать таргет. Там есть определенные длительные процедуры, и зачастую корректировка прогнозов случается через пару месяцев после соответствующего события. Небольшие аналитические команды в этом плане гораздо более гибкие, и у нас, например, было много прецедентов, когда мы пересматривали таргет буквально через час после выхода новостей о соответствующих событиях, даже если эти события происходили глубоким вечером или на выходных. Аналитические команды брокера, естественно, пересматривать таргет в десять часов вечера на выходе корпоративных событий не будут. Ну и если хотите следить за рынком вместе с нами более системно — приглашаю вас в закрытый клуб Invest Assistance. Там мы ведем несколько инвестиционных портфелей, разбираем важные события, IPO и проводим вебинары, а участники могут задавать экспертам свои вопросы. И главное – у нас собрана огромная база собственных вебинаров по рынку и оценке различных инструментов, и вы сами сможете оценивать, до какой степени те или иные прогнозы, на ваш взгляд, реальны. Сейчас впервые появился базовый тариф всего за 2990 рублей в месяц, поэтому можно попробовать клуб и посмотреть, подходит ли вам такой формат. Присоединяйтесь. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Сбываются ли прогнозы брокеров? Разбираем механику и задержки
      1 346
    • Почему акции ВИ.ру выросли на 15% за две недели?

      ВИ.ру – хорошо идёт 30 сентября на большом эфире по рынку преподнесли на блюдечке инвестиционную идею – акции ВИ.ру. С того момента акции выросли на ≈15% всего за 2 недели. А как отработала формация – см. график. Выход из нисходящего канала → ретест верхней границы нисходящего канала → рост. При этом за эти две недели были и события, которые могли выбить вас из позиции: • обратный выкуп акций не для погашения, а для долгосрочной мотивации сотрудников; • выплата дивидендов единственному акционеру (многие подумали, что опять НА-ДУ-ЛИ). Но мы всё вовремя подсветили и развеяли ваши сомнения. Кто всё это прошёл вместе с нами – респект. При этом кто не жадный и заходил в краткосрок, можно, в принципе, фиксировать прибыль. Да, потенциал роста при этом ещё есть, но сами видите, какой сейчас рынок. Рост до 88 рублей вполне может быть логичным – с целью закрыть июльскую шпильку. Но, сами понимаете, вероятность коррекции по мере роста возрастает. При этом, посмотрев наш эфир и вложив всего 100 тысяч рублей, вы могли заработать на 4 месяца доступа в наш закрытый клуб (учитывая налог) Кто применил нашу аналитику и заработал – поздравляем! А кто не смог – не расстраивайтесь, читайте нас внимательно, и в будущем ещё будут эфиры с такими инвестиционными идеями. ▫️ [Мой канал в Max](https://max.ru/id366518954571_biz) ▫️ [Мой канал в Telegram](https://t.me/+gq5aKGSUM8k2MmVi) ▫️ [Мой канал в Mondiara](https://i.mondiara.com/i/c/Invest_Assistance) ▫️ [Мои статьи на Mondiara News](https://news.mondiara.com/categories/172) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Почему акции ВИ.ру выросли на 15% за две недели?
      539
    • Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
      Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
    • Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
      Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
    • До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
      До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
    • «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
      «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
    • Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
      Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
    • Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
      Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
    • Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
      Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
    • Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
      Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
    • Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
      Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
    • Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
      Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
    • Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
      Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
    • Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
      Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
    • Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
      Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
    • Трамп заявил о необходимости проведения выборов на Украине
      Трамп заявил о необходимости проведения выборов на Украине
    • «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
      «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
    • Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
      Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
    • США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
      США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
    • Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
      Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
    • Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
      Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
    • Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
      Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
    • Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
      Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
    • Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
      Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
    • Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
      Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
    • Песков: Трамп не направлял поздравительную телеграмму Путину в честь дня рождения. Об этом пресс-секретарь президента РФ сообщил, отвечая на вопрос «Интерфакса»

    • Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
      Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
    • США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
      США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
    • Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
      Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
    • Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
      Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
    • Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
      Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
    • Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
      Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
    • Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
      Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
    • Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
      Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
    • Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
      Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
    • Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
      Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
    • Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
      Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
    • Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
      Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
    • Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
      Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
    • США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
      США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
    • Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
      Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
    • Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана
      Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана

    Вы уверены, что хотите выйти из аккаунта?