Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Вернёт ли погашение облигаций интерес инвесторов к акциям «Делимобиля»

3 015

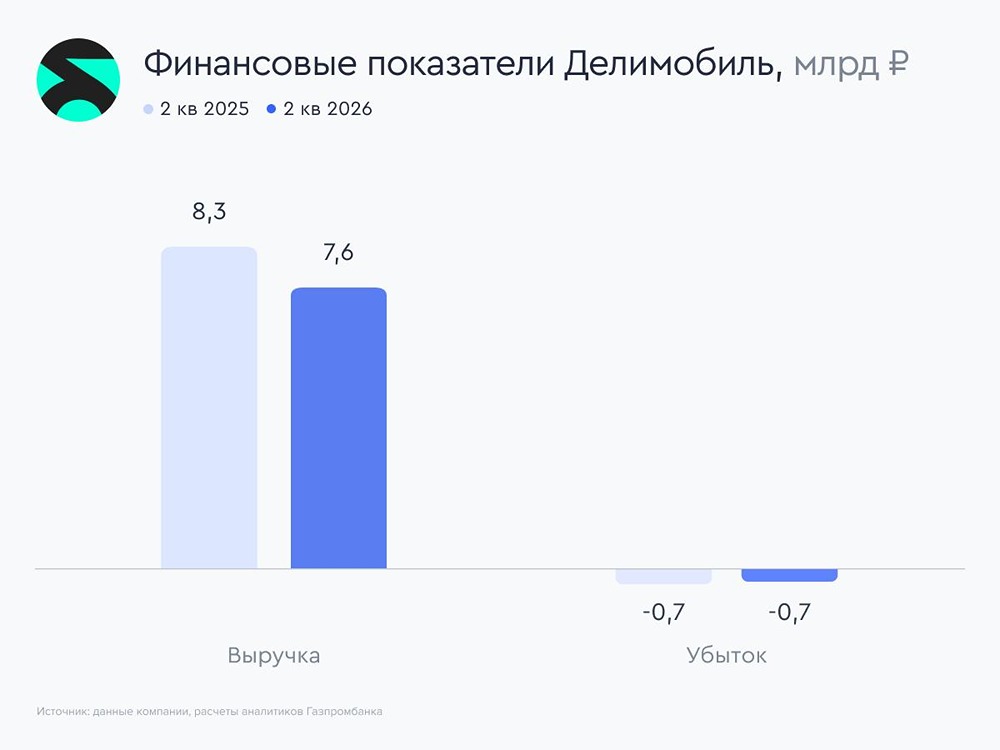
Делимобиль нарастил операционную прибыль во втором квартале Делимобиль раскрыл финансовые результаты за второй квартал и первое полугодие 2026 года. Финансовые показатели Выручка за второй квартал 2026 года снизилась на 9% г/г, но выросла относительно первого квартала текущего года на 14% и составила 7,6 млрд рублей. Операционная прибыль во втором квартале выросла на 33% г/г, до 0,8 млрд рублей, и увеличилась на 56% г/г по итогам первого полугодия (также 0,8 млрд рублей). EBITDA во втором квартале снизилась на 12% г/г, но выросла относительно первого квартала текущего года на 65%, достигнув 1,5 млрд рублей. Чистый убыток во втором квартале сохранился на уровне 0,7 млрд рублей, при этом по итогам первого полугодия убыток сократился до 1,7 млрд рублей после убытка 1,9 млрд рублей за шесть месяцев 2025 года. Свободный денежный поток за шесть месяцев 2026 года увеличился на 47% г/г, до 3,8 млрд рублей, на фоне роста чистого операционного денежного потока. Соотношение «Чистый долг / EBITDA» достигло 5,8х против 4,8х годом ранее на фоне снижения EBITDA. [Взгляд аналитиков Газпромбанка](https://gazprombank.investments/catalog/instrument/59178/price) В условиях крайне неблагоприятной рыночной конъюнктуры (проблемы с геолокацией, перебои с работой мобильного интернета, рост цен на топливо, а также рост лизинговых ставок) Делимобиль сфокусировался на повышении операционной эффективности и региональной диверсификации бизнеса. В результате во втором квартале количество проданных минут на автомобиль выросло на 31% г/г, при этом выручка на автомобиль выросла на 10% кв/кв, EBITDA на автомобиль — на 68%. Делимобиль рассчитывает выйти на чистую прибыль уже в третьем — четвертом квартале текущего года. Реализация данного сценария может вернуть интерес инвесторов к акциям компании. Аналитики Газпромбанка полагают, что в среднесрочной перспективе динамика котировок акций Делимобиль будет также зависеть и от прохождения выплат по публичному долгу (в начале сентября компания должна погасить четвертый выпуск корпоративных облигаций на сумму 3,1 млрд рублей). Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Газпромбанк Инвестиции [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / ДЕЛИМОБИЛЬ - прогноз цены акций, аналитика и мнения - MONDIARA

    • Акции «Делимобиля» неинтересны, облигации опасны — долг растёт, убытки остаются

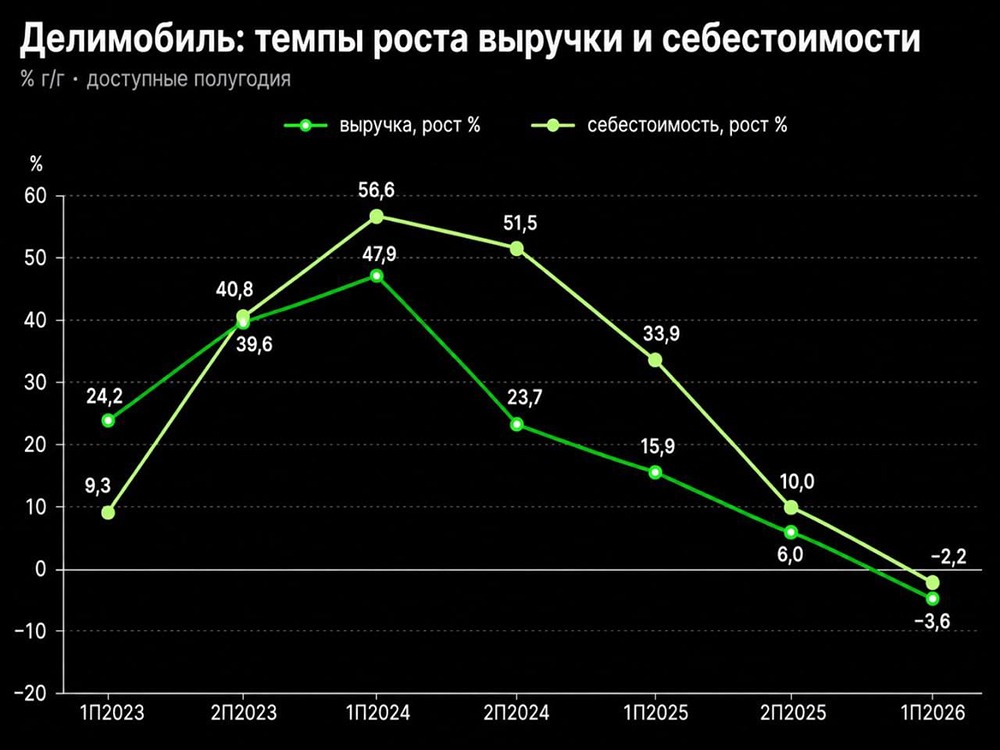
      Рыночная доля растёт, а убытки не уходят В первой половине 2026 года отечественный рынок каршеринга впервые в своей истории столкнулся со спадом. Давайте на этом фоне рассмотрим перспективы Делимобиля, опираясь на свежий фин. отчёт за 6 мес. 2026 года. Выручка компании сократилась на -3,6% (г/г) до 14,1 млрд руб., что обусловлено как сокращением автопарка (-12% г/г до 26,9 тыс. машин), так и снижением спроса на каршеринговые услуги в столице. Москвичи стали реже открывать приложения каршеринговых сервисов по двум причинам: ▫️ Постоянные перебои в работе мобильного интернета. ▫️ Рост тарифов, к которым столичные пользователи особенно чувствительны из-за развитой системы общественного транспорта и такси. В то же время по динамике выручки результаты компании выглядят лучше рынка, который в отчётном периоде сократился на -9,9% (г/г). На этом фоне Делимобиль нарастил рыночную долю с 40% до 46%. В то время как основные конкуренты в лице Яндекс Драйва (Яндекс) и Ситидрайва (Сбер) перестали агрессивно расширять автопарк — судя по всему, их менеджмент поставил на паузу агрессивный рост и ждёт более низкий «ключ», даже несмотря на глубокие карманы материнских компаний. Показатель EBITDA сократился на -5,6% (г/г) до 2,4 млрд руб. Давление на доходы со стороны снижающейся выручки, безусловно, было очевидным, однако компания сделала ставку на операционную эффективность. В частности, запуск собственных СТО в ключевых городах стал важным шагом, позволившим сдерживать рост расходов и управлять издержками на ремонт. Понятное дело, что всем этим инициативам нужно время, чтобы принести хоть какой-то ощутимый финансовый эффект. И пока операционные улучшения только начинают работать, их, конечно же, не хватает, чтобы перекрыть груз процентных платежей, да ещё и на фоне падающих доходов. В итоге отчётный период Делимобиль завершил с чистым убытком в 1,7 млрд руб., против 1,9 млрд годом ранее. Да, с формальной точки зрения прогресс есть — убыток сократился, но компания по-прежнему глубоко убыточна, т. к. внушительные фин. расходы продолжают давить на итоговый результат. Долговая нагрузка по показателю NetDebt/EBITDA за полгода увеличилась с 4,8х до пугающих и критических 5,8х (!!). Несмотря на то что эмитент распродает автомобили, чистый долг продолжает расти — как в абсолютном значении, так и по отношению к операционным доходам. В мае Делимобиль успешно погасил два облигационных выпуска на общую сумму около 6 млрд руб., хотя у рынка были опасения, что запахло дефолтом. А уже в октябре Делимобилю предстоит найти ещё 3,3 млрд руб., чтобы погасить очередной выпуск — флоатеры RU000A109TG2. Правда, в этом году проблем с поиском этих денежных средств быть не должно — мажоритарный акционер Винченцо Трани предоставил компании кредитную линию в размере 10 млрд руб., из которых на текущий момент израсходовано только 2 млрд руб., поэтому есть возможность спокойно погасить этот октябрьский облигационный выпуск. А вот на 2027 год запланировано погашение двух облигационных выпусков совокупным объёмом 6 млрд руб. И здесь акционерных средств уже может не хватить. А если в стране ещё и усилится топливный кризис, то компания может столкнуться с ещё большими трудностями. Многочасовые очереди на АЗС приводят к простою автомобилей, что не позволяет компании эффективно управлять автопарком. Если эта ситуация усугубится, то компания столкнётся с чувствительной просадкой в операционных доходах. Простой автомобиля без топлива генерирует нулевую выручку, но требует ровно тех же затрат на лизинг и страховку. Акции Делимобиля сегодня остаются классическим заложником геополитики. Эскалация внешнего давления напрямую транслируется в перебои с интернетом и горючим, а высокие ставки делают обслуживание 5х долга непосильной ношей. В этом контексте акции компании неинтересны для покупки, а облигации — опасны. По крайней мере, вплоть до появления чётких позитивных драйверов, которых пока на горизонте нет. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Юрий Козлов](https://t.me/invest_or_lost/8251) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Делимобиля» неинтересны, облигации опасны — долг растёт, убытки остаются
      3 444
    • Делимобиль признаёт ошибки: как компания планирует вернуться в игру

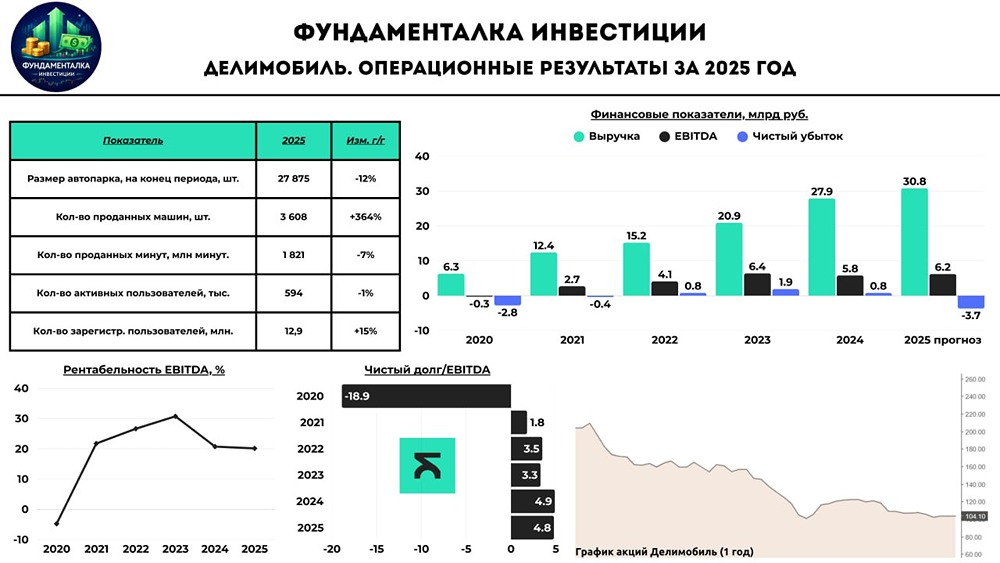
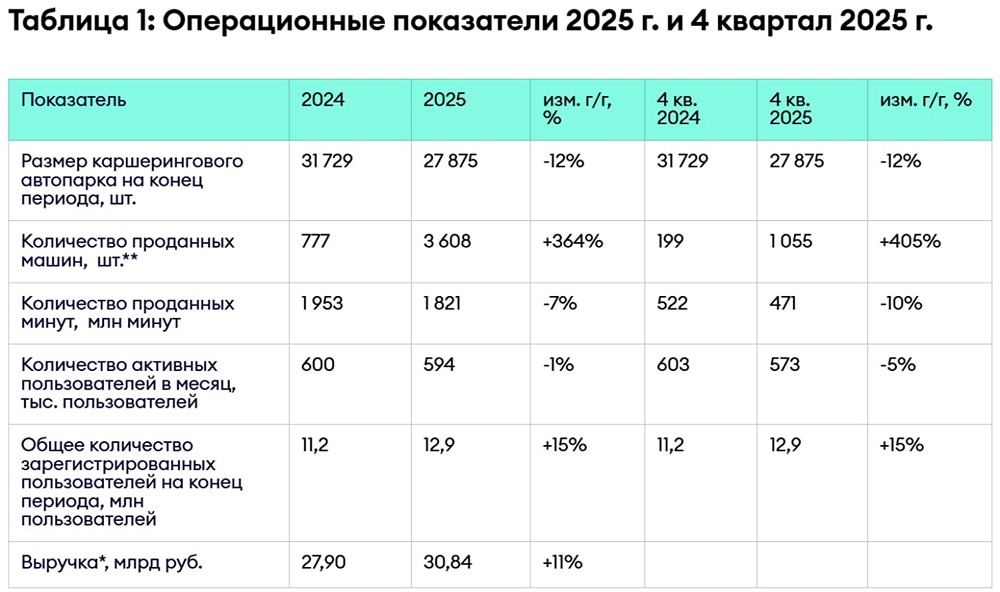
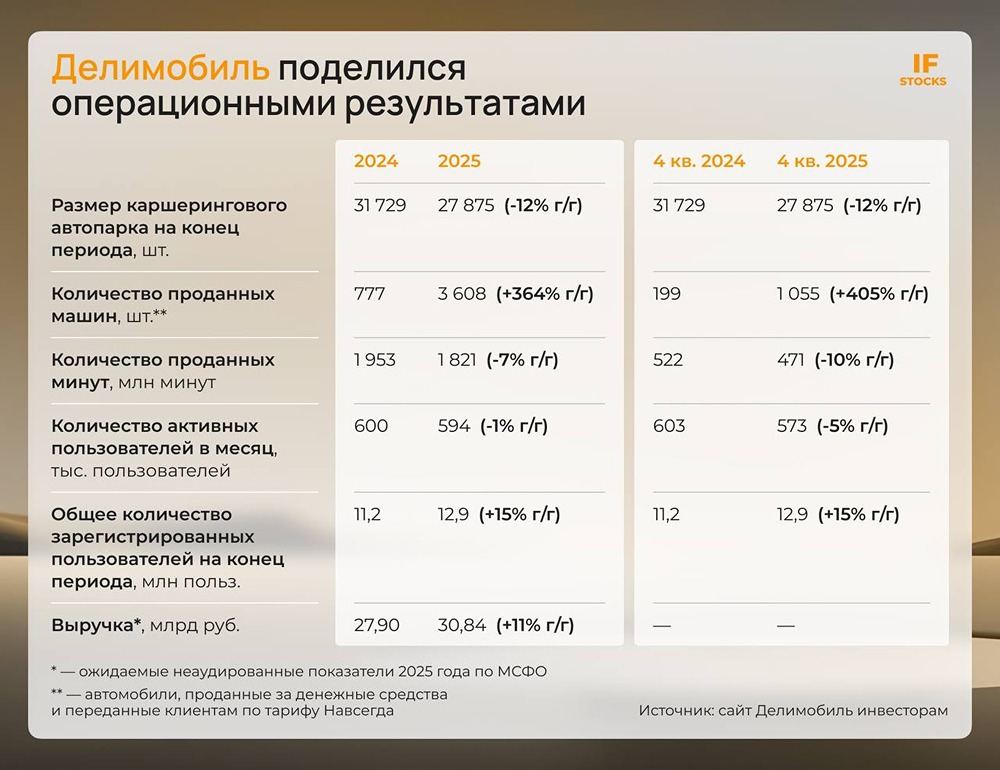
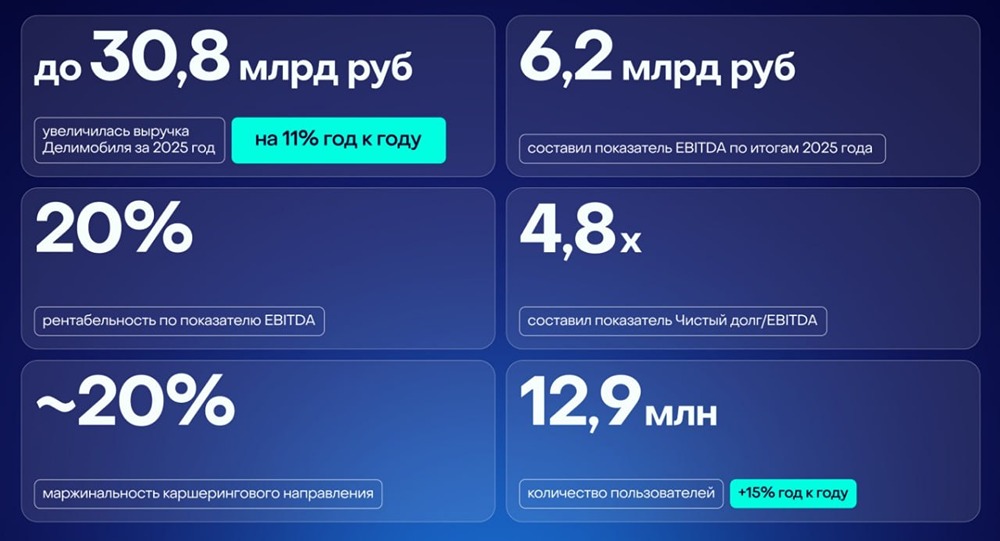
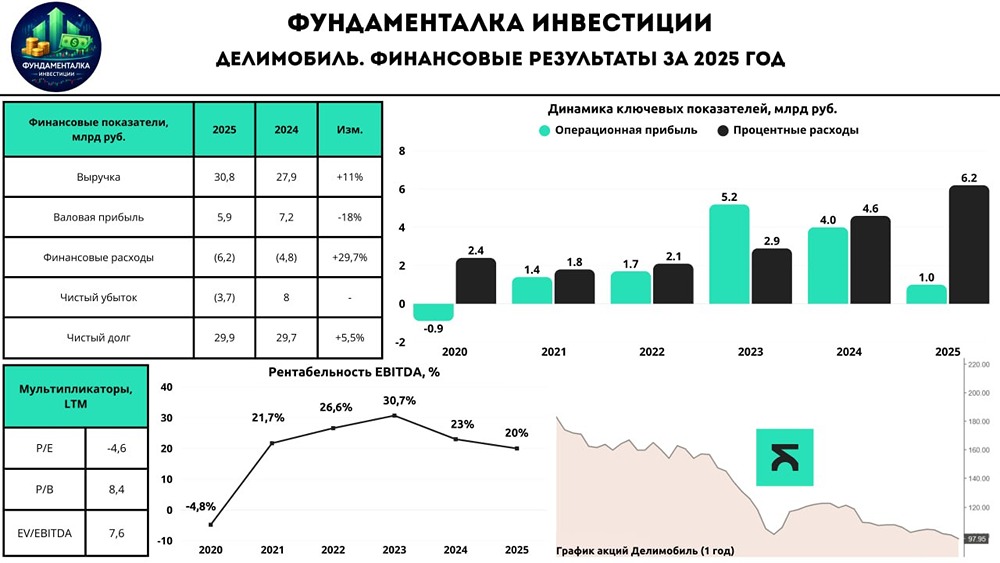
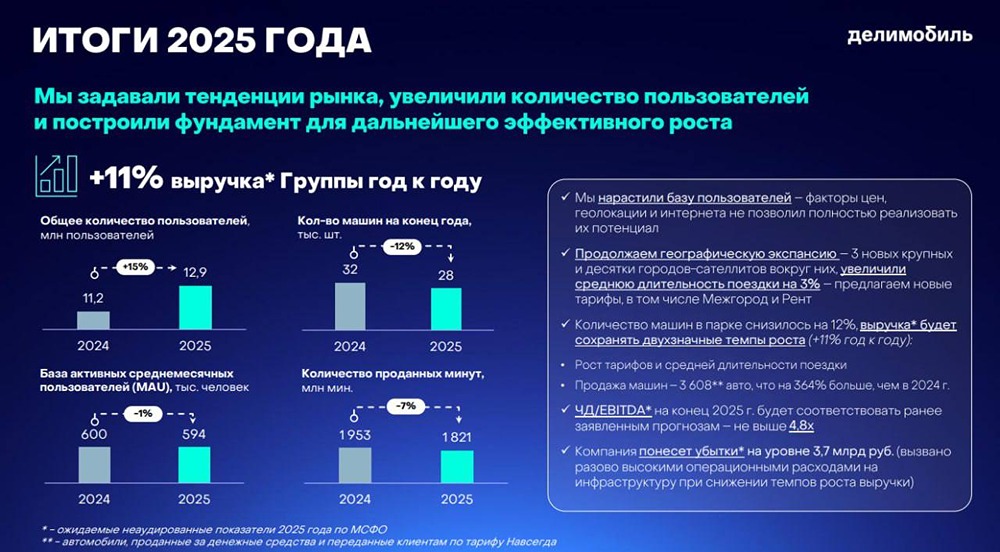
      Сегодня мы обсудим операционные результаты Делимобиля, крупнейшего оператора каршеринга в России, за 2025 год. Прогноз выручки: За 2025 год выручка Делимобиля должна составить 30,8 млрд рублей, что на 11% больше, чем в прошлом году. Рост достигнут за счет увеличения стоимости минуты поездки, сохранения числа активных пользователей (594 тысячи человек) и высокого спроса на услуги. - Продажи минут снизились на 7% год к году. - Количество проданных автомобилей выросло с 777 до 3608 штук. Финансовые ожидания: - EBITDA составит 6,2 млрд рублей. - ND/EBITDA — не более 4,8x при чистом убытке около 3,7 млрд рублей. Руководство прогнозирует улучшение рентабельности в 2026 году благодаря снижению ключевой ставки, оптимизации расходов и сокращению времени на ремонт. Текущая ситуация: На конец первого полугодия 2025 года чистый долг компании достиг 30,9 млрд рублей. Несмотря на снижение ключевой ставки, ND/EBITDA останется около 4,8x. Убытки составили 1,9 млрд рублей в первом полугодии и прогнозируются на уровне 1,8 млрд рублей во втором. ❗️Основные проблемы: - Высокая ключевая ставка. - Перебои с интернетом у пользователей. - Ошибочная стратегия, ориентированная на сегмент «Комфорт», что сдерживало рост спроса. Корректировка стратегии: В ноябре 2024 года компания признала ошибки и сменила фокус на эконом-класс, чтобы снизить издержки и вернуть клиентов. Весомый вклад в повышение доходности внесет открытие собственных станций технического обслуживания (СТО), обслуживающих более 90% парка. Также компания войдет в «белый список», что обеспечит стабильную работу приложения даже при слабом интернет-соединении. Итог: За последний год акции Делимобиля подешевели более чем на 50% из-за высокой ключевой ставки, перебоев с интернетом и неудачной стратегии. Однако компания предпринимает шаги по улучшению ситуации: оптимизирует расходы, повышает эффективность и рассчитывает на восстановление маржинальности в 2026 году. В 2025 году рынок каршеринга вырос до 88 млрд рублей (с 62 млрд рублей годом ранее). К 2028 году он может достичь 234 млрд рублей. Делимобиль имеет потенциал для роста, но ему необходимы благоприятные условия. Финансовый отчет компании ожидается 12 марта, где будут подробно раскрыты перспективы развития. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) приложение в App Store [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) приложение в Google Play Источник: Фундаменталка

      Делимобиль признаёт ошибки: как компания планирует вернуться в игру
      3 338
    • Парадоксы каршеринга: «Делимобиль» теряет пользователей, но минуты проката растут

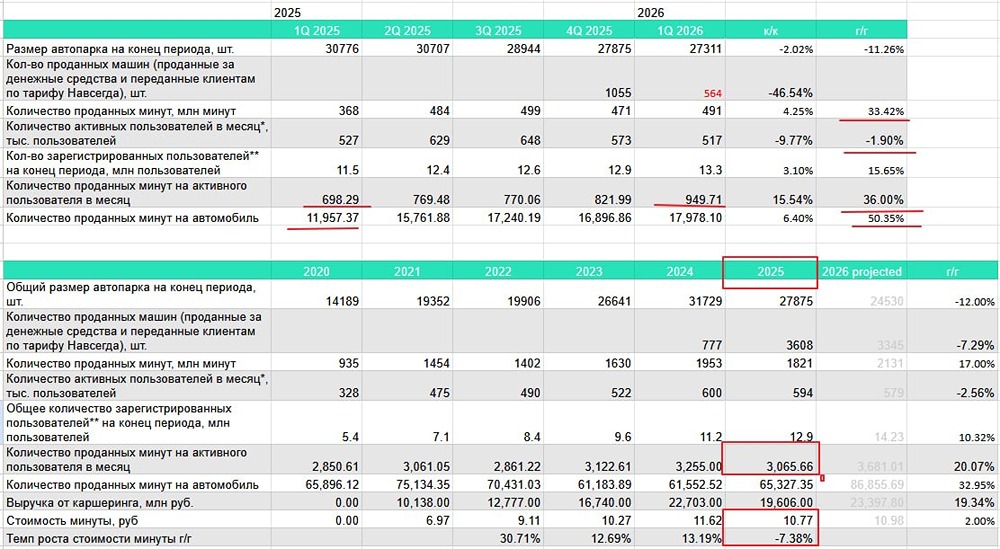
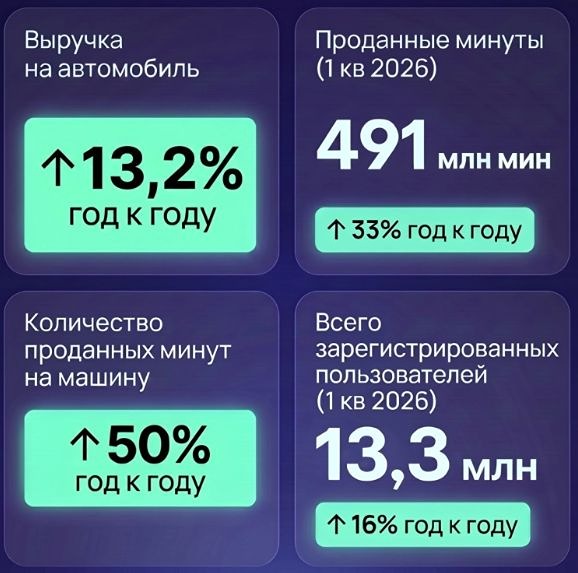
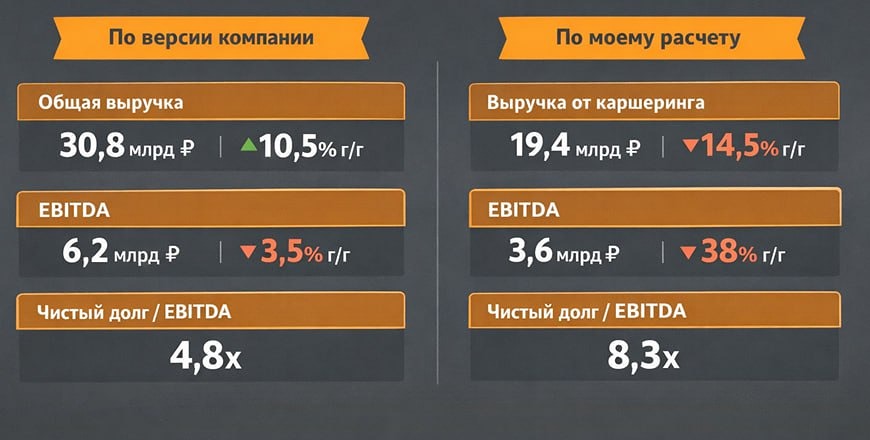
      Делимобиль отчитался за 1 квартал 2026 года: переход на эконом с комфорта работает, но с оговорками. Посмотрела операционный отчет Делимобиля за 1 квартал 2026 года и попыталась оценить, есть ли прогресс в новой стратегии и чего можно ожидать от компании дальше. Что в отчете: • Автопарк на конец года — 27,3 тыс. шт. (-11,3% г/г) • Активные пользователи в месяц — 517 тыс. (-1,9% г/г) • Проданные минуты — 491 млн (+33,4% г/г) • Минуты на активного пользователя — 950 (+36% г/г) • Минуты на автомобиль — 17 978 (+50% г/г) • Продано машин — 564 шт. (данные поквартально в прошлом году не публиковались) Формально — видим разворот. Минуты растут на треть год к году, и в поквартальной динамике тоже наблюдается прогресс (+4,25% к/к), хотя первый квартал у компании традиционно самый слабый. Причем растет и количество минут на активного пользователя, и количество минут в пересчете на одну машину. И это в условиях, когда компания массово выводила машины из рынка и распродавала автопарк. Но количество активных пользователей сокращается, а не растет, как в поквартальном, так и в годовом сопоставлении. То есть потеря 11% автопарка сделала услуги Делимобиля неудобными для части их аудитории, и они бросили пользоваться услугами компании. А это означает потерю доли рынка в пользу других игроков, потому что вряд ли все эти люди в принципе бросили пользоваться услугами каршеринга. По сути, оставшиеся машины обслуживают более лояльную аудиторию, которая ездит дольше. Средняя длительность поездки выросла на 34%. Но это не столько рост спроса, сколько естественное следствие того, что компания продала каждый 11-й автомобиль, а более редкие и дорогие (в сегменте «Комфорт») убрала, сместив фокус на эконом в качестве антикризисной меры. И это смещение фокуса не прошло даром, потому что несмотря на тот факт, что оставшиеся пользователи стали ездить дольше и машины вроде как меньше простаивают, эффект на финансовые результаты компании может быть не таким позитивным. Если рассчитывать стоимость минуты, то в 2025 году компания первый раз за длительный период времени была вынуждена снизить стоимость минуты на 7,4% г/г, а не наращивать, как раньше. То есть это увеличение активности — прямое следствие того, что и в экономе в принципе более дешевые тарифы, и компания дополнительно явно предоставляла скидки, чтобы мотивировать аудиторию пользоваться услугами компании чаще. И в итоге получается, что пользователи пользуются автомобилями Делимобиля чаще, ремонт автомобилям будет нужен чаще, и износ будет больше, а в плане денег — я вчера моделировала, и у меня получилось, что при тех тенденциях, что мы наблюдаем, выручка каршеринга в этом году вырастет всего на 19%, но при этом из-за более низкой рентабельности сегмента эконом EBITDA вырастет скромнее, и общего финансового эффекта для разворота все же не хватит. В части продажи машин компания указывает, что в 1 квартале было продано 564 автомобиля. Это продолжение стратегии распродажи парка ради ликвидности. Напомню, в 2025 году продали 3608 машин (+364% г/г), что искусственно поддерживало выручку, но уничтожало будущие доходы от аренды. Тенденция сохраняется: компания продолжает съедать свой основной актив. Винченцо Трани в комментарии делает акцент на снижении ключевой ставки: «существенная часть обязательств привлечена по плавающей ставке, поэтому ожидаем положительный эффект». Но давайте честно: проблема Делимобиля уже достигла таких размеров, что лично я пока не вижу, как они могут вылезти из нее без достаточно крупной допэмиссии для радикального снижения долговой нагрузки. Ну или без длительного в несколько лет длиной периода мягкой денежно-кредитной политики и очень низких ставок по кредитам. По отчету за 2025 г. ND/EBITDA по стандартному расчету — 8,3×, а ICR — меньше 0,6×. Ставка может снизиться с 21% до 14,5%, но расчетом платить все равно будет нечем. Поэтому, хотя отчет вроде и показывает сдвиг в операционке и намекает на то, что 2026-й год тут может быть несколько лучше, надежды на быстрый разворот, на мой взгляд, он все же не дает. Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: Investillion - про инвестиции

      Парадоксы каршеринга: «Делимобиль» теряет пользователей, но минуты проката растут
      3 317
    • Акции «Делимобиля» в перепроданности на всех ТФ — но падение продолжается

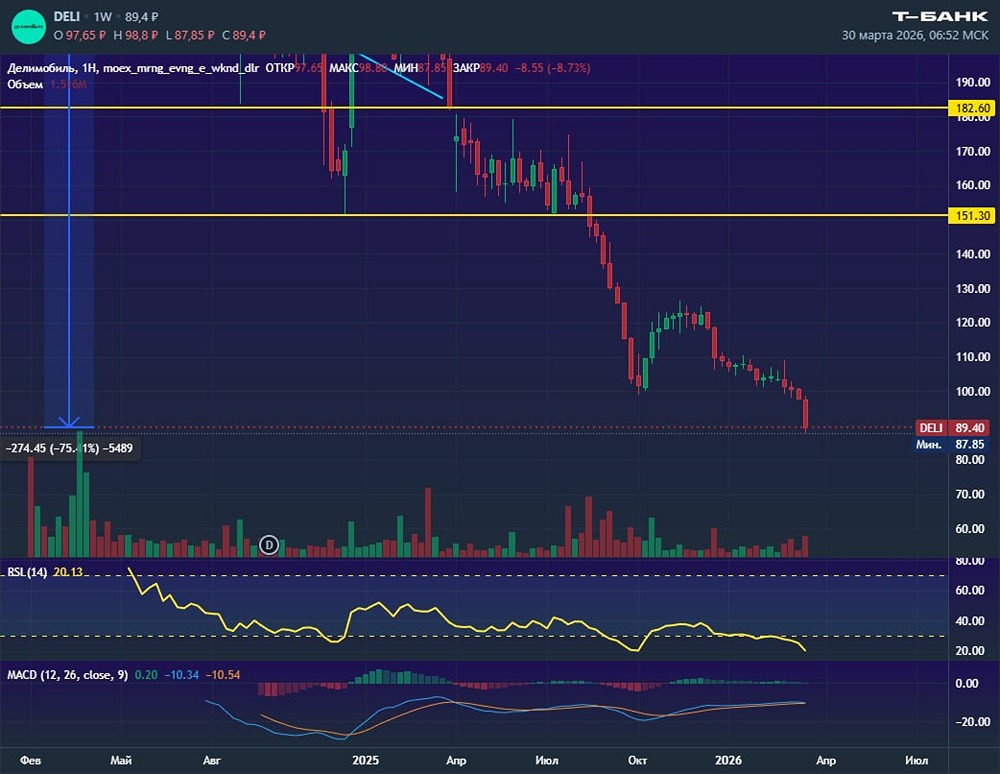
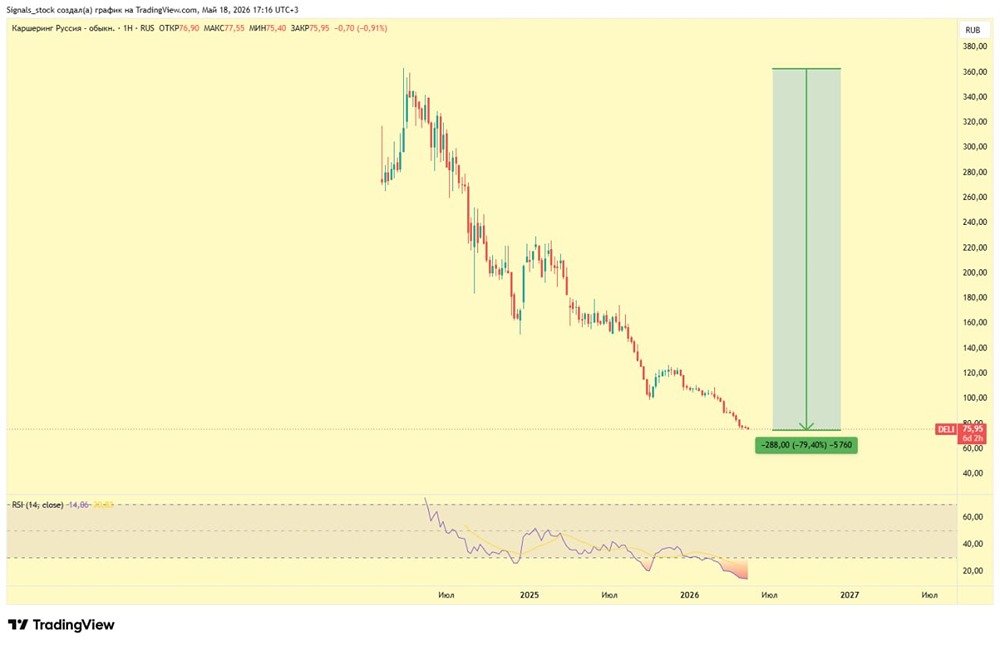
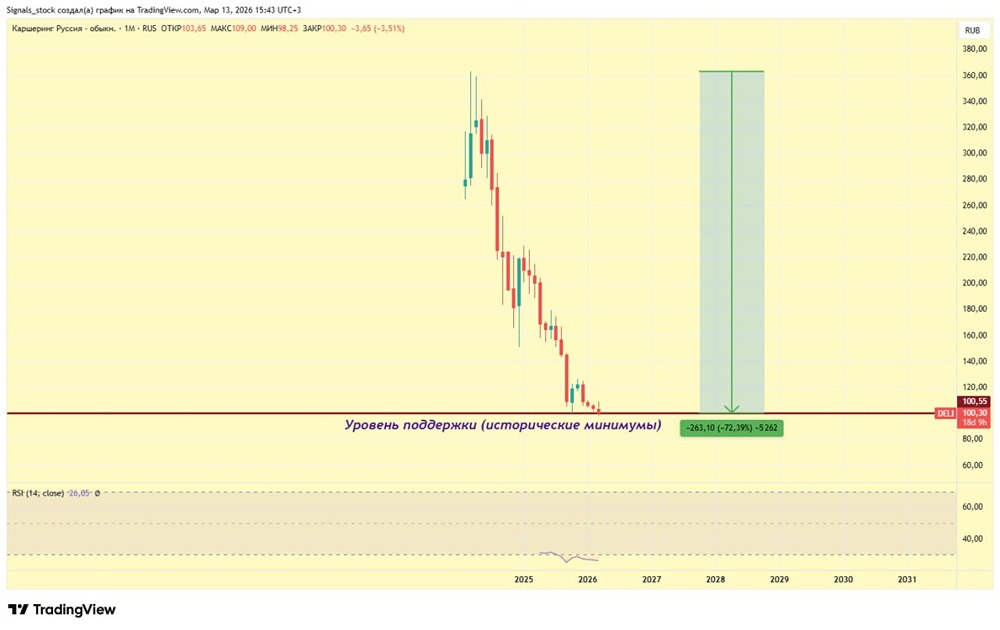
      🔻 Делимобиль продолжает погружение в бездну, вновь и вновь обновляя исторические минимумы. Вот тут-то мы, похоже, и познаем всю глубину глубин. На текущий момент падение от АTH составляет уже более 75%. Прошлую неделю закончили очень негативно, с явным намерением на продолжение. Правда, ушли в перепроданность уже на всех ТФ, что, однако, не помешает продолжать лить. Где тут будет остановка — можно только догадываться. Но я бы ждал тут новостей, судя по графику, они скоро будут. Не является индивидуальной инвестиционной рекомендацией Источник: Мысли Финансиста

      Акции «Делимобиля» в перепроданности на всех ТФ — но падение продолжается
      3 288
    • Акции Делимобиль: кризис каршеринга или шанс на возрождение? Анализ финансовых показателей 2025

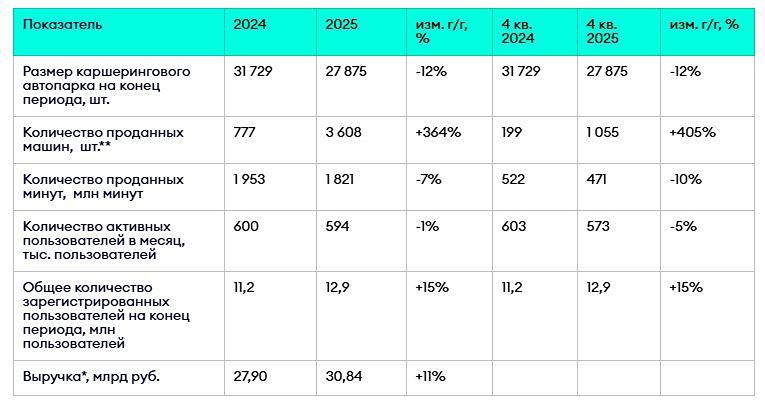
      Давайте заглянем в операционные результаты Делимобиля за 4 квартал и 12 месяцев 2025 года, так как компания помимо собственно результатов рассказала и про изменение стратегии в качестве меры по борьбе с кризисом. Что в отчёте: • Ожидаемая выручка за 2025 — 30,84 млрд руб. (+11% г/г) • Ожидаемая EBITDA за 2025 — 6,2 млрд руб. (+6,9% г/г) • Ожидаемый чистый убыток — 3,7 млрд руб. • Ожидаемый ND/EBITDA — до 4,8х • Размер автопарка на конец года — 27 875 авто (-12% г/г) • Продано минут — 1 821 млн (-7% г/г) • Активные пользователи (MAU) — 594 тыс. (-1% г/г) • Продажи машин — 3 608 авто (+364% г/г) • Зарегистрированные пользователи — 12,9 млн (+15% г/г) Отчёт продолжает тренд, который мы наблюдали весь 2025 год: компания сокращает автопарк, продаёт автомобили, чтобы получить денежный поток, но при этом операционная активность падает. Поэтому рост выручки на 11% — явно иллюзия. Он обеспечен не ростом каршеринговых услуг, а массовой распродажей автопарка (+364% к продажам машин). Фактически, компания жертвует будущими операционными доходами, чтобы закрыть текущие дыры в ликвидности. Операционные метрики, соответственно, стремительно ухудшаются: падают и минуты, и количество активных пользователей. Единственное, что выглядит хотя бы чуть-чуть позитивно — парк сократился на 12%, но минуты упали меньше, а это может означать, что загрузка оставшихся машин немного выросла. Это единственный позитивный момент, но он достигнут за счёт сокращения флота, а не роста спроса. В качестве антикризисной меры Делимобиль решил попытаться изменить стратегию: в ноябре 2025 года Делимобиль объявил о возврате к эконом-сегменту после фокуса на «Комфорте». Это признание того, что ценовая политика 2024–2025 годов оттолкнула часть аудитории. По словам менеджмента, в декабре 2025 – январе 2026 уже виден рост продаж минут на пользователя (+20%), но это пока лишь точечные данные. Долговая нагрузка даже по подсчетам компании остается критической: ND/EBITDA до 4,8х при убытках в 3,7 млрд рублей — это опасная зона. И есть вариант, что когда я буду это всё пересчитывать самостоятельно, я насчитаю более низкую EBITDA и более высокую долговую нагрузку, так как необходимые корректировки по моему мнению и по мнению компании зачастую выглядят несколько по-разному. Но в любом случае компания по-прежнему зависит от [рефинансирования](https://t.me/Investillion/1789), но доступ к дешёвому фондированию закрыт. Да, Винченцо Трани предоставил заём в 1,1 млрд рублей — это поддержка, но капля в море на фоне предстоящих погашений облигаций на 10+ млрд рублей в 2026 году. При этом из любопытного — Делимобиль объявил также о намерении рассмотреть вопрос о выкупе облигаций компании с рынка. Вероятно, объявление такой оферты будет способом поднять котировки облигаций, которые торгуются сейчас прилично ниже номинала, и способом снизить доходность по своим облигациям, чтобы иметь возможность перекредитоваться под более низкие ставки. Сейчас там доходность в некоторых выпусках космические 43-44% годовых и Z-спред в районе 27-28%. Поэтому я по-прежнему смотрю на Делимобиль с большой осторожностью как в акциях, так и в облигациях. Пока я не вижу для них пути выхода из кризиса, тем более, что от сокращения автопарка они начинают терять свою рыночную долю. Сам рынок каршеринга не растет, и речи о росте Делимобиля с прежними темпами роста даже близко не идет. Стратегия «эконом» может помочь вернуть часть пользователей, но маржинальность в этом сегменте ниже, а им и так ее сейчас отчаянно не хватает. Плюс это опять-таки не стратегия роста, а стратегия выживания и латания дыр. Но главное, конечно — это проблема долгов. Даже с учётом продажи машин и займа от Трани, в 2026 году потребуется рефинансирование, с которым проблемы, или реструктуризация долга, которая наверняка будет воспринята рынком крайне негативно. Поэтому [таргет](https://t.me/Investillion/1623) по акциям Делимобиля остается без изменения — около 95 рублей за акцию на горизонте года, но пока и от акций, и от облигаций Делимобиля, если честно, я бы держалась все же подальше. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) 👉 вот ссылка на канал: https://i.mondiara.com/i/c/delimobil_analytics Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Валюта расчёта - Ваши добрые мысли! Спасибо, что с нами! [M O N D I A R A](https://i.mondiara.com/) — ключевой инструмент для исследований, торговли, инвестирования и стратегического планирования на российском фондовом рынке Источник: Investillion - про инвестиции

      Акции Делимобиль: кризис каршеринга или шанс на возрождение? Анализ финансовых показателей 2025
      3 283
    • Почему изменилась оценка акций Каршеринг Рус?

      📣 Мнение Т-Инвестиции. Мы снижаем целевую цену акций Делимобиля с 130 до 90 рублей за бумагу. Недавно компания опубликовала отчет за 2025 год, который, на наш взгляд, оказался неудовлетворительным. 🔥 Почему мы пересмотрели целевую цену? В 2025 году компания получила чистый убыток из-за высоких финансовых затрат, вызванных высокой ключевой ставкой и ростом стоимости заимствований. Выручка за год увеличилась на 11% до 31 миллиарда рублей. Однако выручка от аренды выросла лишь на 7% по сравнению с предыдущим годом. Основным риском остается высокая долговая нагрузка, ограничивающая финансовую стабильность компании. ❗️ Свободный денежный поток остается отрицательным, и мы не ожидаем его восстановления в ближайшие годы. Не является индивидуальной инвестиционной рекомендацией Источник: t.me/t_analytics_official

      Почему изменилась оценка акций Каршеринг Рус?
      3 251
    • Эффективность растёт, но риски остаются: Делимобиль раскрыл итоги II квартала 2026 и планы экспансии

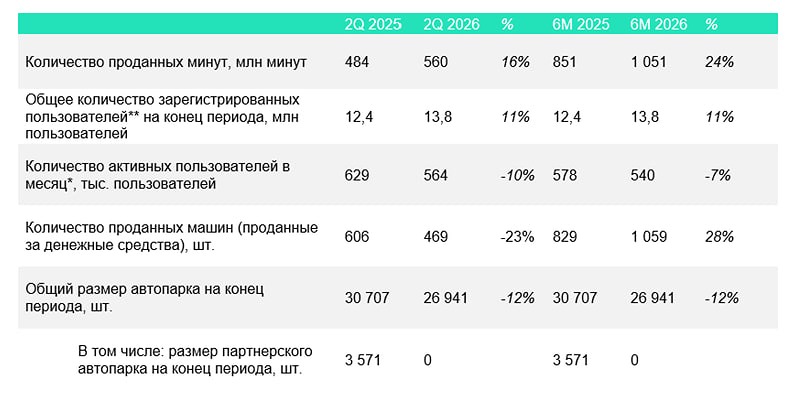
      Делимобиль отчитался за 2 квартал 2026 года: проблемы никуда не исчезли Давайте посмотрим, как дела у Делимобиля. Компания продолжает реализовывать стратегию сокращения автопарка и повышения эффективности использования каждой машины, и очень любопытно, куда это в итоге выведет. Что в отчете: ▫️ Автопарк на конец квартала — 26,9 тыс. автомобилей (-12,3% г/г; -1,4% к/к) ▫️ Активные пользователи в месяц — 564 тыс. (-10,3% г/г; +9,1% к/к) ▫️ Зарегистрированные пользователи — 13,8 млн (+11,3% г/г) ▫️ Проданные минуты — 560 млн (+15,7% г/г; +14,1% к/к) ▫️ Минуты на активного пользователя — 993 минуты (+29,0% г/г; +4,6% к/к) ▫️ Минуты на автомобиль — 20 786 (+31,9% г/г; +15,6% к/к) Отчет выглядит очень неоднозначно. С одной стороны, вроде показатели эффективности стали расти: растет и количество активных пользователей, и количество проданных минут, и коэффициенты типа минут на активного пользователя и минут на автомобиль. Причем это в условиях продолжения сокращения автопарка, то есть вроде как переход на тариф эконом привел к увеличению времени аренды. Компания также сообщает о снижении расходов на ремонт и обслуживание в расчете на одну проданную минуту на 33% благодаря собственной сети СТО и оптимизации закупок запчастей. Для бизнеса с огромным автопарком это действительно важный фактор, но, правда, меня терзают сомнения, что существенная часть сокращения этих расходов вызвана как раз именно сокращением автопарка, а не увеличением эффективности. При этом нельзя не обратить внимание на другую сторону медали. С одной стороны — часть автопарка стала выводиться отдельной строкой «в том числе размер партнерского автопарка». То есть, насколько я понимаю, это арендованные машины по сути, а не машины Делимобиля, и фактическое сокращение собственного автопарка гораздо более сильное. С другой стороны — несмотря на рекордное число зарегистрированных пользователей, активная аудитория остается ниже прошлогоднего уровня (-10,3% г/г). Да, по сравнению с первым кварталом она выросла, но сезонность для каршеринга здесь играет очень большую роль: второй квартал традиционно значительно сильнее первого. Поэтому годовая динамика, на мой взгляд, пока остается более показательным ориентиром, и она демонстрирует, что часть аудитории Делимобиль потерял в связи с сокращением автопарка, а другая либо сократила потребление услуг каршеринга, либо ушла к конкурентам. Получается, что компания продолжает зарабатывать прежде всего за счет того, что оставшиеся пользователи ездят значительно дольше и интенсивнее. Средняя продолжительность поездок выросла на 17%, количество поездок на один автомобиль — на 12%, а утилизация автомобиля — на 34%. Иными словами, стратегия эконом-каршеринга продолжает работать именно в части повышения загрузки автопарка. Но фундаментально это не решает главную проблему компании. Более интенсивная эксплуатация автомобилей неизбежно ускоряет их износ. Да, Делимобиль пока успешно компенсирует это снижением стоимости обслуживания через собственные сервисные мощности, однако вопрос заключается в том, насколько устойчивым окажется этот эффект в долгосрочной перспективе. Кроме того, рост операционной эффективности пока не означает автоматического восстановления финансового положения. Компания по-прежнему остается очень сильно закредитованной, а снижение ключевой ставки хоть и облегчает обслуживание долга, но само по себе проблему высокой долговой нагрузки не устраняет. Отдельно отмечу региональную экспансию. За первое полугодие сервис вышел еще в 6 новых городов, доведя географию присутствия до 22 городов. Причем используется облегченная модель без строительства собственной инфраструктуры. Это позволяет наращивать присутствие с меньшими капитальными затратами, что в текущих условиях выглядит вроде разумным решением, но при этом стоит помнить, что спрос в новых городах на услуги каршеринга может быть гораздо ниже, чем в столицах. По крайней мере, из прошлых отчетов Делимобиля следовало именно это. Поэтому на компанию я продолжаю смотреть с осторожностью, и [таргет](https://t.me/Investillion/2048) по акциям компании остается без изменения. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Алла / Investillion - про инвестиции

      Эффективность растёт, но риски остаются: Делимобиль раскрыл итоги II квартала 2026 и планы экспансии
      3 242
    • Сможет ли оптимизация спасти Делимобиль от кассового разрыва

      Делимобиль молодец, но хватит ли компании денег Компания сегодня отчиталась за 6 месяцев 2026 года. Ситуация с Делимобилем очень важная для рынка ВДО, так как его проблемы могут еще сильнее надломить веру инвесторов. На текущий момент у «Делимобиля» в обращении находится 6 выпусков биржевых облигаций. Общий объем долговых обязательств по этим бумагам составляет 13,1 млрд рублей. До конца года осталось погасить 1 выпуск и выплатить купоны по облигациям — это около 4,5 млрд рублей. Есть ли у компании деньги? Начнем с того, что Делимобиль по итогам 1 полугодия 2026 года все еще убыточен. Но чистый убыток компании сократился на 14% г/г до 1,67 млрд рублей. Коротко по основным показателям: ➖ Выручка сократилась на 4%. ➖ Доля Делимобиля на рынке каршеринга выросла до 46%. ➖ FCF вырос на 47% до 3,8 млрд рублей. ➖ Расходы на топливо в расчете на 1 минуту выросли на 14% по сравнению с аналогичным периодом прошлого года. ➖ Операционная прибыль выросла на 56% за год. Количество проданных минут выросла на 25%. Делимобиль сообщает, что ICR, то есть покрытие процентов, по итогам полугодия составил 1,3х, но при этом немного лукавит. Делимобиль при расчете использовал операционный денежный поток вместо классических EBIT или EVITDA. Если вычесть из операционного денежного потока разовые факторы: сокращение запасов и компенсацию по НДС, то ICR выходит ниже — на уровне 0,92. А если взять скорректированную EBITDA, то покрытие процентов вообще выходит 0,79. Нормальный свободный денежный поток у компании тоже ниже. Потому что тот, который показывает Делимобиль (3,8 млрд), не учитывает выплаты процентов. То есть FCF около 745 млн рублей. У компании на счетах по итогам 1 полугодия около 1 млрд рублей. Еще Делимобиль в конце августа должен привлечь облигационным выпуском 1,25 млрд рублей. Мнение IF Bonds Компания очень старается справиться с проблемами. Делимобиль режет расходы, увеличивает эффективность бизнеса за счет хитрых решений с СТО или картами, отказывается от неэффективных подрядчиков. Стоит отдать должное менеджменту. Но компания проходит по грани. Менеджмент обещает биться до конца и показать прибыль в следующие кварталы. В таком случае денег у компании должно хватить, учитывая путь на оптимизацию. Однако риски очень высоки. Эти облигации могут подойти инвесторам с высоким риск-аппетитом и на малую долю от портфеля. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: IF Stocks [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Сможет ли оптимизация спасти Делимобиль от кассового разрыва
      3 231
    • Делимобиль: сможет ли новый менеджмент вывести компанию из кризиса?

      Прошло больше двух месяцев с тех пор, как Винченцо Трани стал CEO Делимобиля. Теперь можно оценить, насколько успешной оказалась его антикризисная стратегия в непростых экономических условиях. Компания опубликовала операционный отчет за 2025 год. Важно не столько абсолютные цифры, сколько направление движения и признаки разворота. Прошлый и позапрошлый годы стали вызовом для многих бизнесов из-за роста ключевой ставки. Это не только сделало кредиты дороже, но и снизило потребительский спрос. Двойной удар было сложно пережить. Однако отчет показывает, что 2025 год для Делимобиля прошел относительно стабильно. Цифры указывают на адаптацию, а не рост. Выручка увеличилась на 11%, до 30,8 млрд рублей, при сокращении автопарка на 12%. Проданные минуты сократились всего на 7%, благодаря увеличению длительности поездок. Ежемесячное число активных пользователей осталось на уровне 600 тысяч человек. Общее число зарегистрированных пользователей выросло на 15%, до 12,9 млн. Это говорит о том, что рынок далек от насыщения. Однако активность пользователей оказалась чувствительной к цене и перебоям в работе геолокации и интернета. Во втором полугодии 2025 года каршеринг в целом ушел в минус из-за отключений интернета в некоторых городах. Падение транзакций достигало 25–30%. Делимобиль не стал исключением: агрессивная ценовая политика и фокус на дорогой сегмент охладили спрос. Главное, что менеджмент не скрывает проблемы и предпринимает шаги для их решения. Первый шаг — сокращение автопарка на фоне дорогой стоимости финансирования. Это снижает нагрузку на баланс и говорит о дисциплинированном подходе к масштабированию. В текущих условиях важны не только рост, но и устойчивость. Еще один важный шаг — смена стратегии в конце 2025 года. Компания признала, что ставка на «Комфорт» была ошибкой, и вернулась к базовой модели эконом-каршеринга. Первые результаты обнадеживают: рост проданных минут на пользователя более чем на 20% в декабре, улучшение удержания, возврат части клиентов. Но пока это лишь часть успеха, и делать выводы рано. Важно, что Винченцо Трани понимает, как работать в таких условиях. EBITDA за 2025 год ожидается на уровне 6,2 млрд рублей, чистый долг / EBITDA — около 4,8x. Уровень высокий, но контролируемый благодаря ликвидному автопарку. При этом компания остается убыточной — чистый убыток 3,7 млрд рублей. В целом, появляются признаки улучшения: стратегия скорректирована, инфраструктура выстроена, менеджмент планирует обратный выкуп облигаций. 2026 год станет тестом на способность компании вернуть объемы в эконом-сегменте и сохранить маржу. Текущий отчет внушает осторожный оптимизм — дно, похоже, пройдено. Но за развитием событий стоит следить. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) 👉 вот ссылка на канал: https://i.mondiara.com/i/c/delimobil_analytics Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Валюта расчёта - Ваши добрые мысли! Спасибо, что с нами! [M O N D I A R A](https://i.mondiara.com/) — ключевой инструмент для исследований, торговли, инвестирования и стратегического планирования на российском фондовом рынке Источник: ИнвестократЪ | Георгий Аведиков

      Делимобиль: сможет ли новый менеджмент вывести компанию из кризиса?
      3 227
    • Ждать ли продолжения падения котировок акций Делимобиль?

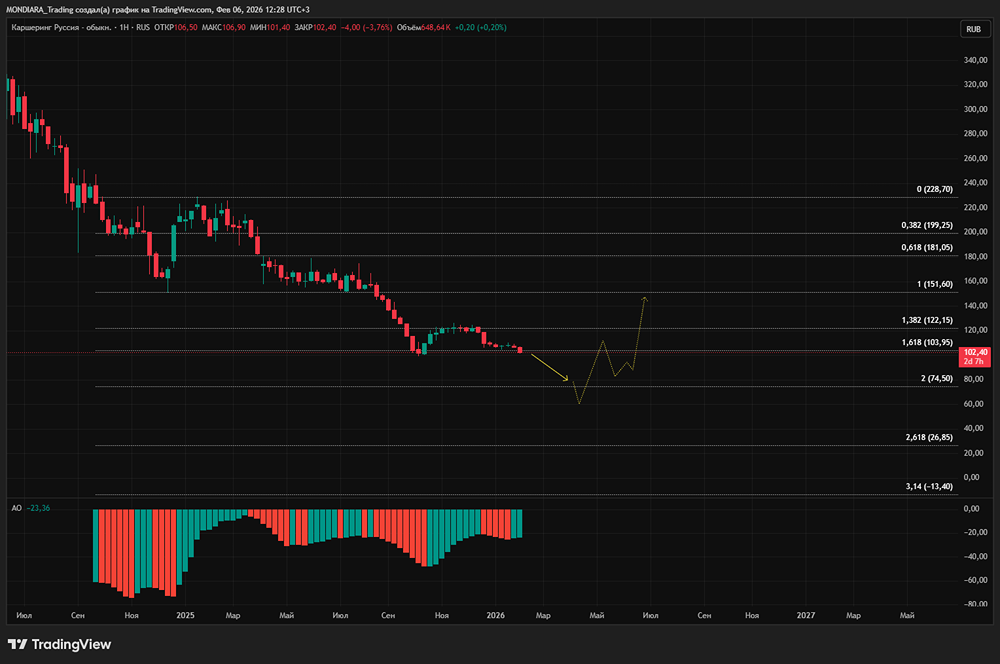
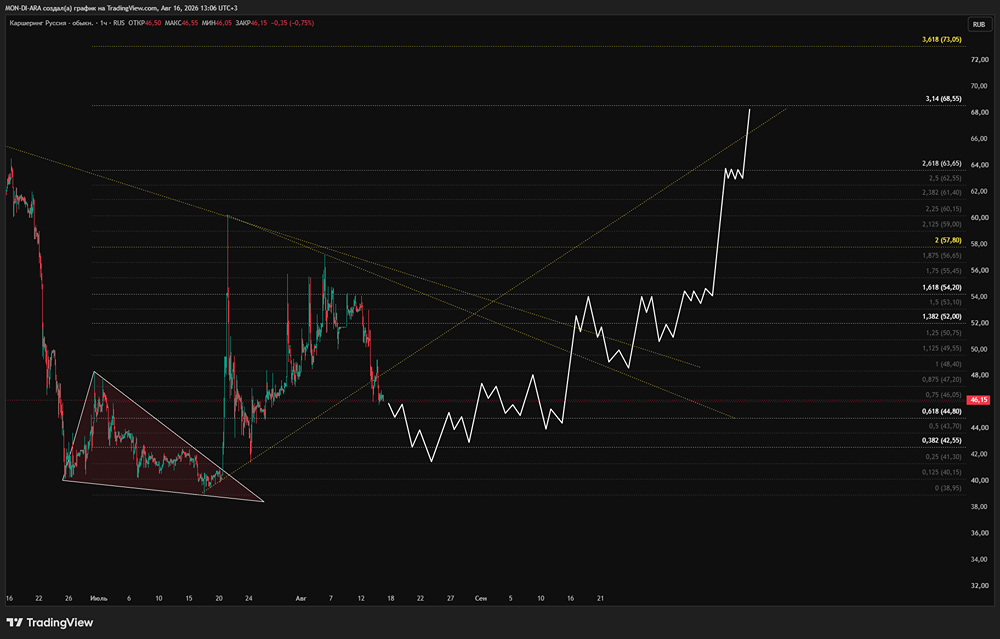
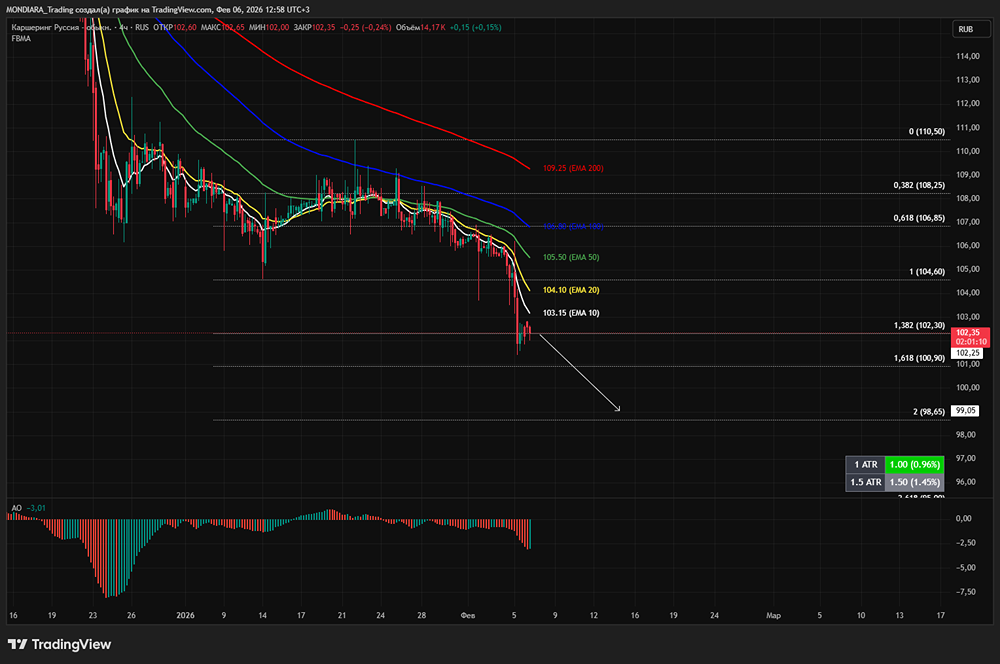
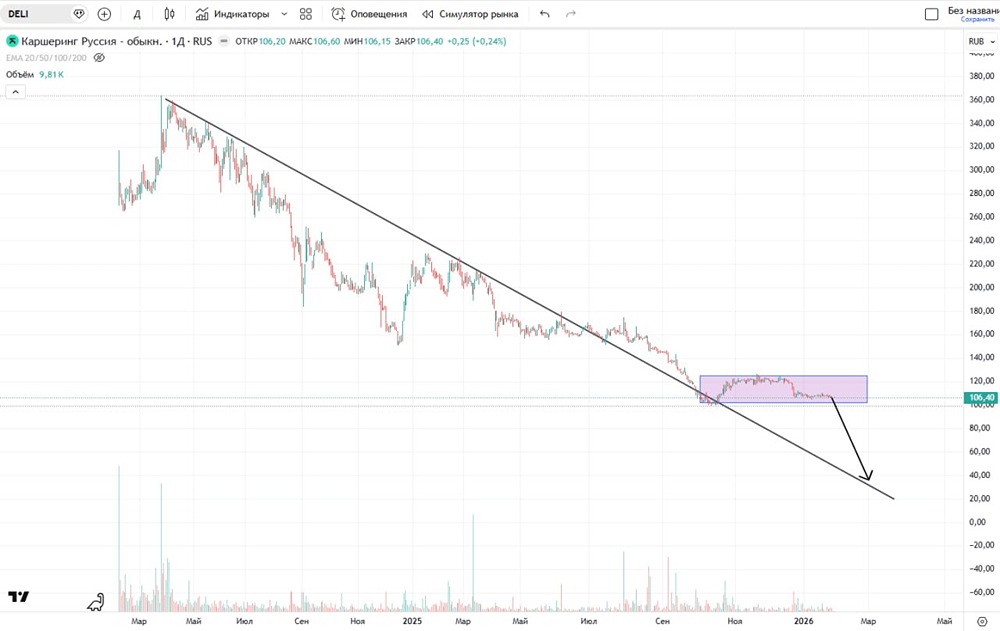
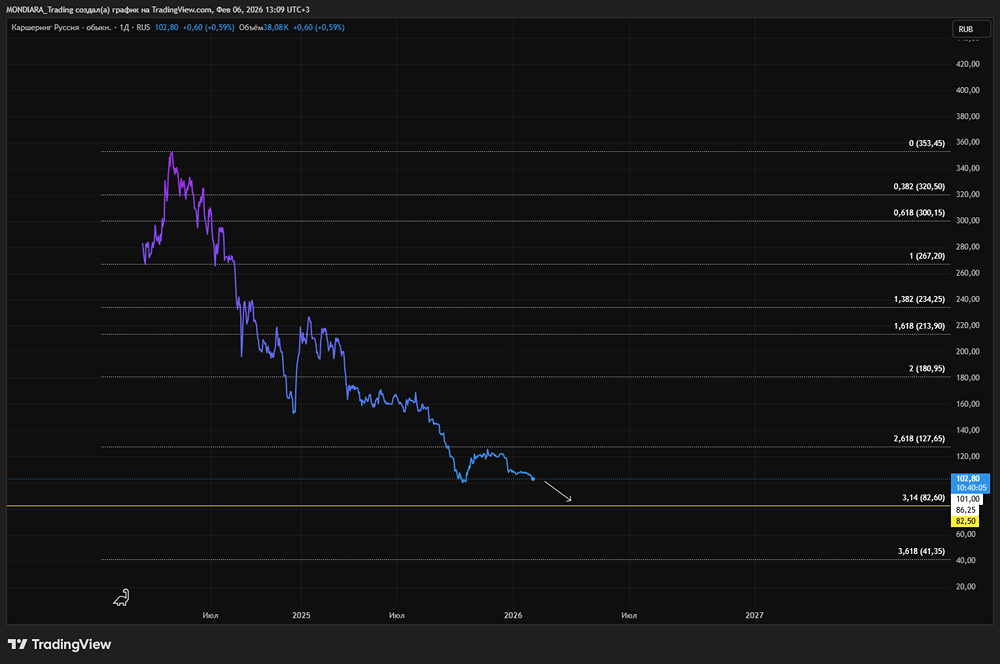
      Среднесрочный графический анализ Думаю выйдет вниз. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) 👉 вот ссылка на канал: https://i.mondiara.com/i/c/delimobil_analytics Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Валюта расчёта - Ваши добрые мысли! Спасибо, что с нами! [M O N D I A R A](https://i.mondiara.com/) — ключевой инструмент для исследований, торговли, инвестирования и стратегического планирования на российском фондовом рынке

      Ждать ли продолжения падения котировок акций Делимобиль?
      3 224
    • Акции Делимобиль: анализ финансового восстановления после кризиса

      Российский рынок каршеринга приближается к отметке в 100 млрд рублей. Высокий спрос на аренду автомобилей объясняется значительным подорожанием машин. Но как обстоят дела у Делимобиля? Сегодня у меня на столе их операционный отчет за 2025 год. Давайте подробно рассмотрим перспективы компании и обсудим текущие тренды отрасли. Выручка Делимобиля выросла на 11% и достигла 30,8 млрд рублей. Для компании, ориентированной на рост, это скромный результат. Однако стоит учесть ограничения в работе геолокационных сервисов и интернета в некоторых регионах, которые не позволили полностью загрузить автопарк. Тем не менее, Делимобиль активно работает над решением этой проблемы. Ведутся переговоры с Минцифрой о включении компании в «белый список», что позволит полноценно работать даже при сбоях с мобильным интернетом. Количество проданных минут аренды сократилось на 7% до 1,8 млрд. Это связано не только с проблемами с интернетом, но и с уменьшением автопарка на 12% — до 27,9 тыс. машин. Высокая долговая нагрузка заставляет руководство оптимизировать бизнес-процессы. Автомобили перераспределяются от менее прибыльных к более прибыльным локациям. Интересно, что темп снижения проданных минут оказался вдвое ниже темпа сокращения автопарка. Это связано с увеличением продолжительности поездок благодаря запуску новых тарифов. Перейдем к финансовой стороне. Показатель чистого долга к EBITDA ожидается на уровне не более 4,8х. Звучит тревожно, но вспомним, что в прошлом году компания столкнулась с «идеальным штормом» — высокими процентами по кредитам и постоянными сбоями геолокации. В 2026 году ситуация должна улучшиться. Центробанк прогнозирует снижение ставок, а включение в «белый список» Минцифры может увеличить операционные доходы. Руководство планирует выкупить собственные облигации, что говорит о стремлении стабилизировать финансовое положение. Кроме того, ранее была открыта кредитная линия, которая также снизит долговую нагрузку. По оценкам аналитиков Б1, объем рынка каршеринга в 2025 году составил 88 млрд рублей. К 2028 году рынок может вырасти до 238 млрд рублей. Такой рост обусловлен как увеличением стоимости автомобилей из-за инфляции и роста утильсбора, так и повышением цен на услуги такси. В итоге у людей остается немного альтернатив: либо общественный транспорт, либо удобный и востребованный каршеринг. Операционный отчет выглядит многообещающе, осталось дождаться финансовых результатов. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) 👉 вот ссылка на канал: https://i.mondiara.com/i/c/delimobil_analytics Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Валюта расчёта - Ваши добрые мысли! Спасибо, что с нами! [M O N D I A R A](https://i.mondiara.com/) — ключевой инструмент для исследований, торговли, инвестирования и стратегического планирования на российском фондовом рынке Источник: ИнвестТема | Литвинов Владимир

      Акции Делимобиль: анализ финансового восстановления после кризиса
      3 210
    • Каршеринг в шторме: итоги года Делимобиля и новая стратегия развития

      Отчет ПАО «Каршеринг Руссия» (Делимобиль) за 4 квартал и полный 2025 год Рост бизнеса и рыночный потенциал В 2025 году ПАО «Каршеринг Руссия» подтвердило статус ведущего игрока рынка, достигнув 13 миллионов зарегистрированных пользователей, что на 15% больше по сравнению с предыдущим годом. Это свидетельствует о значительном потенциале для роста в условиях низкого проникновения каршеринга в России (около 3% населения). Компания успешно расширила свою географию, запустив услуги в Ярославле, Краснодаре и Челябинске. Финансовые и операционные итоги года Несмотря на сложные рыночные условия, компания прогнозирует рост выручки на 11% по итогам 2025 года. В условиях дорогого финансирования было принято осознанное решение сократить автопарк на 12%, до 28 тысяч автомобилей, что повысило эффективность использования активов. Успехом стало увеличение продаж автомобилей, завершивших эксплуатацию, в 4,6 раза (до 3,6 тысяч единиц). Ежемесячная аудитория (MAU) остается стабильной на уровне 600 тысяч человек. Вызовы рынка и ответ компании В 2025 году рынок столкнулся со снижением количества транзакций из-за роста цен у операторов и технологических ограничений. Делимобиль также ощутил давление, но сокращение проданных минут (-7%) оказалось менее значительным благодаря увеличению длительности поездок и новым тарифам. В ответ на вызовы была анонсирована обновленная стратегия в ноябре 2025 года, направленная на возврат к доступному эконом-сегменту. Уже в декабре это привело к росту продаж минут на одного пользователя более чем на 20%. Операционная эффективность и прогнозы Компания завершила создание ключевой инфраструктуры, обслуживая более 90% парка в собственных сервисных центрах, что обеспечивает контроль над издержками. Ожидается достижение EBITDA на уровне 6,2 миллиарда рублей. Обновленная стратегия, ориентированная на ценовую доступность и повышение клиентской лояльности, создает основу для восстановления динамики и повышения маржинальности в среднесрочной перспективе. Выводы В 2025 году компания столкнулась с серьезными вызовами, включая проблемы с мобильным интернетом и геолокацией в некоторых городах, что повлияло на количество проданных минут, а также рост процентных платежей из-за высокой ключевой ставки. Однако Делимобиль успешно адаптирует свою бизнес-модель к изменяющимся условиям, демонстрируя устойчивость и способность преодолевать трудности. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) 👉 вот ссылка на канал: https://i.mondiara.com/i/c/delimobil_analytics Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Валюта расчёта - Ваши добрые мысли! Спасибо, что с нами! [M O N D I A R A](https://i.mondiara.com/) — ключевой инструмент для исследований, торговли, инвестирования и стратегического планирования на российском фондовом рынке Источник: Залим Сохов - ON FLEEK investing

      Каршеринг в шторме: итоги года Делимобиля и новая стратегия развития
      3 209
    • Делимобиль улучшил показатели, но долг душит — выживет ли компания

      Делимобиль: эффективность растёт, но долг всё ещё душит Ключевые цифры: • Выручка: 6,6 млрд ₽ (+3% г/г) • EBITDA: 922 млн ₽ (+8% г/г) • Чистый убыток: 1 млрд ₽ (-18% г/г) • Выручка на автомобиль: +14% • Проданные минуты на автомобиль: +51% • Чистый долг / EBITDA: 4,8x На первый взгляд, отчёт выглядит неплохо. С одной стороны, бизнес реально прибавил в операционной эффективности. С другой – долговая нагрузка остаётся очень тяжёлой, и именно она по-прежнему не даёт истории развернуться полноценно. Разбираемся Главное, что важно зафиксировать: Делимобиль научился лучше зарабатывать на текущем парке. Автопарк за год сократился на 11%, но при этом количество проданных минут выросло на 33%, а в расчёте на одну машину сразу на 51%. Выручка на автомобиль прибавила 14%, EBITDA на одну машину – 23%. Это значит, что компания стала заметно эффективнее использовать уже имеющиеся активы. И это, пожалуй, главный позитив от отчёта. Второй важный момент – жёсткая оптимизация расходов. Коммерческие расходы снизились на 45%, управленческие на 9%, а их общая доля в выручке сократилась с 17% до 14%. Именно это и позволило заметно сократить убыток, даже несмотря на слабый рост общей выручки. Но за этой картинкой скрывается главный риск – долг. Показатель Чистый долг / EBITDA остался на уровне 4,8x. Это очень высокая нагрузка. Причём проблема даже не только в размере долга, а в том, что у компании почти нет свободного кэша для его комфортного обслуживания. На конец квартала краткосрочная задолженность составляла 11,1 млрд ₽, а денежных средств на балансе было всего 698 млн ₽. Дефицит виден сразу. И это ещё не всё. В 2026 году компании предстоит погасить облигации примерно на 18 млрд ₽, плюс ещё около 10 млрд ₽ арендных обязательств. При этом за последние 12 месяцев процентные расходы составили около 5 млрд ₽. По сути, Делимобиль сейчас это история, которая живёт через постоянное рефинансирование. Компания берёт новый дорогой долг, чтобы закрывать старый. В мае она объявила о сборе заявок на трёхлетние облигации объёмом до 1 млрд ₽ со ставкой 23% годовых. Это очень дорогие деньги. Дополнительно в январе мажоритарный акционер и гендиректор Винченцо Трани открыл для компании кредитную линию на 1,1 млрд ₽ через аффилированную структуру. Это полезная подушка безопасности, но она явно не решает вопрос в масштабе всего баланса. Есть и ещё один нюанс: конкуренция усиливается. Яндекс Драйв продолжает наращивать парк в Москве, а это значит, что давление на долю Делимобиля и на ценовую политику будет сохраняться. При этом говорить, что отчёт слабый, всё же нельзя. Плюсы у компании есть: [➕](https://mondiara.com/) растёт эффективность на одну машину [➕](https://mondiara.com/) снижаются коммерческие и управленческие расходы [➕](https://mondiara.com/) убыток сокращается [➕](https://mondiara.com/) менеджмент показывает, что умеет адаптироваться даже в слабом рынке Но и минусы очень серьёзные: [➖](https://mondiara.com/) высокая долговая нагрузка [➖](https://mondiara.com/) почти нет запаса ликвидности [➖](https://mondiara.com/) дорогой рефинанс [➖](https://mondiara.com/) бизнес всё ещё убыточен По мультипликаторам история тоже не выглядит однозначной. Сейчас Делимобиль торгуется примерно по P/S около 0,5 и EV/EBITDA около 7,3. Для компании с такой долговой нагрузкой и отсутствием чистой прибыли это уже не выглядит явной недооценкой. На мой взгляд, отчёт у Делимобиля получился смешанным. Операционно компания правда становится лучше: парк используется эффективнее, расходы режутся, убыток сокращается. Но весь этот прогресс пока перекрывается тяжёлым балансом. Именно поэтому ключевой вопрос здесь не в росте выручки и даже не в EBITDA. Ключевой вопрос: сможет ли компания спокойно пройти 2026 год без жёсткой долговой турбулентности. Пока Делимобиль не решит вопрос с рефинансированием и не выйдет в устойчивый положительный денежный поток, история будет оставаться скорее спекулятивной, чем фундаментально надёжной. Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: Invest Premium

      Делимобиль улучшил показатели, но долг душит — выживет ли компания
      3 159
    • Акции «Делимобиль»: долг 34,9 млрд и убыток — выживет ли компания?

      Делимобиль выглядит опасно из-за большой долговой нагрузки Масштабирование бизнеса требует значительных вложений в автопарк, а высокие процентные ставки увеличивают стоимость обслуживания долга и оказывают давление на прибыль и денежный поток. Сам рынок каршеринга сохраняет потенциал роста, однако при текущей структуре финансирования риски для акционеров остаются повышенными. Пока не увижу устойчивого сокращения долговой нагрузки и улучшения денежных потоков, отношусь к компании негативно. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Наталия Кочетова](https://max.ru/NataliBaff) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Делимобиль»: долг 34,9 млрд и убыток — выживет ли компания?
      3 154
    • Акции Каршеринг Россия (Делимобиль): стоит ли инвестировать после рекордных убытков?

      Компания опубликовала предварительные результаты за 2025 г. • выручка 30,84 млрд руб. (+11%) • EBITDA – 6,2 млрд руб. • чистый убыток – 3,7 млрд руб. • чистый долг/EBITDA 4.8x Операционные результаты тоже оставляют желать лучшего, основные показатели в небольшом минусе. Зато продали 3608 машин (+364%), поэтому и выручка выросла, но позитив здесь натянут с ушами. Ведь при сокращении автопарка операционные результаты будут продолжать падать. А значит света в конце туннеля пока не видно. Есть ли какие-то драйверы роста? Только лишь потенциальные, в частности реструктуризация долга (Мечел в своё время на этой новости хорошо вырос). Но это лишь локальный позитив, т.к. при таком сумасшедшем убытке погасить задолженность банально не из чего. Но жирный отскок акций на этом получим. А глобально только покупка компании условным Сбером — в целом расклад вполне реальный, зелёный банк совместит Дели со своим Ситидрайвом. Что по технике? За 2 года акции рухнули на 70% и сейчас подошли к историческим минимумам. В октябре, кстати, от этих значений отскочили на 25%. Вполне возможно подвезут позитивные новости вскоре. Но если и торговать, то только спекулятивно с обязательным стопом под 98. Среднесрочно даже после такой сильной просадки я бы сюда не лез, проблемы компании из-за огромных убытков и долга никуда не делись. Риск высокий. Не является индивидуальной инвестиционной рекомендацией [mondiara.com](https://mondiara.com) 👆 Больше новостей и анализа Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/)

      Акции Каршеринг Россия (Делимобиль): стоит ли инвестировать после рекордных убытков?
      3 101
    • Каршеринг в России: Делимобиль и его вызовы 2026

      Компания представила операционные результаты за 2025 год. Без эмоций можно сказать: компания переживает непростой период, но держится на плаву и осознаёт свои слабые места. Что происходило в 2025 году? 1. Выручка выросла, но медленнее, чем годом ранее. Рынок каршеринга замедлился, особенно во втором полугодии. Рост цен, проблемы с геолокацией, интернетом и снижение активности пользователей ударили по всем игрокам. Количество поездок снизилось на 25–30% по сравнению с прошлым годом. По итогам 2025 года компания ожидает рост выручки примерно на 11% до 30,8 млрд рублей. Для сравнения: в 2024 году рост составил 34%. 2. EBITDA ожидается на уровне 6,2 млрд рублей. 3. Чистый убыток составит 3,7 млрд рублей против околонулевой прибыли в 2024 году. 4. Автопарк сократился на 12% — до 28 тысяч машин. Это было осознанное решение, так как при высокой ключевой ставке расширение парка стало неэффективным. За год компания продала 3,6 тысячи автомобилей. 5. Пользовательская база осталась стабильной — около 600 тысяч человек в месяц. Снижение числа проданных минут составило 7% благодаря более длинным поездкам и новым тарифам. Самое сложное — долг. Он делает историю Делимобиля непростой. Компания входит в 2026 год с высокой долговой нагрузкой и пиком погашения облигаций. Чистый долг / EBITDA ожидается на уровне до 4,8x. В 2024 году чистый долг составлял 30 млрд рублей, а показатель доходил до 5,1x. Хотя есть небольшое улучшение, долговая нагрузка остаётся высокой. Ключевая задача — 2026 год, когда предстоит погасить облигации на 10 млрд рублей. В конце 2025 года АКРА понизило кредитный рейтинг компании до BBB+(RU) из-за долга и роста процентных расходов. Что делает компания? Руководство не игнорирует проблему: - Основной сценарий — рефинансирование через банки, включая залог автомобилей (более 15 тысяч машин). - Открыта кредитная линия от мажоритарного акционера на 1,1 млрд рублей. - Обсуждается выкуп части облигаций с рынка, если условия будут выгодными. Есть ли потенциал у рынка? Да, рынок каршеринга в России далёк от насыщения. По оценкам B1, его объём в 2025 году составил около 88 млрд рублей, а к 2028 году может вырасти до 230+. Драйверы — рост цен на автомобили и такси, сложности с парковкой. Плюс — поддержка государства. В 2026 году правительство Москвы выделит 450 млн рублей на развитие такси и каршеринга. Делимобиль остаётся ключевым игроком с широкой географией и инфраструктурой. Итог: 2025 год прошёл без провалов, но и без прорывов. Бизнес работает, стратегия адаптирована под реальность. Однако долговая нагрузка остаётся высокой, и 2026 год станет решающим. Если компания успешно пройдёт пик погашений и рынок продолжит расти, её положение укрепится. В противном случае давление на бизнес и инвесторов усилится. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) 👉 вот ссылка на канал: https://i.mondiara.com/i/c/delimobil_analytics Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Валюта расчёта - Ваши добрые мысли! Спасибо, что с нами! [M O N D I A R A](https://i.mondiara.com/) — ключевой инструмент для исследований, торговли, инвестирования и стратегического планирования на российском фондовом рынке Источник: IF Stocks

      Каршеринг в России: Делимобиль и его вызовы 2026
      3 097
    • Каршеринг в упадке? Разбираем слабые результаты «Делимобиля» за 2025 год

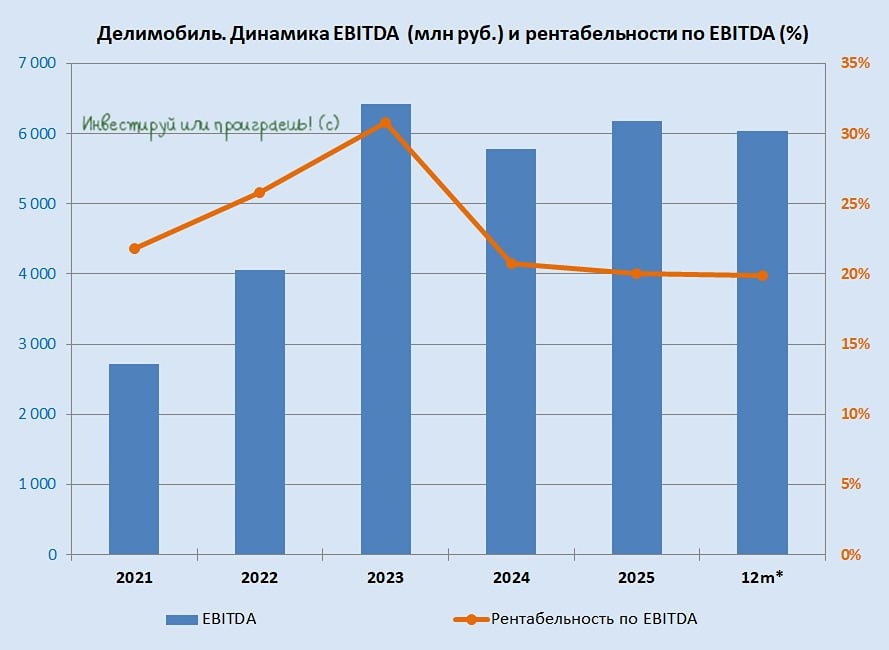
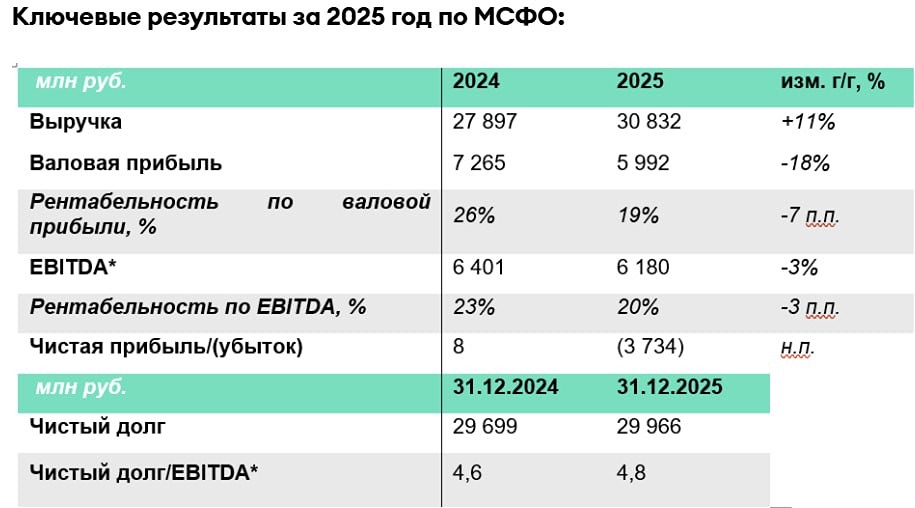
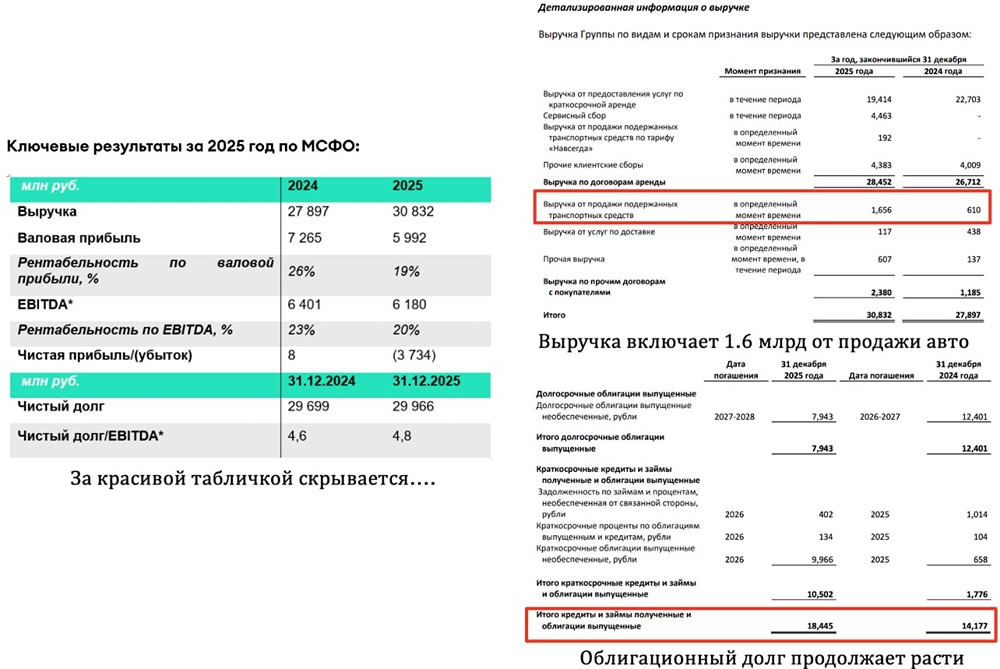
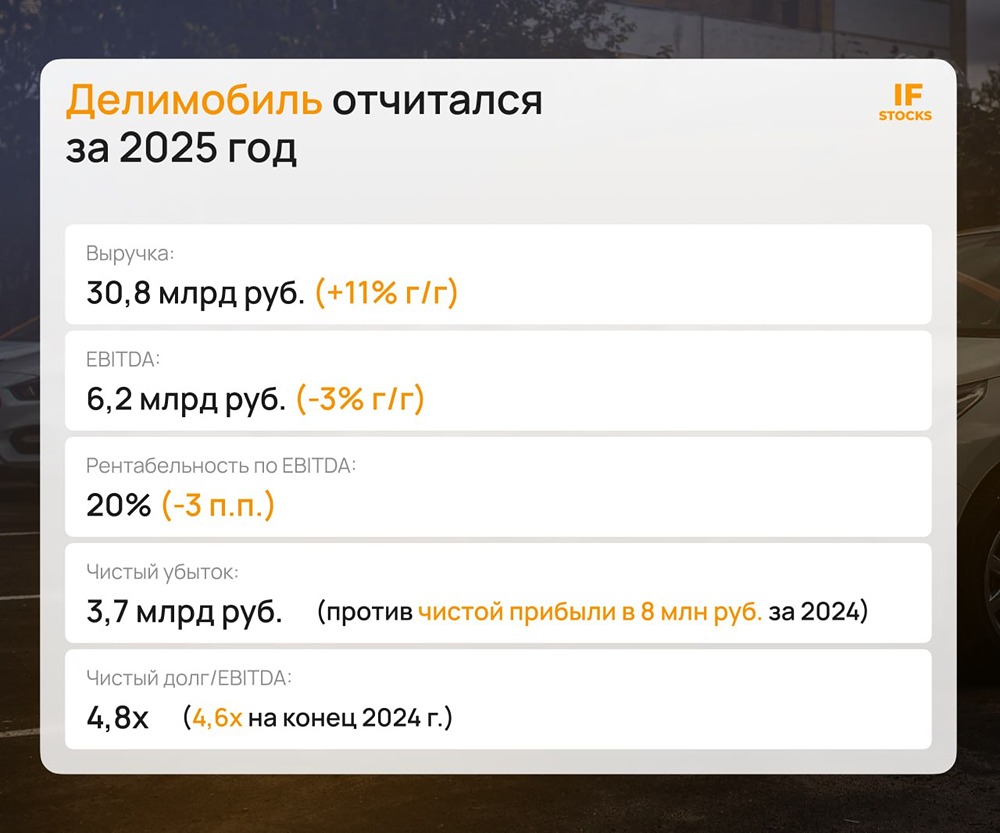
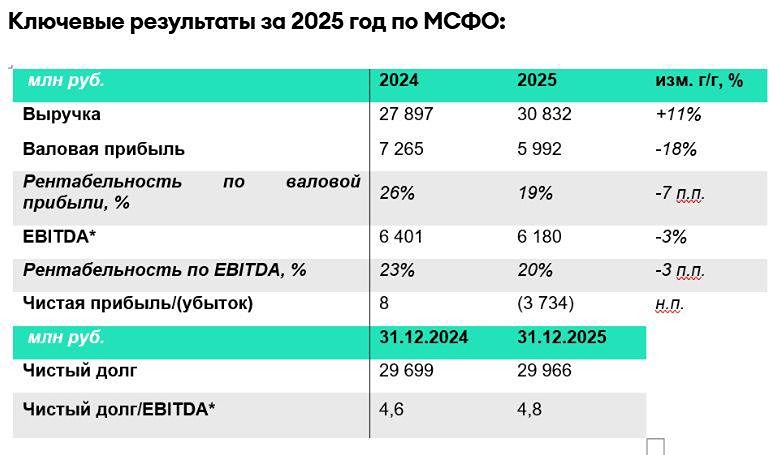
      🔻 Каршеринг тормозит: разбираем отчёт Делимобиля. На днях компания представила финансовые результаты по МСФО за 2025 г. ➥ Выручка: ₽30,8 млрд (+11% г/г) ➥ EBITDA: ₽6,2 млрд (-3% г/г) ➥ Рентабельность EBITDA: 20% (23% годом ранее) ➥ Чистый убыток: ₽3,7 млрд (₽8 млн прибыли годом ранее) ➥ Чистый долг/EBITDA: 4,8х (4,6х годом ранее) Результаты Делимобиля ожидаемо слабые. Рост выручки замедлился до 11%, при этом расходы растут быстрее, из-за чего снижается рентабельность. Компания называет рост расходов временным и объясняет его инвестициями в операционную инфраструктуру: сеть собственных СТО и распределительный центр автозапчастей. За счёт этих инвестиций, а также роста активности пользователей компания рассчитывает достичь 30% рентабельности EBITDA. 🚩 Тем не менее взгляд на акции осторожный из-за замедления роста выручки и высокой долговой нагрузки, даже учитывая снижение процентных ставок. Делимобиль видит рост спроса на каршеринг из-за увеличения стоимости личных автомобилей и снижения доступности такси, отмечая рост выручки на одну машину в январе 2026 г. на уровне 12% г/г. Это означает, что для возврата к прежним темпам роста выручки компании необходимо наращивать парк автомобилей, что невозможно, учитывая высокую долговую нагрузку 4,8х EBITDA. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android Источник: Investment Hub

      Каршеринг в упадке? Разбираем слабые результаты «Делимобиля» за 2025 год
      3 059
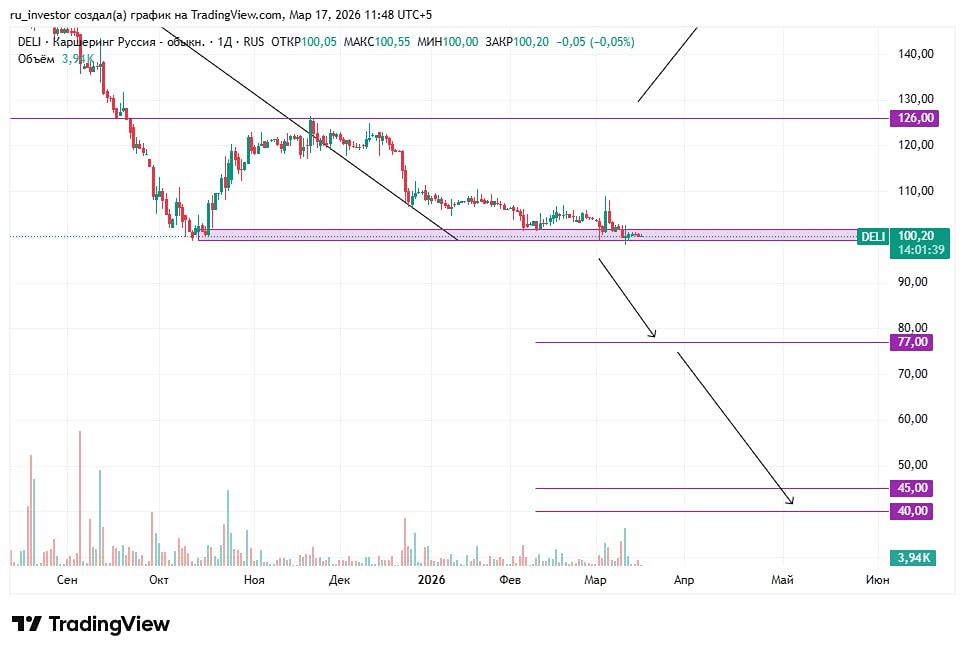
    • Акции «Делимобиля»: пробьёт ли поддержка? Чего ждать инвестору?

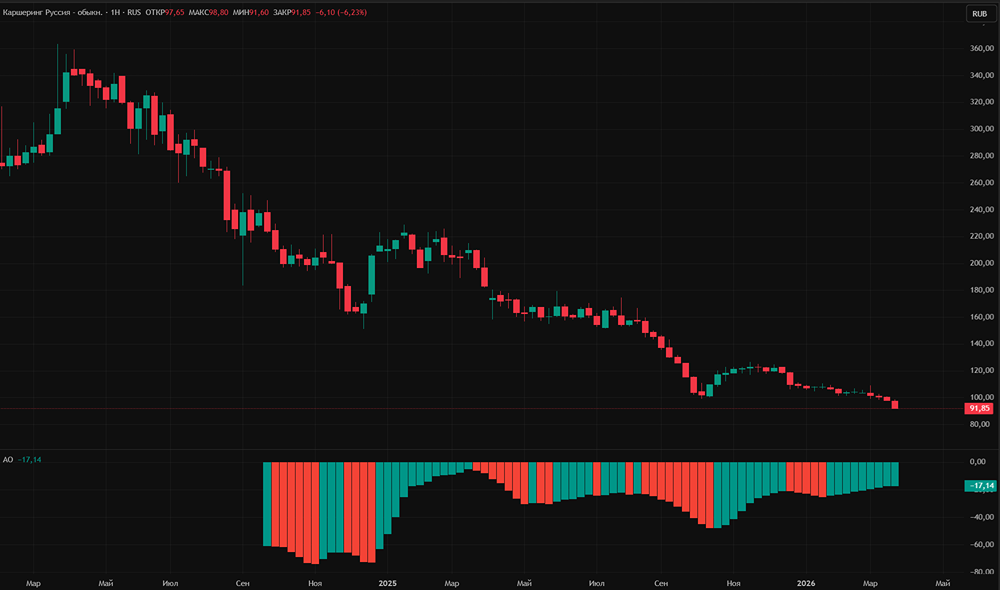
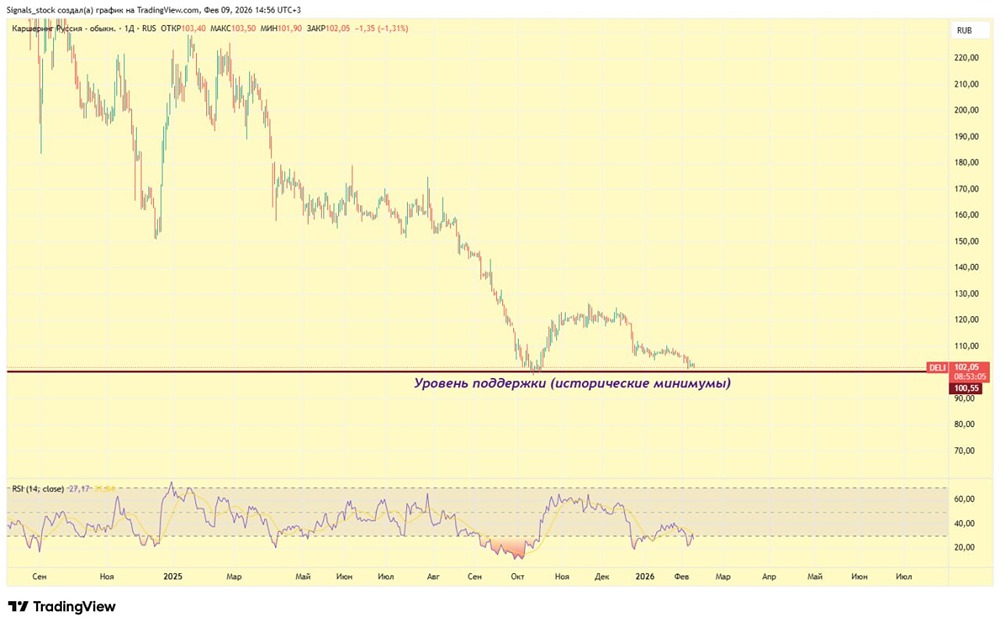
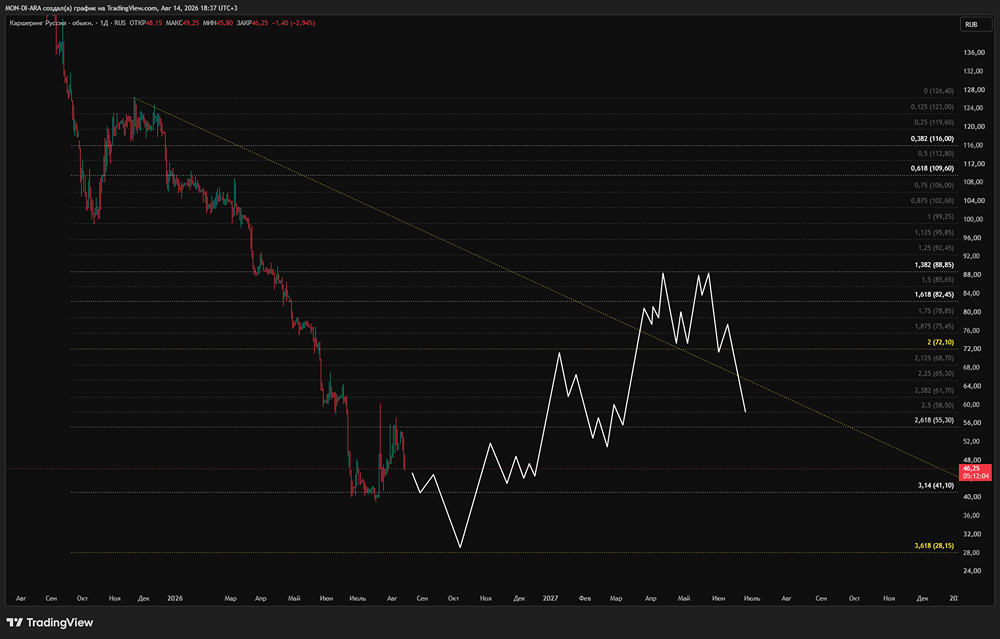
      🔻 Сейчас очевидно поджимается к поддержке. От её пробоя пойдёт ниже. • Точка входа в шорт 98 с закреплением. 🎯 Цели 90, 77. ❌ Стоп после ТВ 110. Далее следим за потенциальным разворотом. При негативе могут до 45-40 утопить. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android

      Акции «Делимобиля»: пробьёт ли поддержка? Чего ждать инвестору?
      3 039
    • Вернёт ли погашение облигаций интерес инвесторов к акциям «Делимобиля»

      Делимобиль нарастил операционную прибыль во втором квартале Делимобиль раскрыл финансовые результаты за второй квартал и первое полугодие 2026 года. Финансовые показатели Выручка за второй квартал 2026 года снизилась на 9% г/г, но выросла относительно первого квартала текущего года на 14% и составила 7,6 млрд рублей. Операционная прибыль во втором квартале выросла на 33% г/г, до 0,8 млрд рублей, и увеличилась на 56% г/г по итогам первого полугодия (также 0,8 млрд рублей). EBITDA во втором квартале снизилась на 12% г/г, но выросла относительно первого квартала текущего года на 65%, достигнув 1,5 млрд рублей. Чистый убыток во втором квартале сохранился на уровне 0,7 млрд рублей, при этом по итогам первого полугодия убыток сократился до 1,7 млрд рублей после убытка 1,9 млрд рублей за шесть месяцев 2025 года. Свободный денежный поток за шесть месяцев 2026 года увеличился на 47% г/г, до 3,8 млрд рублей, на фоне роста чистого операционного денежного потока. Соотношение «Чистый долг / EBITDA» достигло 5,8х против 4,8х годом ранее на фоне снижения EBITDA. [Взгляд аналитиков Газпромбанка](https://gazprombank.investments/catalog/instrument/59178/price) В условиях крайне неблагоприятной рыночной конъюнктуры (проблемы с геолокацией, перебои с работой мобильного интернета, рост цен на топливо, а также рост лизинговых ставок) Делимобиль сфокусировался на повышении операционной эффективности и региональной диверсификации бизнеса. В результате во втором квартале количество проданных минут на автомобиль выросло на 31% г/г, при этом выручка на автомобиль выросла на 10% кв/кв, EBITDA на автомобиль — на 68%. Делимобиль рассчитывает выйти на чистую прибыль уже в третьем — четвертом квартале текущего года. Реализация данного сценария может вернуть интерес инвесторов к акциям компании. Аналитики Газпромбанка полагают, что в среднесрочной перспективе динамика котировок акций Делимобиль будет также зависеть и от прохождения выплат по публичному долгу (в начале сентября компания должна погасить четвертый выпуск корпоративных облигаций на сумму 3,1 млрд рублей). Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Газпромбанк Инвестиции [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Вернёт ли погашение облигаций интерес инвесторов к акциям «Делимобиля»
      3 015
    • Почему падают акции Делимобиля и что будет с компанией дальше?

      Компания «Делимобиль» сталкивается с рядом вызовов. Капитализация компании составляет 17,8 млрд рублей, а цена акции — 104 рубля. Прогнозная выручка на 2025 год — 30,9 млрд рублей (+11% г/г), EBITDA — 6,2 млрд рублей (+7% г/г), но компания ожидает убыток в размере 3,7 млрд рублей. За последний год акции компании упали вдвое, а доходность облигаций достигла 30% и более. Основные причины этого: 1. Высокий чистый долг — более 30 млрд рублей. Обслуживание и рефинансирование такого долга сейчас затруднены, даже несмотря на постепенное снижение ключевой ставки ЦБ РФ. Ожидается, что по итогам 2025 года соотношение чистого долга к EBITDA составит не более 4,8, что всё равно остаётся высоким показателем. 2. Существенные убытки. Только за первое полугодие 2025 года по МСФО убыток составил 1,9 млрд рублей. Эти риски были заметны давно, но ухудшение общей экономической ситуации в России замедлило рост компании и скорректировало ожидания инвесторов относительно снижения ключевой ставки ЦБ, что особенно важно при таком уровне долга. «Делимобиль» недавно опубликовал операционные результаты за 2025 год. Ключевые показатели: - Выручка: +11% г/г. - Количество пользователей: 12,9 млн (+15% г/г). - Среднее количество пользователей в месяц (MAU): 594 тыс. (-1% г/г). - Автопарк: 27,9 тыс. (-12% г/г). - Продано минут: 1953 млн (-7% г/г). Несмотря на сокращение автопарка, компания продолжила расти в выручке и количестве пользователей. Генеральный директор отметил, что в ноябре-декабре 2024 года количество проданных минут на одного активного пользователя не увеличивалось, но в последний месяц 2025 года рост превысил 20%, что свидетельствует о хорошем удержании клиентов. Более того, «Делимобиль» в 1,5 раза опережает конкурентов по количеству поездок на один автомобиль. Компания завершила строительство собственных станций технического обслуживания (СТО), где теперь обслуживает более 90% своего автопарка. Это положительно скажется на марже. «Делимобиль» предпринимает меры по повышению эффективности в сложной экономической ситуации. Однако для значительного улучшения финансового положения компании необходимо дождаться снижения ставок и увеличения спроса. Конкуренция со стороны крупных игроков остаётся актуальной, поэтому значительное улучшение финансовых показателей за счёт роста цен маловероятно. На 2026 год в базовом сценарии операционные расходы снова превысят операционную прибыль. Вывод: Компания продолжает расти по выручке и количеству пользователей, но ситуация остаётся непростой. Если в ближайшие несколько кварталов не произойдёт положительных изменений в экономике, компании придётся оптимизировать долговую нагрузку, возможно, даже путём допэмиссии. Однако «Делимобиль» может стать одним из главных бенефициаров резкого снижения ключевой ставки, например, в результате геополитических изменений или изменения политики ЦБ. Падение акций было вполне оправданным. Облигации компании торгуются с доходностью, соответствующей рейтингу BBB+RU, но всё же риски остаются. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) 👉 вот ссылка на канал: https://i.mondiara.com/i/c/delimobil_analytics Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Валюта расчёта - Ваши добрые мысли! Спасибо, что с нами! [M O N D I A R A](https://i.mondiara.com/) — ключевой инструмент для исследований, торговли, инвестирования и стратегического планирования на российском фондовом рынке Источник: TAUREN ИНВЕСТИЦИИ

      Почему падают акции Делимобиля и что будет с компанией дальше?
      2 948
    • 6,7 млрд рублей от ВТБ: спасёт ли это «Делимобиль» от проблем в 2027 году

      Делимобиль привлек 6,7 млрд руб. Риски снизились? Вчера по Делимобилю вышло сразу две хорошие новости: компания привлекла 6,7 млрд руб. от ВТБ, а агентство АКРА сняло статус «Под наблюдением» по кредитному рейтингу. Сделка с ВТБ У ВТБ Делимобиль не просто взял кредит, а привлек деньги с помощью обратного лизинга. Это когда компания продает банку свое имущество, а затем берет его же в аренду. Срок такого соглашения – три года, т.е. через три года компания обязана выкупить это имущество обратно и вернуть деньги. Напомним, что Делимобилю предстоит погасить облигации и ЦФА общей суммой 9 млрд руб. до конца этого года. Привлечение средств от ВТБ повышает шансы на то, что компания пройдет эти погашения. Также не будем забывать, что у нее еще есть неиспользованные кредитные линии на 12 млрд руб. от связанных лиц. АКРА больше не наблюдает Вслед за новостью о сделке вышла вторая новость: АКРА сняло статус «Под наблюдением» для рейтинга Делимобиля. Свое решение агентство объяснило не только заключением сделки с ВТБ, но и тем, что Минцифры внесло сервисы компании в белые списки. Тем не менее, рейтинг Делимобиля все еще остается на уровне BBB+ с негативным прогнозом. Пересмотр его ожидается только в декабре этого года. Мнение IF Bonds: На наш взгляд, риски дефолта Делимобиля сейчас снизились до минимума за последние пару лет. Компания активно привлекает деньги из разных источников, что дает надежду на исполнение ею своих обязательств. Но нужно помнить, что это лишь новые кредиты для погашения старых. Если финансовое положение бизнеса не изменится до конца года, в 2027 году нас ждут те же проблемы и риски. Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: IF Bonds — Облигации РФ

      6,7 млрд рублей от ВТБ: спасёт ли это «Делимобиль» от проблем в 2027 году
      2 942
    • Есть ли перспективы у акций «Делимобиля» при высоком долге компании

      🔥 Разбираемся в отчёте вместе Российский рынок каршеринга набирает обороты: если в 2022 году услугой проката авто пользовались 1,2% населения, то в 2025‑м — уже 3%. Разберём перспективы лидера отрасли — «Делимобиля» — на основе его отчёта по МСФО за 2025 год. Итак, выручка эмитента в отчётном периоде выросла на 11% до 30,8 млрд рублей. Компания фиксирует высокий спрос на услуги каршеринга, однако не смогла полностью удовлетворить его на фоне проблем с мобильным интернетом и геолокацией в большинстве регионов страны. При этом уже в феврале 2026‑го эмитент был включён в «белый список» Минцифры, что позволяет сервису работать при ограниченном мобильном интернете. За прошедший период количество клиентов выросло на 15%, приблизившись к отметке в 13 млн. Рост спроса логичен: владение личным авто дорожает, а каршеринг предлагает альтернативу. Пользоваться могут все, в том числе те, у кого нет возможности купить свою машину. Компания последовательно реализует стратегию развития: вышла в три новых города (Ярославль, Краснодар, Челябинск), доведя их число до 16. В России насчитывается 36 городов с населением более полумиллиона человек, где жители остро нуждаются в удобных транспортных услугах, что открывает возможности для дальнейшего расширения сервиса каршеринга. Показатель EBITDA составил 6,2 млрд рублей при рентабельности 20% — против 23% годом ранее. В минувшем году компания много инвестировала в операционную инфраструктуру, и снижение маржинальности было ожидаемым. В итоге чистый убыток составил 3,7 млрд рублей. Долговая метрика — отношение чистого долга к EBITDA — остаётся на высоком уровне, равном 4,8x. Однако компания преодолела пик инвестпрограммы по строительству станций техобслуживания, что вкупе с включением в «белый список» Минцифры позволяет рассчитывать на рост операционных доходов в среднесрочной перспективе. «Делимобиль» сместил фокус на эконом‑сегмент, что разумно в текущих условиях. Построенная инфраструктура даёт гибкость в ценообразовании, особенно за счёт контроля над ремонтами — ключевым элементом себестоимости. Риски связаны с высокой долговой нагрузкой, но шаги компании (выкуп бондов, включение в «белый список») и дальнейшее снижение ставки ЦБ создают предпосылки для улучшения финансовых показателей. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android Источник: ИнвестТема | Литвинов Владимир

      Есть ли перспективы у акций «Делимобиля» при высоком долге компании
      2 924
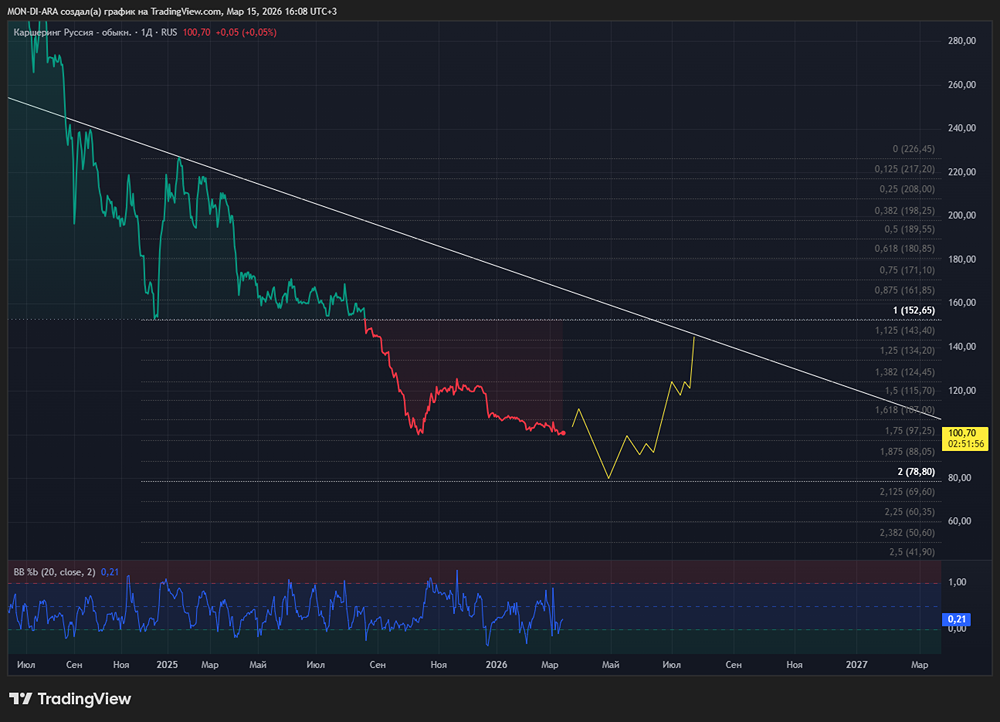
    • Почему акции «Делимобиля» ищут дно у 75 руб.? Разбираем технический анализ

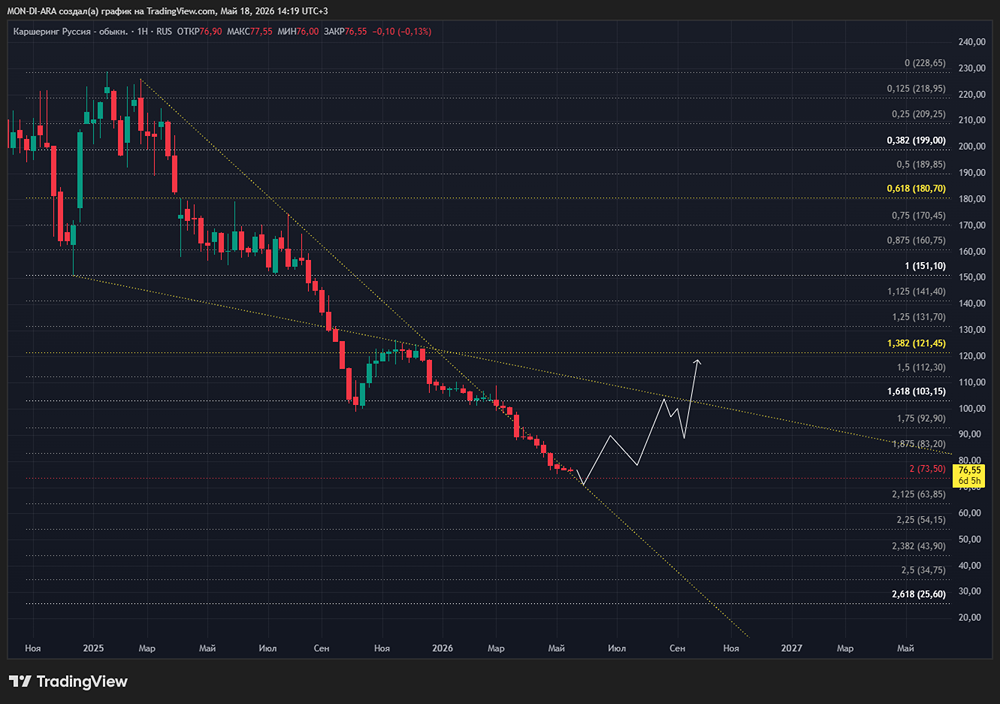
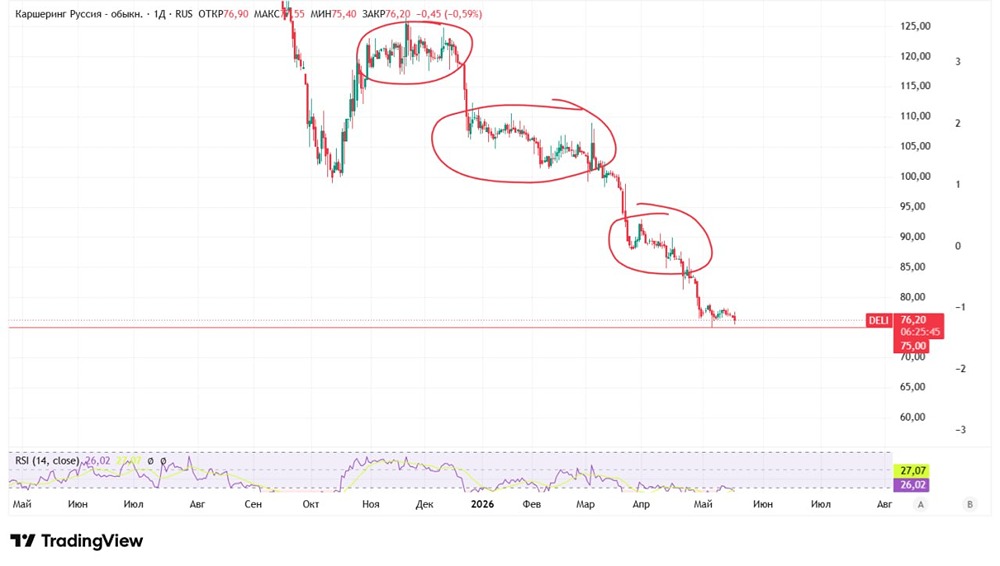
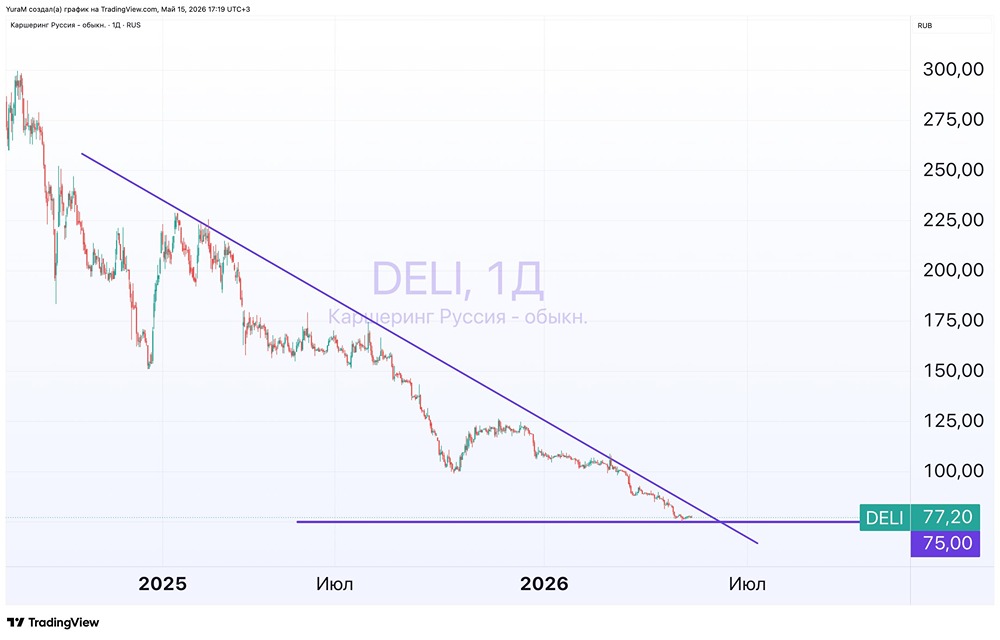
      С фундаменталом всё понятно, а куда смотрит техника? В общем-то, здесь остается лишь искать дно, а точнее ждать, когда оно уже появится, вся формация движения состоит из: ▫️ Накоплений по тренду вниз. ▫️ Импульсных выходов. На графике отметил общий сложенный тренд, и очередная опорная точка — тот самый исторический минимум, где сейчас актив — 75 рублей/акция. На него и можно опираться. [↓](https://mondiara.com/) В случае пробоя вниз, искать актив уже стоит не раньше 70 рублей. [↑](https://mondiara.com/) Если все-таки получится отстоять текущие котировки, работать можно, но краткосрочно, не более, слишком много рисков здесь. Взять во внимание цель в 82 рубля при отскоке. Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: Invest Premium

      Почему акции «Делимобиля» ищут дно у 75 руб.? Разбираем технический анализ
      2 890
    • Сможет ли «Делимобиль» выйти в прибыль во втором полугодии — хватит ли поддержки акционера

      Мотор ожил, но бак почти пуст. «Делимобиль» за первое полугодие 2026 года Компания опубликовала МСФО за первую половину года. Операционно дела идут непросто, но кредитный профиль остаётся нестабильным. Давайте разберёмся подробнее. Позитив: - Выручка за полугодие составила 14,15 млрд рублей, что на 3,6% меньше, чем годом ранее. - Во втором квартале выручка снизилась на 8,7%, а себестоимость — на 9,4%. Это означает, что расходы сокращаются быстрее, чем доходы. - Ремонт и обслуживание на минуту упали на 33%. Коммерческие и управленческие расходы сократились на 44% и 10% соответственно. Главный источник дохода: - Утилизация автопарка увеличилась на 34% по сравнению с прошлым годом. Это стало основным источником денег. - Компания продала машины, получила деньги и затем взяла их обратно в лизинг. Этот трюк мы ещё увидим в долговой нагрузке. Подобная стратегия часто применяется компаниями с финансовыми трудностями. Результаты: - После оптимизации бизнес ожил: EBIT за полугодие вырос на 56% до 796 млн рублей, почти весь доход был получен во втором квартале. - EBITDA за второй квартал составила 1,5 млрд рублей с маржой 20%. - Многим компаниям приходится пройти через снижение выручки, чтобы восстановиться. Негатив: - Финансовые расходы за полугодие достигли 3,107 млрд рублей, превысив всю EBITDA за этот период (2,4 млрд рублей). - Проценты полностью съедают операционный результат и оставляют долг. - Убыток составил 1,67 млрд рублей (год назад было 1,93 млрд). Долговая нагрузка: - Совокупный долг с учётом аренды вырос на 15% до 35,96 млрд рублей. Чистый долг составил 34,9 млрд рублей. - Коэффициент ND/EBITDA увеличился с 4,8x до примерно 5,8x. - Облигационно-банковский долг сократился до 13,5 млрд рублей, но не за счёт погашения, а из-за переноса части долга в лизинг. Капитал: - Капитал компании испарился. Он составляет 784 млн рублей, или 2% от активов. - На балансе осталось 1,047 млрд рублей, в то время как платежи на год составляют 24,197 млрд рублей. - На 30 июня нарушены ковенанты по обеспеченным обязательствам на 5,332 млрд рублей. Кредитор после отчётной даты отказался взыскивать, но это показывает, что запаса прочности практически нет. Свободный денежный поток (FCF): - В пресс-релизе указана цифра 3,8 млрд рублей. Однако это поток до вычета процентов и погашения лизинга. - Если считать по-настоящему, остаётся около 0,7 млрд рублей. Планы на будущее: - Осенью предстоит погасить флоатер на 3,3 млрд рублей. - Где брать деньги? Вариантов три: - Дополнить новый выпуск (книга не была полностью собрана). - Отдать до 25% автопарка в обратный лизинг (около 2 млрд рублей). - Привлечь займ акционера (внесено 2 млрд рублей, в запасе ещё несколько). Надежда на поддержку: - Было заявлено, что компанию не бросят. - Менеджмент нацелен на отсутствие убытков во втором полугодии. Выводы: - Операционно компания достигла дна, но тренд на эффективность реален. - Если процентные ставки снизятся хотя бы на 0,25%, к середине 2027 года компания может выйти в положительный поток по чистой прибыли. - Кредитная ситуация остаётся сложной. Всё держится на рефинансировании и кармане акционера при почти нулевом капитале. Инвестиции: - В облигации компании можно присмотреться, но я не вижу премий в этих бондах. - Акции пока рано рассматривать для серьёзных инвестиций. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Уютный разбирает [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Сможет ли «Делимобиль» выйти в прибыль во втором полугодии — хватит ли поддержки акционера
      2 878
    • Почему «Делимобиль» растёт на 3 %, но акции падают к историческим минимумам

      Компания представила отчёт за 1 квартал 2026 года. ▫️ Выручка выросла до 6,6 млрд рублей (+3%), выручка на автомобиль увеличилась на 14%. ▫️ Коммерческие и управленческие расходы сократились на 45% и 9% соответственно. ▫️ EBITDA достигла 922 млн рублей (+8%), EBITDA на автомобиль + 23%. ▫️ Чистый убыток -18%. На самом деле результаты относительно позитивные, т.к. идёт сравнение с далеко не самым слабым 2025 годом (если говорить про выручку и EBITDA). Но чистый убыток и долг всё равно космические, при текущей ключевой ставке это прям сильно давит на бизнес. Из потенциального позитива — поглощение компании крупняком, например Сбером, который может интегрировать Делимобиль со своим Ситидрайвом. Но это мысли вслух, не факт, что Сбер захочет выкупать компанию с такими финпоказателями. Этот потенциальный драйвер стоит просто держать в голове, а не покупать акции в расчёте на него. Что по технике? Бурим очередное дно и близки к обновлению исторических минимумов. Хоть акции за 2 года и сложились почти в 5 раз, но по-прежнему не советую выкупать просадку (максимум спекуляции, но есть и более достойные кандидаты на это). В общем, текущая картина и отчёт больше несут позитив скорее для держателей облигаций, чем акционеров — при текущих вводных вполне могут допэмиссию объявить. И это будет вынужденная мера для спасения бизнеса, а не плевок в сторону миноритариев. Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: Сигналы для торговли

      Почему «Делимобиль» растёт на 3 %, но акции падают к историческим минимумам
      2 864
    • Делимобиль повышает эффективность: рост минут на авто +31%, EBITDA на автомобиль +68%

      Рост операционной прибыли по итогам 2 квартала 2026 года Компания опубликовала финансовые результаты за 2К26 и 1П26. Выручка снизилась на 9% г/г, но выросла на 14% кв/кв и достигла 7,6 млрд руб. в 2К26. Расходы на обслуживание и ремонт автомобилей сократились на 23% г/г. Расходы на топливо в расчете на одну минуту выросли на 18% г/г в 2К26 и на 14% в 1П26. Операционная прибыль выросла на 33% г/г в 2К26 и на 56% в 1П26. EBITDA снизилась на 12% г/г, но выросла на 65% кв/кв, достигнув 1,5 млрд руб. Чистый убыток составил 1,7 млрд руб. в 1П26 против убытка 1,9 млрд руб. в 1П25. Чистый операционный денежный поток вырос на 36% г/г до 4,0 млрд руб. в 1П26. Свободный денежный поток увеличился на 47% г/г до 3,8 млрд руб. в 1П26. Покрытие процентов улучшилось до 1,30x против 0,95x годом ранее. Соотношение «Чистый долг/EBITDA» достигло 5,8х против 4,8х годом ранее на фоне снижения EBITDA. Наше мнение: В условиях крайне неблагоприятной рыночной конъюнктуры (проблемы с геолокацией, перебои с работой мобильного интернета, рост цен на топливо, а также рост лизинговых ставок) Делимобиль сфокусировался на повышении собственной операционной эффективности, а также региональной диверсификации бизнеса. В частности, собственные СТО, введенные в эксплуатацию в последние два года, позволили существенно сократить расходы на техническое обслуживание автомобилей, а также повысить доступность автомобилей для пользователей. Как результат, компания демонстрирует рост уровня утилизации автопарка (количество проданных минут на автомобиль выросло на 31% г/г в 2К26) и повышение операционной эффективности (выручка на автомобиль выросла на 10% кв/кв, EBITDA на автомобиль – на 68%). При этом, несмотря на сильную динамику, начавшиеся улучшения еще не в полной мере отразились на финансовых метриках компании. Делимобиль рассчитывает выйти на чистую прибыль уже в 3-4К26. Реализация такого сценария способна вернуть доверие фондовых инвесторов к акциям компании, которые могут показать хорошую доходность на горизонте следующих 6–12 месяцев. Мы полагаем, что в среднесрочной перспективе динамика котировок акций компании будет определяться эффективным прохождением выплат по публичном долгу. В начале сентября Делимобиль должен погасить 4-й выпуск корпоративных облигаций на сумму 3,1 млрд руб. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: БРК - Блог Рынков Капитала [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Делимобиль повышает эффективность: рост минут на авто +31%, EBITDA на автомобиль +68%
      2 852
    • Стоит ли покупать акции «Делимобиля» выше 75 рублей

      Минуты растут рекордно, но выручка почти стоит Убыток меньше, но маржа под давлением. ▫️ Проданные минуты: 368 млн ➠ 491 млн, +33% ▫️ Минуты на авто: +50% г/г ▫️ Средняя длительность поездки: +34% г/г ▫️ Автопарк: около 30,7 тыс. ➠ 27,3 тыс. авто, -11% ▫️ Выручка: 6,41 млрд ₽ ➠ 6,60 млрд ₽, +3% ▫️ Валовая прибыль: 950 млн ₽ ➠ 780 млн ₽, -18% ▫️ Чистый убыток: 1,53 млрд ₽ -➠ 1,01 млрд ₽, улучшение на 34% ▫️ Денежные средства: 1,27 млрд ₽ ➠ 698 млн ₽, -45% Операционно квартал сильный, загрузка парка и проданные минуты резко выросли, но сокращение автопарка и давление себестоимости не дали выручке показать сопоставимый рост. Рынок ждал сильных операционных данных, и они в целом подтвердились, однако финансовый результат пока не выглядит переломным. В рамках клуба разберем детали отчета. Важно посмотреть и денежные потоки, и долги. Возможно, самое плохое для компании уже позади. Но пока все, что выше 75₽, дорого. Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: Юрий Марченко

      Стоит ли покупать акции «Делимобиля» выше 75 рублей
      2 848
    • Делимобиль в режиме выживания: итоги 2025 и вызовы 2026 года

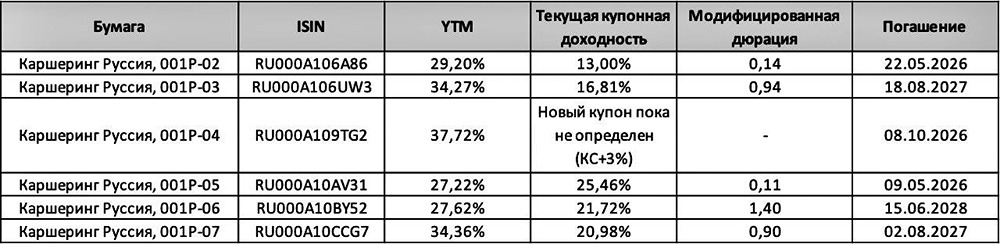
      ⁉️ ЕДЕМ ЛИ ДАЛЬШЕ? Дели опубликовал итоги по МСФО за 2025 г. Сейчас бонды дают повышенную риск-премию в своей рейтинговой категории (см. таблицу к посту), и в этой связи считаю целесообразным рассмотреть, как у компании дела. Дели пока еще сохраняет лидирующие позиции на рынке каршеринга по кол-ву машин и городов присутствия (28 тыс. шт. и 16 городов). Ближайшие конкуренты — Яндекс Драйв и Ситидрайв — имеют парк авто 22 и 20 тыс. шт., 9 и 7 городов присутствия. 1️⃣ Операционные результаты (2025 / 2024): Общее кол-во пользователей выросло на 15%, при этом база активных среднемесячных пользователей осталась почти без изменений. Общее кол-во машин снизилось на 12%, а кол-во проданных минут сократилось на 7%. Интересный нюанс: цена 1 минуты сократилась на 25% при росте выручки на 1 машину на 13% (янв. 2026 / 2025). Во 2П 2025 Дели столкнулся со снижением пользовательской активности из-за агрессивной ценовой политики и избыточной концентрации на сегменте автомобилей «Комфорт» и выше. Сейчас менеджмент заявляет об изменении стратегии: доля эконом-класса в общем автопарке не менее 75% и доступные тарифы. Оцениваю результаты нейтрально-негативно. С одной стороны, наблюдаем сокращение парка на фоне оптимизации расходов и потребности в пополнении денежного потока за счет продажи поддержанных авто. С другой стороны, выручка на 1 машину растет за счет удлинения поездок и снижения средней цены 1 минуты за счет тарифов "Межгород" и "Аренда авто". Будем надеяться, что изменение стратегии и фокус на эконом-сегменте дадут свои плоды, а пока констатируем отсутствие операционного развития бизнеса. 2️⃣ Финансовые результаты (2025 / 2024): ➠ Рост выручки в 2026 обеспечен доходами от сервисных сборов + продажи подержанных ТС. Без учета данных источников снижение прямой выручки от аренды авто составило 17% (преимущественно за счет снижения парка авто). ➠ ЧП аннигилирована огромными % расходами (рост на 29% или 1,4 млрд), при этом на операционном уровне EBITDA выросла на 6,8% и составила 6,18 млрд. Падение ЧП и рост % вполне ожидаемы — на 2025 г. пришелся пик жесткости ДКП и высокой КС. ➠ CFO от операций = 6,13 млрд и вырос на 13,9%. В совокупности с прекращением денежных оттоков по инвест. деятельности сейчас Дели тратит весь генерируемый кэш на обслуживание долгов. ➠ Наблюдаю негатив с обслуживанием %. Коэффициент EBITDA / % в 2024-2025 гг. меньше 1 (прокси CFO от операций недостаточен для выплаты текущих % по облигациям и лизингу). При этом совокупная долговая нагрузка в терминах ND / EBITDA сократилась (5,42 vs 5,05 в 2026). Ожидаю улучшения ситуации с % в 2026 на фоне более низкой средней КС (совокупный долг Дели не вырос — 31,2 vs 31,4 млрд, а 10 млрд — по плавающим %). 3️⃣ Важные события: ➠ 5 марта 2026 Дели [выкупил](https://cbonds.ru/news/3821809/) по добровольной оферте облигации серий 001P-02, 04 и 05 совокупно на 655 млн, дав рынку позитивный сигнал. Считаю это решение верным с репутационной точки зрения + оно позволило снизить расходы при погашении (облигации данных серий выкупались по 90% и 96% от номинала, а не 100%). ➠ Ключевой акционер [открыл](https://www.rbc.ru/quote/news/article/69710dcb9a79476251b0b7bb) кредитную линию на 1,1 млрд для поддержания ликвидности компании в период крупных погашений в 2026 (с учетом лизинга предстоит погасить обязательства на 17 млрд). Сама по себе сумма линии от собственника не большая, но это важный сигнал рынку о заинтересованности собственника в своем бизнесе. ВЫВОДЫ Внешние условия (рост стоимости авто + высокая КС в 2025 + перебои с интернетом) негативно сказались на операционно-финансовом профиле. Нужно признать, что 2025-2026 гг. — период выживания (что видно по всем операционным и финансовым метрикам), а не развития. На 2026 приходится пик погашений (17 млрд), а в 2027 году — 12,1 млрд. Если компания пройдет этот пик — котировки бондов поползут вверх. Акции компании — только в страшном сне и не потому, что я преимущественно бондовик. Облигации: держу на 1,3% портфеля Каршеринг Руссия, 001Р-06. Результат позиции на текущий день: 13% купонами — 9% рыночной цены = +4%. Продавать не планирую. Не является индивидуальной инвестиционной рекомендацией Источник: PROFIT

      Делимобиль в режиме выживания: итоги 2025 и вызовы 2026 года
      2 816
    • Убыток при росте выручки: как оценить перспективы акций Делимобиля?

      ⚡️ Менеджмент называет прошедший год этапом завершения инвестиционного цикла и началом фокусировки на операционной эффективности. 📍Финансовые результаты 2025 года: - Выручка: 30,8 млрд руб. (+11% г/г). Рост обеспечен развитием сервиса, увеличением числа поездок и монетизацией автопарка, включая рекордный объем продаж автомобилей. - EBITDA: 6,2 млрд руб., рентабельность по EBITDA — 20%. - Чистый убыток: 3,7 млрд руб. - Чистый долг/EBITDA: 4,8x Клиентская база увеличилась на 15%, достигнув 12,9 млн юзеров. В отдельные периоды спрос превышал предложение в связи со сдержанной политикой в отношении расширения автопарка и внешними факторами, включая сбои в работе геолокационных сервисов. 📍Компания продолжает региональную экспансию и развитие продуктовой линейки для удовлетворения растущего спроса на внутренние поездки: - Новые регионы: запуск в Ярославле, Краснодаре, Челябинске и десятках городов-сателлитов. - Новые продукты: запуск тарифов «Межгород» и «Рент». 📍 В первом полугодии 2025 компания завершила создание собственной сети СТО и централизованного распределительного центра автозапчастей в Московской области (площадью 13 тыс. кв. м). Эти инвестиции временно повлияли на рост расходов, однако во втором полугодии начали приносить результат: - Рентабельность каршерингового направления: рост до 21% во 2П 2025 (против 18% в 1П 2025). - Затраты на обслуживание и ремонт парка: снижены до 30% от выручки каршеринга во 2П 2025 (против 35% в 1П 2025). 📍Прочие направления: - Выручка от реализации автомобилей: рост на 203% г/г. - Прочая выручка, преимущественно от рекламных контрактов и партнерских проектов, выросла до 600 млн руб. (против 137 млн руб. годом ранее). В ноябре 2025 года была сформулирована обновленная стратегия, фокусирующаяся на сегменте эконом-каршеринга. Построенная инфраструктура позволяет гибко управлять ценообразованием за счет контроля над ключевой статьей себестоимости — ремонтами. 🔻 Чистый убыток в 2025 был связан с завершением фазы активных инвестиций в операционную и ИТ-инфраструктуру, которые были необходимы для долгосрочного контроля издержек. Уровень долговой нагрузки остается в фокусе менеджмента, компания ожидает ее планомерного снижения по мере роста операционной эффективности. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android Источник: Залим Сохов

      Убыток при росте выручки: как оценить перспективы акций Делимобиля?
      2 811
    • Инвест-идея по акциям «Делимобиль»: компания делает ставку на повышение эффективности бизнеса

      Инвест-идея от: «Эйлер» Цена входа: текущая Стоп-лосс: – Цель: 47 руб. Потенциал: до 7% снижения Рекомендация: держать В чем заключается инвест-идея: Операционные результаты за 2 квартал 2026 года показывают, что компания делает ставку на повышение эффективности бизнеса. Несмотря на сокращение автопарка и числа активных пользователей, количество поездок выросло, а загрузка автомобилей значительно увеличилась. Это позволило повысить выручку на один автомобиль. При этом давление на финансовые показатели сохраняется: из-за снижения средней стоимости минуты и уменьшения автопарка аналитики ожидают сокращение выручки. Дополнительным фактором риска остается высокая долговая нагрузка (чистый долг/EBITDA — 6,5x), поэтому рекомендация остается нейтральной. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: pro.finansy

      Инвест-идея по акциям «Делимобиль»: компания делает ставку на повышение эффективности бизнеса
      2 806
    • Падение акций на 50 %: как «Делимобиль» пытается выбраться из долговой ямы

      🔔 Делимобиль: шторм на финансовых волнах Проанализируем финансовый отчет Делимобиля за 2025 год. Это крупнейший оператор каршеринга в России. Ранее мы уже обсуждали операционные показатели компании. Основные цифры: - Выручка: 30,8 млрд руб. (+11% г/г) - Валовая прибыль: 5,9 млрд руб. (-18% г/г) - Скор. EBITDA: 6,1 млрд руб. (-3% г/г) - Чистый убыток: -3,7 млрд руб. (вместо прибыли 8 млрд руб.) Выручка выросла на 11% благодаря увеличению цены минуты поездки, росту спроса и продажам подержанных автомобилей. Продажи таких машин выросли с 0,6 до 1,6 млрд руб. Также удвоилась выручка по прочим договорам с клиентами — до 2,3 млрд руб. Количество пользователей увеличилось на 15% и достигло 12,9 млн человек. Но если не учитывать доходы от продажи автомобилей, рост выручки составит всего 7%. Скорректированная EBITDA снизилась на 3% из-за снижения маржинальности и затрат на инфраструктуру. Финансовые расходы выросли с 4,8 до 6,2 млрд руб. Чистый убыток составил -3,7 млрд руб. Операционный денежный поток вырос до 6,1 млрд руб., но рентабельность EBITDA снизилась с 23% до 20%. Инвестиции в инфраструктуру составили около 10 млрд руб., что привело к снижению автопарка с 31,7 до 28 тысяч машин. Чистый долг компании почти не изменился и составил 29,9 млрд руб., а ND/EBITDA достиг 4,8x. Это высокий уровень долговой нагрузки. Однако компания ожидает роста операционной маржинальности в будущем, что поможет снизить долг. Краткосрочный долг составляет 10,5 млрд руб., что равно трети выручки. Долг по облигациям вырос с 14,1 до 18,4 млрд руб. Что можно изменить? Существенно улучшить ситуацию может ключевая ставка на уровне 12% и ниже. Это облегчит обслуживание долга и поддержит спрос на услуги компании. Другие важные факторы: — Рост загрузки автомобилей. В январе этот показатель вырос на 12%. — Снижение стоимости ремонта и обслуживания из-за собственных СТО. — Рост цен на каршеринг. В 2026 году ожидается увеличение на 10-15%. Итог: Ошибочная стратегия и неблагоприятные макроэкономические условия сильно ухудшили финансовое положение компании. Акции упали более чем на 50%, и стратегия была изменена с «Комфорта» на «Эконом». Перед компанией стоит задача выбраться из долговой ямы. Менеджмент инвестирует в инфраструктуру и повышает эффективность. Результаты этих мер должны проявиться в среднесрочной перспективе, но в долгосрочной всё зависит от экономики. ❗️ Стараний менеджмента недостаточно. Компании нужна ставка ниже 12%. Акции неинтересны, но облигации Делимобиля входят в мою [подборку](https://t.me/fund_ka/6959). Риски здесь есть, но мажоритарный акционер Винченцо Трани готов предоставить компании 3,1 млрд руб. для погашения облигационных займов. Не является индивидуальной инвестиционной рекомендацией Источник: Фундаменталка

      Падение акций на 50 %: как «Делимобиль» пытается выбраться из долговой ямы
      2 801
    • Делимобиль» отчитался за 2025 год: стоит ли рисковать с акциями или лучше в облигации

      ❓ Что происходит? Обычно я не слежу за этой компанией, так как отчётность у неё выходит редко, а весь 2024 год бизнес был не в лучшем состоянии. Но недавно вышел отчёт за 2023 год, и в нём есть несколько интересных моментов, особенно касающихся облигаций. Финансовые показатели: • Выручка выросла на 10,4% до 30,8 млрд рублей, но это немного завышено из-за продажи собственных автомобилей. Операционная прибыль сократилась на 3,6 тысячи рублей (-12%). • Валовая прибыль снизилась до 6 млрд рублей (-17,3%). • EBITDA составила 6,18 млрд рублей (-3%). Интересно, что в представленных результатах EBITDA превышает валовую прибыль. Это может говорить о том, что компания использует свою методологию расчёта EBITDA, которая может быть интерпретирована достаточно вольно. Процентные расходы и долг: Процентные расходы выросли на 29% до 6,2 млрд рублей. Чистый долг составляет около 30 млрд рублей, а соотношение чистого долга к EBITDA — 4,8 раза. Эти данные показывают, что процентные расходы существенно влияют на операционную и валовую прибыль. Однако долг не увеличился, так как компания занимается рефинансированием, а бизнес не масштабируется. Займы растут только за счёт облигаций, так как кредит в банке не дают даже под залог. Чистая прибыль и FCF: Чистая прибыль стала отрицательной и составила -3,7 млрд рублей (годом ранее был околонулевой результат). Однако FCF (свободный денежный поток) также отрицательный и составил -6 млрд рублей. Это означает, что у компании нет чистых денег для погашения облигаций. Однако в комментариях к отчётности указано, что в декабре 2023 года были подписаны договоры кредитной линии с акционером группы и с компанией под общим контролем. Лимиты этих линий составляют 7,5 и 2,5 млрд рублей соответственно. Это даёт компании возможность рефинансировать облигации на сумму 6-7 млрд рублей в мае-июне 2024 года без дополнительной эмиссии акций. Перспективы: В 2024 году бизнесу, вероятно, станет чуть лучше, но конкуренция в сегменте каршеринга будет только расти. В долгосрочной перспективе компания может проиграть эту конкуренцию. ❗️ Акции Делимобиля покупать рискованно, так как это уже не компания роста. Однако возможна рисковая инвестиция в облигации. За счёт займа у акционера у компании хватит денег на погашение весенних выпусков облигаций. Вероятность дефолта к этому времени оценивается как достаточно низкая. На фоне погашения коротких выпусков дальние выпуски облигаций могут подрасти. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android Источник: Уютный разбирает | Инвестиции

      Делимобиль» отчитался за 2025 год: стоит ли рисковать с акциями или лучше в облигации
      2 787
    • Делимобиль: поможет ли помощь акционера спасти акции от падения на фоне убытков

      ❓ Как жить дальше? Вышел отчет за 2025 год (ожидаемый провальный) у компании «Делимобиль». Не вижу смысла делать подробный отчет (предупреждал о рисках, когда акции стоили 200 рублей год назад), поэтому пройдусь тезисно по компании. 📌 Тезисно про компанию — Выручка. Вроде выросла на 11% до 30.8 млрд рублей, но год к году компания продала больше автомобилей (рост с 0.6 до 1.6 млрд рублей), если убрать этот эффект, то выручка уже выросла на 7%, а не на 11%... — Долг. NET DEBT за год почти не вырос (символический рост на 300 млн), оставшись на уровне 29,9 млрд рублей, но NET DEBT / EBITDA уже составляет не 4.6, а 4.8. Страшно... Роста долга не было из-за сжатия лизинга (бизнес сжимается), а вот долг в виде облигаций за год вырос с 14.2 до 18.4 млрд рублей. Очень важный нюанс — компании не дают в долг банки, думайте! — Прибыль. Cжатие операционной прибыли и проценты по долгу уничтожили компанию. Если год назад у компании была прибыль в 8 млн рублей, то сейчас убыток в 3 734 млн рублей.... 🔻 Собственного капитала осталось всего 2.5 млрд рублей. — Помощь. Основной акционер «Делимобиля» Винченцо Трани собирается выделить компании кредитные линии (в примечании есть приписка о подписании кредитных линий с акционером до 7.5 млрд рублей и до 2.5 млрд рублей от связанной стороны), но, возможно, это просто словесные интервенции... Но даже в таком случае для акционеров ничего глобально не меняется, так как проценты по кредиту будут платиться не кредиторам, а мажоритарию! ‼️ Вывод: всё оч плохо, позитива найти не могу при всем желании. Не вижу смысла делать дальше разборы компании с текущими вводными. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android Источник: Invest_Palych

      Делимобиль: поможет ли помощь акционера спасти акции от падения на фоне убытков
      2 766
    • Сможет ли «Делимобиль» выйти на прибыль к 2026 году,

      ⚡️ Луч надежды Делимобиль обнародовал финансовые результаты за 2025 год: - Выручка: 30,8 млрд руб. (+11% г/г) - EBITDA: 6,2 млрд руб. (-3% г/г) - Рентабельность по EBITDA: 20% (-3 п.п.) - Чистый убыток: 3,7 млрд руб. (при чистой прибыли в 8 млн руб. за 2024 г.) - Чистый долг/EBITDA: 4,8х (было 4,6х) Несмотря на ухудшение операционных показателей, выручка выросла на 11%. Это медленнее, чем годом ранее (+34%), но показатель все еще двузначный. Чистая прибыль ушла в минус из-за крупных инвестиций и роста процентных расходов. В первой половине 2025 года компания вложила в инфраструктуру: построила сеть СТО и открыла распределительный центр автозапчастей. Во второй половине начался процесс оптимизации: рентабельность каршеринга выросла до 21%, автопарк сократился, снизились затраты на обслуживание и ремонт. Как обстоят дела с долгами Чистый долг/EBITDA вырос до 4,8х, главным образом из-за снижения EBITDA. В этом году предстоит погасить три выпуска облигаций на 10 млрд руб. В марте 694 тыс. бумаг было выкуплено по цене ниже номинала, осталось погасить около 9,3 млрд руб. Но есть и хорошие новости. В декабре компания подписала кредитные линии с мажоритарным акционером и аффилированной структурой на 7,5 и 2,5 млрд руб. до конца 2027 года. Эти кредиты помогут компании справиться с рефинансированием долгов в мае. Мнение IF Stocks 2025 год для Делимобиля был непростым, но уже видны положительные изменения. Менеджмент нацелен на выход в плюс к концу 2026 года и достижение рентабельности EBITDA 30%. Кредитная поддержка мажоритария обеспечит рефинансирование долгов и стабильность компании в текущем году. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android Источник: IF Stocks

      Сможет ли «Делимобиль» выйти на прибыль к 2026 году,
      2 739
    • Стоит ли покупать акции «Делимобиля» в 2026 году, несмотря на убыток

      🔻 Итоги 2025 года Выручка растет, но прибыль падает. Делимобиль представил финансовые результаты за 2025 год. Стоит ли инвестировать в компанию сейчас? Финансовые показатели: • Выручка увеличилась на 11% до 30,8 млрд руб. Рост обусловлен повышением тарифов и продажей подержанных автомобилей. • Чистая прибыль ушла в минус на 3,7 млрд руб., хотя в прошлом году компания была прибыльной. • Свободный денежный поток (FCF) составил +5,6 млрд руб., что на 17% больше, чем в прошлом году. Это свидетельствует о том, что компания генерирует наличные средства. • Автопарк сократился на 12% до 28 000 машин. Это сделано для повышения эффективности. • Соотношение чистого долга к EBITDA составляет 4,8x. Это высокий уровень долговой нагрузки, но он укладывается в планы менеджмента. Положительные моменты: • Положительный FCF. Компания зарабатывает достаточно денег (~5,6 млрд руб.), чтобы обслуживать долги и вести операционную деятельность. • Завершение инвестиционного цикла. Основные вложения в инфраструктуру (станции технического обслуживания, склады) уже сделаны, поэтому капитальные затраты снижаются. • Рост числа пользователей. База клиентов увеличилась на 15%, несмотря на сокращение автопарка. ⚠️ Риски: • Убыток вместо прибыли. Основные причины — рост процентных расходов на 29% и разовые списания. Высокая ключевая ставка Центрального банка негативно влияет на все компании с долгами. • Продажа автопарка. Руководство называет это оптимизацией, но на самом деле это способ поддержания ликвидности за счет продажи активов. • Отсутствие дивидендов. В 2026 году выплат не ожидается — все усилия компании направлены на снижение долговой нагрузки. • Технические риски. Возможны перебои с геолокацией и связью, хотя приложение уже в белом списке. Вывод: Сейчас покупать акции компании дорого. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android Источник: Юрий Марченко

      Стоит ли покупать акции «Делимобиля» в 2026 году, несмотря на убыток
      2 732
    • «Делимобиль»: операционные результаты и размещение облигаций

      Компания недавно отчиталась о результатах деятельности за 1 кв. 2026 г. Опер. резы немного лучше ожиданий: количество проданных минут выросло до 491 млн (+33% г/г), а средняя длительности поездки — на 34%. Выручка, по идее, должна прилично вырасти и убытки стать меньше, так как количество проданных минут на машину выросло на 50% г/г. Можно говорить о первых признаках восстановления. Сейчас у компании уже на 18 млрд рублей облигаций в обращении. В ближайшее время предстоят крупные погашения: ▫️6,5 млрд рублей в мае ▫️3,5 млрд рублей в октябре С учётом текущей структуры обязательств компания планирует рефинансирование частично через новый выпуск облигации. До 30 апреля компания проведет сбор заявок на 3-летние бонды объемом 1 млрд рублей. Параметры размещения: ▫️ Ставка первого купона: до 23% ▫️ Доходность к погашению: до 25,59% ▫️ Тип купона: фиксированный ▫️ Частота выплат: раз в месяц ▫️ Требуется тестирование для неквалов ▫️Погашение номинальной стоимости будет поэтапным. Вместо единовременной выплаты всей суммы в конце срока инвесторы получат по 25% от номинала в каждую из четырех последних дат выплаты купона — на 24‑й, 28‑й, 32‑й и 36‑й купонных платежах. ▫️Выпуск планируют включить в специальный сектор Московской биржи для технологичных и инновационных компаний (РИИ). Облигации компании размещаются с привлекательной доходностью, учитывая текущие условия. Новый выпуск вполне можно рассматривать тем, кто ориентирован на инструменты с повышенной доходностью и сегмент ВДО. Конечно, риски нужно учитывать и диверсификацию соблюдать. Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: TAUREN ИНВЕСТИЦИИ | Егор Федосов

      «Делимобиль»: операционные результаты и размещение облигаций
      2 720
    • Делимобиль строит экосистему: окупится ли масштабная перестройка для акционеров

      🔥 Как бизнес справляется с вызовами. Каршеринг в России давно перестал быть просто технологической новинкой. Сегодня он стал полноценным городским транспортным сервисом, и ожидания инвесторов тоже изменились. Данный сектор уже не воспринимают как историю быстрого роста любой ценой, и количество пользователей перестало быть ключевым фактором. На первое место выходит реальная экономика бизнеса, особенно в текущих условиях «дорогих» денег из-за ставки. Сегодня попробуем разобраться, как компания прошла 2025 год и что изменилось. С одной стороны, спрос на сервис продолжает расти. Число пользователей увеличилось на 15% до почти 13 млн человек, а выручка компании выросла на 11% — до 30,8 млрд рублей. И данные цифры нам показывают, что модель каршеринга в России прижилась. Машины не простаивают, поездки совершаются, и сервис быстро интегрируется в повседневную жизнь горожан. А в отдельные периоды спрос даже начинает упираться в предложение автомобилей. Но дальше начинаются нюансы. Если погрузиться глубже в финансовые результаты, отчет уже не выглядит столь однозначно. EBITDA составила 6,2 млрд рублей, рентабельность — около 20%, что по-прежнему хорошо. Однако год компания завершила с чистым убытком 3,7 млрд рублей. ❓ И здесь возникает вполне логичный вопрос: как бизнес с растущей выручкой и неплохой маржинальностью все еще остается убыточным? Ответ кроется в инвестиционном цикле. 2025 год для «Делимобиля» стал периодом масштабной перестройки инфраструктуры — компания запустила собственные СТО, открыла распределительный центр запчастей и фактически начала создавать полноценную экосистему обслуживания своего автопарка и предлагать услуги внешним клиентам. Такая инфраструктура стоит недешево, особенно в период высокой ключевой ставки, и почти всегда это бьет по прибыли в моменте. Но уже во второй половине года начали появляться первые результаты от прошлых инвестиций. Маржинальность каршерингового направления выросла с 18% до 21%, а доля расходов на обслуживание автопарка снизилась с 35% до 30% выручки. ❗️ Можно сделать осторожное предположение, что заложенная в стратегию модель работает. Но нужно будет следить за дальнейшей динамикой, по одному отчету пока финальные выводы делать рано. Еще один интересный элемент бизнеса — продажа автомобилей после завершения их работы в сервисе. По итогам года выручка от реализации машин выросла на 203%. Фактически внутри бизнеса выстраивается замкнутый цикл: покупка машины → эксплуатация ее в каршеринге → продажа на вторичном рынке. Если управлять этим процессом грамотно, он способен заметно улучшать денежный поток. Но при этом риски для бизнеса никуда не исчезли. Чистый долг/EBITDA составляет 4,8х. Для капиталоемкого сервиса это довольно существенная нагрузка. Поэтому сейчас для компании критически важно не столько наращивать парк, сколько повышать эффективность каждой машины. И, судя по новой стратегии, менеджмент это понимает. Компания смещает фокус в сторону эконом-каршеринга — массового сегмента, где можно работать с более широким спросом и гибким ценообразованием. И это логично, личные автомобили становятся дороже (ограниченный импорт, растущий утильсбор и другие налоги), такси тоже постепенно дорожает. При этом внутренний туризм и количество междугородних поездок продолжают расти на фоне внешних ограничений и геополитической нестабильности. Поэтому каршеринг может постепенно занять свою нишу между личным транспортом и такси. 🔥 После анализа отчета складывается впечатление, что все текущие изменения не хаотичны, а менеджмент целенаправленно ведет трансформацию бизнеса, создавая полноценную транспортную экосистему. Главный вопрос лишь в том, сможет ли «Делимобиль» трансформировать этот процесс и растущий спрос в устойчивую прибыльность. Будем следить за развитием событий. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android Источник: ИнвестократЪ | Георгий Аведиков

      Делимобиль строит экосистему: окупится ли масштабная перестройка для акционеров
      2 720
    • «Делимобиль» отчитался: почему убыток при росте выручки? Ищем ответы

      ⚠️ Делимобиль переживает непростой период ➥ Капитализация: 17,6 млрд ₽ / 100 ₽ за акцию ➥ Выручка 2025: 30,8 млрд ₽ (+11% г/г) ➥ Скор. EBITDA: 6,2 млрд ₽ (-3% г/г) ➥ Убыток: 3,7 млрд ₽ (вместо прибыли 8 млн ₽ годом ранее) Компания представила отчет за 2025 год по МСФО. Месяц назад мы уже обсуждали операционные [результаты](https://t.me/taurenin/3588), поэтому особых сюрпризов в отчете нет. Многие данные совпали с прогнозами самой компании. Чистый долг на конец года составил 30 млрд рублей, включая обязательства по аренде. Показатель ND/EBITDA равен 4,8, что довольно высоко. Несмотря на убыток в 3,7 млрд рублей, FCF оказался положительным. Это произошло благодаря увеличению продаж подержанных транспортных средств (+203% г/г), что позволило не наращивать долг. Согласно МСФО, именно продажа подержанных машин стала основным драйвером роста выручки. В 2025 году парк компании сократился, но в следующем году планируется его увеличение. Однако 2026 год тоже обещает быть непростым из-за экономической ситуации в стране. На доступность сервисов компании влияли проблемы с интернетом и геолокацией. С февраля компания находится в белых списках Минцифры, поэтому негативный эффект должен уменьшиться. В целом, ситуация сложная, но есть и положительные моменты: рост числа пользователей, снижение ключевой ставки ЦБ и реалистичные прогнозы компании. ➥ Выручка на одну машину в январе выросла на 12% г/г. ➥ Компания расширила географию присутствия на три новых региона. ➥ Прочая выручка (от рекламы и партнерских проектов) увеличилась в 4,4 раза. Завершено строительство собственных сервисных центров, где теперь обслуживается более 90% парка. Это положительно скажется на марже и позволит оптимизировать расходы. Конкуренция на рынке остается высокой. Чтобы сохранить позиции, компания была вынуждена снизить цены в конце 2025 года. Это повлияло на маржу. В 2026 году чистая прибыль маловероятна, но есть шансы на рост EBITDA и улучшение ситуации. ‼️ Вывод: ситуация остается непростой. Если экономика не улучшится в ближайшие кварталы, компании придется оптимизировать долговую нагрузку или даже провести допэмиссию. Резко изменить положение может только снижение ключевой ставки и рост экономической активности. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android Источник: TAUREN ИНВЕСТИЦИИ | Егор Федосов

      «Делимобиль» отчитался: почему убыток при росте выручки? Ищем ответы
      2 716
    • Продажа авто и сборы вместо аренды: куда идёт бизнес Делимобиля?

      🔻 Делимобиль отчитался за 2025 год: рост на бумаге и тревожные корректировки Компания «Делимобиль» представила отчёт по МСФО за 2025 год. Вместо ожидаемого анализа финансовых показателей, отчёт стал пособием для начинающих аналитиков, показывающим, что считать доходы и расходы всё же нужно самостоятельно. Что в отчёте: - Выручка: 30,8 млрд рублей (+10,5% г/г). - EBITDA по версии компании: 6,2 млрд рублей (-3,5%). - EBITDA (стандартный расчёт): 3,6 млрд рублей (-38%). - Чистый убыток: 3,7 млрд рублей (против прибыли 8 млн рублей годом ранее). - Чистый долг / EBITDA: 4,8x (по версии компании) и 8,3x (по более консервативному расчёту). На первый взгляд, рост выручки на 10% кажется положительным. Однако, если изучить структуру доходов, становится ясно, что основной бизнес компании не растёт, а падает. Выручка от краткосрочной аренды автомобилей снизилась до 19,4 млрд рублей, составляя теперь 63% от общей выручки, тогда как годом ранее этот показатель был 81%. 🔺 Рост общей выручки обусловлен новыми или разовыми статьями: - Сервисный сбор: 4,46 млрд рублей. - Продажа подержанных автомобилей: 1,66 млрд рублей (+170%). - Прочие клиентские сборы и партнёрские проекты. Компания фактически компенсирует падение доходов от аренды дополнительными комиссиями и продажей автопарка. Этот тренд уже был замечен в операционных отчётах: «Делимобиль» сокращает парк и продаёт машины, чтобы поддержать денежный поток. Однако это стратегически спорное решение, так как меньше машин означает меньше будущей выручки. Операционная прибыль за год сократилась более чем вдвое: 1,6 млрд рублей против 3,6 млрд рублей годом ранее. Это произошло из-за роста себестоимости, увеличения управленческих расходов и инвестиций в инфраструктуру. Компания обещает будущую экономию, но пока эффект от этих инвестиций в отчётности почти не виден. EBITDA — отдельная история. Компания показывает EBITDA в размере 6,2 млрд рублей, но этот показатель сильно скорректирован. Из него исключены, например, арендные платежи и часть операционных расходов. Как и ожидалось, если считать EBITDA по стандартной формуле, показатель будет гораздо ниже — около 3,6 млрд рублей, что означает падение на 38% г/г. Именно поэтому реальная рентабельность бизнеса снизилась почти вдвое. Долги компании вызывают тревогу. Чистый долг составляет около 30 млрд рублей, а соотношение ND / EBITDA — 8,3x. Открытых кредитных линий на 10 млрд рублей и финансирования от Трани может не хватить. Поэтому компания остаётся в списке компаний судного дня, у которых возможны проблемы. Ликвидность компании очень низкая, ICR — 0,59x. У компании явный дефицит оборотного капитала. Свободный денежный поток формально положительный, но это связано с тем, что компания отразила все проценты по долгам в финансовой деятельности (7,1 млрд рублей), а не отнесла часть из них в операционную деятельность. Денежный поток после уплаты процентов отрицательный (-0,95 млрд рублей). Бизнес не генерирует достаточно денег для обслуживания долга, даже с учётом продаж автомобилей. Ситуация усугубляется тем, что компания наращивает долги и уходит в обратную аренду. Операционные показатели также не радуют. Пользователи пользуются сервисом реже, и «Делимобиль» по своим показателям сильно отстаёт от динамики рынка, теряя рыночную долю. Компания пытается адаптироваться к новой реальности через сокращение парка и переход в эконом-сегмент, но пока это скорее стратегия выживания, чем роста. ‼️ С учётом опубликованной отчётности таргет по акциям «Делимобиля» остаётся без изменений — около 95 рублей за акцию. Однако я по-прежнему вижу пространство для дальнейшего снижения таргета. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android Источник: [Investillion - про инвестиции](https://t.me/Investillion)

      Продажа авто и сборы вместо аренды: куда идёт бизнес Делимобиля?
      2 710
    • Смогут ли акции Делимобиль отскочить от исторических минимумов после отчёта с убытком 3,7 млрд рублей

      🔻 Компания вчера представила отчёт по МСФО за 2025 год. ➥ Выручка 30,8 млрд руб. (+11%). ➥ EBITDA – 6,2 млрд руб. ➥ Чистый убыток – 3,7 млрд руб. ➥ Чистый долг/EBITDA 4.8x Результаты оказались даже чуть хуже предварительных, которые были представлены в феврале. И если думаете, что на фоне роста выручки бизнес пойдёт в гору, то разочарую — этот показатель вырос только за счёт распродажи автопарка (в этом сегменте выручка выросла на 203%). Что по технике? В моменте акции обновили исторические минимумы, но покупатели не оставляют попыток защитить важный уровень. ❗️ Я, кстати, месяц назад писал, что от этой поддержки очень вероятно увидим отскок — акции действительно выросли на 7%, но снова пришли к заветной поддержке. Есть ли драйверы для хорошего отскока? Только потенциальные, в частности поглощение компании крупняком (например, Сбером, что вполне укладывается с его Ситидрайвом) или реструктуризация долга. Но это игра в угадайку. В защиту компании могу сказать, что отношение к клиентам сильно улучшилось — цены на аренду сделали даже ниже рынка, без проблем средства за простой возвращают, и мне даже недавно баллы начислили за ожидание механика. Надеюсь, и фин. показатели от этого будут улучшаться (но это не точно). В общем, отскочить очень даже может, но стоп обязателен. Ведь в случае закрепления цены под 98 снижение акций только наберёт обороты (ниже поддержек уже нет, только круглые цены 90, 80 и т. д.). ⚡️ Специально выложил график с месячным таймфреймом — он лишний раз подтверждает, что «если сильно упало, это не значит, что надо непременно покупать». Поэтому в этой истории только со стопом. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android Источник: Сигналы для торговли

      Смогут ли акции Делимобиль отскочить от исторических минимумов после отчёта с убытком 3,7 млрд рублей
      2 645
    • Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
      Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
    • Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
      Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
    • До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
      До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
    • «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
      «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
    • Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
      Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
    • Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
      Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
    • Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
      Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
    • Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
      Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
    • Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
      Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
    • Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
      Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
    • Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
      Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
    • Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
      Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
    • Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
      Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
    • Трамп заявил о необходимости проведения выборов на Украине
      Трамп заявил о необходимости проведения выборов на Украине
    • «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
      «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
    • Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
      Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
    • США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
      США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
    • Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
      Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
    • Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
      Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
    • Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
      Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
    • Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
      Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
    • Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
      Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
    • Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
      Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
    • Песков: Трамп не направлял поздравительную телеграмму Путину в честь дня рождения. Об этом пресс-секретарь президента РФ сообщил, отвечая на вопрос «Интерфакса»

    • Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
      Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
    • США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
      США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
    • Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
      Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
    • Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
      Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
    • Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
      Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
    • Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
      Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
    • Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
      Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
    • Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
      Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
    • Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
      Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
    • Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
      Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
    • Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
      Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
    • Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
      Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
    • Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
      Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
    • США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
      США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
    • Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
      Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
    • Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана
      Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана

    Вы уверены, что хотите выйти из аккаунта?