MONDIARA COIN
 ЛУКОЙЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 СБЕРБАНК - прогноз цены акций, аналитика и мнения - MONDIARA
 ГАЗПРОМ - прогноз цены акций, аналитика и мнения - MONDIARA
 Т-ТЕХНОЛОГИИ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТАТНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЯНДЕКС - прогноз цены акций, аналитика и мнения - MONDIARA
 НОВАТЭК - прогноз цены акций, аналитика и мнения - MONDIARA
 РОСНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ДОМ.РФ - прогноз цены акций, аналитика и мнения - MONDIARA
 НОРНИКЕЛЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ПОЛЮС - прогноз цены акций, аналитика и мнения - MONDIARA
 ВТБ - прогноз цены акций, аналитика и мнения - MONDIARA
 СЕВЕРСТАЛЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ИКС 5 - прогноз цены акций, аналитика и мнения - MONDIARA
 ОЗОН - прогноз цены акций, аналитика и мнения - MONDIARA
 МОСБИРЖА - прогноз цены акций, аналитика и мнения - MONDIARA
 СОВКОМБАНК - прогноз цены акций, аналитика и мнения - MONDIARA
 МТС - прогноз цены акций, аналитика и мнения - MONDIARA
 РУСАЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 ИНТЕР РАО - прогноз цены акций, аналитика и мнения - MONDIARA
 ХЭДХАНТЕР - прогноз цены акций, аналитика и мнения - MONDIARA
 НЛМК - прогноз цены акций, аналитика и мнения - MONDIARA
 ПИК - прогноз цены акций, аналитика и мнения - MONDIARA
 ФОСАГРО - прогноз цены акций, аналитика и мнения - MONDIARA
 МКБ - прогноз цены акций, аналитика и мнения - MONDIARA
 АЭРОФЛОТ - прогноз цены акций, аналитика и мнения - MONDIARA
 РОСТЕЛЕКОМ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТРАНСНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ММК - прогноз цены акций, аналитика и мнения - MONDIARA
 АЛРОСА - прогноз цены акций, аналитика и мнения - MONDIARA
 ВК - прогноз цены акций, аналитика и мнения - MONDIARA
 АФК СИСТЕМА - прогноз цены акций, аналитика и мнения - MONDIARA
 БАНК СПБ - прогноз цены акций, аналитика и мнения - MONDIARA
 СОВКОМФЛОТ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭН+ ГРУП - прогноз цены акций, аналитика и мнения - MONDIARA
 ЦИАН - прогноз цены акций, аналитика и мнения - MONDIARA
 ПОЗИТИВ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЮГК - прогноз цены акций, аналитика и мнения - MONDIARA
 РЕНЕССАНС - прогноз цены акций, аналитика и мнения - MONDIARA
 ЕВРОТРАНС - прогноз цены акций, аналитика и мнения - MONDIARA
 ЕВРОПЛАН - прогноз цены акций, аналитика и мнения - MONDIARA
 ЕВРАЗ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭТАЛОН - прогноз цены акций, аналитика и мнения - MONDIARA
 САМОЛЕТ - прогноз цены акций, аналитика и мнения - MONDIARA
 МАГНИТ - прогноз цены акций, аналитика и мнения - MONDIARA
 КАМАЗ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТМК - прогноз цены акций, аналитика и мнения - MONDIARA
 ОАК - прогноз цены акций, аналитика и мнения - MONDIARA
 ОВК - прогноз цены акций, аналитика и мнения - MONDIARA
 ЛЕНТА - прогноз цены акций, аналитика и мнения - MONDIARA
 РУСАГРО - прогноз цены акций, аналитика и мнения - MONDIARA
 ИНАРКТИКА - прогноз цены акций, аналитика и мнения - MONDIARA
 ИВА - прогноз цены акций, аналитика и мнения - MONDIARA
 СОФТЛАЙН - прогноз цены акций, аналитика и мнения - MONDIARA
 ФАБРИКА ПО - прогноз цены акций, аналитика и мнения - MONDIARA
 ДИАСОФТ - прогноз цены акций, аналитика и мнения - MONDIARA
 АРЕНАДАТА - прогноз цены акций, аналитика и мнения - MONDIARA
 АСТРА - прогноз цены акций, аналитика и мнения - MONDIARA
 ГЛОРАКС - прогноз цены акций, аналитика и мнения - MONDIARA
 АПРИ - прогноз цены акций, аналитика и мнения - MONDIARA
 РОССЕТИ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЛСР - прогноз цены акций, аналитика и мнения - MONDIARA
 СЕГЕЖА - прогноз цены акций, аналитика и мнения - MONDIARA
 АКРОН - прогноз цены акций, аналитика и мнения - MONDIARA
 ХЭНДЕРСОН - прогноз цены акций, аналитика и мнения - MONDIARA
 ДВМП - прогноз цены акций, аналитика и мнения - MONDIARA
 СПБ БИРЖА - прогноз цены акций, аналитика и мнения - MONDIARA
 БАЗИС - прогноз цены акций, аналитика и мнения - MONDIARA
 ГАЗПРОМ НЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 МГКЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 МТС БАНК - прогноз цены акций, аналитика и мнения - MONDIARA
 ПРОМОМЕД - прогноз цены акций, аналитика и мнения - MONDIARA
 МЕЧЕЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТГК-1 - прогноз цены акций, аналитика и мнения - MONDIARA
 ТГК-2 - прогноз цены акций, аналитика и мнения - MONDIARA
 ТГК-14 - прогноз цены акций, аналитика и мнения - MONDIARA
 РУСГИДРО - прогноз цены акций, аналитика и мнения - MONDIARA
 СУРГУТНЕФТЕГАЗ - прогноз цены акций, аналитика и мнения - MONDIARA
 НМТП - прогноз цены акций, аналитика и мнения - MONDIARA
 ДЕЛИМОБИЛЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 НОВАБЕВ - прогноз цены акций, аналитика и мнения - MONDIARA
 М.ВИДЕО - прогноз цены акций, аналитика и мнения - MONDIARA
 РАСПАДСКАЯ - прогноз цены акций, аналитика и мнения - MONDIARA
 СЕЛИГДАР - прогноз цены акций, аналитика и мнения - MONDIARA
 ФИКС ПРАЙС - прогноз цены акций, аналитика и мнения - MONDIARA
 ВИ.РУ - прогноз цены акций, аналитика и мнения - MONDIARA
 ВСМПО-АВИСМА - прогноз цены акций, аналитика и мнения - MONDIARA
 В2В-РТС - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭСЭФАЙ - прогноз цены акций, аналитика и мнения - MONDIARA
 ОЗОН ФАРМА - прогноз цены акций, аналитика и мнения - MONDIARA
 ВУШ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЗАЙМЕР - прогноз цены акций, аналитика и мнения - MONDIARA
 БАШНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 КРИСТАЛЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 МАТЬ И ДИТЯ - прогноз цены акций, аналитика и мнения - MONDIARA
 АБРАУ-ДЮРСО - прогноз цены акций, аналитика и мнения - MONDIARA
 СОЛЛЕРС - прогноз цены акций, аналитика и мнения - MONDIARA
 РУСОЛОВО - прогноз цены акций, аналитика и мнения - MONDIARA
 ДЖЕТЛЕНД - прогноз цены акций, аналитика и мнения - MONDIARA
 ЦП - прогноз цены акций, аналитика и мнения - MONDIARA
 ВК ТЕХ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЮНИПРО - прогноз цены акций, аналитика и мнения - MONDIARA
 ЧЕРКИЗОВО - прогноз цены акций, аналитика и мнения - MONDIARA
 РУССНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 МОСЭНЕРГО - прогноз цены акций, аналитика и мнения - MONDIARA
 ЯКОВЛЕВ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭЛ5-ЭНЕРГО - прогноз цены акций, аналитика и мнения - MONDIARA
 МГТС - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭЛЕМЕНТ - прогноз цены акций, аналитика и мнения - MONDIARA
 АРТГЕН - прогноз цены акций, аналитика и мнения - MONDIARA
 НКХП - прогноз цены акций, аналитика и мнения - MONDIARA
 РКК ЭНЕРГИЯ - прогноз цены акций, аналитика и мнения - MONDIARA
 О’КЕЙ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЮМГ - прогноз цены акций, аналитика и мнения - MONDIARA
 АПТЕКА 36.6 - прогноз цены акций, аналитика и мнения - MONDIARA
 ВХЗ - прогноз цены акций, аналитика и мнения - MONDIARA
 ГЛОБАЛТРАК - прогноз цены акций, аналитика и мнения - MONDIARA
 ОГК-2 - прогноз цены акций, аналитика и мнения - MONDIARA
 ДИОД - прогноз цены акций, аналитика и мнения - MONDIARA
 ПЭСК - прогноз цены акций, аналитика и мнения - MONDIARA
 ГЕНЕТИКО - прогноз цены акций, аналитика и мнения - MONDIARA
 ММЦБ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТНС ЭНЕРГО - прогноз цены акций, аналитика и мнения - MONDIARA
 ИНКАБ - прогноз цены акций, аналитика и мнения - MONDIARA
 НФК-СБЕРЕЖЕНИЯ - прогноз цены акций, аналитика и мнения - MONDIARA

 ЛУКОЙЛ: последние новости сегодня
 СБЕРБАНК: последние новости сегодня
 ГАЗПРОМ: последние новости сегодня
 Т-ТЕХНОЛОГИИ: последние новости сегодня
 ТАТНЕФТЬ: последние новости сегодня
 ЯНДЕКС: последние новости сегодня
 НОВАТЭК: последние новости сегодня
 РОСНЕФТЬ: последние новости сегодня
 ДОМ.РФ: последние новости сегодня
 НОРНИКЕЛЬ: последние новости сегодня
 ПОЛЮС: последние новости сегодня
 ВТБ: последние новости сегодня
 СЕВЕРСТАЛЬ: последние новости сегодня
 ИКС 5: последние новости сегодня
 ОЗОН: последние новости сегодня
 МОСКОВСКАЯ БИРЖА: последние новости сегодня
 СОВКОМБАНК: последние новости сегодня
 МТС: последние новости сегодня
 РУСАЛ: последние новости сегодня
 ИНТЕР РАО: последние новости сегодня
 ХЭДХАНТЕР: последние новости сегодня
 НЛМК: последние новости сегодня
 ПИК: последние новости сегодня
 ФОСАГРО: последние новости сегодня
 МКБ: последние новости сегодня
 АЭРОФЛОТ: последние новости сегодня
 РОСТЕЛЕКОМ: последние новости сегодня
 ТРАНСНЕФТЬ: последние новости сегодня
 ММК: последние новости сегодня
 АЛРОСА: последние новости сегодня
 ВК: последние новости сегодня
 ВК ТЕХ: последние новости сегодня
 АФК СИСТЕМА: последние новости сегодня
 БАНК САНКТ-ПЕТЕРБУРГ: последние новости сегодня
 СОВКОМФЛОТ: последние новости сегодня
 ЭН+ ГРУП: последние новости сегодня
 ЦИАН: последние новости сегодня
 ПОЗИТИВ: последние новости сегодня
 ЮГК: последние новости сегодня
 РЕНЕССАНС: последние новости сегодня
 ЕВРОТРАНС: последние новости сегодня
 ЕВРОПЛАН: последние новости сегодня
 ЕВРАЗ: последние новости сегодня
 ЭТАЛОН: последние новости сегодня
 САМОЛЕТ: последние новости сегодня
 МАГНИТ: последние новости сегодня
 КАМАЗ: последние новости сегодня
 ТМК: последние новости сегодня
 ОАК: последние новости сегодня
 ОВК: последние новости сегодня
 ЛЕНТА: последние новости сегодня
 РУСАГРО: последние новости сегодня
 ИНАРКТИКА: последние новости сегодня
 ИВА: последние новости сегодня
 СОФТЛАЙН: последние новости сегодня
 ФАБРИКА ПО: последние новости сегодня
 ДИАСОФТ: последние новости сегодня
 АРЕНАДАТА: последние новости сегодня
 АСТРА: последние новости сегодня
 ГЛОРАКС: последние новости сегодня
 АПРИ: последние новости сегодня
 РОССЕТИ: последние новости сегодня
 ЛСР: последние новости сегодня
 СЕГЕЖА: последние новости сегодня
 АКРОН: последние новости сегодня
 ХЭНДЕРСОН: последние новости сегодня
 ДВМП: последние новости сегодня
 СПБ БИРЖА: последние новости сегодня
 БАЗИС: последние новости сегодня
 ГАЗПРОМ НЕФТЬ: последние новости сегодня
 МГКЛ: последние новости сегодня
 МТС БАНК: последние новости сегодня
 ПРОМОМЕД: последние новости сегодня
 МЕЧЕЛ: последние новости сегодня
 ТГК-1: последние новости сегодня
 ТГК-2: последние новости сегодня
 ТГК-14: последние новости сегодня
 РУСГИДРО: последние новости сегодня
 СУРГУТНЕФТЕГАЗ: последние новости сегодня
 НМТП: последние новости сегодня
 ДЕЛИМОБИЛЬ: последние новости сегодня
 НОВАБЕВ: последние новости сегодня
 М.ВИДЕО: последние новости сегодня
 РАСПАДСКАЯ: последние новости сегодня
 СЕЛИГДАР: последние новости сегодня
 ФИКС ПРАЙС: последние новости сегодня
 ВСЕИНСТРУМЕНТЫ.РУ: последние новости сегодня
 ВСМПО-АВИСМА: последние новости сегодня
 В2В-РТС: последние новости сегодня
 ЭСЭФАЙ: последние новости сегодня
 ОЗОН ФАРМАЦЕВТИКА: последние новости сегодня
 ВУШ: последние новости сегодня
 ЗАЙМЕР: последние новости сегодня
 БАШНЕФТЬ: последние новости сегодня
 КРИСТАЛЛ: последние новости сегодня
 МАТЬ И ДИТЯ: последние новости сегодня
 АБРАУ-ДЮРСО: последние новости сегодня
 СОЛЛЕРС: последние новости сегодня
 РУСОЛОВО: последние новости сегодня
 ДЖЕТЛЕНД: последние новости сегодня
 ЦИФРОВЫЕ ПРИВЫЧКИ: последние новости сегодня
 ИНКАБ - последние новости сегодня - MONDIARA
 НФК-СБЕРЕЖЕНИЯ - последние новости сегодня - MONDIARA

 АНАЛИЗ, ПРОГНОЗ И МНЕНИЯ ПО ИНДЕКСУ ММВБ (IMOEX/IRUS)


 ВЯЧЕСЛАВ ТАКВЕЛЬ
 ДМИТРИЙ ЛОДЯНОВ
 ВИТАЛИЙ БЫКОВ
 АЛЕКСАНДР ЧЕРНЕЦОВ
 RAPTOR CAPITAL
 АНТОН НИКИТИН
 ГЕРМАН БАТЦ
 ЭЛЬНУР АБДУЛЛАЕВ
 ЕГОР СЕРИКОВ
 МИХАИЛ ЧУКЛИН
 ДЕНИС ЛЕНИВЕЦ
 ИЛЬЯ КРАВЦОВ
 СВЕТЛАНА КРАВЦОВА
 ВЛАДИМИР КАПИНСКИЙ
 ЕКАТЕРИНА МАЗЕИНА
 НДФЛКА: НОВОСТИ И ПРЕДЛОЖЕНИЯ
 БАЛТИЙСКИЙ ЛИЗИНГ — последние новости и события компании
 БАНКОВСКИЙ ХОЛДИНГ ОАО «ТЕХНОБАНК»
 АКСЕНТ | Конно-спортивный клуб
 SEORA: питьевая вода с молекулярным водородом
 MIDEX Capital

Эффективность растёт, но риски остаются: Делимобиль раскрыл итоги II квартала 2026 и планы экспансии
 3 240

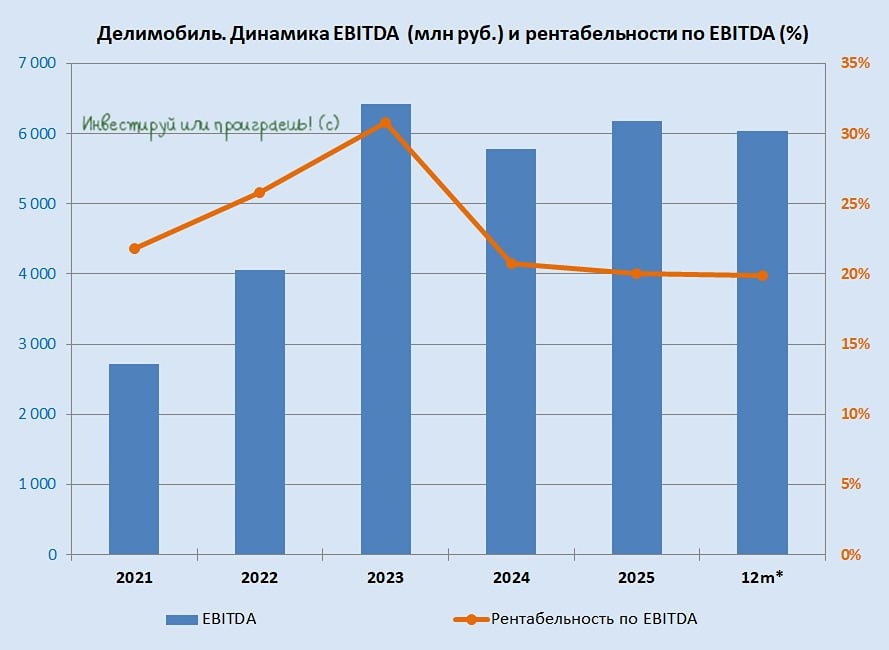
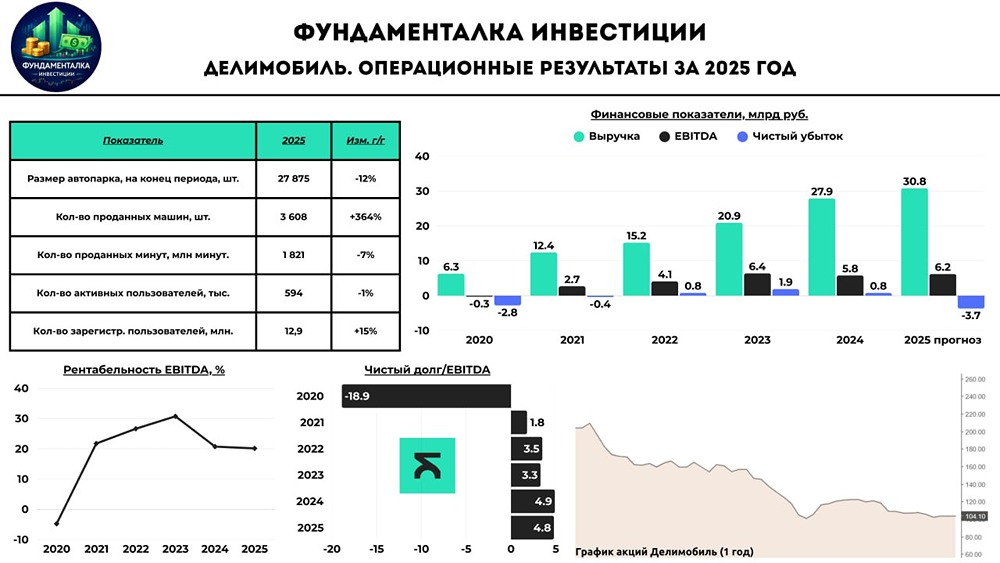
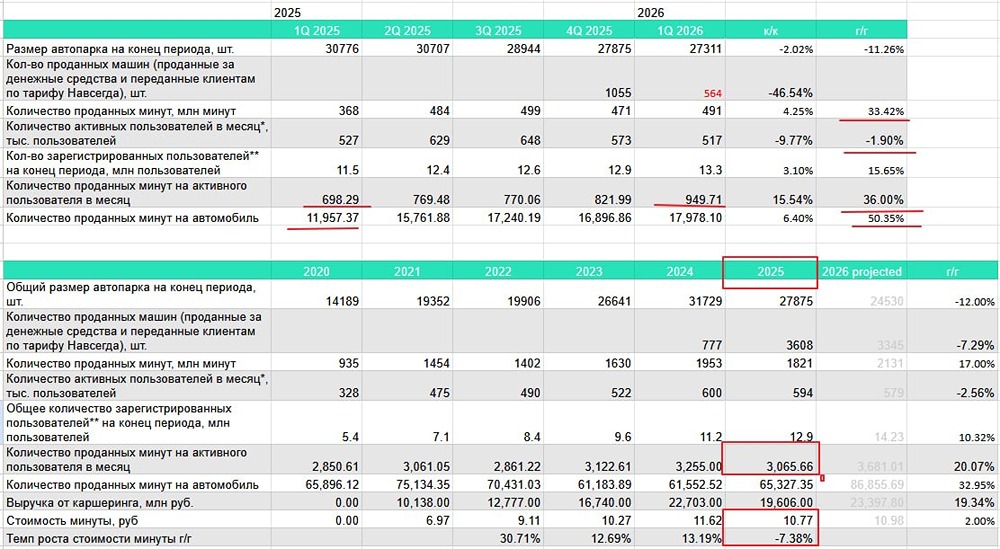
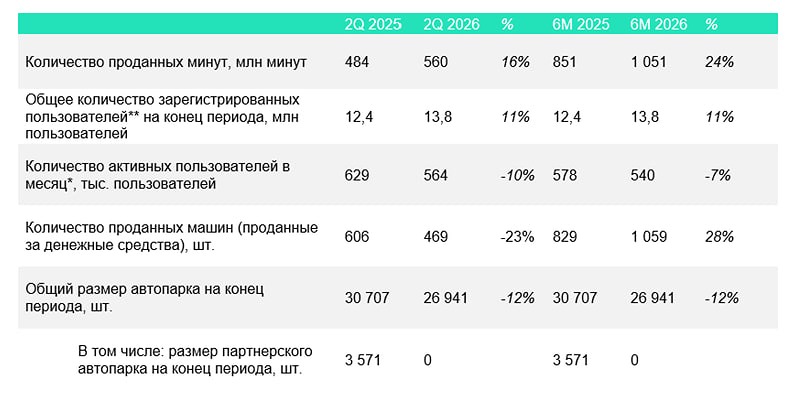
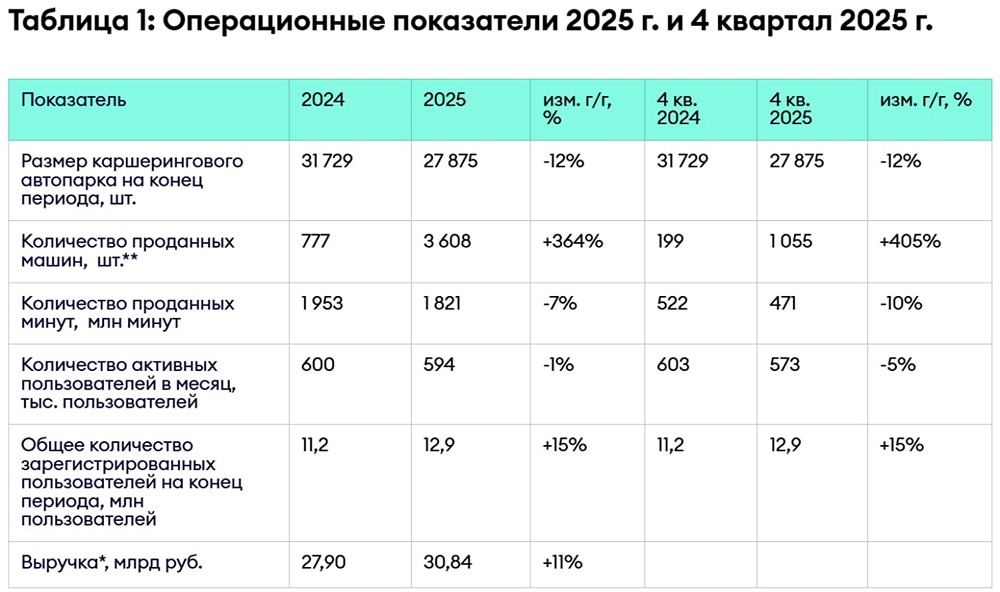
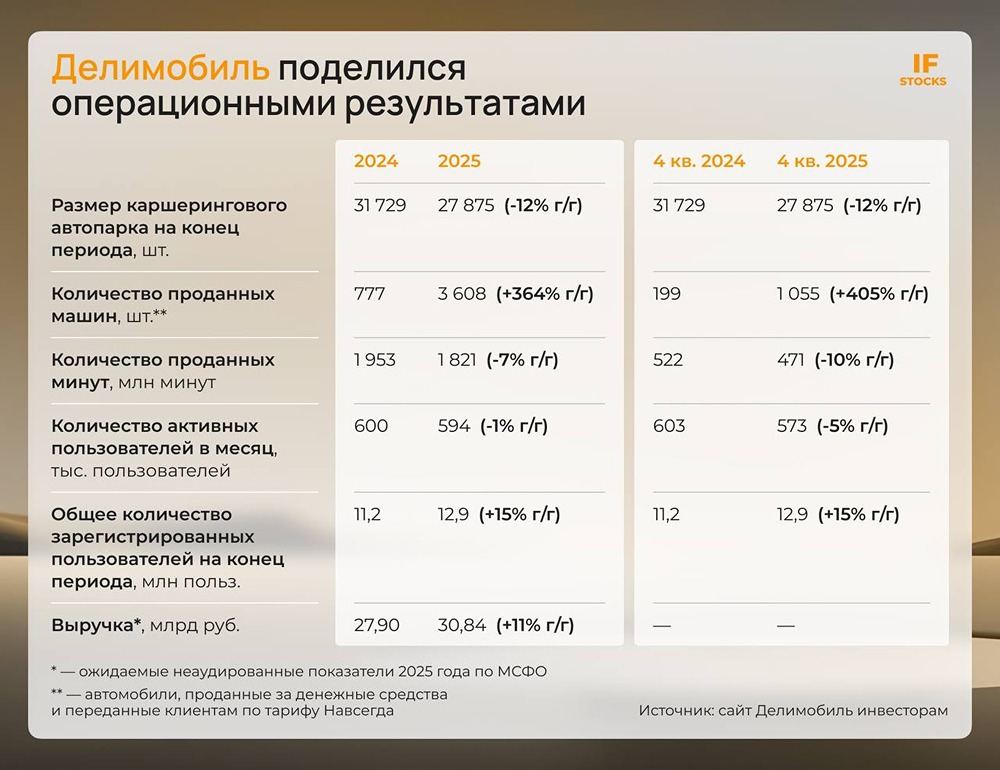
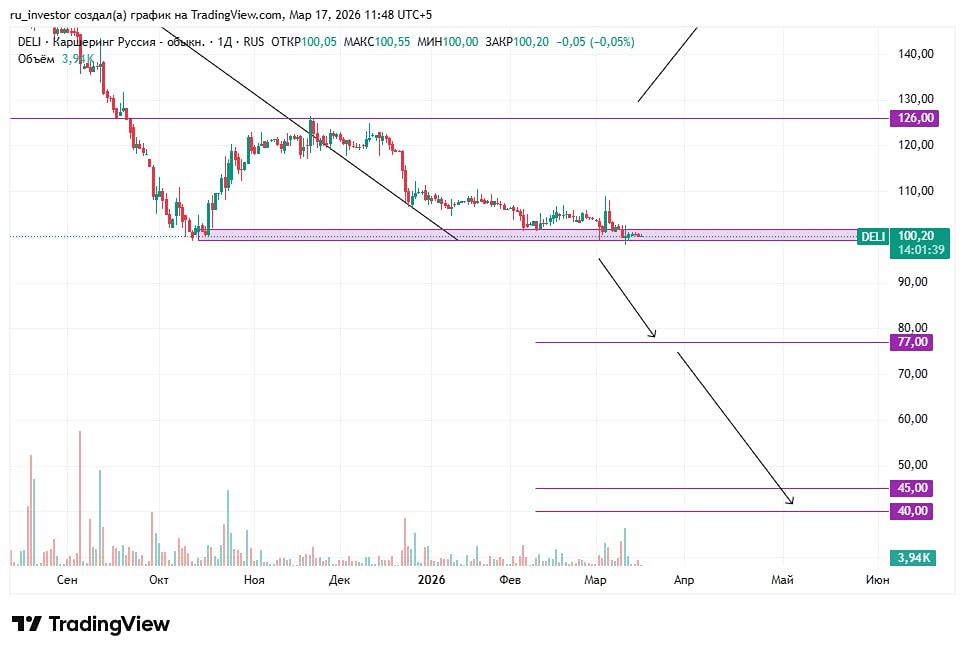
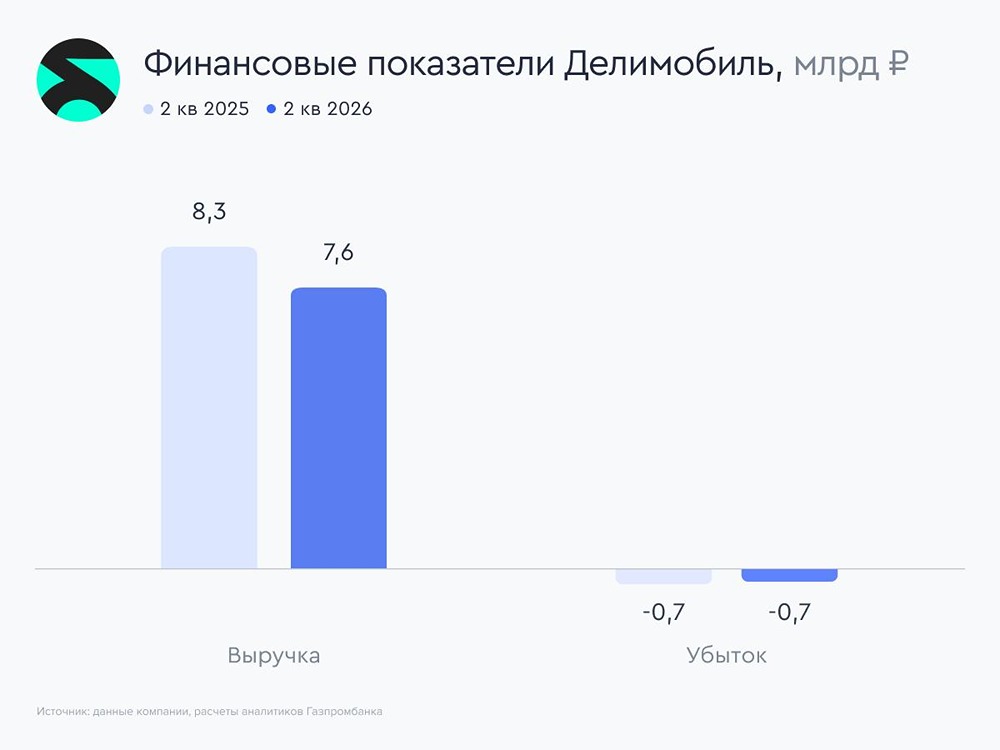
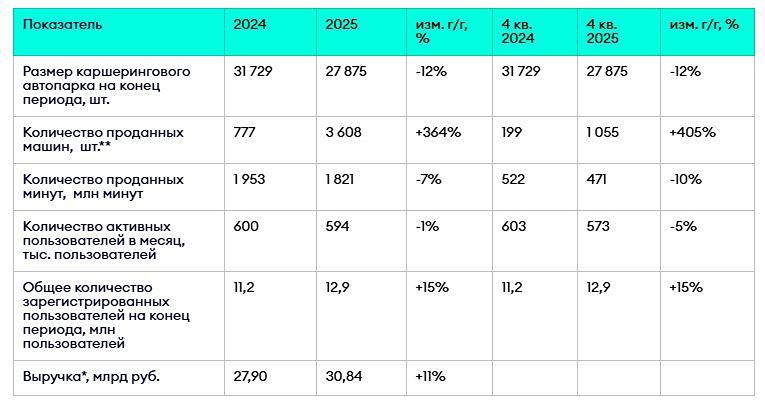
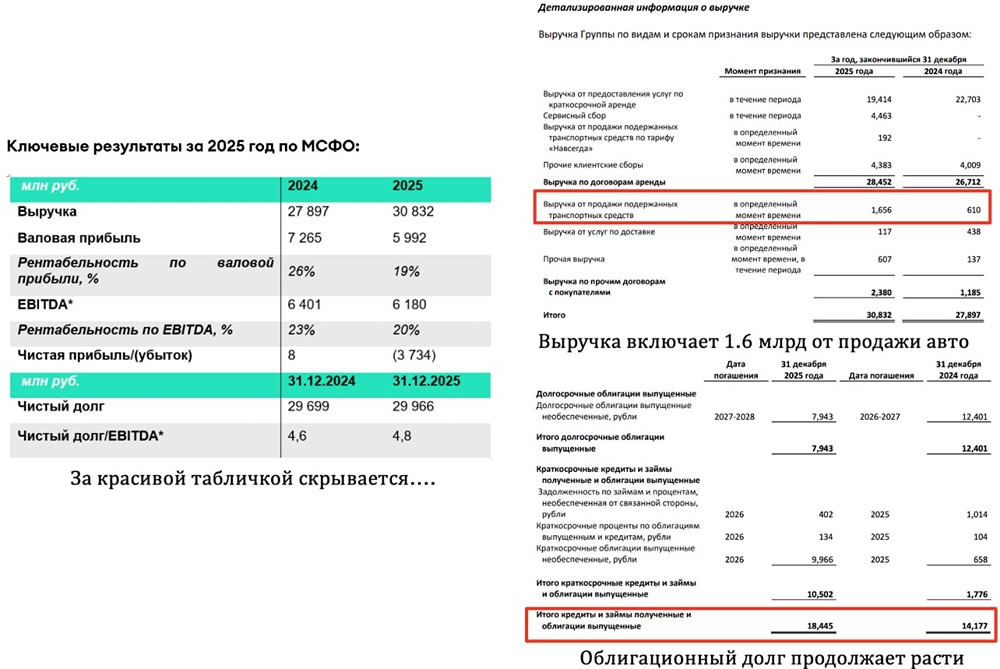
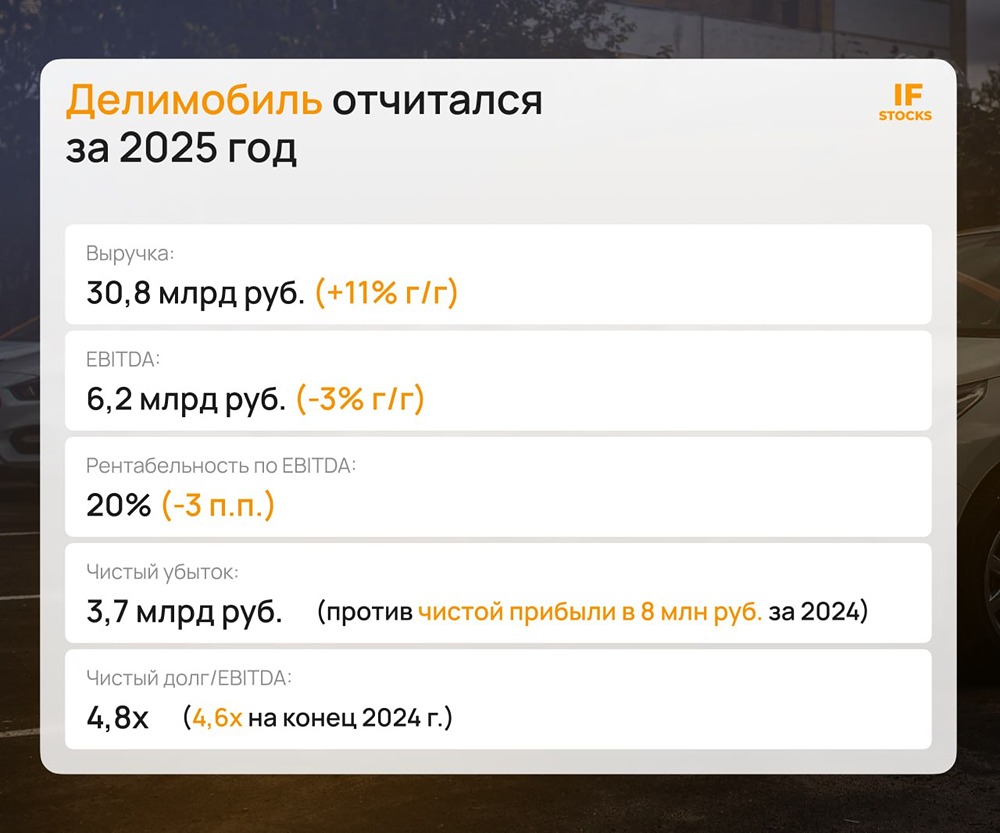
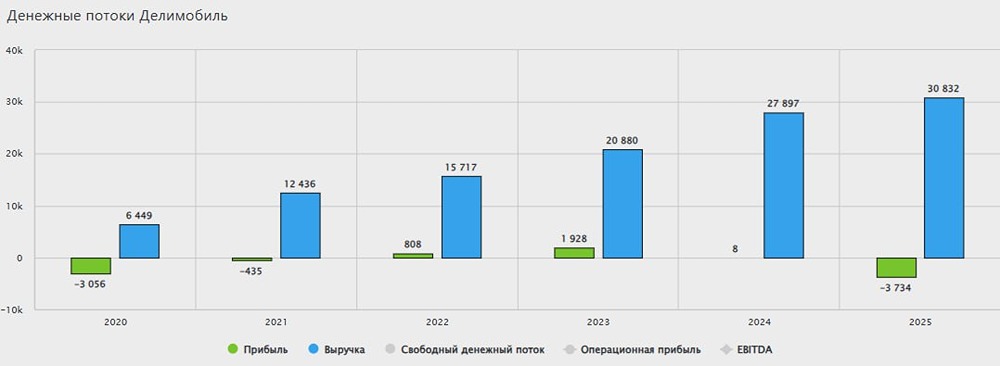
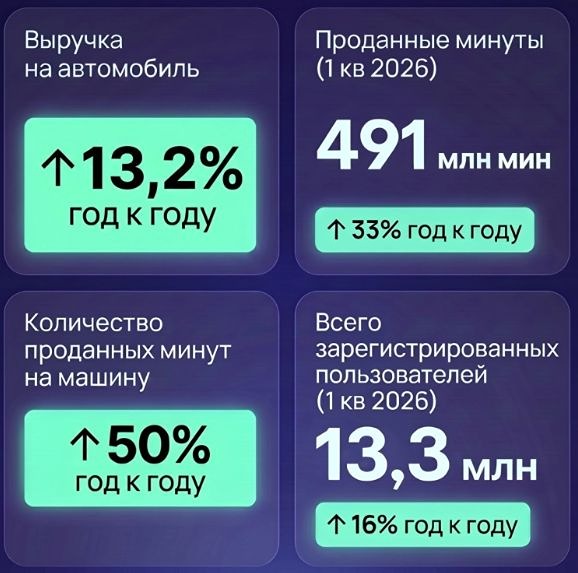
Делимобиль отчитался за 2 квартал 2026 года: проблемы никуда не исчезли Давайте посмотрим, как дела у Делимобиля. Компания продолжает реализовывать стратегию сокращения автопарка и повышения эффективности использования каждой машины, и очень любопытно, куда это в итоге выведет. Что в отчете: ▫️ Автопарк на конец квартала — 26,9 тыс. автомобилей (-12,3% г/г; -1,4% к/к) ▫️ Активные пользователи в месяц — 564 тыс. (-10,3% г/г; +9,1% к/к) ▫️ Зарегистрированные пользователи — 13,8 млн (+11,3% г/г) ▫️ Проданные минуты — 560 млн (+15,7% г/г; +14,1% к/к) ▫️ Минуты на активного пользователя — 993 минуты (+29,0% г/г; +4,6% к/к) ▫️ Минуты на автомобиль — 20 786 (+31,9% г/г; +15,6% к/к) Отчет выглядит очень неоднозначно. С одной стороны, вроде показатели эффективности стали расти: растет и количество активных пользователей, и количество проданных минут, и коэффициенты типа минут на активного пользователя и минут на автомобиль. Причем это в условиях продолжения сокращения автопарка, то есть вроде как переход на тариф эконом привел к увеличению времени аренды. Компания также сообщает о снижении расходов на ремонт и обслуживание в расчете на одну проданную минуту на 33% благодаря собственной сети СТО и оптимизации закупок запчастей. Для бизнеса с огромным автопарком это действительно важный фактор, но, правда, меня терзают сомнения, что существенная часть сокращения этих расходов вызвана как раз именно сокращением автопарка, а не увеличением эффективности. При этом нельзя не обратить внимание на другую сторону медали. С одной стороны — часть автопарка стала выводиться отдельной строкой «в том числе размер партнерского автопарка». То есть, насколько я понимаю, это арендованные машины по сути, а не машины Делимобиля, и фактическое сокращение собственного автопарка гораздо более сильное. С другой стороны — несмотря на рекордное число зарегистрированных пользователей, активная аудитория остается ниже прошлогоднего уровня (-10,3% г/г). Да, по сравнению с первым кварталом она выросла, но сезонность для каршеринга здесь играет очень большую роль: второй квартал традиционно значительно сильнее первого. Поэтому годовая динамика, на мой взгляд, пока остается более показательным ориентиром, и она демонстрирует, что часть аудитории Делимобиль потерял в связи с сокращением автопарка, а другая либо сократила потребление услуг каршеринга, либо ушла к конкурентам. Получается, что компания продолжает зарабатывать прежде всего за счет того, что оставшиеся пользователи ездят значительно дольше и интенсивнее. Средняя продолжительность поездок выросла на 17%, количество поездок на один автомобиль — на 12%, а утилизация автомобиля — на 34%. Иными словами, стратегия эконом-каршеринга продолжает работать именно в части повышения загрузки автопарка. Но фундаментально это не решает главную проблему компании. Более интенсивная эксплуатация автомобилей неизбежно ускоряет их износ. Да, Делимобиль пока успешно компенсирует это снижением стоимости обслуживания через собственные сервисные мощности, однако вопрос заключается в том, насколько устойчивым окажется этот эффект в долгосрочной перспективе. Кроме того, рост операционной эффективности пока не означает автоматического восстановления финансового положения. Компания по-прежнему остается очень сильно закредитованной, а снижение ключевой ставки хоть и облегчает обслуживание долга, но само по себе проблему высокой долговой нагрузки не устраняет. Отдельно отмечу региональную экспансию. За первое полугодие сервис вышел еще в 6 новых городов, доведя географию присутствия до 22 городов. Причем используется облегченная модель без строительства собственной инфраструктуры. Это позволяет наращивать присутствие с меньшими капитальными затратами, что в текущих условиях выглядит вроде разумным решением, но при этом стоит помнить, что спрос в новых городах на услуги каршеринга может быть гораздо ниже, чем в столицах. По крайней мере, из прошлых отчетов Делимобиля следовало именно это. Поэтому на компанию я продолжаю смотреть с осторожностью, и [таргет](https://t.me/Investillion/2048) по акциям компании остается без изменения. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Алла / Investillion - про инвестиции
Пост взят с международного финтех-медиа ресурса
 СДЕЛАНО ЛЮДЬМИ.
ДЛЯ ЛЮДЕЙ