Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Медвежий тренд по акциям «Ренессанс Страхование»: условия для формирования повышательной тенденции при закреплении выше 80 рублей

5 427

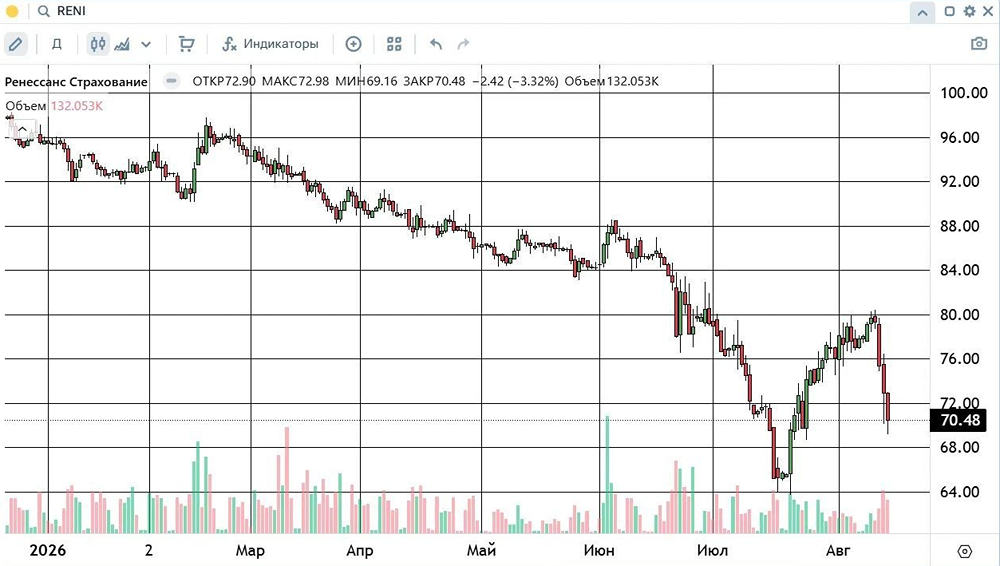
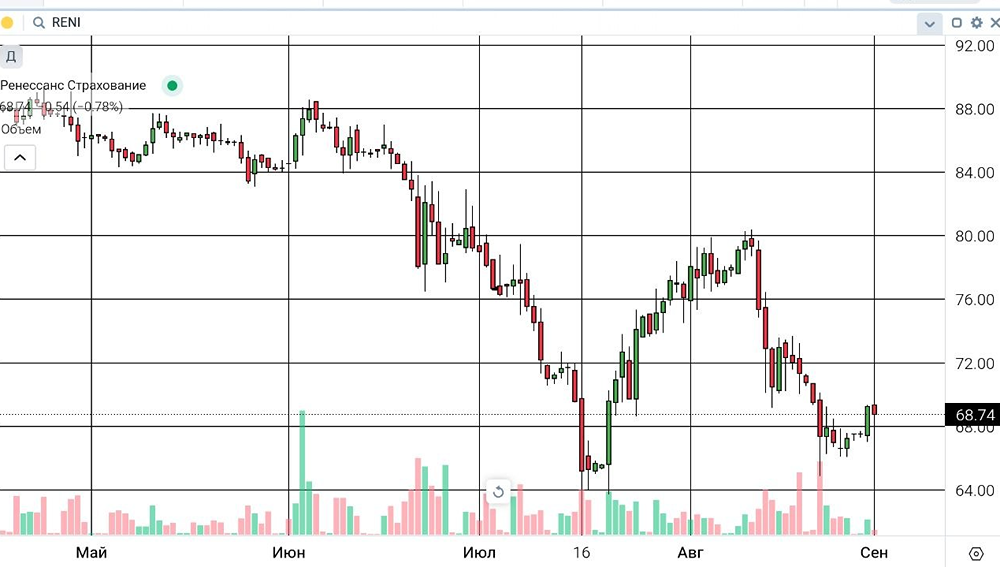
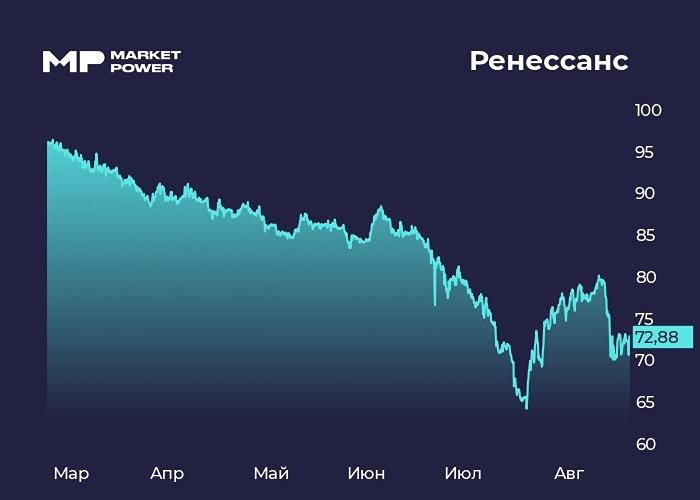
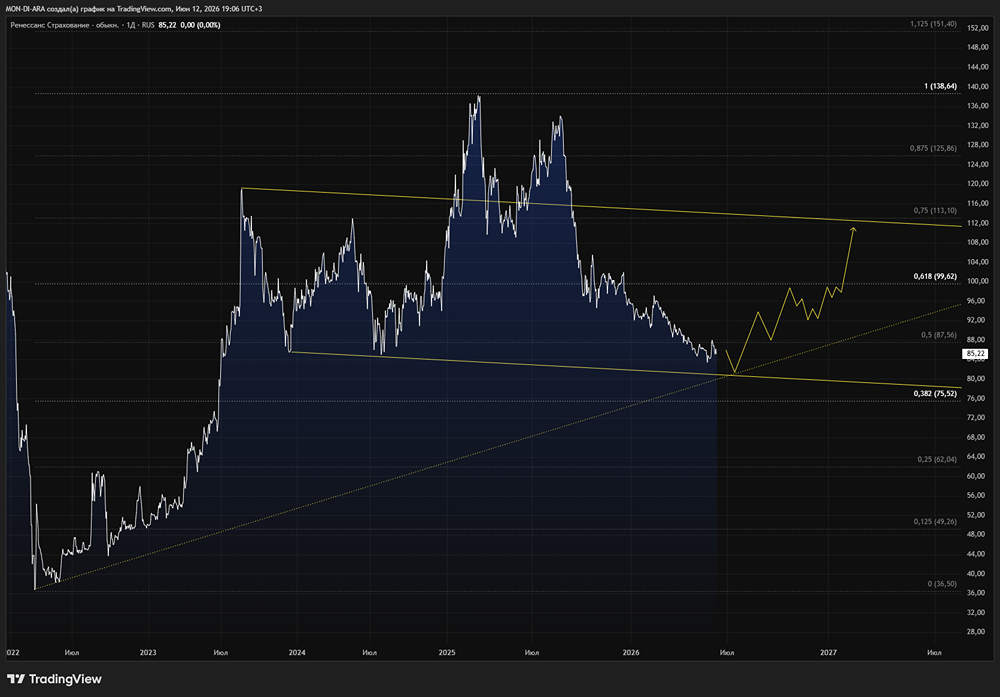
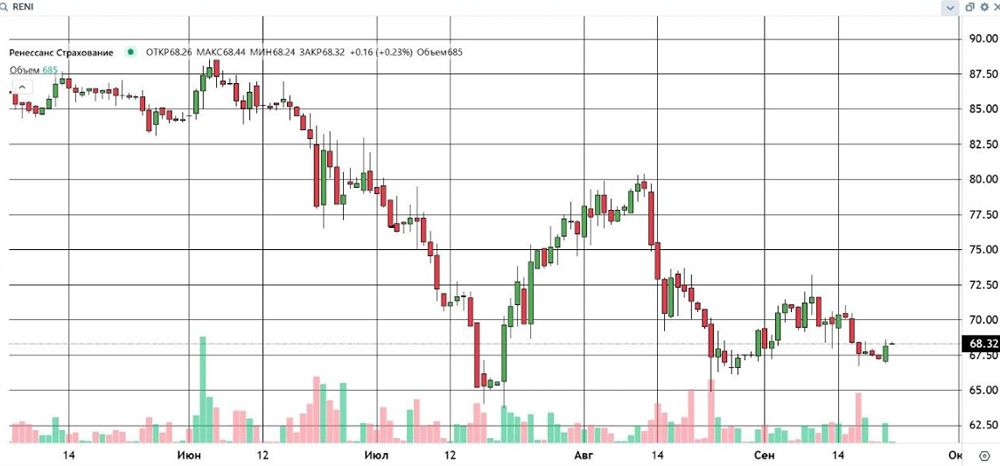
Акции торгуются у уровня 70 рублей На прошедшей неделе от уровня 80 рублей за акцию преобладающими в данном инструменте стали «медвежьи» настроения. Соответственно, на начало сегодняшней сессии ситуация выглядит «медвежьей» без признаков изменения тенденции. Вместе с тем, если снижение, начавшееся 12 августа от уровня 80 рублей за акцию, остановится не ниже уровня минимальных котировок прошлого месяца, то в случае закрепления цены инструмента над уровнем 80 рублей за акцию будем говорить о перспективах формирования повышательной тенденции. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / РЕНЕССАНС - прогноз цены акций, аналитика и мнения - MONDIARA

    • Байбэк на 5 млрд рублей не помогает: котировки акций «Ренессанса» продолжают падать

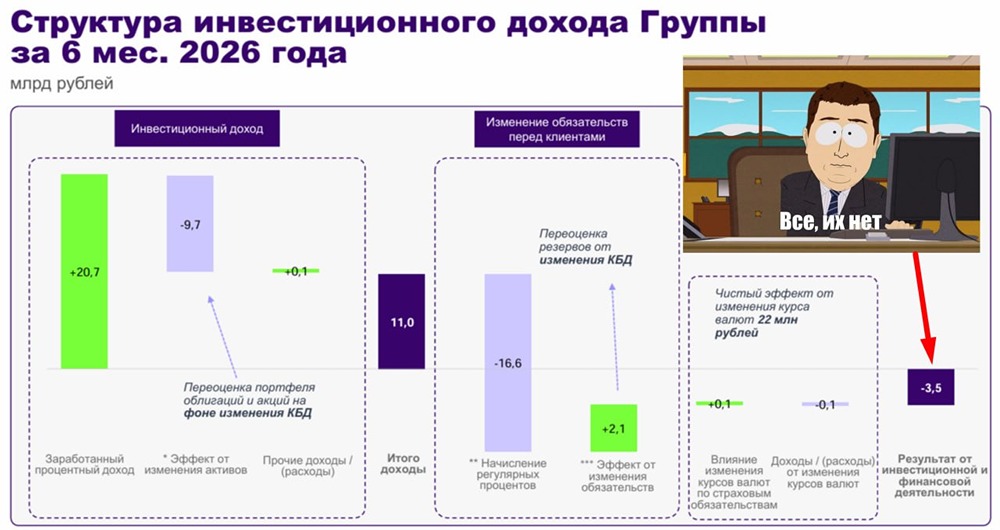
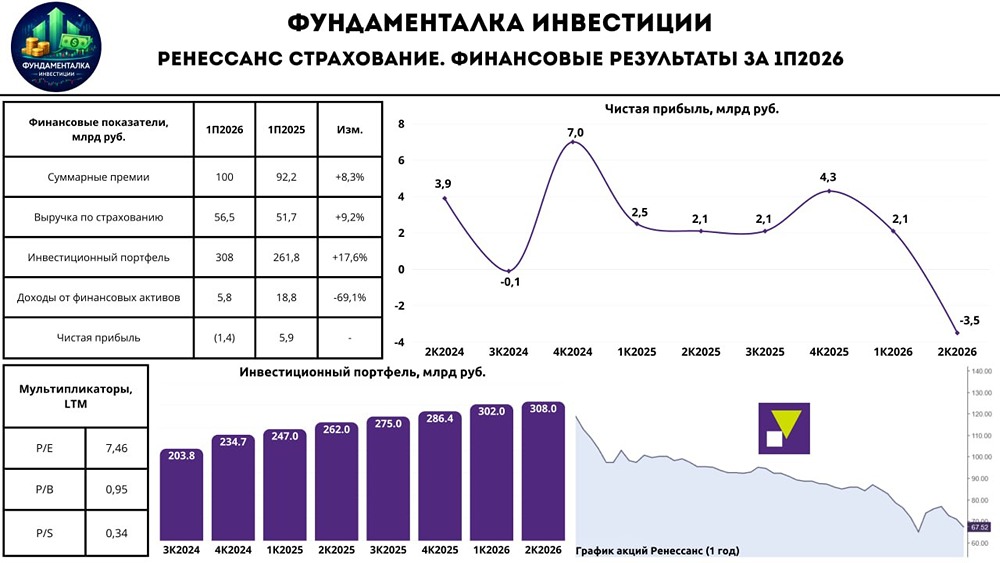
      После отчета за 1 квартал я отметил странную особенность Ренессанса терять прибыль на ровном месте, имея растущие премии и портфель По итогам полугодия эта странность проявилась особенно ярко. И теперь у нас есть на руках полноценный отчет МСФО за 1 полугодие, поэтому можно разложить финансовый результат по косточкам. Внешняя среда для страховых компаний сейчас не самая простая. Экономика не растет, зато растет конкуренция со стороны банков, развивающих собственные страховые подразделения. Рост страховых премий Ренессанса замедлился до +8,3% г/г. Слабую динамику показывает автострахование (+1,3% г/г), вытягивает life-сегмент (+10,7%). Инвестиционный портфель вырос на 7,4% с начала года. Результат в целом можно охарактеризовать как нейтральный. Нужно понимать, что из всего объема полученных премий самой страховой компании достается лишь небольшая часть. Остальное съедают расходы по возникшим страховым случаям и аквизиция (привлечение новых клиентов). Так вот, чистый страховой доход Ренессанса в 1 полугодии снизился с 8,3 до 4,8 млрд руб. на фоне опережающего роста расходов. Сразу оговорюсь, с атаками БПЛА это НЕ связано. Страхование юрлиц приносит Ренессансу всего 1% премий, поэтому данным риском можно пренебречь (хоть где-то). Прямой доход от страхового бизнеса часто бывает волатилен, это нормально. Самое интересное начинается дальше. Вообще, анализировать отчет страховой компании — задачка со звездочкой, по причине большого числа статей доходов, расходов и переоценок. Игнорировать их нельзя, так как дивидендной базой служит НЕскорректированная прибыль. Следующий блок отчетности — инвестиционные доходы. Полученные премии страховая складывает в портфель, генерирующий процентный доход и прибыль (или убыток) от переоценки тела ценных бумаг. Основу портфеля составляют облигации, обеспечивающие ликвидность для выплат клиентам. В нашем случае инвестиционный убыток составил 3,5 млрд руб. против прибыли 4,4 млрд годом ранее. Переоценка в ОФЗ, на которую надеялся менеджмент, случилась, но, как в известном высказывании, «не туда», а в обратную сторону. Что привело к снижению дохода от переоценки с 18,9 до 5,8 млрд. Также на фоне снижения ключевой ставки процентный доход припал с 6,2 до 5,3 млрд руб. Инвестиционный доход снизился, но остался положительным. Откуда же взялся убыток? Дело в том, что часть финансовых расходов по договорам страхования (выплаты, резервы) зашита в инвестиционную часть. Изменение формата [отчетности](https://t.me/investokrat/3012) привело к пересмотру данных расходов в бОльшую сторону. Для Ренессанса это стало «точкой невозврата» и положило начало падающего тренда в котировках, который продолжается до сих пор. Из положительных моментов отмечу снижение административных расходов на 21,8% и налоговое возмещение. Но все это не спасло от чистого убытка по итогам полугодия. Менеджмент сообщает, что после стабилизации на рынке ОФЗ в июле компания вышла в прибыль. Но кто знает, не принесет ли убытки во 2 полугодии что-то другое? Да и к дальнейшей траектории ОФЗ есть много вопросов. На мой взгляд, результаты Ренессанса стали слишком волатильными и непредсказуемыми, чтобы включать компанию в портфель в текущий момент. Единственный позитив, за который можно зацепиться — это байбэк. С июня (вместо дивидендов) компания реализует программу обратного выкупа объемом до 5 млрд руб. с погашением до 10% уставного капитала. С 4 квартала процесс должен ускориться. Но в котировках его пока не видно. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Георгий Аведиков](https://t.me/investokrat/3211) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Байбэк на 5 млрд рублей не помогает: котировки акций «Ренессанса» продолжают падать
      5 548
    • Прогноз по акциям «Ренессанс Страхования» сбылся: падение завершено, возможен возврат к росту

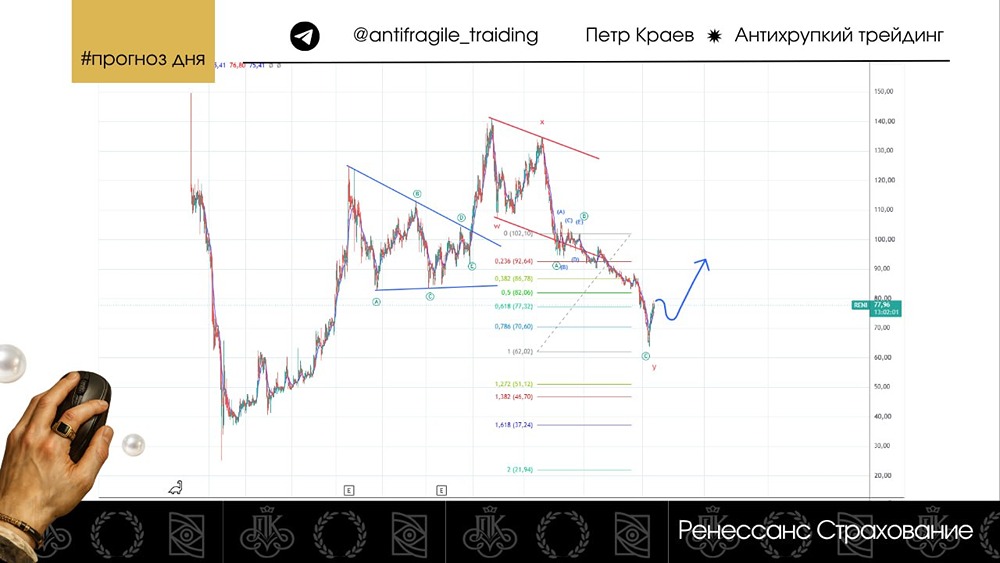
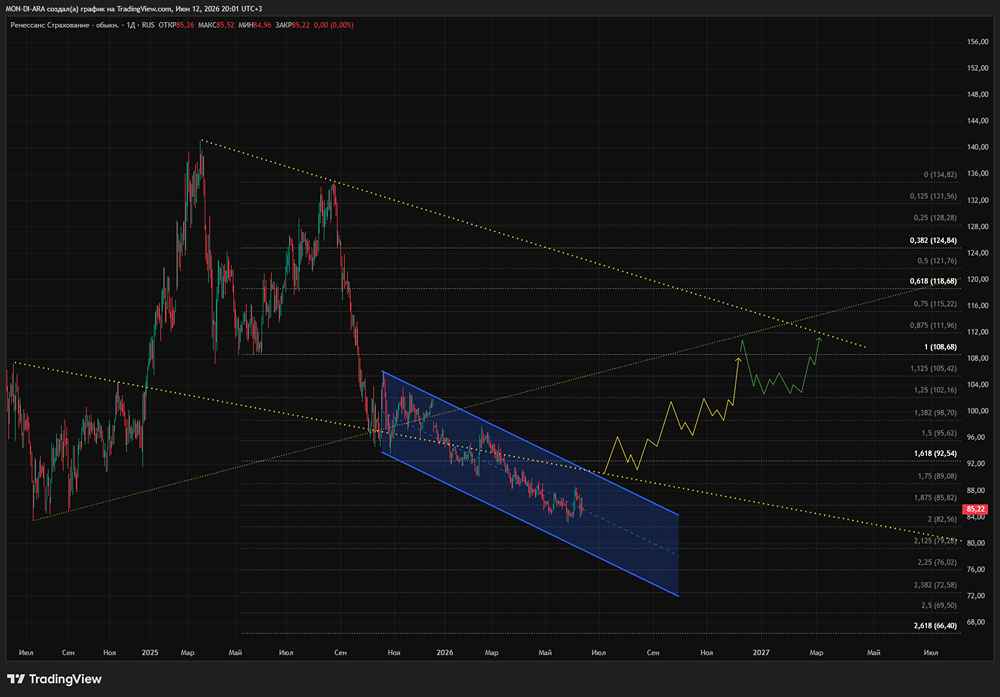
      Полностью реализовался мой прогноз от 10 февраля, где я предполагал сильное падение по бумаге с 91 до 62. Что забавно: тогда в феврале никто не верил в то, что такое падение вообще возможно. Точно так же, как еще пару недель назад никто не верил в возможный разворот по российскому рынку. Короче, всё как всегда)). На данный момент исхожу из того, что падение по активу имеет завершенную волновую структуру двойного зигзага + взяты основные цели по падению, а значит, теоретически возможен разворот и возобновление восходящего тренда. Будем посмотреть. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Петр Краев | Антихрупкий Трейдинг

      Прогноз по акциям «Ренессанс Страхования» сбылся: падение завершено, возможен возврат к росту
      5 532
    • «Бычий» тренд по акциям «Ренессанс»: от 64 ₽ к 78 ₽ и продолжение роста

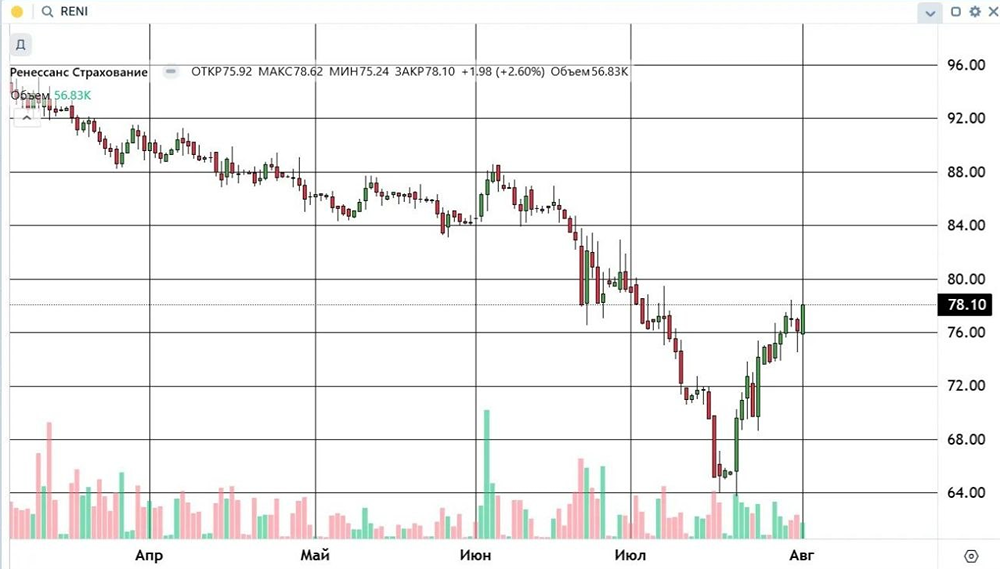
      Акции торгуются у уровня 78 рублей На вчерашней сессии акции выросли на 2,6 %, что говорит о приоритете покупательской активности и на сегодняшний день. В предыдущем обзоре по данному инструменту неделю назад говорилось о признаках разворотной «бычьей» модели, сформировавшейся от уровня 64 рубля за акцию. На сегодняшний день данная модель получает продолжение, акции растут, ситуация продолжает оцениваться как «бычья». Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер

      «Бычий» тренд по акциям «Ренессанс»: от 64 ₽ к 78 ₽ и продолжение роста
      5 503
    • Прогноз по акциям Ренессанс: сколько еще будут расти бумаги?

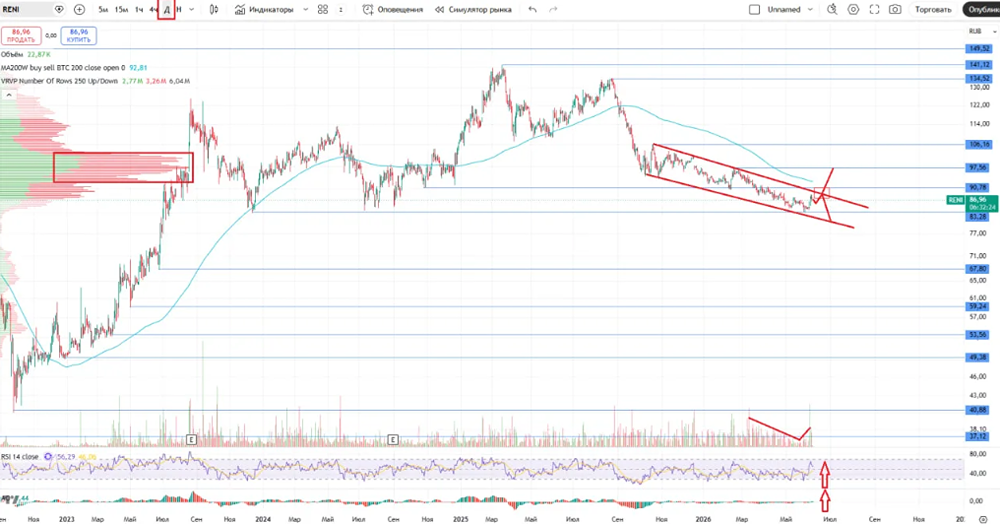
      Выход из треугольника вверх Если будет покупатель, то пойдет выше. Лично я туда не собираюсь заходить, низколиквид. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Максим](https://t.me/razbory_geometry/1290) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям Ренессанс: сколько еще будут расти бумаги?
      5 493
    • Медвежий тренд по акциям «Ренессанс Страхование»: условия для формирования повышательной тенденции при закреплении выше 80 рублей

      Акции торгуются у уровня 70 рублей На прошедшей неделе от уровня 80 рублей за акцию преобладающими в данном инструменте стали «медвежьи» настроения. Соответственно, на начало сегодняшней сессии ситуация выглядит «медвежьей» без признаков изменения тенденции. Вместе с тем, если снижение, начавшееся 12 августа от уровня 80 рублей за акцию, остановится не ниже уровня минимальных котировок прошлого месяца, то в случае закрепления цены инструмента над уровнем 80 рублей за акцию будем говорить о перспективах формирования повышательной тенденции. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Медвежий тренд по акциям «Ренессанс Страхование»: условия для формирования повышательной тенденции при закреплении выше 80 рублей
      5 427
    • Акции «Ренессанс» вблизи дна: оптимистичный сценарий — консолидация в диапазоне 63–80 рублей

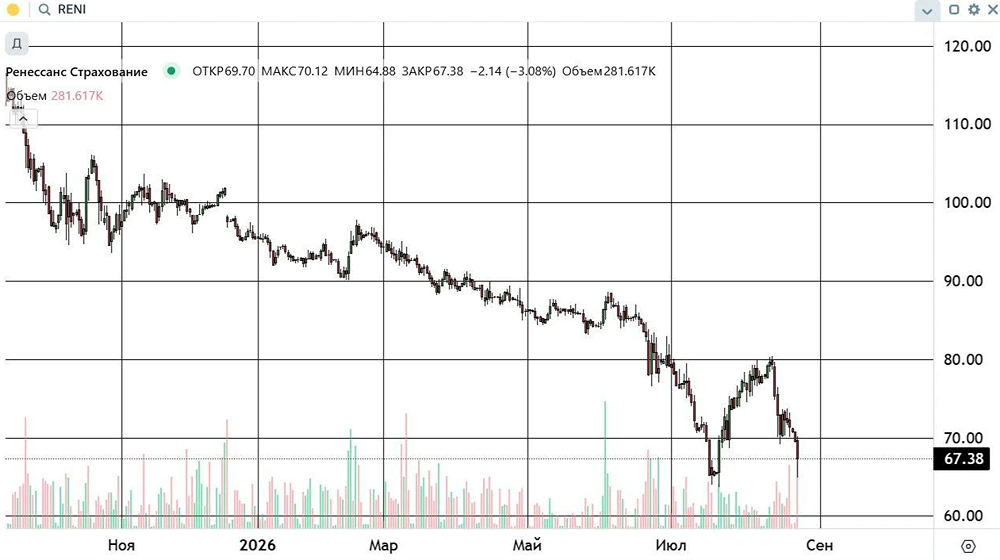
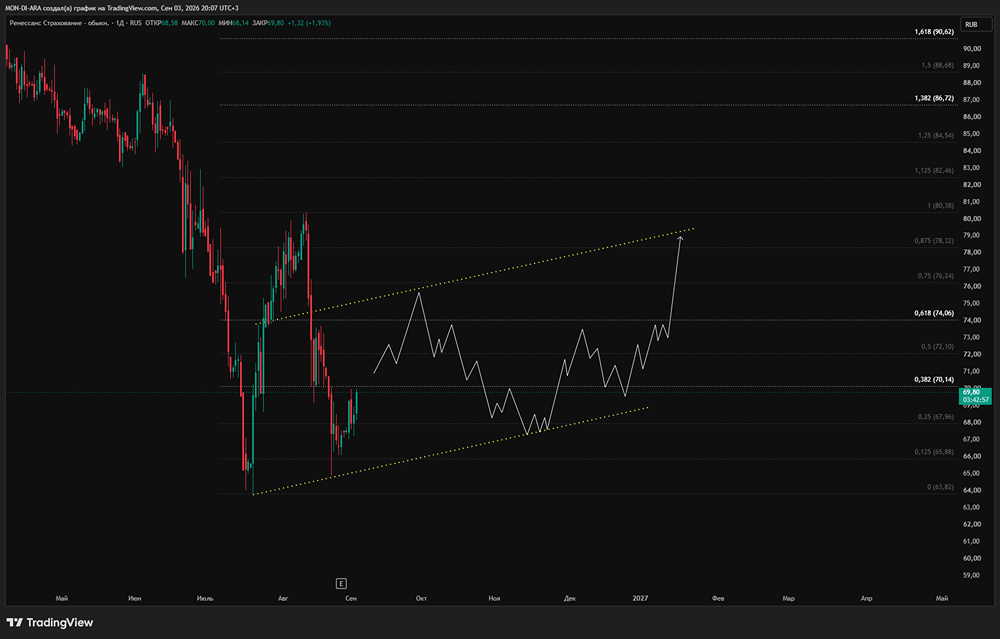
      Акции торгуются у уровня 67 рублей Снижение, начавшееся или, правильнее сказать, возобновившееся в инструменте 12 августа, вновь привело ценник к уровню минимальных котировок этого года. Таким образом, самым оптимистичным сценарием движения в данном инструменте на сегодняшний день рассматривается формирование ценового диапазона с условными границами 63–80 рублей за акцию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Ренессанс» вблизи дна: оптимистичный сценарий — консолидация в диапазоне 63–80 рублей
      5 415
    • Акции «Ренессанс Страхование»: рост на 12,56%, цель — 100 рублей

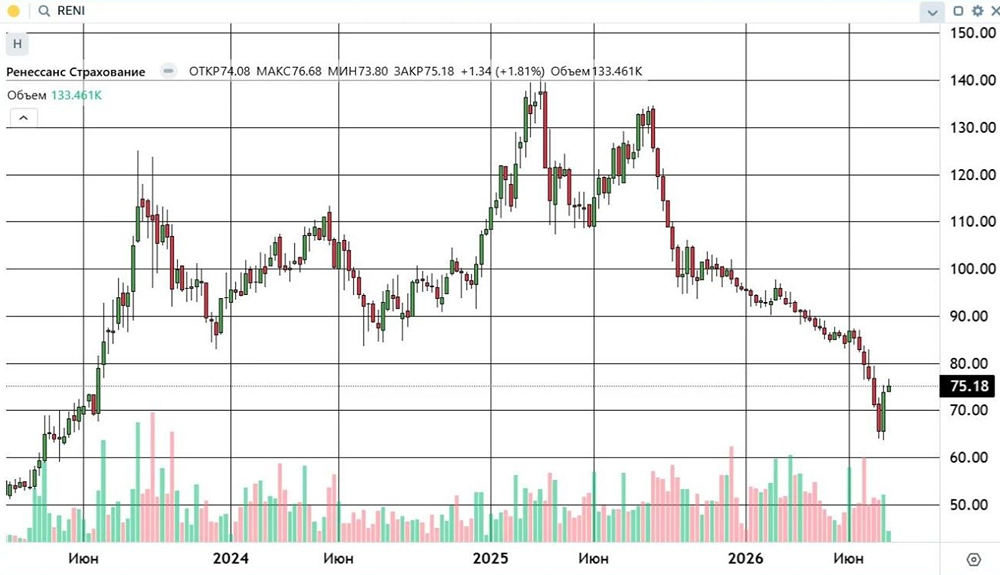
      Акции торгуются у уровня 75 рублей На прошлой неделе акции выросли на 12,56%, чем нивелировали снижение предшествующей ей недели. Такая модель поведения игроков в техническом анализе считается «бычьей», разворотной. Соответственно, если минимум данной модели, сформировавшийся на отметке 63,72 рубля за акцию, устоит и не будет преодолён вниз, то в инструменте начнётся движение вверх. Первой целью которого станет тест снизу уровня 100 рублей за акцию, у которого инструмент консолидировался осенью прошлого года. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Торгуем со Старым трейдером [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Ренессанс Страхование»: рост на 12,56%, цель — 100 рублей
      5 373
    • Акции Ренессанс Страхование у минимумов месяца: говорить о поддержке рано

      Акции торгуются у уровня 67 рублей С начала этой недели давление на котировки не ослабевает, инструмент торгуется на уровне минимумов прошлого месяца. Такую ситуацию «бычьей» нельзя назвать ни под каким предлогом. О поддержке, на мой взгляд, говорить рано Соответственно, с точки зрения рациональности покупок ситуация оценивается нейтрально, впрочем, как и ранее. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Ренессанс Страхование у минимумов месяца: говорить о поддержке рано
      5 369
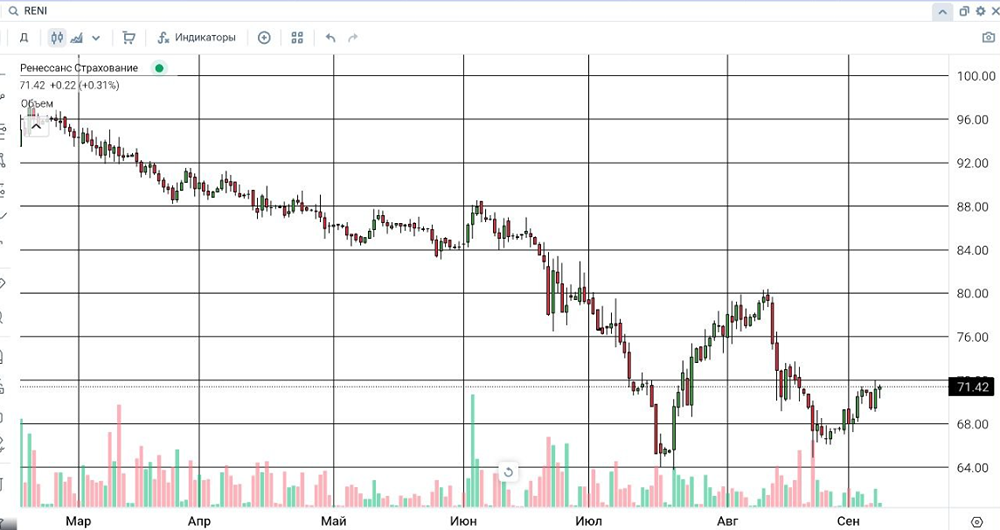
    • Акции «Ренессанс Страхование» растут: поддержка 68 рублей устояла

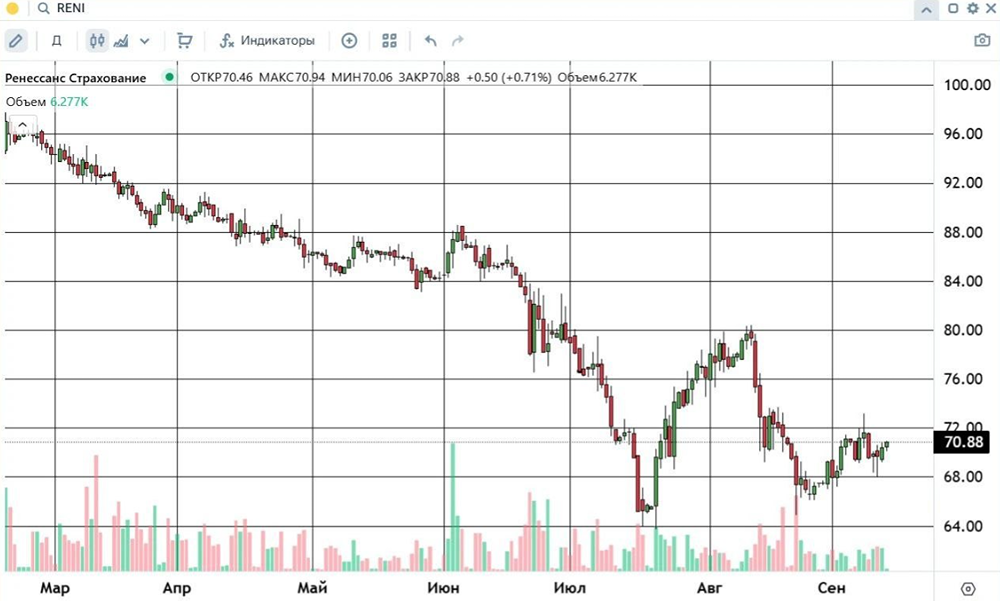
      Акции торгуются у уровня 71 рубль В сентябре инструмент формирует поддержку у уровня 68 рублей за акцию, от которого игроки, настроенные оптимистично, откупают снижения. На этой неделе восстанавливается активность покупателей, акции отрастают на 1,55%. Соответственно, если уровень 68 рублей за акцию устоит в качестве поддержки, то рост в инструменте продолжится с целью обновления августовского максимума. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир / Старый трейдер](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Ренессанс Страхование» растут: поддержка 68 рублей устояла
      5 325
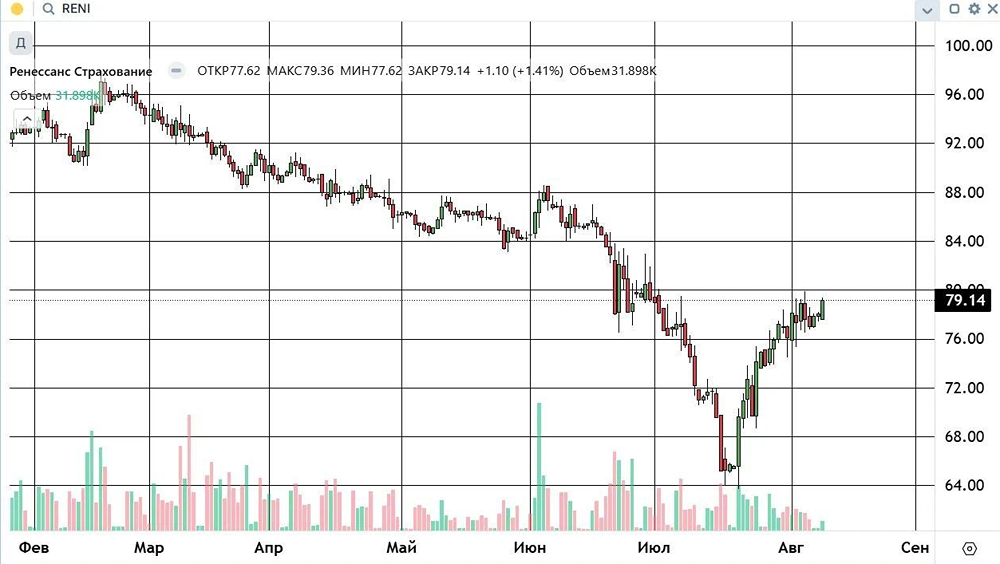
    • Рост акций «Ренессанс Страхование» на 1,41%: тестирование сопротивления в 80 рублей и сохранение «бычьего» тренда

      Акции у 79 рублей и тест уровня 80 — «бычья» динамика без признаков разворота Акции торгуются у уровня 79 рублей. На вчерашней сессии акции выросли на 1,41% и продолжают тест уровня 80 рублей за акцию снизу вверх на предмет устойчивости в качестве сопротивления. Текущая ситуация расценивается как «бычья», разворотных формаций, намекающих на приостановку роста, не наблюдается. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Рост акций «Ренессанс Страхование» на 1,41%: тестирование сопротивления в 80 рублей и сохранение «бычьего» тренда
      5 316
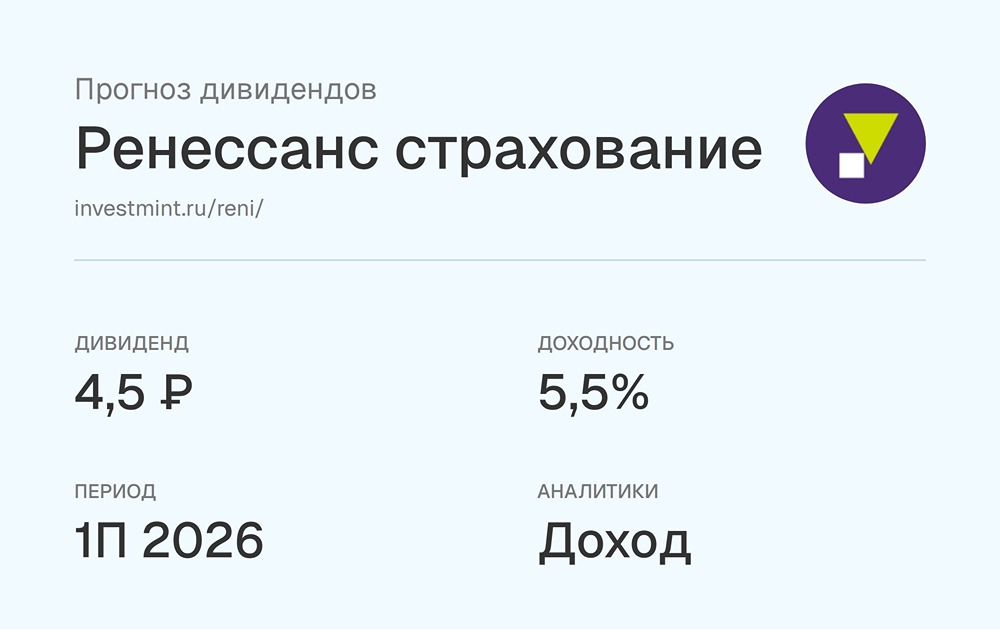
    • Прогноз дивидендов «Ренессанс Страхование» от УК «Доход»

      Прогноз дивидендов • Размер дивидендов: 4,5 ₽ • Дивидендная доходность: 5,5% • Период: 1П 2026 • Реестр: 18 декабря 2026 • Аналитики: Доход [Полный профиль актива доступен в MONDIARA](https://mondiara.com/) Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: Дивпрогнозы | Инвестминт

      Прогноз дивидендов «Ренессанс Страхование» от УК «Доход»
      5 244
    • Прогноз цены по акциям Ренессанс: изменился ли тренд в бумагах после роста — разбираемся

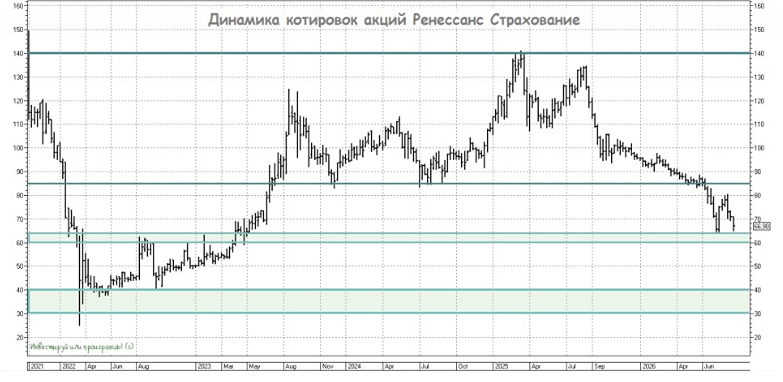
      Акции торгуются у уровня 70 рублей В настоящее время, то есть после вчерашнего шестипроцентного роста инструмента, уровень 64 рубля начинает расцениваться в качестве потенциальной поддержки. Рост первых сессий этой недели нивелировал большую часть снижения предыдущей недели, что расценивается с технической точки зрения как позитив. Тем не менее об изменении понижательной тенденции, развивающейся в инструменте с 2025 года, говорить рано. Таким образом, потенциальным покупателям данного актива остаётся наблюдать за устойчивостью уровня 64 рубля. И если данный уровень справится с ролью поддержки, то тенденция в инструменте начнёт меняться. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Торгуем со Старым трейдером [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены по акциям Ренессанс: изменился ли тренд в бумагах после роста — разбираемся
      5 238
    • Технический сигнал по акциям «Ренессанс»: если 65 рублей устоит, цель — 80 рублей

      Акции торгуются у уровня 71 рубль На этой неделе акции растут на 2,7%, это вторая неделя, в течение которой преобладающими выглядят покупки. Как поддержка продолжает рассматриваться уровень 65 рублей за акцию, от которого в третьей декаде прошлого месяца оптимисты откупали снижение данного актива. Соответственно, если уровень 65 рублей справится с ролью поддержки, то первой целью растущего движения станет рост к уровню 80 рублей за акцию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир / Старый трейдер](https://t.me/staryy_treyder21) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Технический сигнал по акциям «Ренессанс»: если 65 рублей устоит, цель — 80 рублей
      5 229
    • Минус 1,4 млрд ₽ и тишина в стакане: что скрывает байбек акций «Ренессанса»

      Почему байбек на 10% капитализации не отразился на котировках «Ренессанса» Продолжаем смотреть на финансовые результаты за 1 полугодие 2026 года, не ждал чудес (опубликованный ранее РСБУ намекал) в результатах Ренессанса, но вышло прям совсем печально. Страховая часть в Ж. Результат от оказания страховых услуг рухнул с 8,3 до 4,8 млрд рублей. Тут реализуются двойные риски для страховой: ▫️ страховые банков отжирают поляну у классических страховых — ОГРОМНЫЙ ДОЛГОСРОЧНЫЙ РИСК ▫️ количество катаклизмов выросло из-за причины на 3 буквы, что привело к выросшим требованиям к страховым Инвестиционный портфель уже не вытягивает финрез как прежде по объективным причинам: ▫️ ключевая ставка за год упала до 14% — негатив для консервативного портфеля, построенного на бондах ▫️ на рынке долга закономерно происходит тряска — Минфин не может нормально разместиться (нужно размещаться выше повышенного ключа = аномалия и сюр) + в средних бондах а-ля Балтийский лизинг начались проблемы в бизнесе, что не может не влиять на тело бондов Огромный байбек на 5 млрд рублей (больше 10% капитализации) вообще не ощущается в стакане и в котировках, хотя в Циане и HH ситуация обратная. ЛИЧНЫЕ ДОМЫСЛЫ О ВЕРОЯТНОМ ВЫХОДЕ КРУПНЫХ АКЦИОНЕРОВ ВНЕ СТАКАНА ПОДТВЕРЖДАЮТСЯ Допустим, после убытка в 1 полугодие в 1,4 млрд рублей 2-ое полугодие будет сильно лучше. В оптимистичном сценарии получается форвардный P/E = 7 без дивидендов из-за байбека (частично уйдет на мотивацию менеджмента). Вывод: пока реализуется худший сценарий для миноритариев Ренессанса и в страховом сегменте, и в инвестиционном портфеле, и в программе байбека. Акция радикально хуже Сбера, Т и Совкомбанка по всем параметрам. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Роман Коротков [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Минус 1,4 млрд ₽ и тишина в стакане: что скрывает байбек акций «Ренессанса»
      5 196
    • Прогноз по акциям Ренессанс: как видят будущее частные инвесторы? Смотрим

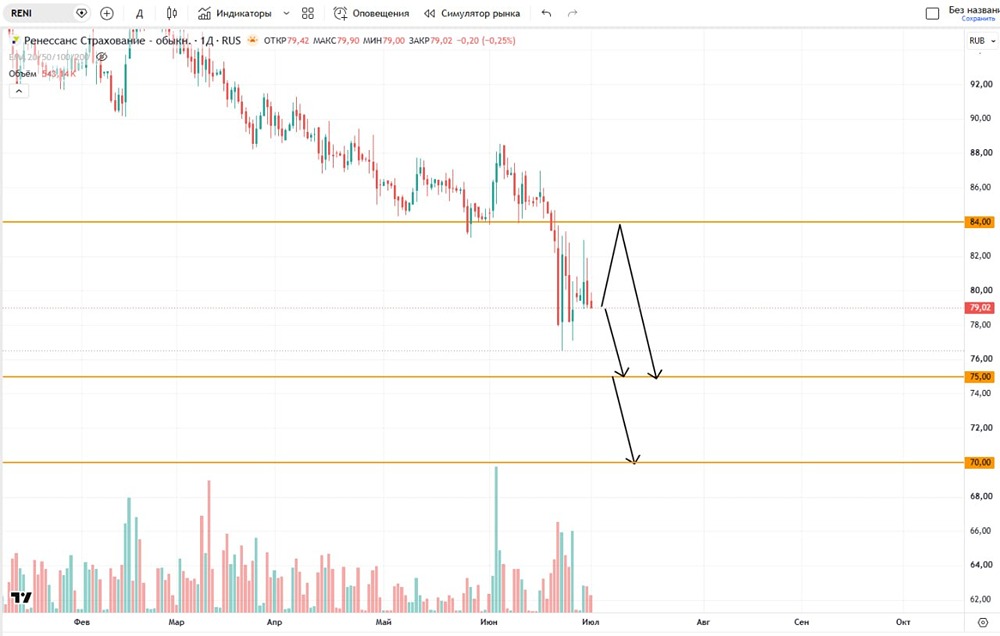
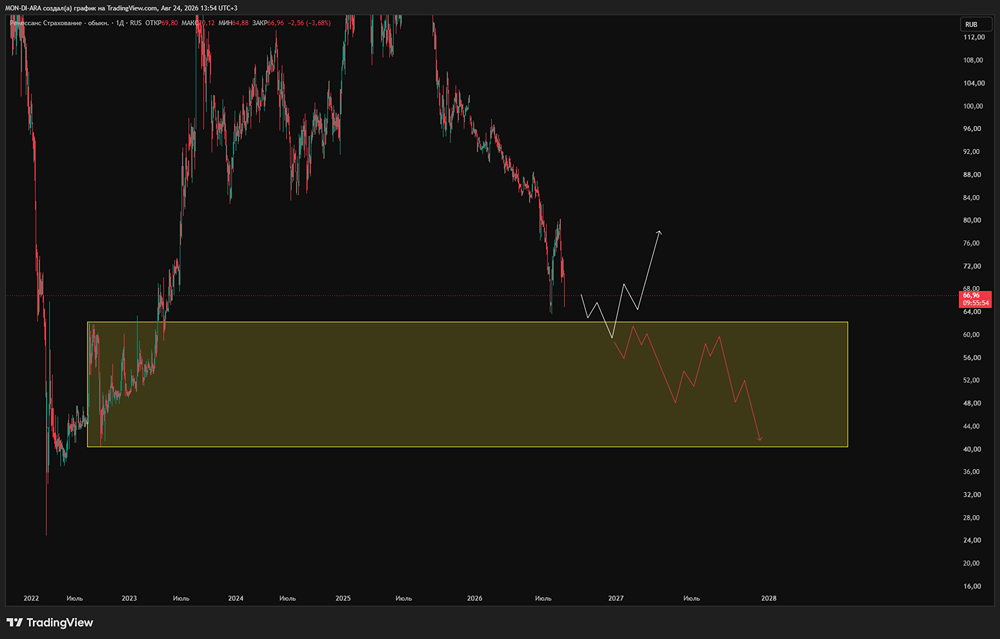
      Среднесрочный технический взгляд: думаю будет ниже. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Разборы Геометрии

      Прогноз по акциям Ренессанс: как видят будущее частные инвесторы? Смотрим
      5 175
    • 130 ₽ сегодня, 150 ₽ завтра: почему аналитики верят в акции «Ренессанс Страхования», несмотря на убыток

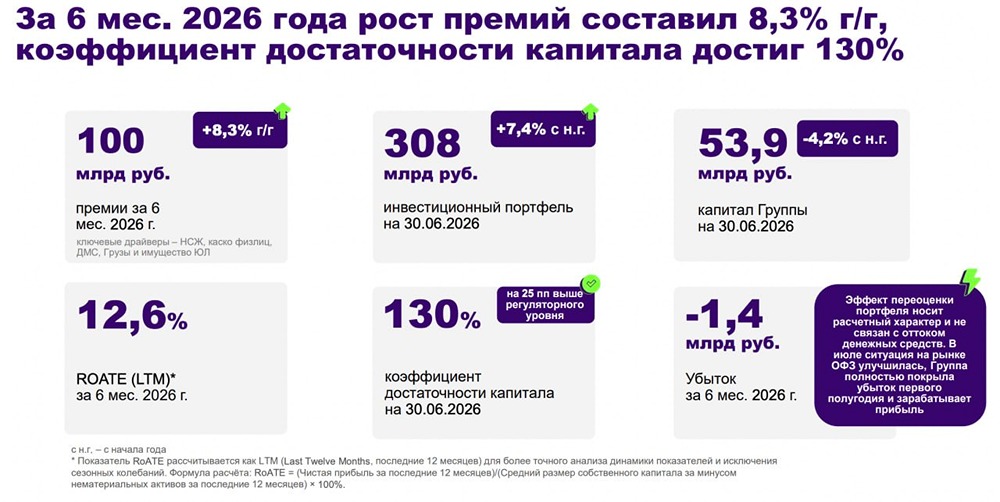
      Ренессанс страхование отчитались за 1-е полугодие: премии растут, но убыток Продолжим рассматривать накопившиеся отчеты, и сегодня на рассмотрении у нас результаты Ренессанс Страхования за 1-е полугодие 2026 года. Что в отчете: ▫️ Выручка (страховые премии брутто) — 100 млрд рублей (+8,3% г/г) ▫️ Чистый убыток — 1,4 млрд рублей (против прибыли 5,9 млрд год назад) ▫️ Рентабельность капитала RoATE (LTM) — 12,6% ▫️ Достаточность капитала (solvency ratio) — 130% (при норме 105%) ▫️ Капитал — 53,9 млрд рублей (-4,2% с начала года) ▫️ Активы — 348,7 млрд рублей (+7,9% с начала года) Отчет вышел несколько неоднозначным. С одной стороны, премии выросли до 100 млрд рублей, и это достаточно неплохой результат. Рост обеспечен в первую очередь сегментами каско физических лиц на фоне оживления продаж автомобилей (+21,9% г/г), страхованием грузов (+26,8% г/г), страхованием имущества юридических лиц (+19,6% г/г) и НСЖ (+15,4% г/г). Компания успешно наращивает продажи в маржинальных сегментах, а также через экосистемы (+46% г/г). Результат от страховой деятельности (до инвестиционного дохода) составил 4,8 млрд рублей — это ниже прошлогодних 8,3 млрд, но само по себе неплохо. Но с другой стороны — у компании все же чистый убыток в 1,4 млрд рублей. Правда, он объясняется отрицательной переоценкой части инвестиционного портфеля из-за высокой волатильности на рынке ОФЗ, и по заявлениям компании уже в июле на фоне отскока в облигациях компания полностью покрыла убыток первого полугодия, выйдя в прибыль. Однако многих этот убыток, конечно, напугал. Да и для тех, кого не напугал, все равно не особо приятно, что ставка на переоценку портфеля вверх на снижении ключа здесь никак нормально не отработает. То мы переходим на другие стандарты МСФО, то на рынке облигаций начинается коррекция прямо под отчетную дату. Но если это игнорировать, то в остальной части отчет все же неплохой. Инвестиционный портфель вырос на 7,4% до 308 млрд рублей и остается консервативным: 40% корпоративные облигации, 26% госбумаги, 25% депозиты и денежные средства, лишь 2% акции. Такая структура снижает риски, но не спасает от переоценки при резких движениях рынка. Капитал снизился на 4,2% до 53,9 млрд, но достаточность капитала (130%) значительно превышает регуляторный минимум (105%), что говорит о хорошем запасе прочности. Рентабельность капитала RoATE за последние 12 месяцев — 12,6%, что для страхового сектора вполне достойно. С июня компания реализует программу обратного выкупа акций на сумму до 5 млрд рублей с последующим погашением до 10% уставного капитала. Уже выкуплено около 10 млн акций, и в четвертом квартале 2026 года компания планирует запустить первый этап погашения, который может охватить до половины всего целевого объема. Это создает дополнительную стоимость для акционеров за счет сокращения числа акций в обращении и роста доли каждого акционера в бизнесе. Кроме того, компания развивает нестраховые проекты: медицинский маркетплейс Budu (рост заказов на 149%), платформу ментального здоровья «Просебя» (выручка +283%) и B2B-автоаукцион Fleet2Click (более 1000 реализованных авто). Эти направления пока не вносят большого вклада в выручку, но демонстрируют высокие темпы роста и диверсифицируют бизнес. Главный риск остается прежним: зависимость инвестиционного дохода и чистой прибыли от колебаний на российском рынке. Однако сильный баланс и высокая достаточность капитала делают компанию устойчивой. С учетом опубликованной отчетности и изменения ожиданий по траектории ключевой ставки [таргет](https://t.me/Investillion/1929) по акциям Ренессанс страхование незначительно снижен — до 130 рублей за акцию на горизонте года. Но думаю, что в следующем году прежний таргет в 150 рублей за акцию здесь все же вернется. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Алла / Investilliom [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      130 ₽ сегодня, 150 ₽ завтра: почему аналитики верят в акции «Ренессанс Страхования», несмотря на убыток
      5 111
    • Прогноз по акциям Ренессанс: игроки откупают снижение от 66 ₽, диапазон 66–73 ₽

      Акции торгуются у уровня 68 рублей С начала этой недели акции подрастают на 1%. Игроки, как и в третьей декаде августа, откупают снижение инструмента от уровня 66 рублей за акцию. Соответственно, данный уровень на сегодняшний день позиционируется как потенциальная поддержка. Тем не менее признаков роста как тенденции пока не наблюдается. Соответственно, самым оптимистичным сценарием на ближайшее время пока выглядит формирование торгового диапазона в границах 66–73 рубля за акцию. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям Ренессанс: игроки откупают снижение от 66 ₽, диапазон 66–73 ₽
      5 076
    • Акции Ренессанс Страхования отыграли падение — интерес покупателей растёт

      Акции торгуются у уровня 68 рублей Прошлая неделя стала очередной «медвежьей», в результате которой акции снизились на 2,85%. Тем не менее игроки откупали снижения инструмента от уровня 65 рублей за акцию. Вчера акции выросли на 2,58%, соответственно, уровень 65 рублей за акцию начинает рассматриваться в качестве потенциальной поддержки. Таким образом, если на этой неделе данный уровень справится с возлагаемой на него ролью, то это будет означать присутствие интереса покупателей к данному активу и перспективу восстановления покупательской активности с целью роста к уровню 90 рублей за акцию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Ренессанс Страхования отыграли падение — интерес покупателей растёт
      5 045
    • Станет ли buyback ключевым драйвером для акций «Ренессанс Страхования» во второй половине года

      100 млрд ₽ премий — и всё равно убыток: что скрывает отчёт Ренессанс Страхования «Ренессанс Страхование» отчиталось за 1 полугодие 2026 года. Страховые премии группы выросли на 8,3% год к году и впервые достигли 100 млрд рублей. При этом компания получила убыток 1,4 млрд рублей, главным образом из-за отрицательной переоценки инвестиционного портфеля во 2 квартале. В страховом бизнесе картина разная. Life остается крупнейшим направлением: премии выросли на 10,7% до 64,2 млрд рублей, а результат оказания страховых услуг увеличился примерно на 26%. Здесь продолжает работать накопленный портфель долгосрочных договоров. В Non-life ситуация сложнее. Премии выросли на 4,2% до 35,7 млрд рублей, но результат оказания страховых услуг почти обнулился. На сегмент давят инфляция стоимости ремонта, аварийность, тяжелая зима и изменения судебной практики. Сейчас компания повышает тарифы, сокращает расходы и перестраивает убыточные направления. Отдельно важен инвестиционный портфель. Он вырос до 308 млрд рублей и продолжает приносить высокий процентный доход, но из-за длинной дюрации остается чувствительным к движению ставок. Уже в июле положительная переоценка, по словам менеджмента, полностью компенсировала убыток первого полугодия. Мнение NZT: На первый взгляд отчет «Ренессанса» выглядит противоречиво: бизнес растет, Life улучшает страховой результат, расходы снижаются, но в отчетности все равно убыток. Главная интрига здесь не только в переоценке облигаций, а в том, сможет ли компания одновременно восстановить прибыльность Non-life и заработать на снижении ставок. В полном обзоре разбираем, почему убыток первого полугодия не дает полного представления о состоянии бизнеса, какие показатели станут ключевыми во второй половине года и почему ускоренное погашение акций в рамках buyback может стать важным фактором для акционеров. [Полный обзор тут](https://nztrusfond.com/category/obzory/renessans-strakhovanie-moex-reni-itogi-2-kv-2026/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Эрик Лысенко [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Станет ли buyback ключевым драйвером для акций «Ренессанс Страхования» во второй половине года
      4 877
    • От убытка к прибыли: как «Ренессанс Страхование» закрыло негатив уже в июле

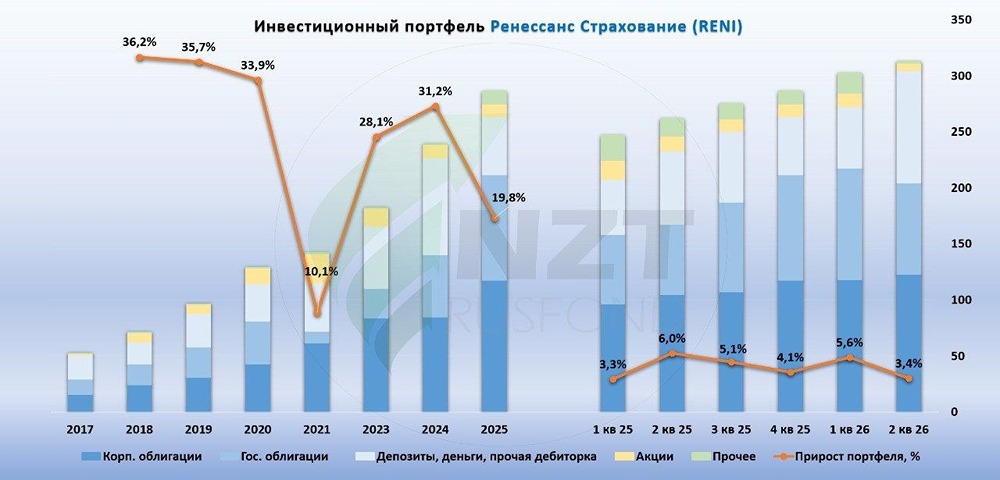
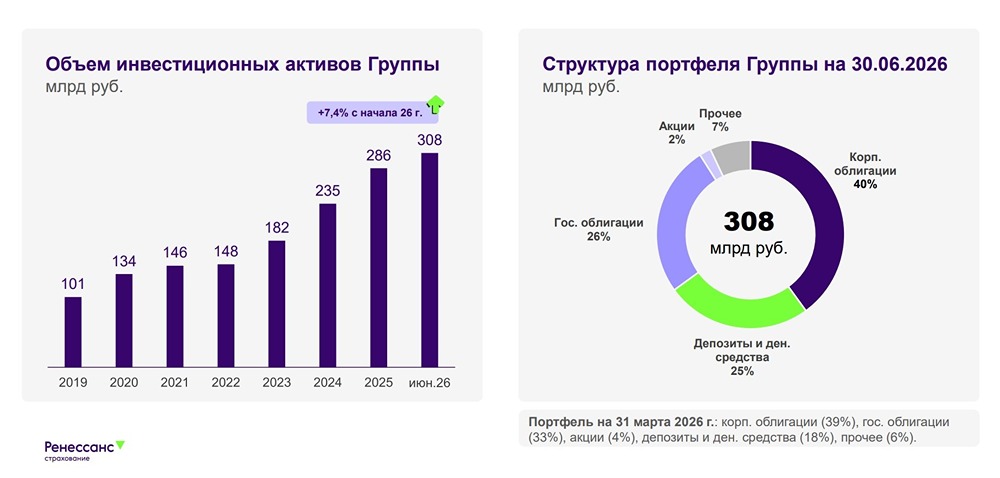
      Влияет ли падение ОФЗ на результаты «Ренессанс Страхования» Страховая компания из топ-10 отчиталась за полугодие. Результаты: • чистый убыток: ₽1,4 млрд (против прибыли в ₽5 млрд в 1П25г) • суммарные страховые премии: ₽100 млрд (+8,3%) • инвестпортфель: ₽308 млрд (+7,4%) Структура портфеля: • 40% корпоративные облигации • 26% государственные и муниципальные облигации • 25% депозиты и денежные средства • 2% акции • 7% прочее. Компания также приняла решение о процессе погашения акций. В 4 квартале 2026 года «РенСтрах» запустит юридические процедуры первого этапа погашения, который, за счет комбинации выкупленных в разное время казначейских акций, может охватить до половины всего целевого объёма погашения в 10% от уставного капитала компании. Бумаги «РенСтраха» растут на 1,2%. Мнение аналитиков МР Здесь тоже результаты слабые, однако ожидаемые. Убыток вызван отрицательной переоценкой портфеля ценных бумаг на фоне падения стоимости длинных ОФЗ во 2 квартале. Вложения в ОФЗ формируют около четверти портфеля ценных бумаг компании. При этом «РенСтрах» демонстрирует финансовую устойчивость и позитивную динамику роста страховых премий. Во 2 полугодии ожидаем улучшение показателей. Согласно заявлениям менеджмента, уже в июле компания закрыла негативный эффект переоценки и получила прибыль. Мы нейтрально смотрим на акции «РенСтраха». Несмотря на уверенные результаты роста страховых премий и ожиданий улучшения показателей во 2 полугодии, динамика прибыли будет, в том числе, зависеть от рыночной конъюнктуры. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Market Power [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      От убытка к прибыли: как «Ренессанс Страхование» закрыло негатив уже в июле
      4 827
    • Акции Ренессанс Страхования: стоит ли покупать ради дивидендов 15–20% через два года?

      Компания завершила первое полугодие 2026 года с устойчивыми операционными результатами, продемонстрировав рост бизнеса выше рынка, но получила чистый убыток из-за отрицательной переоценки части инвестиционного портфеля. Компания отошла от дивидендной политики, но предложила существенный выкуп акций, что в долгосрочной перспективе может быть более привлекательным для инвестора. Это также говорит о том, что руководство считает акции крайне недооцененными и видит возможность увеличить долю каждого оставшегося акционера. С учетом текущей операционной динамики, стратегии повышения акционерной стоимости в четвертом квартале 2026 года и в 2027 году, а также ожиданий по дивидендной доходности в диапазоне 15–20% годовых в ближайшие два года, я продолжаю наращивать позицию. Считаю инвестиционный портфель компании эффективным в текущих условиях, а ее акции — недооцененными. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Наталия Кочетова](https://max.ru/NataliBaff) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Ренессанс Страхования: стоит ли покупать ради дивидендов 15–20% через два года?
      4 819
    • Байбэк и погашение акций: «Ренессанс Страхование» раскрывает акционерную стоимость

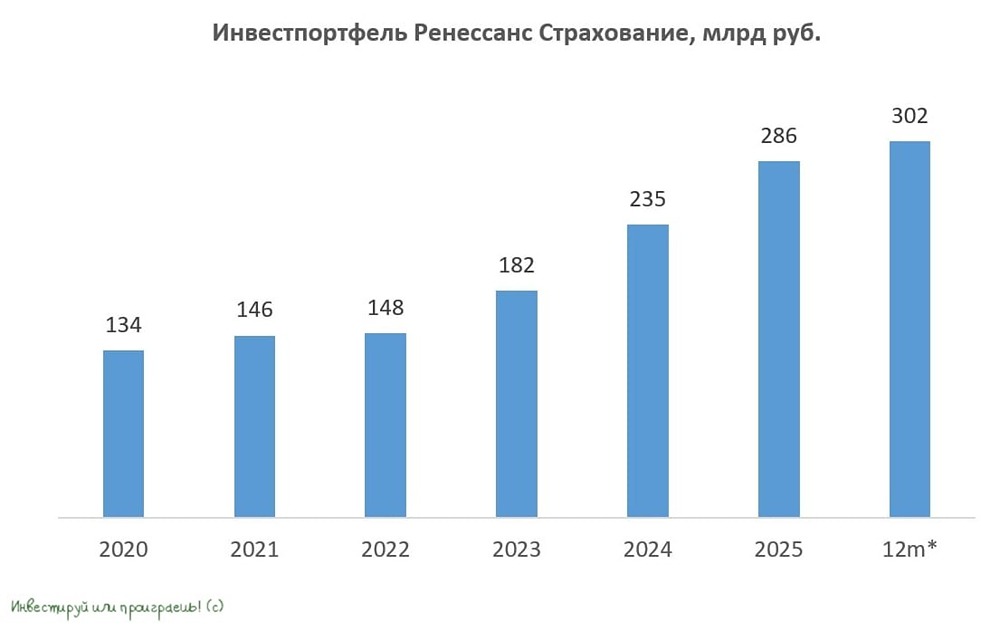
      Как «Ренессанс Страхование» нашло свою нишу Страховой сектор традиционно считается одним из бенефициаров смягчения денежно-кредитной политики. Финансовый отчет «Ренессанс Страхование» за полугодие 2026 года по МСФО дает отличную почву для того, чтобы разобрать механику этого бизнеса. Итак, объем страховых премий группы за отчетный период вырос на 8,3%, до 100 млрд рублей. Диверсифицированная бизнес-модель позволяет компании расти темпами выше среднерыночных. При этом в высокомаржинальных сегментах, таких как КАСКО для физлиц, страхование имущества и инвестиционно-накопительное страхование, компания продемонстрировала двузначные темпы роста. Также компания зарабатывает на своем внушительном инвестпортфеле, который увеличился еще на 7,4% (+21,3 млрд) с начала 2026 года. Структура активов консервативна и не претерпела сильных изменений: основу составляют ОФЗ и корпоративные облигации. По мере дальнейшего смягчения ДКП этот портфель будет генерировать высокий инвестиционный доход. Хотя ЦБ замедлил темп снижения «ключа», регулятор четко дал понять, что цикл снижения продолжается. Несмотря на стабильные источники дохода, в итоговой строчке по полугодию оказался чистый убыток в размере 1,4 млрд рублей. Тут кроется "бухгалтерская ловушка" страхового сектора. Этот минус обусловлен переоценкой ценных бумаг. Неденежные статьи могут легко отыграться в будущих периодах (только июль перекрыл убыток всего полугодия), поэтому я больше обращаю внимание на органический рост бизнеса. Достаточность капитала выросла до 130%, что на 25 п.п. выше регуляторного минимума. У эмитента сформирован приемлемый запас прочности, позволяющий комфортно развивать бизнес. В начале лета компания запустила buyback, в рамках которого уже выкупила около 10 млн акций. Для нас, частных инвесторов, buyback выгоден, так как выкуп происходит по цене ниже капитала, а значит, в рамках этой опции будет происходить раскрытие акционерной стоимости. Любопытно, что эмитент принял решение ускорить процесс погашения бумаг. Так, в четвертом квартале 2026 года компания запустит первый этап погашения акций, который может охватить до половины всего целевого объема (10% от уставного капитала компании). Оставшийся объем выкупленных акций будет погашен во второй половине 2027-го. В общем, история с байбеком позитивна для акционеров, как ни крути. «Ренессанс Страхование» ставит целью расти быстрее рынка, но добирать объемы только в высокомаржинальных сегментах. Это рост не любой ценой ради доли рынка, а взвешенное расширение с учетом операционной эффективности. Такой подход мне импонирует и позволяет искать точки входа в актив. Но тут, как говорится, все от рынка зависит. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [ИнвестТема | Литвинов Владимир](https://t.me/particular_trader/3979) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Байбэк и погашение акций: «Ренессанс Страхование» раскрывает акционерную стоимость
      4 744
    • Стоит ли покупать акции «Ренессанс Страхование» на минимумах — или охлаждение рынка ещё не отыграно

      Ренессанс страхование: где искать рост в эпоху охлаждения экономики? Российский страховой рынок сохраняет положительную динамику, хотя его темпы роста явно замедляются, т. к. конкуренция за клиента обостряется, а высокая ключевая ставка меняет модели поведения потребителей. На этом фоне предлагаю рассмотреть и проанализировать инвестиционные перспективы Ренессанс страхование, опираясь на свежий отчёт компании по МСФО за 6 мес. 2026 года. Тем более, что котировки акций торгуются вблизи 3-летних минимумов в районе 60+ руб., и это значительно повышает интерес к этой истории, заставляя нас с вами задаваться вопросом: покупаем или не покупаем бумаги на текущих уровнях? Давайте разбираться! Начнём с операционных показателей, и в случае с Ренессанс Страхование это сбор премий: с января по июнь этот показатель вырос на +8,3% (г/г) до 100 млрд руб. Драйвером роста по-прежнему остаётся сегмент накопительного страхования жизни (НСЖ), который продолжает расти двузначными темпами (+15,4% г/г до 60,8 млрд руб.), хотя динамика постепенно замедляется, на фоне постепенного сползания вниз ключевой ставки. Объясняется это замедление снижением инвестиционной привлекательности краткосрочных страховых полисов, которые граждане рассматривают в качестве альтернативы банковским депозитам. Автострахование фактически вошло в стадию стагнации: общий показатель сегмента вырос всего на +1,3% (г/г), составив 21,8 млрд руб. Однако внутри этой цифры скрывается важный нюанс: ускорился спрос на КАСКО для физлиц, где сборы подскочили почти на +22% (г/г). Продажи новых легковых автомобилей в этом году демонстрируют неплохой рост, благодаря восстановлению автокредитования, отсюда и положительная динамика в сегменте КАСКО. В сегменте ДМС сбор премий вырос на +7,9% (г/г) до 5,9 млрд руб. Сегмент растёт на уровне медицинской инфляции, и, скорее всего, эта динамика сохранится в среднесрочной перспективе. Инвестпортфель с начала года вырос на +7,4% до 308 млрд руб. Ренессанс Страхование сократила долю облигаций и акций в портфеле и увеличила долю депозитов. Как результат — отчётный период компания завершила с чистым убытком в размере 1,4 млрд руб., против прибыли в 5,9 млрд годом ранее, что обусловлено эффектом отрицательной переоценки ОФЗ. Эффект переоценки носит расчётный характер и не связан с оттоком денежных средств, поэтому поводов для паники быть не должно — это скорее возможность! К слову, уже в июле эмитент смог зафиксировать положительную переоценку по гособлигациям и вышел в прибыль по итоговому финансовому результату. Но это мы уже увидим в фин. отчётности в следующем периоде. Примечательно, что компания решила ускорить процедуру погашения выкупленных ранее акций в рамках buyback. В 4 кв. 2026 года эмитент запустит первый этап погашения акций (до 5% уставного капитала), а оставшиеся бумаги будут погашены во второй половине 2027 года после окончания программы buyback. Для инвестиционного кейса это долгосрочный позитив. Кроме публикации финансовой отчётности, менеджмент Ренессанс Страхование провёл также конференц-звонок, основные тезисы которого я предлагаю вашему вниманию: ▫️ Компания не ожидает ускорения роста сборов во втором полугодии. Рынок сам по себе замедляется из-за охлаждения интереса к НСЖ на фоне падающих ставок. Цель менеджмента — расти вдвое быстрее рынка. ▫️ Риски атак БПЛА хоть и присутствуют у всех игроков, но для Ренессанса они некритичны. Портфель имущества составляет всего 1% от общих сборов. Максимальный риск на одного клиента ограничен лимитом в 100 млн руб., поэтому инфраструктурные объекты, ставшие мишенями БПЛА, компания просто не страхует. ▫️ Инвестиционная политика стала предельно осторожной. На рынок акций страховщик смотрит скептически, пока не планируя наращивать долю выше текущих уровней. Цель — сбалансированно управлять риском. ▫️ Валютную позицию компания также сокращает, отказываясь быть бенефициаром девальвации рубля, несмотря на высокие риски ослабления нацвалюты из-за сокращения интервенций ЦБ и роста импорта нефтепродуктов. Любопытно. Ещё более любопытно и одновременно удивительно, что акции Ренессанс страхование в настоящий момент торгуются с мультипликатором P/BV=0,75х. И это притом, что исторически страховые компании стоят дороже своего капитала и оцениваются примерно на 20% дороже банков по этому показателю. Потенциальная рыночная недооценка Ренессанс Страхование очевидна, но выход к справедливым 1,0х (и выше) займёт время. А сейчас конъюнктура российского фондового рынка уж никак не располагает к слову «ждать». Как минимум, первым флагом станет то, что инвесторы должны окончательно поверить, что ЦБ РФ не сделает паузу в сентябре в цикле смягчения ДКП. И пока такой уверенности нет, а потому нет и сил для роста котировок акций #RENI с текущих уровней. Но текущий диапазон, в котором находятся котировки (60–70 руб.), мне сложно обходить стороной, а потому я возьму и подкуплю, пожалуй, ещё 1000 акций Ренессанс Страхование себе в портфель, сопроводив этот пост традиционным хэштегом #trade. И даже скрин со своей покупкой приложу для пущей убедительности. Теперь их у меня уже 5000 акций. [© Инвестируй или проиграешь](https://t.me/invest_or_lost/7923) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Юрий Козлов [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли покупать акции «Ренессанс Страхование» на минимумах — или охлаждение рынка ещё не отыграно
      4 715
    • Прогноз цены акций Ренессанс: почему байбэк вместо дивидендов? Разбираемся

      Ренессанс решил удивить рынок Ренессанс Страхование — это крупная российская публичная страховая группа. Была на слуху в 2025, против рынка вверх двигались. Совет директоров рекомендовал запустить байбек на 5 млрд рублей в течение ближайших 12 месяцев с последующим погашением до 10% уставного капитала. Сначала о главном Да, финальный дивиденд за 2025 год рекомендовали не выплачивать. Но есть нюанс Вместо выплаты 3,3 млрд рублей дивидендами компания решила направить деньги на выкуп собственных акций. Причем масштаб программы — уже 5 млрд рублей. Объем выше дивов. Именно поэтому народ воспринял новость скорее позитивно, чем негативно. Почему менеджмент выбрал байбек? Логика довольно простая: сейчас Ренессанс торгуется примерно по P/E около 0,8х. То есть рынок оценивает компанию дешевле ее годовой прибыли. Решили, что выкупать собственные акции может быть выгоднее, чем просто распределять деньги через дивиденды. По оценке самой компании, экономический эффект от байбека более чем в два раза превышает эффект от выплаты финального дивиденда за 2025 год. Самое интересное — погашение акций Речь идет не просто о выкупе, а о последующем сокращении количества бумаг в обращении. Погашение акций увеличивает EPS и размер будущего дивиденда на акцию при неизменном payout, что всегда положительно воспринимается инвесторами. А значит: прибыль на акцию вырастет, будущие дивиденды на акцию потенциально станут выше, мультипликаторы станут привлекательнее. Важно понимать Это не история про уход с биржи. Наоборот, компания прямо говорит, что цель — увеличение стоимости бизнеса для акционеров и рост капитализации. Менеджмент фактически говорит, что собственные акции сейчас настолько дешевы, что лучшая инвестиция для компании — купить саму себя. Довольно интересный заход, выкуп, надеюсь, поддержит котировки (которые под давлением последнее время). Будем наблюдать. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Автор: Профита нет. А если найду?

      Прогноз цены акций Ренессанс: почему байбэк вместо дивидендов? Разбираемся
      4 657
    • Прогноз цены акций Ренессанс: что ждать от бумаг в ближайший год? Пробуем найти ответы

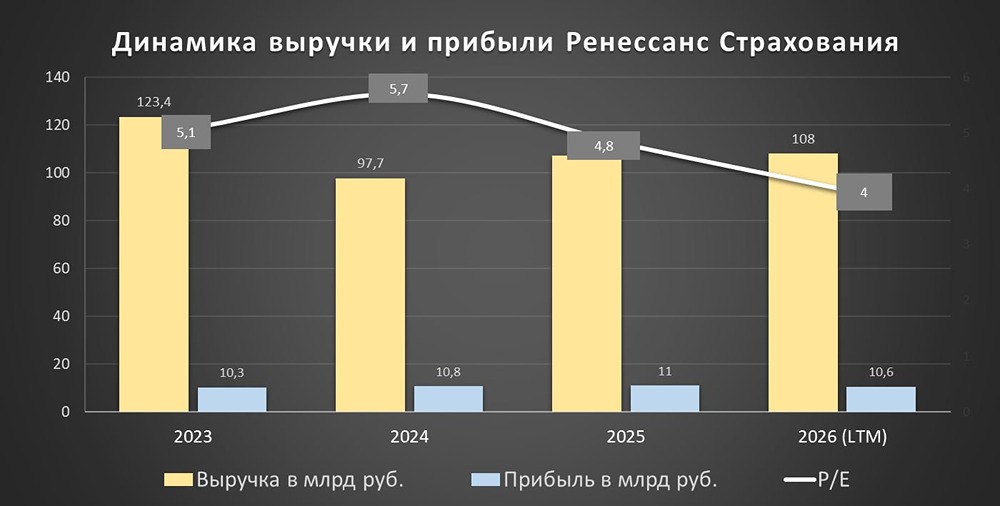
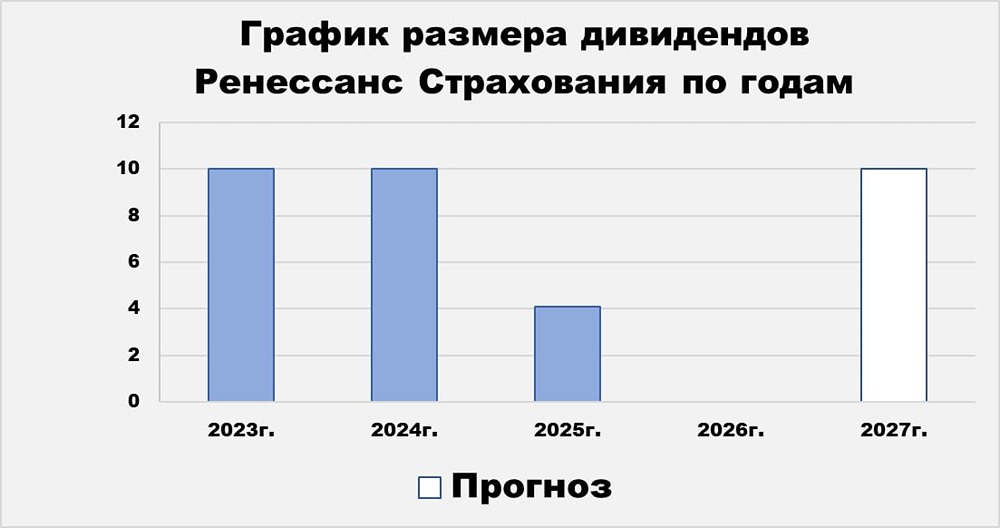
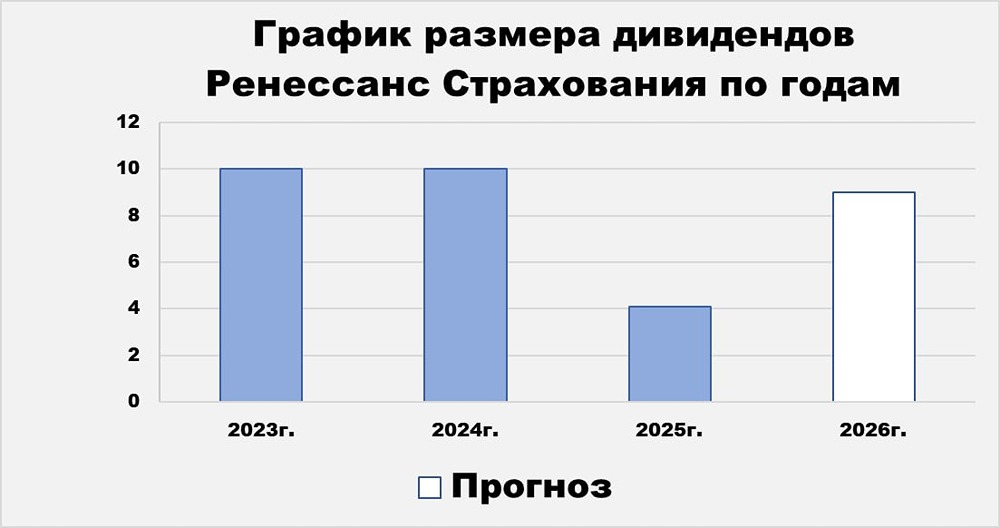
      Ренессанс Страхование — одна из ведущих российских страховых компаний, входящая в число системообразующих. Финансовые результаты Выручка: - 2021: 96,8 млрд ₽ (+20,3% г/г) - 2023: 123,4 млрд ₽ - 2024: 97,7 млрд ₽ (-20,8% г/г) - 2025: 107,3 млрд ₽ (+9,8% г/г) - 2026 (1КВ): 47,8 млрд ₽ (+17,3% г/г) Чистая прибыль: - 2021: 3,6 млрд ₽ (-23,4% г/г) - 2023: 10,3 млрд ₽ - 2024: 10,8 млрд ₽ (+4,9% г/г) - 2025: 11 млрд ₽ (+1,9% г/г) - 2026 (1КВ): 2,1 млрд ₽ (-16,1% г/г) Финансовые мультипликаторы: - P/E: 4,1 (ниже среднего значения 6,6) - P/B: 0,74 (ниже среднего значения 1,2) - P/S: 0,4 (ниже среднего значения 3) - ROE: 18,3% (выше среднего значения 12,6%) - PEG: 0,35 (компания недооценена) - Долг/капитал: 0,01 (ниже среднего значения 2,1) - Модель DCF: 116 ₽ Ожидаемая доходность: 18% в год Дивиденды - 2023: 10 ₽ - 2024: 10 ₽ - 2025: 4,1 ₽ Дивиденд за 2025 год составил 4,1 ₽, что обеспечило доходность 4%. Во втором полугодии 2025 года компания отказалась от выплаты дивидендов в размере 5,9 ₽ в пользу buyback на сумму до 5 млрд ₽. Прогноз дивидендов на 2026 год: 5-10 ₽. Результаты за первое полугодие могут быть слабыми из-за слабого отчета и повышенного объема buyback. Существует риск, что buyback заменит дивиденды и за первое полугодие 2026 года. Дивидендная политика: Компания планирует выплачивать дивиденды в размере не менее 50% от чистой прибыли предыдущего года. Заключение Доходы компании зависят от страховой деятельности и инвестиционного портфеля. Чем больше страховок компания выдает, тем выше ее инвестиционный портфель, с которого она зарабатывает. Компания держит много облигаций, что ранее делало ее привлекательной для инвестиций. Однако ситуация изменилась: ЦБ ограничил возможности снижения ключевой ставки, что привело к коррекции долгового рынка. В 2026 году компания может показать слабые результаты по прибыли из-за падения ОФЗ и облигаций. Это может негативно сказаться на динамике акций. Ренессанс оценивается в 4 годовых прибыли с дивидендной доходностью 10-13%. Это недорого, но не слишком дешево по сравнению с конкурентами. Динамика акций компании будет зависеть от динамики ОФЗ и облигаций, что пока не обещает позитивного развития. На данный момент акции Ренессанс Страхования не представляют особого интереса для инвестиций. За последние 4 года они показали около 86% полной доходности с учетом дивидендов. Итоговый анализ: Акции недооценены на 17%. Справедливая цена: 90 ₽. Рыночная цена: 77 ₽. [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Что за Инвестор?

      Прогноз цены акций Ренессанс: что ждать от бумаг в ближайший год? Пробуем найти ответы
      4 524
    • Что сломалось в бизнесе Ренессанс Страхования в 1 полугодии 2026 года?

      Ренессанс Страхование: убыток −1,4 млрд и давление ОФЗ Ренессанс страхование — крупная универсальная российская страховая компания. Относится к категории системообразующих российских страховых компаний. Финансовые показатели Выручка: • 2021 – 96,8₽ млрд (+20,3% г/г) • 2023 – 123,4₽ млрд • 2024 – 97,7₽ млрд (-20,8% г/г) • 2025 – 107,3₽ млрд (+9,8% г/г) • 2026 (1 полугодие) – 56,5₽ млрд (+9% г/г) Чистая прибыль: • 2021 – 3,6₽ млрд (-23,4% г/г) • 2023 – 10,3₽ млрд • 2024 – 10,8₽ млрд (+4,9% г/г) • 2025 – 11₽ млрд (+1,9% г/г) • 2026 (1 полугодие) – (-1,4₽) млрд (против прибыли в 5,9 млрд) Сравнение мультипликаторов: • P/E: 7,61, среднее 5,6 • P/B: 0,97, среднее 1,3 • ROE: 9,3%, среднее 16% • PEG: 0,8 (недооценена) • Долг/капитал: 0,01, среднее 1,95 • Модель DCF: 95₽ Ожидаемая годовая доходность: 15% Основываясь на мультипликаторах, финансовых показателях и перспективах Ренессанс Страхования, можно сделать вывод, что компания справедливо оценена. Дивиденды Ренессанс Страхование Дивиденды: 2023 – 10₽ 2024 – 10₽ 2025 – 4,1₽ Дивиденды за 2025 год составили 4,1₽, доходность 4% Ренессанс отказался от дивидендов за 2 полугодие 2025 года (5,9 руб.) в пользу байбека на сумму до 5 млрд рублей. Прогноз дивидендов за 2026 год — 0₽ В компании уже заявили, что в дивидендах за 2026 год уверенности нет, ориентир — результаты 2027 года. Компания базово рассчитывает вернуться к выплате дивидендов лишь в 2027 году. То есть в лучшем случае увидим только промежуточные дивиденды. И перспектива дивидендов во многом связана именно с динамикой ОФЗ. Дивиденды Ренессанса по модели Гордона: ▫️ Темпы роста в год — 0% ▫️ Теоретическая стоимость актива — 78₽ (на 14,7% выше текущей стоимости). Дивидендная политика Компания будет стремиться выплачивать дивиденды в размере не менее 50% от чистой прибыли за год, предшествующий выплате. Итоговый вывод по Ренессанс Страхованию По итогам 1-го полугодия получили крайне слабый отчёт: ▫️ Страховые премии: +8,3%, до рекордных 100 млрд ▫️ Страховая выручка: +9,2%, до 56,5 млрд ▫️ Результат страховых услуг: -42%, до 4,8 млрд ▫️ Инвест. результат: -3,5 млрд против +4,5 млрд ▫️ Чистый убыток: -1,4 млрд против прибыли 5,9 млрд Проблемы не только с инвестиционным портфелем, но и с основным бизнесом ① Классическое страхование (non-life) подводит. Результат рухнул с 4,8 до 0,5 млрд. Сюда входят ОСАГО, каско, страхование имущества, ответственности, ДМС и другие виды страхования. И такое падение связано с тем, что расходы по страховым услугам росли заметно быстрее выручки. ② Инвестпортфель на конец 2КВ достиг 308 млрд (из них 91% облигации, депозиты и деньги). Во 2 кв. упали длинные ОФЗ, и бумажный убыток от переоценки составил почти 10 млрд. Но без переоценки портфеля дела тоже плохи, так скорректированная прибыль упала вдвое: с 6,4 до 3,2 млрд Забавно, что в июле облигации отскочили, и компания заявила, что полностью перекрыла убыток полугодия. Только вот с конца июля индекс гособлигаций RGBI упал со 115,5 до 111,2 пункта (-3,7%) и сейчас стоит у минимумов с лета. Доходность 10-летних ОФЗ подошла к 17%. Поэтому 3 квартал для бизнеса был также крайне слабым Корпоративные облигации и ОФЗ продолжают находиться под давлением = снова увидим отрицательную переоценку портфеля. РЕНЕССАНС СЕЙЧАС — ЧИСТАЯ СТАВКА НА СНИЖЕНИЕ ДОХОДНОСТЕЙ ОФЗ После того как начнут падать доходности ОФЗ, за ними начнут снижаться доходности и в корпоративных облигациях. По мере этого будет положительная переоценка инвестиционного портфеля. Но сейчас мы получаем форвардную оценку компании на 2026 год (если ОФЗ доходности ОФЗ сильно не упадут) в 15-30 P/E, 0,7 капитала и БЕЗ ДИВИДЕНДОВ. Поэтому интереса в Ренессансе сегодня не вижу. Нормальных драйверов для устойчивого роста ОФЗ пока нет. Конечно, если ситуация начнет кардинально меняться, то потенциал здесь большой. Вместе с восстановлением маржи в non-life страховании это может дать переоценку обратно к 1 капиталу, то есть +40% к цене. Но повторюсь, что оснований для этого сегодня нет. За 4 года бумага показала около 59% полной доходности (с учетом дивидендов) или 12,3% в год. Последний отчет: 21 августа 2026 Итоговый анализ: Акции недооценены на 4,4%. Итоговая справедливая цена: 72₽ Рыночная цена: 69₽ Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Что за Инвестор?](https://clck.ru/3SZweF) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Что сломалось в бизнесе Ренессанс Страхования в 1 полугодии 2026 года?
      4 498
    • Сможет ли Ренессанс вернуться к дивидендам в 2027 году при текущей конъюнктуре

      Ренессанс Страхование — одна из ведущих российских страховых компаний. Она входит в число системообразующих игроков на рынке. Сектор: финансовый. Цена акции: 67 ₽. Финансовые показатели Выручка: - 2021: 96,8 млрд ₽. - 2023: 123,4 млрд ₽. - 2024: 97,7 млрд ₽. - 2025: 107,3 млрд ₽. - 2026 (1П): 56,5 млрд ₽. Средний темп роста выручки — 7%. Чистая прибыль: - 2021: 3,6 млрд ₽. - 2023: 10,3 млрд ₽. - 2024: 10,8 млрд ₽. - 2025: 11 млрд ₽. - 2026 (1П): (-1,4 млрд ₽). Средний темп роста прибыли — 3%. Примечание: в 2024–2025 годах показатели пересчитаны по новому стандарту МСФО 17. Мультипликаторы - EPS (прибыль на акцию): 19% за 7 лет. Средний темп роста EPS — 9%. - P/E (цена/прибыль): 7,4 (ниже среднего по индустрии — 8,8). - P/S (цена/выручка): 0,33 (ниже среднего по индустрии — 3,2). - P/B (цена/балансовая стоимость): 0,95 (ниже среднего по индустрии — 1,4). - Долг/капитал: 0,001 (ниже среднего по индустрии — 5,04). - ROE (рентабельность собственного капитала): 9,3% (ниже среднего по индустрии — 12,1%). - PEG (цена/прибыль на акцию, скорректированная на рост): 0,9 (нет недооценки). - Цена по ROE: 55 ₽. - Цена по P/E: 86 ₽. - Модель DCF (дисконтированный денежный поток): 95 ₽. Вывод: опираясь на мультипликаторы и финансовые показатели, компания выглядит недооцененной. Однако интерес к ней все же ограничен. Инвестиционная стратегия Компания зарабатывает на том, что принимает страховые взносы и инвестирует их в низкорисковые активы, такие как корпоративные и государственные облигации. Переоценка портфеля в 2025 году принесла 9,1 млрд ₽ прибыли. Однако во втором квартале 2025 года рынок акций и ОФЗ упал, что привело к убытку в 10 млрд ₽. Эти убытки пока не зафиксированы, но компания обязана учитывать их при переоценке активов. Рост выплат по страховкам также оказал негативное влияние на результаты. В итоге за первое полугодие 2025 года компания получила убыток в 1,4 млрд ₽, что не позволит ей выплатить дивиденды по итогам года. Дальнейшая динамика прибыли будет зависеть от рынка облигаций. Ренессанс остается зависимой от ключевой ставки ЦБ. В условиях роста ставок и необходимости занимать средства, Минфин может давить на доходности ОФЗ, что негативно скажется на бизнесе компании. Перспективы и риски В ближайшие годы компания не имеет драйверов для роста. Темпы роста страхового рынка замедляются, а риски, связанные с ростом ставки ЦБ, остаются высокими. Справедливая цена акции: 78 ₽. Дивиденды Последние дивиденды были выплачены за первое полугодие 2025 года и составили 4,1 ₽ на акцию (доходность 4,2%). Темпы роста дивидендов — 0%. Теоретическая стоимость актива — 73 ₽. Прогноз дивидендов на 2026 год — 0 ₽. Учитывая убыток за первое полугодие и байбек на 5 млрд ₽, дивидендов за этот год ожидать не стоит. Даже при удачном втором полугодии дивидендная доходность ограничится 5–9%. Базово ожидаю возвращения к дивидендам по итогам первого полугодия 2027 года. Прогноз дивидендов на 2027 год — 7–11 ₽ (доходность 10–16%). Согласно дивидендной политике, компания стремится выплачивать не менее 50% чистой прибыли. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Клим / Инвестиции Студента [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Сможет ли Ренессанс вернуться к дивидендам в 2027 году при текущей конъюнктуре
      4 495
    • Прогноз цены акций Ренессанс: какая справедливая стоимость? Разбираемся

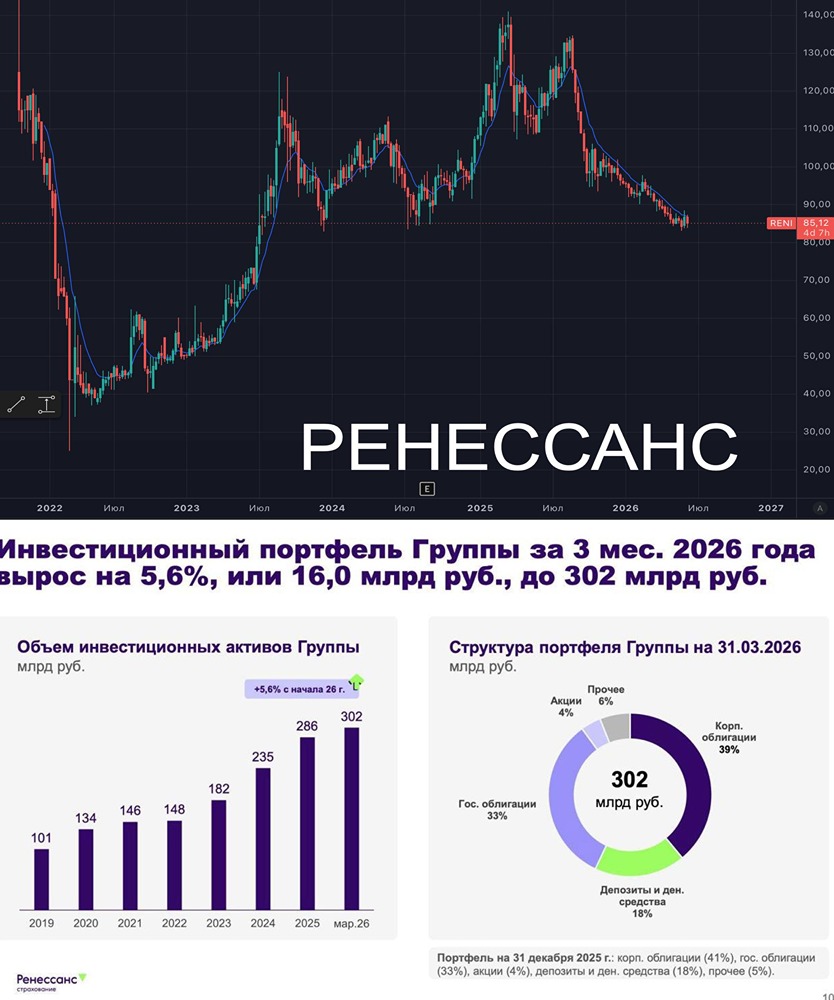
      Ренессанс Страхование — одна из крупнейших универсальных страховых компаний России, входящая в число системообразующих. Сектор: Финансовый Цена акции: 86₽ Финансовые показатели Выручка: - 2020: 80,5 млрд₽ - 2021: 96,8 млрд₽ - 2023: 123,4 млрд₽ - 2024: 97,7 млрд₽ - 2025: 107,3 млрд₽ Средний темп роста выручки — 8%. Чистая прибыль: - 2021: 3,6 млрд₽ - 2023: 10,3 млрд₽ - 2024: 10,8 млрд₽ - 2025: 11 млрд₽ - 2026 (1КВ): 2,1 млрд₽ Средний темп роста прибыли — 14%. Примечание: В 2024–2025 годах показатели были пересчитаны в соответствии с новым стандартом МСФО 17. Мультипликаторы - EPS: 85,4% за 7 лет (средний темп роста — 9%). - P/E: 4,45 (лучше среднего по индустрии — 8,8). - P/S: 0,44 (лучше среднего по индустрии — 2,91). - P/B: 0,81 (лучше среднего по индустрии — 1,17). - Долг/капитал: 0,001 (лучше среднего по индустрии — 5,04). - ROE: 18,3% (лучше среднего по индустрии — 14,5%). - PEG: 0,5 (недооценена). - Цена по ROE: 130₽. - Цена по P/E: 93₽. - Модель DCF: 115₽. На основании мультипликаторов и финансовых показателей можно сделать вывод, что компания недооценена. Вывод 2026 год для компании начался непросто. По итогам первого квартала: ▫️ Чистый размер премий в страховом сегменте вырос до 47,8 млрд₽ (+17%) ▫️ Инвестиционный портфель увеличился на 5,6%, достигнув 302 млрд рублей Структура портфеля: Облигации: 39% (корпоративные выпуски), 33% (ОФЗ), 18% (депозиты), 4% (акции). Основная прибыль компании формируется за счет инвестиционного портфеля, а не страховых премий. Однако динамика этого портфеля пока не радует из-за медленного снижения ключевой ставки и проблем с бюджетом. Из-за роста страховых выплат по автострахованию (больше аварий зимой) и снижения котировок длинных ОФЗ компания получила бумажный убыток в 0,9 млрд₽. В результате прибыль за первый квартал снизилась на 16%. Есть вопросы к прогнозу менеджмента по росту прибыли в 2026 году, который ожидается выше, чем в 2025 году. Ожидается, что основная прибыль будет во втором полугодии 2026 года благодаря снижению ставки и переоценке портфеля. Однако если снижение ставки будет более медленным или с паузами, переоценка портфеля окажется меньше, а значит, и прибыль тоже. Ренессанс Страхование — это ставка на ключевую ставку. С учетом того, что активного снижения ставки не ожидается, я продолжаю смотреть на компанию нейтрально. Хотя текущие уровни уже не столь плохи. Это стабильный бизнес с четырехлетней прибылью и дивидендной доходностью более 10%. Но вопрос, чем это лучше Сбера, остается открытым. Риски - Рост ставки ЦБ. - Снижение темпов роста страхового рынка. Справедливая цена акции: 105 рублей Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Автор: Инвестиции Студента

      Прогноз цены акций Ренессанс: какая справедливая стоимость? Разбираемся
      4 467
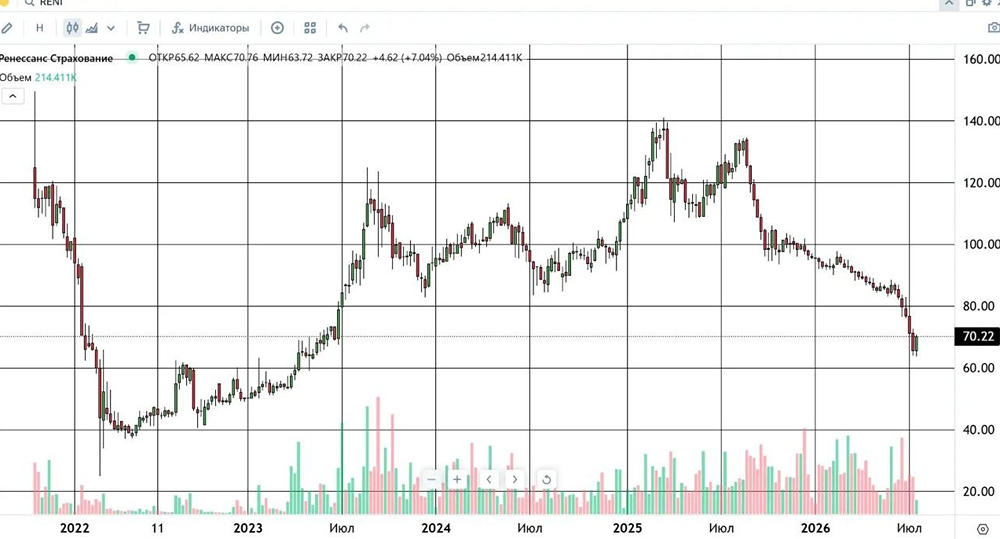
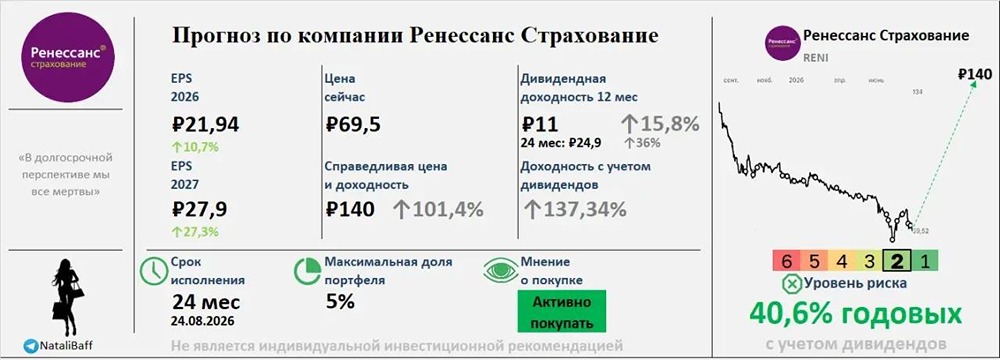
    • Какой есть потенциал у акций «Ренессанс» на два года? Прогноз

      Долгосрочный потенциал Цена: ₽69,5 Справедливая цена: ₽140 Потенциальная доходность за 2 года с учетом дивидендов: 137,34% Риск: 2 Срок исполнения: 24 месяца Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Наталия Кочетова [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Какой есть потенциал у акций «Ренессанс» на два года? Прогноз
      4 459
    • Есть ли шанс на рост акций Ренессанс Страхования в 2026 году

      Акции торгуются у уровня 68 рублей Несмотря на рост, произошедший с 20 июля по 12 августа, признаков повышательной тенденции на сегодняшний день не наблюдается. В самом позитивном сценарии данный инструмент находится в стадии коррекции к июльскому росту. Вчера акции выросли на 1,4%, но говорить о какой-то поддержке, на мой взгляд, пока не приходится, так как игроки хотя и стараются в этом месяце откупать снижения, но получается делать от все более низких уровней. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир / Старый трейдер](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Есть ли шанс на рост акций Ренессанс Страхования в 2026 году
      4 400
    • Прогноз дивидендов Ренессанс: что ждать в будущем? Разбираемся

      Дивидендная доходность компании за 1 полугодие 2025 года составила 4%, что эквивалентно 4,1₽ на акцию. Итоговые дивиденды за 2025 год составят: 0 рублей Ранее менеджмент рекомендовал выплату в 5,9р за 2П 2025 года (объем 3,3 млрд), но в итоге вместо дивидендов «Ренессанс» проведет байбек до 5 миллиардов рублей (10% акционерного капитала) и акции погасит. Что смущает: [▫️](https://mondiara.com/) Что за несостыковка с рекомендациями менеджмента? [▫️](https://mondiara.com/) На балансе уже лежит 50 млн выкупленных акций (9% капитала). Почему бы их сначала не погасить и тем самым увеличить прибыль на акцию (и дивиденд тоже)? [▫️](https://mondiara.com/) Сумма байбека почти в 2 раза превышает рекомендованный дивиденд за 2 полугодие 2025 года = риск урезания / отказа от дивиденда за 1П 2026 года. Безусловно, байбек на текущей фазе лучше дивидендов и принесет большую отдачу акционерам, если эти акции реально погасят. Но не могу не отметить странность действий, и к этому есть вопросы. Прогноз дивидендов за 2026 год: 6-12 рублей В базовом сценарии роста прибыли не жду, соответственно, дивидендов тоже. Если байбек не повлияет на дивиденды за 1-е полугодие 2026 года, то общий дивиденд за этот год будет близок к 10 руб. Согласно дивидендной политике, Группа «Ренессанс Страхование» будет стремиться выплачивать дивиденды в размере не менее 50% от чистой прибыли за год. Анализ долговой нагрузки и риска акций ▫️ Темпы роста чистых активов за 5 лет: 12% ▫️ Темпы роста чистого долга за 5 лет: (-23%) Вывод: активы растут, долги уменьшаются — положительная тенденция ▫️ Бета за 90 дней — 0,94 ▫️ Бета за год — 2,13 ▫️ Бета за 3 года — 3,97 Вывод: Бета > 1 показывает, что доходность (а также изменчивость) таких бумаг очень чувствительна к изменению рынка. Ожидаемая годовая доходность — 17,8% (модель CAPM). За 3 года акция дала около 36% полной доходности или 10,8% в год. С учетом выплаченных дивидендов. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Автор: Инвестиции Студента

      Прогноз дивидендов Ренессанс: что ждать в будущем? Разбираемся
      4 400
    • Прогноз цены акций Ренессанс: есть ли идея в бумагах? Разбираемся

      Недавно вышла новость про байбек. Байбек на 5 миллиардов рублей и погашение до 10% уставного капитала. Правда, дивиденда за 2П 2025 из-за этого не будет. Давайте разбираться. Что за бизнес? Из плюсов — это страховая компания, тут нет кредитного риска, как в банковском секторе. Невысокий уровень проникновения страховых услуг в экономике — компания как лидер рынка может органически расти. Получаем, чем больше компания выдает страховок, тем выше ее инвестиционный портфель ➜ тем больше она на нем зарабатывает. Например, тут очень много облигаций, по мере снижения ставки это благоприятно скажется на прибыли. На конец 1 кв. портфель компании составлял 302 миллиарда рублей и вырос на 5% г/г относительно начала года. Ну, если кратко описать инвестиционный кейс — это ставка на рост облигаций и страхового рынка в РФ. Будет плохо облигациям — компания будет находиться под давлением. В 2025 из-за перехода на новый стандарт МСФО резервы стали выше, а прибыль оказалась меньше ожиданий. Также сказались и валютные убытки. Сколько стоит компания? Компания стоит 48 миллиардов рублей. В 2026 могут заработать 12 миллиардов рублей прибыли — это 4 P/E. Или 0,8 P/B. Акции нельзя назвать дорогими, стратегия выкупать их по текущим мультипликаторам действительно может оказаться разумной для акционеров. Это и поддержание цены в стакане, это и рост прибыли и дивиденда на одну акцию на 11,11%. Компания пишет, что экономическая выгода от байбека вдвое превышает доходность от выплаты дивиденда, правда, непонятно, как считают. Учитывая, что 10% акций могут погасить и выкупить, мультипликаторы будут ниже. Компания может стоить 44 миллиарда рублей. P/E 3,66 — платят 50% чистой прибыли по МСФО, получается 13,6% ДД за 2026 может получится. За 2027 прибыль может быть еще выше, а дивиденд выше. Может до 15% ДД, что тоже интересно. Резюме Компания упала с максимумов на 35%, для этого есть как объективные факторы по типу перехода на новый резерв, так и в целом падение на рынке мультипликаторов. Это привело к падению ниже 4 прибылей 2026. Негатив невечен, пусть и в моменте кажется, что это не так, ну и на нормальном рынке не будет у Reni P/E 4, а будет сильно выше, 6–7. Ну а байбек поддержит котировку в темные времена, так и последующее погашение приведет к росту прибыли и дивиденда на акцию. Ну и дивиденды тут стали на уровне банковского сектора. Присматриваюсь к бумаге и думаю над покупкой. Не очень понятно, почему так мало компаний на рынке выкупает свои акции по таким привлекательным оценкам. [Официальное заявление Ренессанс](https://finbazar.ru/post/462658-resheniya-soveta-direktorov-zapusk-programmy-vykupa-akcij) Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Автор: Granite Trade | Торопов Степан

      Прогноз цены акций Ренессанс: есть ли идея в бумагах? Разбираемся
      4 396
    • Почему «Ренессанс» отказался от дивидендов — и поможет ли байбэк акционерам

      Фокус на повышении акционерной стоимости - Суммарные премии: 100 млрд руб. (+8,3% г/г) - Инвестиционный портфель: 308 млрд руб. (+7,4% с начала года) - Чистый убыток: -1,4 млрд руб. (против 4,6 млрд руб. г/г) В первом полугодии 2026 года общая сумма брутто подписанных страховых премий Ренессанс выросла на 8,3% г/г и достигла 100 млрд руб. благодаря продажам в страховании грузов, имущества юр. и физ. лиц, каско для физ. лиц, ДМС, а также продуктов накопительного страхования. Динамика по сегментам: ▫️ life: 64,2 млрд руб. (+10,7% г/г) ▫️ non-life: 35,7 млрд руб. (+4,2% г/г) Сегмент life продолжает оставаться ключевым драйвером роста общего объема всех суммарных премий группы. С начала года инвестиционный портфель вырос на 7,4% и составил 308 млрд руб. На конец отчетного периода состав портфеля выглядел следующим образом: корпоративные облигации (40%), государственные и муниципальные облигации (26%), акции (2%), депозиты и денежные средства (25%), прочее (7%). Если сравнить текущий состав портфеля с портфелем на конец 1К2026, то видно, что Ренессанс смотрит в сторону снижения рыночного риска и повышения ликвидности. Сократили акции и госдолг, нарастили кэш и депозиты, а корпоративные облигации оставили в качестве главного элемента портфеля. ▫️ среднегодовая рентабельность собственного капитала (RoATE) составила 12,6% ▫️ коэффициент достаточности капитала составил 130% (при минимуме 105%) ▫️ инвестиционный доход составил 11,0 млрд руб. (против 24,9 годом ранее) Несмотря на устойчивые операционные результаты в отчетном периоде, Ренессанс отразил чистый убыток в размере -1,4 млрд руб., что обусловлено отрицательной переоценкой части инвестиционного портфеля на фоне высокой волатильности и снижения российского фондового и долгового рынков во 2К2026. ▫️ административные расходы снизились с 5,8 до 4,5 млрд руб. ▫️ переоценка инвестиционного портфеля составила 2,6 млрд руб. Почему отказались от дивидендов? Напомню, что за 2025 год Ренессанс выплатили 4,1 рубля дивидендов (4,1% ДД) и при этом отказались от финальных дивидендов. Причиной такого решения стал запуск масштабной программы обратного выкупа акций объёмом до 5 млрд рублей в течение 12 месяцев с погашением до 10% уставного капитала. По расчетам компании, такой шаг приносит акционерам больший экономический эффект, чем классическая дивидендная доходность. С момента запуска программы с рынка было выкуплено ~10 млрд акций. Интересно, что в 4К2026 Ренессанс запустит юридические процедуры, которые поспособствуют ускорению процессу погашения (планируют охватить до 50% от всего целевого объема). Итого: За последние 12 месяцев акции Ренессанс Страхования снизились примерно на 50%. Это можно связывать как с реакцией рынка на убытки от переоценки инвестиционного портфеля на фоне жесткой ДКП, так и с общей слабостью российского рынка акций. При этом важно отметить, что значительная часть инвестиционного убытка носит неденежный характер: переоценка финансовых активов не означает соответствующего денежного оттока. Операционные показатели бизнеса при этом остаются устойчивыми — объем страховых премий продолжает расти. Примечательно, что менеджмент решил отказаться от выплаты дивидендов за 2025 год в пользу масштабного байбэка с последующим погашением выкупленных акций. При текущей оценке это выглядит привлекательным решением с точки зрения долгосрочного роста акционерной стоимости: сокращение количества акций увеличивает долю каждого оставшегося акционера в бизнесе и потенциально создает более высокую базу для будущих дивидендов. На мой взгляд, при текущих ценах акции Ренессанс выглядят недооцененными. Мой консервативный таргет составляет 100 рублей за акцию, что предполагает около 49% апсайда от текущих уровней. В следующих отчетах особенно важно следить за динамикой ROE, объемом и результатами байбэка и динамикой инвестиционного дохода. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Артур / Фундаменталка [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Почему «Ренессанс» отказался от дивидендов — и поможет ли байбэк акционерам
      4 392
    • Стоит ли рассматривать акции «Ренессанс Страхования» при убытке в 1,4 млрд рублей в свой инвестиционный портфель

      Ренессанс страхование является цифровым «революционером» на российском рынке страхования В группу входят компании ПАО «Группа Ренессанс Страхование», ООО «СК «Ренессанс Жизнь», АО «УК «Спутник — управление капиталом», АО «НПФ «Ренессанс Накопления», компания в сфере ментального здоровья и благополучия ООО «Просебя», а также medtech-сервис по управлению здоровьем Budu. Группа занимает 6 место по страховому бизнесу. У компании 5 млн клиентов и надежный кредитный рейтинг ruAA. Результаты за 1 полугодие 2026 года: - Суммарные премии выросли на 8,3% г/г до 100 млрд руб. - Авто выросло на 1,3% до 21,8 млрд руб. - ДМС выросло на 7,9% до 5,9 млрд руб. - НСЖ выросло на 15,4% до 60,8 млрд руб. - ИСЖ снизилось до 0,2 млрд руб. ▫️ Показатель средней годовой рентабельности собственного капитала (RoATE) группы за последние 12 месяцев (LTM) достиг 12,6%. ▫️ Коэффициент достаточности капитала составил 130% (минимум) 105%. ▫️ Активы составили 348,7 млрд руб., +7,9% с начала 2026 года. Капитал достиг 53,9 млрд руб., -4,2% с начала 2026 года. ▫️ Во 2 квартале 2026 года на финансовый результат компании оказала влияние отрицательная переоценка части инвестиционного портфеля на фоне высокой волатильности на российском фондовом рынке. В результате группа получила убыток в 1,4 млрд руб. ▫️ Инвестиционный портфель на 30 июня 2026 года достиг 308 млрд руб., увеличившись на 7,4%, или на 21,3 млрд руб. с начала 2026 года. Рассмотрим динамику результатов за 5,5 лет. Общие премии с 2020 года выросли на 157%, прибыль снизилась на 20%, активы выросли на 113%, капитал вырос на 78%. С IPO цена акции снизилась на 42%. Относительно исторической динамики собственных результатов справедливая цена акции составляет более 130 руб. Если рассмотреть динамику прибыли на акцию, а также прогнозируемые результаты, то увидим, что компания может показать рост в течение 2 лет несмотря на низкую прибыль первого полугодия. Также стоит обратить внимание на инвестиционный портфель, в период существенного снижения ставки за 2 года у компании может произойти положительная переоценка активов, которая уже началась, но также через 2 года снизится процентная доходность от этого портфеля. Справедливая цена акций через 2 года исходя из прогнозируемых денежных потоков может составить около 140 руб. Дивидендная политика. Компания планирует направлять на дивиденды не менее 50% от чистой прибыли, при этом она отменила последние дивиденды в пользу выкупа и погашения акций на сумму 5 млрд руб., что в 2 раза превышает рекомендованные дивиденды. С начала программы buyback группа уже выкупила с рынка около 10 млн акций. Выкуп будет длиться год с погашением до 10% уставного капитала. Buyback создаёт дополнительную акционерную стоимость за счёт сокращения в будущем числа акций в обращении и роста доли каждого акционера в бизнесе, роста прибыли на акцию и роста дивидендов на акцию. Первое погашение будет в конце года, второе во второй половине 2027 года. Кроме этого я ожидаю, что за 2026-2027 гг компания может заплатить около 11-14 руб. дивидендами или 15-20% годовых. Мультипликаторы. Окупаемость компании составляет около 10,4х, отношение капитализации к капиталу 0,72х, отношение капитализации к общим премиям 0,18х. Рентабельность активов 1,1%, рентабельность капитала 6,6%. По мультипликаторам выглядит нейтрально из-за падения прибыли в 1 полугодии. Если обратить внимание на историческую динамику окупаемости, то увидим, что без учета разовых статей Ренессанс последние 5 лет торговался на уровне окупаемости 5,8х, форвардная окупаемости на 2026-2027 гг составляет 2,5-3,2х, что подразумевает апсайд более 80% за 2 года. Вывод. Ренессанс страхование завершил 1 полугодие 2026 года с устойчивыми операционными результатами, продемонстрировав рост бизнеса выше рынка, но показал чистый убыток из-за отрицательной переоценки части инвестиционного портфеля. Компания отошла от дивидендной политики, но предложила существенный выкуп акций, что в долгосрочной перспективе более привлекательно для инвестора и говорит о том, что руководство считает стоимость акций крайне недооцененной и видит возможности в увеличении доли каждого акционера компании. С учетом текущей операционной динамики, сформированной стратегии повышения акционерной стоимости в 4 кв 2026 года и в 2027 году, ожиданий по дивидендной доходности в диапазоне 15-20% годовых в ближайшие 2 года, я продолжаю наращивать позицию и считаю их инвестиционный портфель эффективным в текущих условиях, а компанию недооцененной. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Наталия Кочетова [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли рассматривать акции «Ренессанс Страхования» при убытке в 1,4 млрд рублей в свой инвестиционный портфель
      4 392
    • Акции «Ренессанс»: достаточность капитала 130%, убыток вызван волатильностью облигаций

      Премии растут, инвестиционный портфель увёл компанию в убыток Ключевые цифры: • Брутто-премии: 100 млрд ₽ (+8,3% г/г) • Чистый убыток: 1,4 млрд ₽ • Активы группы: 348,7 млрд ₽ (+7,9%) • Капитал: 53,9 млрд ₽ (-4,2%) • Достаточность капитала: 130% при минимуме 105% • Инвестиционный портфель: 308 млрд ₽ (+7,4% г/г) • Отрицательная переоценка инвестпортфеля: 2,6 млрд ₽ На первый взгляд отчёт выглядит слабым: бизнес растёт, а вместо прибыли компания получила убыток. Но причина здесь связана прежде всего с переоценкой инвестиционного портфеля, тогда как страховые премии продолжают расти. Разбираемся Главное, что стоит зафиксировать: основной страховой бизнес продолжает расти. Основным драйвером остаётся страхование жизни. За полугодие именно Life-сегмент обеспечил основную часть прироста премий. Non-life вырос на 4,2%, до 35,7 млрд ₽: автострахование прибавило 1,3%, ДМС – 7,9%. Параллельно группа расширяет экосистему и автоматизирует процессы. Уже около 45% обращений по ДМС обрабатываются автоматически, а время согласования сократилось до 2-5 минут. Убыток в 1,4 млрд ₽ появился из-за инвестиционного портфеля За первое полугодие отрицательная переоценка составила 2,6 млрд ₽ на фоне движения рынка облигаций. Без этого эффекта результат группы оставался бы положительным примерно на 1,2 млрд ₽. При этом речь идёт о переоценке стоимости бумаг в портфеле, а не о сопоставимом оттоке денежных средств. Уже в июле восстановление рынка облигаций позволило компенсировать отрицательный эффект первого полугодия. Сам портфель остаётся достаточно консервативным: • 40% – корпоративные облигации • 26% – государственные бумаги • 25% – депозиты и денежные средства • 2% – акции Но полностью игнорировать этот фактор тоже нельзя Финансовый результат Ренессанса заметно зависит от рыночной стоимости крупного инвестиционного портфеля. Поэтому волатильность облигаций может временно сильно менять чистую прибыль даже при нормальной динамике страхового бизнеса. При этом запас капитала остаётся комфортным: коэффициент достаточности составляет 130%, а финансовый долг оценивается примерно в 13 млрд ₽ при капитале 53,9 млрд ₽. Вместо финального дивиденда компания сделала ставку на байбек Ренессанс запустил программу обратного выкупа до 5 млрд ₽ с последующим погашением акций. Уже выкуплено около 10 млн бумаг, а первый этап погашения ожидается в 4 квартале. Для акционеров это означает сокращение количества акций в обращении и рост доли каждого владельца в капитале компании. Плюсы истории: ➕ страховые премии продолжают расти ➕ Life остаётся сильным драйвером ➕ высокий запас по достаточности капитала ➕ инвестиционный портфель в основном состоит из облигаций и ликвидных инструментов ➕ продолжается байбек с последующим погашением акций Риски: ➖ чистый результат сильно зависит от переоценки инвестпортфеля ➖ капитал за полугодие сократился ➖ операционные расходы продолжают расти ➖ дивиденды пока заменены обратным выкупом В сухом остатке, убыток Ренессанс Страхования выглядит неприятно, но сам по себе не говорит об ухудшении основного бизнеса. Страховые сборы растут, запас капитала сохраняется, а основной минус полугодия связан с переоценкой облигаций. Поэтому дальше важнее смотреть на динамику страховых сегментов и инвестиционного портфеля, а не только на строку чистой прибыли. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Invest Premium [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Ренессанс»: достаточность капитала 130%, убыток вызван волатильностью облигаций
      4 392
    • Прогноз цены акций Ренессанс: будут ли расти бумаги на бирже? Разбираемся

      Аналитика по компании Сектор: Финансы, страхование Дата последнего обзора: 29 марта Цена акций на тот момент: 90,2 ₽ Ожидаемое движение: Снижение до 85 ₽, затем рост до 95 ₽ и последующее снижение до 92 ₽. Фактическое движение: Падение до 83,5 ₽, после чего начался рост до 88,46 ₽, который продолжается. Основные метрики - Капитализация: 660 млн $ - P/E: 4,41 - P/S: 0,4 - P/B: 0,86 - EPS: 19,82 ₽ Свежего отчета по МСФО пока нет. Есть краткий отчет за 1 квартал 2026 года, который разберем подробнее. Новостной фон - 27 мая: Ренессанс Страхование запускает buyback на 5 млрд руб. - 27 мая: Совет директоров решил не выплачивать дивиденды за 2025 год. Данные за 1 квартал 2026 года 27 мая компания опубликовала краткий релиз с некоторыми цифрами: - Чистая прибыль: 2,1 млрд руб. (-16,1% г/г) - Коэффициент достаточности капитала: 117%, превышает регуляторный уровень в 105% - Капитал: 58,3 млрд руб. (+3,5% с начала 2026 года) Эти данные не полные. Нет информации о выручке, обязательствах и свободном денежном потоке. Полный отчет выйдет за полугодие 2026 года. Сейчас мы можем ориентироваться только на отчетность за 2025 год, которую я разбирал ранее. Важно отметить, что компания традиционно публикует полные отчеты за полгода и год. Это не сокрытие информации, а стандартная практика. Будущее и оценки На 27 мая: - ВТБ Мои Инвестиции: 119,2 ₽ - Цифра брокер: 120 ₽ - Финам: 138,1 ₽ Основные акционеры - 30,8%: скрытая информация - 6,3%: ООО «Страховая Компания "Ренессанс Жизнь"» - 2%: АО «РенПрайм» - 60,9%: прочие акционеры Сравнение с конкурентами Для сравнения возьмем Росгосстрах: - По капитализации Ренессанс в 2 раза меньше. - По метрикам оценивается в 2 раза дешевле. - Рентабельность существенно выше. - Рост выручки за 5 лет значительно выше. Дивиденды - 2023: 7,21% - 2024: 6,2% - 2025: 8,98% Вместо дивидендов компания решила провести buyback на 5 млрд руб. Технический анализ - Резкий всплеск объемов по акциям. - Цена движется в нисходящем канале. - Индикаторы на дневном таймфрейме предсказывают небольшой рост до 88 ₽. - В районе 88 ₽ — 50/50: либо выход из канала и рост до 97,5 ₽, либо коррекция к нижней границе канала в район 80 ₽. - Сейчас не лучший момент для входа, так как не вышли из нисходящего канала. Выводы Для понимания ситуации с компанией ждем отчет за первое полугодие 2026 года. В кратком отчете за 1 квартал 2026 года видно только снижение чистой прибыли на 16,1%. В 2025 году компания показала слабый рост по сравнению с 2024 годом. Технический анализ указывает, что сейчас не лучшая точка для входа. Мы не вышли из нисходящего канала и можем пойти еще ниже. Поэтому лучшая позиция — без позиции. Компания мне нравится. Адекватный менеджмент, понятный бизнес, активный IR. Если у подписчиков есть вопросы о компании, могу задать их руководству. Задавайте в комментариях, организую Q&A. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Автор: Павел Шумилов

      Прогноз цены акций Ренессанс: будут ли расти бумаги на бирже? Разбираемся
      4 392
    • Прогноз цены акций Ренессанс: пришло ли время для покупок после новостей? Разбираемся

      Дивидендов нет, но есть байбек Пока одни ждали финальных дивидендов от «Ренессанс Страхование», которые компания рекомендовала ещё в марте в размере 5,9 руб. на акцию, Совет директоров взял — и отозвал свою же рекомендацию. Давайте разберёмся, в чём дело, и почему эти бумаги я по-прежнему считаю интересными для покупок. Начнём традиционно с анализа отчётности «Ренессанс Страхование» по МСФО за 1 кв. 2026 года: ▫️ Компания увеличила сбор страховых премий на +17,3% (г/г) до 47,8 млрд руб. Драйвером роста продолжает выступать [накопительное страхование жизни](https://t.me/invest_or_lost/7804) (НСЖ), в то время как в других сегментах мы видим разнонаправленную динамику: автострахование стагнирует, зато восстанавливаются ДМС и страхование имущества. ▫️ Инвестиционный портфель вырос на +5,6% до 302 млрд руб. При этом структура портфеля практически не изменилась: 72% — это облигации. Компания постепенно наращивает долю среднесрочных ОФЗ, рассчитывая на дальнейшее снижение ключевой ставки. ▫️ А вот чистая прибыль «Ренессанс Страхование» с января по март сократилась на -16% (г/г) до 2,1 млрд руб. Почему? Здесь сработал двойной удар: [▫️](https://mondiara.com/) Во-первых, в автостраховании выросли страховые выплаты из-за увеличения аварийности на дорогах на фоне снежной зимы. [▫️](https://mondiara.com/) Во-вторых, сегмент ДМС показал рост выплат из-за всплеска заболеваемости клиентов. С точки зрения страхового бизнеса компания прошла один из самых сложных кварталов за последнее время. Но чистая прибыль — это лишь верхушка айсберга. Для страховой компании критически важен показатель достаточности капитала, и если глянуть на динамику этого показателя по годам, то можно увидеть заметное снижение. В отчётном периоде показатель достаточности капитала составил 117%, что всего лишь на 12 п. п. превышает регуляторный минимум. Сокращение показателя находится в плоскости инвестиционного портфеля — срок погашения облигаций превышает срок обязательств, что создаёт давление на капитал. Именно нехватка запаса по достаточности капитала стала причиной отказа от выплаты финальных дивидендов за 2025 год! НО: теперь вместо дивидендов будет запущена программа обратного выкупа акций (buyback), и вот что компания [написала](https://finbazar.ru/post/462658-resheniya-soveta-direktorov-zapusk-programmy-vykupa-akcij) об этом на своей официальной: Совет директоров, для увеличения стоимости Группы для акционеров, рекомендовал: [▫️](https://mondiara.com/) Провести обратный выкуп акций (buyback) в объёме до 5 млрд руб. в ближайшие 12 месяцев. [▫️](https://mondiara.com/) Погасить акции компании в объеме до 10% уставного капитала. В моменте у компании действительно нет возможности для выплаты щедрых дивидендов, что негативно воспринимается рынком. Но давайте попробуем посмотреть на это с другой стороны. Реализация buyback и последующее погашение акций — это классический и очень эффективный способ возврата капитала акционерам в долгосрочной перспективе. Количество акций в обращении уменьшится, а значит, доля каждого оставшегося акционера в прибыли компании автоматически вырастет. Это окажет позитивное влияние на раскрытие акционерной стоимости. Да, отмена дивидендов — новость на первый взгляд крайне неприятная. Но если отключить эмоции и включить калькулятор, ситуация выглядит иначе. Компания не просто «передумала», а предложила механизм, который при текущей недооценённости (P/BV~0,8x) даёт куда большую экономическую выгоду, чем разовые дивиденды. Байбек с последующим погашением до 10% акций — это стратегия с заделом на будущее, когда уменьшая количество акций, доля каждого акционера в будущей прибыли и дивидендах будет неминуемо расти. И самое главное, что компания не уходит с биржи. Наоборот, цель байбека — нарастить рыночную капитализацию, а не спрятать её. Поэтому я расцениваю эту новость не как минус, а как отсроченный плюс для тех, кто готов ждать. Лично я готов, а потому эта бумага твёрдо находится в моём вочлисте, тем более когда котировки находятся вблизи мощной линии поддержки 85 рублей. [© Инвестируй или проиграешь](https://t.me/invest_or_lost/7688) Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Автор: Инвестируй или проиграешь | Юрий Козлов

      Прогноз цены акций Ренессанс: пришло ли время для покупок после новостей? Разбираемся
      4 392
    • Акции Ренессанс: потенциал роста +90% к 129 рублям — оправдано ли? Разбираемся

      Бумажный убыток или скрытая жемчужина: разбор за первое полугодие 2026 года Коллеги, детально изучил свежую отчетность ПАО «Группа Ренессанс Страхование» (RENI) за 1 полугодие 2026 года. На рынке почти 30 лет, 5 млн клиентов. На первый взгляд — убыток 1,4 млрд руб. Но давайте копнем глубже! Что на самом деле происходит с бизнесом? [Убыток — исключительно «бумажный»](https://t.me/million_dochkam/3746) Он возник из-за переоценки облигаций на фоне скачка ставок. Базовый страховой бизнес прибылен и уверенно растет, несмотря на высокие ставки: ▫️ Сборы брутто-премий: +8,3% (до 100 млрд рублей) ▫️ Каско для физлиц (высокомаржинальный сегмент): +21,9% ▫️ НСЖ (накопительное страхование жизни): +15,4% (до 60,8 млрд руб) ▫️ Дополнительные драйверы: Грузы (+26,8%), Имущество ЮЛ (+19,6%), экосистемы (+46%) ▫️ Активы нового НПФ выросли до 4,6 млрд руб (более 53 тыс. клиентов). Руководство делает ставку не на слепой захват доли рынка, а на рост в высокомаржинальных сегментах и контроль над расходами с помощью ИИ. Финансы и долг — фундамент надежности Инвест. портфель вырос до 308 млрд руб (+7,4% с начала года). Структура консервативная: корпоративные бонды (40%), ОФЗ (26%), депозиты (25%). Долга НЕТ. Кэш генерирует огромный процентный доход под текущие высокие ставки. Как заявляет компания, в июле ситуация на рынке облигаций улучшилась, убыток 1П полностью перекрыт, генерируется прибыль. Достаточность капитала = 130% (при норме ЦБ 105%). Рейтинги: В августе 2026 года «Эксперт РА» в очередной раз подтвердил наивысший рейтинг финансовой надежности на уровне ruAA. В чем главная интрига? Мега-байбэк Компания отменила дивиденды за 2025 год, но взамен запустила мега-байбэк на 5 млрд руб (до 10% капитала). Почему это невероятно круто для нас: ▫️ Выкупают акции с сильным дисконтом ▫️ Выкупленные акции погасят! (Первый этап — уже в IV квартале 2026, погасят до 50% от цели) ▫️ Ваша доля в бизнесе и будущих прибылях вырастет бесплатно и без налогов Изъятие до 35% free-float с рынка создаст мощный навес спроса при малейшем позитиве. Аналитика и таргеты Консенсус-прогноз аналитиков на 12 месяцев весьма агрессивен — в районе 129 руб. за акцию (потенциал роста +90% от текущих 68 руб.). Топовые инвестдома сохраняют рекомендацию «Покупать». Рынок сейчас оценивает компанию по P/BV ~0.7, что крайне дешево для растущего бизнеса без долгов. Дивиденды: когда ждать? К прямым дивидендам компания обещает вернуться по итогам 2026 года (ожидаемая див. доходность около 6-7%). Байбэк с погашением сейчас математически выгоднее дивидендов (нет налогов, рост доли). Резюме для портфеля (особенно для долгосрочного, как у дочерей) Паника на рынке — наш друг Текущая просадка (около 68 руб.) — это уникальная возможность для усреднения и увеличения доли. Компания фундаментально сильна, не имеет долгов, растет двузначными темпами в ключевых сегментах и проводит сверхумную политику аллокации капитала. Байбэк с погашением — идеальный механизм компаундирования без потерь. Для портфеля дочерей (горизонт 5+ лет) такие бумаги — маст-хэв. Что буду делать: держать и, по возможности, докупать на просадках. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Илья Данилов](https://t.me/million_dochkam/3746) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей
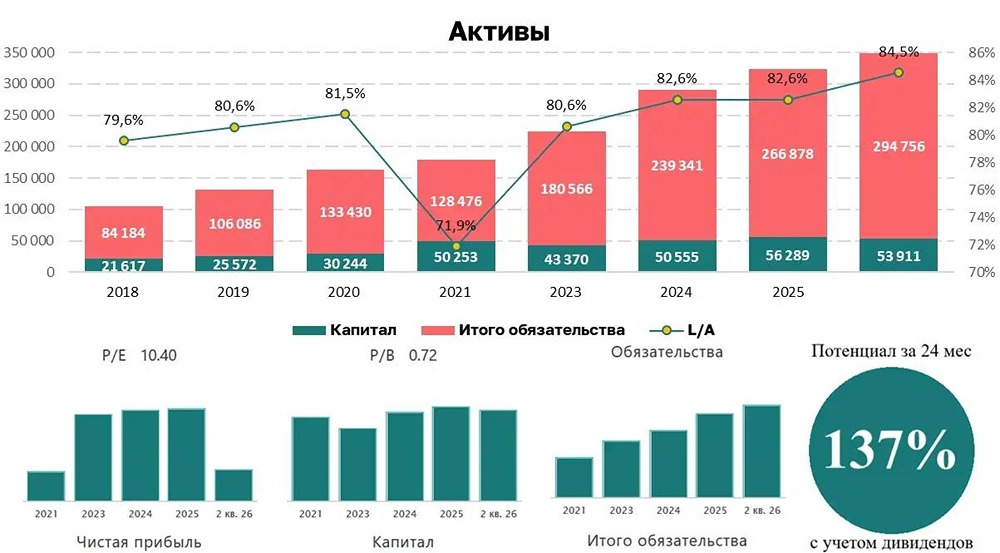
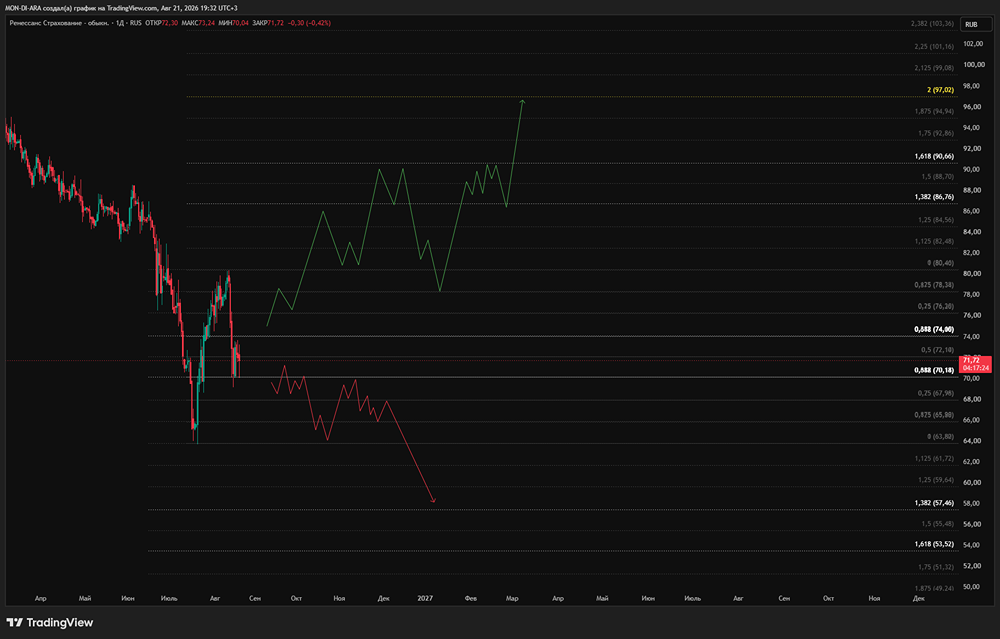
      Акции Ренессанс: потенциал роста +90% к 129 рублям — оправдано ли? Разбираемся
      4 391
    • Прогноз по акциям Ренессанс: новый максимум месяца, цель — 80 ₽ при удержании поддержки 66 ₽

      Акции торгуются у уровня 73 рублей Сегодня акции растут на 3% и обновляют уровень максимальных котировок прошлого месяца. Таким образом, инструмент пытается выйти вверх из консолидации в диапазоне 66–73, в котором торговался со второй половины августа этого года. Такая ситуация оценивается как «бычья» с перспективой дальнейшего роста к уровню 80 рублей за акцию, но при условии, что уровень 66 рублей устоит как поддержка. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям Ренессанс: новый максимум месяца, цель — 80 ₽ при удержании поддержки 66 ₽
      1 885
    • Инвест-идея по акциям «Ренессанс»: аналитики «Финама» позитивно оценивают долгосрочные перспективы эмитента

      Инвест-идея от «Финам» Цена входа: ~70,72 руб. Стоп-лосс: – Цель: 99,50 руб. Потенциал: 40,70% Рекомендация: рекомендует «покупать» (горизонт 12 месяцев) В чем заключается инвест-идея: Несмотря на убыток по итогам I полугодия 2026 года, вызванный отрицательной переоценкой инвестиционного портфеля, основной страховой бизнес компании продолжает успешно расширяться. Аналитики «Финама» позитивно оценивают долгосрочные перспективы эмитента благодаря широкой диверсификации бизнеса, высокой цифровизации и активному развитию MedTech-направления. Бумаги торгуются с заметным дисконтом к аналогам на развивающихся рынках (EM) и имеют потенциал переоценки на фоне ожидаемого цикла снижения ключевой ставки ЦБ РФ, который восстановит инвестиционный доход компании. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [pro.finansy](https://max.ru/investforbegginers) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Инвест-идея по акциям «Ренессанс»: аналитики «Финама» позитивно оценивают долгосрочные перспективы эмитента
      1 544
    • Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
      Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
    • Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
      Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
    • До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
      До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
    • «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
      «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
    • Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
      Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
    • Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
      Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
    • Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
      Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
    • Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
      Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
    • Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
      Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
    • Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
      Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
    • Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
      Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
    • Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
      Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
    • Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
      Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
    • Трамп заявил о необходимости проведения выборов на Украине
      Трамп заявил о необходимости проведения выборов на Украине
    • «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
      «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
    • Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
      Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
    • США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
      США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
    • Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
      Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
    • Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
      Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
    • Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
      Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
    • Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
      Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
    • Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
      Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
    • Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
      Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
    • Песков: Трамп не направлял поздравительную телеграмму Путину в честь дня рождения. Об этом пресс-секретарь президента РФ сообщил, отвечая на вопрос «Интерфакса»

    • Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
      Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
    • США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
      США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
    • Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
      Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
    • Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
      Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
    • Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
      Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
    • Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
      Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
    • Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
      Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
    • Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
      Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
    • Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
      Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
    • Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
      Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
    • Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
      Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
    • Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
      Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
    • Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
      Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
    • США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
      США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
    • Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
      Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
    • Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана
      Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана

    Вы уверены, что хотите выйти из аккаунта?