Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Стоит ли заходить в акции «ВсеИнструменты.ру» при P/E 5,6 и росте доли B2B до 75%

3 729

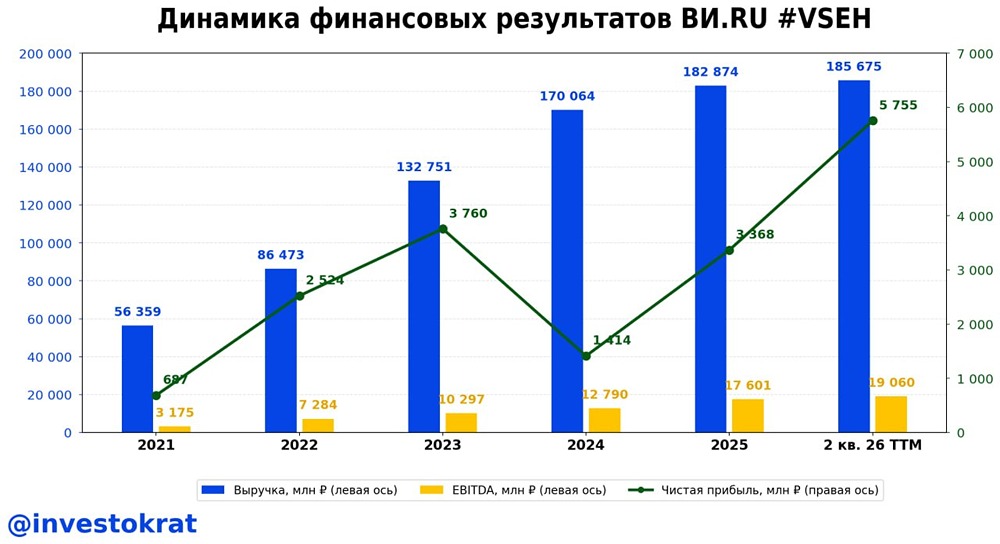
ВсеИнструменты.ру ускоряется: прогноз прибыли повышен, долг ушёл в минус ВсеИнструменты.ру опубликовал отчётность за 2 квартал 2026 по МСФО, и цифры говорят о заметном ускорении бизнеса. Менеджмент повысил ориентир по чистой прибыли за год до 4.6-6.5 млрд руб. против прежнего диапазона 3.4-6 млрд руб., а базовым сценарием теперь считается верхняя граница прогноза. Прибыль за последние 12 мес. уже достигла 5.7 млрд руб., и компании достаточно повторить результат второго полугодия 2025, чтобы выйти на новый таргет. Главный источник роста — смещение фокуса с B2C на B2B сегмент, доля которого в выручке выросла примерно до 75%. Вместо конкуренции с крупными маркетплейсами за розничного покупателя компания сама размещает товары на их площадках под своим брендом, снижая издержки на привлечение клиентов. Одновременно компания сократила оборотный капитал, что мощно высвободило свободный денежный поток. При консервативном расчёте показатель P/FCF LTM составляет 2.5, а если ориентироваться на EBITDA — 6.3. Долговая нагрузка перешла в область чистой денежной позиции, во 2 квартале 2026 чистый долг составил минус 6.75 млрд руб. При этом компания в июне выплатила дивиденды на сумму почти 2 млрд руб. и продолжила наращивать кэш. По текущим мультипликаторам ВсеИнструменты.ру торгуется с P/E около 5.6 и EV/EBITDA 2.7, что дешевле большинства аналогов в непродовольственном ритейле. Из настораживающих моментов стоит выделить рост стоимости страхования товарных запасов с 0.07% до 2-3% от их стоимости, эффект от которого проявится не в 2026, а в 2027 году, когда истекут старые договоры. Также собственный капитал компании почти не растёт, несмотря на прибыльность бизнеса, поскольку значительная часть средств уходит на дивиденды и высвобождается за счёт сокращения оборотного капитала, а не за счёт роста активов. Выглядит неплохо, будем наблюдать за компанией дальше Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Максим Пасканов [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / ВИ.РУ - прогноз цены акций, аналитика и мнения - MONDIARA

    • Акции «ВИ.ру» рухнули на 5,74%: рынок не поверил в выкуп 500 млн

      Акции «ВИ.ру» обвалились на 5,74% за одну минуту на новости о выкупе акций Совет директоров компании одобрил выкуп акций объемом до ₽500 млн. «На наш взгляд, текущая рыночная оценка ВИ.ру не в полной мере отражает достигнутые результаты, финансовую устойчивость и долгосрочный потенциал компании. Мы верим в дальнейший рост ее стоимости. При этом сильная финансовая позиция позволяет провести обратный выкуп без ущерба для реализации других стратегических проектов и планов по выплате дивидендов в соответствии с действующей дивидендной политикой», — отметил директор по финансам и стратегии, член Совета директоров ПАО «ВИ.ру» Олег Безумов. Выкуп акций будет возможен с 1 ноября 2026 года до 31 декабря 2027 года включительно. Приобретенные акции будут использованы для реализации планируемых программ долгосрочной мотивации сотрудников компании. [Подробнее](https://e-disclosure.ru/portal/event.aspx?EventId=RDUxKYQToUWoZc-AZjNYXWQ-B-B) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [РБК Инвестиции](https://t.me/selfinvestor/27996) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «ВИ.ру» рухнули на 5,74%: рынок не поверил в выкуп 500 млн
      4 569
    • Акции ВИ.ру обвалились на 5,74%: рынок зафиксировал позиции на байбэке

      Инструменты упали с полки Акции ВИ.PУ обвалились на 5,74% за одну минуту после выхода новости о выкупе собственных акций. Совет директоров компании [одобрил](https://e-disclosure.ru/portal/event.aspx?EventId=RDUxKYQToUWoZc-AZjNYXWQ-B-B) buyback объемом до ₽500 млн. Выкуп будет проходить с 1 ноября 2026 года по 31 декабря 2027 года включительно. [Сейчас котировки ВИ.PУ](https://t.me/MarketPowerBot?start=VSEH) падают на 3% Что случилось? Рынок, судя по всему, уже ждал объявления о выкупе, поэтому после публикации новости часть инвесторов решила зафиксировать позиции. При этом покупателей в стакане оказалось недостаточно, чтобы поглотить объем продаж, из-за чего котировка резко просела. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [Market Power](https://max.ru/marketpowercomics) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции ВИ.ру обвалились на 5,74%: рынок зафиксировал позиции на байбэке
      4 557
    • Снижение долга и рост бизнеса: ВИ.ру — перспективная акция на 2 года

      «ВсеИнструменты.ру» на момент IPO оценивался крайне дорого, но после коррекции котировок на 62%, снижения долга и подтверждения роста бизнеса «ВИ.ру» становится привлекательным активом для долгосрочной инвестиции. Я ожидаю, что в ближайшие годы компания не сможет восстановиться до цены IPO, тем не менее целевая цена в 100–120 руб. на промежутке от двух лет предполагает неплохой апсайд. Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: NataliaBaffetovna

      Снижение долга и рост бизнеса: ВИ.ру — перспективная акция на 2 года
      4 553
    • Прогноз цены акций ВИ.ру: стоит ли ждать продолжения роста котировок

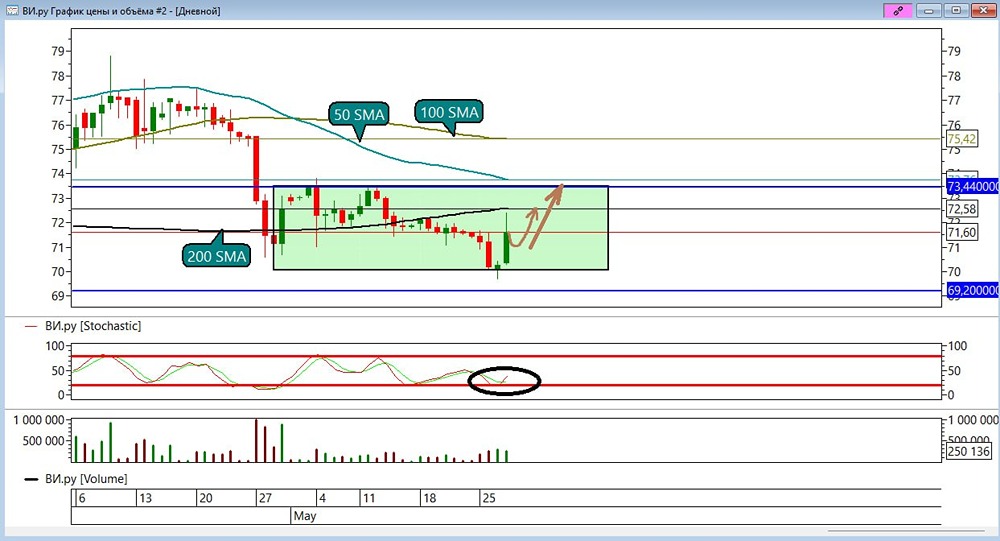
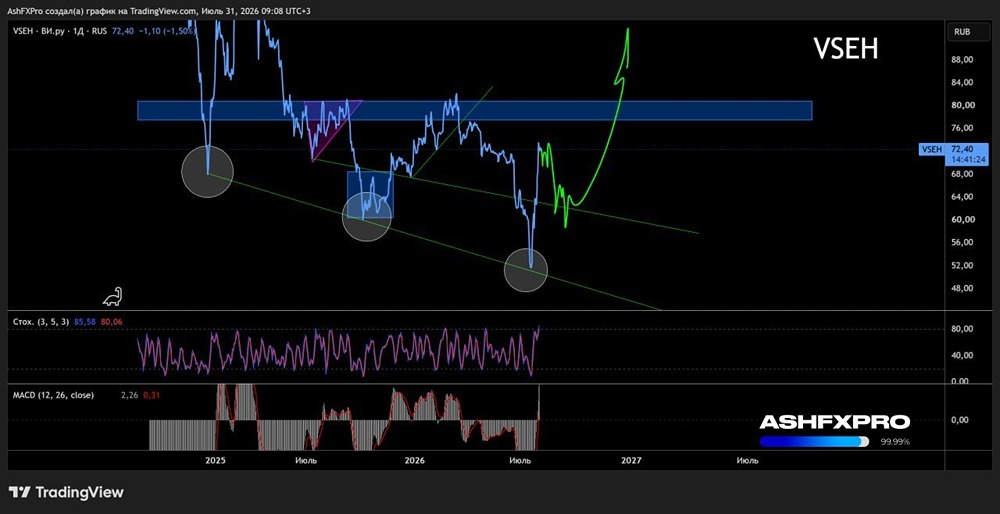
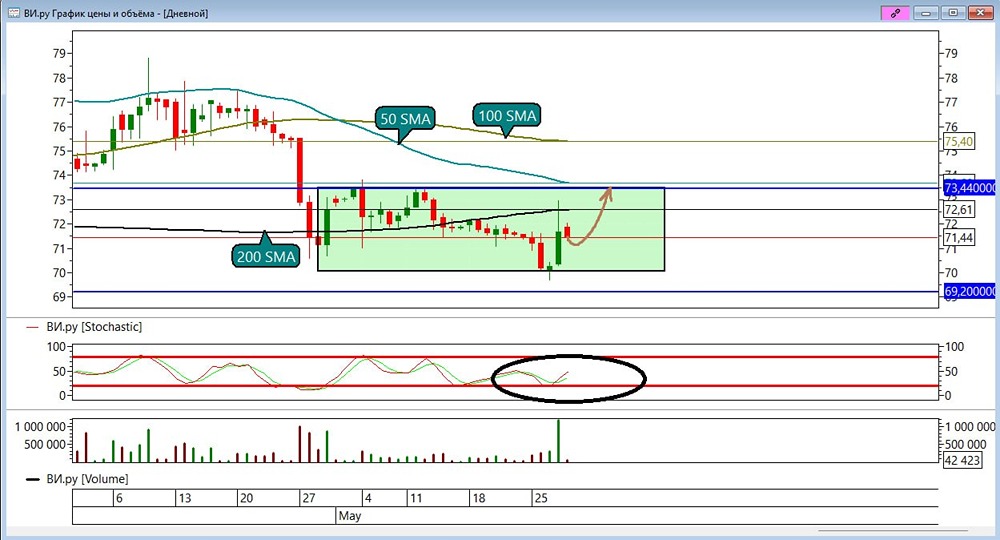
      Формируем боковое движение. Смотрим на вчерашний день и видим объем, который выкупил всех продавцов. А сегодня уже готов идти дальше на инерции к верхней границе боковика. Стохастик при этом разворачивается из зоны перепроданности. Цели по лонгу на скользящей 200 SMA или ₽72,58 на сегодня. Далее ₽73,44 Стоп ₽69,2 Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: Stocks Rocks (Акции Рулят)

      Прогноз цены акций ВИ.ру: стоит ли ждать продолжения роста котировок
      4 544
    • Есть ли идея в акциях «ВИ.ру» на протяжении следующих двух лет? Прогноз

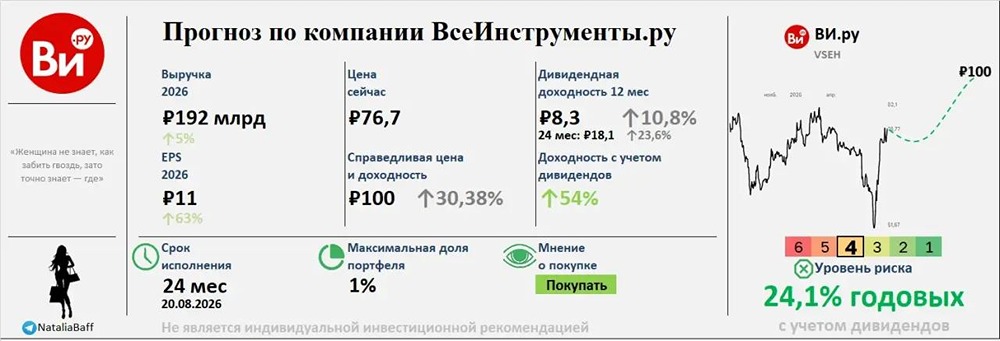
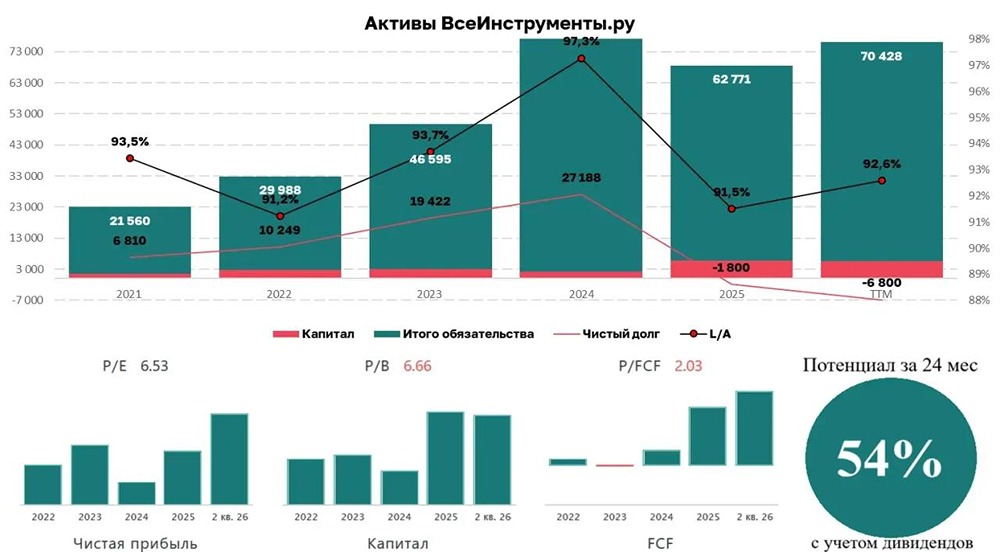
      Долгосрочный взгляд Цена: ₽76,7 Справедливая цена: ₽100 Возможная доходность: 54% Риск: 4 Срок исполнения: 24 мес Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Наталия Кочетова [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Есть ли идея в акциях «ВИ.ру» на протяжении следующих двух лет? Прогноз
      4 516
    • Байбэк «Ви.ру» не тронет баланс: чистая позиция 13 млрд, дивиденды в фокусе

      Совет директоров Ви.ру принял решение о байбеке Акции упали на 5% Сумма байбека Ви.ру: 500 млн рублей (немного, с учетом возможностей компании, около 10% от free float). Сроки: с 1 ноября 2026 до конца декабря 2027 года. Цель байбека: мотивация персонала (среди расходов есть примерно такая же сумма ежегодно, которая идет на мотивацию, теперь пакет под нее будет формироваться через байбек). Мой вывод: байбек носит технический характер, производится в очень ограниченном объеме и нацелен на то, чтобы мотивировать персонал. Байбек практически НЕ повлияет на кол-во денег на балансе Ви.ру, потенциальная чистая денежная позиция на конец года будет +-13 млрд руб. (на конец 2 кв. +-7 млрд руб.). Надеюсь, значимую часть этой суммы мы получим через дивиденды. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владислав Еремин](https://max.ru/Vlad_pro_dengi) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Байбэк «Ви.ру» не тронет баланс: чистая позиция 13 млрд, дивиденды в фокусе
      4 493
    • Анализ акций ВИ.ру: какая целевая цена на ближайшее время

      ВИ.ру на момент IPO оценивалась крайне дорого, но после коррекции котировок на 64%, снижения долга и подтверждения роста бизнеса ВИ.ру становится привлекательным активом для долгосрочной инвестиции. Я ожидаю, что в ближайшие годы компания не сможет восстановиться до цены IPO, тем не менее целевая цена в 90-110 руб. на промежутке от двух лет предполагает неплохой апсайд, плюс компания сможет платить около 6-9,5% дивидендами. Полный профиль компании доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: NataliaBaffetovna

      Анализ акций ВИ.ру: какая целевая цена на ближайшее время
      4 475
    • Дивиденды 6 руб. на акцию: оправданы ли ожидания по ВсеИнструменты.ру

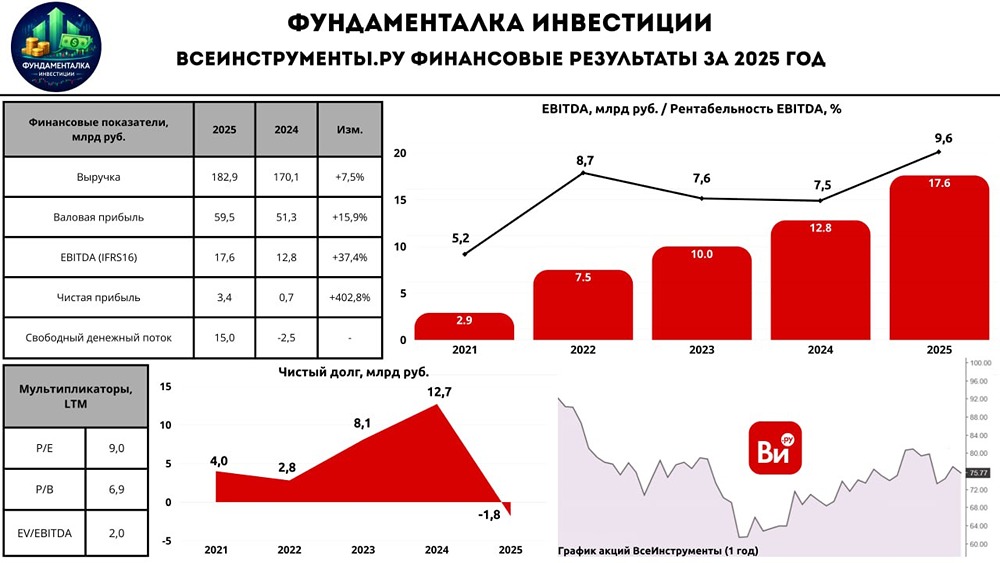
      ВсеИнструменты.ру: Возвращение в обойму. Сегодня мы обсудим финансовые результаты за 2025 год лидера российского онлайн-рынка DIY — компании ВсеИнструменты.ру. Основные показатели: - Выручка: 182,9 млрд руб. (+7,5% г/г) - Валовая прибыль: 59,5 млрд руб. (+15,9% г/г) - EBITDA (IFRS16): 17,6 млрд руб. (+37,4% г/г) - Чистая прибыль: 3,4 млрд руб. (против 0,7 млрд руб. годом ранее) Несмотря на замедление роста DIY-сегмента на 6-8% в рублевом выражении, выручка ВсеИнструменты выросла на 7,5% г/г до 182,9 млрд руб. Это стало возможным благодаря увеличению среднего чека и маржинальности за счет роста доли B2B-клиентов. EBITDA выросла на 37,4% до 17,6 млрд руб., достигнув рентабельности в 9,6%. Чистая прибыль увеличилась в 5 раз по сравнению с прошлым годом, достигнув 3,4 млрд руб. Особо стоит отметить рекордный рост рентабельности EBITDA в 4 квартале 2025 года до 11,2% (против 6,9% годом ранее). Это стало результатом: — роста среднего чека на 19% (в 4 квартале — на 16%); — увеличения B2B-базы на 10,5%; — роста доли крупного бизнеса в этом сегменте на 35% г/г. В отчетном периоде компания сократила управленческие расходы на 12% до 5,9 млрд руб. и уменьшила расходы на акции на 42% до 0,8 млрд руб. На конец 2025 года чистый долг компании стал отрицательным, составив -1,8 млрд руб., что на 14,5 млрд руб. меньше по сравнению с прошлым годом. ND/EBITDA снизился до -0,1x (против 1x годом ранее). — Свободный денежный поток (FCF) составил 15 млрд руб. — Капитальные затраты (CAPEX) сократились на 44,2%, достигнув 1,1 млрд руб. — Операционные расходы выросли на 8,4% г/г, а финансовые — на 41%. Прогнозы и дивиденды На 2026 год компания ожидает чистую прибыль в диапазоне 3,37-6 млрд руб. и ND/EBITDA на уровне 0-1x. Что касается дивидендов, менеджмент планирует рекомендовать выплату за 2025 год в размере 3 млрд руб. (с учетом доплаты в 2 млрд руб. к уже выплаченным 1 млрд руб.). Это даст итоговую выплату в 6 рублей на акцию, что соответствует 7,9% дивидендной доходности. Итог За последние полгода акции ВсеИнструменты выросли на 20%, отражая оптимизм инвесторов относительно качественных изменений в компании. Отчет за 9 месяцев 2025 года показал первые признаки улучшения, а результаты за весь год подтвердили устойчивость этих тенденций. Финансовый отчет за 2025 год оказался успешным. Компания достигла прогноза по выручке, превысила цели по чистой прибыли и сократила чистый долг до отрицательного значения. Это создало условия для щедрых дивидендов. Важно отметить, что эти результаты были достигнуты в условиях замедления DIY-рынка благодаря: — росту доли B2B-клиентов с более высокими чеками и маржинальностью; — увеличению собственных торговых марок и импорта; — повышению операционной эффективности за счет сокращения управленческих расходов и оптимизации капиталовложений. Менеджмент проявил себя эффективно, вернув компанию в число привлекательных игроков на рынке. Прогнозы на 2026 год выглядят оптимистично, с ожидаемым ростом прибыли более чем на 75%. На мой взгляд, акции ВсеИнструменты значительно повысили свою инвестиционную привлекательность. Если компания продолжит развиваться в том же духе, стоит обратить на них внимание, даже при текущих ценах. Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: Фундаменталка

      Дивиденды 6 руб. на акцию: оправданы ли ожидания по ВсеИнструменты.ру
      4 465
    • Прибыль выросла на 124%, а акции упали на 63%: когда входить в ВИ.ру

      «ВИ.ру» после IPO: прибыль +124%, FCF +125,8%, P/E ниже 6 — акции интересны С момента IPO бизнес увеличил прибыль на 124%, FCF на 1258%, чистый долг сократился с 12,7 млрд до минус 6,7 млрд, но акции упали на 63%. Главная причина — в снижении темпов роста выручки. Если до IPO бизнес рос по 30–40% г/г, то сейчас рост составляет +10% г/г, и на IPO вышли очень дорого по оценке в P/E = 27x. Сейчас же ситуация абсолютно иная, бизнес может платить по 10–15% дивидендами и оценивается чуть ниже 6 P/E. Акции ВИ.РУ сейчас точно интересны для покупки и давно входят в мой вотч-лист для рассмотрения в портфель. Добавил акции ВИ.РУ в свой топ-10 акций для добавления в портфель, но прямо сейчас мой портфель забит другими акциями, но вы уже можете присматриваться к компании. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Что за Инвестор?](https://t.me/c/1521235518/5816Б) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прибыль выросла на 124%, а акции упали на 63%: когда входить в ВИ.ру
      4 453
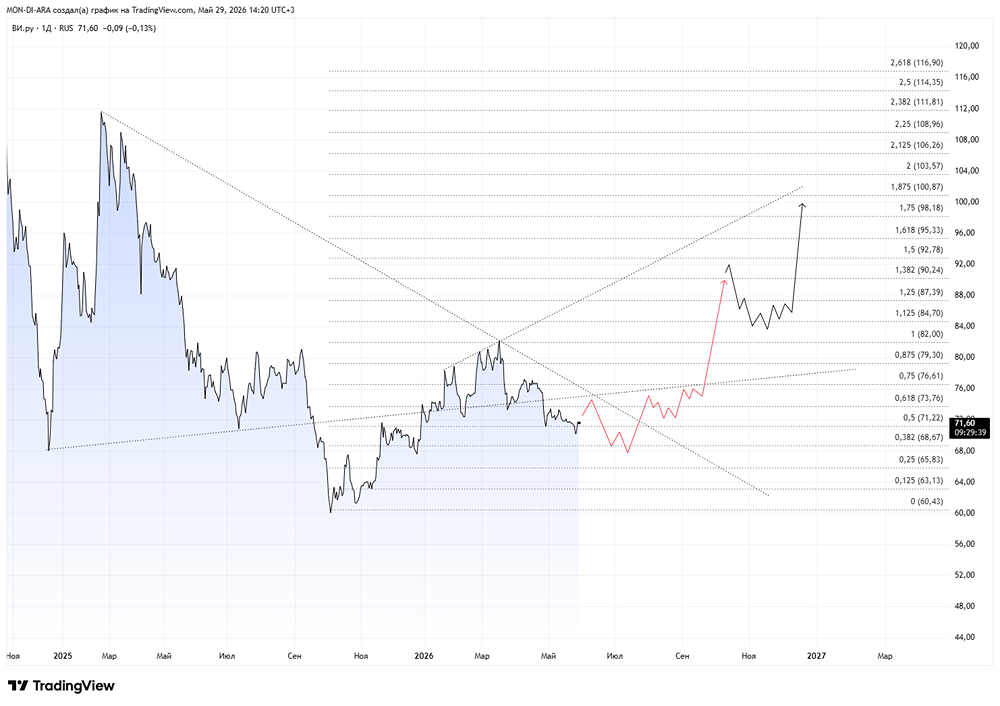
    • Прогноз цены по акциям «ВИ.ру»: ждать ли коррекции и роста в бумагах

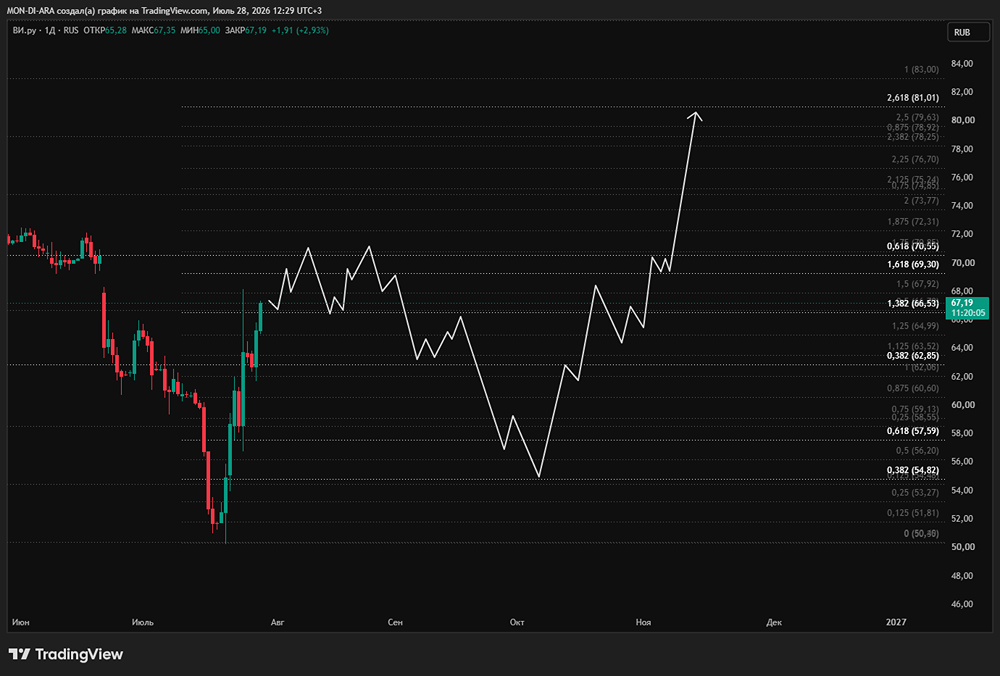
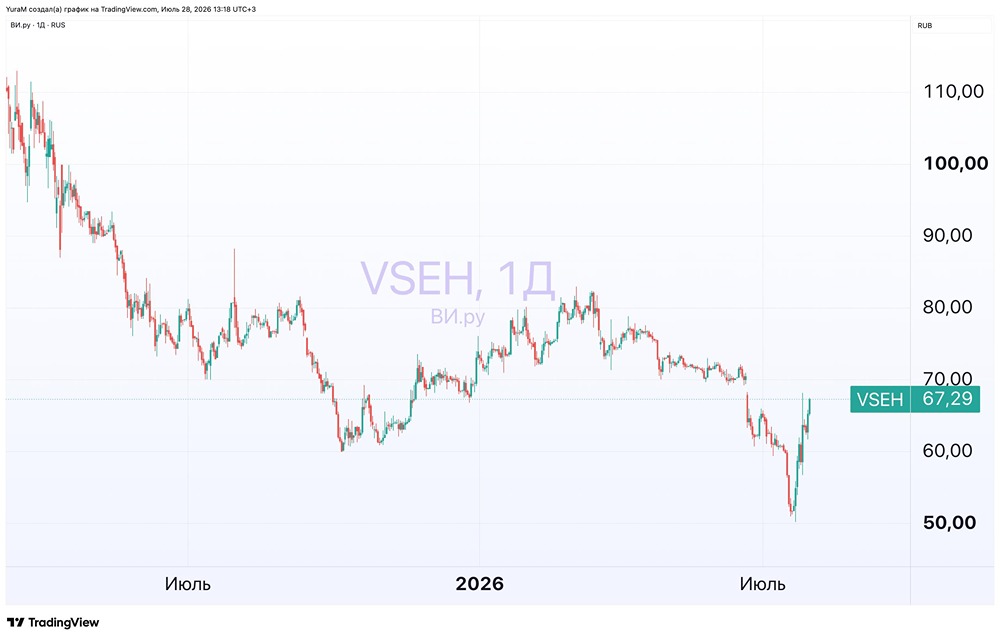
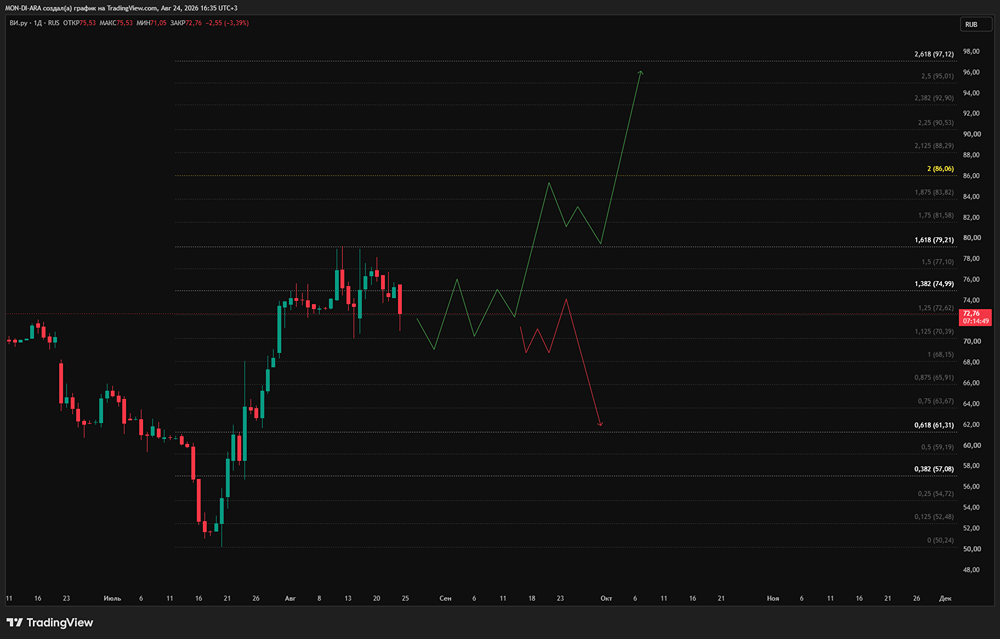
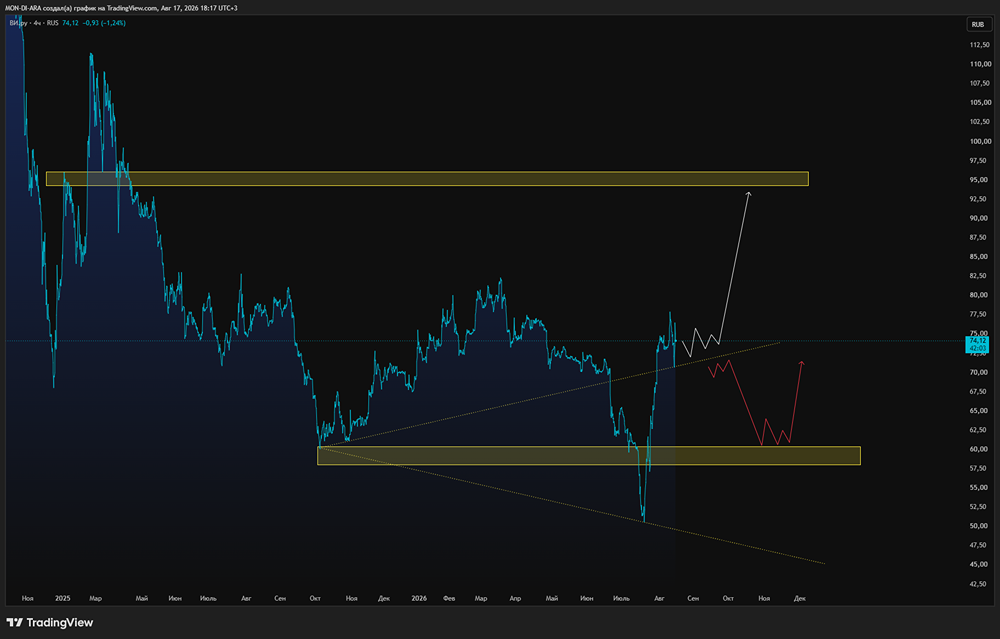
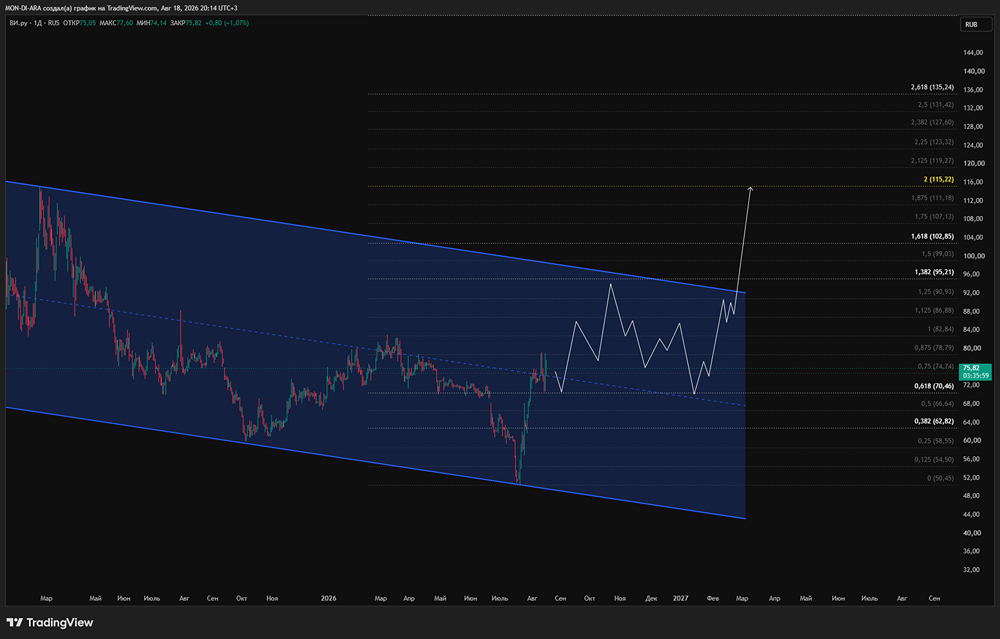
      Среднесрочный технический взгляд Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: VENIVIDIVICI️ [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены по акциям «ВИ.ру»: ждать ли коррекции и роста в бумагах
      4 452
    • Дивиденды до 12,7% годовых: акции «ВсеИнструменты.ру» становятся привлекательным активом

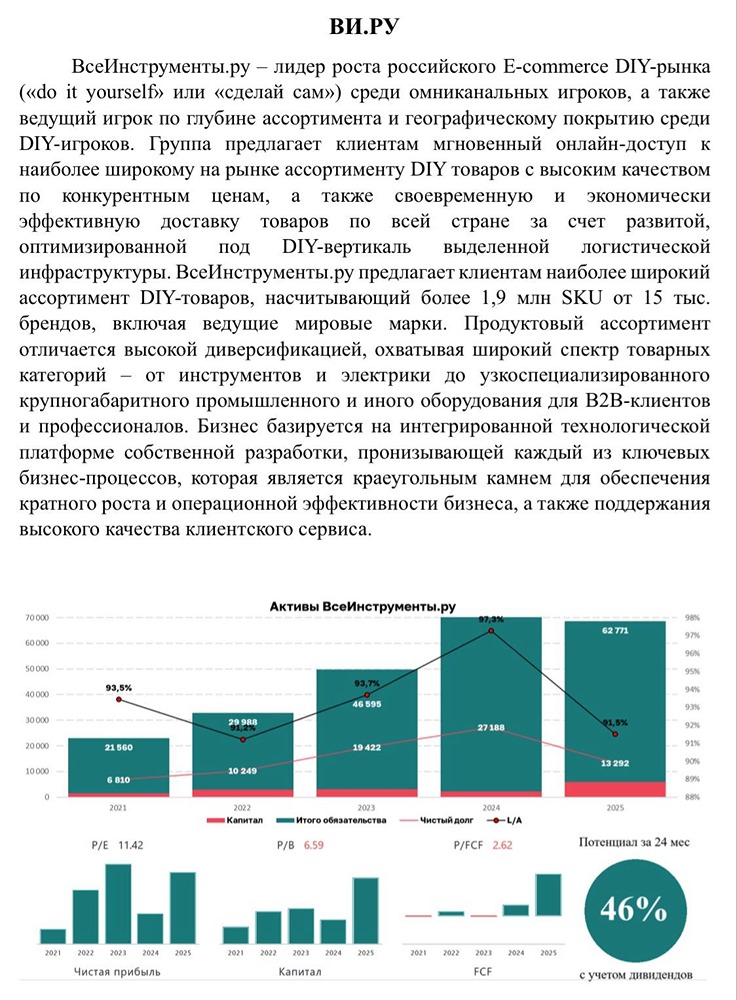
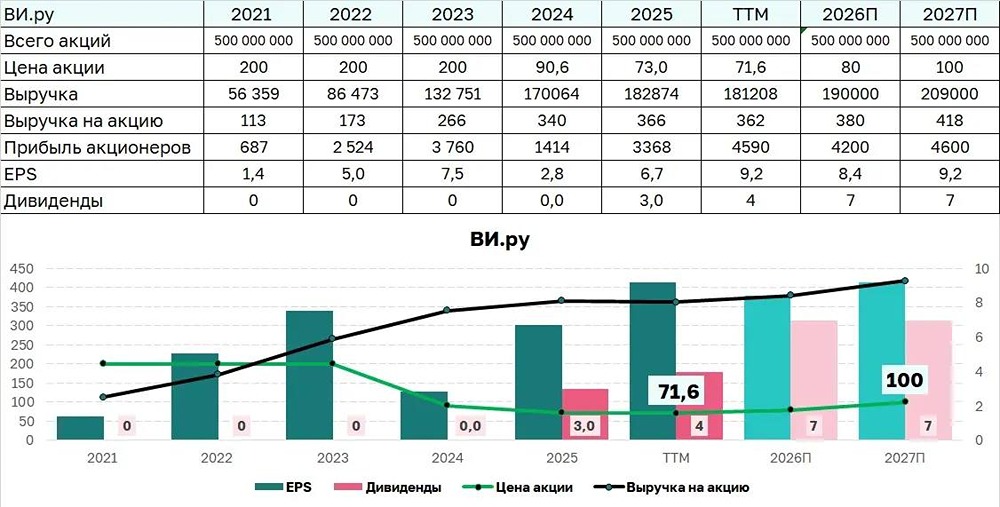
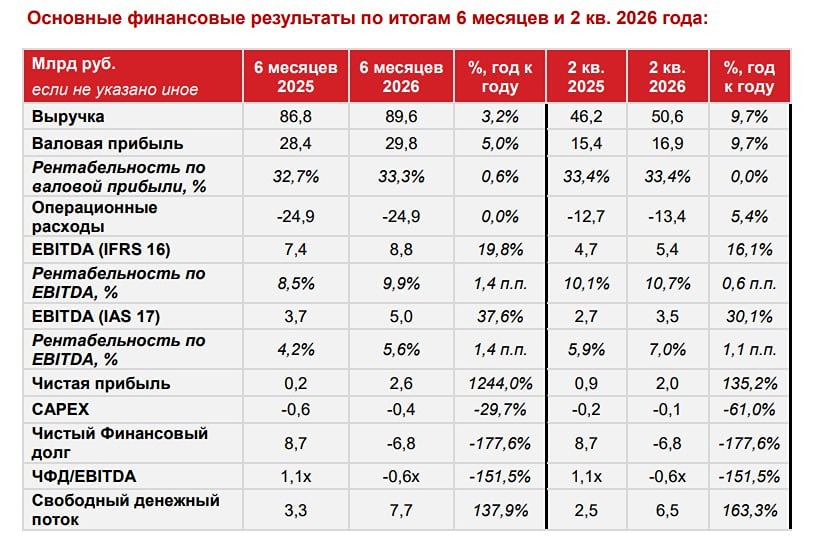
      Рекордная прибыль и рост EBITDA — акции в фокусе инвесторов ВсеИнструменты.ру – лидер роста российского E-commerce DIY-рынка («do it yourself» или «сделай сам») среди омниканальных игроков, а также ведущий игрок по глубине ассортимента и географическому покрытию среди DIY-игроков. Группа предлагает клиентам мгновенный онлайн-доступ к наиболее широкому на рынке ассортименту DIY товаров с высоким качеством по конкурентным ценам, а также своевременную и экономически эффективную доставку товаров по всей стране за счет развитой, оптимизированной под DIY-вертикаль выделенной логистической инфраструктуры. Результаты за 1 полугодие 2026 года ▫️ Выручка за первое полугодие выросла на 3,2% до 89,6 млрд руб. Во 2 квартале рост выручки ускорился до 9,7%. ▫️ EBITDA (IFRS 16) за 6 месяцев 2026 года увеличилась на 19,8% до 8,8 млрд руб. Рентабельность по EBITDA достигла 9,9%. ▫️ EBITDA (IAS 17) за 6 месяцев 2026 года выросла на 37,6% 5 млрд руб. ▫️ Чистая прибыль за 6 месяцев 2026 года выросла более чем в 13 раз — до 2,6 млрд руб. ▫️ Во 2 квартале 2026 года чистая прибыль превысила 2 млрд руб., что является рекордным квартальным показателем. ▫️ Свободный денежный поток вырос в 2,4 раза до 7,7 млрд руб. ▫️ Чистая денежная позиция достигла рекордных 6,8 млрд руб. ▫️ Обновленный гайденс на 2026 год ▫️ Выручка 2026: рост не менее 5% год к году ▫️ Чистая прибыль 2026: менеджмент повышает гайденс до 4,5–6,5 млрд руб. против предыдущего гайденса 3,4–6 млрд руб. Динамика результатов за 2,5 года Выручка с 2023 года выросла на 39,9%, валовая прибыль выросла на 56,8%, EBITDA выросла на 85,1%, операционная прибыль выросла на 74%, прибыль акционеров снизилась на 53%, операционный денежный поток вырос в 12 раз. Активы за 2 года выросли на 53%, обязательства выросли на 51%, чистый долг стал отрицательным, капитал вырос на 80%. С IPO капитализация снизилась на 63%. Относительно динамики результатов последних лет, справедливая цена акций компании находится на отметке в 120-180 руб. Если посмотреть на динамику EPS и доходов на акцию, а также будущие результаты, то увидим, что после существенной коррекции котировок, акции компании в 2026-2027 гг. могут начать восстанавливаться. Исходя из прогнозируемых денежных потоков, справедливая цена акции через 2 года составляет более 100 руб. Стоимость и рентабельность Отношение обязательств к активам 93%, отношение чистого долга к EBITDA составляет минус 0,6х. Окупаемость компании 6,5х. Отношение капитализации к капиталу 6,7х. Отношение капитализации к выручке 0,2х. По показателю P/FCF (2х) и EV/EBITDA (2,7х) компания выглядит привлекательно. Рентабельность активов 8%, чистая рентабельность 3,1%, рентабельность по EBITDA 9,9%, операционная рентабельность 6,5%. По текущим мультипликаторам компания выглядит привлекательно. Дивиденды Планируемая дивидендная политика компании предполагает выплату дивидендов в размере не менее 50% от чистой прибыли отчетного года по МСФО при коэффициенте Чистый долг/EBITDA ≤ 3, в ином случае размер дивиденда определяется советом директоров. Я ожидаю, что компания в последующие годы будет выплачивать дивиденды около 75% от чистой прибыли в год, пока у компании имеется чистая денежная позиция. Я ожидаю, что за 2026-2027 гг. Виру заплатит 8,3-9,8 руб. дивидендами или 10,8-12,7% годовых. Вывод На момент IPO компания оценивалась крайне дорого, но после коррекции котировок на 63%, погашения долга и подтверждения роста бизнеса ВИ.ру становится привлекательным активом для долгосрочной инвестиции. Я ожидаю, что в ближайшие годы компания не сможет восстановиться до цены IPO, тем не менее целевая цена в 100-120 руб. на промежутке от двух лет предполагает неплохой апсайд. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Наталия Кочетова [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Дивиденды до 12,7% годовых: акции «ВсеИнструменты.ру» становятся привлекательным активом
      4 404
    • ВИ.ру улучшила прогноз по прибыли: ₽4,5–6,5 млрд по итогам 2026 года

      «ВИ.ру» (бренд «ВсеИнструменты.ру») раскрыла финансовые результаты за второй квартал ▫️ Выручка выросла на 9,7% год к году, до ₽50,6 млрд ▫️ Чистая прибыль подскочила на 135,2% и достигла ₽2 млрд ▫️ Свободный денежный поток вырос на 163,3%, до ₽6,5 млрд ▫️ Соотношение чистый долг к EBITDA стало отрицательным и составили -0,6х по сравнению с 1,1х годом ранее. Компания ожидает, что ее выручка по итогам 2026 года вырастет не менее чем на 5% год к году. Менеджмент также повысил прогноз по годовой чистой прибыли с ₽3,4–6 млрд до ₽4,5–6,5 млрд. Акции позитивно отреагировали на отчетность. По данным на 11:27 мск, котировки растут на 1,14%, до ₽74,3. [Отчёт ВИ.ру](https://cdn.vseinstrumenti.ru/res/content/documents/%D0%92%D0%98_%D1%80%D1%83_IFRS%202026_q2_press%20release_final.pdf) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: РБК Инвестиции

      ВИ.ру улучшила прогноз по прибыли: ₽4,5–6,5 млрд по итогам 2026 года
      4 402
    • Акции «Ви.ру» торгуются с дисконтом: оценка ниже 4x денежного потока на фоне восстановления выручки

      Выручка Ви.ру прибавила 10% во втором квартале Неожиданно для меня! В первом квартале выручка Ви.ру снижалась на 4% г/г. ▫️ Сегмент B2B +11% ▫️ Сегмент B2С +4% Компания несколько раз в 1-м полугодии говорила, что выручка развернулась к росту, начиная с марта, при этом я не ожидал увидеть двузначные темпы уже во 2-м квартале. Здесь важно то, что компания хорошо поработала с расходами и в 1 кв. снизила себестоимость (-6%) и коммерческие расходы (-7%), поэтому рост выручки на 10% во 2 кв. может транслироваться в бОльший рост прибыли (с учетом эффекта операционного рычага). Прогноз на 2 кв. 2026 Я прогнозирую прибыль 2,5+ млрд руб. во 2-м квартале и +-3,2 млрд руб. за 1 полугодие. Дивиденды В прошлом году Ви.ру объявили дивиденды за 1 полугодие 29 июля, тогда дивиденды были небольшие 1 руб. на акцию (85% от скорректированной прибыли). Если я все правильно посчитал, дивиденд за 1 П 2026 может существенно вырасти, при прибыли в 3,2 млрд руб. за 1 полугодие и выплате 85% от чистой прибыли, он может составить 6,4 руб. на 1 акцию с доходностью 9,4%. Степень уверенности в прогнозе у меня пока средняя — во-первых, еще нужно показать такую прибыль (сохранить динамику затрат 1 кв.), и, во-вторых, выплатить дивиденд (могут попридержать деньги, чтобы выплатить позже). Оценка компании Ви.ру оценена в 4,8 прибыли 2026 года и менее 4 денежных потоков. Такая оценка выглядит довольно дешевой. Итого: [▫️](https://mondiara.com/) Ви.ру лучше прогнозов отчиталась за 2 кв. 2026 по выручке (+10%). [▫️](https://mondiara.com/) За счет оптимизации расходов этот рост выручки может привести к прибыли 2,5+ млрд руб. во 2 кв. [▫️](https://mondiara.com/) Компания в сентябре платила дивиденд за 1П в прошлом году, и есть вероятность, что также выплатит в этом. Мой смелый прогноз = 6,4 руб. на 1 акцию (при выплате 85% от прибыли) Акционеров Ви.ру поздравляю с сильными результатами компании, пока все даже чуть лучше плана. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владислав Еремин [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Ви.ру» торгуются с дисконтом: оценка ниже 4x денежного потока на фоне восстановления выручки
      4 386
    • Стоит ли покупать акции ВсеИнструментов после одобрения выкупа?

      ВсеИнструменты одобрили обратный выкуп Совет директоров ПАО «Ви.ру» одобрил приобретение обыкновенных акций компании на сумму до 500 млн рублей. Главные цифры Покупать бумаги будет дочернее ООО «ВсеИнструменты.ру» с рынка. Цель программы — сформировать пакет акций для реализации программ долгосрочной мотивации сотрудников группы. Согласно раскрытой информации, выкуп возможен в период с 1 ноября 2026 года по 31 декабря 2027 года включительно. Фактические сроки и объем приобретения будут определяться с учетом рыночной конъюнктуры. Мнение аналитиков Газпромбанка Акции отреагировали на новость снижением: в моменте бумаги теряли более 7%, затем падение сократилось до 4–5%. По мнению аналитиков Газпромбанка, данная новость нейтральна для котировок акций компании в краткосрочной перспективе ввиду небольшого объема выкупа (~10% от акций в свободном обращении). При этом аналитики считают, что бумаги компании сохраняют свой долгосрочный потенциал для роста. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [Газпромбанк Инвестиции](https://newton.investments/applink/catalog/instrument/60262/price) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли покупать акции ВсеИнструментов после одобрения выкупа?
      4 384
    • Акции ВИ.ру выросли сильнее рынка при общем спаде сегмента DIY

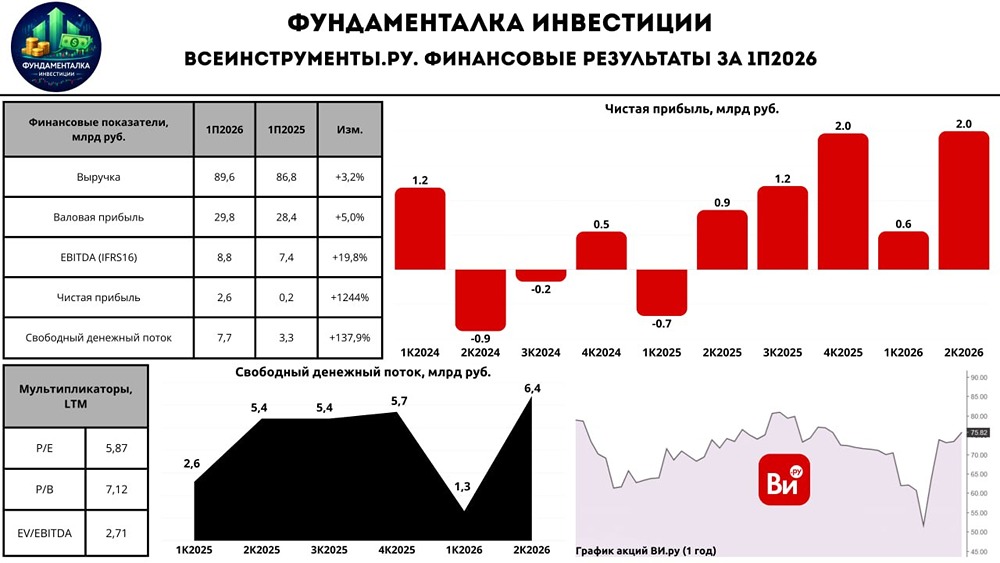
      Сильнее рынка ▫️ Выручка: 89,6 млрд руб. (+3,2% г/г) ▫️ EBITDA (IFRS16): 8,8 млрд руб. (+19,8% г/г) ▫️ Чистая прибыль: 2,6 млрд руб. (против 0,2 млрд руб. прибыли г/г) Вопреки продолжающемуся спаду российского рынка DIY, выручка ВИ.ру выросла на 3,2% г/г до 89,6 млрд руб. благодаря ускорению темпов роста отдельно во втором квартале 2026 года, которое, в свою очередь, обусловлено восстановлением и активизацией спроса, устойчивостью B2B-сегмента, а также расширением ассортимента и развитием региональной сети. В первом полугодии суммарный оборот торговли рынка DIY сократился на 5-6% в годовом выражении на фоне сжатия B2B-сегмента и замедления потребительской активности. Важно подчеркнуть, что ВсеИнструменты продолжили фокусироваться на прибыльном росте и оптимизации процессов. Так, благодаря жесткому контролю над расходами и операционной эффективности EBITDA выросла на 19,8% г/г до 8,8 млрд руб., а чистая прибыль продемонстрировала многократный рост год к году с 0,2 до 2,6 млрд руб. ▫️ Операционные расходы остались на уровне прошлого года: 24,9 млрд руб. ▫️ Процентные расходы снизились с 4,2 до 2,6 млрд руб. г/г. ▫️ Рентабельность EBITDA выросла с 8,5% до 9,9% г/г. Одним из ключевых элементов улучшения результатов стала смена стратегии компании с усиленным акцентом на B2B-клиентов (корпоративный сегмент). Доля B2B в товарной выручке достигла 77,8%, количество активных B2B-клиентов выросло на 7,1% г/г. Отмечу позитивные тенденции второго квартала: ▫️ Темпы роста выручки > операционные расходы. ▫️ B2B-сегмент сохранил двузначные темпы роста (один из ключевых драйверов). ▫️ B2C-сегмент впервые за несколько кварталов вернулся к росту (+4% г/г). На конец 1П2026 у ВИ.ру чистая денежная позиция в размере 6,8 млрд руб. (против чистого долга 8,7 млрд руб. годом ранее). ND/EBITDA = -0,6x. ▫️ Свободный денежный поток вырос с 3,3 до 7,7 млрд руб. г/г ▫️ Капитальные затраты снизились на 29,7% г/г до 0,4 млрд руб. *Положительный эффект на динамику свободного денежного потока оказало значительное высвобождение средств из оборотного капитала во 2К2026 (~3,8 млрд руб). Прогнозы и дивиденды За 1К2026 компания выплатила 4 рубля дивидендов или 5,7% дивдоходности на момент отсечки. Напомню, что это была дополнительная выплата к распределенной прибыли за 2025 год. Если ВИ.ру сохранят payout в районе 88% (как было за 2025 год), то финальный дивиденд за 2026 год может быть от 3,92 до 7,44 рублей на акцию (в зависимости от диапазона прибыли). Т.е. в оптимистичном сценарии инвесторы могут получить 11,44 рублей дивидендов или ~15,4% дивдоходности к текущей цене (с учетом выплаты за 1К2026). Что касается прогнозов, то на фоне сильных результатов компания их повысила: ▫️ Рост выручки на уровне +5% г/г (дали гайденс). ▫️ Чистая прибыль в диапазоне 4,5-6,5 млрд руб. (против 3,4-6,0 млрд). Итого: На фоне восстановления спроса в обоих клиентских сегментах, жесткого контроля над операционными расходами, сокращения капитальных затрат и роста наиболее рентабельного B2B-сегмента ВИ.ру порадовали рынок сильными финансовыми результатами за 1П2026 и ещё больше — за 2К2026. Отдельного внимания также заслуживает эффективная работа с оборотным капиталом, которая позволила высвободить существенные средства и увеличить свободный денежный поток. В общем, на текущий момент всё выглядит очень и очень неплохо. За 1 месяц акции ВИ.ру выросли на 47% и выглядят сильнее рынка, который за аналогичный период вырос на 6%. Если компания реализует свой обновленный прогноз по прибыли, то fwd P/E 2026 здесь будет в районе 5,4–5,8 — это недорого и интересно. Впервые даю таргет по ВИ.ру — 110 рублей за акцию, что предполагает порядка 44% апсайда от текущих цен. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Артур / Фундаменталка [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции ВИ.ру выросли сильнее рынка при общем спаде сегмента DIY
      4 368
    • Прогноз цены акций ВИ.ру: есть ли потенциал у котировок на 2026 год

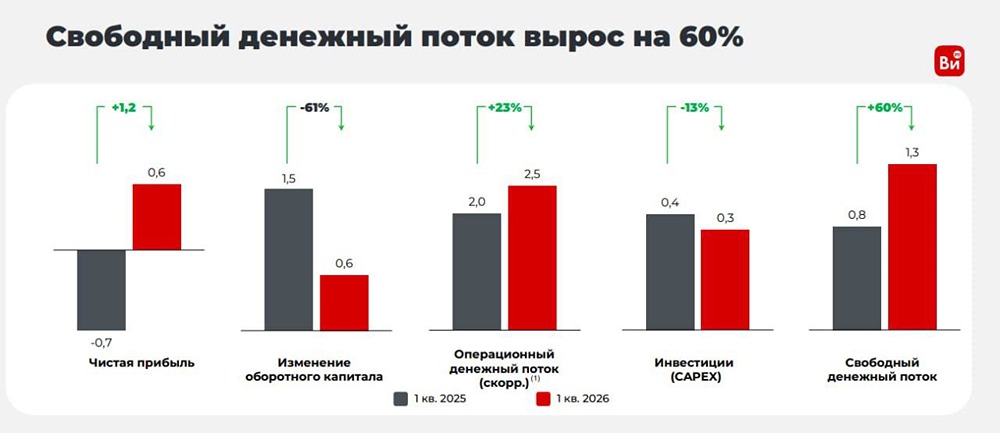
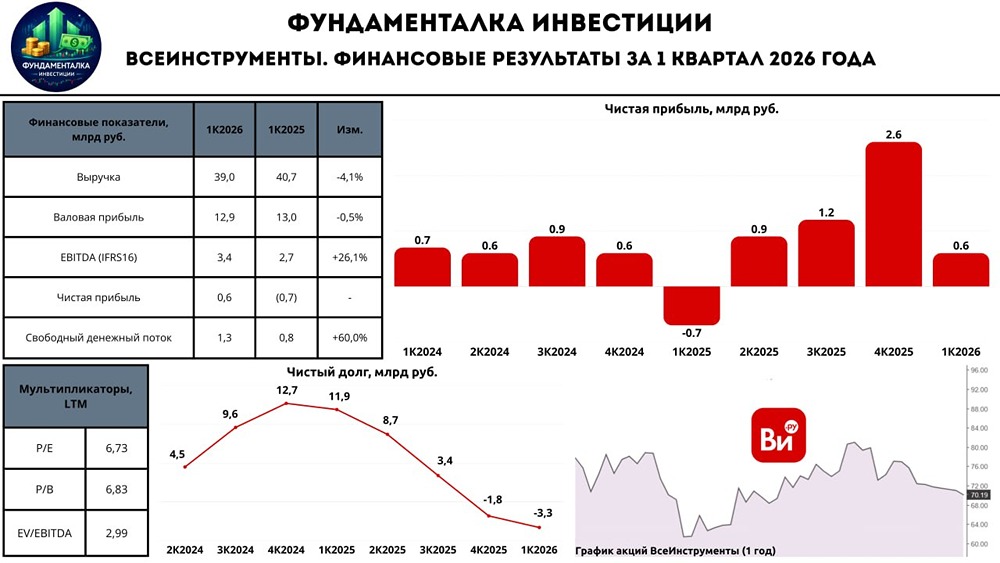
      Результаты за 1 квартал 2026 года После прошлогоднего IPO акции ПАО «ВсеИнструменты.ру» скорректировались до 71-79 рублей. Многие считали, что ретейл переживает не лучшие времена из-за жесткой кредитно-денежной политики и охлаждения рынка строительства. Однако свежий отчет по МСФО за первый квартал 2026 года показывает, что компания не только выживает, но и кардинально меняет стратегию, перестраивает бизнес-модель и начинает генерировать прибыль. «ВсеИнструменты.ру» — безусловный лидер российского онлайн-рынка DIY. Ассортимент компании насчитывает более 1,94 миллиона SKU, что на 12,1% больше, чем годом ранее. Ключевое преимущество — развитая логистика (1086 пунктов выдачи заказов) и сильный фокус на корпоративный сегмент (строители, производство, автосервисы). Ключевые показатели отчета за 1 квартал 2026 года (МСФО): Отчет демонстрирует смену парадигмы: компания перешла от наращивания выручки к максимизации рентабельности и сокращению неэффективных затрат. - Выручка: 39 миллиардов рублей (-4,1% г/г). Снижение связано с отказом от привлечения низкомаржинального трафика. - Продажи: Доля B2B-сегмента достигла 77,8%. Корпоративный сегмент вырос на 0,2% до 30 миллиардов рублей, число активных корпоративных клиентов увеличилось на 7,1% до 474 тысяч, а средний чек поднялся на 18,4% до 9 622 рублей. - Прибыль: Чистая прибыль составила 553 миллиона рублей, тогда как годом ранее был зафиксирован убыток в 669 миллионов рублей. - EBITDA (IFRS 16): выросла на 26,1% до 3,4 миллиарда рублей. Рентабельность по EBITDA увеличилась до 8,8%. - Свободный денежный поток (FCF): вырос на 60% до 1,3 миллиарда рублей. Компания завершила этап капитальных вложений и перешла к стадии «снятия сливок», сократив капзатраты на 13,5% по сравнению с прошлым годом. Финансовая устойчивость: стоит ли беспокоиться? Однозначно нет. В текущих условиях у «ВсеИнструменты.ру» феноменальный для ритейлера баланс: - Чистый финансовый долг: отрицательный (-3,27 миллиарда рублей). - Кэш-подушка: на счетах и депозитах — 12,47 миллиарда рублей, при этом весь финансовый долг (кредиты и облигации) составляет всего 9,19 миллиарда рублей. - Доходность кэша: за квартал процентные доходы от денежных средств на счетах составили почти 390 миллионов рублей, что в 1,9 раза больше, чем годом ранее. - Погашение облигаций: в августе-сентябре 2026 года компания должна погасить выпуск облигаций на 4 миллиарда рублей. Денег хватит с запасом — даже без привлечения кредитов доступно 24,5 миллиарда рублей невыбранных лимитов. - Кредитный рейтинг: АКРА повысило рейтинг компании до A(RU) со стабильным прогнозом. Вывод для инвесторов: облигации $VSEH — надежный актив с минимальным риском дефолта. Дивиденды: «ВсеИнструменты.ру» официально стала дивидендной компанией с целевым уровнем выплат не менее 50% чистой прибыли при соотношении Чистый Долг/EBITDA < 3х. На данный момент этот показатель составляет 0,6х. За 2025 год компания уже выплатила 2 рубля на акцию (1 миллиард рублей). За первый квартал 2026 года совет директоров рекомендовал выплатить еще 4 рубля (2 миллиарда рублей), отсечка — 22 июня. Итого: 6 рублей или около 7,6–8,4% дивидендной доходности к текущим ценам. Учитывая нераспределенную прибыль в размере 5,5 миллиарда рублей, компания готова продолжать щедро делиться прибылью с акционерами. Акции: оценка и прогнозы: Сейчас акции ВИ.ру торгуются с мультипликатором EV/EBITDA (LTM) около 3,15х. Это выглядит дешево для лидера рынка с отрицательным финансовым долгом и растущей рентабельностью. Рынок уже учел все негативные факторы, связанные со стагнацией DIY-рынка. Консенсус-прогноз ведущих инвестдомов — «ПОКУПАТЬ»: - SberCIB: таргет 90 рублей (+26%). - БКС: таргет 100 рублей (+40%). - Банк Синара: таргет 110 рублей (+54%). Итог: Компания перестала «пылесосить» рынок за любой ценой, сосредоточившись на корпоративном сегменте, закрыла 36 убыточных пунктов выдачи заказов и сформировала крупную денежную подушку. В условиях высокой стоимости капитала $VSEH стал бенефициаром, погасил долги и начал выплачивать дивиденды акционерам. Облигации компании идеально подходят для консервативного портфеля. Акции же — отличный выбор для дивидендного портфеля по текущим ценам с потенциалом роста более чем на 30–50%. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Автор: Миллион для дочек

      Прогноз цены акций ВИ.ру: есть ли потенциал у котировок на 2026 год
      4 351
    • Почему акции «Все Инструменты» выросли на 7% после отчёта

      «Гадкий утёнок стал лебедем» Вчера вышла новость о том, что СД компании «Все Инструменты» рассмотрит байбек акций, что дало рост котировок на более чем на 7%. На самом деле на российском рынке редко, но бывают истории перевоплощения из гадкого утенка в прекрасного лебедя — после «Эсэфая» и «Ленты» на такое может замахнуться компания, которая провела такое IPO (оценка в 100 млрд рублей), что меня бомбило покруче Везувия. Что в отчете Выручка. Хоть и выросла за 6 месяцев всего на 3% до 89 млрд рублей, но нужно учитывать два момента: ▫️ В строительной отрасли тяжелый кризис, но есть сигналы на постепенное улучшение, что видно по росту выручки во 2 квартале на 9%. ▫️ У компании неоднородные результаты с падением выручки в B2C (упало число заказов на 11%, что связано с намеренной оптимизацией) и ростом выручки в B2B. EBITDA (IAS 17). Выросла с 3,7 до 5 млрд рублей как раз за счет оптимизации затрат на B2C сегмент — за год число ПВЗ упало на 9% до 1076 + складские площади снизились на 6% до 355 тыс. кв. м. Молодцы, что так поработали над эффективностью вместо попыток роста ради роста. FCF. Сделал более чем X2 до 7,7 млрд рублей за счет роста EBITDA, снижения процентных расходов + у компании небольшой Сapex. Есть также значительный эффект от снижения оборотного капитала на 4,4 млрд рублей, но связано это с ростом КЗ (во втором полугодии возможен обратный эффект). Нравится конверсия EBITDA в FCF — у большинства компаний с этим проблема. NET DEBT. У компании из-за мощного FCF за год стал отрицательный NET DEBT в 6,8 млрд рублей, хотя год назад был 8,7 млрд рублей, что дало ОШЕЛОМИТЕЛЬНЫЙ ЭФФЕКТ НА ЧИСТУЮ ПРИБЫЛЬ. C таким денежным запасом можно и дивиденды платить, и байбек проводить. Моё мнение по компании Отчет за 1 полугодие 2026 года понравился и уверенно входит в число лучших по итогам первого полугодия. Все основные личные опасения связаны с рынком DIY и потенциальными проблемами со складами из-за БПЛА. Менеджмент дает гайденс по году от 4,6 до 6,5 млрд рублей прибыли, что эквивалентно P/E ок. 7 + мощный FCF (пойдет на дивиденды и байбек) + есть заинтересованность у компании в росте капитализации. Хочется пожелать компании достижения результата по верхней границе в заложенных ожиданиях. Вывод: отчет понравился и происходящее вокруг компании в последний год + недорогая оценка по всем мультипликаторам, поэтому компания заслуживает субъективной оценки — «Крепкий Hold». Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Роман Коротков](https://t.me/roman_paluch_invest/2670) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Почему акции «Все Инструменты» выросли на 7% после отчёта
      4 336
    • Прогноз цены акций ВИ.ру: пришло ли время для покупок и с какими целями

      Выручка просела, прибыль появилась Ключевые цифры: ▫️ Выручка: 39 млрд ₽ (-4,1% г/г) ▫️ Чистая прибыль: 0,6 млрд ₽ (год назад был убыток 0,7 млрд ₽) ▫️ Доля B2B в товарной выручке: 77,8% (+5,6 п.п.) ▫️Валовая рентабельность: 33,1% (+1,2 п.п.) ▫️ EBITDA по МСФО 16: 3,4 млрд ₽ (+26%) ▫️ FCF: 1,3 млрд ₽ (+60%) ▫️ Чистая денежная позиция: 3,3 млрд ₽ На первый взгляд, отчёт выглядит неоднозначно. Выручка падает, рынок DIY слабый, розница проседает. При этом компания вышла из убытка в прибыль и заметно улучшила эффективность. Разбираемся Главное, что стоит зафиксировать: ВсеИнструменты.ру сознательно смещает фокус в B2B. Розничный сегмент просел: число B2C-заказов упало на 20%. Компания постепенно сворачивает менее эффективные направления и делает ставку на корпоративных клиентов. И этот разворот работает: доля B2B в товарной выручке выросла до 77,8%, активная клиентская база прибавила почти 7%. Плюс ВИ.ру расширяет ассортимент под бизнес-клиентов. За квартал добавлено 125 тыс. новых SKU, рост составил 16% г/г. Самый важный момент – компания стала лучше зарабатывать с каждого рубля выручки Валовая рентабельность поднялась до 33,1%, EBITDA выросла на 26%, операционные расходы сократились на 5,8%. Коммерческие расходы снизились на 6,9%, процентные расходы упали с 2,4 млрд ₽ до 1,4 млрд ₽. Сюда же относится работа с долгом. Кредитный портфель снизился с 38 млрд ₽ до 24 млрд ₽. Меньше долга – меньше процентов, больше пространства для прибыли и дивидендов. По дивидендам история тоже выглядит интересно Совет директоров рекомендовал распределить ещё 2 млрд ₽ к уже выплаченному 1 млрд ₽ за 2025 год. Плюс есть рекомендация за 1 квартал 2026 года на 4 ₽ на акцию. В сумме акционеры могут получить до 10 ₽ на акцию в ближайшие месяцы. При текущей политике выплат не менее 50% чистой прибыли по МСФО у компании есть база для дивидендов: долговая нагрузка низкая, а кэш на балансе растёт. Плюсы истории: [➕](https://mondiara.com/) компания вышла в прибыль [➕](https://mondiara.com/) B2B-сегмент продолжает расти [➕](https://mondiara.com/) маржинальность улучшается [➕](https://mondiara.com/) расходы и долг снижаются [➕](https://mondiara.com/) дивидендный потенциал выглядит высоким Риски: [➖](https://mondiara.com/) выручка всё ещё снижается [➖](https://mondiara.com/) рынок DIY остаётся слабым [➖](https://mondiara.com/) B2C-сегмент быстро теряет заказы [➖](https://mondiara.com/) дальнейший рост зависит от успешного разворота в B2B В сухом остатке, ВсеИнструменты.ру выглядит как история повышения эффективности. Компания пока растёт через сокращение лишних расходов, снижение долга и фокус на корпоративных клиентах. Если менеджмент удержит этот темп, ВИ.ру может остаться интересной дивидендной историей даже на слабом рынке. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Автор:Invest Premium

      Прогноз цены акций ВИ.ру: пришло ли время для покупок и с какими целями
      4 330
    • Прогноз цены акций ВИ.ру: продолжится ли рост котировок и с какими целями

      Цели по лонгу на скользящей 200 SMA были выполнены. Профит +1,35% Покупательская способность еще есть. Стохастик только начинает разворачиваться из зоны перепроданности. Вчера были объемы, и они в основном от покупателя, поэтому вероятность дойти до второй цели большая. Вторая цель по лонгу на уровне ₽73,44. Стоп ₽69,2 (тот же). Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: Stocks Rocks (Акции Рулят)

      Прогноз цены акций ВИ.ру: продолжится ли рост котировок и с какими целями
      4 271
    • Акции «ВИ.ру»: расходы заморожены, прибыль взлетела

      Прибыль ускоряется, баланс уже без долга Ключевые цифры: • Выручка: 89,6 млрд ₽ (+3,2% г/г) • EBITDA по IFRS 16: 8,8 млрд ₽ (+19,8%) • Чистая прибыль: 2,6 млрд ₽ (рост в 13 раз) • Свободный денежный поток: 7,7 млрд ₽ • Чистая денежная позиция: 6,8 млрд ₽ Главное изменение – ВИ.ру сосредоточилась на эффективности вместо агрессивного расширения. Во 2 квартале выручка выросла на 9,7%, а рентабельность EBITDA достигла 10,7%. Разбираемся Операционные расходы за полугодие остались на уровне прошлого года – 24,9 млрд ₽, тогда как выручка прибавила почти 3 млрд ₽. Это помогло резко улучшить прибыльность. Основной рост идёт из B2B: выручка сегмента увеличилась на 6,2%, до 67,5 млрд ₽. Розница за полугодие снизилась на 5,8%, но во 2 квартале вернулась к росту. Баланс заметно укрепился. Год назад чистый долг составлял 8,7 млрд ₽, сейчас у компании 6,8 млрд ₽ чистых денежных средств. FCF вырос в 2,4 раза. Менеджмент повысил прогноз по чистой прибыли на 2026 год до 4,5-6,5 млрд ₽ Совет директоров также одобрил байбек до 500 млн ₽. Выкуп пройдёт с ноября 2026 года по конец 2027-го, а акции направят на мотивационные программы сотрудников. Поэтому сильного влияния на котировки ждать не стоит. Плюсы: ➕ прибыль и маржа растут ➕ долг сменился чистой денежной позицией ➕ сильный свободный денежный поток ➕ B2B продолжает расширяться Риски: ➖ рост выручки за полугодие пока умеренный ➖ розничный сегмент остаётся слабым ➖ новую стратегию ещё нужно подтвердить результатами ➖ объём байбека небольшой В сухом остатке, перестройка ВИ.ру уже отражается в цифрах. Компания стала эффективнее, укрепила баланс и повысила прогноз по прибыли. Теперь главное – сохранить эту динамику во втором полугодии. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Invest Premium](https://max.ru/join/HvtLvlbiIJ2H92xcyRUqtXu2WIA0eZcRNxZ_JnKchdo) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «ВИ.ру»: расходы заморожены, прибыль взлетела
      4 254
    • Прогноз дивидендов по акциям ВсеИнструменты.ру за 2026 год от УК Доход

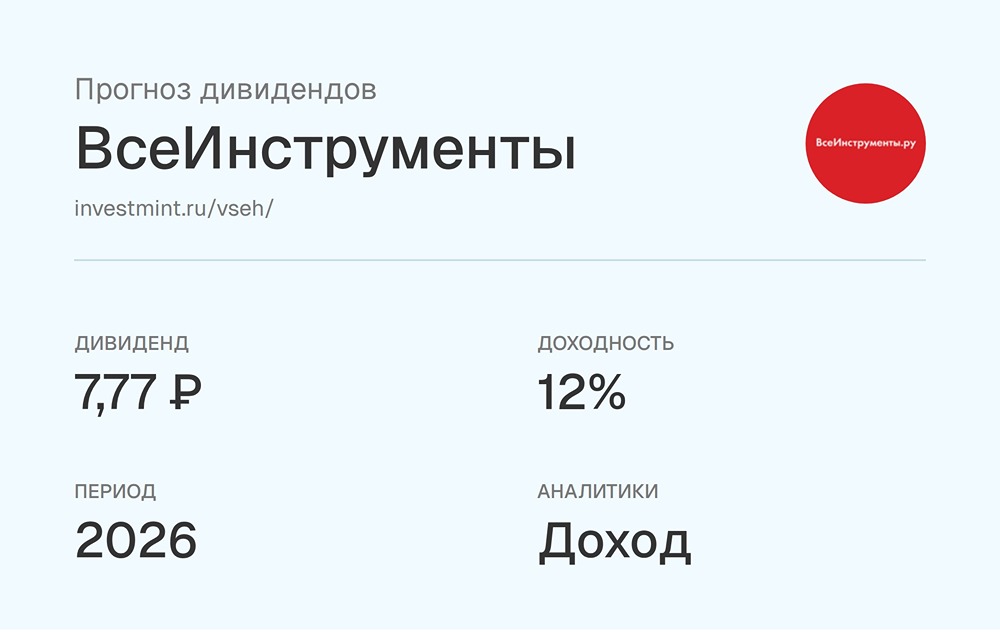
      Прогноз дивидендов • Размер дивидендов: 7,77 ₽ • Дивидендная доходность: 12% • Период: 2026 • Реестр: 22 июня 2027 • Аналитики: Доход [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: Дивпрогнозы | Инвестминт

      Прогноз дивидендов по акциям ВсеИнструменты.ру за 2026 год от УК Доход
      4 246
    • Акции «ВИ.ру»: после коррекции 63% и погашения долга — целевая цена 100–120 рублей

      «ВсеИнструменты.ру» на момент IPO оценивались крайне дорого, но после коррекции котировок на 63%, погашения долга и подтверждения роста бизнеса «ВИ.ру» становится привлекательным активом для долгосрочных инвестиций. Я не ожидаю, что в ближайшие годы акции смогут вернуться к цене IPO, тем не менее целевая цена в диапазоне 100–120 руб. на горизонте от двух лет предполагает неплохой потенциал роста. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Наталия Кочетова](https://max.ru/NataliBaff) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «ВИ.ру»: после коррекции 63% и погашения долга — целевая цена 100–120 рублей
      4 240
    • Выручка «ВИ.ру» выросла на 10%, но снижение доли СТМ давит на маржинальность

      ВИ.ру возобновили рост, но спрос пока не вернулся к прежнему уровню. ▫️ Выручка за II квартал: 46,2 → 50,6 млрд руб., +10% ▫️ Выручка B2B: 33,6 → 37,4 млрд руб., +11% ▫️ Выручка B2C: 12,2 → 12,8 млрд руб., +4% ▫️ Средний чек без НДС: 7 002 → 7 543 руб., +8% ▫️ Количество заказов: 6,48 → 6,57 млн, +2% ▫️ Проданные товары: 63,7 → 70,1 млн единиц, +10% ▫️ Выручка за полугодие: 86,8 → 89,6 млрд руб., +3% ▫️ Заказы за полугодие: 12,15 → 11,41 млн, −6% ▫️ Доля СТМ и эксклюзивного импорта: 14,1% → 10,7%, −3,4 п.п. Главным драйвером остаётся B2B: количество активных корпоративных клиентов выросло на 7%, ассортимент — на 11%. B2C вернулся к росту во втором квартале, но за всё полугодие его выручка всё ещё снизилась на 6%, а количество заказов — на 11%. Отчёт умеренно позитивный и немного лучше осторожных ожиданий после слабого первого квартала. Очень надо, чтобы спрос со стороны компании на товары ВИ.ру начал восстанавливаться. Тогда было бы замечательно. А пока настороженности добавляет снижение доли собственных торговых марок. СТМ, как обычно, имеют отличную маржинальность. И снижение этой доли в общей выручке печально наблюдать. 17 августа компания раскроет финансовые результаты: EBITDA, чистую прибыль и денежный поток. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Юрий Марченко | Инвестиции и экономика [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Выручка «ВИ.ру» выросла на 10%, но снижение доли СТМ давит на маржинальность
      4 185
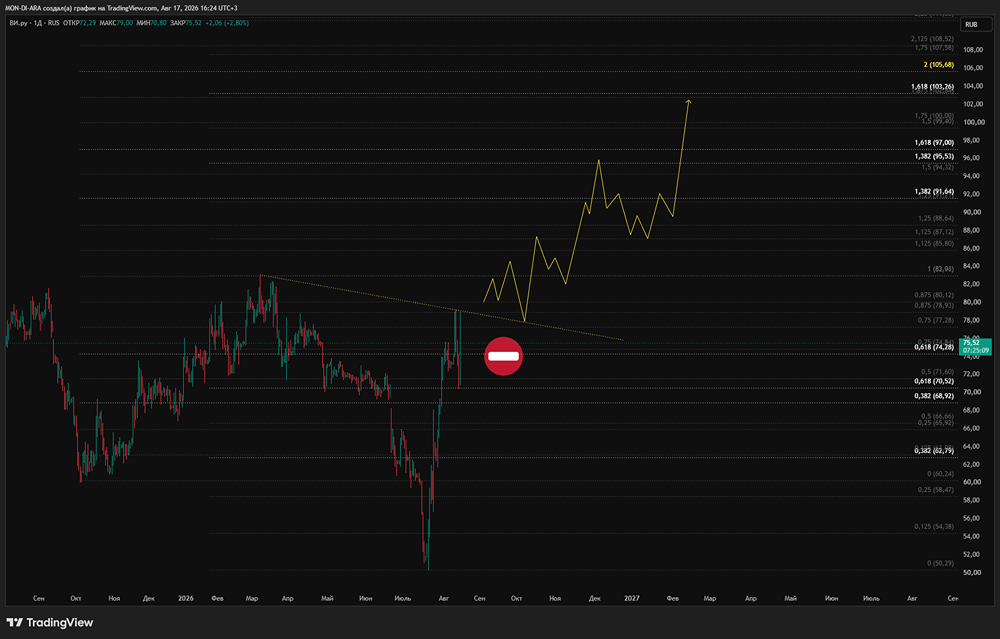
    • Анализ акций ВИ.ру: продолжится ли падение котировок? Смотрим график

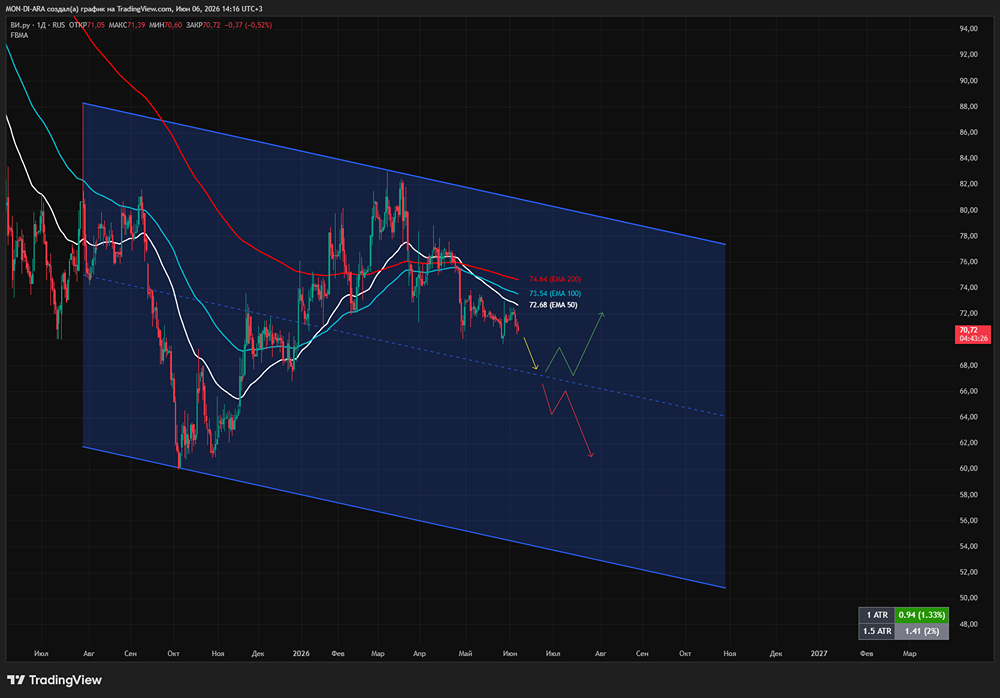
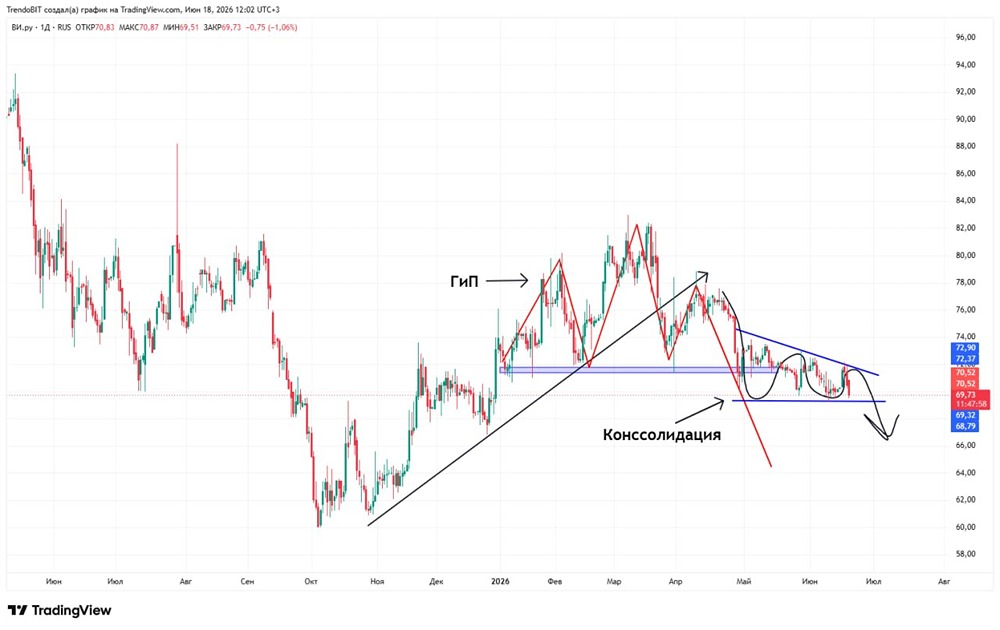
      Среднесрочный технический взгляд. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Илья Филипов / Trendoman "Торговые сигналы"

      Анализ акций ВИ.ру: продолжится ли падение котировок? Смотрим график
      4 140
    • Прогноз цены акций ВИ.ру: когда ждать полноценного роста котировок

      Ви.ру хорошо отработали 1 квартал 2026 года Акции прибавляют +3% на сильном отчете. Выручка снизилась на 4% г/г в 1 кв. 2026. При этом, на фоне снижающейся выручки: [▫️](https://mondiara.com/) EBITDA 1 кв. 2026 = 1,5 млрд руб. (+56% г/г) [▫️](https://mondiara.com/) Чистая прибыль 1 кв. 2026 = 0,68 млрд руб. (в 1 кв. 2025 был убыток = -0,47 млрд руб.) [▫️](https://mondiara.com/) Свободный денежный поток 1 кв. 2026 = 1,56 млрд руб. (+45,3% г/г), да, есть позитивные изменения в оборотном капитале. Без них FCF был бы около 1 млрд руб. (то есть на 43% выше прибыли). [▫️](https://mondiara.com/) Чистая денежная позиция Ви.ру выросла до 3,3 млрд руб., год назад у компании был чистый долг 11,9 млрд руб. За год компания заработала чистыми деньгами 40% своей капитализации Важно сказать, что 1 кв. исторически самый слабый для компании, поэтому далее мы вправе ждать улучшения финансовых показателей. Прогнозы Прогноз компании на 2026 год по прибыли = 3,4-6 млрд руб. Я думаю, что результат будет по верхней границе прогноза. Возможно, даже превзойдет ее. И важно сказать, что денежный поток запросто может быть около 8-9 млрд руб. Дивиденды Ближайшие дивиденды Ви.ру летом 2026 года = 4 руб. на 1 акцию, отсечка 19.06.2026 года, доходность 5,52%. FCF Ви.ру — выше прибыли. Это дает возможность максимизировать дивиденд. За 2026 год мы вправе ожидать роста дивидендов и двузначной дивидендной доходности. Оценка Ви.ру LTM оценка 6,7 P/E и 3,1 EV/EBITDA. При этом, в кейсе Ви.ру важно смотреть не только на прибыль, но и на денежный поток. FCF больше прибыли. Прямо сейчас компания оценивается +-в 4,5 денежных потока 2026 года, и при желании может распределить весь кэш акционерам. Минусы тоже есть: низкая ликвидность (если что-то пойдет не так, выйти большим объемом будет сложно), снижение выручки и слабый рынок DIY в целом, потенциал для роста операционной эффективности, скорее, исчерпан. Итого — мне понравился отчет Ви.ру. С любопытством жду результатов компании за 1 полугодие, рассчитываю увидеть рост прибыли год к году. Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: Влад | Про деньги

      Прогноз цены акций ВИ.ру: когда ждать полноценного роста котировок
      4 138
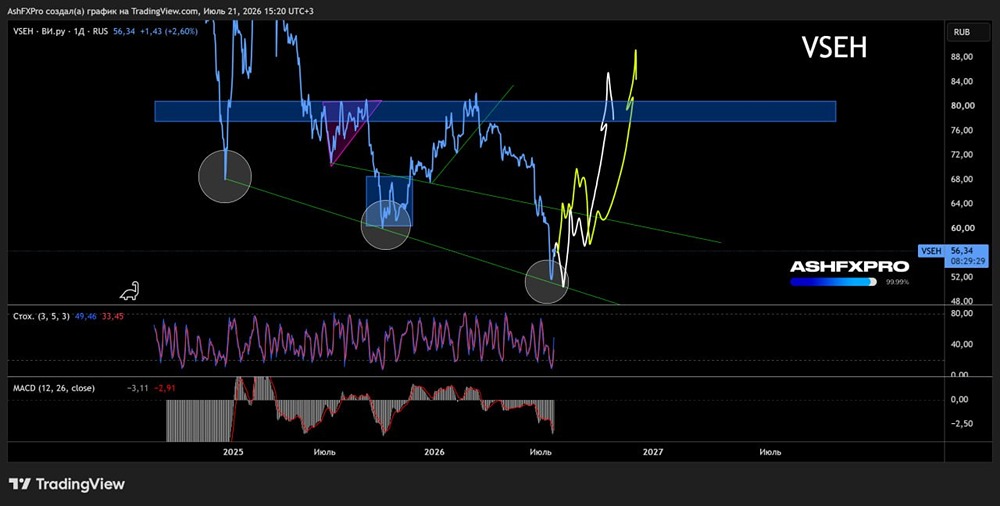
    • Акции «Ви.ру»: есть ли потенциал роста у бумаг в ближайшее время — анализируем график

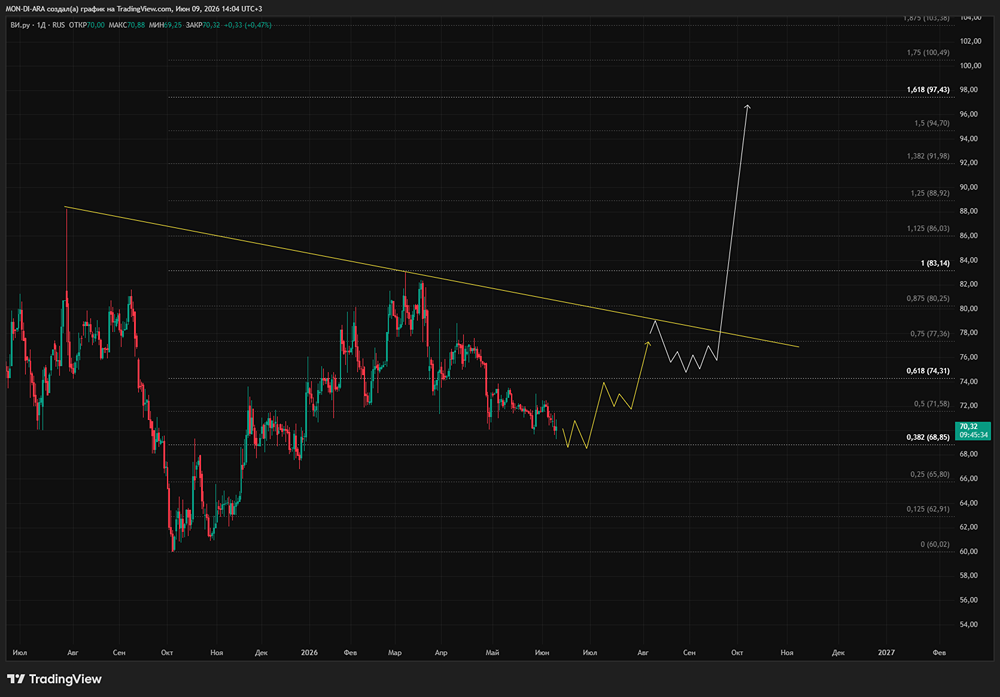
      Среднесрочный технический взгляд Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: VENIVIDIVICI️ [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Ви.ру»: есть ли потенциал роста у бумаг в ближайшее время — анализируем график
      4 112
    • Будут ли расти акции «ВИ.ру»: прогноз цены после свежего отчёта

      ВИ.ру отчитались за 1-е полугодие: умеренно-позитивно Сегодня отчетом за первое полугодие нас радует ВИ.ру Что в отчете: ▫️ Выручка — 89,6 млрд рублей (+3,2% г/г) ▫️ EBITDA (IAS 17) — 5,0 млрд рублей (+37,6% г/г) ▫️ Чистая прибыль — 2,6 млрд рублей (рост в 13 раз) ▫️ Рентабельность по EBITDA (IAS 17) — 5,6% ▫️ Чистая рентабельность — 2,9% ▫️ Чистый финансовый долг / EBITDA (IAS 17) — отрицательный Отчет вышел несколько лучше ожиданий. После снижения в первом квартале (-4% г/г) во втором выручка выросла на +9,7% г/г, достигнув исторического максимума в 50,6 млрд рублей. Основной драйвер роста по-прежнему B2B-сегмент, который продемонстрировал рост на 11% г/г во втором квартале (за полугодие +6,3%) и теперь занимает 75% всей выручки. При этом впервые за несколько кварталов B2C-сегмент тоже показал положительную динамику — +4% г/г во втором квартале. Возможно, это связано с предыдущим всплеском спроса на жилье на фоне сокращения льготной ипотеки, но есть ощущение, что этот сегмент как минимум наконец стабилизируется. Средний чек продолжил расти (+8% без НДС) за счет продаж более дорогих товаров. Рентабельность заметно улучшилась. Валовая маржа выросла на 0,6 п.п. до 33,3%, а EBITDA (IAS 17) выросла на солидные 38% — до 5,0 млрд рублей за полугодие. Это стало возможным благодаря снижению коммерческих расходов (транспорт, реклама, логистика) на фоне оптимизации складских площадей и сети ПВЗ. Чистая прибыль выросла в 13 раз до 2,6 млрд рублей на фоне низкой базы. Финансовые расходы сократились на 33% благодаря снижению долга и уменьшению ключевой ставки. Свободный денежный поток сильный — 8,6 млрд. рублей до уплаты процентов и 6,0 млрд. рублей после процентных расходов. Без учета аренды чистый долг стал отрицательным и финансовое положение компании стабилизировалось. Финансовый долг компания сократила на 17% за полгода, выкупив собственные облигации на 2 млрд рублей. Если говорить про операционку, то она тоже выглядит вполне неплохо: ассортимент вырос до 2,0 млн SKU (+11% г/г), количество заказов в B2B выросло на 12%, активных B2B-клиентов стало на 7% больше. При этом общее число заказов снизилось на 6% из-за снижения количества заказов в B2C-сегменте, но снижение замедляется, а средний чек растет. На этом фоне менеджмент повысил прогноз по чистой прибыли на 2026 год до 4,5–6,5 млрд рублей (было 3,4–6,0 млрд), подтвердив ожидания по росту выручки не менее 5%. Это достижимо, если сегмент B2C продолжит восстанавливаться, а B2B сохранит двузначные темпы роста. Из рисков стоит отметить, что зависимость от строительного цикла и конкуренции на e-commerce-рынке сохраняется. В первом полугодии DIY-рынок, по оценкам Infoline, все же сокращался, да и оценки рынка недвижимости пока еще далеки от позитивных. Поэтому необязательно, что второе полугодие будет сильнее первого, но на стабилизацию текущий отчет безусловно намекает. Если подытоживать, то компания безусловно смогла добиться определенного прогресса: операционка улучшилась, как и финансовые показатели компании. Долговая нагрузка снизилась до комфортных значений, денежный поток сильный. И главный вопрос сейчас — сможет ли компания удержать высокие темпы роста на фоне слабого строительного рынка и конкуренции. Тем не менее, так как отчет вышел несколько лучше ожиданий, [таргет](https://t.me/Investillion/1870) по акциям компании пересмотрен вверх — до 110 рублей за акцию на горизонте года. Да и в целом на перспективы инвестирования в ВИ.ру на этом фоне я начинаю смотреть чуть более позитивно. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Алла / Investillion - про инвестиции [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Будут ли расти акции «ВИ.ру»: прогноз цены после свежего отчёта
      4 040
    • «ВИ.ру» повышает прогноз по прибыли: аналитики — с осторожным позитивом на акции

      В2В стал инструментом роста Онлайн-гипермаркет оборудования и инструментов отчитался по МСФО за полугодие. Результаты: - выручка: ₽89,6 млрд (+3,2%); - EBITDA: ₽5 млрд (+37,6%), рентабельность: 5,6% (+1,4 п. п.); - чистая прибыль: ₽2,6 млрд (против прибыли в ₽0,2 млрд за 1П25г.); - САРЕХ: ₽0,4 млрд (-29,7%); - FCF: ₽7,7 млрд (+138%). Компания ожидает, что выручка по итогам года вырастет не менее чем на 5%. Менеджмент также повысил прогноз по годовой чистой прибыли с ₽3,4–6 млрд до ₽4,5–6,5 млрд. Бумаги ВИ.РУ (VSEH) растут на 1%. Мнение аналитиков МР Результаты сильные и соответствуют нашим ожиданиям. Рост выручки был ожидаемым после публикации операционных показателей, а взлет чистой прибыли — после динамики предыдущих кварталов. EBITDA улучшилась благодаря оптимизации бизнеса и фокусу на наиболее прибыльном B2B-сегменте. Отдельно отмечаем сильную динамику свободного денежного потока (FCF). За последние 12 месяцев компания высвободила значительный объем средств за счет оборотного капитала, что поддержало дивидендные выплаты. Во 2 полугодии ожидаем сохранения динамики с возможным ускорением: традиционно 2 полугодие для компании сильнее первого, особенно 4 квартал, где сезонно больше продаж. Новые прогнозы менеджмента также считаем достижимыми. Исходя из этого, мы с осторожным позитивом смотрим на акции ВИ.ру Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Market Power [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      «ВИ.ру» повышает прогноз по прибыли: аналитики — с осторожным позитивом на акции
      4 015
    • Что важнее для ВсеИнструменты.ру — оборот или маржа: разбираем отчёт за полугодие

      Ставка на B2B начинает приносить результат Ключевые цифры: • Выручка за 1 полугодие: 89,6 млрд ₽ (+3,2% г/г) • Выручка за 2 квартал: 50,6 млрд ₽ (+10%) • Валовая прибыль: 29,8 млрд ₽ (+5%) • EBITDA: 5 млрд ₽ (+37,6%) • Чистая прибыль: 2,6 млрд ₽ (рост в 13,4 раза) • Свободный денежный поток: 7,7 млрд ₽ (рост в 2,4 раза) • Денежные средства: 16 млрд ₽ • Чистый долг: -6,75 млрд ₽ ВсеИнструменты.ру продолжают перестраивать бизнес вокруг корпоративных клиентов. Выручка растёт умеренно, зато прибыль, EBITDA и денежный поток прибавляют гораздо быстрее. Разбираемся Главное, что стоит зафиксировать: компания больше не гонится за оборотом любой ценой и делает ставку на более прибыльные продажи. B2B-направление во 2 квартале выросло на 11%, число активных корпоративных клиентов достигло 484,2 тыс. (+7%). Розничный сегмент тоже впервые за несколько кварталов вернулся к росту и прибавил 4%, хотя основным направлением для компании уже не является. Ассортимент расширился до 2 млн SKU, причём только за квартал добавилось около 350 тыс. позиций, преимущественно для корпоративных покупателей. Одновременно компания сокращает долю менее выгодных товаров и увеличивает продажи более маржинального ассортимента. Эффект уже хорошо виден по прибыли EBITDA за полугодие выросла на 37,6%, до 5 млрд ₽. Компания закрывает слабые точки, оптимизирует складскую сеть и активнее использует прямые поставки от поставщиков клиентам. Количество пунктов выдачи сократилось на 9%, до 1 076. Меньше лишней инфраструктуры – ниже расходы на обслуживание сети. Чистая прибыль достигла 2,6 млрд ₽ против 0,2 млрд ₽ годом ранее. Только во 2 квартале компания заработала 2 млрд ₽, увеличив результат в 2,4 раза. Ещё сильнее выглядит денежный поток Свободный денежный поток вырос в 2,4 раза, до 7,7 млрд ₽, а объём денежных средств достиг 16 млрд ₽. Чистый долг стал отрицательным и составил -6,75 млрд ₽, поэтому на балансе денег уже больше, чем финансовых обязательств. Один из рисков – усложнение логистики по мере роста бизнеса Оптимизация сети и логистики уже дала заметный эффект, но часть этих резервов со временем будет исчерпана. Для следующего этапа роста потребуется быстрее увеличивать сам бизнес, сохраняя текущую маржинальность. Менеджмент ожидает по итогам 2026 года 4,5-6,5 млрд ₽ чистой прибыли. Учитывая сильный второй квартал и традиционно более активное второе полугодие, этот ориентир пока выглядит достижимым. Плюсы истории: ➕ EBITDA растёт значительно быстрее выручки ➕ чистая прибыль увеличилась более чем в 13 раз ➕ свободный денежный поток резко вырос ➕ чистый долг отрицательный ➕ B2B остаётся главным направлением роста ➕ компания продолжает платить дивиденды Риски: ➖ общий рост выручки пока остаётся умеренным ➖ дальнейший эффект от сокращения расходов будет ограничен ➖ B2B становится всё важнее для результатов компании ➖ масштабирование может потребовать новых вложений в логистику В сухом остатке, перестройка ВсеИнструменты.ру действительно работает Компания пожертвовала частью темпов роста ради маржи и денежного потока, и теперь это отражается в отчётности. Прибыль растёт кратно, долга фактически нет, B2B-модель продолжает набирать обороты. Следующий тест – сохранить эту эффективность при дальнейшем расширении бизнеса. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Invest Premium [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Что важнее для ВсеИнструменты.ру — оборот или маржа: разбираем отчёт за полугодие
      3 988
    • Прогноз цены акций ВсеИнструменты.ру: есть ли шанс на восстановление? Разбираемся

      Больше денег, но меньше выручки. Все инструменты Вышел отчет за 1 квартал у ВИ. Компания полностью сменила свою стратегию, и это окончательно подтвердил отчет. Что тут вообще происходит? Давайте разбираться По выручке компания продолжает плановое снижение, как бы это смешно ни звучало. [▫️](https://mondiara.com/) За квартал компания показала 39,0 млрд руб. выручки, или снижение на -4,1% г/г. Но внутри этого снижения структура продаж все же стала заметно качественнее. B2B-сегмент удержался примерно на уровне прошлого года, а его доля в товарной выручке выросла до 77,8%. [▫️](https://mondiara.com/) При этом число активных корпоративных клиентов увеличилось на 7,1% г/г. Если смотреть глубже, становится видно, за счет чего компания удержала бизнес. [▫️](https://mondiara.com/) B2C-выручка просела на 17,5%, а вот B2B показал +0,2%. То есть основное давление пришло со стороны более чувствительного к ставке и потребительскому циклу розничного спроса. Плюс ВИ компенсировали падение объемов ростом среднего чека на 18% г/г, тогда как число заказов сократилось на 15% до 4,8 млн. [▫️](https://mondiara.com/) Компания продолжила активное закрытие ПВЗ и оптимизацию инфраструктуры, большая часть работы в этом направлении уже проделана. Несмотря на снижение выручки, валовая рентабельность выросла до 33,1% против 31,9% годом ранее, а EBITDA увеличилась на 26,1% до 3,4 млрд руб. с ростом маржи до 8,8%. [▫️](https://mondiara.com/) Если смотреть на показатель, очищенный от арендного эффекта, то EBITDA вообще выросла на 58,7% до 1,5 млрд руб. [▫️](https://mondiara.com/) Фактически ВИ сейчас показывает, что даже на слабом рынке можно улучшать прибыльность, если вовремя закрыть неэффективную инфраструктуру, сместиться в B2B и жестко контролировать издержки. Теперь давайте вспомним, что первый квартал сезонно слабый для компании в секторе. По чистой прибыли результат выглядит лучше — В 1 кв. 2025 у компании был тяжелый квартал с убытком, а в 1 кв. 2026 уже показали положительную чистую прибыль 0,6 млрд руб. И это особенно важно потому, что первый квартал для DIY — исторически низкий сезон. Напомню, что прогноз компании на 2026 год по прибыли 3,4-6 млрд руб. — Подобным темпом и даже без полноценного разворота рынка компания может достичь его, причем даже замахнуться на верхнюю границу. Но главное положительное событие — сильнейший рост FCF [▫️](https://mondiara.com/) Компания показала FCF 1,56 млрд руб., что на 60% выше прошлого года, и денежный поток оказался выше чистой прибыли. [▫️](https://mondiara.com/) Да, часть эффекта пришла из улучшения оборотного капитала, но даже с этой поправкой вывод не меняется — компания всё же стала заметно эффективнее. Также за год компания прошла путь от чистого финансового долга 11,9 млрд руб. до чистой денежной позиции 3,3 млрд руб. — Основные погашения долга пройдут уже этим летом, и осенью мы увидим сильное снижение процентных расходов и, соответственно, еще больший рост прибыли. Теперь компания не пытается казаться историей роста, а трансформируется в машину генерации кэша и, соответственно, дивидендов. Летом компания заплатит 4 руб. на акцию, а по году можно смело ожидать двузначную ДД. Жду и дальше улучшений результатов по чистой прибыли и рентабельности. — Среди обвальных котировок многих бумаг 2 эшелона тут есть на что поглядывать. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Автор: Уютный разбирает | Инвестиции

      Прогноз цены акций ВсеИнструменты.ру: есть ли шанс на восстановление? Разбираемся
      3 952
    • «ВТБ.ру»: рост прибыли открывает путь к повышенным дивидендам. Какой будет итоговая доходность

      Отчет ВИ.ру: вернулись к росту ВИ.ру отчитался за первое полугодие, на чем его акции в моменте стрельнули на 6%. Посмотрим, что стало причиной: ▫️ выручка: 89,6 млрд руб. (+3,2% г/г) ▫️ EBITDA: 8,8 млрд руб. (+19,8% г/г) ▫️ чистая прибыль: 2,6 млрд руб. (рост в 13 раз г/г) ▫️ свободный денежный поток: 7,7 млрд руб. (рост в 2,3 раза г/г) Выручка стоит на месте: отрасль находится под давлением высокой ставки, охлаждения рынка жилья и осторожного потребительского поведения. При этом компания делает упор на повышении рентабельности. Благодаря сокращению CAPEX на 30%, рентабельность по EBITDA выросла на 1,4 п.п. Также компания смогла снизить долговую нагрузку: чистый долг в размере 8,7 млрд превратился в чистую денежную позицию в размере 6,8 млрд руб. Тут повлияло сразу два фактора: Первый — рост операционного денежного потока с 5,4 млрд руб. до 9 млрд руб. В т. ч. благодаря высвобождению оборотного капитала и увеличению кредиторской задолженности. Это выглядит так: ВИ.ру продает товар клиенту сегодня, а поставщику платит позже. В моменте деньги от клиента уже пришли, а деньги поставщику еще не ушли. Если кредиторка больше не будет расти или, наоборот, начнет сокращаться, этот эффект исчезнет и может даже развернуться в обратную сторону. Второй — снижение облигационного долга в два раза, до 1,6 млрд рублей Благодаря снижению долга и ключевой ставки, финансовые расходы снизились с 4,2 млрд руб. до 2,8 млрд руб. Все это повлияло на рост чистой прибыли более чем в 13 раз. На этом фоне компания повысила прогнозы на 2026 год: ▫️ Выручка: не менее 192 млрд руб. (+5% г/г) ▫️ Чистая прибыль: 4,5–6,5 млрд руб. (+32–91% г/г) Мнение IF Stocks: Отчет вышел позитивным. В начале года компания уже выплатила 6 руб. дивидендов на акцию (8% дивдоходности), а до конца года может заплатить еще около 4 руб. Таким образом, дивдоходность по итогам года может превысить 13,6% к текущим ценам. Вопросы вызывает рост кредиторской задолженности, который может обнулить все достижения в следующем квартале. Большая часть потенциала уже отражена в акциях: за последний месяц они выросли на 46%. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: IF Stocks [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      «ВТБ.ру»: рост прибыли открывает путь к повышенным дивидендам. Какой будет итоговая доходность
      3 871
    • Инвест-идея по акциям ВИ.ру: аналитики SberCIB сохраняют рекомендацию «покупать»

      Инвест-идея от SberCIB Investment Research Цена входа: около 72 руб. Стоп-лосс: не указан Цель: 120 руб. Потенциал: +66,7% Рекомендация: покупать В чем заключается инвест-идея: SberCIB сохраняет рекомендацию «покупать» по акциям «ВИ.ру» с целевой ценой 120 руб. на горизонте 12 месяцев. Совет директоров компании одобрил программу выкупа акций на сумму до 500 млн руб. Покупки через дочернюю компанию планируется проводить с 1 ноября 2026 года до конца 2027 года. По оценке аналитиков, ожидания байбэка уже частично учтены в котировках. При этом фактический выкуп может поддерживать акции и сглаживать снижение котировок. Эффект будет зависеть от объема акций, который компания реально приобретет. Максимальный объем программы в 500 млн руб. соответствует примерно 1,4% капитализации «ВИ.ру» и более 10% free-float. В базовом сценарии SberCIB ожидает дивиденды за 2026 год в размере 11 руб. на акцию. При текущей цене около 72 руб. это соответствует дивидендной доходности примерно 15,3%. Вывод SberCIB сохраняет рекомендацию «покупать» и целевую цену 120 руб. на 12 месяцев. Потенциальными факторами поддержки кейса аналитики считают байбэк и ожидаемые дивиденды, при этом влияние программы выкупа будет зависеть от ее фактического исполнения. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [pro.finansy](https://t.me/investforbegginers/2677) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Инвест-идея по акциям ВИ.ру: аналитики SberCIB сохраняют рекомендацию «покупать»
      3 730
    • Выкуп есть, эффекта нет: что не так с байбеком акций «ВИ.ру»?

      ВИ.ру объявила buyback, и акции упали Что там натворили «ВсеИнструменты.ру»? На первый взгляд всё должно было быть наоборот, но акции пошли вниз. Разбираемся, почему. Сам по себе buyback сюрпризом для рынка уже не был. Ещё 22 сентября стало известно, что совет директоров будет рассматривать вопрос об обратном выкупе. После этого акции заметно подросли — то есть значительную часть идеи рынок отыграл заранее. А вот конкретные параметры программы, похоже, уже разочаровали Во-первых, объём небольшой — до 500 млн рублей. Причём именно «до»: это максимальный лимит, который компания вообще не обязана выбирать полностью. Во-вторых, программа очень сильно растянута по времени: с 1 ноября 2026 года до 31 декабря 2027 года. Но самое интересное — третье Выкупленные акции не собираются погашать То есть количество акций компании в конечном итоге не уменьшится, и классического эффекта buyback, когда прибыль приходится на меньшее количество акций, здесь не возникает. При этом после снижения текущая рыночная оценка компании уже находится примерно около тех уровней, которые получаются и в нашей модели. ВИ.ру мы покрываем в клубе, следим за отчётностью, операционными показателями и оценкой бизнеса. Будем ждать дальнейших интересных движений в акциях Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Юрий Марченко](https://t.me/finprofit/23895) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Выкуп есть, эффекта нет: что не так с байбеком акций «ВИ.ру»?
      3 729
    • Стоит ли заходить в акции «ВсеИнструменты.ру» при P/E 5,6 и росте доли B2B до 75%

      ВсеИнструменты.ру ускоряется: прогноз прибыли повышен, долг ушёл в минус ВсеИнструменты.ру опубликовал отчётность за 2 квартал 2026 по МСФО, и цифры говорят о заметном ускорении бизнеса. Менеджмент повысил ориентир по чистой прибыли за год до 4.6-6.5 млрд руб. против прежнего диапазона 3.4-6 млрд руб., а базовым сценарием теперь считается верхняя граница прогноза. Прибыль за последние 12 мес. уже достигла 5.7 млрд руб., и компании достаточно повторить результат второго полугодия 2025, чтобы выйти на новый таргет. Главный источник роста — смещение фокуса с B2C на B2B сегмент, доля которого в выручке выросла примерно до 75%. Вместо конкуренции с крупными маркетплейсами за розничного покупателя компания сама размещает товары на их площадках под своим брендом, снижая издержки на привлечение клиентов. Одновременно компания сократила оборотный капитал, что мощно высвободило свободный денежный поток. При консервативном расчёте показатель P/FCF LTM составляет 2.5, а если ориентироваться на EBITDA — 6.3. Долговая нагрузка перешла в область чистой денежной позиции, во 2 квартале 2026 чистый долг составил минус 6.75 млрд руб. При этом компания в июне выплатила дивиденды на сумму почти 2 млрд руб. и продолжила наращивать кэш. По текущим мультипликаторам ВсеИнструменты.ру торгуется с P/E около 5.6 и EV/EBITDA 2.7, что дешевле большинства аналогов в непродовольственном ритейле. Из настораживающих моментов стоит выделить рост стоимости страхования товарных запасов с 0.07% до 2-3% от их стоимости, эффект от которого проявится не в 2026, а в 2027 году, когда истекут старые договоры. Также собственный капитал компании почти не растёт, несмотря на прибыльность бизнеса, поскольку значительная часть средств уходит на дивиденды и высвобождается за счёт сокращения оборотного капитала, а не за счёт роста активов. Выглядит неплохо, будем наблюдать за компанией дальше Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Максим Пасканов [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли заходить в акции «ВсеИнструменты.ру» при P/E 5,6 и росте доли B2B до 75%
      3 729
    • «ВТБ.ру» объявила выкуп на 500 млн ₽, акции упали — вот почему

      ВИ.ру объявила байбек — и акции упали. Что не так? Сегодня ВИ.ру объявила обратный выкуп акций на сумму до ₽500 млн. Казалось бы, хорошая новость, но сразу после публикации акции начали падать, сейчас в просадке примерно на 5%. Потому что это не совсем тот байбек, который любят инвесторы. Куда денутся выкупленные акции Покупать бумаги будет дочерняя компания «ВсеИнструменты.ру», а затем их планируют использовать для долгосрочной мотивации сотрудников. Программа продлится с 1 ноября 2026 года до конца 2027-го. Конкретный объем покупок будет зависеть от рыночной ситуации. То есть здесь погашения выкупленных акций, которое увеличивает долю текущих акционеров, нет. Акции сначала уйдут с рынка на баланс «дочки», а потом будут переданы сотрудникам. По сути, компания покупает акции не столько ради акционеров, сколько ради своей программы мотивации. А ₽500 млн — это вообще много? У ВИ.ру 500 млн акций. При цене около ₽72 капитализация составляет примерно ₽36 млрд. Значит, весь заявленный байбек — это около 1,4% компании, или примерно 7 млн акций по текущей цене. На первый взгляд немного. Но free float на конец 2025 года составлял всего 11,6%, поэтому потенциальный объем программы эквивалентен примерно 12% свободно обращающихся акций. В моменте такой покупатель действительно способен поддерживать котировки. Только растянут байбек больше чем на год, и никто не обещает выкупить все ₽500 млн сразу. Тогда почему акции упали? Сам байбек здесь вряд ли стал причиной падения. Скорее рынок просто не увидел в новости драйвера. Кейс ВИ.ру хорошо показывает простую вещь: одного факта наличия байбека мало. Важно понимать, что потом произойдет с выкупленными акциями. В данном случае плюс программы в том, что для мотивации сотрудников используются уже существующие акции, но стоимость доли существующих акционеров при этом не растет. Тем не менее компания хороша. Первое полугодие у ВИ.ру [получилось](https://t.me/if_stocks/9406) хорошим с точки зрения роста бизнеса. Инвесторы могут ожидать двузначные доходности, а на российском рынке такие возможности не пропускают. Тем не менее нужно учитывать риск выбытия мощностей из-за ударов БПЛА и замедление экономики, что приведет к сокращению спроса на продукцию компании. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [IF Stocks](https://t.me/if_stocks/9556) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      «ВТБ.ру» объявила выкуп на 500 млн ₽, акции упали — вот почему
      3 714
    • Акции «ВсеИнструменты.ру» выходят из спячки: выручка растёт, прибыль удвоена, но главный риск подстерегает на складах

      ВсеИнструменты.ру повышает гайденс — и стоит ли верить в дивидендную доходность 11–16% Восстановление деловой активности, начавшееся во 2 квартале, нашло отражение и в результатах ВИ.ру. После падения в 1 квартале выручка вернулась на траекторию роста: +9,7% г/г Что интересно, впервые за долгое время начал оживать сегмент B2C. Но надо отдать должное, компания неплохо справлялась и в период стагнации. Помогло смещение фокуса на B2B, частичное закрытие ПВЗ и рост среднего чека. Описать происходящее в бизнесе ВИ.ру можно одной фразой: повышение прибыльности на всех уровнях. Рентабельность EBITDA и чистой прибыли неуклонно растет несколько кварталов подряд благодаря работе менеджмента по перестройке бизнес-модели и оптимизации расходов. Несмотря на активную выплату дивидендов, чистая денежная позиция продолжает расти и уже достигает 6,8 млрд руб. Чистая прибыль выросла более чем вдвое и составила 2 млрд руб., а свободный денежный поток достиг 6,5 млрд. Инициативы, запущенные в начале года, уже подтверждают свою эффективность, что повышает нашу уверенность в результатах 2026 года. Мы повышаем гайденс по чистой прибыли 2026 до 4,5–6,5 млрд руб. с ранее озвученных 3,4–6,0 млрд руб. при росте выручки более 5%. Наш фокус остается неизменным: прибыльный рост, развитие B2B сервисов, закрепление восстановления B2C и эффективное использование капитала. Второй квартал вселил уверенность в менеджмент ВИ и позволил повысить гайденс по прибыли. Также появился прогноз по росту выручки, которого ранее не было. Сейчас акции ВИ оцениваются в 5,7-8,2 форвардных прибылей. Если на дивиденды пойдет 90% прибыли, то доходность за 26 год составит 11-16%. Разброс большой, но нужно держать в уме, что компания ранее давала прогнозы консервативно. Это позволяет рассчитывать на результат ближе к верхней границе. Если же свободный денежный поток и дальше будет превышать прибыль, то можно платить еще больше. Была бы воля и желание акционеров, которым придется решать: оставлять ВИ.ру в статусе дивидендной коровы или же запускать новый цикл инвестиций? Резюмируя, идея в акциях эмитента становится все более интересной. Компания демонстрирует успешность новой бизнес-модели, рынок выходит из спячки, а менеджмент явно намерен раскрыть акционерную стоимость. Главный риск сейчас — это атаки на логистику После того как под удар попал OZON, окончательно стало понятно: под угрозой любые крупные складские хабы. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Георгий Аведиков](https://t.me/investokrat/3215) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «ВсеИнструменты.ру» выходят из спячки: выручка растёт, прибыль удвоена, но главный риск подстерегает на складах
      3 617
    • Прогноз по цене акций Всеинструменты.ру: безопасная ли инвестиция в 2026 году? Разбираемся

      Смена стратегии приносит результат В преддверии выходных разберем финансовые результаты за 1 квартал 2026 года лидера российского онлайн-DIY (сделай сам) компании «ВсеИнструменты.ру»: ▫️ Выручка: 39,0 млрд руб. (-4,1% г/г) ▫️ Валовая прибыль: 12,9 млрд руб. (-0,5% г/г) ▫️ EBITDA (IFRS16): 3,4 млрд руб. (+26,1% г/г) ▫️ Чистая прибыль: 0,6 млрд руб. (против -0,7 млрд убытка) Оборот рынка DIY в РФ в первом квартале 2026 года сократился на 8% г/г и составил 1,5 трлн руб., что обусловлено сокращением корпоративного спроса (B2B) и стагнацией потребительского сектора на фоне пересмотра бизнесом расходов. Стоит отметить, первый квартал — сезонно слабый, что прибавило негатива. В результате выручка компании продемонстрировала снижение на 4,1% г/г — до 39,0 млрд руб. *Важно отметить, что даже в условиях снижения выручки компании удалось удержать валовую прибыль +- на уровне прошлого года. В то же время показатель EBITDA вырос на значительные 26,1% г/г — до 3,4 млрд руб., что случилось благодаря снижению кредитного портфеля и повышению операционной эффективности: операционные расходы по большинству ключевых статей продемонстрировали снижение. Как итог, чистая прибыль в отчетном периоде приросла на 1,2 млрд руб. и составила 0,6 млрд руб. (против убытка в -0,7 млрд руб. годом ранее). [▫️](https://mondiara.com/) операционные расходы снизились на 5,8% г/г — до 11,5 млрд руб. [▫️](https://mondiara.com/) расходы по вознаграждению работников сократились на 11,3% г/г — до 4,7 млрд руб. [▫️](https://mondiara.com/) кредитный портфель сократился с 38 до 24 млрд руб. [▫️](https://mondiara.com/) рентабельность EBITDA выросла с 6,7% до 8,8% г/г. *Одним из ключевых элементов улучшения результатов стала смена стратегии компании с усиленным акцентом на B2B-клиентов (корпоративный сегмент). Доля B2B в товарной выручке достигла 77,8%, количество активных B2B-клиентов выросло на 7,1% г/г. Чистый финансовый долг на конец 1К2026 сократился на 15,2 млрд руб. г/г. У компании есть чистая денежная позиция в размере 3,3 млрд руб. — новый рекорд относительно прошлого квартала. [▫️](https://mondiara.com/) FCF составил вырос на 60% г/г — до 1,3 млрд руб. [▫️](https://mondiara.com/) CAPEX сократился на 13,5% г/г Дивиденды По итогам 2025 года «ВсеИнструменты» выплатили: [▫️](https://mondiara.com/) 1 руб. дивидендов за 1П2025 (1,3% ДД). [▫️](https://mondiara.com/) 2 руб. дивидендов за 2П2025 (2,6% ДД). Также СД «ВсеИнструменты» рекомендовал выплатить дивиденды по итогам 1 квартала 2026 года в размере 4 рубля на акцию. Таким образом, дивдоходность за последние 9 месяцев составляет порядка 9,6%. А дивиденд отдельно за 1К2026 превышает совокупный дивиденд за весь 2025 год. Из важного также отмечу, что менеджмент подтвердил [свой ранний прогноз](https://t.me/fund_ka/7042) по финансовым результатам 2026 года. Итого: «ВсеИнструменты» на деле доказывают, что замедление рынка DIY не является помехой для улучшения финансового состояния компании. Благодаря повышению операционной эффективности, рациональному подходу к капитальным затратам и отдаче от ключевого B2B-сегмента, компания смогла нарастить прибыль, денежные потоки и увеличила чистую денежную позицию до рекордного уровня. Также позитивно, что компания начинает регулярно платить дивиденды и сохранила прогноз на 2026 год. На текущий момент финансовое положение компании выглядит устойчивым, а период агрессивного роста, похоже, сменился этапом повышения операционной эффективности и наращивания денежных потоков. Особенно примечательно, что это происходит на фоне слабой динамики рынка DIY. Если в дальнейшем продолжится цикл снижения ключевой ставки и рынок DIY вернется к росту, то компания может получить дополнительный импульс для улучшения финансовых результатов. Продолжаю следить за успехами компании. Интересно посмотреть на реализацию прогнозов на этот год. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Автор: Фундаменталка

      Прогноз по цене акций Всеинструменты.ру: безопасная ли инвестиция в 2026 году? Разбираемся
      3 602
    • «Все Инструменты» переводят 3,5 млрд — дивиденды за полугодие?

      Раз никто об этом не пишет, напишу я ООО "Все Инструменты" выпустило сущ. факт, в котором говорится следующее: Распределить часть чистой прибыли Общества за 2025 год и 6 месяцев 2026 года в соответствии с п. 1 ст. 28 Федерального закона от 08.02.1998 г. № 14-ФЗ «Об обществах с ограниченной ответственностью» следующим образом: 1. Сумму в размере 3 549 000 000 рублей выплатить Единственному участнику в качестве дивидендов. 2. Сумму в размере 3 549 000 000 рублей выплатить посредством перечисления указанной суммы на счет Единственного участника в течение 60 дней с даты принятия настоящего решения. [Подробнее](https://www.e-disclosure.ru/portal/event.aspx?EventId=ysxq0wFpoUODEHI6NcMwNw-B-B) Для того чтобы понимать, что произошло, — важно знать структуру акционеров. Она простая. Виктор Кузнецов / Миноритарии ➜ АО "Ви.ру" ➜ ООО "Все Инструменты" Резюме: то есть Единственный участник — это АО "Ви.ру", акции которой торгуются на бирже; компания подняла деньги с дочки как дивиденды за 1 пол. 2026 года. Я трактую это так, что существенно выросла вероятность распределения дивидендов по итогам 1 пол. 2026 года (зачем еще поднимать деньги на головную компанию). Поднятая сумма удачно соответствует 7 руб. на 1 акцию и доходности 9,7% за полугодие. Думаю, что вероятность того, что я трактую корпоративное действие правильно, высока, и впереди потенциальные дивиденды за 1 полугодие. Ви.ру, с высокой вероятностью, заплатит 10% дивидендами за 1 полугодие Это продолжение поста по Ви.ру с поднятием денег на материнскую компанию. Посмотрел, были ли похожие прецеденты – и да, были (все три раза, когда Ви.ру платил дивиденды, перед этим он поднимал деньги с дочки). Вот таймлайн последней выплаты: 31.03.2026 – Ви.ру [подняли](https://www.e-disclosure.ru/portal/event.aspx?EventId=ez3ZZQZYrkO98JMT5EHnbw-B-B) дивидендами 2 млрд руб. на материнскую компанию с ООО «Все инструменты». 30.04.2026 – СД Ви.ру рекомендовал дивиденды акционерам как раз в размере этих 2 млрд руб. (4 руб. на 1 акцию). То есть СД был через месяц после поднятия денег. 22.06.2026 – отсечка по дивидендам (через 1,5 месяца после СД). Сроки в предыдущие разы тоже были плюс-минус идентичны (СД по дивидендам в течение 1-1,5 месяца после поднятия денег, и выплата через 1-2 месяца). Если брать их за основу, то в конце октября-начале ноября стоит ждать Совет Директоров по дивидендам Ви.ру, и до конца года выплату 7 руб. на 1 акцию. 10% за полугодие – пожалуй, лучшая доходность на рынке. И что важно, она повторяемая для компании. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владислав Еремин](https://max.ru/Vlad_pro_dengi) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      «Все Инструменты» переводят 3,5 млрд — дивиденды за полугодие?
      3 589
    • Прогноз дивидендов по акциям «ВсеИнструменты» за 2026 год

      Прогноз дивидендов Т-Инвестиции ждёт выплату за 2026: • Дивиденд: 6 ₽ на акцию • Доходность: 7,5% к текущей цене • Реестр: 22 июня 2027 Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [Инвестминт](https://t.me/divalerts/3999) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по акциям «ВсеИнструменты» за 2026 год
      2 006
    • Оценка акций Ви.ру по мультипликаторам: P/E 5,6, P/FCF 4,1, дивидендная доходность 16,5%

      Когда фиксировать? Ответ на этот вопрос у каждого свой. Я поделюсь своей логикой, как подхожу к моменту продажи, два вопроса себе задаю: ① какие сейчас мультипликаторы ② есть ли драйверы впереди Мой прогноз прибыли 2026 = 7,5 млрд руб. Мой прогноз по скор. FCF 2026 = 10,3 млрд руб. Я оптимистичнее самой компании, которая очень консервативно ждет от 4,5 до 6,5 млрд руб. прибыли (сейчас LTM прибыль = 6,5). ▫️ P/E 2026 = 5,6 ▫️ P/FCF 2026 = 4,1 ▫️ Див. доходность 2026 = 16,5%. По прибыли выглядит уже адекватно, при этом FCF больше прибыли, поэтому я бы ориентировался на него (4 FCF — дешево) + див. доходность все еще одна из лучших на рынке. Есть ли драйверы впереди? ▫️ 16 октября СД по дивидендам — вероятнее всего, объявят дивиденды 7 руб. на 1 акцию, доходность 8,3%. Хорошо. ▫️ До конца октября — операционный отчет за 3 квартал (компания на звонках говорила, что результаты июля-августа в темпе 2 квартала, то есть выручка растет). ▫️ 19 ноября — финансовые результаты за 3 квартал. Здесь важно понимать, что бизнес сезонный и исторически 3 и 4 квартал сильнее 1 и 2. И, скорее всего, тоже в ноябре — дивиденды за 1 полугодие. Итого: драйверов достаточно, оценка пока адекватная. Мое размышление не означает, что акции не упадут, их краткосрочная динамика может быть любой, пойдет весь рынок вниз, и «Ви.ру» могут утянуть, вдруг дивиденд будет ниже прогноза или опер. результаты не очень (все возможно, это рынок), при этом лично для меня момент фиксации прибыли пока не наступил. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владислав Еремин](https://max.ru/Vlad_pro_dengi) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Оценка акций Ви.ру по мультипликаторам: P/E 5,6, P/FCF 4,1, дивидендная доходность 16,5%
      20
    • Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
      Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
    • Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
      Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
    • До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
      До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
    • «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
      «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
    • Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
      Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
    • Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
      Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
    • Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
      Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
    • Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
      Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
    • Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
      Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
    • Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
      Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
    • Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
      Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
    • Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
      Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
    • Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
      Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
    • Трамп заявил о необходимости проведения выборов на Украине
      Трамп заявил о необходимости проведения выборов на Украине
    • «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
      «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
    • Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
      Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
    • США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
      США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
    • Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
      Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
    • Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
      Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
    • Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
      Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
    • Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
      Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
    • Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
      Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
    • Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
      Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
    • Песков: Трамп не направлял поздравительную телеграмму Путину в честь дня рождения. Об этом пресс-секретарь президента РФ сообщил, отвечая на вопрос «Интерфакса»

    • Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
      Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
    • США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
      США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
    • Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
      Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
    • Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
      Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
    • Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
      Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
    • Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
      Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
    • Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
      Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
    • Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
      Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
    • Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
      Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
    • Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
      Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
    • Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
      Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
    • Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
      Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
    • Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
      Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
    • США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
      США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
    • Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
      Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
    • Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана
      Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана

    Вы уверены, что хотите выйти из аккаунта?