Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

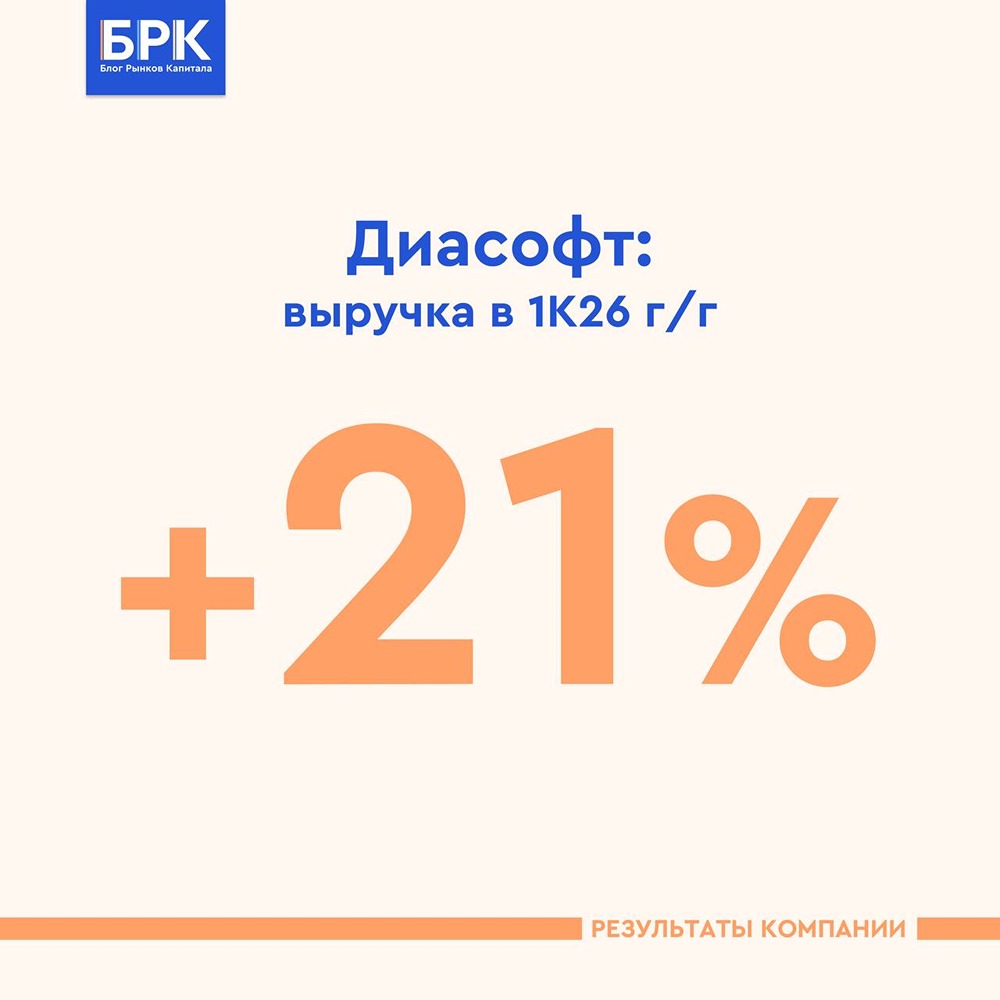
Чистая прибыль «Диасофта» выросла на 82% г/г: дивидендная доходность может достичь 16–22%

5 210

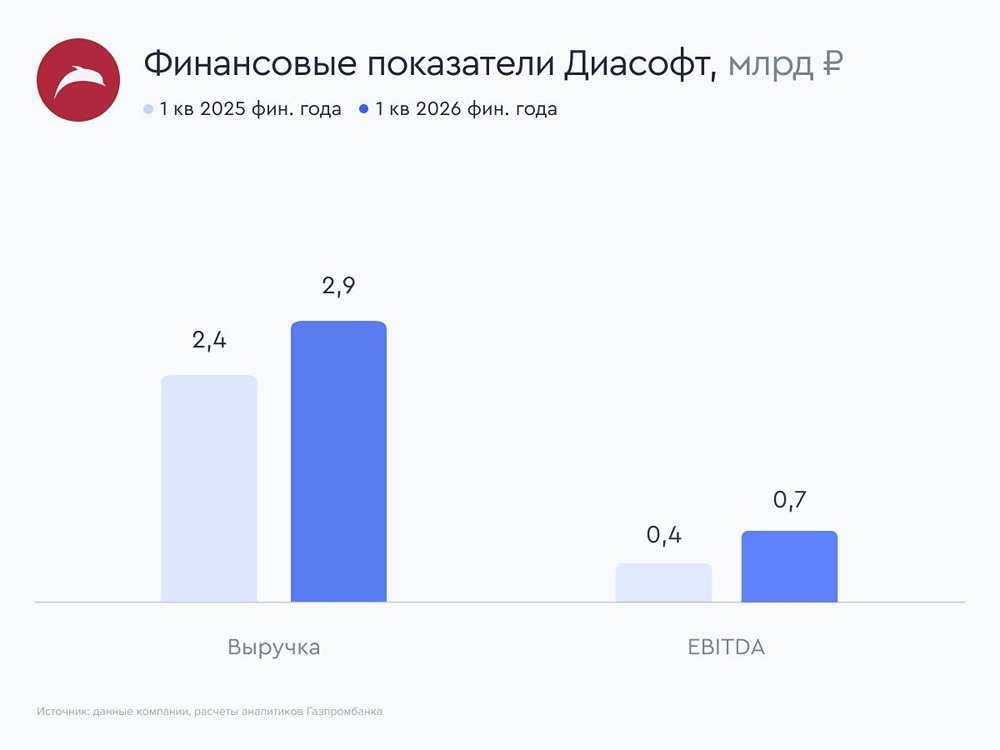
Диасофт: траектория роста соответствует годовому прогнозу Диасофт раскрыл основные финансовые показатели за 1К26 (апрель – июнь 2026 г.). Выручка составила 2,9 млрд руб. (+21% г/г), EBITDA – 0,7 млрд руб. (+72% г/г), чистая прибыль – 0,46 млрд руб. (+82% г/г). Расходы на разработку составили 0,3 млрд руб. (на уровне 1К25). Наше мнение: Исходя из опубликованных цифр, EBITDAC за 1К26 составил ~0,4 млрд руб., что примерно в 2 раза выше, чем подразумевалось ранее объявленным дивидендом в размере 16 руб./акц. (исходя из дивидендной политики – выплаты в размере 80% EBITDAC). Результаты за 1К26 повышают вероятность выполнения годового прогноза – выручка 12,5–14,5 млрд руб., EBITDA – 3,6–4,6 млрд руб., дивиденды – 2,0–2,6 млрд руб., что транслируется в годовую дивидендную доходность 16–22%. Отметим, что для производителей корпоративного ПО определяющим является второе полугодие, поэтому экстраполировать результаты 1К26 на весь 2026 г. рано. При этом текущая оценка на уровне 3х EV/EBITDA ‘26П и расчетная дивидендная доходность, на наш взгляд, отражают ожидания рынком невыполнения или корректировки вниз прогноза на 2026 г., и мы видим возможность значительной переоценки цены акций в случае сохранения траектории роста, которая наметилась в 1К26. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: БРК - Блог Рынков Капитала [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / ДИАСОФТ - прогноз цены акций, аналитика и мнения - MONDIARA

    • Акции Диасофт: объемы и технический анализ указывают на рост»

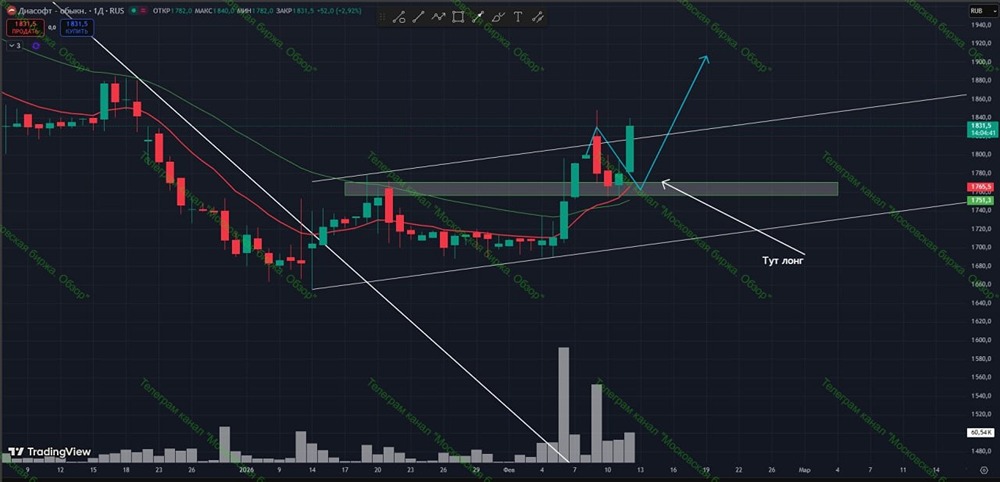
      Недавно с вами говорили об этой акции, когда начали заходить объемы туда. С тех пор акция сделала замечательный ретест и развернулась ровно в зоне поддержки. Потенциал движения может быть большой, если мы преодолеем на вершинках продавца, который коррекцию начал. Это будет началом нового восходящего импульса, по которому можно построить трендовую линию. Не является индивидуальной инвестиционной рекомендацией [mondiara.com](https://mondiara.com) 👆 Больше новостей и анализа Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) Источник: Московская Биржа. Обзор

      Акции Диасофт: объемы и технический анализ указывают на рост»
      8 637
    • Инсайд недели: кто и зачем откупает шорты по акциям Диасофта?

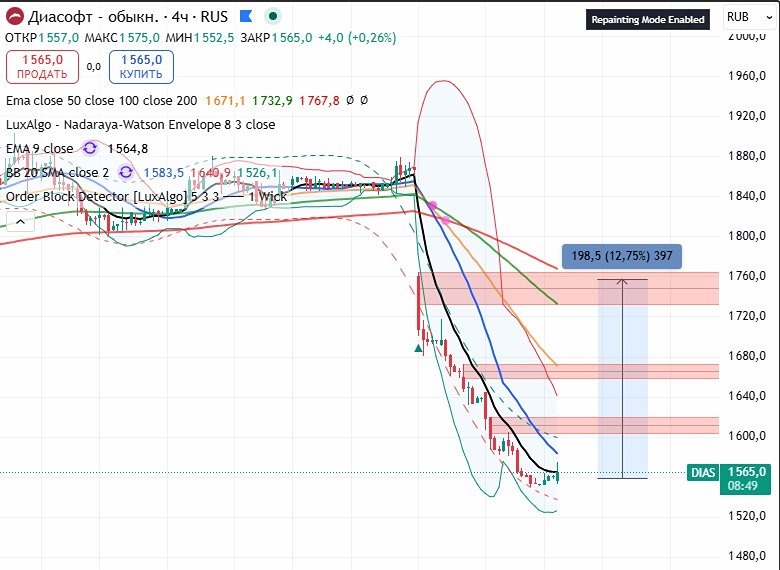
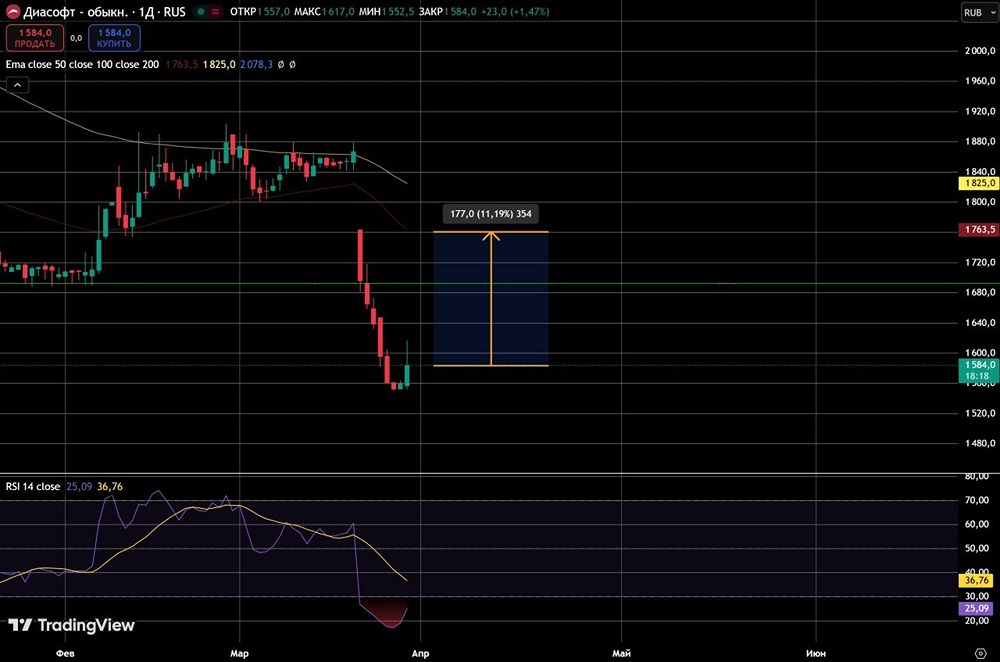
      🔺 Кстати, крупняк откупает шорты по бумаге! Стоит только пробить уровень Ема9 и медианной полосы Боллинджера диапазона 1560–1580 рублей, то увидим вынос на передгэповую точку уровня 1760 рублей. Не является индивидуальной инвестиционной рекомендацией Источник: Биржевик | Акции

      Инсайд недели: кто и зачем откупает шорты по акциям Диасофта?
      8 443
    • Технический анализ акций Диасофт: риски перевешивают дивидендные ожидания

      Свежие цифры совсем не радуют. EBITDA по пресс-релизу — 2,6 млрд, но скорректированная на капзатраты — всего 1,6 млрд. Уже здесь начинаются вопросы. Хуже того: менеджмент снова понизил прогнозы на 2025 фискальный год. Ожидания по выручке теперь 10,5 млрд, хотя было 11–11,2 млрд, по EBITDA — 2,9 млрд, а было 3,5–3,7 млрд. Повторное снижение — это не очень хорошо. Единственный плюс — объявленные дивиденды в 102 рубля на акцию. Поддерживает бумагу, но не сможет перевесить общую картину. На фоне того, что весь IT-сектор, ориентированный на внутренний спрос, чувствует себя довольно крепко и обычно улучшает показатели в первой половине года, «Диасофт» пока выглядит аутсайдером. Пока никаких активных движений. Риски, по-моему, сейчас значительно перевешивают потенциальную доходность. Очень внимательно мониторим, но заходить сейчас преждевременно. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного финтех-медиа ресурса [M O N D I A R A](https://mondiara.com) ➠ [веб-приложение](https://mondiara.com) ➠ [Скачать](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) на iPhone ➠ [Скачать](https://play.google.com/store/apps/details?id=com.mondiara.app) на Android Источник: Romanov | Анализ рынка

      Технический анализ акций Диасофт: риски перевешивают дивидендные ожидания
      8 433
    • Локальный отскок по акциям Диасофт: ориентиры — 1600 и 1655 рублей

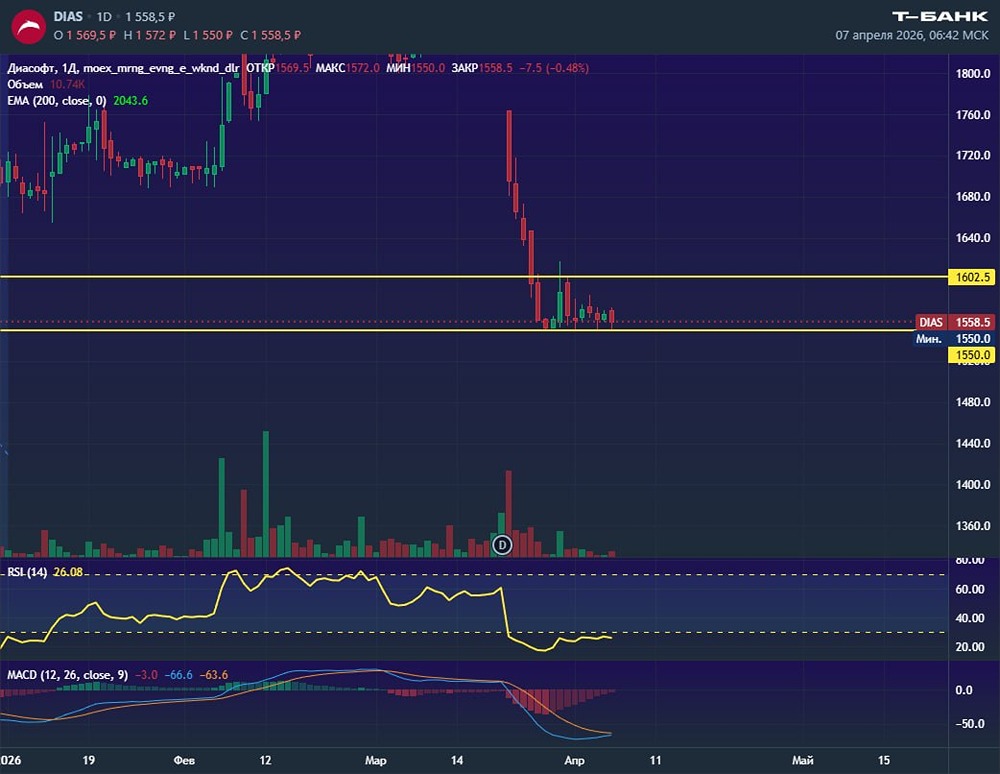
      «Диасофт» нащупала новую поддержку на 1550, на которой пока и стоит без движения. Объёмы торгов упали, есть надежда на локальный отскок с целями 1600 и 1655. Пока это всё, на что можно рассчитывать в бумаге. Не является индивидуальной инвестиционной рекомендацией Источник: Мысли Финансиста

      Локальный отскок по акциям Диасофт: ориентиры — 1600 и 1655 рублей
      8 368
    • Акции Диасофт: почему финансовые результаты не оправдали ожиданий и что будет дальше?

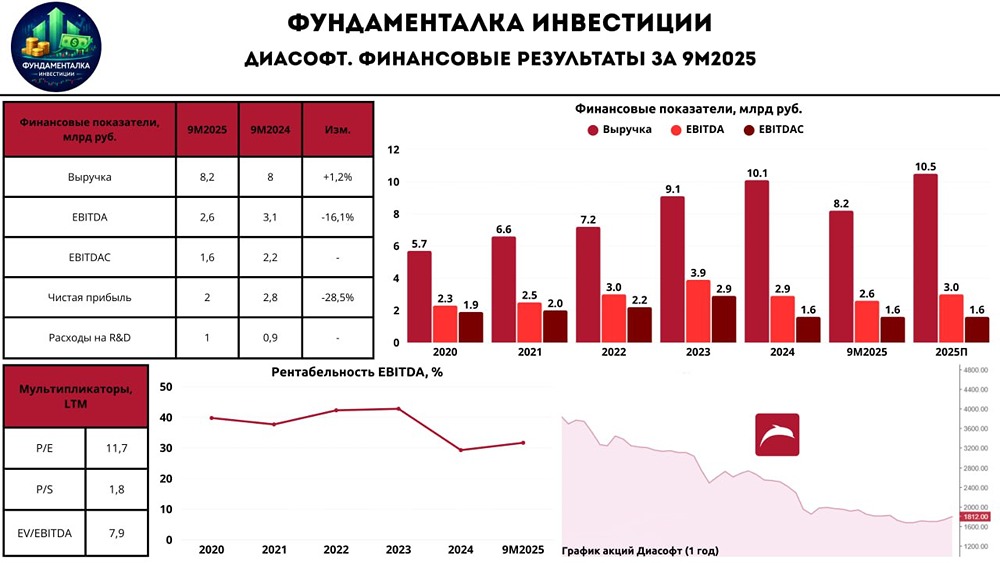
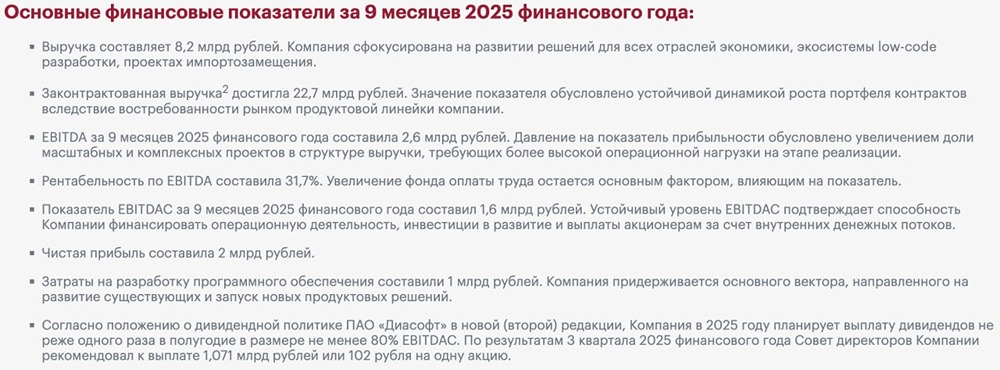
      Анализа финансовых результатов Диасофта за 9 месяцев 2025 года. Эта компания разрабатывает ПО для финансового сектора и других отраслей. Вот ключевые цифры: - Выручка: 8,2 млрд руб, рост на 1,2% год к году (г/г). - EBITDA: 2,6 млрд руб, снижение на 16,1% г/г. - Чистая прибыль: 2 млрд руб, падение на 28,5% г/г. Выручка выросла символически Единственным позитивным моментом в отчете стал рост выручки на 1,2%, до 8,2 млрд руб. Однако этот рост едва заметен из-за жесткой денежно-кредитной политики. EBITDA и чистая прибыль снизились EBITDA упала на 16,1% до 2,6 млрд руб. Это связано с увеличением доли масштабных проектов, требующих больше ресурсов. Чистая прибыль снизилась на 28,5% до 2 млрд руб. Другие показатели: - Рентабельность EBITDA: 31,7%, снижение на 7 п.п. - Расходы на R&D: 1 млрд руб. - EBITDAC: 1,6 млрд руб (EBITDA минус капитальные расходы). ❗️ Нет долга, но есть риски На данный момент у компании нет долгов. Однако впереди выплата дивидендов, и существует риск выхода на отрицательный чистый долг в условиях стагнации отрасли. Дивиденды и пересмотр прогнозов Совет директоров Диасофта рекомендовал выплатить дивиденды в размере 102 руб на акцию из нераспределенной прибыли. Это рекордная сумма для компании. Такое решение, вероятно, направлено на поддержку котировок. Последний день для покупки акций под дивиденды — 20 марта. Прогнозов компания также пересмотрела. Новый прогноз по выручке на 2025 год — 10,5 млрд руб. Ранее ожидалось 11-11,2 млрд руб, а еще раньше — 12-12,5 млрд руб. Причиной стали неоправданные ожидания по импортозамещению корпоративных систем в банках. Итог: С момента прошлого обзора акции Диасофта продолжили падать. Рекордные дивиденды и сокращенная отчетность немного поддержали котировки, но полноценный отчет мог бы показать еще более значительное снижение. Компания признала, что ставка на импортозамещение не сработала. Крупные банки разрабатывают собственные системы или дорабатывают уже имеющиеся, а мелкие сокращают IT-бюджеты. Это привело к пересмотру прогнозов и снижению рентабельности. Что ждет компанию в будущем? Диасофт работает над решениями для цифрового рубля и ЦФА. В 2026 году возможны первые результаты, и компания рассчитывает занять до 50% этого рынка. Однако компания столкнется с ростом страховых взносов (с 7,6% до 15%) и НДС на отечественное ПО (до 22%). Драйверов роста в 2026 году нет. Скорее всего, акции продолжат падать, ведь Диасофт стал лидером по снижению стоимости в 2025 году. Я пока не планирую инвестировать в акции Диасофта и желаю компании справиться с трудностями. Не является индивидуальной инвестиционной рекомендацией [mondiara.com](https://mondiara.com) 👆 Больше новостей и анализа Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) Источник: Фундаменталка

      Акции Диасофт: почему финансовые результаты не оправдали ожиданий и что будет дальше?
      8 351
    • Когда ждать разворот тренда в акциях Диасофт: анализ уровней поддержки и объемов

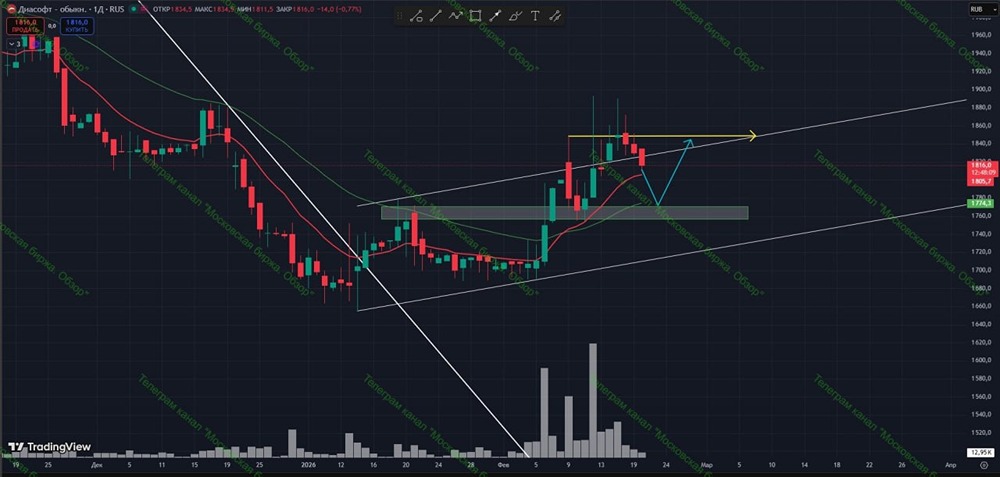
      В феврале 12 числа обсуждали бумагу и говорили, что если пробьем максимум продаж и закрепимся, то потенциал роста может быть большой. Однако пробой был, но закрепления не было. Продавец был сильнее. Указал желтой стрелкой, где тот максимум, который надо было преодолеть и закрепиться. На данный момент акция находится в положительной зоне, но работать с ней надо от поддержки. Пока её не достигли. Сомнения по поводу восходящего тренда увеличиваются, поскольку прошли объемы на продажу актива, а это не очень хорошо. ⚡️ Продолжаем следить за бумагой. Пока предположения такие: дойдем до зеленой зоны поддержки и будем разворачиваться. Куда на развороте придем — неизвестно, но потенциально можем прийти опять на максимумы, что не гарантирует импульсное движение. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://mondiara.com) Источник: Московская Биржа. Обзор

      Когда ждать разворот тренда в акциях Диасофт: анализ уровней поддержки и объемов
      8 338
    • Диасофт в кризисе: детальный разбор финансовых показателей

      В последние недели в ИТ-секторе появился некоторый позитив благодаря отчетам Группы Позитив и заявлениям Аренадаты о превышении плана по выручке. Однако Диасофт также опубликовал финансовые результаты и объявил о выплате дивидендов в размере 102 рублей на акцию (5,6% от текущей цены), что вызвало попытки отскока бумаг. Но позитива на самом деле мало: - Выручка за 9 месяцев 2025 финансового года составила 8,2 миллиарда рублей (+1% по сравнению с прошлым годом). Последний прогноз по выручке за весь 2025 год — 11–11,2 миллиарда рублей, что предполагает рост на 11%. - Законтрактованная выручка достигла 22,7 миллиарда рублей (+6% по сравнению с прошлым годом). - Чистая прибыль снизилась до 2 миллиардов рублей (-28% по сравнению с прошлым годом). - Рентабельность по EBITDA составила 31,7% (в прошлом году было 38,7%). Стагнация выручки и снижение рентабельности продолжаются. В 2026 году расходы на страховые взносы увеличатся из-за уменьшения льгот, а для компании это ключевая статья затрат. Даже при небольшом росте выручки прибыль в 2026 финансовом году продолжит снижаться и, по моим оценкам, составит около 1,8 миллиарда рублей (fwd p/e 2026 = 10,5). Это не выглядит дорого, учитывая щедрые дивиденды в 80% от EBITDA. Однако в долгосрочной перспективе такие выплаты не могут продолжаться, и коэффициент выплат рано или поздно будет снижен. У компании сейчас нет долгов, но после выплаты дивидендов в марте они, скорее всего, появятся. В этом нет проблемы. Вывод: акции упали на 40% с момента [последнего обзора](https://t.me/taurenin/3171), ситуация остается сложной. Однако в цене уже много негатива, и компанию ИТ-сектора нельзя назвать дорогой. Отчеты за первое полугодие 2026 года, вероятно, будут негативными практически у всех компаний сектора. Экономическая ситуация остается неблагоприятной, ставка ЦБ высокая, и расходы по страховым взносам вырастут, что съест маржу. Это будет пик негатива, на котором, возможно, стоит формировать позиции. Не является индивидуальной инвестиционной рекомендацией [mondiara.com](https://mondiara.com) 👆 Больше новостей и анализа Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) Источник: TAUREN ИНВЕСТИЦИИ

      Диасофт в кризисе: детальный разбор финансовых показателей
      7 970
    • Технический анализ акций Диасофт: цели роста после прорыва паттерна

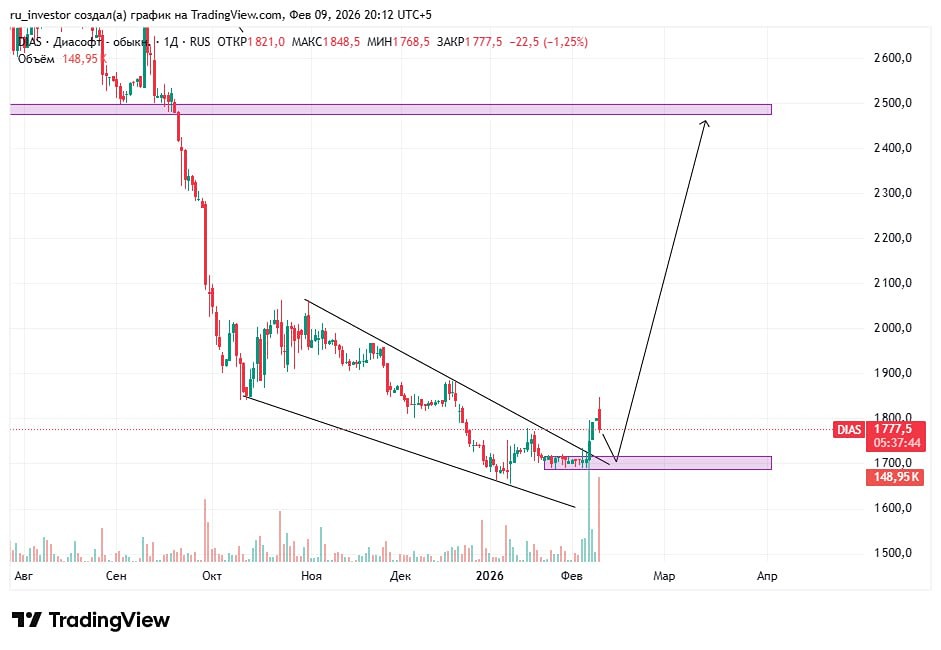
      Вот и случилось. «Клин», который я давно присматриваю, сломан по технике вверх на объемах. Думаю, на среднесрок-долгосрок можно взять. Через откат или сразу пойдет выше. 🏹 Цели: 2400 и 2500. ❌ Звонок: 1650. Не является индивидуальной инвестиционной рекомендацией [mondiara.com](https://mondiara.com) 👆 Больше новостей и анализа Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) Источник: Хроники Инвестора

      Технический анализ акций Диасофт: цели роста после прорыва паттерна
      7 815
    • Акции Диасофт: анализ слабых сторон отчета за 9 месяцев 2025

      Диасофт отчитался за 9 месяцев 2025 года: маржа под давлением, дивиденды остаются Компания Диасофт опубликовала предварительные результаты за 9 месяцев 2025 финансового года. Для корректного сравнения следует учитывать, что финансовый год у Диасофта сдвинут, поэтому лучше сравнивать показатели с аналогичным периодом прошлого года. Основные результаты: - Выручка: 8,2 млрд рублей (+1,2% г/г) - Законтрактованная выручка: 22,7 млрд рублей (+5,6% г/г) - EBITDA: 2,6 млрд рублей (-16,1% г/г) - Рентабельность по EBITDA: 31,7% (-7 п.п.) - EBITDAC: 1,6 млрд рублей (-24,8% г/г) - Чистая прибыль: 2,0 млрд рублей (-28,6% г/г) - Расходы на разработку: 1,0 млрд рублей Анализ результатов: Сравнивая с показателями за 9 месяцев прошлого года, видно, что выручка стагнирует, EBITDA снизилась, а рентабельность по EBITDA сократилась с 38,7% до 31,7%. Это указывает на замедление финансовых результатов. Учитывая высокую долю выручки от постоянных клиентов, можно предположить отток клиентов или их переход в более дешевый ценовой сегмент. Цены на продукты Диасофта, вероятно, росли быстрее, чем на 1,2%, что свидетельствует о негативной тенденции в количестве проданных лицензий или замене дорогих лицензий более дешевыми продуктами. Относительно сектора, результаты Диасофта выглядят слабее по сравнению с другими компаниями. Наиболее сильными выглядят Позитив, Астра и Софтлайн. Диасофт выделяется устойчивым финансовым положением, но в текущих условиях это слабое утешение. Компания активно инвестирует в расширение продуктовой линейки, включая low-code, ERP, DevOps и решения для импортозамещения. Расходы на разработку за 9 месяцев 2025 года составили 1 млрд рублей (+2,9% г/г). Однако пока эти инвестиции не приносят ощутимого эффекта в финансовых результатах. Развитие идет за счет текущей рентабельности. Законтрактованная выручка показывает умеренный позитив. Она была примерно такой же и год назад, что говорит о стабильности ядра клиентов. Однако рост законтрактованной выручки составил всего +5,6% г/г, что указывает на проблемы с привлечением новых клиентов. Кроме того, крупные проекты часто переносятся между периодами, что может привести к невыполнению даже сокращенного гайденса по росту выручки на 2025 год. Первоначально Диасофт прогнозировал рост выручки до 11,0-11,2 млрд рублей и EBITDA до 3,5-3,7 млрд рублей, но позднее скорректировал прогноз до 10,5 млрд рублей по выручке. Дивиденды остаются щедрым утешением для сектора. По итогам 3 квартала рекомендовано выплатить дивиденды в размере 1,071 млрд рублей или 102 руб. на акцию. Однако выплата дивидендов вызывает вопросы о достаточности денежного потока для масштабирования бизнеса и инвестиций в разработку. Ранее компания рассматривала допэмиссию как источник финансирования роста, что может указывать на нарушение баланса между дивидендами и будущим ростом. В целом, отчет выглядит слабым. Компания прибыльна и имеет низкую долговую нагрузку, но выручка не растет, EBITDA стагнирует, маржа снижается, а достижение гайденса по выручке вызывает вопросы. С учетом опубликованной отчетности, таргет по акциям Диасофта был пересмотрен до 2500 рублей за акцию на горизонте года. Не является индивидуальной инвестиционной рекомендацией [mondiara.com](https://mondiara.com) 👆 Больше новостей и анализа Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) Источник: [Investillion - про инвестиции](https://t.me/Investillion)

      Акции Диасофт: анализ слабых сторон отчета за 9 месяцев 2025
      7 660
    • Диасофт: почему падают акции IT-гиганта и стоит ли ждать восстановления?

      Диасофт на грани кризиса Компания Диасофт опубликовала слабые финансовые результаты за первые девять месяцев 2025 года. Предлагаю обсудить ситуацию, учитывая новые данные. Что произошло? — Отчет. Вместо полноценного финансового отчета, компания ограничилась пресс-релизом. Это вызывает вопросы о прозрачности и открытости компании. — Рынок. Год назад я предсказывал снижение выручки из-за перехода крупных банков на собственное ПО. Но реальность оказалась еще более пессимистичной: 1. Крупные банки уходят от Диасофта. Они разрабатывают собственное ПО, что делает продукт Диасофта ненужным. 2. Мелкие банки сокращают расходы. Из-за роста резервов и замедления экономики, они экономят на ПО. 3. Сектор сокращается. Число банков уменьшается из-за поглощений и ликвидаций, что снижает количество заказчиков для Диасофта. — Гайденс. По итогам финансового года (сдвинут на 1 квартал), менеджмент ожидает роста выручки всего на 5% до 10.5 млрд рублей. Это катастрофический результат для IT-компании. — Дивиденды. Неожиданно было решение распределить дивиденды в 102 рубля из нераспределенной прибыли. Это выглядит как прощальный жест. — Социальные взносы. Отчет не учитывает удвоение социальных взносов для IT-сотрудников с 2026 года. Это основная статья расходов, которая снизит маржу по EBITDA. Вывод: Ситуация для Диасофта крайне тревожная и затратная. Не является индивидуальной инвестиционной рекомендацией Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://mondiara.com) Источник: Invest_Palych

      Диасофт: почему падают акции IT-гиганта и стоит ли ждать восстановления?
      7 558
    • Тайный манёвр: крупный игрок откупает шорты в акциях «Диасофт» — к чему это?

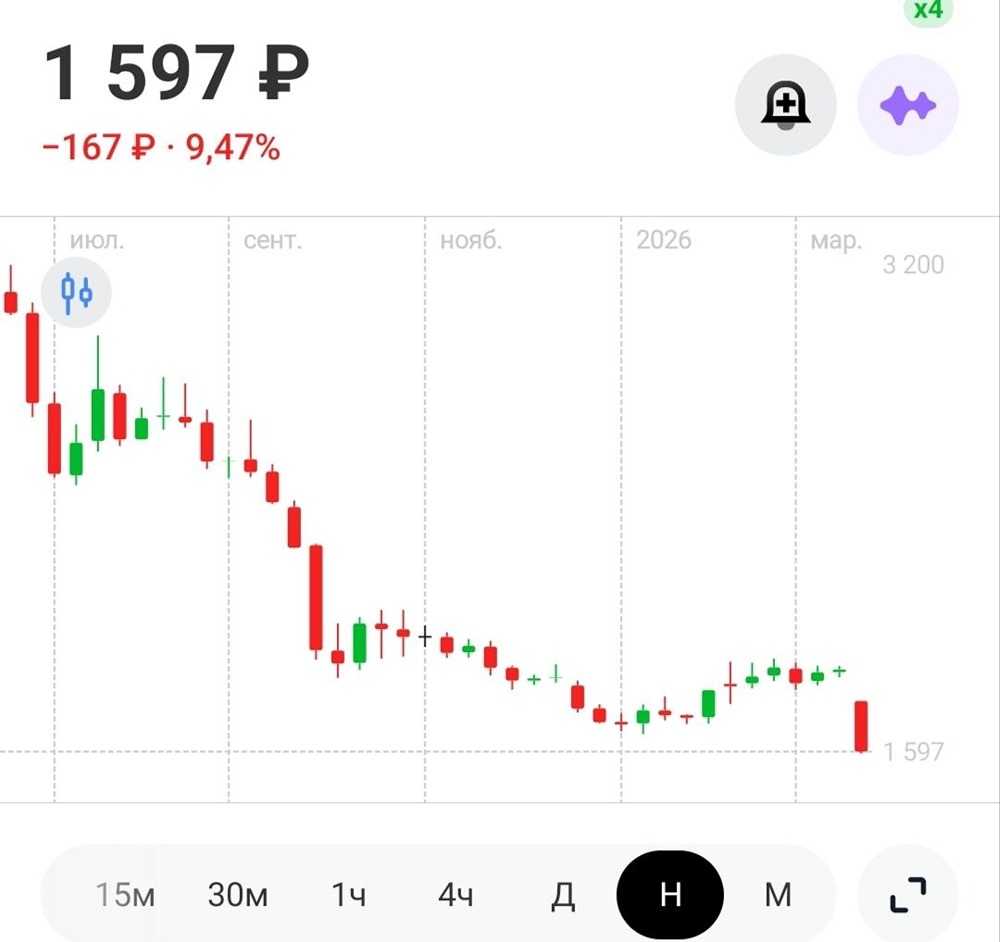
      ❗️ Акции до сих пор переваривают недавний дивидендный гэп, а после него продавцы дополнительно усилили движение вниз. Но на таких отскоках становится заметно, что крупный игрок уже начинает постепенно откупать шорты, а значит, при появлении нормального триггера рынок может достаточно резко развернуть движение. Стоит только пробить уровень ЕМА9, то можем увидеть вынос на передгэповую точку 1 760 пунктов. По сути, пока цена ниже — давление сохраняется, но закрепление выше уже откроет пространство для более уверенного импульса вверх. Основной сценарий — закрепление выше 1 580 и движение в сторону 1 760 пунктов. Не является индивидуальной инвестиционной рекомендацией Источник: Биржевой магнат

      Тайный манёвр: крупный игрок откупает шорты в акциях «Диасофт» — к чему это?
      7 490
    • Отскок без разворота: что ждёт инвесторов в акциях «Диасофта»?

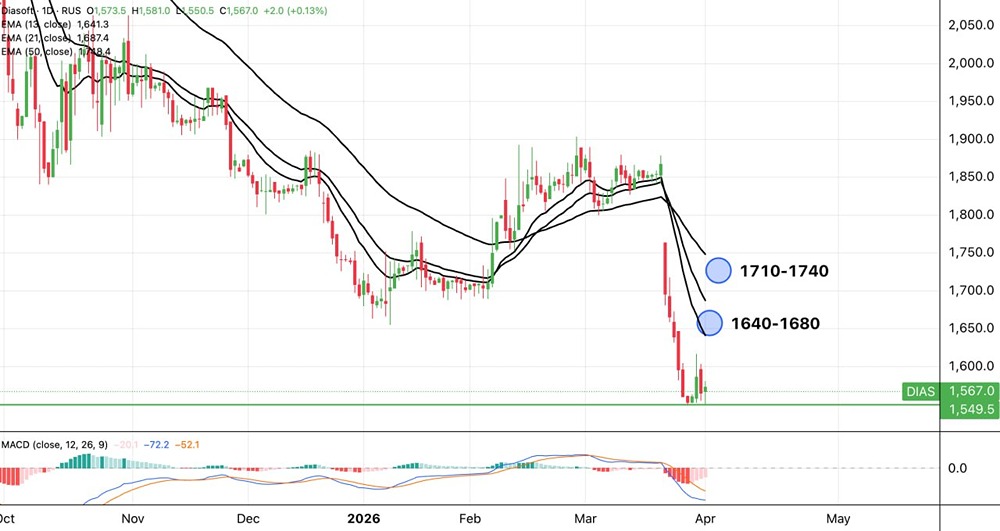
      ‼️ Актив продолжает торговаться ниже всех ключевых скользящих: EMA(13) на ₽1641, EMA(21) на ₽1687, EMA(50) на ₽1748 — трендово структура остаётся нисходящей. Однако сегодня цена консолидируется в районе ₽1565, отработав отскок от поддержки на ₽1550. О развороте будет уместно говорить только после ₽1750, до тех пор — только краткосрочные сделки. Не является индивидуальной инвестиционной рекомендацией Источник: Invest Premium

      Отскок без разворота: что ждёт инвесторов в акциях «Диасофта»?
      7 170
    • Ожидаем слабых результатов «Диасофта» за 4 кв. 25 г. (финансовый 3 кв. 25 г.), которые могут привести к очередному снижению прогнозов по итогам финансового года

      Ожидаем слабых результатов «Диасофта» за 4 кв. 25 г. (финансовый 3 кв. 25 г.), которые могут привести к очередному снижению прогнозов по итогам финансового года. — Совкомбанк Не является индивидуальной инвестиционной рекомендацией [mondiara.com](https://mondiara.com) 👆 Больше новостей и анализа Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/)

      Ожидаем слабых результатов «Диасофта» за 4 кв. 25 г. (финансовый 3 кв. 25 г.), которые могут привести к очередному снижению прогнозов по итогам финансового года
      6 970
    • Финансовые итоги Диасофта: что скрывается за дивидендными планами?

      Диасофт: дивиденды в долг Разработчик ПО Диасофт отчитался за 9 месяцев 2025 финансового года по МСФО. Результаты: - Выручка: ₽8,2 млрд (+1%). - EBITDA: ₽2,6 млрд (-16%). - EBITDAC: ₽1,6 млрд (-25%). - Чистая прибыль: ₽2 млрд (-29%). - NIC: ₽1 млрд (-43%). Акции Диасофта (DIAS) выросли на 2,6%. EBITDA, скорректированная на капитальные расходы. Прибыль без учета капитальных расходов. Мнение аналитиков МР* Результаты оказались слабыми, но соответствуют нашим ожиданиям. Компания понизила прогнозы на 4 квартал 2025 года: - Выручка: ₽10 млрд вместо ₽11 млрд (сезонно слабый период). - EBITDA: ₽3 млрд вместо ₽3,5 млрд. Ожидаем, что EBITDAC за 2025 год составит около ₽1,6 млрд, что может привести к выплате дивидендов в долг. Инвестиции в акции Диасофта остаются нейтральными. Основной рынок компании — ПО для финансовых институтов — растет медленнее, чем у конкурентов. Темпы роста выручки в 1-5% в год — одни из самых низких в секторе. Не является индивидуальной инвестиционной рекомендацией [mondiara.com](https://mondiara.com) 👆 Больше новостей и анализа Скачать приложение в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать приложение в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Пост взят с международного сервиса для инвесторов и трейдеров [M O N D I A R A](https://i.mondiara.com/) Источник: Market Power*

      Финансовые итоги Диасофта: что скрывается за дивидендными планами?
      6 722
    • Внеплановые дивиденды на 100 рублей ненадолго взбодрили «Диасофтик»

      ❌ Внеплановые дивиденды на 100 рублей ненадолго взбодрили «Диасофтик». Но после выплаты закономерно пошли на новый перелой. Вытаскивание капитала из нераспределенной прибыли прошлых лет не идет на пользу бизнесу! Не является индивидуальной инвестиционной рекомендацией Источник: Invest_Palych

      Внеплановые дивиденды на 100 рублей ненадолго взбодрили «Диасофтик»
      6 342
    • Прогноз дивидендов по акциям Диасофт от УК Доход

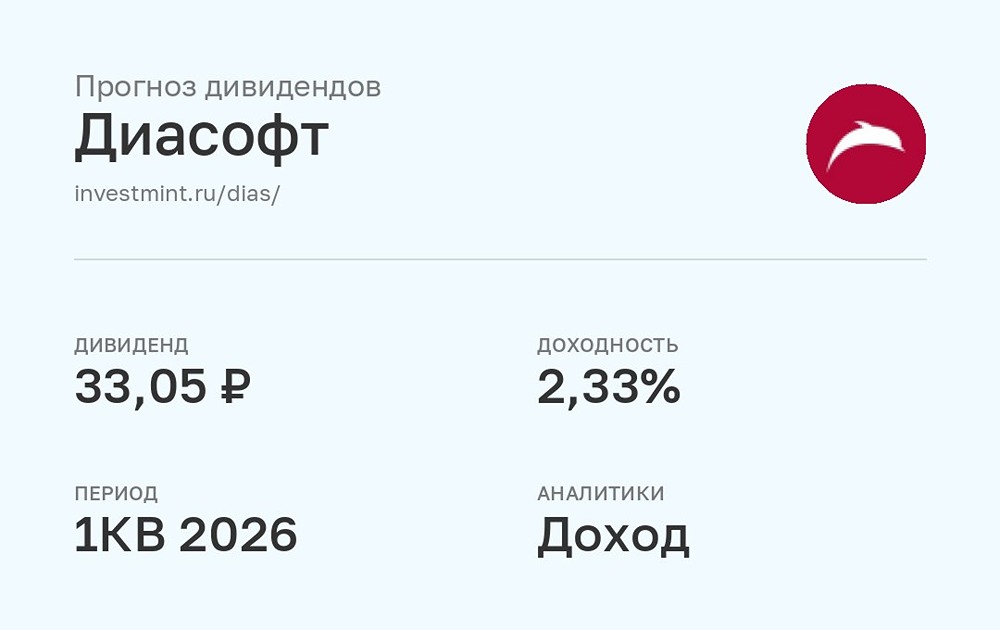
      Прогноз дивидендов Диасофт • Размер дивидендов: 33,05 ₽ • Дивидендная доходность: 2,33% • Период: 1КВ 2026 • Реестр: 8 июля 2026 • Аналитики: Доход Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: Дивпрогнозы | Инвестминт

      Прогноз дивидендов по акциям Диасофт от УК Доход
      6 051
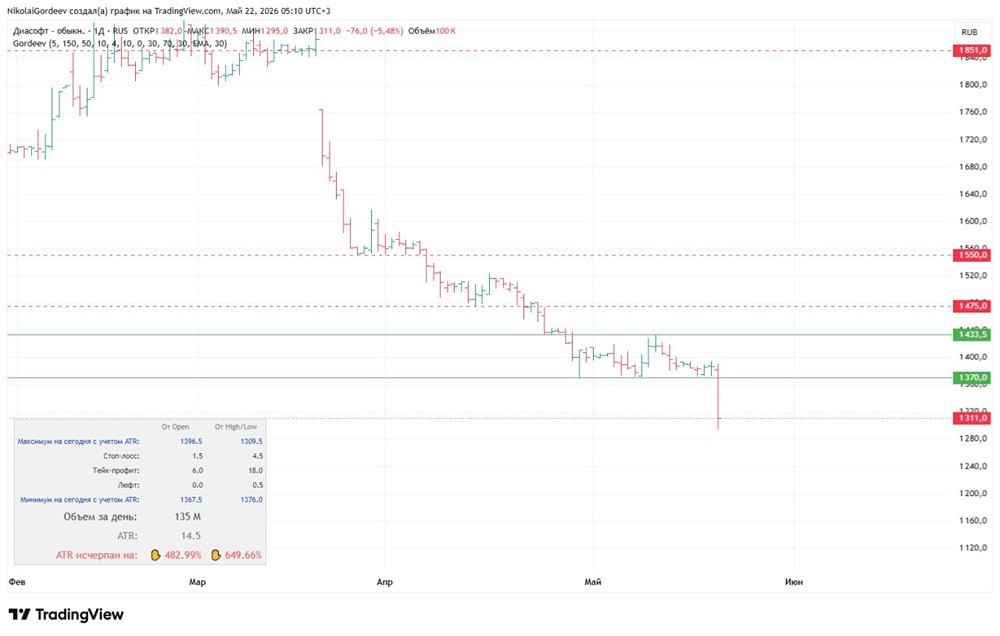
    • Акции «Диасофт» ниже 1300 рублей — будет ли продолжение падения

      «Диасофт» — аутсайдер рынка, вместе с «Софтлайном» ждем обновления новых минимумов. Ранее говорил, что жду шорт ниже 1370 — так и произошло. Давайте будем честны, «Диасофт» пойдет еще ниже, после такого накопления, в район 1000, и то не факт, что там остановится. Поэтому ПОКУПАТЬ АКТИВ нельзя. Фундаментал, новости, дивиденды — все вторично, актив и ранее показал, что готов пойти вниз. А инфоповоды — лишь катализатор движения. Запомните простое правило: самое худшее, что можно сделать на рынке, — это останавливать падение своим капиталом. Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Источник: Гордеев | Рынок - это просто

      Акции «Диасофт» ниже 1300 рублей — будет ли продолжение падения
      5 953
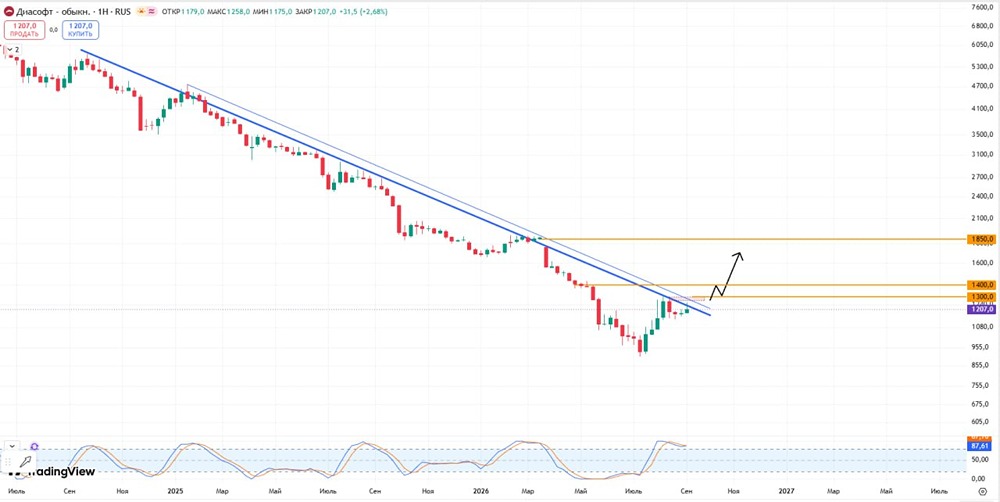
    • Акции «Диасофт» потеряли 81% с IPO: пробой трендовой даст отскок, но не разворот в бумагах

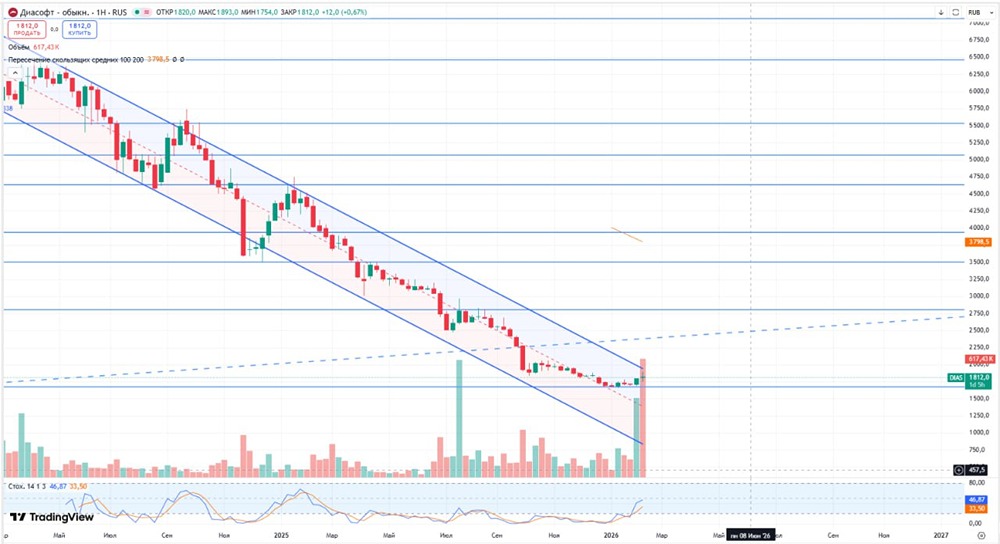
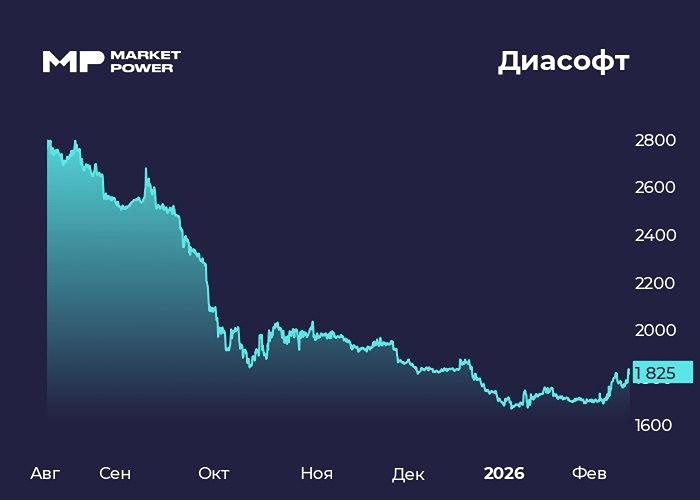
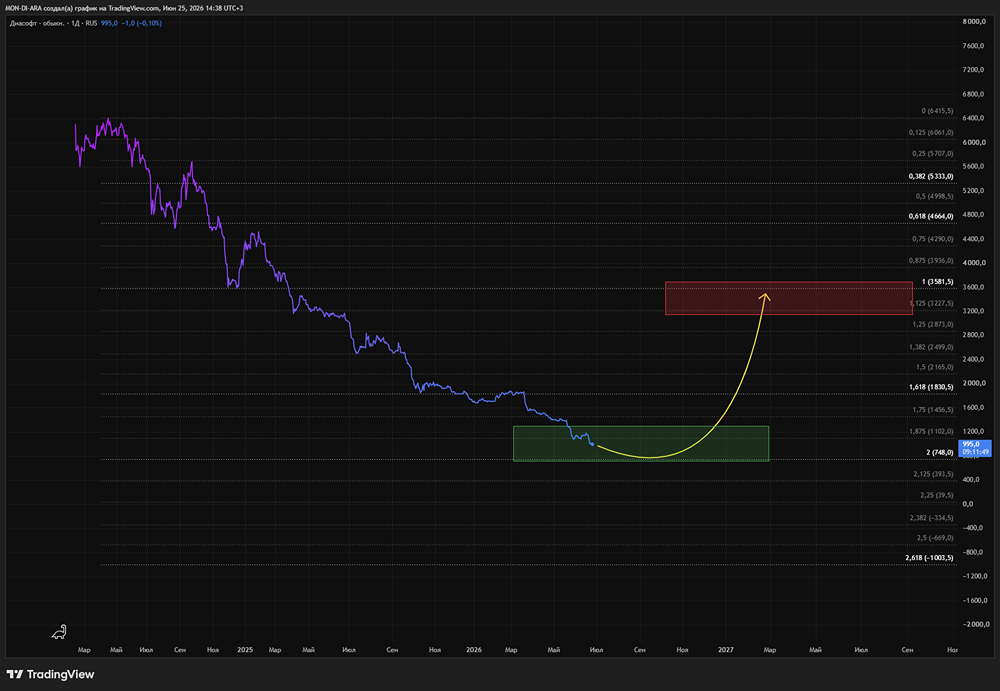
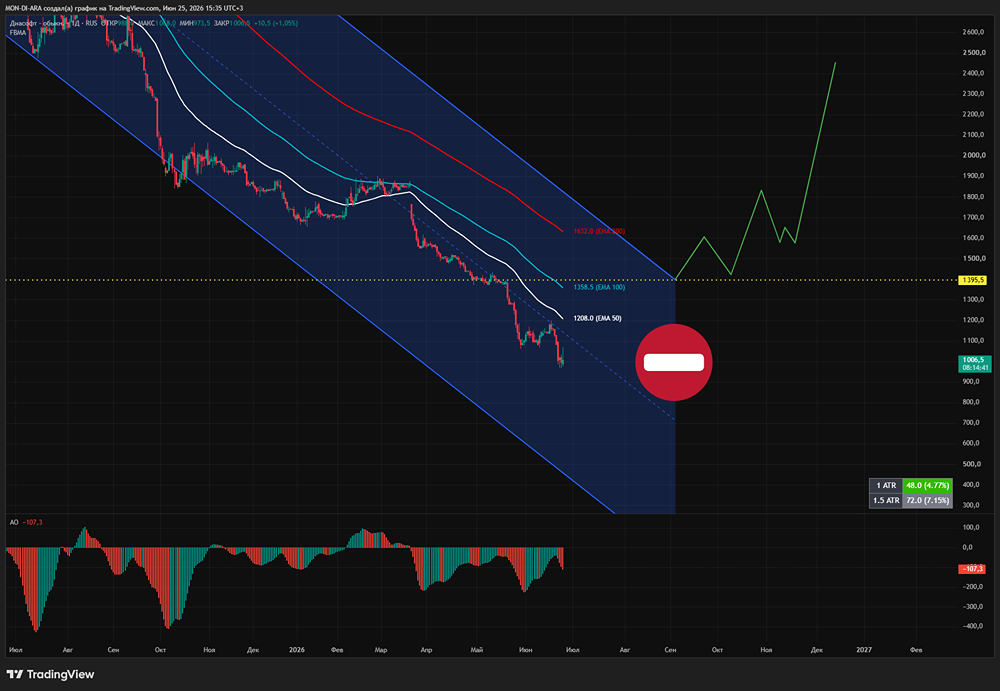
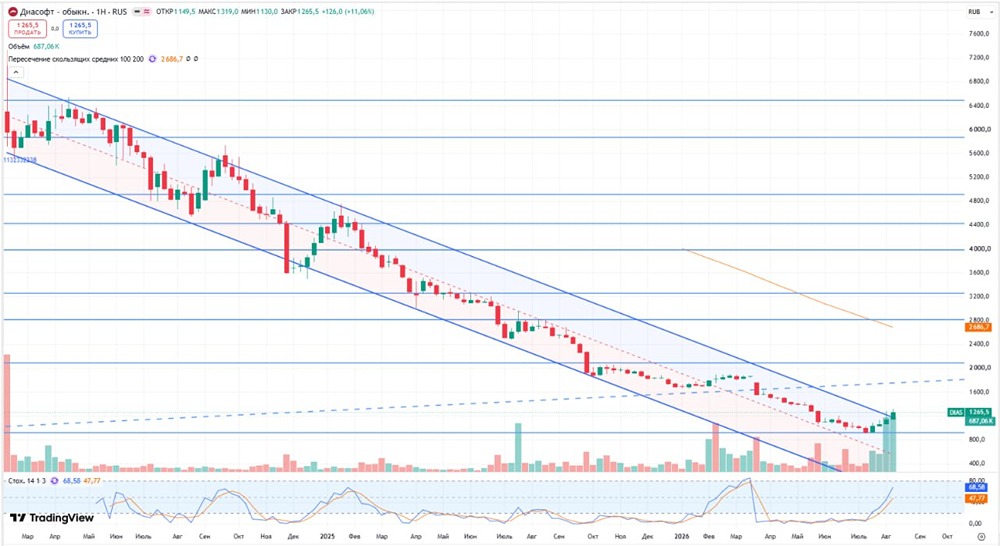
      Диасофт с момента IPO идёт в нисходящем тренде Напомню, торги стартовали с 6300. За 938 дней держатели акции потеряли 81% по текущим. Актив довольно чётко идёт вдоль своей трендовой. Локально идёт поджатие к ней, и есть вариант, что актив может пробить трендовую и продолжить локальный отскок. Говорить о каком-либо развороте при пробитии смысла нет, а вот отторговать отскок попробовать можно. Сопротивление находится в диапазоне 1275/1300. При его пробитии актив пойдёт выше, цели кратно 50-100 рублям. Также есть техническая цель на уровне 1850 — открытый гэп. Но ориентироваться сильно на него не стоит, это на случай, если отскок пойдёт мощным импульсом, то будем знать, где будет сопротивление. Помним, что любой отскок здесь — это контртрендовое движение к основному нисходящему тренду. Поэтому стоп выставляем обязательно Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Михалыч](https://t.me/UHBECTUPYEM_BMECTEE/4788) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Диасофт» потеряли 81% с IPO: пробой трендовой даст отскок, но не разворот в бумагах
      5 939
    • Акции Диасофт: импортозамещение работает, но рост замедлился — осторожно

      «Диасофт» сохраняет определённый потенциал благодаря развитию российского рынка программного обеспечения и импортозамещению, однако перспективы компании пока выглядят туманно. Неопределённость создают ситуация в IT-секторе, динамика новых контрактов и способность бизнеса поддерживать высокие темпы роста. Компания может стать интересной историей на долгосрочном горизонте, но сейчас инвестиционный кейс требует подтверждения финансовыми результатами. Поэтому отношусь к акциям осторожно, хотя полностью не исключаю их из числа перспективных. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Наталия Кочетова](https://max.ru/NataliBaff) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Диасофт: импортозамещение работает, но рост замедлился — осторожно
      5 494
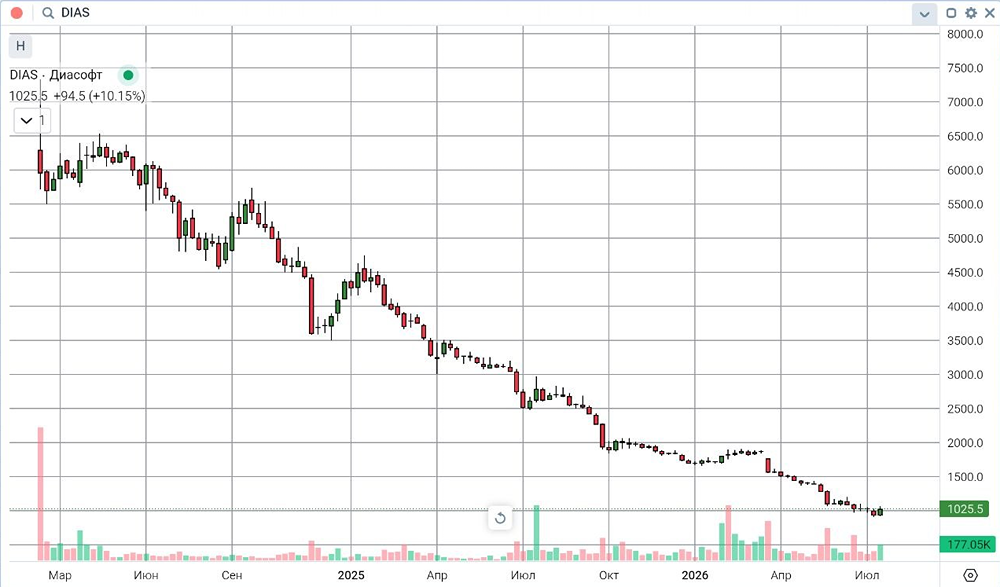
    • Стоит ли ждать роста акций «Диасфот» — анализируем текущую тенденцию в котировках

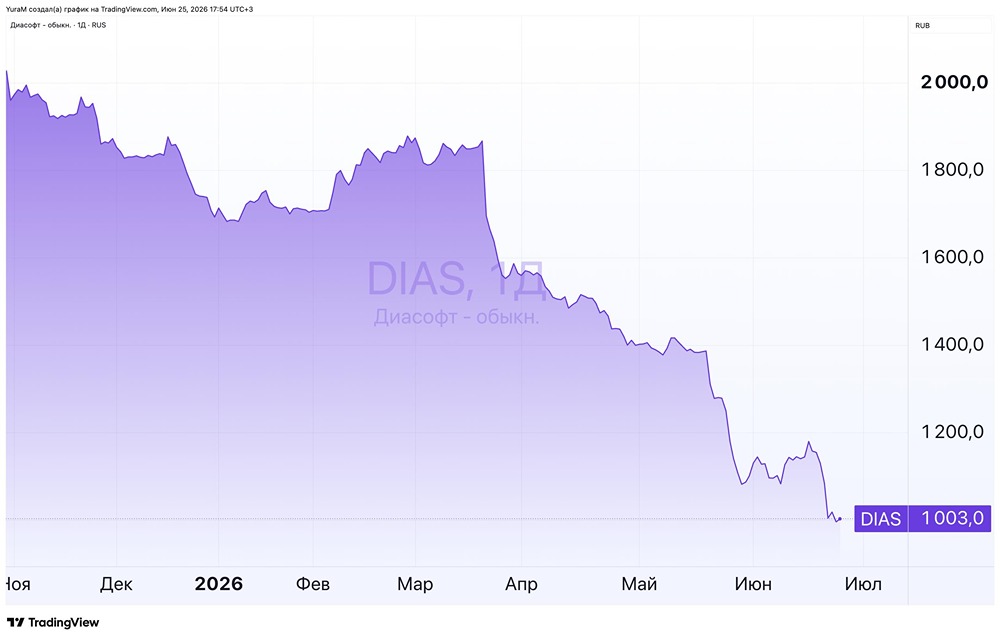
      Акции торгуются у уровня 1025 рублей Эта неделя проходит под контролем покупателей, возможно, решивших откупить короткие позиции, возможно, решившихся на покупки с точки зрения инвестиционной привлекательности. Но так или иначе, данный актив на этой неделе растёт на 9+% и формирует, с технической точки зрения, разворотную модель «бычьего» характера. О изменении тенденции пока говорить рано, но присмотреться к данному активу, на мой взгляд, стоит. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Торгуем со Старым трейдером [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли ждать роста акций «Диасфот» — анализируем текущую тенденцию в котировках
      5 458
    • Акции «Диасофт»: +84% прибыли и обещанное море позитива — покупаем? Попробуем разобраться

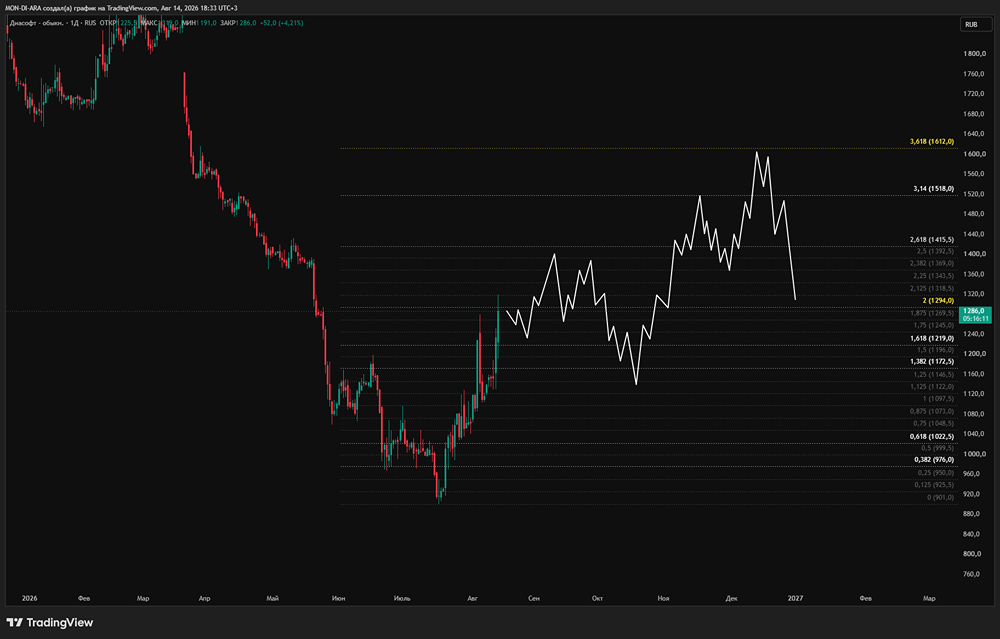
      Акции «Диасофта» подскочили на 6,5% выше 1300 рублей Причина — мощный отчет за I квартал: чистая прибыль взлетела на 84% до 0,46 млрд руб., а EBITDA — на 72%. Разбираемся, стоит ли залетать на этом импульсе. Знакомо чувство, когда бумага долго валилась, а после одного отчета и обещанного гендиректором моря новостей хочется затариться на всю котлету? Давайте без эмоций. Мощный отскок по финансам Выручка выросла на 21% (до 2,9 млрд руб.), а рентабельность EBITDA достигла сильных 24,1%. Компания сдала крупные проекты, закрыла отложенный спрос и сразу рекомендовала 16 рублей дивидендов на акцию. Отказ от байбэка и фиксация прибыли Байбэка не будет — менеджмент уверен в бизнесе и отказывается от искусственной поддержки котировок. При этом бумагу быстро прижали после пиковых +8%: инвесторы помнят про высокие ставки и осторожничают с IT-сектором. Фундамент и разработка «Диасофт» заливает деньги в продукт: 0,3 млрд рублей за квартал ушло строго на R&D. Банковский сектор плотно сидит на отечественном софте, так что поток заказов компании гарантирован при любой ДКП. Эксперты? Они не берут акции на одних лишь обещаниях менеджмента. Настоящая выдержка — понимать: «Диасофт» выдал сильный квартал, но разворот требует времени. Рынок шумит, но против +84% чистой прибыли аргументов нет. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Никита / Investment Hub [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Диасофт»: +84% прибыли и обещанное море позитива — покупаем? Попробуем разобраться
      5 454
    • Прогноз акций «Диасофт»: есть ли шанс на восстановления котировок

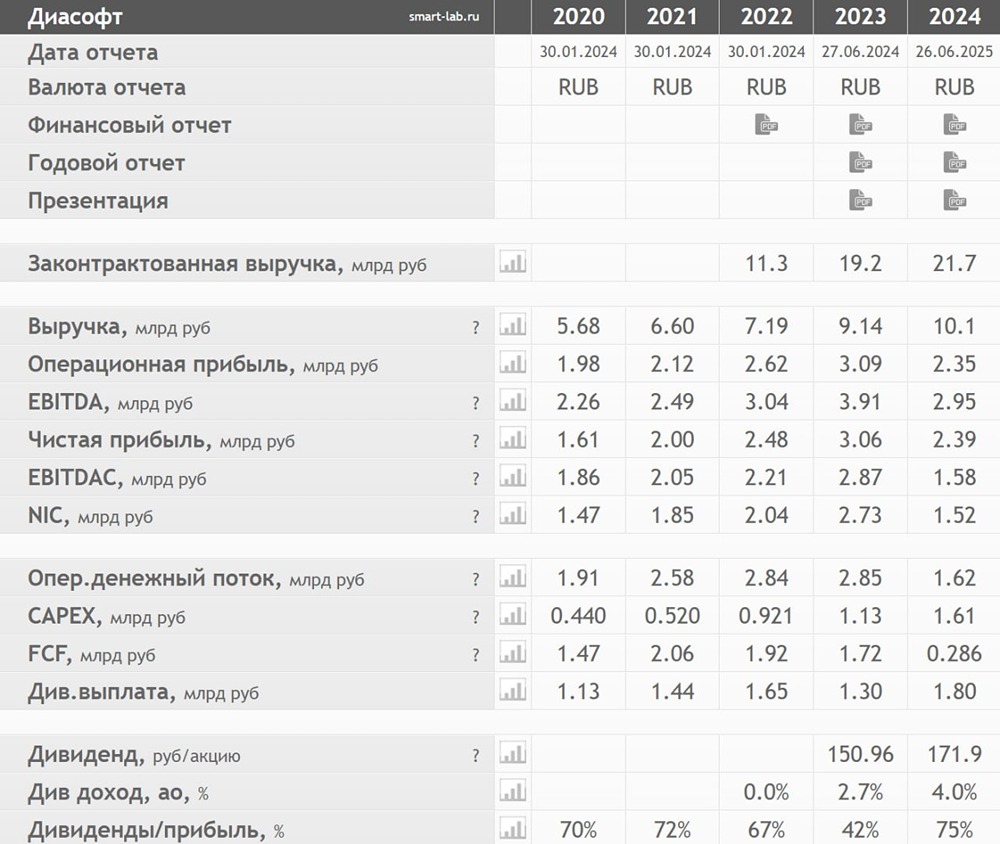
      Бедные акционеры Диасофта: акции упали в 6 раз, а света в конце туннеля не видно Сегодня компания отчиталась за 2025 год. ▫️ Выручка 2025 = 9,78 млрд руб. (-2,7% г/г), напомню, что первый прогноз менеджмента был 11-11,2 млрд руб., второй прогноз 10,5 млрд руб. Компания систематически не выполняет свои планы. ▫️ Скор. прибыль NIC 2025 = 0,41 млрд руб. (-73,7% г/г). Падение прибыли логично, потому что выручка упала, а расходы (в первую очередь, себестоимость) выросли очень существенно. ▫️ FCF 2025 = 1,99 млрд руб. (это хорошо), нюанс в том, что был роспуск оборотного капитала на 2 млрд руб., без него FСF был бы отрицательным. Как раз работа с оборотным капиталом позволила заплатить дивиденды 108 руб. по итогам года (при этом финт больше не повторим). Мои прогнозы 2026 В моей базовой модели результаты Диасофта будут на уровне 2025 года по NIC (при темпах роста выручки 9%). Оценка компании Капитализация Диасофта = 10 млрд руб., P/E = 25! Компания не дешевая, 25 прибылей при снижении выручки, и это при том, что Сбер стоит P/E = 3, Яндекс P/E = 7,5. Можно говорить о том, что раньше (в 2020-2023) прибыль Диасофта была 2+ млрд руб., и если Диасофт выйдет на эти показатели, то P/E будет 5, но за счет чего? Пока выглядит так, что бизнес-модель компании в кризисе, и результаты прошлых лет неповторимы. Буду рад ошибиться, при этом думаю, что с акциями стоит быть очень аккуратным даже по текущим. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Влад | Про деньги

      Прогноз акций «Диасофт»: есть ли шанс на восстановления котировок
      5 419
    • Прогноз цены акций Диасофт: есть ли потенциал у бумаг в 2026 году? Ищем ответы

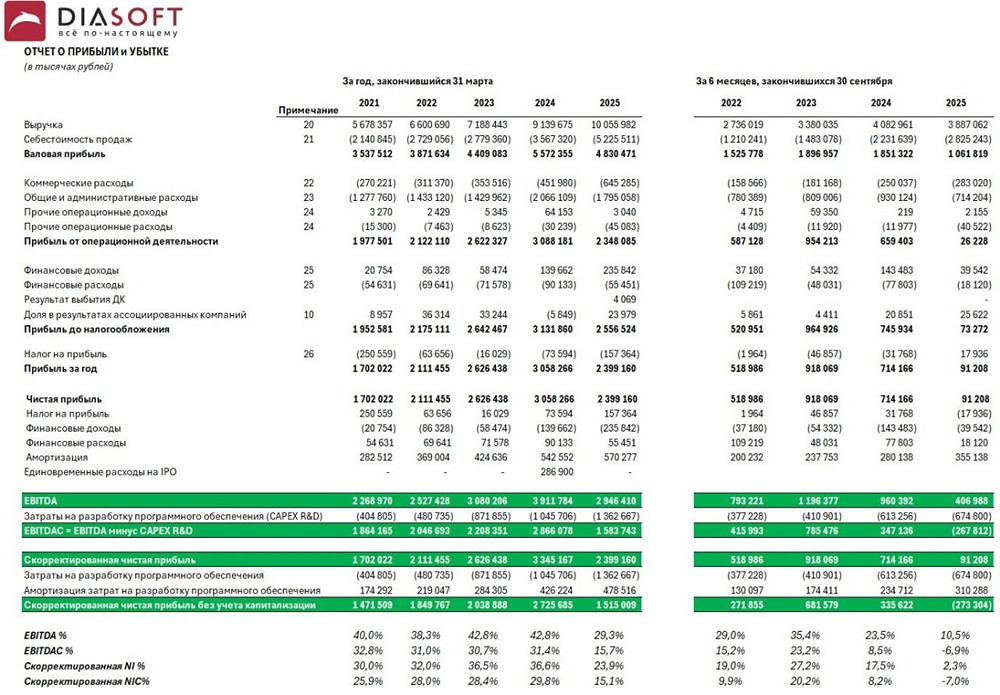
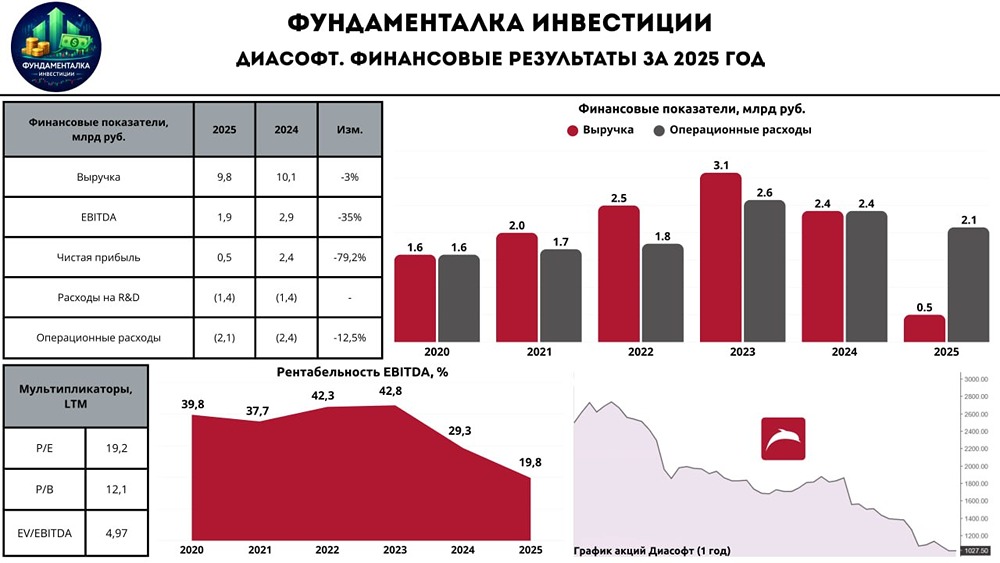
      Стабильная выручка растёт, маржа просела. Ключевые цифры: • Выручка: 9,8 млрд ₽ (-3% г/г) • Возобновляемая выручка: 8,5 млрд ₽ (+9%) • Доля возобновляемой выручки: 87% (годом ранее 77%) • Новые продажи: 1,3 млрд ₽ (почти в 2 раза ниже г/г) • Законтрактованная выручка: 24,5 млрд ₽ (+13%) • EBITDA: 1,9 млрд ₽ (-35%) • Рентабельность EBITDA: 19,4% • Чистая прибыль: 527 млн ₽ • Дивиденды за год: 120 ₽ на акцию На первый взгляд, год у Диасофта получился слабым. Выручка снизилась, EBITDA просела, чистая прибыль заметно ниже дивидендных выплат. При этом внутри отчёта есть важный сдвиг: компания стала больше зарабатывать на сопровождении, подписках и развитии уже внедрённых систем. Разбираемся Главное, что стоит зафиксировать: Диасофт проходит период слабых новых продаж, но база регулярной выручки становится сильнее. У компании нестандартный финансовый год: он завершился 31 марта 2026 года. За этот период общая выручка снизилась до 9,8 млрд ₽. Давление пришло со стороны клиентов: банки и страховые компании сокращают ИТ-бюджеты, дольше согласовывают проекты и осторожнее запускают новые внедрения. Это хорошо видно по новым продажам. Лицензии и внедрения сократились с 2,3 млрд ₽ до 1,3 млрд ₽. То есть клиенты пока меньше берут крупные новые проекты. Зато возобновляемая выручка выглядит сильнее Она выросла на 9%, до 8,5 млрд ₽, а её доля поднялась до 87%. Для Диасофта это важный плюс: поддержка и развитие уже внедрённых систем дают компании более предсказуемый денежный поток. Портфель будущих контрактов тоже вырос – до 24,5 млрд ₽. Спрос на продукты есть, вопрос теперь в скорости превращения этого портфеля в реальную выручку. Главная проблема отчёта – падение эффективности EBITDA снизилась на 35%, до 1,9 млрд ₽, а маржа составила 19,4%. Давят расходы на персонал, рост зарплат в ИТ, затраты на разработку новых продуктов и продвижение решений для нефинансовых отраслей. Отдельно влияет R&D: расходы на исследования и разработки составили 1,4 млрд ₽. Компания продолжает развивать Digital Q, новые продукты и ИИ-инструменты, но часть таких затрат сразу проходит через расходы и бьёт по прибыли. По дивидендам картина тоже стала осторожнее За год Диасофт выплатил 1,26 млрд ₽, или 120 ₽ на акцию. Это выше чистой прибыли по МСФО, поэтому выплаты фактически поддерживались накопленной прибылью прошлых лет. С учётом падения прибыли повторить такой уровень дивидендов будет сложнее, хотя баланс у компании крепкий: банковского долга нет, а собственный капитал вырос до 6,65 млрд ₽. Плюсы истории: [➕](https://mondiara.com/) доля регулярной выручки выросла [➕](https://mondiara.com/) портфель контрактов увеличился [➕](https://mondiara.com/) банковского долга нет [➕](https://mondiara.com/) компания продолжает инвестировать в продукты [➕](https://mondiara.com/) есть потенциал выхода в нефинансовые отрасли Риски: [➖](https://mondiara.com/) новые продажи сильно просели [➖](https://mondiara.com/) EBITDA и маржа снизились [➖](https://mondiara.com/) расходы на персонал и разработку давят на прибыль [➖](https://mondiara.com/) дивиденды выше прибыли выглядят менее устойчивыми [➖](https://mondiara.com/) восстановление зависит от ИТ-бюджетов клиентов В сухом остатке, Диасофт сейчас выглядит как качественный, но временно просевший ИТ-эмитент Бизнес не разваливается: регулярная выручка растёт, контрактный портфель увеличивается, долговой нагрузки почти нет. Проблема в другом – новые внедрения буксуют, расходы растут, а прибыльность заметно просела. Для акций ключевой вопрос теперь простой: сможет ли компания вернуть рост новых продаж и поднять эффективность без сильного повышения цен для клиентов. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Invest Premium

      Прогноз цены акций Диасофт: есть ли потенциал у бумаг в 2026 году? Ищем ответы
      5 411
    • Прогноз дивидендов по акциям «Диасофт» от УК «Доход»

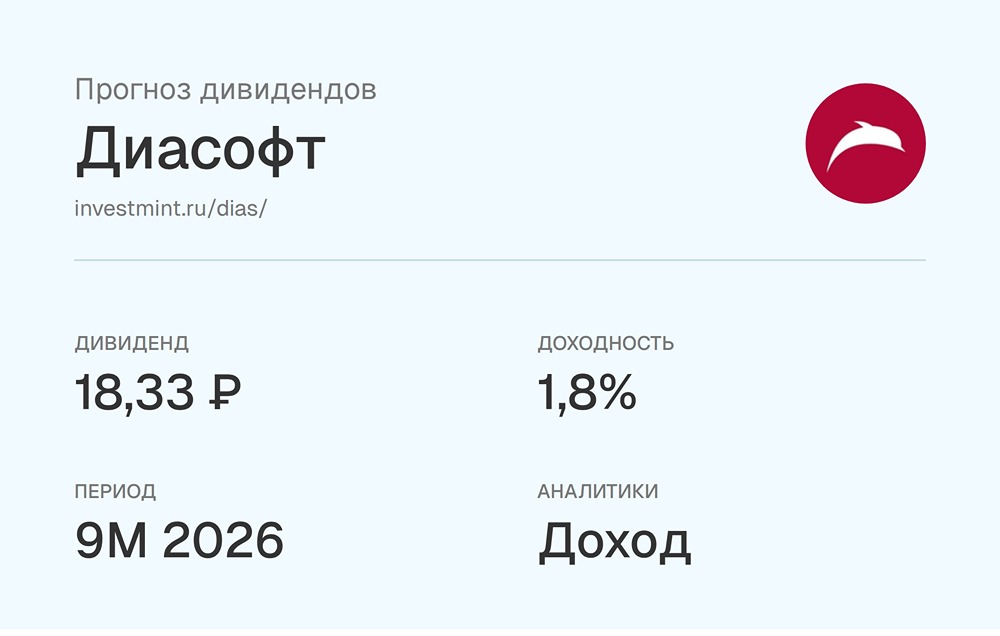
      Прогноз дивидендов • Размер дивидендов: 18,33 ₽ • Дивидендная доходность: 1,8% • Период: 9 мес. 2026 • Реестр: 22 декабря 2026 • Аналитики: Доход Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей Источник: Дивпрогнозы | Инвестминт

      Прогноз дивидендов по акциям «Диасофт» от УК «Доход»
      5 410
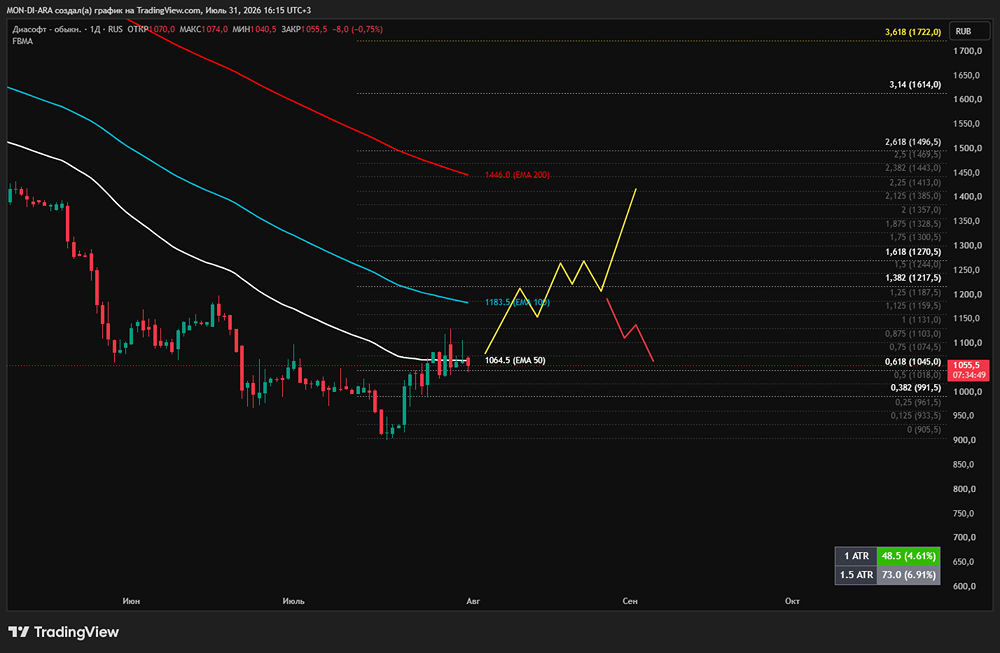
    • Разбор акций Диасофт: отскок от 1055, +7% за три сессии, цель — максимум августа

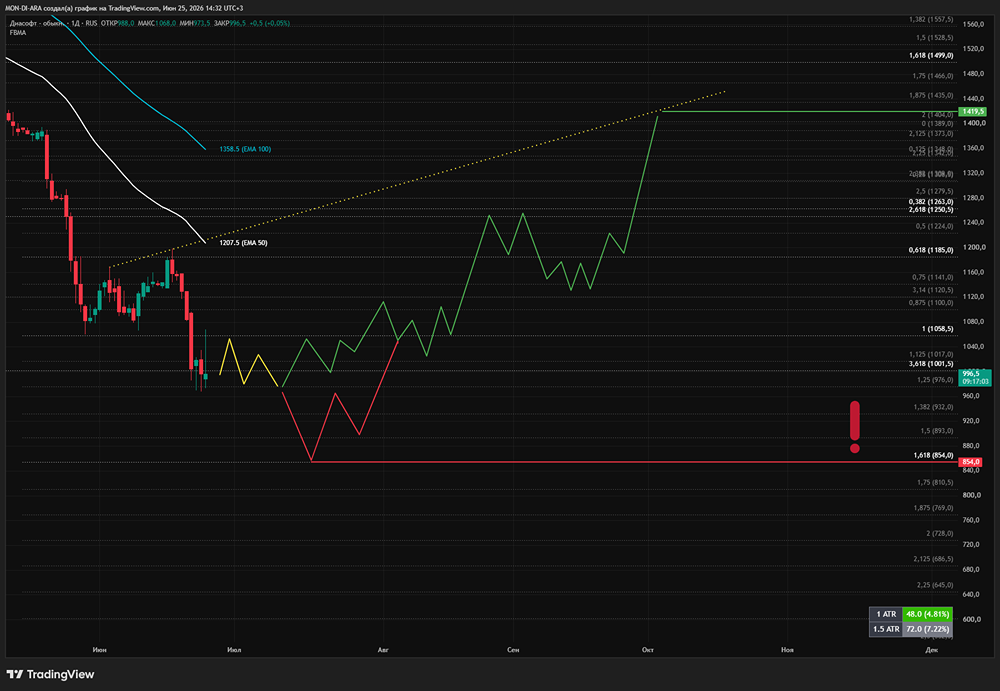
      Акции торгуются у уровня 1140 рублей На этой неделе начался отскок вверх от уровня 1055 рублей за акцию. Три предыдущие торговые сессии подняли котировки инструмента на 7%, соответственно, ситуация оценивается как локально «бычья». В самом позитивном сценарии, который может рассматриваться на сегодняшний день, ожидается рост инструмента выше уровня августовского максимума, но при условии устойчивости поддержки на уровне 1055 рублей за акцию. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Разбор акций Диасофт: отскок от 1055, +7% за три сессии, цель — максимум августа
      5 389
    • Прогноз цены акций Диасофт: почему все время падают и что может росту

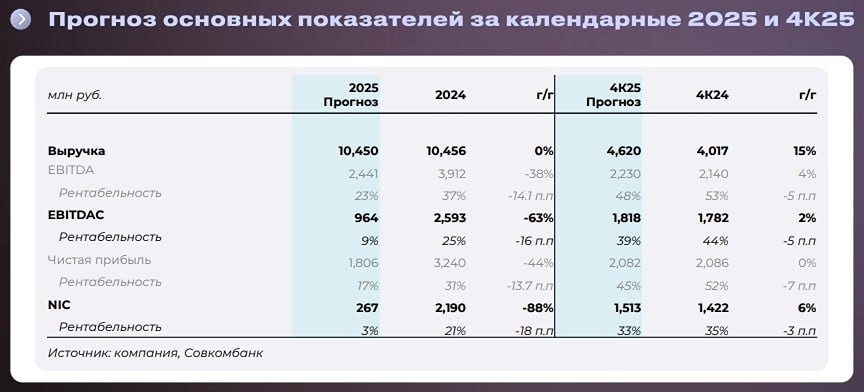
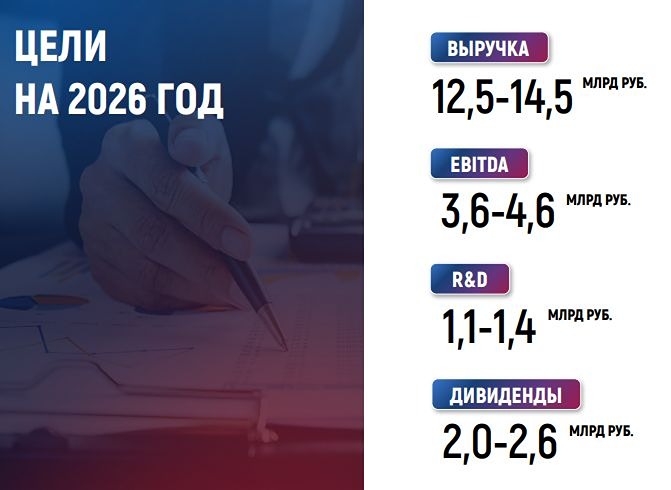
      Прогнозы сдвинулись на год вперед Диасофт опубликовал финансовые результаты по МСФО за 2025 финансовый год (завершился 31 марта 2026 г.), которые оказались заметно ниже собственного прогноза. Выручка снизилась на 3% г/г до 9,8 млрд руб. на фоне экономии ИТ-бюджетов клиентов, удлинения циклов согласования проектов и усложнения внедрений. При этом возобновляемая выручка выросла на 9% г/г до 8,5 млрд руб., а законтрактованная выручка – на 13% г/г до 24,5 млрд руб. EBITDA сократилась на 35% г/г до 1,9 млрд руб. (рентабельность – 19,4%), а EBITDAC – на 65% г/г до 561 млн руб. (рентабельность – 5,7%). Чистая прибыль сократилась до 527 млн руб. из-за увеличения расходов и создания резерва по задолженности ассоциированной компании. Прогноз на 2026 г.: выручка 12,5–14,5 млрд руб., EBITDA 3,6–4,6 млрд руб., расходы на разработку 1,1–1,4 млрд руб., дивиденды 2,0–2,6 млрд руб. Диасофт также объявил о том, что рассматривает возможность обратного выкупа акций. Наше мнение: Из комментариев к отчетности следует, что выручка сократилась из-за снижения среднего чека крупных клиентов, формирующих более половины выручки, при этом сегменты средних и малых клиентов показали рост. С учетом роста законтрактованной выручки мы интерпретируем такую динамику выручки сдвигом одного или нескольких крупных контрактов с 2025 г. на более поздние периоды, что сможет улучшить динамику финансовых показателей в будущем. Это может быть причиной невыполнения прогноза на 2025 г. Снижение рентабельности обусловлено в первую очередь ростом расходов на персонал. Мы также отмечаем сохранение уровня капитализированных расходов на разработку на уровне 2024 г. (1,4 млрд руб.). Прогноз на 2026 г. подразумевает мультипликатор «EV/EBITDA ’26» на уровне 2,4–3,0х и дивидендную доходность на уровне 18–24%, что выглядит привлекательно. Однако с учетом снижения и невыполнения прогноза на 2025 г. инвесторы могут скептически воспринять новый прогноз. При этом из-за значительной сезонности ИТ-бизнеса реалистичность выполнения годового прогноза будет заметна не ранее начала 2027 г. По этой причине важным опережающим индикатором могут стать сообщения о внедрении решений компании крупными клиентами. Одним из важных факторов давления на цену в течение последних нескольких месяцев были продажи со стороны крупного акционера. В случае одобрения обратного выкупа акций рынок может показать краткосрочную позитивную реакцию из-за ликвидации технического фактора давления. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: БРК - Блог Рынков Капитала

      Прогноз цены акций Диасофт: почему все время падают и что может росту
      5 348
    • Чистая прибыль «Диасофта» выросла на 82% г/г: дивидендная доходность может достичь 16–22%

      Диасофт: траектория роста соответствует годовому прогнозу Диасофт раскрыл основные финансовые показатели за 1К26 (апрель – июнь 2026 г.). Выручка составила 2,9 млрд руб. (+21% г/г), EBITDA – 0,7 млрд руб. (+72% г/г), чистая прибыль – 0,46 млрд руб. (+82% г/г). Расходы на разработку составили 0,3 млрд руб. (на уровне 1К25). Наше мнение: Исходя из опубликованных цифр, EBITDAC за 1К26 составил ~0,4 млрд руб., что примерно в 2 раза выше, чем подразумевалось ранее объявленным дивидендом в размере 16 руб./акц. (исходя из дивидендной политики – выплаты в размере 80% EBITDAC). Результаты за 1К26 повышают вероятность выполнения годового прогноза – выручка 12,5–14,5 млрд руб., EBITDA – 3,6–4,6 млрд руб., дивиденды – 2,0–2,6 млрд руб., что транслируется в годовую дивидендную доходность 16–22%. Отметим, что для производителей корпоративного ПО определяющим является второе полугодие, поэтому экстраполировать результаты 1К26 на весь 2026 г. рано. При этом текущая оценка на уровне 3х EV/EBITDA ‘26П и расчетная дивидендная доходность, на наш взгляд, отражают ожидания рынком невыполнения или корректировки вниз прогноза на 2026 г., и мы видим возможность значительной переоценки цены акций в случае сохранения траектории роста, которая наметилась в 1К26. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: БРК - Блог Рынков Капитала [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Чистая прибыль «Диасофта» выросла на 82% г/г: дивидендная доходность может достичь 16–22%
      5 210
    • Прогноз цены ацкий Диасофт: с какого уровня искать точку в лонг в долгосрок

      Во-первых, в компании напрочь отсутствует как таковая долговая нагрузка, это одна из самых «чистых» компаний на рынке. Во-вторых, говоря о фундаментале, гляньте на её отчёты. Вы видите в них что-либо зазрительное? Нет! Компания стабильная, развивающаяся. А график падающий. Кстати, говоря о фундаментальном анализе. На нашем рынке фундамент — это помойка, есть компании даже более лучшие, чем «Диасофт», но они падают. Где логика? Правильно! Её нет! Фундамент на нашем рынке был придуман с 1992 по 2022 годы для инорезов, чтобы те понимали, насколько справедливо оценен наш рынок! Как видите, бумага падает дальше. Где дно? Без понятия! Но вижу прекрасно по алгоритму, что до 800 рублей ещё допадаем! А там нужен капитальный технический отскок на 1200–1600 рублей. В общем, это всё, что нужно знать вам о фундаменте — это не работает для нашего рынка! Наш рынок — техничный и алгоритмичный, и тянуть кота за яйца не надо! От 800 рублей буду искать точку в лонг Полный профиль компании доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги.

      Прогноз цены ацкий Диасофт: с какого уровня искать точку в лонг в долгосрок
      5 209
    • Акции Диасофт: почему рынок так холодно встречает отчет и дивиденды

      Акции упали на 83% с момента IPO, а годовая выручка оказалась существенно ниже февральских прогнозов самого менеджмента. Когда инвесторы ждали от IT-сектора двузначных темпов масштабирования, «Диасофт» показывает замедление роста и отказ от финальных дивидендов, из-за чего бумага выглядит крайне уныло даже при низком мультипликаторе EV/EBITDA 5,0х. Совет директоров снизил планку выплат и рекомендовал оставить чистую прибыль внутри компании из-за сжатия бюджетов клиентов. Изменение дивидендной политики с отправкой на выплаты лишь 50% EBITDA вместо прежних 80% лишает актив статуса щедрой дивидендной истории, а потенциальный выкуп пакета у бывшего мажоритария пока не дает рынкам понятного драйвера. Наличие низкой долговой нагрузки и устойчивого финансового состояния — это формальный плюс для надежности, но при заоблачной ставке ЦБ они не дают бизнесу импульса для взрывного роста. Пока жесткая ДКП продолжит урезать IT-бюджеты корпоративного сектора, котировки «Диасофта» будут оставаться заложниками падающей рентабельности и отсутствия агрессивных покупок. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Никита / Investment Hub [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Диасофт: почему рынок так холодно встречает отчет и дивиденды
      5 155
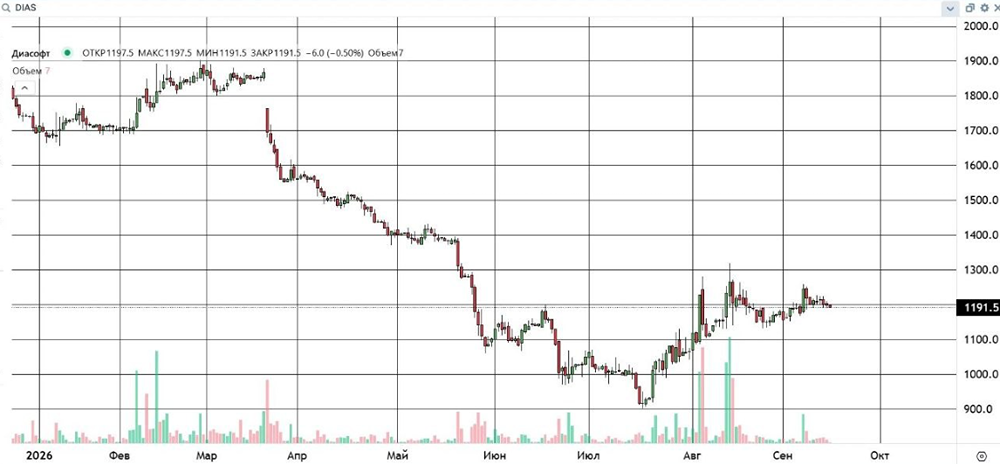
    • Медвежий сценарий по акциям «Диасофт» сохраняется: давление продавцов вернулось

      Акции торгуются у уровня 1190 рублей После роста торговой сессии от 7 сентября, в результате которого котировки поднялись на 5,95%, акции стали привлекательны для продавцов, возобновивших давление на котировки. Подтверждением такому предположению служит и сегодняшняя сессия, начинающаяся снижением. Таким образом, ситуация в данном инструменте остается «медвежьей». Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир / Старый трейдер](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Медвежий сценарий по акциям «Диасофт» сохраняется: давление продавцов вернулось
      5 048
    • Сможет ли «Диасофт» выполнить годовой прогноз при текущей динамике: прогноз по акциям

      Диасофт: квартальная динамика соответствует годовому прогнозу Диасофт раскрыл основные финансовые показатели за первый квартал финансового года, завершившийся 30 июня. Финансовые показатели ▫️ Выручка увеличилась на 21% г/г и составила 2,9 млрд рублей. ▫️ EBITDA выросла на 72% г/г, до 0,7 млрд рублей, что обусловлено ростом выручки и управлением производственных расходов. ▫️ Чистая прибыль выросла на 82% г/г на фоне роста EBITDA и достигла 0,46 млрд рублей. ▫️ Расходы на разработку составили 0,3 млрд рублей (на уровне первого квартала 2025 года). [Взгляд аналитиков Газпромбанка](https://gazprombank.investments/catalog/instrument/59228) По мнению аналитиков Газпромбанка, результаты первого квартала 2026 финансового года повышают вероятность выполнения годового прогноза: выручка — 12,5–14,5 млрд рублей, EBITDA — 3,6–4,6 млрд рублей, дивиденды — 2,0–2,6 млрд рублей, что транслируется в годовую дивидендную доходность 16–22%. Кроме того, аналитики Газпромбанка отмечают, что в связи с сезонным характером деятельности Диасофт и равномерным распределением операционных расходов и расходов на разработку по кварталам основная часть выручки — и особенно EBITDA с чистой прибылью — компании приходится на вторую половину года. На взгляд наших аналитиков, текущая оценка на уровне 3х EV/EBITDA ‘26П и расчетная дивидендная доходность отражают ожидания рынком невыполнения или корректировки вниз прогноза на 2026 год, и в случае сохранения траектории роста первого квартала акции Диасофт могут значительно прибавить в стоимости. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Газпромбанк Инвестиции [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Сможет ли «Диасофт» выполнить годовой прогноз при текущей динамике: прогноз по акциям
      4 984
    • Технический разбор акций Диасофта: почему отскок без пробоя — не сигнал для входа

      Диасофт продолжает нисходящий тренд После предыдущего разбора актив снова не смог пробить нисходящую трендовую, ушёл ниже, но сейчас опять отскочил к наклонке. Видим, что актив прям хочет уже сменить тренд либо показать хороший отскок. Но открывать контр-трендовую сделку на отскок следует только на пробитии трендовой. В текущий момент уровень 1200 является сопротивлением, и его пробой даст активу возможность совершить отскок в район 1300–1400. Ставим уведомление на уровень 1200 и следим за ситуацией. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Михалыч](https://t.me/UHBECTUPYEM_BMECTEE/4950) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Технический разбор акций Диасофта: почему отскок без пробоя — не сигнал для входа
      4 915
    • Стоит ли покупать акции «Диасофт» после отчёта за 1 квартал: прогноз цены и таргет по бумагам

      Когда рост не радует: «Диасофт» отчитался за 1-й квартал Отчетов становится все больше, поэтому давайте продолжим их разбирать и посмотрим, как дела у «Диасофта». Компания представила данные за первый квартал 2026 финансового года (период с 1 апреля до 30 июня 2026 года). Компания традиционно отчитывается одной из последних из-за сдвинутого финансового года, и этот отчет — первый в новом финансовом году. Что в отчете: ▫️ Выручка — 2,9 млрд рублей (+21% г/г) ▫️ EBITDA — 0,7 млрд рублей (+72% г/г) ▫️ Чистая прибыль — 0,46 млрд рублей (+84% г/г) ▫️ Рентабельность по EBITDA — 24,1% ▫️ Чистая рентабельность — 15,9% ▫️ ND/EBITDA — отрицательный На первый взгляд динамика выглядит сильно: выручка выросла на 21%, EBITDA — на 72%, чистая прибыль — на 84%. Но здесь важно сделать поправку на низкую базу прошлого года. В первом квартале 2025 финансового года (апрель-июнь 2025) у компании как раз было замедление — выручка тогда выросла всего на 1,2% год к году, а EBITDA снизилась на 16%. Поэтому текущий рост — это отчасти восстановление после провального первого квартала в прошлом году. Если сравнивать с первым кварталом 2024 финансового года, когда выручка росла на 20%, а EBITDA на 37%, то текущая динамика выглядит уже не такой впечатляющей. Рентабельность по EBITDA выросла до 24,1% против 17,1% в первом квартале прошлого года — компания смогла существенно улучшить операционную эффективность за счет управления производственными расходами и ускорения вывода новых продуктов. Но если посмотреть на историю, то еще в 2024 финансовом году рентабельность по EBITDA составляла около 30%, так что до пиковых значений пока далеко. Да и лучшим представителям сектора по рентабельности «Диасофт» также традиционно проигрывает. Затраты на разработку (R&D) составили 0,3 млрд рублей — компания продолжает инвестировать в развитие продуктов для нефинансовых индустрий и ИИ-трансформацию. Это правильно с точки зрения долгосрочной стратегии, но в краткосрочной перспективе такие инвестиции давят на маржинальность. Из значимых событий стоит отметить проект с Ozon Банком по ЦФА, который реализовали за рекордные 4 месяца, а также завершение комплексного проекта по замене АБС банка из топ-20. 16 банков выбрали решение «Диасофта» для автоматизации работы с цифровым рублем — компания сохраняет сильные позиции в финансовом секторе. Но при этом, как всегда, стоит отметить, что в секторе свои лидирующие позиции компания завоевала и расти там на самом деле особо некуда. А в новых сегментах, куда компания стремится развиваться, конкуренция достаточно высокая. Поэтому несмотря на достаточно позитивные цифры в отчетности я бы сказала, что в целом он все же скорее нейтральный, чем позитивный. Да, квартальная динамика улучшилась относительно провального первого квартала прошлого года, но говорить о переломе тренда пока рано. Компания по-прежнему сталкивается с теми же вызовами: длинные циклы продаж, переносы крупных проектов, высокая конкуренция в сегменте импортозамещения. Как и для всего IT-сектора, ключевым триггером для устойчивого восстановления остается снижение ключевой ставки. А оно откладывается во времени, что не может не влиять на оценку акций компании. С учетом опубликованной отчетности и пересмотра ожиданий по траектории снижения ключевой ставки [таргет](https://t.me/Investillion/1853) по акциям «Диасофта» снижен до 1900 рублей за акцию на горизонте года Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Алла / Investillion - про инвестиции [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли покупать акции «Диасофт» после отчёта за 1 квартал: прогноз цены и таргет по бумагам
      4 826
    • Дивиденды «Диасофта»: ₽16 на акцию, прогноз доходности — 10–12% по итогам 2026 года

      Проекты, прибыль и дивиденды: почему «Диасофт» выглядит перспективно в 2026 году Накануне ПАО «Диасофт», лидирующий разработчик ПО для финсектора и других отраслей экономики, объявил консолидированные неаудированные финансовые результаты за 1К2026, которые стоит признать положительными. ▫️ Выручка: 2,9 млрд руб. (+21% г/г) из-за завершения ряда крупных проектов и реализации ранее отложенного спроса. ▫️ EBITDA: 0,7 млрд руб. (+72% к аппг) за счет целенаправленного управления производственными расходами и системной работы по снижению сроков вывода новых продуктов на рынок. ▫️ Рентабельность по EBITDA: 24,1%, а чистая прибыль: 0,46 млрд руб. (+84%). ▫️ Отметим контроль компании над затратами на разработку ПО (R&D) по итогам 1К2026 (всего 300 млн руб.), которые были направлены на дальнейшую реализацию стратегии развития продуктов для нефинансовых индустрий и ИИ-трансформацию разработки программных продуктов. Совет директоров рекомендовал к выплате дивиденды в размере 168 млн руб., или 16 руб. на 1 акцию. Вопрос о выплате дивидендов будет рассмотрен собранием акционеров 10 сентября. Общая сумма составит 168 млн руб. СД также рекомендовал назначить дату определения лиц на получение дивидендов на 21 сентября. Мы считаем бумаги «Диасофта» привлекательными в среднесрочной перспективе. Налицо завершение ряда крупных проектов в отчетном периоде: комплексный проект по замене АБС банка из топ-20, автоматизация проведения конференции ЦИПР-2026, активное участие компании в процессе автоматизации работы с цифровым рублем со стороны банков, реализация совместно с Ozon Банком масштабного проекта по ЦФА за рекордные 4 мес., а также реализация BPM-проекта в «Искра Технологии». Важно, что выручка компании в 1К26 составила 2,9 млрд руб. (+21% г/г), что дает высокую вероятность того, что 1К и 2К кварталы принесут по 20–25% от общей годовой выручки по итогам всего 2026 финансового года. Выручка за 3К 2026 должна быть наибольшей — 40% от итогов будущего года. Планы компании на 2026 финансовый год предполагают рост выручки на 28–48% г/г, рентабельность EBITDAC в диапазоне 20–22%, а также дивиденды в размере 2,0–2,5 млрд руб., что является весьма амбициозным горизонтом. Мы ожидаем рост выручки на 8–10% в годовом выражении и EBITDAC в районе 11–12% по итогам года. Что касается размера выплаченных дивидендов, то, по нашим оценкам, он будет на уровне 1,3–1,4 млрд руб. с дивдоходностью 10–12%. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: РИКОМ-ТРАСТ Инвестиции [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Дивиденды «Диасофта»: ₽16 на акцию, прогноз доходности — 10–12% по итогам 2026 года
      4 806
    • Прогноз цены акций Диасофт: есть ли потенциал у бумаг до конца 2026 года? Анализируем

      Диасофт не смог оправдать ожиданий Диасофт представил финансовые результаты по МСФО за 2025 финансовый год, завершившийся 31 марта 2026 года. Показатели оказались слабее ранее озвученного прогноза компании. Ключевые цифры [▫️](https://mondiara.com/) Выручка сократилась на 3% г/г и составила 9,8 млрд рублей. Давление на динамику оказали оптимизация ИТ-бюджетов со стороны клиентов, удлинение сроков согласования проектов и более сложный процесс внедрения решений. [▫️](https://mondiara.com/) В то же время возобновляемая выручка увеличилась на 9% г/г, до 8,5 млрд рублей, а объем законтрактованной выручки вырос на 13% г/г, до 24,5 млрд рублей. [▫️](https://mondiara.com/) EBITDA снизилась на 35% г/г, до 1,9 млрд рублей, при рентабельности 19,4%. EBITDAС упала на 65% г/г, до 561 млн рублей, а ее рентабельность составила 5,7%. [▫️](https://mondiara.com/) Чистая прибыль уменьшилась до 527 млн рублей на фоне роста расходов, а также формирования резерва по задолженности ассоциированной структуры. [▫️](https://mondiara.com/) Прогноз на 2026 год предполагает выручку в диапазоне 12,5–14,5 млрд рублей, EBITDA — 3,6–4,6 млрд рублей, расходы на разработку — 1,1–1,4 млрд рублей, дивиденды — 2,0–2,6 млрд рублей. [▫️](https://mondiara.com/) Кроме того, Диасофт сообщил, что рассматривает вариант обратного выкупа акций. [Взгляд аналитиков Газпромбанка](https://gazprombank.investments/catalog/instrument/59228) [▫️](https://mondiara.com/) Из пояснений к отчетности следует, что снижение выручки связано с уменьшением среднего чека у крупных клиентов, на которых приходится более половины оборота. При этом сегменты среднего и малого бизнеса продемонстрировали положительную динамику. [▫️](https://mondiara.com/) На фоне роста законтрактованной выручки мы оцениваем текущую слабость переносом одного или нескольких крупных контрактов с 2025 года на более поздние сроки. В дальнейшем это может поддержать улучшение финансовых результатов. Вероятно, именно этот фактор стал одной из причин невыполнения прежнего прогноза на 2025 год. [▫️](https://mondiara.com/) Основной причиной падения рентабельности стало увеличение затрат на персонал. Также отмечаем, что объем капитализированных расходов на разработку сохранился на уровне 2024 года и составил 1,4 млрд рублей. [▫️](https://mondiara.com/) Прогноз на 2026 год соответствует мультипликатору EV/EBITDA на уровне 2,4–3,0х и предполагает дивидендную доходность порядка 18–24%, что выглядит привлекательно. Однако после снижения и невыполнения прогноза за 2025 год инвесторы, вероятно, будут воспринимать новые ориентиры с осторожностью. С учетом выраженной сезонности ИТ-бизнеса сделать вывод о реалистичности выполнения годового прогноза можно будет не раньше начала 2027 года. Поэтому важным опережающим сигналом могут стать новости о внедрении решений компании у крупных заказчиков. Одним из ключевых факторов давления на котировки в последние месяцы оставались продажи со стороны крупного акционера. Если программа обратного выкупа будет одобрена, рынок может отреагировать краткосрочным ростом за счет уравновешивания этого навеса. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: Газпромбанк Инвестиции

      Прогноз цены акций Диасофт: есть ли потенциал у бумаг до конца 2026 года? Анализируем
      4 805
    • Дивиденды «Диасофта» за I квартал — 16 ₽: аналитики ждут годовых выплат 190–250 ₽

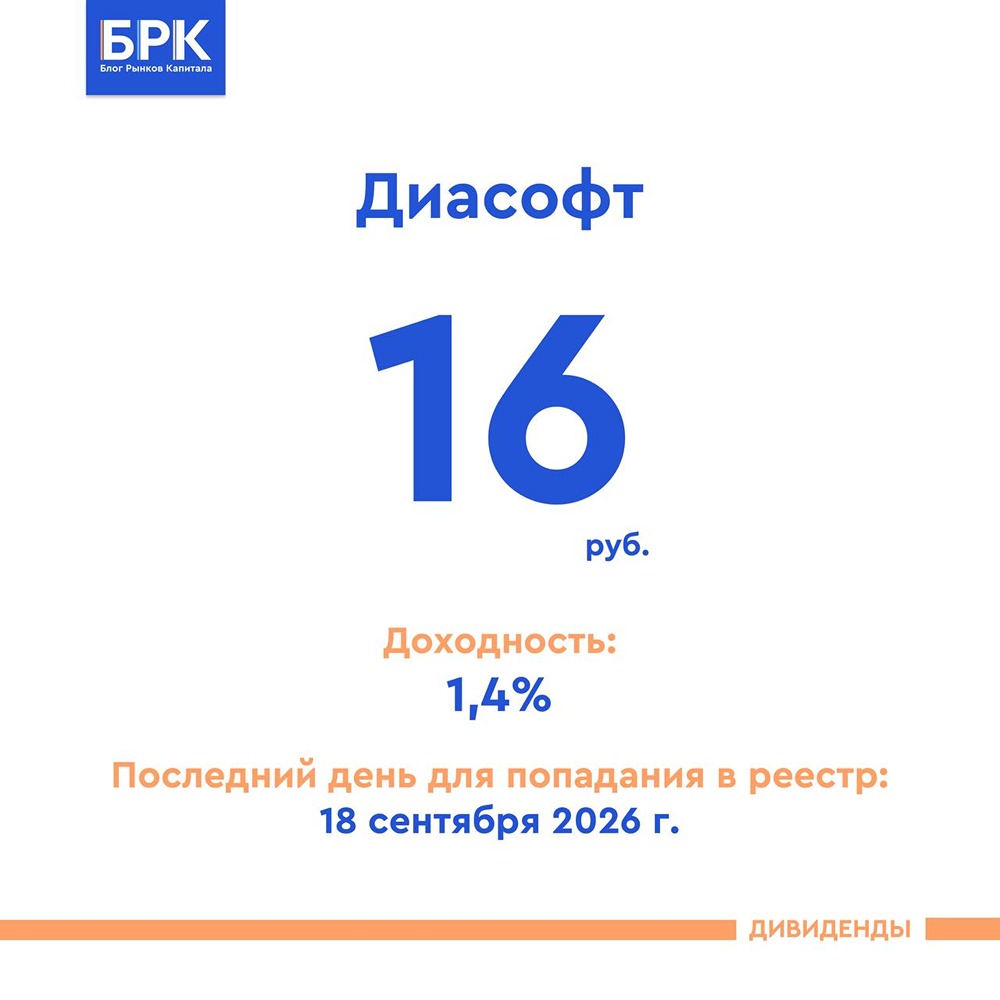
      Диасофт: совет директоров рекомендовал дивиденды Совет директоров Диасофт рекомендовал общему собранию акционеров выплатить дивиденды за первый квартал 2026 финансового года (за апрель — июнь) в размере 16 рублей на одну акцию (текущая доходность 1,4%). Датой, когда будут определены лица, имеющие право на получение дивидендов, предложено установить 21 сентября 2026 года. Также совет директоров компании принял решение о переносе вопроса о проведении обратного выкупа акций на следующий квартал. [Комментарии аналитиков Газпромбанка](https://gazprombank.investments/catalog/instrument/59228) В связи с сезонным характером деятельности [Диасофт](https://gazprombank.investments/catalog/instrument/59228) и равномерным распределением операционных расходов и расходов на разработку по кварталам, основная часть выручки и особенно EBITDA с чистой прибылью компании приходится на вторую половину года. Учитывая сезонность бизнеса, наши аналитики считают, что размер дивиденда за отчетный квартал не является основанием для изменения годового прогноза, который подкреплен воронкой продаж и подразумевает рост выручки на 25–45% г/г и годовые дивиденды на уровне 190–250 рублей на акцию (текущая доходность 16–22%). На взгляд аналитиков Газпромбанка, текущий уровень котировок и дивидендная доходность может говорить о неуверенности инвесторов в выполнении годового прогноза, в связи с чем движение по траектории выполнения прогноза даже по его нижней границе в последующих кварталах может привести к росту стоимости акций Диасофт. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: Газпромбанк Инвестиции

      Дивиденды «Диасофта» за I квартал — 16 ₽: аналитики ждут годовых выплат 190–250 ₽
      4 801
    • Прогноз цены акций Диасофт: когда наступят хорошие времена? Ищем ответы

      Диасофт: дивиденды 19–25% или слабая отчётность, которую рынок уже увидел? Диасофт опубликовал отчётность за 2025 финансовый год, завершившийся 31 марта 2026 года. На первый взгляд в истории есть интрига: менеджмент говорит о высокой дивидендной доходности и возможном buyback. Но сами цифры отчёта выглядят неоднозначно. Ключевые показатели: [▫️](https://mondiara.com/) Выручка: 9,8 млрд руб., снижение на 2,8% г/г [▫️](https://mondiara.com/) Законтрактованная выручка: 24,5 млрд руб., рост на 13% [▫️](https://mondiara.com/) Возобновляемая выручка: 8,5 млрд руб., рост на 9,2% [▫️](https://mondiara.com/) Новые продажи: 1,3 млрд руб., падение на 43,5% [▫️](https://mondiara.com/) Валовая прибыль: 3,35 млрд руб., снижение на 30,7% [▫️](https://mondiara.com/) Чистая прибыль: 544 млн руб., падение на 77,2% [▫️](https://mondiara.com/) Деньги на балансе: 1,36 млрд рублей [▫️](https://mondiara.com/) Чистого долга фактически нет Главный позитив — у компании есть большой портфель законтрактованной выручки и сильная денежная позиция. Это даёт бизнесу запас прочности. Главный негатив — качество роста ухудшилось. Новые продажи резко просели, маржинальность упала, чистая прибыль обвалилась, а сильный денежный поток во многом получился за счёт оборотного капитала, а не устойчивого роста бизнеса. Отдельная интрига — заявления менеджмента. Компания говорит о потенциальной дивидендной доходности 19–25% по итогам 2026 года и рассматривает обратный выкуп акций. Если эти обещания будут подтверждены реальными решениями, инвестиционный кейс может измениться. Но пока это именно ожидания, а не утверждённые выплаты и не утверждённый buyback. Вывод можно сформулировать так: отчёт слабый, но история стала событийной. Теперь всё зависит не только от финансовых результатов, но и от того, выполнит ли менеджмент свои обещания. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Юрий Марченко | Инвестиции и экономика

      Прогноз цены акций Диасофт: когда наступят хорошие времена? Ищем ответы
      4 708
    • Скромный дивиденд «Диасофта» и отложенный выкуп: сезонность и прогноз выручки в фокусе

      Диасофт: скромный дивиденд и перенос обратного выкупа на фоне сезонности Совет директоров Диасофт рекомендовал выплатить дивиденды по итогам 1К26 (апрель – июнь) в размере 16 руб./акц. (доходность: 1,4%) и перенести вопрос о проведении обратного выкупа акций на следующий квартал. Наше мнение: Исходя из дивидендной политики, размер объявленного дивиденда соответствует квартальному показателю EBITDAC на уровне ~210 млн руб. (1К25 – 80 млн руб.). Годовой прогноз подразумевает EBITDAC на уровне ~3 млрд руб. Мы отмечаем, что компании присуща традиционная для вендоров ПО сезонность, при которой основная часть выручки – и в еще большей степени EBITDA и чистой прибыли – приходится на вторую половину года. Достаточно скромный размер дивидендов и сообщение о переносе решения об обратном выкупе акций вызвало негативную реакцию рынка: после объявления новостей акции корректировались на 6%. Мы считаем, что размер дивиденда за 1К26 не является основанием для изменения годового прогноза, поскольку операционные расходы и расходы на разработку, в отличие от выручки, равномерно распределяются по кварталам. Годовой прогноз подкреплен воронкой продаж и подразумевает рост выручки на 25–45% г/г и годовые дивиденды на уровне 190–250 руб./акц. (доходность 16–22%). На наш взгляд, текущая оценка (4,5х EV/EBITDAC ‘26П) и дивидендная доходность подразумевает неуверенность инвесторов в выполнении годового прогноза, поэтому движения по траектории его выполнения даже по нижней границе в последующих кварталах может привести к заметной переоценке стоимости акций. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: БРК - Блог Рынков Капитала

      Скромный дивиденд «Диасофта» и отложенный выкуп: сезонность и прогноз выручки в фокусе
      4 621
    • Прогноз по акциям Диасфот: есть ли вообще потенциал у этих бумаг? Анализируем

      Обесценение займов и перспективы ▫️ Капитализация: 10,7 млрд ₽ / 1012 ₽ за акцию ▫️ Выручка TTM: 9,8 млрд ₽ (-3% г/г) ▫️ Оп. прибыль TTM: 0,6 млрд ₽ (-75% г/г) ▫️ Прибыль TTM: 544 млн ₽ (-77% г/г) ▫️ Скор. прибыль TTM: 1126 млн ₽ (-53% г/г) ▫️ P/E TTM: 9,5 ▫️ fwd P/E 2026: 11,9 ▫️ fwd Дивиденды 2026: 9,3% Помню ажиотаж, который был вокруг IPO данной компании в 2024-м году, тогда аллокация была мизерной и мало кто верил, что какие-то риски могут остановить рост нашего рынка. Однако, акции компании с максимумов упали уже аж в 7 раз. Давайте разбираться, есть ли сейчас здесь идея. Выдающихся темпов роста у бизнеса никогда не было, с 2021-го года выручка увеличилась всего на 48%. Расходы росли опережающими темпами, поэтому прибыль стала меньше. За финансовый год, формально, прибыль упала более чем в 4 раза г/г, но если не учитывать разовый фактор в виде резервов под обесценение ДЗ и займов на 582 млн р., то скор. чистая прибыль получится больше 1,1 млрд р. (P/E=9,5). За год Группа обесценила займы, выданные компании ООО «РТ-Диасофт» на 501 млн р. Данная ООО на 51% принадлежит структурам Ростеха и на 49% «Диасофту». Будут ли еще подобные явления в будущем — непонятно. Долга у компании нет. Чистая денежная позиция на балансе 845 млн р., это уже с учетом выплаты дивидендов. Формально, FCF есть, но фактически на 1029 млн р. компания увеличила кредиторку и на 1053 млн р. уменьшила дебиторку. Из-за этих изменений в оборотном капитале картина получилась более-менее неплохой. Вряд ли что-то подобное в таком масштабе провернут еще раз в этом финансовом году. Согласно див. политике, которая была обновлена в ноябре 2025, теперь ожидаются выплаты не менее 80% от значения показателя EBITDAС по итогам отчетного года. Очевидно, что платить такие дивиденды без наращивания долга не получится, либо такая модель в принципе предполагает сжатие бизнеса, а не его рост в перспективе. Олег Рощупкин сократил долю в «Диасофт» с 600019 до 500000 акций. Если продажи были в стакан, то это существенно повиляло на котировки. Уже почти очевидно, что 2026-й год тоже будет слабым и прибыль г/г не жду больше 900 млн р. (fwd p/e 2026 около 11,9). Что касается дивидендов, то по див. политике они могут быть (около 9,3% к текущей цене). При этом, сама компания дает очень оптимистичные прогнозы (см. слайд). Вывод: Как и писал в [предыдущем обзоре](https://t.me/taurenin/3601), давайте подождем отчетов за 1П2026. Они должны быть очень слабыми во всем ИТ-секторе. Возможно, что где-то там рынок и нащупает дно (если не будет новых сюрпризов), а пока — прохожу мимо. При этом, назвать акции дорогими нельзя, вопрос лишь в том, сколько придется ждать восстановления. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: TAUREN ИНВЕСТИЦИИ | Егор Федосов

      Прогноз по акциям Диасфот: есть ли вообще потенциал у этих бумаг? Анализируем
      4 547
    • Акции «Диасфот»: фундаментальный взгляд на бумаги и перспективы

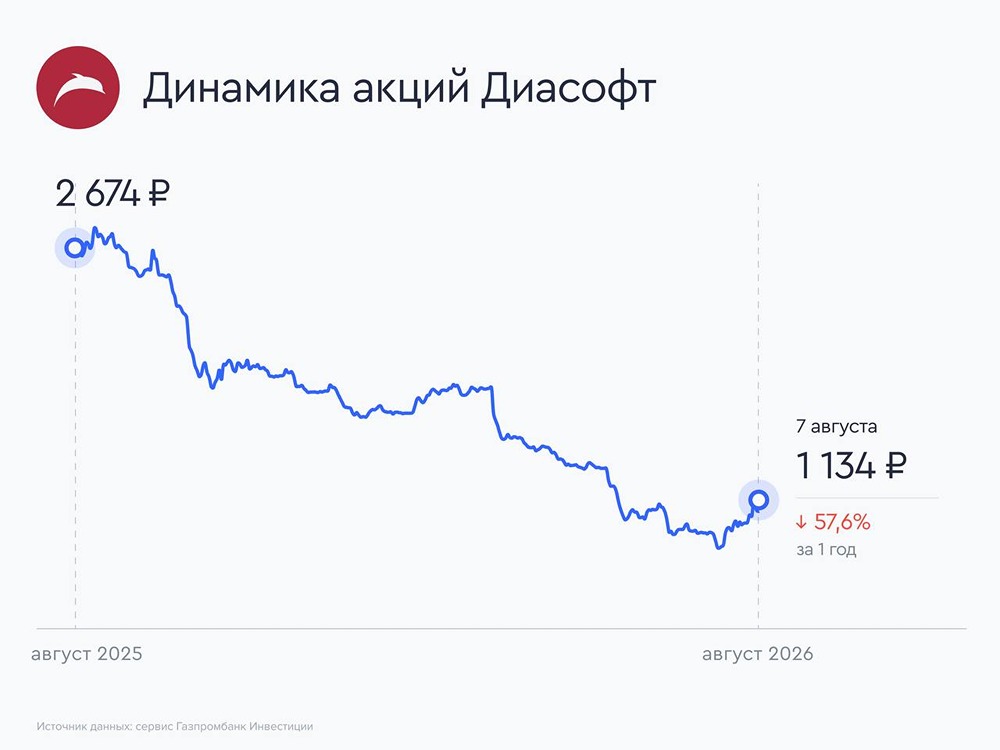
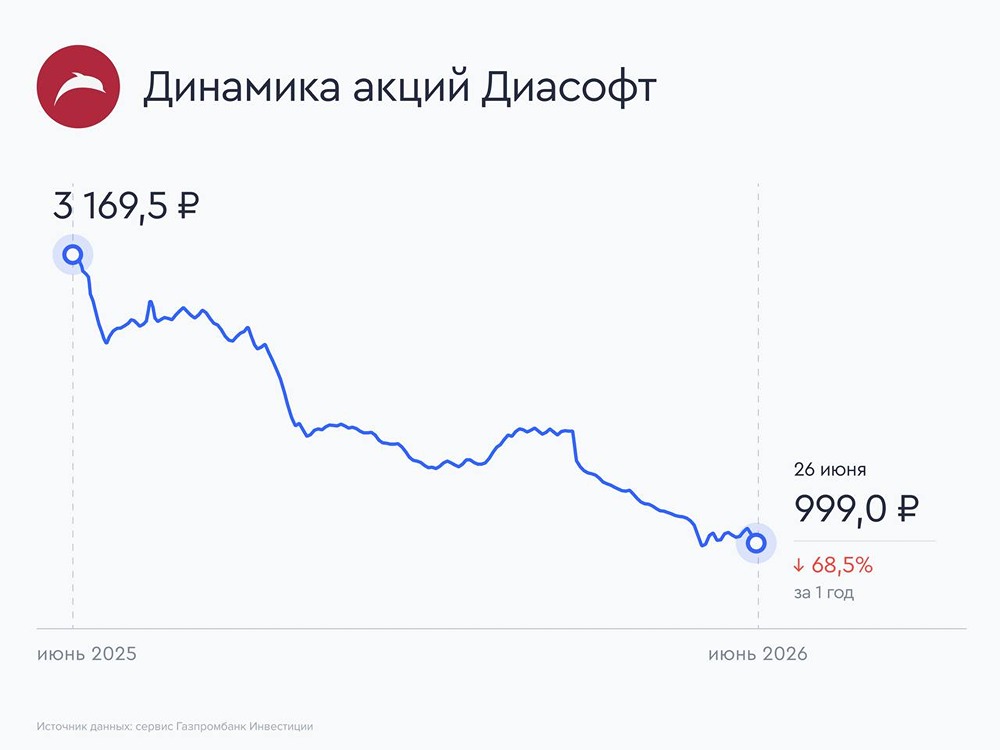
      Разбираем финансовый отчет за 2025 год - Выручка: 9,8 млрд руб. (-3% г/г) - EBITDA: 1,9 млрд руб. (-35% г/г) - Чистая прибыль: 527 млн руб. (-79,2% г/г) В отчетном периоде выручка снизилась на 3% г/г до 9,8 млрд руб., что обусловлено экономией IT-бюджетов и удлинением цикла согласования бюджета заказчиками, а также выросшей сложностью реализуемых проектов. В то же время EBITDA упала на 35% г/г до 1,9 млрд руб. из-за растущих расходов на оплату труда и расходов по участию в совместных предприятиях и организациях, а также роста некапитализируемых затрат, которые связаны с разработкой продуктов для новых рынков. В результате чистая прибыль обрушилась на 79,2% г/г и составила 527 млн руб. Возросшая сложность проектов у «Диасофта» связана с масштабным переходом системообразующих банков на отечественные ИТ-решения. Это требует глубокой перестройки архитектуры и адаптации экосистемы продуктов под каждого заказчика индивидуально. — расходы на ФОТ выросли 16% г/г до 5,2 млрд руб. — выручка от продаж лицензий на ПО снизились на 4,2% г/г. — расходы по участию в совместных предприятиях выросли с 46 до 628 млн руб. — рентабельность EBITDA снизилась с 29,3% до 19,8% г/г. — затраты на R&D составили 1,4 млрд руб. (на уровне прошлого года). При этом возобновляемая выручка выросла на 9% г/г до 8,5 млрд руб., а её доля в структуре выручки увеличилась с 77% до 87% — рост возобновляемой выручки «Диасофта» во многом отражает монетизацию ранее внедренных продуктов через сопровождение, поддержку, обновления и развитие решений, хотя вклад также вносят новые внедрения и расширение использования существующими клиентами. *Законтрактованная выручка выросла на 13% г/г до 24,5 млрд руб., что свидетельствует о высоком спросе на ПО компании, а также расширением клиентской базы. На конец 2025 финансового года у «Диасофта» отрицательный чистый долг. Дивиденды и прогнозы Дивиденды. За весь 2025 год компания выплатила 120 рублей дивидендов или 6,5% дивдоходности. Суммарная сумма выплат составила 1,26 млрд руб. По итогам 2026 года менеджмент таргетирует выплаты на сумму 2,0-2,6 млрд руб. Таким образом, ориентир по выплатам 190-250 рублей на акцию. Прогнозы. Также менеджмент таргетирует: — Выручку: 12,5-14,5 млрд руб. (+27,5% / +48% г/г). — EBITDA: 3,6-4,6 млрд руб. (+89,5% / +142,1% г/г). — Затраты на R&D: 1,1-1,4 млрд руб. (снижение по нижней границе). Итого: За последний год акции «Диасофта» снизились на 66% и достигли уровней в 1000 рублей, что обусловлено следующими факторами: сокращение IT-бюджетов клиентов, высокая ключевая ставка, замедление роста бизнеса, снижение маржи на фоне растущих расходов. При этом, на мой взгляд, ключевой причиной снижения акций является невыполнение прогнозов, что ожидаемо привело к потере доверия к прогнозам компании. Напомню хронологию: Первоначальный прогноз на 2025 финансовый год был оптимистичным: выручка 12-12,5 млрд руб., EBITDA 4,5-5,5 млрд руб. Затем компания снизила прогноз до 11-11,2 млрд руб. в выручке и 3,5-3,7 млрд руб. EBITDA. Но это было не всё, далее прогноз снова понизили — до 10,5 млрд руб. в выручке и 3 млрд руб. EBITDA. В итоге компания не смогла выполнить даже дважды скорректированный прогноз. Как теперь доверять новым прогнозам на 2026 год, которые, на первый взгляд, снова выглядят достаточно оптимистично? Единственное, что можно сказать на текущий момент, так это то, что рынок хочет увидеть от «Диасофта» реальные результаты. Это также видно и по недавней новости о байбэке, которая в моменте разогнала акции компании (весь рост практически обнулился). В то же время реальные результаты будут возможны лишь тогда, когда клиенты снова станут наращивать свои IT-бюджеты, а для этого нужны благоприятные условия. В общем, продолжаю наблюдать за компанией со стороны. Ждём новые отчеты и будем сверяться с прогнозами. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Фундаменталка

      Акции «Диасфот»: фундаментальный взгляд на бумаги и перспективы
      4 527
    • Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
      Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
    • Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
      Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
    • До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
      До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
    • «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
      «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
    • Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
      Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
    • Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
      Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
    • Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
      Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
    • Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
      Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
    • Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
      Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
    • Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
      Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
    • Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
      Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
    • Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
      Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
    • Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
      Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
    • Трамп заявил о необходимости проведения выборов на Украине
      Трамп заявил о необходимости проведения выборов на Украине
    • «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
      «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
    • Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
      Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
    • США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
      США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
    • Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
      Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
    • Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
      Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
    • Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
      Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
    • Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
      Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
    • Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
      Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
    • Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
      Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
    • Песков: Трамп не направлял поздравительную телеграмму Путину в честь дня рождения. Об этом пресс-секретарь президента РФ сообщил, отвечая на вопрос «Интерфакса»

    • Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
      Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
    • США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
      США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
    • Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
      Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
    • Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
      Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
    • Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
      Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
    • Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
      Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
    • Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
      Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
    • Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
      Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
    • Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
      Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
    • Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
      Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
    • Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
      Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
    • Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
      Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
    • Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
      Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
    • США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
      США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
    • Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
      Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
    • Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана
      Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана

    Вы уверены, что хотите выйти из аккаунта?