Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Потенциал 17,7 % при стоп-уровне 2,2 руб.: разбор торговой идеи по акциям Интер РАО

3 750

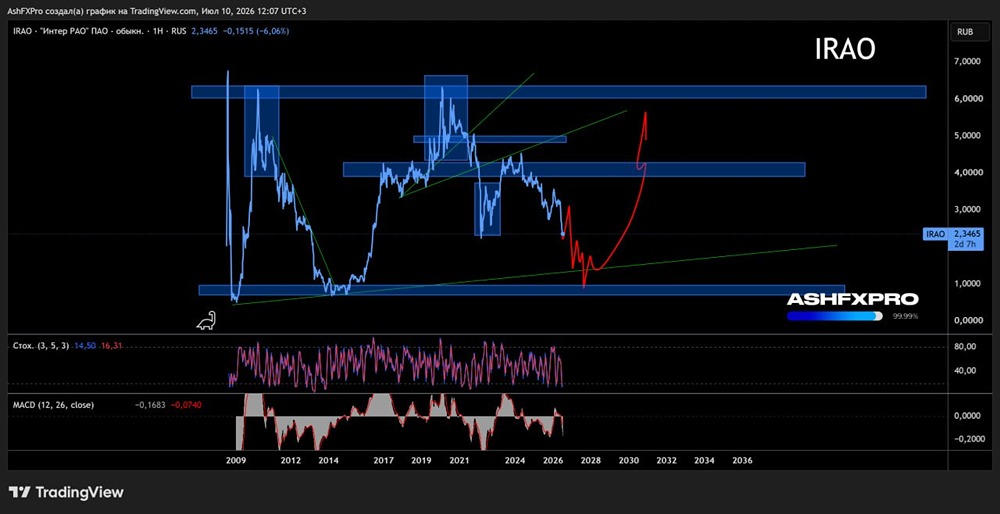
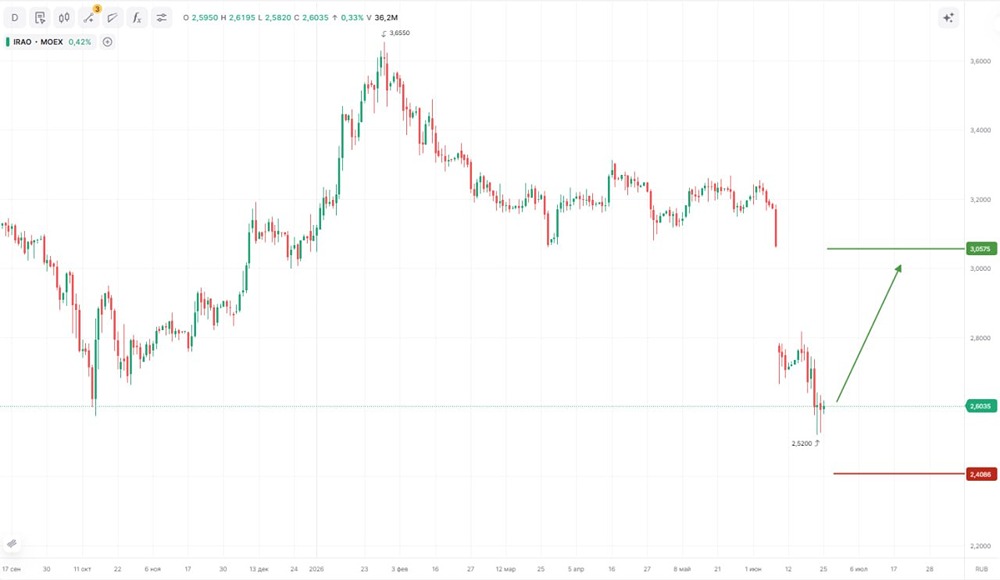
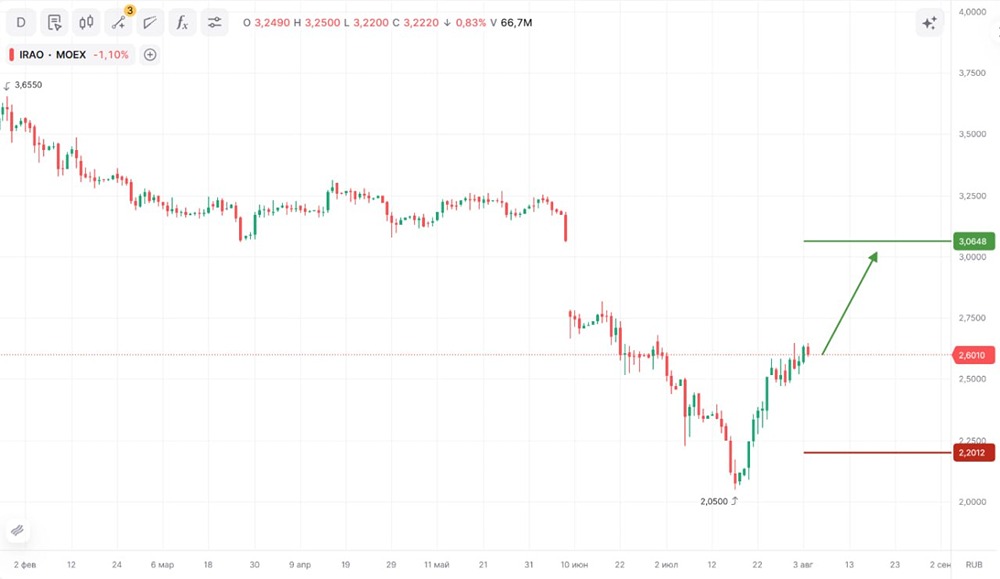
Бумага оттолкнулась от локальных минимумов и перешла к восстановлению после продолжительного снижения. Дальнейшее удержание текущей зоны может поддержать движение к ближайшему сопротивлению и частичное закрытие дивидендного гэпа. При объеме позиции в 3% и выставлении стоп-заявки на уровне 2,2 руб., риск на портфель составит 0,46%. Соотношение прибыль/риск составляет 1,15. Идея: Long Срок идеи: 3-4 недели Цель: 3,06 руб. Потенциал идеи: 17,69% Объем входа: 3% Стоп-приказ: 2,2 руб. Фундаментальный фактор «Интер РАО» — крупная российская энергетическая компания, объединяющая генерацию, сбыт электроэнергии и энергомашиностроение. Компания сохраняет устойчивый финансовый профиль за счет низкой долговой нагрузки, значительного объема денежных средств и стабильного операционного бизнеса. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: Финам

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / ИНТЕР РАО - прогноз цены акций, аналитика и мнения - MONDIARA

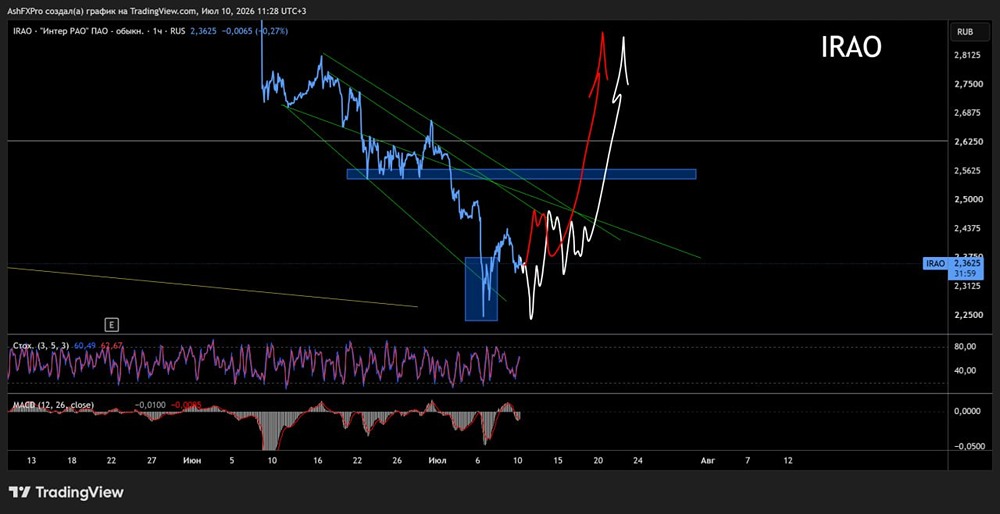
    • Акции Интер РАО приостановили снижение — уровень 2,2 ₽ в фокусе

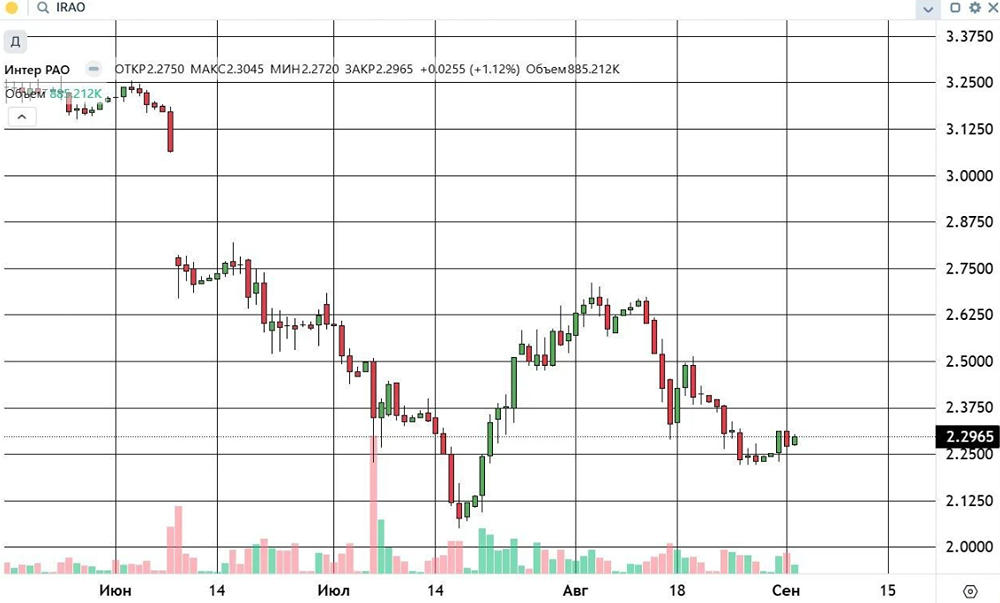
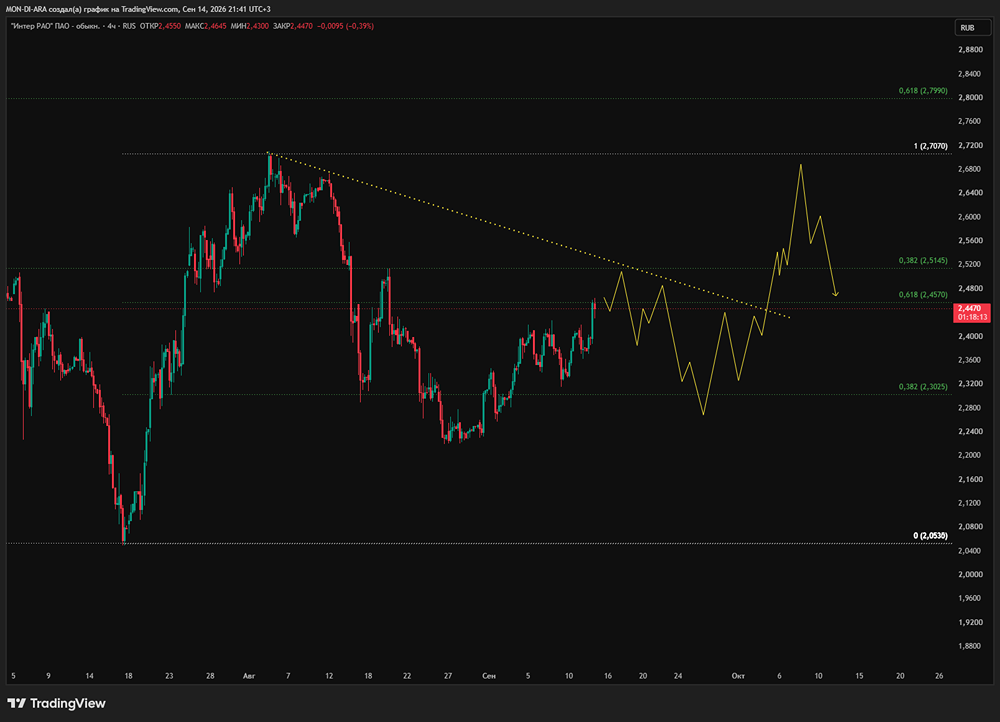
      Инструмент торгуется у уровня 2,3 рубля за акцию На этой неделе акции отрастают на 2%. Соответственно, снижение, развивающееся в инструменте с первой декады августа, приостановилось. В этой связи уровень 2,2 рубля за акцию на сегодняшний день выглядит поддержкой. Соответственно, если обозначенный уровень справится с этой ролью, то в инструменте начнет восстанавливаться рост с целью обновления августовского максимума, сформировавшегося у уровня 2,7 рублей за акцию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир / Старый трейдер](https://t.me/staryy_treyder21) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Интер РАО приостановили снижение — уровень 2,2 ₽ в фокусе
      4 099
    • Акции Интер РАО в поисках поддержки на графике для попытки разворота

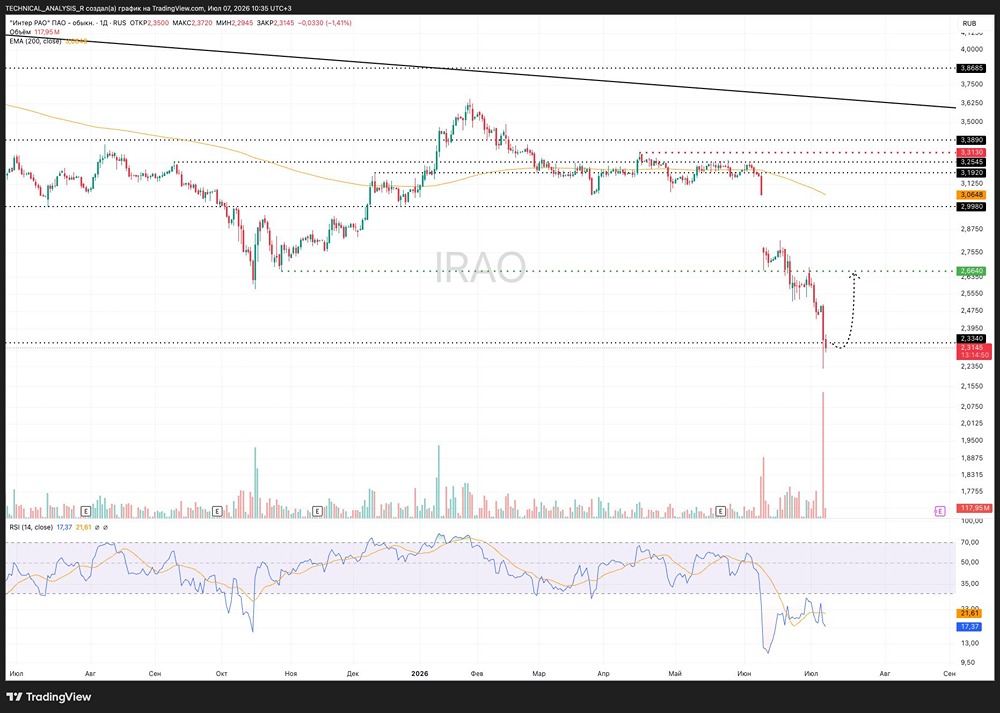
      Цена продолжает находиться под сильным давлением и уже подошла к ключевой поддержке 2,3340. Одновременно RSI находится в глубокой зоне перепроданности, поэтому вероятность технического отскока заметно выросла. Если покупатели смогут удержать уровень 2,3340, то есть хорошие шансы увидеть восстановление сначала к 2,6640, где проходит ближайшее сильное сопротивление. Но если поддержка будет пробита и цена закрепится ниже 2,3340, нисходящее движение может продолжиться. [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Капибара на Бирже

      Акции Интер РАО в поисках поддержки на графике для попытки разворота
      4 093
    • Стоит ли покупать акции Интер РАО после падения и с какими целями

      Интер РАО готовится к попытке роста После резкого снижения цена сформировала локальную базу и сейчас удерживается выше поддержки 2,334. Пока этот уровень остается за покупателями, сохраняется шанс на развитие восстановительного движения. Ближайшей целью выступает сопротивление 2,442, где ранее актив уже встречал продавцов. Именно этот уровень станет первой серьезной проверкой для покупателей. Однако если цена закрепится ниже 2,334, это станет негативным сигналом и повысит вероятность возобновления снижения. [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Ростислав / Инвестиции в будущее

      Стоит ли покупать акции Интер РАО после падения и с какими целями
      4 053
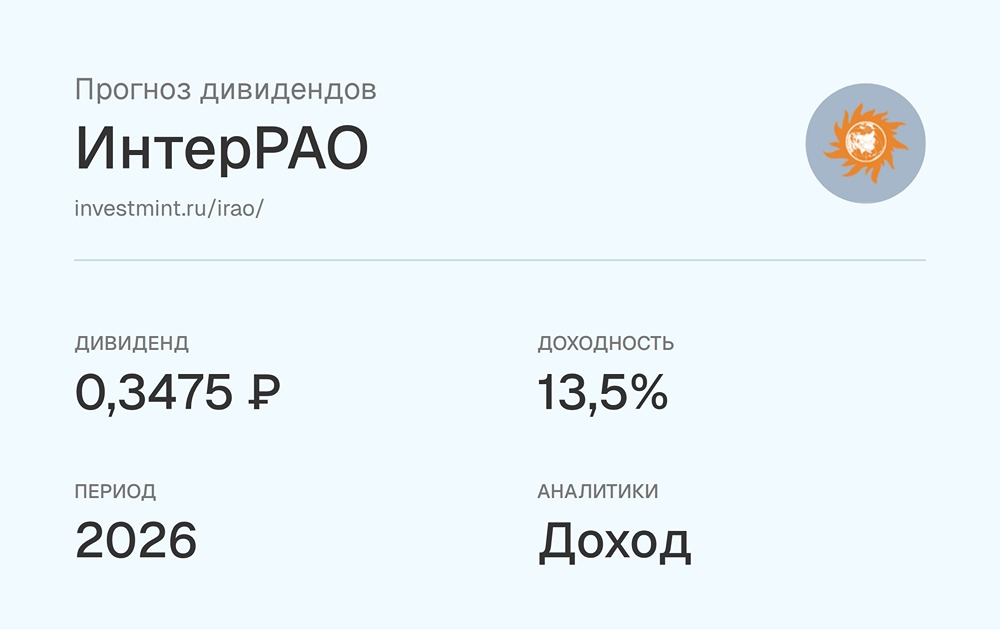
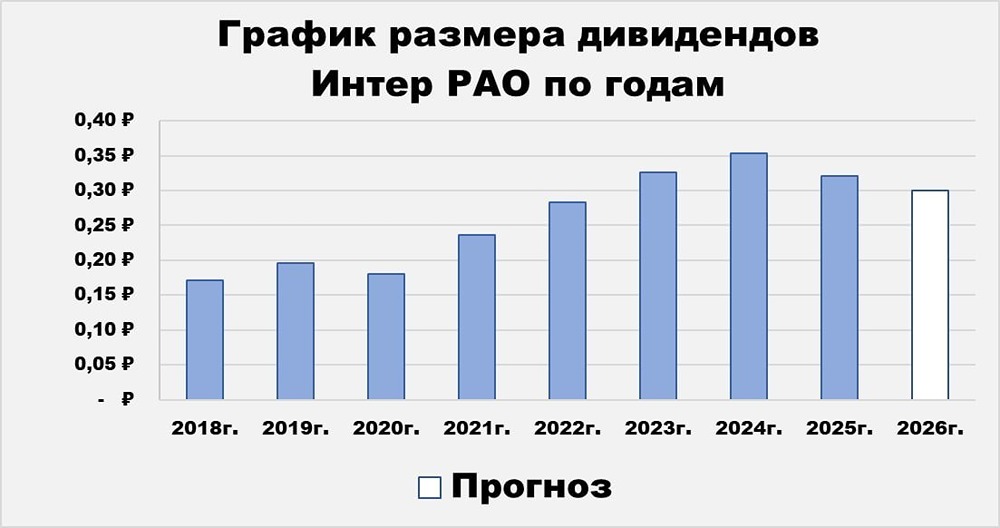
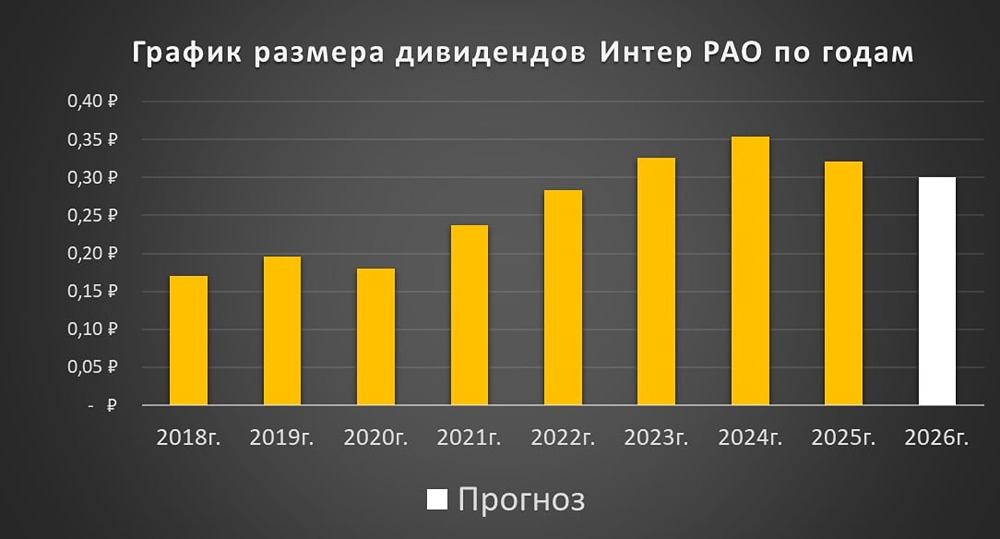
    • Прогноз дивидендов по акциям Интер РАО за 2026 год от УК Доход

      Прогноз дивидендов • Размер дивидендов: 0,3475 ₽ • Дивидендная доходность: 13,5% • Период: 2026 • Реестр: 9 июня 2027 • Аналитики: Доход Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: Дивпрогнозы | Инвестминт

      Прогноз дивидендов по акциям Интер РАО за 2026 год от УК Доход
      4 038
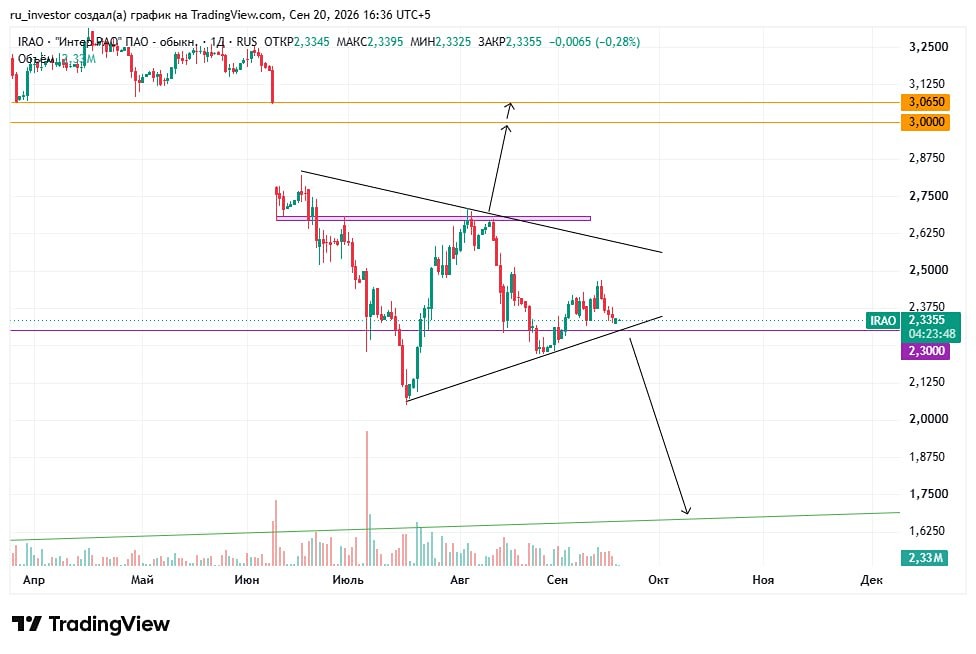
    • Прогноз роста и обвала акций Интер РАО: что учитывать сейчас

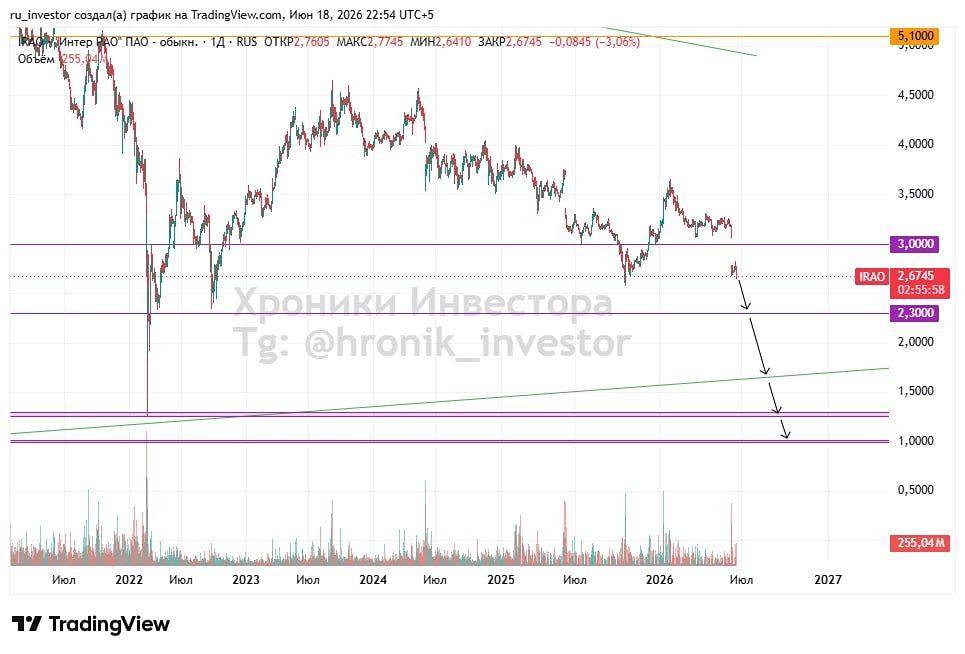
      Бумага здесь у нас ушла в треугольник Куда выйдет, туда и будем торговать. ▫️ ТВ в шорт 2,3 ▫️ Цель 1,75 ▫️ ТВ в лонг 2,68 ▫️ Цель 3 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Хроники Инвестора](https://t.me/hronik_investor/6741) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз роста и обвала акций Интер РАО: что учитывать сейчас
      4 016
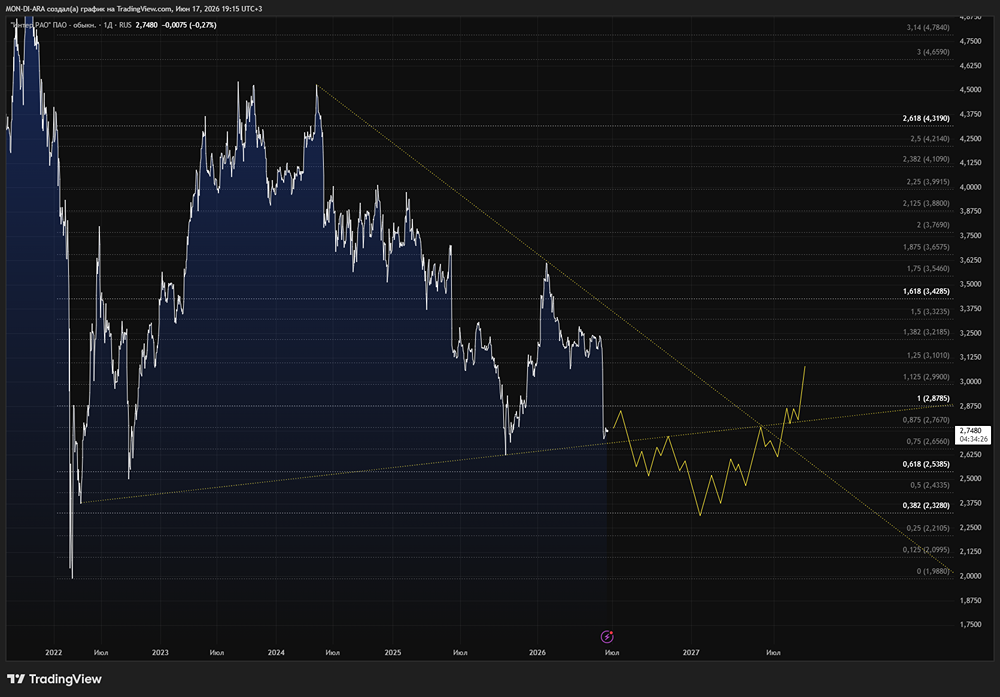
    • Акции Интер РАО на графике: техническое формирование разворота

      Среднесрочный технический взгляд Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: VENIVIDIVICI️

      Акции Интер РАО на графике: техническое формирование разворота
      3 979
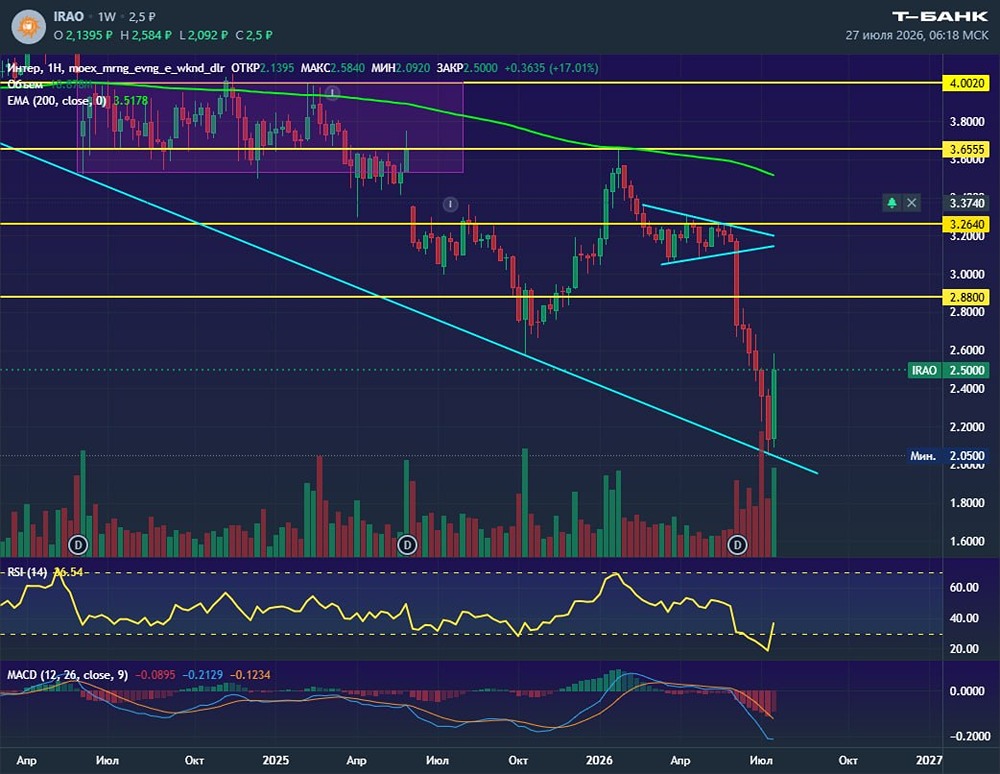
    • Акции ИнтерРАО: поглощение трёх недель падения и сигнал к долгосрочному росту

      ИнтерРАО на прошлой неделе очень уж круто начало забирать вверх, поглотив предыдущие 3 недели падения. В целом тут история всё-таки более интересная, чем у основной части рынка, и бумагу однозначно стоит покупать на долгосроке по таким ценам. На ближайшую перспективу (если смотреть недельный ТФ), логичным будет вернуться к уровню треугольника в район 3.15. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Андрей Радко / Мысли Финансиста [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции ИнтерРАО: поглощение трёх недель падения и сигнал к долгосрочному росту
      3 969
    • Акции Интер РАО — уровни, с которых бумага начнет полноценно расти

      Долгосрочный взгляд Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: RocketToTheMoon

      Акции Интер РАО — уровни, с которых бумага начнет полноценно расти
      3 940
    • Прогноз цены акций Интер РАО: когда начнёт расти прибыль в компании? Разбираемся

      По итогам 25 года акционеры Интер РАО утвердили выплату 0,3214 рублей дивидендов на акцию С одной стороны, доходность около 10% (при выплате всего лишь 25% прибыли) смотрится интересно. С другой, год к году дивиденд немного снизился вслед за прибылью. Если кратко, то картину испортили: опережающий рост операционных расходов, проблемы с зарубежным бизнесом и рост налога на прибыль. Недавно замглавы Интер РАО Александр Думин неожиданно решил обнадежить инвесторов: "В среднесрочной перспективе по мере реализации наших инвестпроектов мы планируем существенное увеличение финрезультатов. Как следствие, будет расти выплата дивидендов". Но среднесрочная перспектива — понятие растяжимое. Сможет ли Интер РАО конкретно в 26 году нарастить прибыль? Маловероятно — и вот почему: [▫️](https://mondiara.com/) В 1 квартале капитальные расходы выросли на 41% г/г и достигли 47,3 млрд руб., оставив позади величину операционной прибыли (41,5 млрд). В 26 году планируется пройти пик капвложений (~270 млрд руб.), но и в 27 расходы останутся высокими (~215 млрд). Также держим в уме, что инвестиции могут дорожать и растягиваться во времени. На практике так чаще всего и бывает. [▫️](https://mondiara.com/) Текущего операционного денежного потока не хватает на финансирование стройки, поэтому Интер РАО расходует кубышку. За год чистый кэш сократился с 348,3 до 312,5 млрд рублей. Вспоминаем еще и про снижение ключевой ставки и получаем, что в 26 году процентный доход Интер РАО будет снижаться и давить на чистую прибыль. Напомню, что в 25 году Интер РАО заработала на процентах 80% от операционного дохода! [▫️](https://mondiara.com/) В 1 квартале чистый процентный доход уже сократился с 20,9 до 14,2 млрд. И дальше тенденция продолжится. Чистая прибыль снизилась на 1,5% г/г. Могло быть и хуже, но ушел эффект низкой налоговой базы + EBITDA выросла на 3,8%. [▫️](https://mondiara.com/) С операционной точки зрения компания отработала на троечку: на фоне повышенного роста тарифов выручка сделала +18,6% г/г, но бОльшая часть прироста была срезана операционными расходами. Выросли затраты на топливо, передачу и покупку электроэнергии. Нельзя забывать, что помимо генерации, внутри холдинга есть еще и сбытовой сегмент, для которого рост оптовых цен на электроэнергию негативен. Итак, с 26 годом разобрались. Когда же можно ждать отдачи от вложений? Ближайшие мощности (один из блоков модернизированной Каширской ГРЭС и Новоленская ТЭС) будут запущены в 28 году. Затем с 29 по 33 годы последует еще несколько вводов. Пик повышенных тарифов на мощность в рамках КОММод придется на 28 год. А значит, давление на прибыль будет сохраняться в ближайшие 2 года. Думаю, что особенно сильно оно себя проявит во 2 полугодии этого года. В моменте финансовые позиции Интер РАО довольно слабы и ждать роста прибыли пока нет смысла. Но уже в 28 году все может измениться. На мой взгляд, покупать акции прямо сейчас рановато. Лучше дождаться, пока негативное влияние на прибыль максимально реализуется и уже после этого искать точку входа с прицелом на 28 год. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и [не является индивидуальной инвестиционной рекомендацией](https://mondiara.com/communities?open=community-1163) или предложением о покупке или продаже указанной ценной бумаги. Автор: ИнвестократЪ | Георгий Аведиков

      Прогноз цены акций Интер РАО: когда начнёт расти прибыль в компании? Разбираемся
      3 865
    • Акции Интер РАО: пока консолидация, направление прояснится после пробоя диапазона

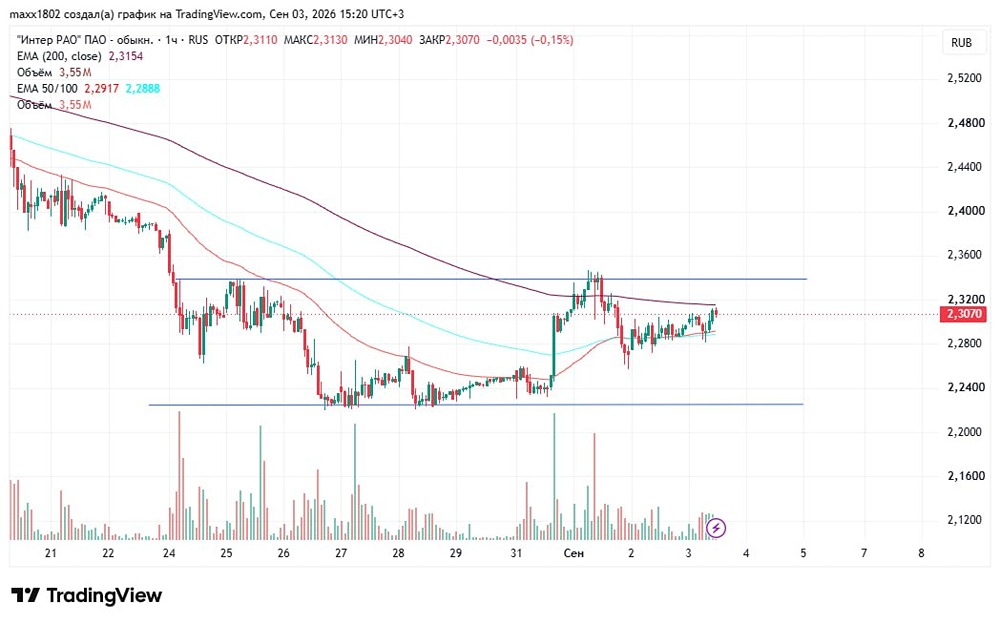
      Инструмент торгуется у уровня 2,4 рубля за акцию Большую часть этого месяца акции консолидируются в диапазоне с границами 2,30 – 2,47. Соответственно, о дальнейшем движении инструмента можно будет говорить по факту закрепления его цены за одной из границ разыгрываемого сейчас торгового диапазона. С технической точки зрения дальнейшее направление движения инструмента будет ожидаться в сторону преодоленной границы рассматриваемого диапазона. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Интер РАО: пока консолидация, направление прояснится после пробоя диапазона
      3 860
    • Прогноз цены акций Интер РАО: ждать ли роста и до каких отметок

      После дивидендного гэпа бумага оттолкнулась от исторической зоны поддержки и формирует разворотные свечные модели, указывающие на потенциальный разворот. Стабилизация цены над ключевой отметкой подтверждает ослабление продавцов и возвращение покупателей. При объеме позиции в 6% и выставлении стоп-заявки на уровне 2,4000 руб., риск на портфель составит 0,48%. Соотношение прибыль/риск составляет 2,10. Идея: Long Срок идеи: 1 месяц Цель: 3 рубля Потенциал идеи: 16,86% Объем входа: 6% Стоп-приказ: 2,4 рубля Фундаментальный фактор «Интер РАО» — крупный российский энергетический холдинг, занимающийся производством и сбытом электроэнергии, международным трейдингом и энергомашиностроением. Компания обладает значительным запасом денежных средств и низкой долговой нагрузкой, что обеспечивает устойчивость бизнеса и регулярные дивидендные выплаты. Вход в активную инвестиционную фазу с ожидаемым ростом финансовых результатов в будущем поддерживает позитивные ожидания инвесторов. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: Финам

      Прогноз цены акций Интер РАО: ждать ли роста и до каких отметок
      3 859
    • Акции Интер РАО: восходящий тренд держится, уровень 2,47 ₽ — зона для покупок

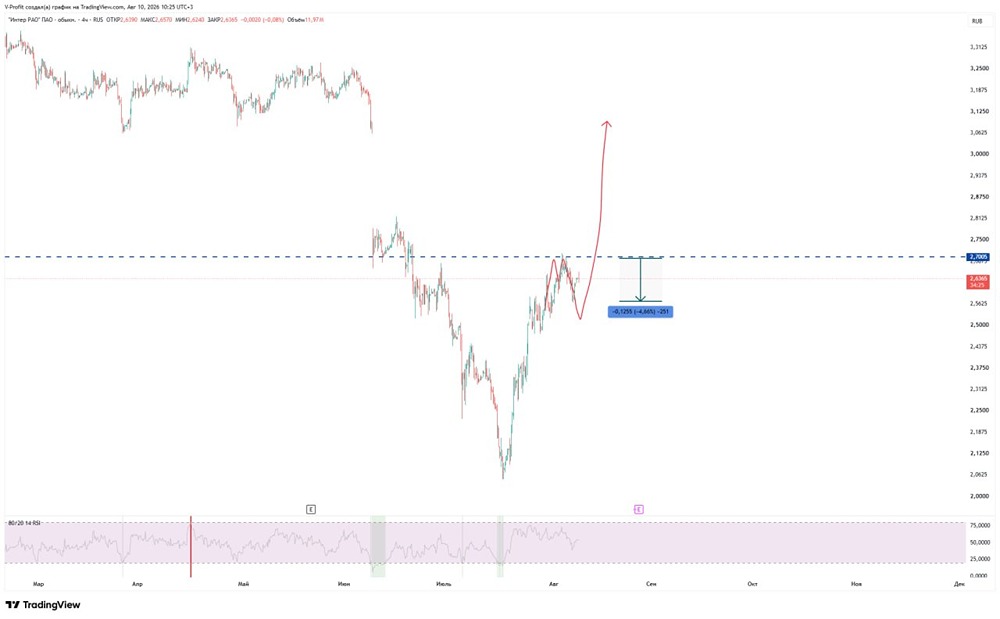
      Цена акций дошла до ключевого уровня сопротивления 2,7, показав рост на 6% После этого прошла локальная коррекция на 4,6% — ровно так, как и ожидали. Что происходит сейчас: ▫️ Восходящее движение остается в силе. ▫️ Сигналов и паттернов для разворота вниз нет. ▫️ Ближайшая цель для движения — закрытие гэпа. Бумага сохраняет позитивный настрой, позицию можно продолжать удерживать. Есть риск того, что цена может упасть на 2,47, но если это произойдет, то это будет хорошим местом для поиска покупок. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Восходящий тренд

      Акции Интер РАО: восходящий тренд держится, уровень 2,47 ₽ — зона для покупок
      3 857
    • Что сейчас делать с акциями Интер РАО? Какие прогнозы

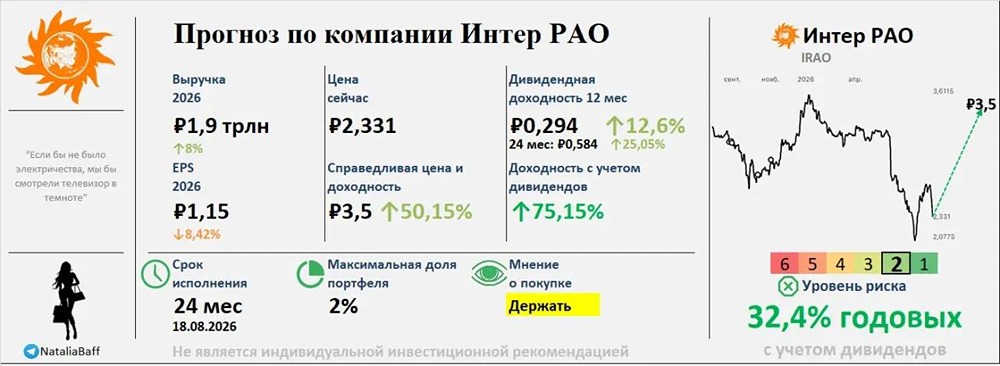
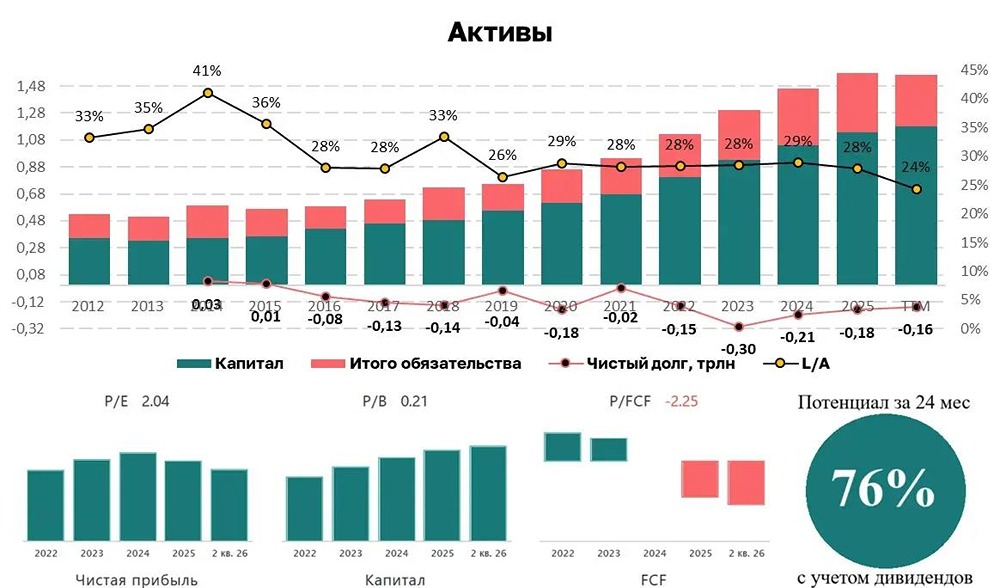
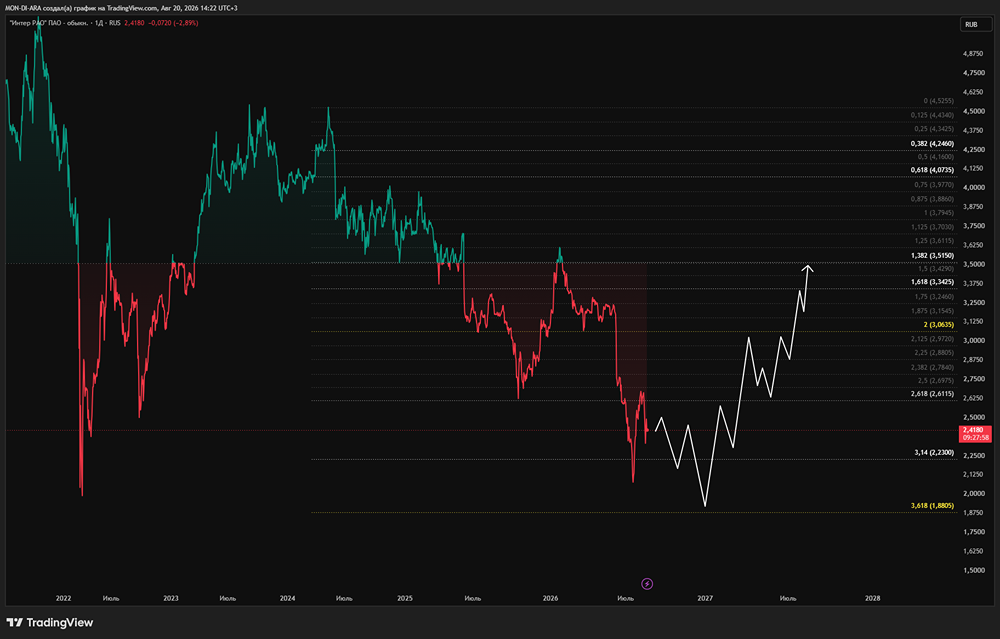
      Снижаю оценку до держать Цена: ₽2,331 Справедливая цена: ₽3,5 Возможная доходность с учетом дивидендов: 75,15% Риск: 2 Срок исполнения: 24 месяца Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Наталия Кочетова [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Что сейчас делать с акциями Интер РАО? Какие прогнозы
      3 761
    • Прогноз цены по акциям Интер РАО: какие условия нужны для роста бумаг

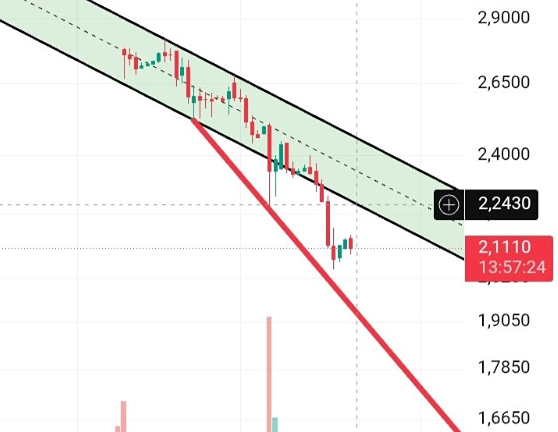
      Котировки на распутье: ни в шорт, ни в лонг Так для лонга надо собраться хотя бы в канал (выше 2.243). Для шорта же необходимо уйти под уровень красной линии ниже 1.905. На перепроданность не смотрю, так как она еще в июне была, а с тех пор цена опустилась еще на процентов 15%. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Grionov Capital [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены по акциям Интер РАО: какие условия нужны для роста бумаг
      3 761
    • Акции Интер РАО: лонг с целью 2,6 рубля и потенциалом 9%: идея от «Финам»

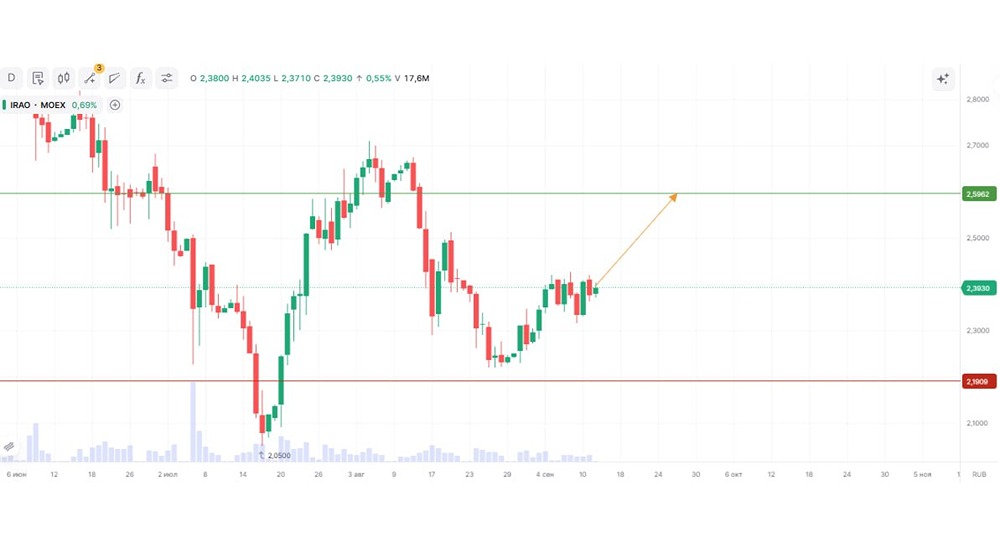
      Актив находится в локальном восходящем тренде При объеме позиции в 7% и выставлении стоп-заявки на уровне 2,191 руб., риск на портфель составит 0,56%. Соотношение прибыль/риск составляет 1,11. Идея: Long Срок идеи: 3-4 недели Цель: 2,596 руб. Потенциал идеи: 8,94% Объем входа: 7% Стоп-приказ: 2,191 руб. Фундаментальный фактор Интер РАО — крупнейший российский электроэнергетический холдинг, объединяющий генерацию, сбыт, инжиниринг и экспорт электроэнергии. Компания сохраняет отрицательный чистый долг и крупную денежную подушку, проценты от размещения которой заметно поддерживают прибыль. На дивиденды по уставу направляется четверть чистой прибыли, выплаты идут без сбоев более десяти лет, а индексация тарифов поддерживает выручку генерирующего сегмента. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Финам Торговые сигналы](https://t.me/finamalert/21906) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Интер РАО: лонг с целью 2,6 рубля и потенциалом 9%: идея от «Финам»
      3 750
    • Потенциал 17,7 % при стоп-уровне 2,2 руб.: разбор торговой идеи по акциям Интер РАО

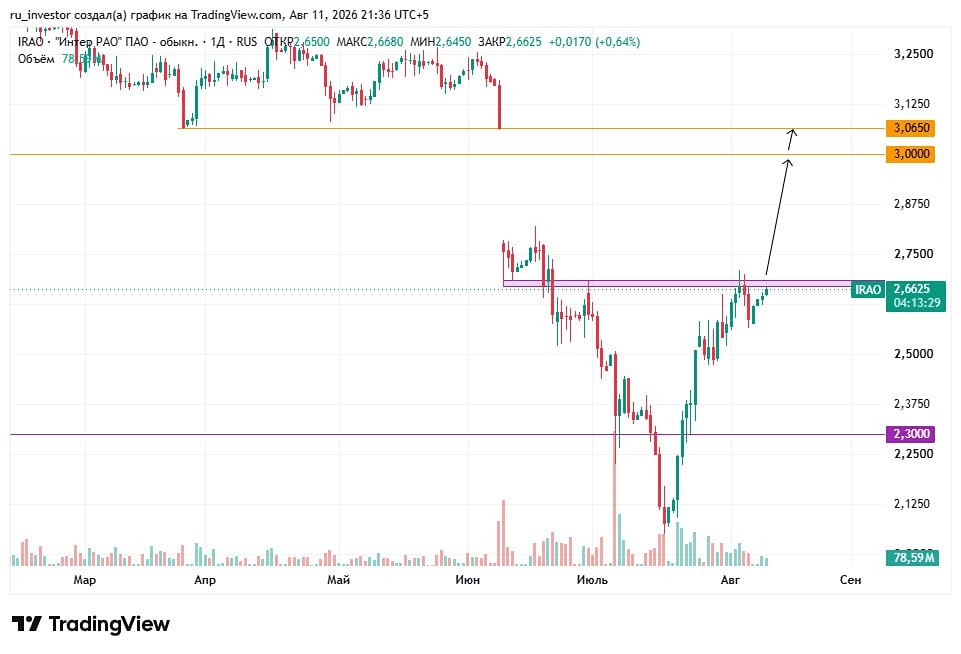
      Бумага оттолкнулась от локальных минимумов и перешла к восстановлению после продолжительного снижения. Дальнейшее удержание текущей зоны может поддержать движение к ближайшему сопротивлению и частичное закрытие дивидендного гэпа. При объеме позиции в 3% и выставлении стоп-заявки на уровне 2,2 руб., риск на портфель составит 0,46%. Соотношение прибыль/риск составляет 1,15. Идея: Long Срок идеи: 3-4 недели Цель: 3,06 руб. Потенциал идеи: 17,69% Объем входа: 3% Стоп-приказ: 2,2 руб. Фундаментальный фактор «Интер РАО» — крупная российская энергетическая компания, объединяющая генерацию, сбыт электроэнергии и энергомашиностроение. Компания сохраняет устойчивый финансовый профиль за счет низкой долговой нагрузки, значительного объема денежных средств и стабильного операционного бизнеса. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: Финам

      Потенциал 17,7 % при стоп-уровне 2,2 руб.: разбор торговой идеи по акциям Интер РАО
      3 750
    • Сможет ли Интер РАО сохранить дивиденды на фоне снижения процентных доходов в 2026 году

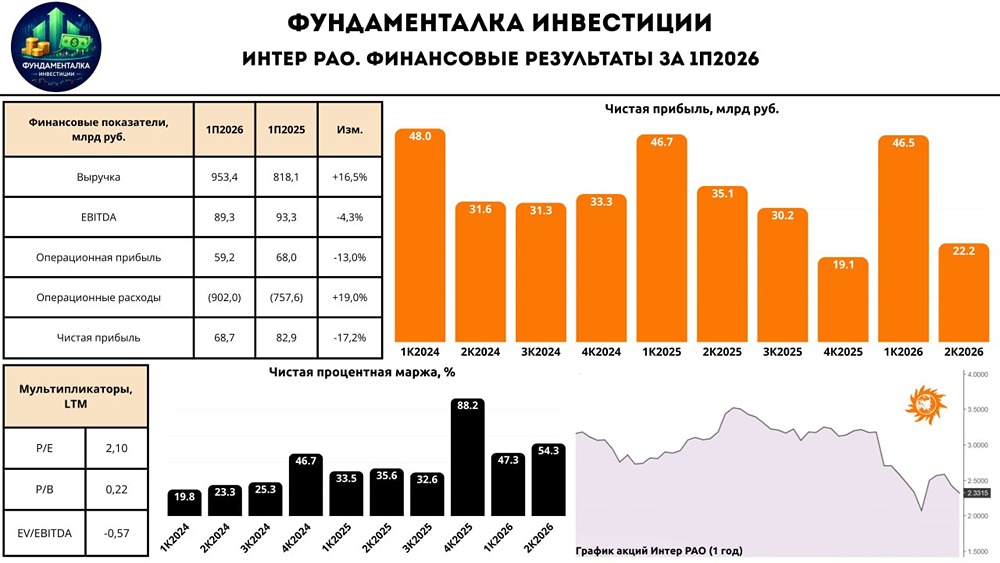
      Интер РАО — диверсифицированный энергетический холдинг, управляющий активами в России, а также в странах Европы и СНГ Компании группы производят электрическую и тепловую энергию и реализуют ее на российском и мировых рынках. Интер РАО – единственный российский оператор, экспортирующий и импортирующий электроэнергию. Компания владеет квазиказначейским пакетом 29,56% через свою дочернюю компанию «Интер РАО Капитал». Итоги 1 полугодия 2026 года ▫️ Выручка увеличилась на 16,5% и составила 953,4 млрд руб., в том числе за счет роста цен на РСВ. Ключевое влияние на динамику выручки оказал сегмент «Сбыт», показавший рост выручки на 18,7% г/г до 666,4 млрд руб. ▫️ EBITDA составила 89,3 млрд руб. (-4,3% г/г), а рентабельность по EBITDA достигла 9,4%, снизившись на 2 п. п. Давление на EBITDA оказали рост расходов на приобретение электроэнергии на 23% до 382,5 млрд руб., а также увеличение затрат на услуги по передаче электроэнергии на 20% до 239,8 млрд руб. ▫️ Чистая прибыль сократилась на 17,2% и составила 68,7 млрд руб. Ключевым фактором снижения было сокращение процентных доходов на 37% на фоне сокращения денежной позиции и снижения ключевой ставки ЦБ РФ. ▫️ Результаты за 12,5 лет и прогнозы на 2026-2027 гг. Если сравнить динамику стоимости акции с динамикой прибыли на акцию, а также прогнозируемые мною результаты, то увидим, что в 2026-2027 гг. рост выручки продолжится, но прибыль может снижаться из-за резкого снижения процентных доходов и кубышки на счетах, поэтому существует большая вероятность нейтральной динамики стоимости акций. Также стоит учитывать закрытость компании и возможное будущее неэффективное использование денежных средств из-за снижения ставки. Исходя из прогнозируемых денежных потоков, справедливая цена акции через 2 года составляет около 3,5 руб. Динамика результатов с 2018 года по настоящее время Выручка компании с 2018 года выросла на 97%, EBITDA выросла на 46%, операционная прибыль выросла на 12%, прибыль акционеров выросла на 64%, операционный денежный поток снизился на 5%. Активы выросли на 115%, обязательства выросли на 57%, чистый долг остался отрицательным, капитал вырос на 144%. За этот же период капитализация сократилась на 41%. Исходя из динамики результатов компании с 2018 года, справедливая цена акции должна быть на уровне 4,5 руб. Стоимость и рентабельность Отношение обязательств к активам составляет 24%, окупаемость компании 2х, отношение капитализации к капиталу 0,21х, отношение капитализации к выручке 0,13х, EV/EBITDA 0,5х, что выглядит крайне дешево. Рентабельность активов 7,6%, чистая рентабельность 6,3%, рентабельность капитала 10,5%, операционная рентабельность 5,2%, рентабельность по EBITDA 9,37%. В целом по мультипликаторам компания выглядит дешево. Если обратить внимание на показатели окупаемости и их средние значения без учета разовых статей, то увидим, что исторически в течение 9 лет компания Интер РАО торговалась с окупаемостью 4,5х, а в последние 4,5 года 2,9х. На данный момент я ожидаю форвардные показатели окупаемости по прибыли акционеров 2-2,1х в 2026-2027 гг., что подразумевает апсайд 38% до 3,22 руб. Компания обычно платит 25% от чистой прибыли МСФО. Я ожидаю, что компания заплатит за 2026-2027 гг. 12,4-12,6% годовых, что выглядит нейтрально для сектора. Вывод Интер РАО сейчас стоит 243 млрд руб. Компания хоть и имеет большую сумму денежных средств на счетах, но при этом она увеличивает капитальные затраты. Также стоит отметить, что основную часть прибыль (более 50%) компания получает от процентных доходов по своей денежной подушке, а не по основной деятельности. Тремя очень мощными триггерами роста стоимости акций компании являются: возможное погашение квазиказначейских акций; раскрытие эффективности денежной подушки компании; повышение дивидендных выплат до 50% от чистой прибыли, но эти идеи могут и не реализоваться. Исходя из разных методик оценки справедливая цена акции составляет около 3,5 руб., а в период снижения ставки ЦБ, которое негативно влияет на прибыль компании, и из-за заявления компании о том, что они не заинтересованы в стоимости акций, вообще не хочется связываться с такой компанией. В рамках формирования моего дивидендного портфеля Интер РАО давно исключена, но компания остается крайне консервативной историей для дивидендных инвесторов.

      Сможет ли Интер РАО сохранить дивиденды на фоне снижения процентных доходов в 2026 году
      3 703
    • Что сильнее давит на прибыль Интер РАО — рост затрат или снижение процентных доходов

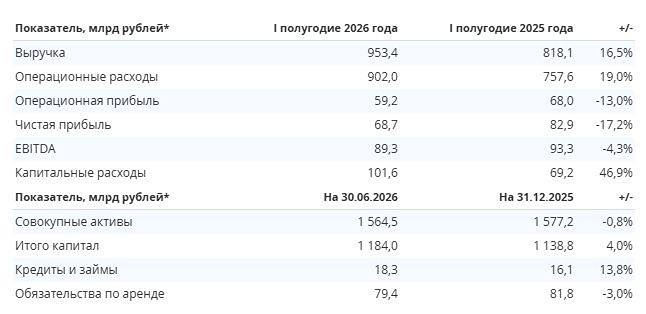
      В рамках ожиданий ▫️ Выручка: 953,4 млрд руб. (+16,5% г/г) ▫️ EBITDA: 89,3 млрд руб. (-4,3% г/г) ▫️ Чистая прибыль: 68,7 млрд руб. (-17,2% г/г) По итогам первого полугодия выручка выросла на 16,5% г/г — до 953,4 млрд руб., что главным образом обусловлено увеличением цен на электроэнергию на рынке на сутки вперед (РСВ), ростом энергопотребления и ростом показателей в ключевых операционных и сбытовых сегментах. Динамика выручки отдельно по сегментам: ▫️ энергомашиностроение: +52,0% г/г ▫️ электрогенерация: +13,3% г/г ▫️ сбыт: +18,7% г/г ▫️ трейдинг: +23,9% г/г ▫️ теплогенерация: +19,6% г/г Выработка электроэнергии ИнтерРАО за 1П2026 снизилась на 5% г/г до 62,471 млрд кВтч, экспорт электроэнергии вырос на 4% г/г до 3,198 млрд кВтч. Важный нюанс заключается в том, что опережающий рост выручки был полностью нивелирован ещё более быстрым ростом операционных расходов на фоне удорожания топлива, роста затрат на покупку электроэнергии, услуг по её передаче, а также значительного роста капитальных затрат. В результате это привело к снижению EBITDA на 4,3% г/г — до 89,3 млрд руб. и чистой прибыли на 17,2% г/г — до 68,7 млрд руб. соответственно. ▫️ чистые финансовые доходы снизились на 37,8% г/г — до 25,2 млрд руб. (ключевой триггер для прибыли) ▫️ CAPEX вырос на 46,9% г/г — до 101,6 млрд руб. ▫️ FCF отрицательный: -39 млрд руб. На конец 1П2026 чистая денежная позиция снизилась с 414,7 до 353 млрд руб. Чистый долг отрицательный. Дивиденды По итогам 2025 года Интер РАО выплатила 0,3214 рублей дивидендов на акцию, что на момент отсечки составило 10,4% дивдоходности. Если брать чистую прибыль за 1П2026 в размере 68,7 млрд руб. и payout в 25%, то за первое полугодие компания заработала на дивиденды порядка 0,1644 рублей на акцию или 7,0% дивдоходности к текущей цене. В консервативном сценарии Интер РАО может заработать ~120 млрд руб. чистой прибыли, что в перерасчете на дивиденды (25% от ЧП) составит 0,287 рублей на акцию (11,8% ДД). Итого: В кейсе Интер РАО всё развивается в рамках ожиданий. Снижение ключевой ставки приводит к сокращению процентных доходов от крупной денежной позиции и, как следствие, оказывает давление на чистую прибыль. Одновременно компания продолжает реализовывать масштабную инвестиционную программу, постепенно сокращая денежную кубышку. В то же время на операционном уровне ситуацию дополнительно осложняет рост затрат на топливо и электроэнергию, что, в свою очередь, уже отражается на динамике EBITDA. На мой взгляд, ключевым моментом последних дней в контексте Интер РАО стала новость о росте предварительной стоимости строительства Новоленской ТЭС в Якутии почти на 30% — до 337,7 млрд рублей. Напомню, что в августе 2023 года «Интер РАО» оценивала инвестиции в строительство станции в 257 млрд рублей. Для Интер РАО это означает, что инвестпрограмма становится тяжелее, и новость будет носить негативный характер, если расходы по реализации проекта будет нести сама компания (по идее, должно быть привлечение отдельного финансирования, а не исключительно финансирование из текущего денежного потока материнской компании). В остальном всё без изменений. Интер РАО продолжает иметь низкую оценку (fwd P/E 2026 = ~2,0x), но такая оценка отчасти объясняется масштабной инвестиционной программой и тем, что значительная часть денежного потока сейчас направляется не акционерам, а на развитие бизнеса. Ранее по полочкам разобрали [кейс Интер РАО](https://t.me/fund_ka/7248). Целевую оставляю без изменений — 4,2 рубля за акцию Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Артур / Фундаменталка [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей
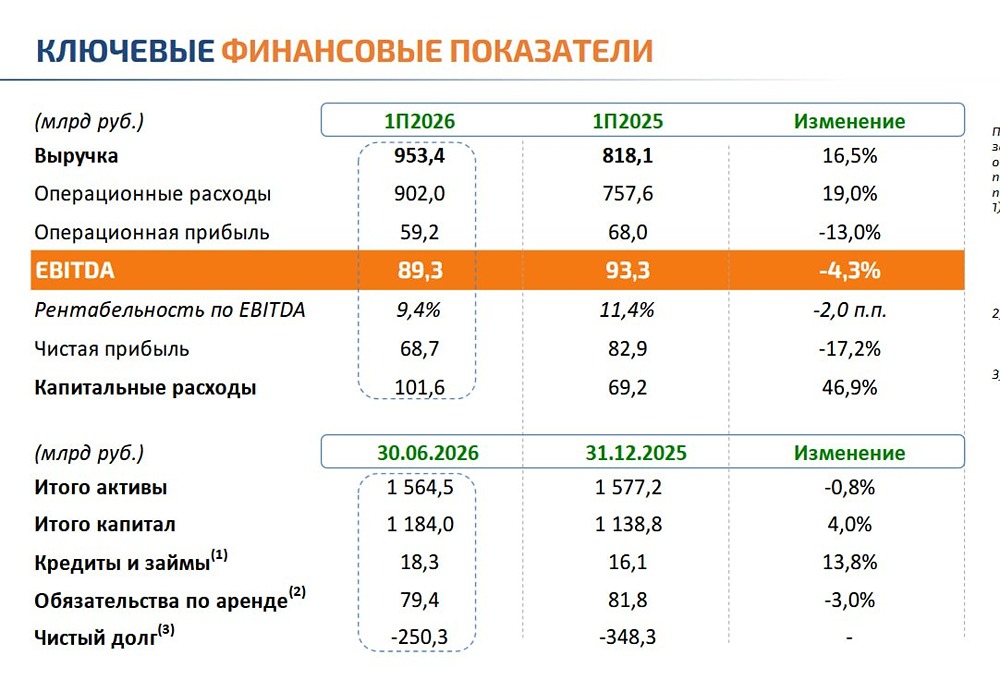
      Что сильнее давит на прибыль Интер РАО — рост затрат или снижение процентных доходов
      3 700
    • Технический анализ Интер РАО: локальный диапазон и прогноз движения к границе 2,55–2,70 руб

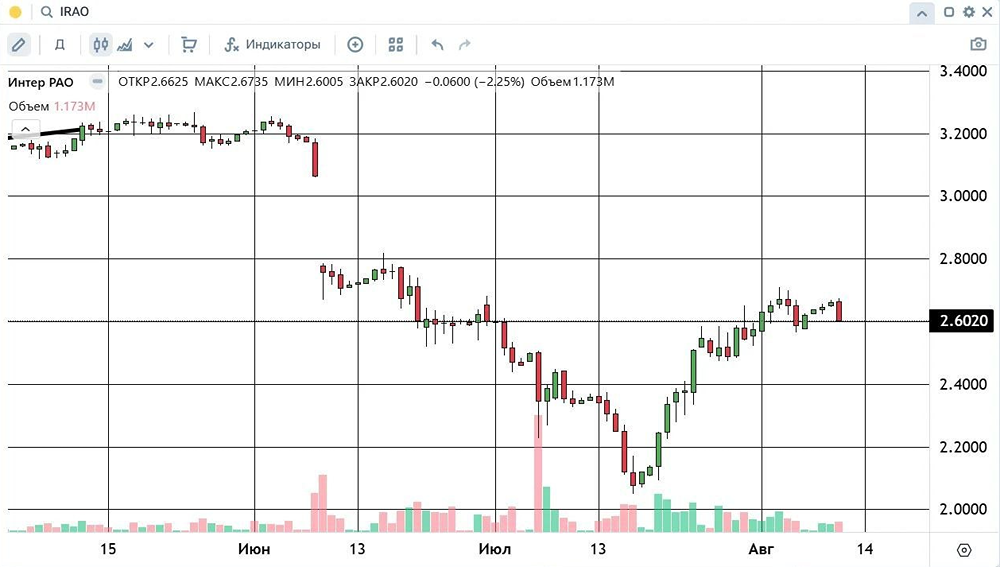
      Акции у 2,6 руб., диапазон 2,55–2,70 и коррекция на 2,25% Инструмент торгуется у уровня 2,6 рубля за акцию. С начала этого месяца акции торгуются в локальном диапазоне с границами 2,55–2,70. Вчерашняя сессия завершилась снижением котировок на 2,25%, что подтверждает присутствие желания участников рынка зафиксировать прибыль от роста второй половины прошлого месяца. С технической точки зрения, дальнейшее направление движения в данном инструменте будет развиваться в сторону преодолённой границы торгового диапазона 2,55–2,70. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Технический анализ Интер РАО: локальный диапазон и прогноз движения к границе 2,55–2,70 руб
      3 700
    • Акции Интер РАО: потенциал роста 75% на фоне низкой оценки и дивидендов

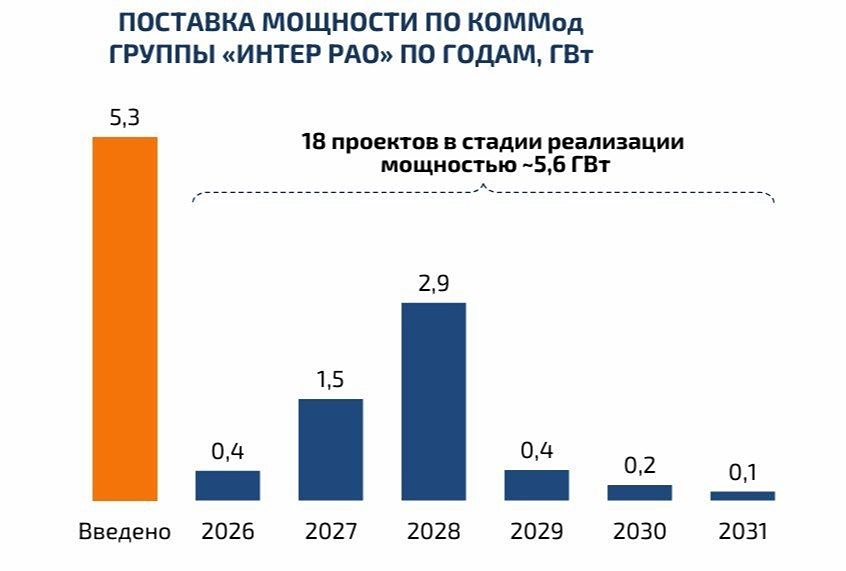
      Сможет ли Интер РАО реализовать потенциал роста на 75% Текущая цена: 2,4₽ Целевая цена: 4,2₽ Потенциал роста: 75% Ключевые финансовые показатели (1 квартал 2026 года, МСФО): - Выручка: 523,3 млрд руб. (+18,6% г/г) - EBITDA: 56,7 млрд руб. (+3,8% г/г) - Операционная прибыль: 41,5 млрд руб. (+4,5% г/г) - Чистая прибыль: 46,5 млрд руб. (-1,5% г/г) Факторы роста: — Регулярные дивиденды. — Устойчивое финансовое положение (наличие крупной кубышки). — Низкая оценка компании. — Рост платежей за мощность (КОМ/КОМмод) и индексация тарифов на электроэнергию. — Диверсификация бизнеса. Факторы риска: — Государственное регулирование тарифов и рынка электроэнергии. — Высокие капитальные затраты и неэффективность развиваемых проектов. — Снижение спроса на электроэнергию. Итого: Ещё одним интересным активом в условиях просадки, на мой взгляд, является Интер РАО. Акции компании являются фундаментально дешевыми (LTM: P/E 1,9x; P/B 0,23x) и включают в себя опцион на позитивные корпоративные события в будущем (реализация квазиказначейского пакета в размере 32,55% или повышение payout на дивиденды). Также не забываем и про реализацию стратегии 2030 (рост EBITDA до уровня более чем 320 млрд рублей). Далее подробнее про драйверы роста: [▫️](https://mondiara.com/) Регулярные дивиденды. Интер РАО стабильно платит дивиденды в размере 25% от чистой прибыли МСФО раз в год. Если недавние заявления менеджмента об улучшении финансовых результатов в среднесрочной перспективе будут реализованы, то это положительно скажется на размере будущих выплат. [▫️](https://mondiara.com/) Устойчивое финансовое положение. У компании исторически сформирован значительный объем денежных средств на балансе (в т. ч. благодаря периоду высоких процентных ставок), а также низкая долговая нагрузка. Это дает компании возможность финансировать новые проекты без привлечения заемного финансирования, проводить M&A-сделки, а также проходить периоды высокой стоимости капитала без существенных рисков. [▫️](https://mondiara.com/) Рост платежей за мощность и индексация тарифов. Для Интер РАО важен не только объем проданной электроэнергии, но и плата за доступную мощность. После модернизации электростанций компания получает повышенные платежи по программам модернизации (КОМмод), которые обеспечивают прогнозируемый денежный поток, имеют более высокую доходность и увеличивают EBITDA. Что касается индексаций тарифов, то в России они носят постоянный характер. Кроме того, на оптовом рынке возможен рост цен, что напрямую поддерживает выручку генерирующих компаний. Именно рост цен на рынке электроэнергии и мощности был одним из факторов увеличения финансовых результатов компании. [▫️](https://mondiara.com/) Диверсификация бизнеса. Под диверсификацией бизнеса стоит понимать прежде всего развитие энергетического машиностроения. Компания активно развивает производство газовых турбин, трансформаторов, энергетического оборудования. После ухода ряда иностранных производителей спрос на отечественное оборудование вырос, что открывает дополнительные источники прибыли помимо классической генерации электроэнергии. С положительными моментами разобрались, а что с рисками? Важно понимать, что Интер РАО работает в довольно специфической отрасли, главным риском которой является изменение регулирования рынка электроэнергии и мощности. Значительная часть выручки компании зависит от правил, устанавливаемых государством. Если будут снижены темпы индексации тарифов или изменится механизм оплаты мощности, это может негативно сказаться на EBITDA и свободном денежном потоке. Дополнительным риском также выступает неэффективное использование крупной денежной позиции, если инвестиции или сделки M&A не обеспечат приемлемую доходность в будущем. [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Arthur / Фундаменталка

      Акции Интер РАО: потенциал роста 75% на фоне низкой оценки и дивидендов
      3 683
    • Акции Интер РАО: продолжится ли рост? Какие сейчас прогнозы и мнения на рынке

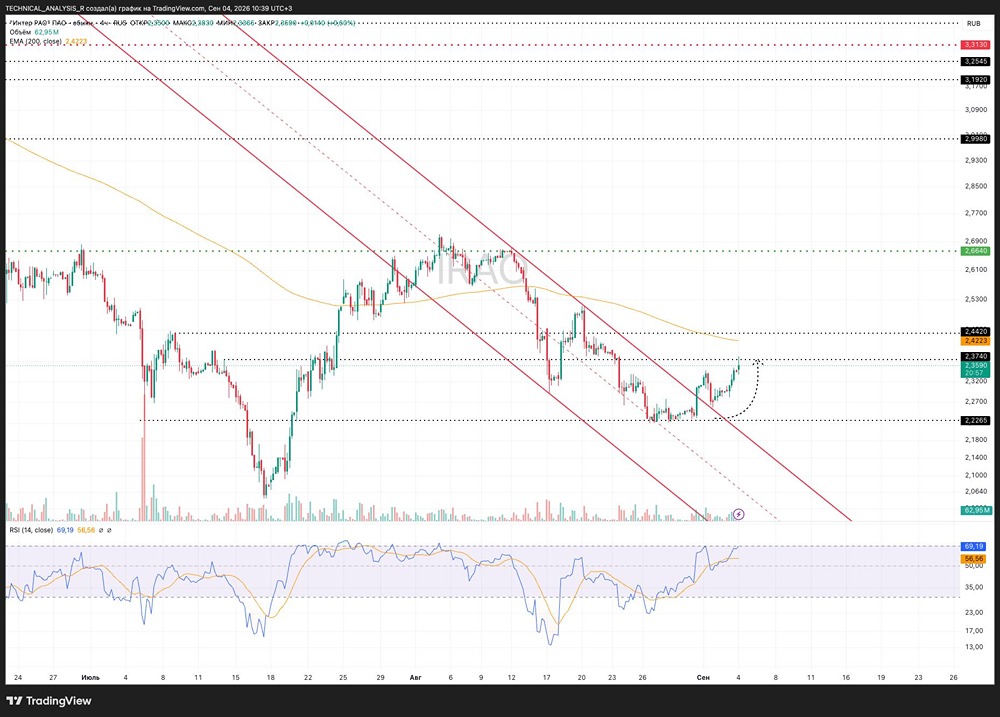
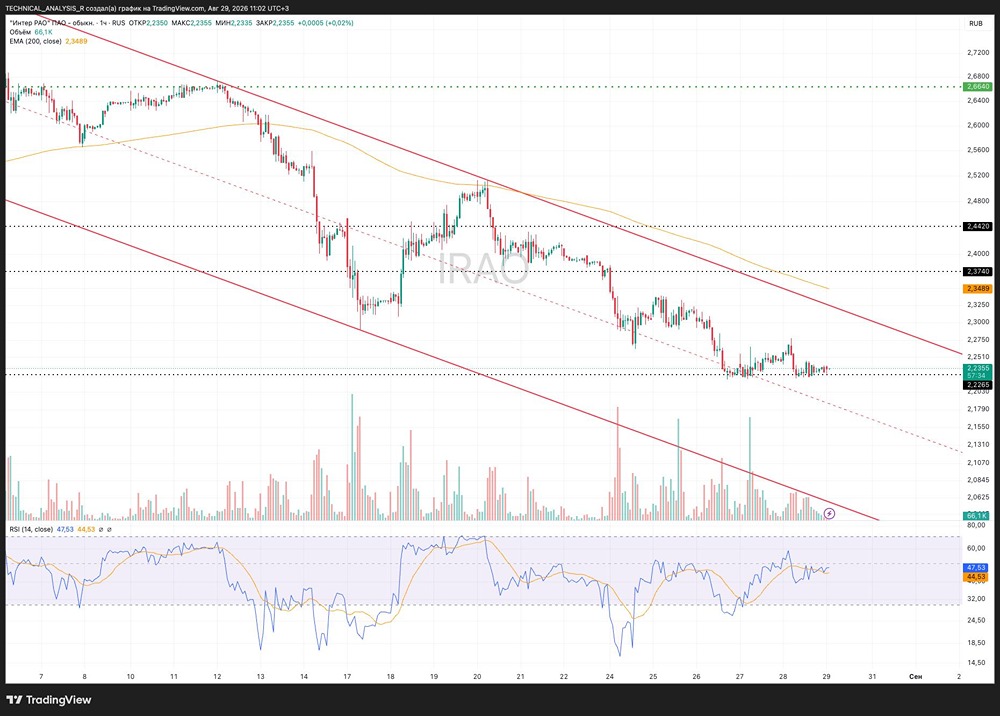
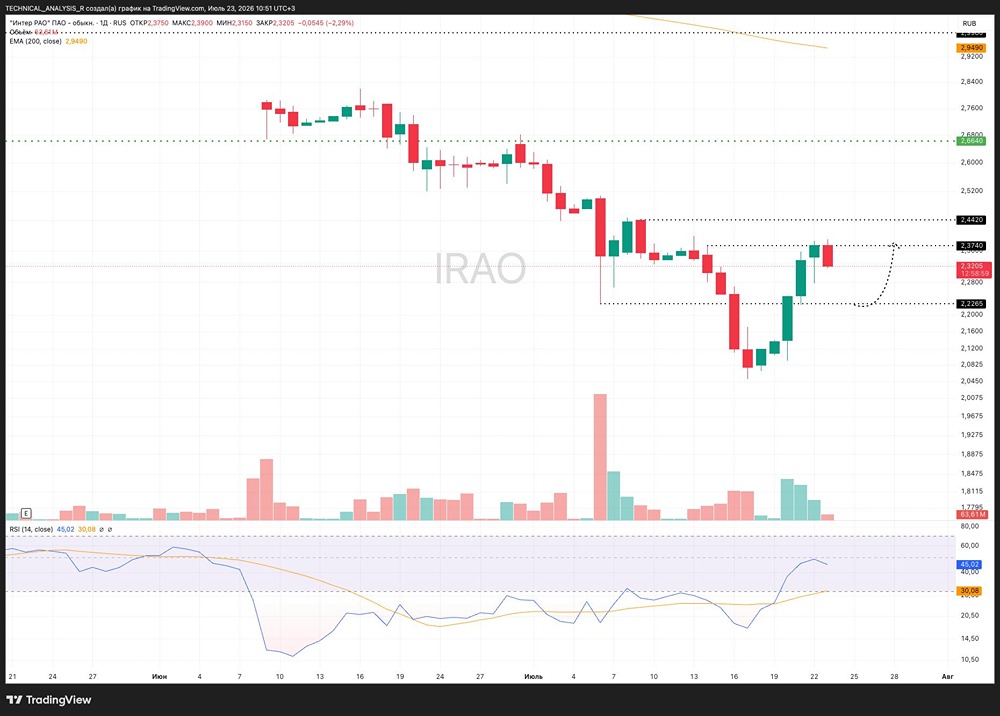
      Интер РАО подошели к важному сопротивлению После отскока от поддержки 2,2265 цена продолжает восстановление и уже добралась до района 2,359. Техническая картина Сейчас цена подходит к важному сопротивлению 2,3740. Одновременно здесь проходит верхняя граница локального нисходящего канала, поэтому с первого раза пройти эту зону может быть непросто. RSI уже около 69 — импульс сильный, но локально бумага практически подошла к перекупленности. Если цена закрепится выше 2,3740, следующая цель находится в районе 2,4220-2,4420, где также проходит EMA200. Если пробоя не будет, можем увидеть локальную коррекцию после сильного отскока. Итог Интер РАО подошел к ключевой точке. Закрепление выше 2,3740 подтвердит выход из локального нисходящего канала и откроет дорогу к 2,4220-2,4420. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Ростислав](https://t.me/c/2975185657/1968) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Интер РАО: продолжится ли рост? Какие сейчас прогнозы и мнения на рынке
      3 667
    • Рост выручки Интер РАО — повод для покупки акций или сигнал об опасности

      Почему дивидендная доходность 10,6% не делает акции Интер РАО привлекательными На нашем рынке есть несколько компаний, которые являются дешевыми относительно своей прибыли, но в силу определенных обстоятельств их акции не являются интересными, например, ВТБ, Башнефть, Юнипро. Акции Интер РАО тоже является ловушкой стоимости ▫️ Выручка 2 кв. 2026 = 430,1 млрд руб. (+14,1% г/г) ▫️ EBITDA 2 кв. 2026 = 32,6 млрд руб. (-15,7% г/г) На фоне роста выручки мы видим снижение операционной эффективности из-за роста расходов опережающими темпами. ▫️ Прибыль 2 кв. 2026 = 20,5 млрд руб. (-41,4% г/г) На снижение прибыли серьезно повлияло снижение финансовых доходов (13,7 млрд руб. во 2 кв. 2026 против 24,6 млрд руб. годом ранее). Причина не только в снижении ставки, но и в сокращении размера кубышки из-за высоких капитальных затрат и, как следствие, отрицательного денежного потока. Капитальные затраты в 1 пол. 2026 = 101,6 млрд руб. (годовой прогноз 270 млрд руб.), то есть большая часть затрат запланирована на 2-е полугодие. FCF за 1 пол. 2026 = -67,6 млрд руб. (были изменения в оборотном капитале, но все равно он был бы отрицательным) Чистая денежная позиция на 2 кв. 2026 = 345 млрд руб. (год назад она была на 111 млрд руб. больше, 456 млрд руб.), на конец года жду снижения до 295 млрд руб. Прогноз 2026 Существенно снизил прогноз по прибыли Интер РАО на 2026 год с 129 до 109 млрд руб. Дивиденды Интер РАО платит на дивиденды 25% от прибыли, следовательно, за 2026 год потенциальный дивиденд = 0,26 руб. на 1 акцию или 10,6% дивидендной доходности. Немного на фоне того, что на рынке много компаний торгуются с доходностью выше 15%. Оценка компании Интер РАО оценивается в 2,4 прибыли, недорого, но это ловушка стоимости, потому что драйверов для переоценки — нет. Я считаю текущую оценку акций справедливой. Искренне не понимаю прогнозов ряда аналитиков банков, которые рисуют справедливую цену выше 4 руб. => операционная прибыль падает, финансовые доходы снижаются, кубышка тратится на фоне высокого CAPEX, дивидендная доходность 10% при том, что в растущих компаниях можно легко найти 15%+. Важное финальное уточнение: акции Интер РАО могут переоцениться на фоне гашения казначейского пакета акций или повышения payout на дивиденды до 50% от прибыли, при этом вероятность этих событий стремится к нулю. Итого: акции Интер РАО лучше обходить стороной, после отчета за 2 кв. мой взгляд на компанию ухудшился. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владислав Еремин [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Рост выручки Интер РАО — повод для покупки акций или сигнал об опасности
      3 655
    • Акции Интер РАО: стоит ли покупать, если прибыль от процентов падает вместе со ставкой?

      Компания хоть и имеет большую сумму денежных средств на счетах, но при этом она увеличивает капитальные затраты Также стоит отметить, что основную часть прибыли (более 50%) компания получает от процентных доходов по своей денежной подушке, а не по основной деятельности. В период снижения ставки ЦБ, которое негативно влияет на прибыль компании, и из-за заявления компании о том, что они не заинтересованы в стоимости акций, вообще не хочется связываться с РАО. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Наталия Кочетова](https://max.ru/NataliBaff) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Интер РАО: стоит ли покупать, если прибыль от процентов падает вместе со ставкой?
      3 596
    • Прогноз цены акций Интер РАО: когда закроется гэп на графике

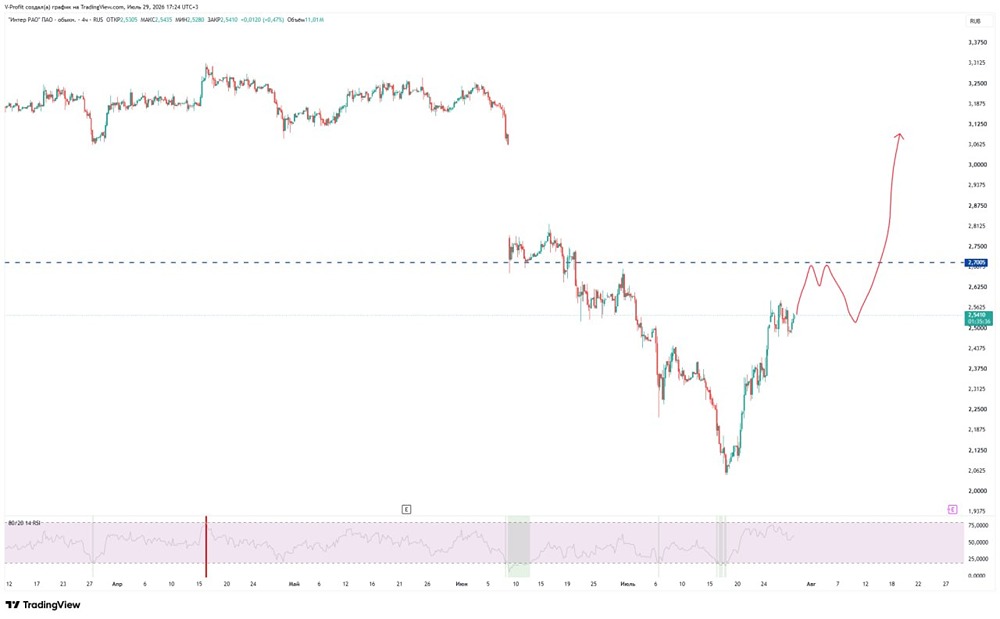
      После глубокого отката появился шанс на закрытие гэпа через отработку пГиП. ▫️ ТВ в лонг 2,7 ▫️ Цели 2,8, 3 и 3,065 ▫️ Стоп 2,56 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Хроники Инвестора [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены акций Интер РАО: когда закроется гэп на графике
      3 564
    • Стоит ли держать акции Интер РАО на фоне падения операционной прибыли

      Прибыль падает, кубышка тает ▫️ Капитализация: 242,2 млрд ₽ / 2,32 ₽ за акцию ▫️ Выручка ТТМ: 189,6 млрд ₽ ▫️ Чистая прибыль ТТМ: 11,6 млрд ₽ ▫️ Скор. ЧП ТТМ: 11,4 млрд ₽ ▫️ Скор. P/E ТТМ: 1,4 (с уч. собств. акций) ▫️ P/B: 0,2 ▫️ Fwd дивиденды 2026: 13,1% Падение чистой прибыли на фоне снижения ставки и сокращения денежной позиции было вполне ожидаемым, однако во 2 кв. 2026 мы увидели сильное снижение операционной прибыли до 17,6 млрд р. (-37% г/г). Выручка выросла на 14% г/г, а расходы — на 18% г/г. Основная статья расходов — приобретение электроэнергии и мощности — прибавила почти 21% г/г, что и стало основной причиной сокращения операционной прибыли. Рост цен на топливо дает о себе знать, так как в пресс-релизе компания комментирует ситуацию следующим образом: Разнонаправленное изменение показателей обусловлено ростом цен на РСВ, вводом в эксплуатацию мощностей после модернизации в рамках КОММод, увеличением объёмов реализации тепловой энергии на фоне вывода в модернизацию КОММод и проведением ремонтных работ на ряде блоков сегмента, а также ростом цен на топливо. Чистая денежная позиция остается существенной (266 млрд р.), но ожидаемо снижается по мере реализации инвестиционной программы. В 1 п. 2026 CAPEX вырос на 47% г/г. По ранее опубликованным планам, инвестиции в 2027 и 2028 годах станут намного меньше, но геополитика и удары по инфраструктуре здесь могут вносить свои коррективы. В базовом сценарии после 2027 года компания может перейти на выплаты дивидендов 50% от ЧП вместо текущих 25%. С учетом квазиказначеского пакета бизнес стоит 1,4 прибыли, а после реализации инвестпроектов форвардный показатель будет еще ниже, так что это инвестидея с горизонтом 1,5-2 года. Вывод Падение операционной прибыли — это негатив, но посмотрим на следующие отчеты, по которым будет понятна степень влияния роста цен на топливо (остальные проблемы выглядят менее существенными). В любом случае, акции торгуются с существенным дисконтом к справедливой цене, хотя даже при 25% пэйауте это стабильная дивидендная история. Справедливая цена, на мой взгляд, также около 4 р. за акцию. Продолжаю держать в долгосроке до реализации идеи Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: TAUREN ИНВЕСТИЦИИ | Егор Федосов [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли держать акции Интер РАО на фоне падения операционной прибыли
      3 557
    • Акции Интер РАО и два сценария: какой прогноз сейчас имеет место быть

      Есть чёткий боковик 2,225 – 2,340, пробой одного из уровней укажет дальнейшее направление Пробой должен быть чётким, на повышенном объёме. ▫️ Пробой наверх – потенциал движения 2,440 около 4,5% ▫️ Пробой вниз – потенциал движения 2,05 около 7,5% Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Максим](https://t.me/UHBECTUPYEM_BbIrODNO/11843) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Интер РАО и два сценария: какой прогноз сейчас имеет место быть
      3 547
    • Прогноз цены акций Интер РАО: будут ли еще падать бумаги? Ищем ответ

      Прежняя идея на снижение актива в силе. Просто уточняю глобальный прогноз. Не факт, что мы быстро закроем гэп. Откуда это случится — неясно. Но то, что нам дорога вниз на закрытие старого шипа — факт. ▫️ ТВ в шорт вижу с текущих ▫️ Цели: 2,3, 1,7, 1,25 и 1 ▫️ Стоп для шортистов: 2,83, если решим пойти закрывать сначала гэп Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Хроники Инвестора

      Прогноз цены акций Интер РАО: будут ли еще падать бумаги? Ищем ответ
      3 496
    • Есть ли шанс на отскок у акций Интер РАО или сценарий только на снижение? Свежий прогноз

      Акции застряли у поддержки нисходящего канала и сейчас консолидируется около поддержки 2,2265. Техническая картина После очередной волны снижения бумага перешла в узкий боковик в районе 2,22-2,26. Покупатель пока удерживает поддержку, но нормального импульса вверх нет. RSI восстановился к 48, но остается ниже 50. EMA200 находится значительно выше на 2,3489, что также подтверждает сохранение нисходящей структуры. Если поддержка 2,2265 устоит, можем увидеть отскок с первой целью в районе 2,3740. Выше следующей целью станет 2,4420. Если цена закрепится ниже 2,2265, снижение внутри канала может продолжиться. Итог Интер РАО пока просто стоит на поддержке внутри нисходящего тренда. Для нормального восстановления сначала нужен отскок от 2,2265 и возврат выше EMA200. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Ростислав / Инвестиции в будущее [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Есть ли шанс на отскок у акций Интер РАО или сценарий только на снижение? Свежий прогноз
      3 461
    • Прогноз цены акций Интер РАО: пришло ли время для покупок? Анализируем график

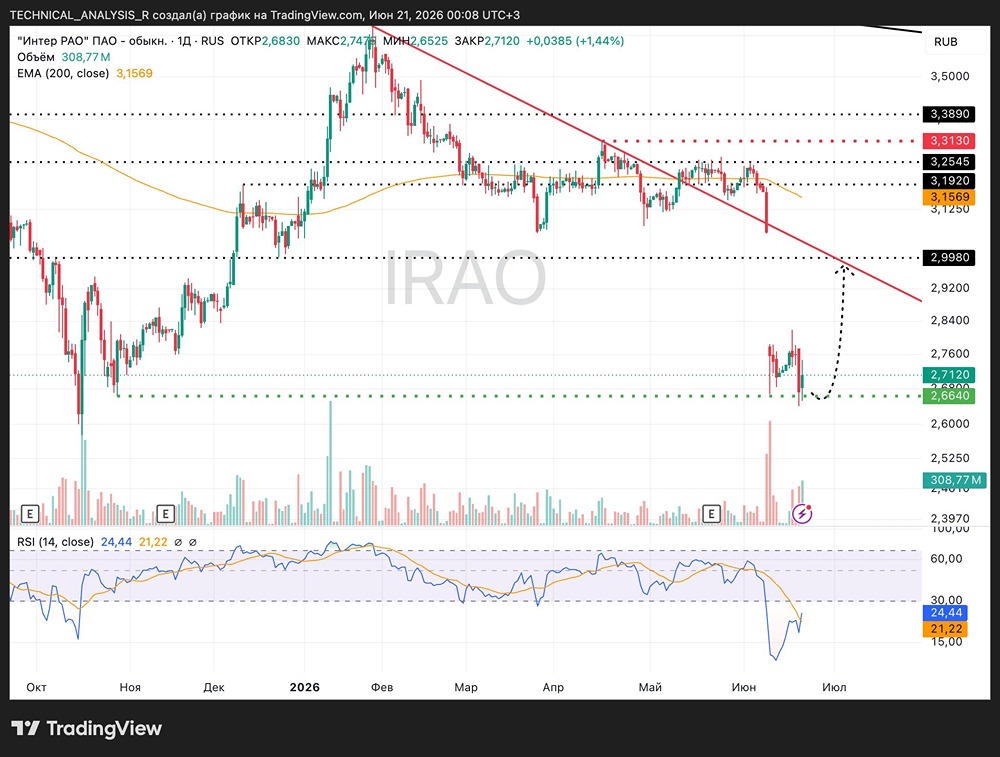
      Когда все испугались, а поддержка только начинается После резкого снижения цена пришла в район сильной поддержки 2.66, которая уже неоднократно останавливала продавцов. Сейчас именно здесь проходит ключевая зона, от которой рынок пытается сформировать отскок. RSI находится в глубокой перепроданности около 24. Такие значения редко держатся долго и обычно сопровождаются хотя бы локальным восстановлением. Именно поэтому вероятность технического отскока сейчас выглядит достаточно высокой. Ближайшей целью покупателей выступает район 3.00. Это не только круглый психологический уровень, но и зона пробитого нисходящего тренда, которая теперь может выступить сопротивлением. При этом глобальная картина пока остаётся нейтрально-негативной. Цена находится ниже EMA200, а недавний пробой поддержки 3.00 показал, что продавцы всё ещё контролируют ситуацию. Если уровень 2.66 удержится, то отскок в сторону 3.00 выглядит вполне логичным сценарием. Но если цена закрепится ниже поддержки, актив может быстро уйти на поиск новых минимумов. Пока всё внимание приковано именно к зоне 2.66 — здесь решается вопрос, увидим мы отскок или продолжение снижения. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Ростислав / Инвестиции в будущее

      Прогноз цены акций Интер РАО: пришло ли время для покупок? Анализируем график
      3 460
    • Прогноз цены акций Интер РАО: есть ли инвест-идея на 2026 год? Анализируем

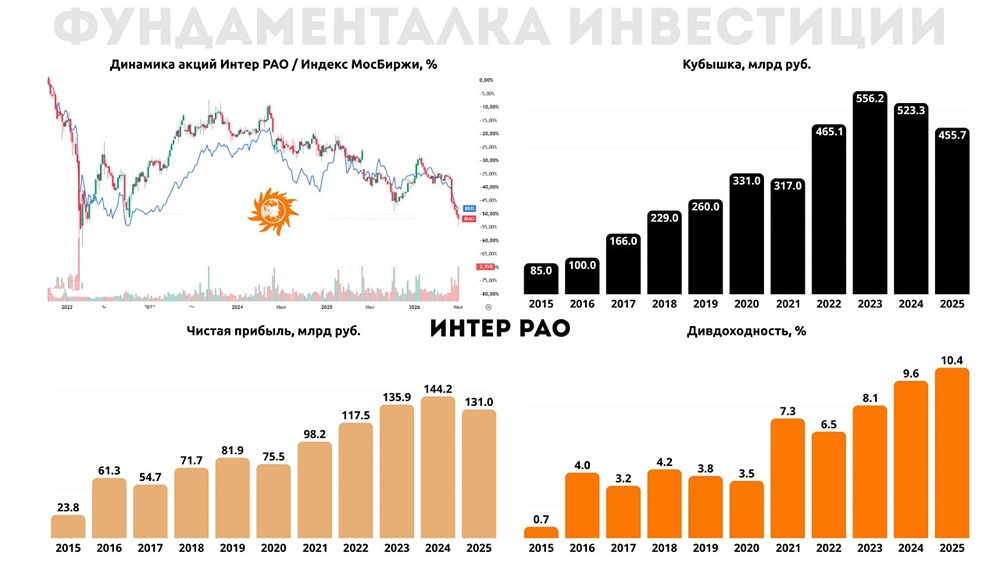
      Обзор Интер РАО Интер РАО — это энергетический холдинг, управляющий активами не только в России, но и в Европе и СНГ. Финансовые показатели: - Выручка: - 2023: 1360 млрд руб. - 2024: 1548,5 млрд руб. - 2025: 1761 млрд руб. - 2026 (LTM): 1843 млрд руб. Темпы роста: 9%. - Прибыль: - 2023: 135,9 млрд руб. - 2024: 144,2 млрд руб. - 2025: 131 млрд руб. - 2026 (LTM): 130,4 млрд руб. Темпы роста: 9%. - Капитализация: 293,8 млрд руб. - Темпы роста EPS: 9% - P/E: 2,25 (среднее — 2,9) - P/BV: 0,27 (среднее — 0,4) - EV/EBITDA: (-0,63) (среднее — 4,9) - ROE: 11,7% (среднее — 12,2%) - Чистый долг: (-410,1) млрд руб. (+16% г/г) Дивиденды: - 2022: 0,28366 руб./акцию. - 2023: 0,326 руб./акцию. - 2024: 0,35376 руб./акцию. - Прогноз на 2025: 0,32143 руб./акцию (10,1%). - Прогноз на 2026: 0,27-0,31 руб./акцию. Дивидендная политика: Компания выплачивает 25% чистой прибыли по МСФО, строго соблюдая эту политику. Анализ акций Интер РАО: Интер РАО считается качественным активом в сегменте электрогенерации. Однако у акций нет явных драйверов роста. - Тарифы на электроэнергию растут на 10-16%. - Объем энергопотребления немного увеличивается. - Операционные расходы растут на 21%. - Компания проходит пик капитальных затрат. Снижение ключевой ставки негативно скажется на процентных доходах, которые ранее составляли до 50% прибыли. Кубышка компании будет под давлением из-за высоких капитальных затрат в ближайшие два года. Средства на балансе с 1 квартала 2025 года до конца 2026 года снизятся с 497 до 414 млрд руб. Это ускорит снижение процентных доходов на фоне снижения ставок. Выводы: [▫️](https://mondiara.com/) В этом году рост дивидендов маловероятен. [▫️](https://mondiara.com/) Закрытие дивидендного гэпа займет много времени из-за снижения следующего дивиденда и апатии на рынке. [▫️](https://mondiara.com/) Среднесрочно драйверов для роста нет, но долгосрочно акции остаются защитным активом с хорошей дивидендной историей. [▫️](https://mondiara.com/) Отдача от капитальных вложений ожидается ближе к концу 2027 — началу 2028 года, когда компания сможет возобновить рост дивидендов. На данный момент инвестиционных идей по акциям Интер РАО нет. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Портфель инвестора

      Прогноз цены акций Интер РАО: есть ли инвест-идея на 2026 год? Анализируем
      3 431
    • Акции Интер РАО падают: трейдеры видят цель снижения ниже 2,3 рубля за бумагу

      Отбой от скользящей 50 SMA Стохастик только выходит из перекупленности. Рынок в целом очень слабый, поэтому торгую от короткой позиции. ▫️ Цели по шорту на уровне ₽2,293 ▫️ Далее ₽2,245 ▫️ Стоп ₽2,532 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Stocks Rocks](https://t.me/stocks_rocksi/1757) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Интер РАО падают: трейдеры видят цель снижения ниже 2,3 рубля за бумагу
      3 430
    • Почему дивиденды Интер РАО снижаются — как инвестпрограмма меняет экономику компании

      Денежные запасы тают: Интер РАО тратит накопления на модернизацию ТЭС — прибыль падает Интер РАО — российская энергетическая компания, управляющая активами в России и странах Европы и СНГ. Сектор: энергетика. Отрасль: коммунальные услуги, регулируемый сектор. Цена акции: 2,48₽. Финансовые показатели Выручка: - 2022: 1265 млрд руб. - 2023: 1359,8 млрд руб. - 2024: 1548,4 млрд руб. - 2025: 1761 млрд руб. - 2026 (1 полугодие): 953,4 млрд руб. Средние темпы роста выручки: 8%. Чистая прибыль: - 2022: 117,5 млрд руб. - 2023: 135,9 млрд руб. - 2024: 144,2 млрд руб. - 2025: 131 млрд руб. - 2026 (1 полугодие): 68,7 млрд руб. Средние темпы роста прибыли: 7%. Мультипликаторы • EPS (прибыль на акцию) за 10 лет: 88%, средний темп роста — 7%. • P/E (цена/прибыль): 2,25, лучше среднего по отрасли (3,3). • P/S (цена/выручка): 0,14, лучше среднего по отрасли (0,22). • P/B (цена/балансовая стоимость): 0,24, лучше среднего по отрасли (0,35). • Долг/капитал: 0,02, лучше среднего по отрасли (0,7). • ROE (рентабельность собственного капитала): 9,9%, хуже среднего по отрасли (10,4%). • PEG (соотношение цены и прибыли на акцию): 0,3, компания недооценена. • Цена по P/E: 2,5₽. • Модель DCF (дисконтированных денежных потоков): 3,1₽. Вывод Ранее компания была интересным объектом для инвестиций из-за меньшей капитализации по сравнению с объемом денежных средств на балансе. Особенно в период высокой ключевой ставки Центрального банка, когда эти средства приносили значительные процентные доходы, достигавшие до 50% прибыли в определенные кварталы. Однако ситуация изменилась из-за масштабной инвестиционной программы и снижения ключевой ставки. С 2025 по 2029 год компания планирует реализовать 20 проектов модернизации тепловых электростанций (ТЭС) общей мощностью 6,9 ГВт. На эти цели будут направлены рекордные капитальные затраты: в 2025 году — пик инвестиций, в 2026 году — 205,9 млрд рублей, в 2027 году — 99,4 млрд рублей, и далее снижение. Важно отметить, что объем инвестиций может увеличиться. Например, в августе было объявлено о повышении оценочной стоимости проекта Новоленской ТЭС с 257 до 337 млрд рублей. Денежного потока от бизнеса недостаточно для покрытия таких затрат, поэтому компания вынуждена использовать накопленные средства. С начала 2025 года объем этих средств снизился с 523 млрд рублей до 353 млрд рублей на конец второго квартала 2026 года. На фоне снижения ключевой ставки сальдо финансовых доходов и расходов ухудшилось с 20 млрд рублей во втором квартале 2025 года до 11 млрд рублей во втором квартале 2026 года. При чистой прибыли в 20-40 млрд рублей за квартал потеря 10 млрд рублей — это значительное снижение. В результате прибыль во втором квартале 2026 года упала на 38%. За первое полугодие на дивиденды за 2026 год было заработано 0,164 руб. на акцию. Однако экстраполировать эти результаты на второе полугодие 2026 года сложно, так как этот период статистически слабее, и многое будет зависеть от обесценивания активов в четвертом квартале, что сильно влияет на прибыль. В любом случае дивиденды будут ниже прошлогодних. К сожалению, Интер РАО стала еще одной компанией, не выплатившей дивиденды в 2026 году. Сейчас компания стоит всего две годовые прибыли, но с учетом ожидаемого падения прибыли в третьем и четвертом кварталах, ситуация остается сложной. Цена акции остается низкой, но драйверов для роста стоимости нет. В среднесрочной перспективе возможен рост только вслед за рынком. Я продолжаю избегать инвестиций в Интер РАО. Риски • Высокие капитальные затраты. • Низкая дивидендная доходность. Справедливая цена акции По модели Гордона: Дивидендная доходность за 2025 год составила 10,4% или 0,32143 руб. на акцию. Темпы роста дивидендов: 8%. Теоретическая стоимость актива: 2,6 руб. Прогноз дивидендов за 2025 год: 0,27-0,3 руб. (9,4-10,3%). По итогам 2026 года не ожидается роста прибыли и дивидендов из-за сокращения накопленных средств и падения процентных доходов. За первое полугодие на дивиденды было заработано 0,164 руб. на акцию, но второе полугодие будет слабее. Скользящий показатель прибыли за последние 12 месяцев дает расчетный дивиденд за 2026 год в размере 0,29 руб. на акцию, что соответствует доходности 12%. Это позитивный сценарий. Дивидендная политика компании предполагает выплату 25% от прибыли по МСФО. Интер РАО не планирует менять эту политику и не будет выкупать акции. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Инвестиции Студента [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Почему дивиденды Интер РАО снижаются — как инвестпрограмма меняет экономику компании
      3 430
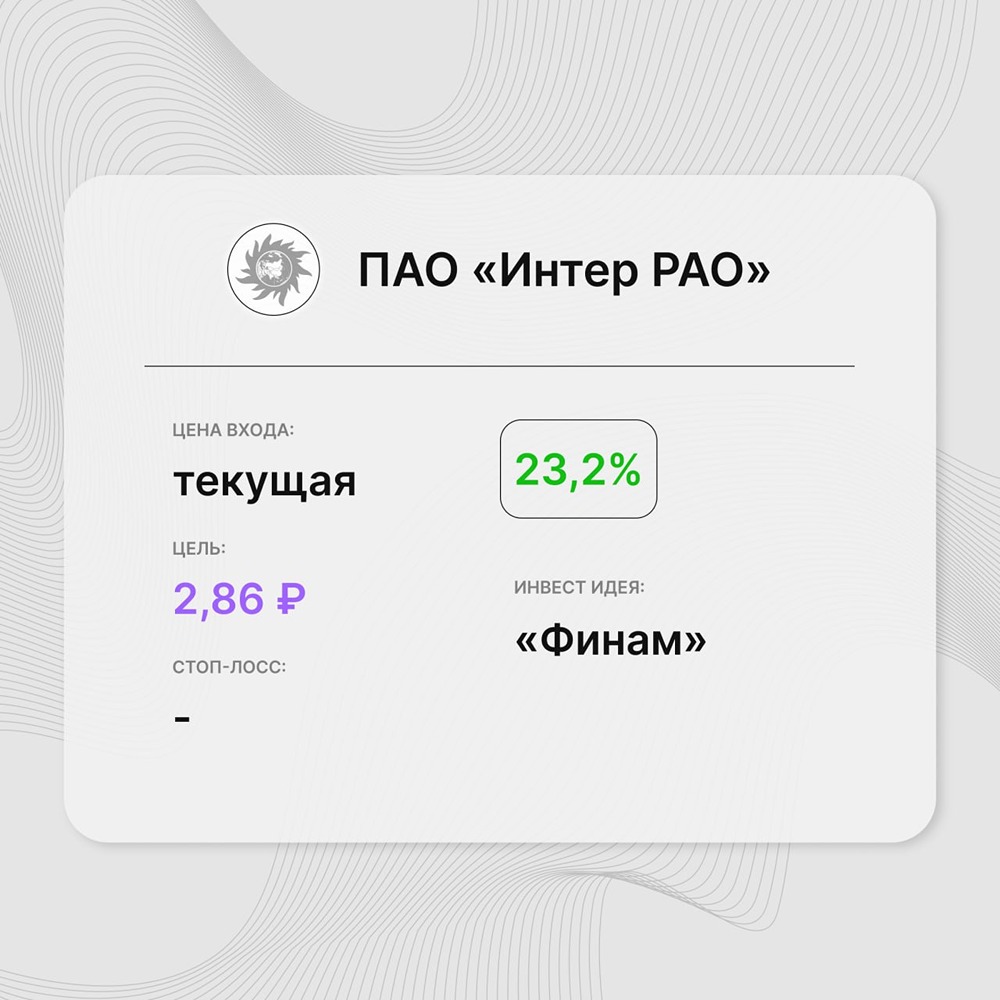
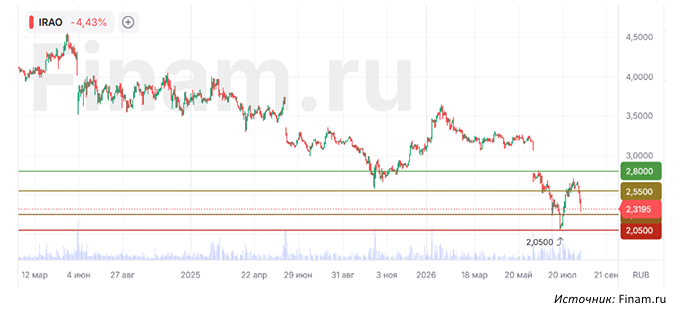
    • Инвест-идея по акциям «Интер РАО»: аналитики считают текущий уровень цен привлекательным

      Инвест-идея от «Финам» Цена входа: текущая Стоп-лосс: – Цель: 2,86 руб. Потенциал: 23,2% роста Рекомендация: «покупать» В чем заключается инвест-идея: За последние 3 месяца акции компании упали на 28,3% из-за дивидендного гэпа и общего снижения российского рынка. Аналитики считают текущий уровень цен привлекательным для покупки, рассчитывая, что роспуск инвестиционного цикла и фундаментальные факторы перевесят текущее охлаждение финансовых результатов. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: pro.finansy [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Инвест-идея по акциям «Интер РАО»: аналитики считают текущий уровень цен привлекательным
      3 430
    • Акции „Интер РАО“ выглядят заниженными: аналитики видят потенциал роста

      Падение на 28% не отменило привлекательности: «Интер РАО» рекомендуют к покупке Акции «Интер РАО» за последние три месяца снизились на 28,3% на фоне дивидендной отсечки и общей негативной динамики российского рынка. Несмотря на ухудшение финансовых результатов, риски дальнейшего охлаждения экономики, сохраняющиеся ограничения в экспортном бизнесе и ожидаемое снижение процентных доходов, поддержку компании будут оказывать рост оптовых цен на электроэнергию и сохранение стабильных дивидендных выплат. На текущих уровнях аналитики «Финама» считают бумаги привлекательными для покупки. По оценкам аналитиков, целевая цена акций «Интер РАО» на горизонте 12 месяцев составляет 2,86 руб., что соответствует потенциалу роста на 23,2%. Отчет компании за первое полугодие 2026 г. оказался смешанным: выручка выросла на 16,5% г/г, до 953,4 млрд руб., на фоне роста оптовых цен на электроэнергию, при этом основной вклад внесли сегменты сбыта и электрогенерации. Опережающий рост операционных расходов на 19,0% привел к снижению операционной прибыли на 13,0%, до 59,2 млрд руб., EBITDA сократилась на 4,3%, до 89,3 млрд руб., а чистая прибыль — на 17,2%, до 68,7 млрд руб. Во 2К 2026 динамика финансовых результатов ухудшилась: при росте выручки на 14,1% г/г, до 430,1 млрд руб., операционная прибыль снизилась на 37,3%, до 17,6 млрд руб., EBITDA — на 15,7%, до 32,6 млрд руб., а чистая прибыль — на 38,0%, до 22,2 млрд руб. «Интер РАО» — крупнейший российский электроэнергетический холдинг, занимающийся производством и продажей электрической и тепловой энергии, а также выпуском энергетического оборудования. Компания — единственный оператор экспорта и импорта электроэнергии в России, осуществляет поставки в Казахстан, Монголию и другие страны. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Финам [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции „Интер РАО“ выглядят заниженными: аналитики видят потенциал роста
      3 430
    • Прогноз по акциям Интер РАО после отчёта: какой теперь таргет по бумагам на следующий год

      Как дела у Интер РАО: разбираем отчет за 1-е полугодие Пока у нас небольшая пауза с выходом отчетности, давайте посмотрим, как дела у Интер РАО по итогам первого полугодия 2026 года. Что в отчете: ▫️ Выручка — 953,4 млрд рублей (+16,5% г/г) ▫️ EBITDA (расчетная) — 85,6 млрд рублей (-5,3% г/г) ▫️ Чистая прибыль — 68,7 млрд рублей (-17,2% г/г) ▫️ Рентабельность по EBITDA — 9,0% ▫️ Чистая рентабельность — 7,2% ▫️ ND/EBITDA — отрицательный В целом отчет в рамках ожиданий. Выручка выросла на 16,5% на фоне роста цен на электроэнергию на оптовом рынке и увеличения экспорта (+4% г/г). Сегменты энергомашиностроения и строительства растут с опережающими темпами роста на фоне участия в инвестпроектах группы (+52% и +44% г/г соответственно), но их доля в выручке не очень большая. Однако в том же строительстве EBITDA снижается на фоне снижения маржинальности проектов. Трейдинг чувствует себя достаточно уверенно: EBITDA выросла на 54% за счет роста экспорта и повышения экономической эффективности поставок. Однако операционные расходы все равно растут быстрее выручки (+19,0% г/г), в основном за счет увеличения затрат на покупку электроэнергии (+22,9% г/г) и услуг по передаче (+20,5% г/г). Расходы на топливо выросли на 16,1%. В результате EBITDA Интер РАО снизилась на 5,3%, а чистая прибыль — на 17,2%. Рентабельность по EBITDA снизилась с 11,4% до 9,0%, и пока непохоже, что во втором полугодии ситуация изменится к лучшему. Из позитивного — у компании по-прежнему отрицательный чистый долг и огромный запас финансовой устойчивости. На счетах на конец полугодия было 242 млрд рублей кэша, коэффициент покрытия процентных платежей 16х. Да, со временем запас прочности будет немного снижаться, но он огромный, и с этой стороны каких-либо проблем здесь ждать не стоит. Но кубышка имеет явные предпосылки к сокращению на фоне резкого роста капитальных затрат (+46,9% г/г, до 101,6 млрд рублей). Компания активно модернизирует мощности, и это давит на свободный денежный поток (FCF отрицательный — минус 49 млрд). По сути, Интер РАО финансирует инвестпрограмму из своей кубышки. За полугодие размер кубышки сократился на 9,1% И, естественно, это обстоятельство вместе со снижением ключевой ставки привело к значительному снижению финансовых доходов компании (-36,9% г/г), что также негативно повлияло на чистую прибыль. А эффект от инвестпрограммы и его положительное влияние на чистую прибыль компании возможны не ранее 2028 года. В 2026–2027 годах CAPEX может составить 200–300 млрд рублей в год, и тенденции по чистой прибыли с высокой вероятностью будут негативными. В плане операционки картина смешанная. Выработка электроэнергии снизилась на 5% — до 62,5 млрд кВт·ч, а коэффициент использования мощности (КИУМ) упал с 48,5% до 46,0%. При этом отпуск тепла вырос на 3,8% из-за более холодной погоды в отопительный сезон. Экспорт электроэнергии вырос на 4%, а количество потребителей в рознице увеличилось на 3,2% до 21,2 млн. То есть рост выручки обеспечивается в основном за счет цен, а не объемов. Интер РАО остается одной из самых финансово устойчивых компаний в секторе: долгов практически нет, ликвидность высокая, денежный запас огромный. Но прибыль снижается, и кубышка имеет тенденцию к сокращению. Компания находится в фазе активных инвестиций, которые начнут приносить отдачу только через несколько лет, и это неизбежно будет давить на возможные дивиденды и на оценку акций компании. Поэтому, скорее всего, краткосрочно акции компании будут под давлением, тем более, что с учетом опубликованной отчетности [таргет](https://t.me/Investillion/1892) по акциям Интер РАО был снижен до 4,3 рублей за акцию на горизонте года Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Алла / Investillion - про инвестиции [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям Интер РАО после отчёта: какой теперь таргет по бумагам на следующий год
      3 430
    • Прогноз цены акций Интер РАО: есть ли еще потенциал для роста в бумагах

      Ожидаю продолжение роста до ключевого уровня сопротивления 2,7 От отметки 2,7 с высокой вероятностью увидим локальную коррекцию. Это нормальная реакция рынка, необходимая для снятия перекупленности. Именно после завершения этой коррекции стоит искать комфортные точки на покупку с расчетом на дальнейшее продолжение тренда. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Восходящий тренд [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены акций Интер РАО: есть ли еще потенциал для роста в бумагах
      3 430
    • Акции Интер РАО: дивидендный гэп после отсечки, уровни поддержки и драйверы переоценки

      Интер РАО уперлась в сопротивление После сильного отскока от локального минимума акции быстро восстановились и подошли к сопротивлению 2,374. Пока покупателям не хватает сил закрепиться выше этого уровня, поэтому вероятность небольшой коррекции остается высокой. Наиболее логичный сценарий — откат к поддержке 2,226 с последующим ретестом. Если этот уровень устоит и цена сформирует разворот, можно ожидать новую волну роста и повторную попытку пробоя 2,374. Закрепление выше 2,374 откроет дорогу к следующим целям, а пока цена остается внутри диапазона между поддержкой и сопротивлением. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Ростислав / Инвестиции в будущее [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Интер РАО: дивидендный гэп после отсечки, уровни поддержки и драйверы переоценки
      3 430
    • Интер РАО: акции дешевле справедливой цены, но драйверов роста нет

      Кубышка 345 млрд: когда Интер РАО начнёт работать на акционеров Интер РАО — диверсифицированный энергетический холдинг, управляющий активами в России, а также в странах Европы и СНГ. Выручка - 2023 – 1360₽ млрд - 2024 – 1548,5₽ млрд - 2025 — 1761₽ млрд - 2026 (LTM) — 1896₽ млрд Темпы роста — 9% Прибыль - 2023 – 135,9₽ млрд - 2024 – 144,2₽ млрд - 2025 — 131₽ млрд - 2026 (LTM) — 115,9₽ млрд Темпы роста — 6% • Капитализация — 248,2 млрд руб. • Темпы роста EPS — 9% • P/E — 2,14, среднее — 2,3 • P/BV — 0,23, среднее — 0,31 • EV/EBITDA — (-0,55), среднее — 4,33 • ROE — 9,9%, среднее — 12% • Чистый долг — (-345,1) млрд руб. (+24% г/г) Если взглянуть на основные метрики Интер РАО, можно сказать, что акции находятся немного ниже справедливых уровней. Обзор дивидендов Интер РАО • 2022 — 0,28366 руб/акцию • 2023 — 0,326 руб/акцию • 2024 — 0,35376 руб/акцию • 2025 — 0,32143 руб/акцию Темпы роста: 8% Дивиденды за 2025 год составили: 0,32143 руб./акцию (10,1%) [Все четко в рамках прогноза](https://t.me/c/1667225532/4997) Доходность актива с учетом дивидендов: -6% Прогноз дивидендов за 2026 год: 0,28-0,31 руб./акцию Пока за 1 полугодие на дивиденды заработано 0,164 руб/акцию (против 0,19 руб в 2025 году). Но второе полугодие сезонно слабее + в конце года, возможно, вновь увидим списания. Пока базово ожидаю около 0,28-0,29 руб. дивидендами по итогам 2026 года. Дивидендная политика эмитента Предусматривает выплату акционерам 25% чистой прибыли по МСФО. Соблюдают политику, выплачивая заявленный уровень дивидендов. Вывод по акциям Интер РАО Компания ожидаемо показывает слабые финансовые результаты. Рост расходов идет куда быстрее выручки. Во втором квартале положение продолжало ухудшаться: 1) Выручка = 430,1 млрд руб. (+14,1% г/г) 2) EBITDA = 32,6 млрд руб. (-15,7% г/г) На фоне роста выручки мы видим снижение операционной эффективности из-за роста расходов опережающими темпами. При этом прибыль во 2 кв. 2026 упала до 20,5 млрд руб. (-41,4% г/г) на фоне падения процентных доходов из-за снижения объема кэша на балансе и снижения КС. Огромная инвестпрограмма временно слишком много забирает на себя, что при таких высоких ставках влияет на прибыль Интер РАО. Во втором квартале финансовые доходы с кубышки упали до 13,7 млрд руб. с 24,6 млрд руб. годом ранее. При операционной прибыли бизнеса в 13 млрд во 2 кв. это очень большой вклад в итоговую прибыль. Чистая денежная позиция на 2 кв. 2026 снизилась уже до 345 млрд руб. (в прошлом году была 456 млрд) и продолжит снижаться дальше. Ожидаю снижения кубышки до 290-300 млрд на конец года, так как капитальные затраты в 1 пол. 2026 составили 101,6 млрд руб при годовом прогнозе в 270 млрд руб. То есть большая часть затрат запланирована на 2-е полугодие. Взгляд остается также нейтральным. В ближайшее время будем наблюдать стагнирующую прибыль и снижение форвардного дивиденда. Да, компания дешёвая по мультипликаторам, с сильным балансом и большой денежной позицией. Но попросту нет драйвера для раскрытия стоимости, когда этот кэш лежит и не генерирует возврата капитала акционерам. Те же обыкновенные акции Сургутнефтегаза могут бесконечно дешево и долго оцениваться относительно своей кубышки на балансе. Пока в Интер РАО имеем, что пейаут не вырастет с 25%, отдача от CAPEX будет не сразу (после 2029-2030 года) и прибыль с дивидендами будут давлением в 2026-2027 году. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Даниил](https://t.me/c/1667225532/5706) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Интер РАО: акции дешевле справедливой цены, но драйверов роста нет
      3 199
    • Акции Интер РАО: недооценка 15%, дивидендная доходность 13% — но кубышка тает, а драйверов для роста нет

      Стоит ли покупать акции Интер РАО с дивдоходностью 13% — или это классическая ловушка стоимости Интер РАО — российская энергетическая компания, управляющая активами в России, а также в странах Европы и СНГ. Финансовые показатели Выручка: • 2022 – 1265₽ млрд (+3,1% г/г) • 2023 – 1359,8₽ млрд (+7,5% г/г) • 2024 – 1548,5₽ млрд (+13,9% г/г) • 2025 – 1761₽ млрд (+13,7% г/г) • 2026 (1 полугодие) – 953,4₽ млрд (+16,5% г/г) Чистая прибыль: • 2022 – 117,5₽ млрд (+19,7% г/г) • 2023 – 135,9₽ млрд (+15,7% г/г) • 2024 – 144,2₽ млрд (+6,1% г/г) • 2025 – 131₽ млрд (-9,2% г/г) • 2026 (1 полугодие) – 68,7₽ млрд (-17,2% г/г) Сравнение мультипликаторов: • P/E: 2,1, среднее 2,4 • P/BV: 0,22, среднее 0,3 • P/S: 0,13, среднее 0,23 • ROE: 9,9%, среднее 16,7% • PEG: 0,25 (недооценена) • Долг/Капитал: 0,01, среднее 0,48 • Цена по P/E: 2,9₽ • Модель DCF: 3,4₽ Ожидаемая годовая доходность: 17% Основываясь на мультипликаторах, финансовых показателях и перспективах Интер РАО, можно сделать вывод, что компания недооценена. Но никаких драйверов для раскрытия стоимости нет. Дивиденды Интер РАО Дивиденды: 2022 – 0,284₽ (+19,9% г/г) 2023 – 0,326₽ (+14,9% г/г) 2024 – 0,354₽ (+8,5% г/г) 2025 – 0,321₽ (-9,2% г/г) Дивиденды за 2025 год составили 0,321₽, доходность 10,4% [Всё без сюрпризов и в рамках прогноза](https://t.me/c/1521235518/5119) Прогноз дивидендов за 2026 год — 0,29-0,31₽ (12,5-13,4%) В 1-м полугодии прибыль сократилась на 17% и заработано на дивиденды 0,164 руб/акцию. Но второе полугодие всегда слабее первого, поэтому просто умножать на 2 нельзя. Ожидаю, что дивиденд по итогам года будет меньше, чем за 2025 год. Исходя из скользящей прибыли LTM за 12М и выплаты 25% прибыли, расчётный дивиденд за 2026 год снизился с 0.32 до 0.29 руб/акция. Дивиденды Интер РАО по модели Гордона: • Темпы роста в год — 9,1% • Теоретическая стоимость актива — 2,35₽ (на 1% выше текущей стоимости). Дивидендная политика: • Предусматривает выплату акционерам 25% чистой прибыли по МСФО. Повышать коэффициент прибыли (до условных 50%, как другие гос. компании) на дивиденды не будут. Планов менять див. политику у компании в целом нет. Итоговый вывод по Интер РАО В середине августа компания представила самый слабый отчет за последние годы. Выручка во втором квартале выросла на 14% г/г до 430 млрд руб., но при этом EBITDA снизилась на 16% до 33 млрд руб., а рентабельность упала до 7,6% (минимум за последние 10 лет). Основное давление оказало снижение выработки, рост расходов на топливо и ремонты. В итоге из-за снижения операционной прибыли и финансовых доходов, прибыль до налогов в 2кв сократилась на 40% г-к-г до 29.5 млрд руб. Хотя главная проблема сейчас в другом – падают процентные доходы с кубышки, которые формировали ранее до 50% ПРИБЫЛИ В КВАРТАЛ. Кубышка с начала 2025 года сократилась с 523 млрд до 353 млрд на конец 2-го квартала на фоне рекордных [инвестиций](https://www.interfax.ru/business/1086470), которые будут такими же в ближайшие годы. Поэтому логично получили в 1 полугодии 2026 года сокращение процентных доходов на 37% на фоне сокращения денежной позиции и снижения ключевой ставки ЦБ РФ, отсюда и падение прибыли на 17% по итогам полугодия. Результаты второго полугодия будут также нейтральными Индексация тарифов сбытовых компаний перенесена государством с 1 июля на 1 октября. Это может привести к просадке в 3-м квартале и к ускорению роста операционной прибыли в 4-м квартале. Только вот процентные доходы все равно продолжат падать, так как свободного денежного потока вообще не хватает на такую инвест. программу. Поэтому давление на прибыль точно сохранится. Получаем компанию с оценкой всего в 2 годовые прибыли и с див. доходностью 13% к текущей цене Считаю, что на текущем рынке с падающей прибылью и такой относительно невысокой доходностью котировки Интер РАО и дальше могут быть под давлением. Интер РАО сейчас больше напоминает ловушку стоимости. Уже долгое время сохраняется очень дешевая оценка и драйверов для переоценки просто нет. Пока активно тратят кубышку на строительство новой генерации, только она не будет расти до ввода этих объектов, а это 2028 год и позднее. Рынок сегодня не готов ждать столько для возможного раскрытия стоимости. СЕЙЧАС НА РЫНКЕ ПОЛНО ВАРИАНТОВ С БОЛЬШЕЙ ДИВ. ДОХОДНОСТЬЮ И РАСТУЩЕЙ ПРИБЫЛЬЮ За 12 лет бумага показала около 261% полной доходности (с учетом дивидендов) или 11,3% в год. Последний отчет: 14 августа 2026 Итоговый анализ: Акции недооценены на 15%. Итоговая справедливая цена: 2,7₽ Рыночная цена: 2,35₽ Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Что за Инвестор?](https://t.me/c/1521235518/5759) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Интер РАО: недооценка 15%, дивидендная доходность 13% — но кубышка тает, а драйверов для роста нет
      3 174
    • Технический и фундаментальный разбор акций Интер РАО: почему позиция 8% уместна при риске 0,65%

      Актив находится в восходящем тренде При объеме позиции в 8% и выставлении стоп-заявки на уровне 2,3061 руб. риск на портфель составит 0,65%. Соотношение прибыль/риск составляет около 0,99. Идея: Long Срок идеи: 3-4 недели Цель: 2,7144 руб. Потенциал идеи: 8,1% Объем входа: 8% Стоп-приказ: 2,3061 руб. Фундаментальный фактор Интер РАО — крупнейший российский энергетический холдинг. За первое полугодие 2026 года выручка выросла на 16.5% до 953.4 млрд рублей, а чистая прибыль по РСБУ прибавила 30% до 17.8 млрд благодаря росту продаж электроэнергии и дивидендам от дочерних структур. Компания сохраняет прочный баланс: капитал 1.184 трлн рублей при активах 1.564 трлн. Операционная прибыль и EBITDA снизились на фоне роста операционных расходов и аномально высокой базы прошлого года, но бизнес остаётся устойчивым. Капзатраты выросли на 46.9% до 101.6 млрд рублей, что закладывает базу для будущего роста мощностей. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [Финам Торговые сигналы](https://t.me/finamalert/21983) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Технический и фундаментальный разбор акций Интер РАО: почему позиция 8% уместна при риске 0,65%
      2 844
    • Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
      Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
    • Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
      Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
    • До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
      До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
    • «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
      «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
    • Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
      Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
    • Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
      Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
    • Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
      Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
    • Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
      Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
    • Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
      Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
    • Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
      Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
    • Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
      Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
    • Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
      Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
    • Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
      Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
    • Трамп заявил о необходимости проведения выборов на Украине
      Трамп заявил о необходимости проведения выборов на Украине
    • «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
      «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
    • Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
      Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
    • США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
      США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
    • Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
      Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
    • Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
      Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
    • Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
      Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
    • Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
      Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
    • Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
      Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
    • Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
      Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
    • Песков: Трамп не направлял поздравительную телеграмму Путину в честь дня рождения. Об этом пресс-секретарь президента РФ сообщил, отвечая на вопрос «Интерфакса»

    • Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
      Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
    • США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
      США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
    • Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
      Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
    • Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
      Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
    • Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
      Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
    • Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
      Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
    • Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
      Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
    • Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
      Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
    • Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
      Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
    • Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
      Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
    • Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
      Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
    • Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
      Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
    • Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
      Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
    • США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
      США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
    • Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
      Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
    • Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана
      Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана

    Вы уверены, что хотите выйти из аккаунта?