MONDIARA COIN
 ЛУКОЙЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 СБЕРБАНК - прогноз цены акций, аналитика и мнения - MONDIARA
 ГАЗПРОМ - прогноз цены акций, аналитика и мнения - MONDIARA
 Т-ТЕХНОЛОГИИ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТАТНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЯНДЕКС - прогноз цены акций, аналитика и мнения - MONDIARA
 НОВАТЭК - прогноз цены акций, аналитика и мнения - MONDIARA
 РОСНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ДОМ.РФ - прогноз цены акций, аналитика и мнения - MONDIARA
 НОРНИКЕЛЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ПОЛЮС - прогноз цены акций, аналитика и мнения - MONDIARA
 ВТБ - прогноз цены акций, аналитика и мнения - MONDIARA
 СЕВЕРСТАЛЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ИКС 5 - прогноз цены акций, аналитика и мнения - MONDIARA
 ОЗОН - прогноз цены акций, аналитика и мнения - MONDIARA
 МОСБИРЖА - прогноз цены акций, аналитика и мнения - MONDIARA
 СОВКОМБАНК - прогноз цены акций, аналитика и мнения - MONDIARA
 МТС - прогноз цены акций, аналитика и мнения - MONDIARA
 РУСАЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 ИНТЕР РАО - прогноз цены акций, аналитика и мнения - MONDIARA
 ХЭДХАНТЕР - прогноз цены акций, аналитика и мнения - MONDIARA
 НЛМК - прогноз цены акций, аналитика и мнения - MONDIARA
 ПИК - прогноз цены акций, аналитика и мнения - MONDIARA
 ФОСАГРО - прогноз цены акций, аналитика и мнения - MONDIARA
 МКБ - прогноз цены акций, аналитика и мнения - MONDIARA
 АЭРОФЛОТ - прогноз цены акций, аналитика и мнения - MONDIARA
 РОСТЕЛЕКОМ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТРАНСНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 ММК - прогноз цены акций, аналитика и мнения - MONDIARA
 АЛРОСА - прогноз цены акций, аналитика и мнения - MONDIARA
 ВК - прогноз цены акций, аналитика и мнения - MONDIARA
 АФК СИСТЕМА - прогноз цены акций, аналитика и мнения - MONDIARA
 БАНК СПБ - прогноз цены акций, аналитика и мнения - MONDIARA
 СОВКОМФЛОТ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭН+ ГРУП - прогноз цены акций, аналитика и мнения - MONDIARA
 ЦИАН - прогноз цены акций, аналитика и мнения - MONDIARA
 ПОЗИТИВ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЮГК - прогноз цены акций, аналитика и мнения - MONDIARA
 РЕНЕССАНС - прогноз цены акций, аналитика и мнения - MONDIARA
 ЕВРОТРАНС - прогноз цены акций, аналитика и мнения - MONDIARA
 ЕВРОПЛАН - прогноз цены акций, аналитика и мнения - MONDIARA
 ЕВРАЗ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭТАЛОН - прогноз цены акций, аналитика и мнения - MONDIARA
 САМОЛЕТ - прогноз цены акций, аналитика и мнения - MONDIARA
 МАГНИТ - прогноз цены акций, аналитика и мнения - MONDIARA
 КАМАЗ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТМК - прогноз цены акций, аналитика и мнения - MONDIARA
 ОАК - прогноз цены акций, аналитика и мнения - MONDIARA
 ОВК - прогноз цены акций, аналитика и мнения - MONDIARA
 ЛЕНТА - прогноз цены акций, аналитика и мнения - MONDIARA
 РУСАГРО - прогноз цены акций, аналитика и мнения - MONDIARA
 ИНАРКТИКА - прогноз цены акций, аналитика и мнения - MONDIARA
 ИВА - прогноз цены акций, аналитика и мнения - MONDIARA
 СОФТЛАЙН - прогноз цены акций, аналитика и мнения - MONDIARA
 ФАБРИКА ПО - прогноз цены акций, аналитика и мнения - MONDIARA
 ДИАСОФТ - прогноз цены акций, аналитика и мнения - MONDIARA
 АРЕНАДАТА - прогноз цены акций, аналитика и мнения - MONDIARA
 АСТРА - прогноз цены акций, аналитика и мнения - MONDIARA
 ГЛОРАКС - прогноз цены акций, аналитика и мнения - MONDIARA
 АПРИ - прогноз цены акций, аналитика и мнения - MONDIARA
 РОССЕТИ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЛСР - прогноз цены акций, аналитика и мнения - MONDIARA
 СЕГЕЖА - прогноз цены акций, аналитика и мнения - MONDIARA
 АКРОН - прогноз цены акций, аналитика и мнения - MONDIARA
 ХЭНДЕРСОН - прогноз цены акций, аналитика и мнения - MONDIARA
 ДВМП - прогноз цены акций, аналитика и мнения - MONDIARA
 СПБ БИРЖА - прогноз цены акций, аналитика и мнения - MONDIARA
 БАЗИС - прогноз цены акций, аналитика и мнения - MONDIARA
 ГАЗПРОМ НЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 МГКЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 МТС БАНК - прогноз цены акций, аналитика и мнения - MONDIARA
 ПРОМОМЕД - прогноз цены акций, аналитика и мнения - MONDIARA
 МЕЧЕЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТГК-1 - прогноз цены акций, аналитика и мнения - MONDIARA
 ТГК-2 - прогноз цены акций, аналитика и мнения - MONDIARA
 ТГК-14 - прогноз цены акций, аналитика и мнения - MONDIARA
 РУСГИДРО - прогноз цены акций, аналитика и мнения - MONDIARA
 СУРГУТНЕФТЕГАЗ - прогноз цены акций, аналитика и мнения - MONDIARA
 НМТП - прогноз цены акций, аналитика и мнения - MONDIARA
 ДЕЛИМОБИЛЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 НОВАБЕВ - прогноз цены акций, аналитика и мнения - MONDIARA
 М.ВИДЕО - прогноз цены акций, аналитика и мнения - MONDIARA
 РАСПАДСКАЯ - прогноз цены акций, аналитика и мнения - MONDIARA
 СЕЛИГДАР - прогноз цены акций, аналитика и мнения - MONDIARA
 ФИКС ПРАЙС - прогноз цены акций, аналитика и мнения - MONDIARA
 ВИ.РУ - прогноз цены акций, аналитика и мнения - MONDIARA
 ВСМПО-АВИСМА - прогноз цены акций, аналитика и мнения - MONDIARA
 В2В-РТС - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭСЭФАЙ - прогноз цены акций, аналитика и мнения - MONDIARA
 ОЗОН ФАРМА - прогноз цены акций, аналитика и мнения - MONDIARA
 ВУШ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЗАЙМЕР - прогноз цены акций, аналитика и мнения - MONDIARA
 БАШНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 КРИСТАЛЛ - прогноз цены акций, аналитика и мнения - MONDIARA
 МАТЬ И ДИТЯ - прогноз цены акций, аналитика и мнения - MONDIARA
 АБРАУ-ДЮРСО - прогноз цены акций, аналитика и мнения - MONDIARA
 СОЛЛЕРС - прогноз цены акций, аналитика и мнения - MONDIARA
 РУСОЛОВО - прогноз цены акций, аналитика и мнения - MONDIARA
 ДЖЕТЛЕНД - прогноз цены акций, аналитика и мнения - MONDIARA
 ЦП - прогноз цены акций, аналитика и мнения - MONDIARA
 ВК ТЕХ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЮНИПРО - прогноз цены акций, аналитика и мнения - MONDIARA
 ЧЕРКИЗОВО - прогноз цены акций, аналитика и мнения - MONDIARA
 РУССНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA
 МОСЭНЕРГО - прогноз цены акций, аналитика и мнения - MONDIARA
 ЯКОВЛЕВ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭЛ5-ЭНЕРГО - прогноз цены акций, аналитика и мнения - MONDIARA
 МГТС - прогноз цены акций, аналитика и мнения - MONDIARA
 ЭЛЕМЕНТ - прогноз цены акций, аналитика и мнения - MONDIARA
 АРТГЕН - прогноз цены акций, аналитика и мнения - MONDIARA
 НКХП - прогноз цены акций, аналитика и мнения - MONDIARA
 РКК ЭНЕРГИЯ - прогноз цены акций, аналитика и мнения - MONDIARA
 О’КЕЙ - прогноз цены акций, аналитика и мнения - MONDIARA
 ЮМГ - прогноз цены акций, аналитика и мнения - MONDIARA
 АПТЕКА 36.6 - прогноз цены акций, аналитика и мнения - MONDIARA
 ВХЗ - прогноз цены акций, аналитика и мнения - MONDIARA
 ГЛОБАЛТРАК - прогноз цены акций, аналитика и мнения - MONDIARA
 ОГК-2 - прогноз цены акций, аналитика и мнения - MONDIARA
 ДИОД - прогноз цены акций, аналитика и мнения - MONDIARA
 ПЭСК - прогноз цены акций, аналитика и мнения - MONDIARA
 ГЕНЕТИКО - прогноз цены акций, аналитика и мнения - MONDIARA
 ММЦБ - прогноз цены акций, аналитика и мнения - MONDIARA
 ТНС ЭНЕРГО - прогноз цены акций, аналитика и мнения - MONDIARA
 ИНКАБ - прогноз цены акций, аналитика и мнения - MONDIARA
 НФК-СБЕРЕЖЕНИЯ - прогноз цены акций, аналитика и мнения - MONDIARA

 ЛУКОЙЛ: последние новости сегодня
 СБЕРБАНК: последние новости сегодня
 ГАЗПРОМ: последние новости сегодня
 Т-ТЕХНОЛОГИИ: последние новости сегодня
 ТАТНЕФТЬ: последние новости сегодня
 ЯНДЕКС: последние новости сегодня
 НОВАТЭК: последние новости сегодня
 РОСНЕФТЬ: последние новости сегодня
 ДОМ.РФ: последние новости сегодня
 НОРНИКЕЛЬ: последние новости сегодня
 ПОЛЮС: последние новости сегодня
 ВТБ: последние новости сегодня
 СЕВЕРСТАЛЬ: последние новости сегодня
 ИКС 5: последние новости сегодня
 ОЗОН: последние новости сегодня
 МОСКОВСКАЯ БИРЖА: последние новости сегодня
 СОВКОМБАНК: последние новости сегодня
 МТС: последние новости сегодня
 РУСАЛ: последние новости сегодня
 ИНТЕР РАО: последние новости сегодня
 ХЭДХАНТЕР: последние новости сегодня
 НЛМК: последние новости сегодня
 ПИК: последние новости сегодня
 ФОСАГРО: последние новости сегодня
 МКБ: последние новости сегодня
 АЭРОФЛОТ: последние новости сегодня
 РОСТЕЛЕКОМ: последние новости сегодня
 ТРАНСНЕФТЬ: последние новости сегодня
 ММК: последние новости сегодня
 АЛРОСА: последние новости сегодня
 ВК: последние новости сегодня
 ВК ТЕХ: последние новости сегодня
 АФК СИСТЕМА: последние новости сегодня
 БАНК САНКТ-ПЕТЕРБУРГ: последние новости сегодня
 СОВКОМФЛОТ: последние новости сегодня
 ЭН+ ГРУП: последние новости сегодня
 ЦИАН: последние новости сегодня
 ПОЗИТИВ: последние новости сегодня
 ЮГК: последние новости сегодня
 РЕНЕССАНС: последние новости сегодня
 ЕВРОТРАНС: последние новости сегодня
 ЕВРОПЛАН: последние новости сегодня
 ЕВРАЗ: последние новости сегодня
 ЭТАЛОН: последние новости сегодня
 САМОЛЕТ: последние новости сегодня
 МАГНИТ: последние новости сегодня
 КАМАЗ: последние новости сегодня
 ТМК: последние новости сегодня
 ОАК: последние новости сегодня
 ОВК: последние новости сегодня
 ЛЕНТА: последние новости сегодня
 РУСАГРО: последние новости сегодня
 ИНАРКТИКА: последние новости сегодня
 ИВА: последние новости сегодня
 СОФТЛАЙН: последние новости сегодня
 ФАБРИКА ПО: последние новости сегодня
 ДИАСОФТ: последние новости сегодня
 АРЕНАДАТА: последние новости сегодня
 АСТРА: последние новости сегодня
 ГЛОРАКС: последние новости сегодня
 АПРИ: последние новости сегодня
 РОССЕТИ: последние новости сегодня
 ЛСР: последние новости сегодня
 СЕГЕЖА: последние новости сегодня
 АКРОН: последние новости сегодня
 ХЭНДЕРСОН: последние новости сегодня
 ДВМП: последние новости сегодня
 СПБ БИРЖА: последние новости сегодня
 БАЗИС: последние новости сегодня
 ГАЗПРОМ НЕФТЬ: последние новости сегодня
 МГКЛ: последние новости сегодня
 МТС БАНК: последние новости сегодня
 ПРОМОМЕД: последние новости сегодня
 МЕЧЕЛ: последние новости сегодня
 ТГК-1: последние новости сегодня
 ТГК-2: последние новости сегодня
 ТГК-14: последние новости сегодня
 РУСГИДРО: последние новости сегодня
 СУРГУТНЕФТЕГАЗ: последние новости сегодня
 НМТП: последние новости сегодня
 ДЕЛИМОБИЛЬ: последние новости сегодня
 НОВАБЕВ: последние новости сегодня
 М.ВИДЕО: последние новости сегодня
 РАСПАДСКАЯ: последние новости сегодня
 СЕЛИГДАР: последние новости сегодня
 ФИКС ПРАЙС: последние новости сегодня
 ВСЕИНСТРУМЕНТЫ.РУ: последние новости сегодня
 ВСМПО-АВИСМА: последние новости сегодня
 В2В-РТС: последние новости сегодня
 ЭСЭФАЙ: последние новости сегодня
 ОЗОН ФАРМАЦЕВТИКА: последние новости сегодня
 ВУШ: последние новости сегодня
 ЗАЙМЕР: последние новости сегодня
 БАШНЕФТЬ: последние новости сегодня
 КРИСТАЛЛ: последние новости сегодня
 МАТЬ И ДИТЯ: последние новости сегодня
 АБРАУ-ДЮРСО: последние новости сегодня
 СОЛЛЕРС: последние новости сегодня
 РУСОЛОВО: последние новости сегодня
 ДЖЕТЛЕНД: последние новости сегодня
 ЦИФРОВЫЕ ПРИВЫЧКИ: последние новости сегодня
 ИНКАБ - последние новости сегодня - MONDIARA
 НФК-СБЕРЕЖЕНИЯ - последние новости сегодня - MONDIARA

 АНАЛИЗ, ПРОГНОЗ И МНЕНИЯ ПО ИНДЕКСУ ММВБ (IMOEX/IRUS)


 ВЯЧЕСЛАВ ТАКВЕЛЬ
 ДМИТРИЙ ЛОДЯНОВ
 ВИТАЛИЙ БЫКОВ
 АЛЕКСАНДР ЧЕРНЕЦОВ
 RAPTOR CAPITAL
 АНТОН НИКИТИН
 ГЕРМАН БАТЦ
 ЭЛЬНУР АБДУЛЛАЕВ
 ЕГОР СЕРИКОВ
 МИХАИЛ ЧУКЛИН
 ДЕНИС ЛЕНИВЕЦ
 ИЛЬЯ КРАВЦОВ
 СВЕТЛАНА КРАВЦОВА
 ВЛАДИМИР КАПИНСКИЙ
 ЕКАТЕРИНА МАЗЕИНА
 НДФЛКА: НОВОСТИ И ПРЕДЛОЖЕНИЯ
 БАЛТИЙСКИЙ ЛИЗИНГ — последние новости и события компании
 БАНКОВСКИЙ ХОЛДИНГ ОАО «ТЕХНОБАНК»
 АКСЕНТ | Конно-спортивный клуб
 SEORA | Питьевая вода с молекулярным водородом
 MIDEX Capital | Финансовая группа
 ЗПИФ АВИУМ | Фонд на премиальную офисную недвижимость

Сможет ли «Займер» удержать дивиденды на уровне 100% прибыли при ужесточении регулирования МФО
 4 131

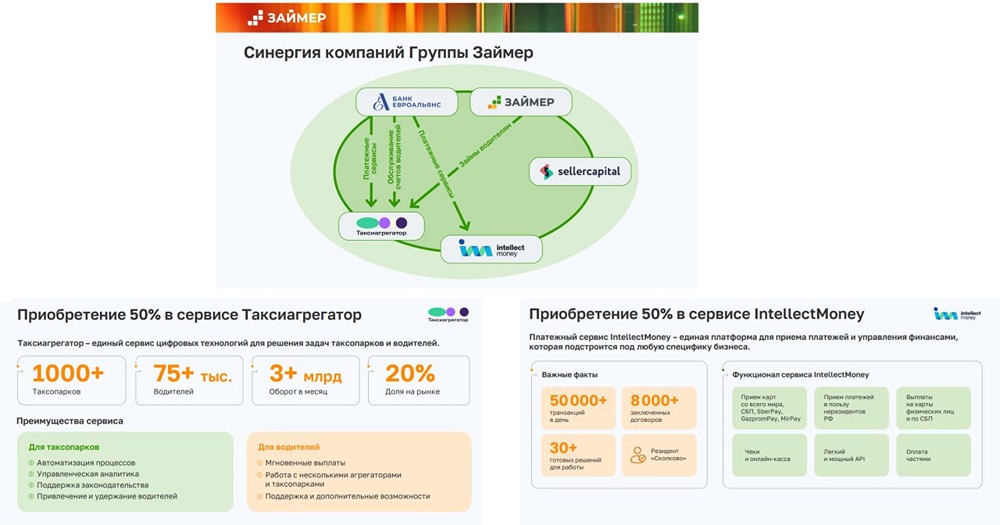
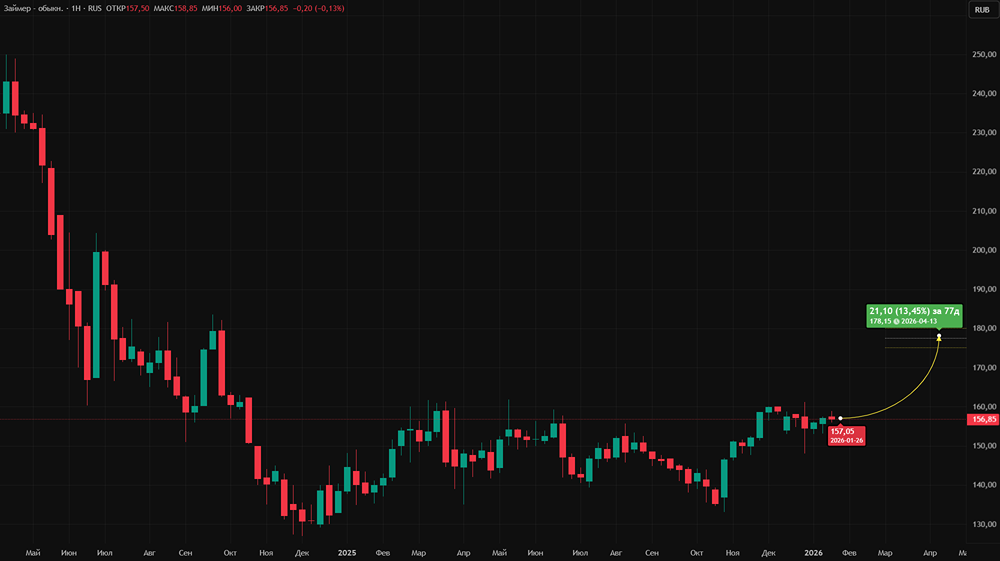
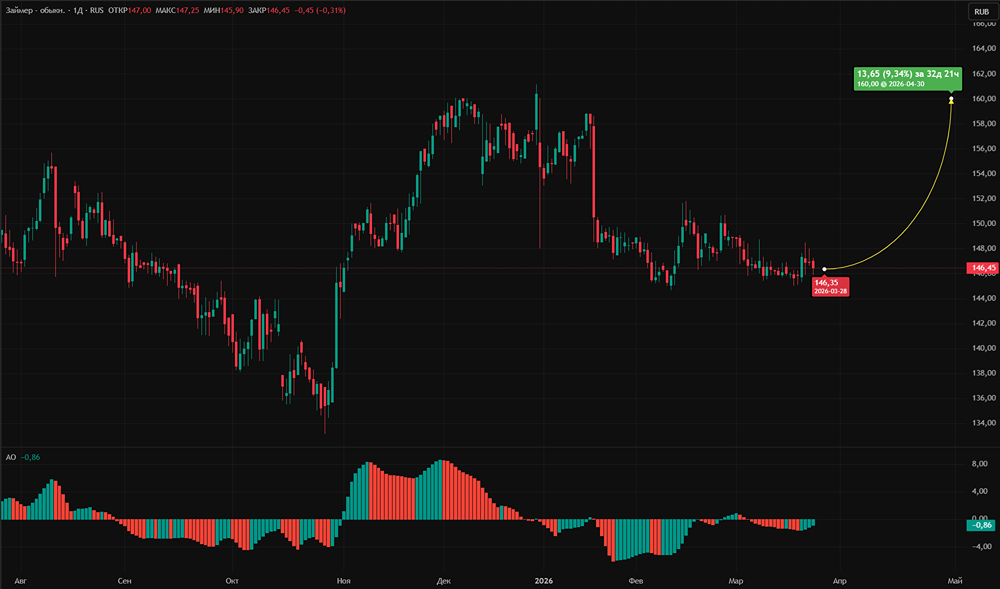
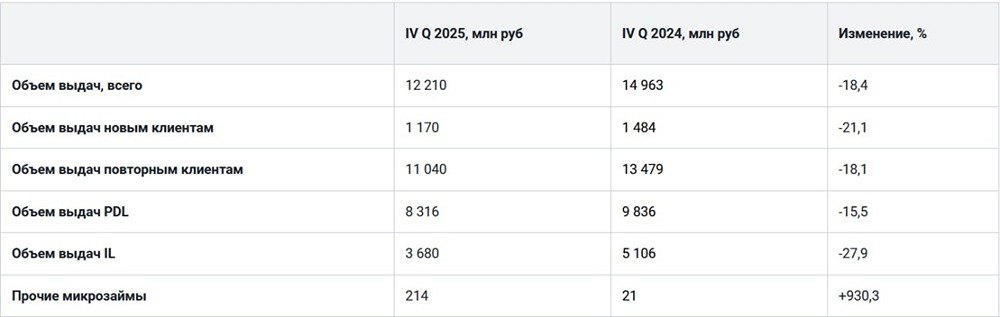
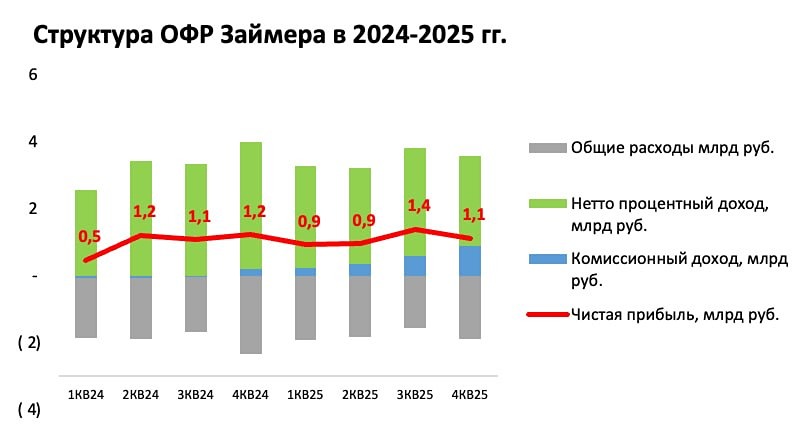
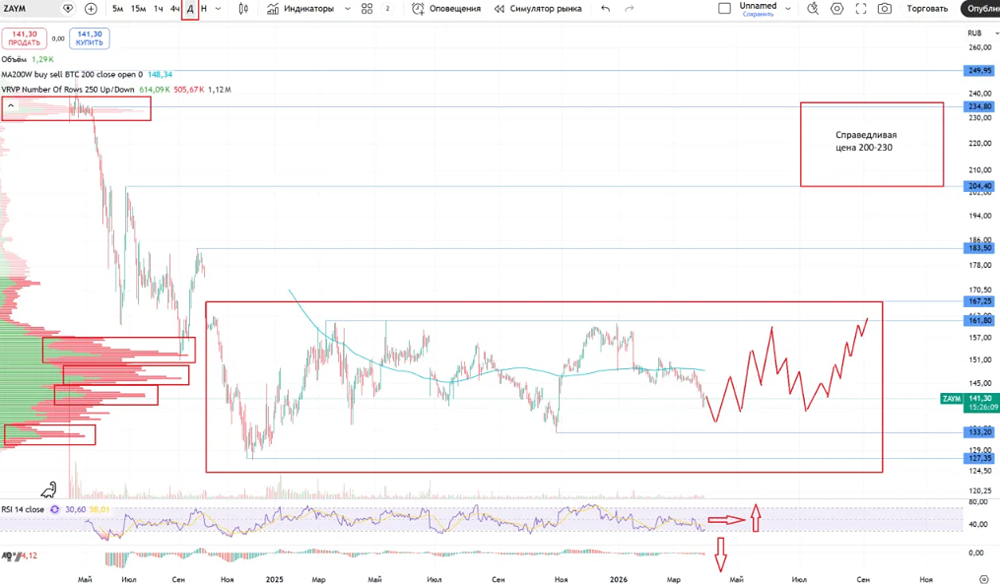
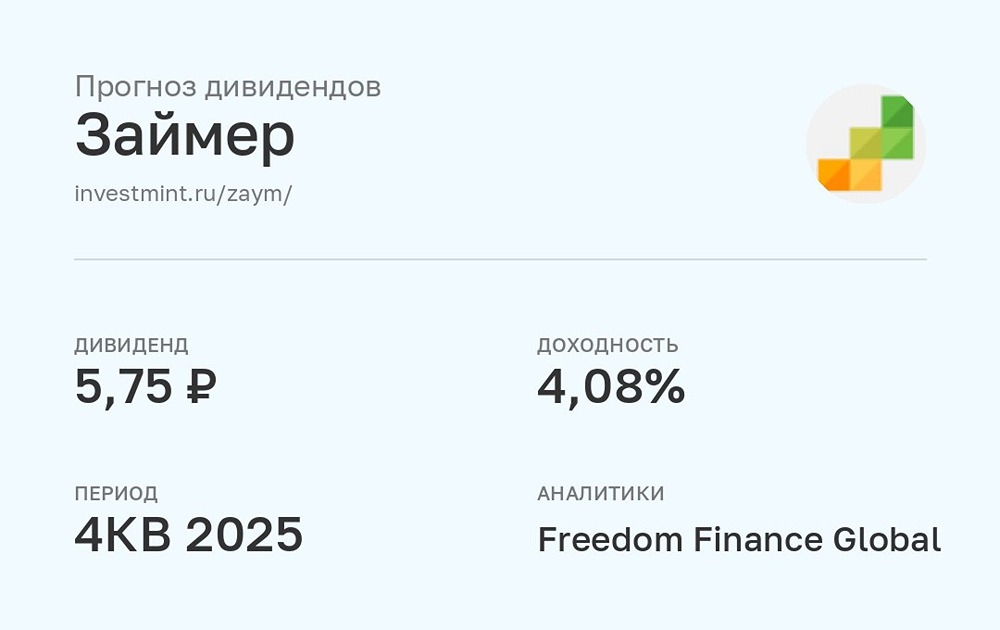
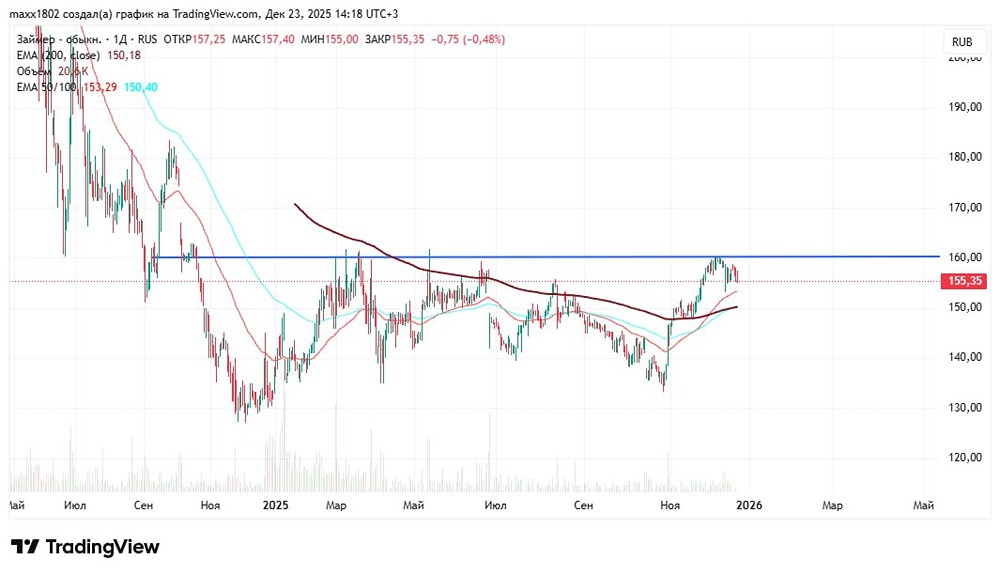
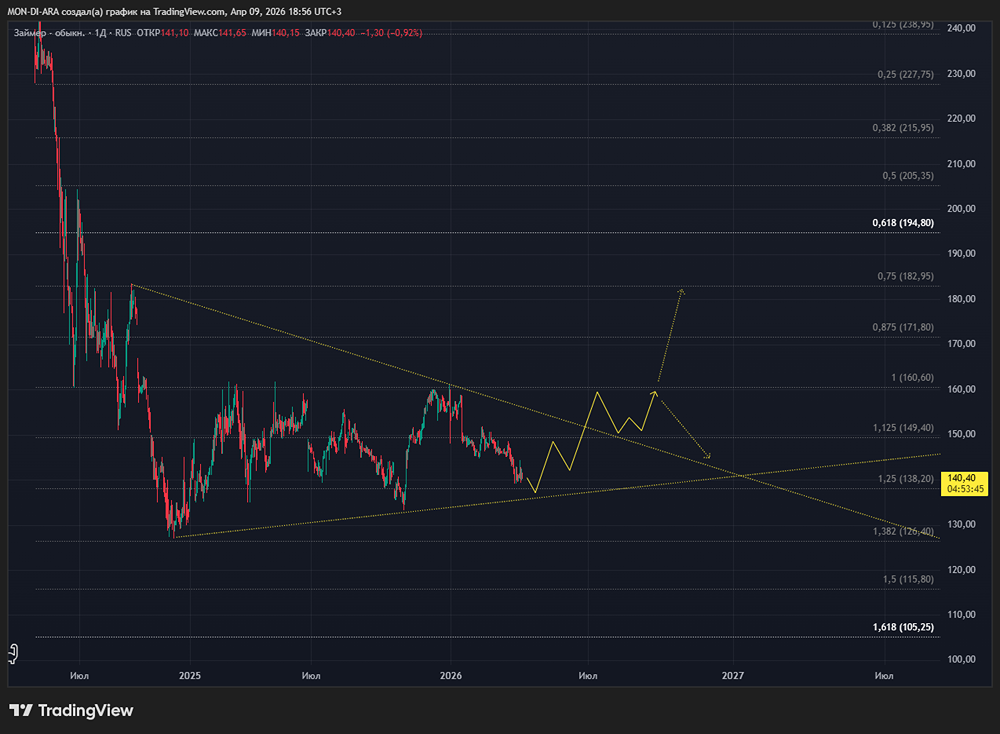
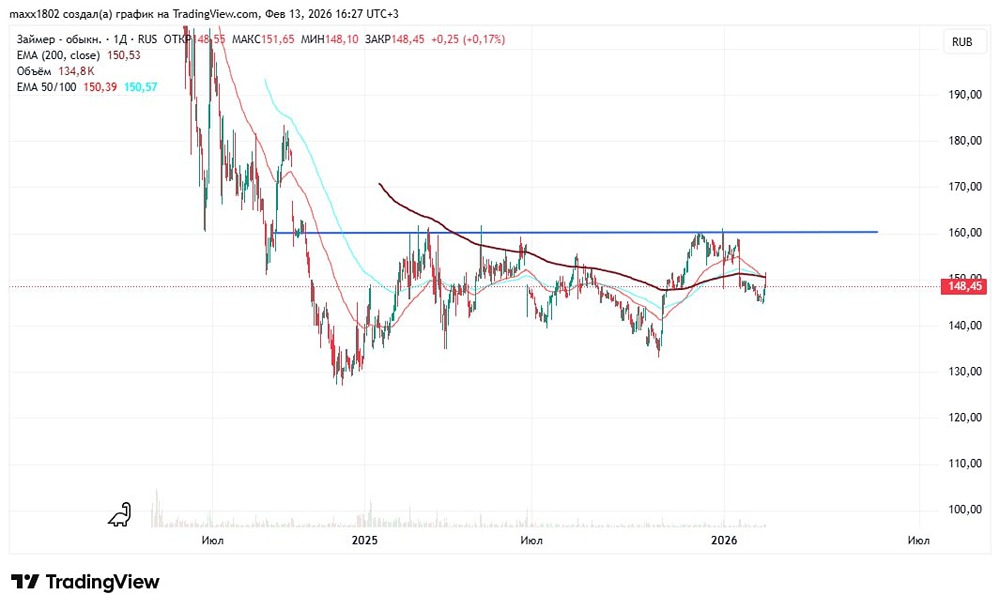
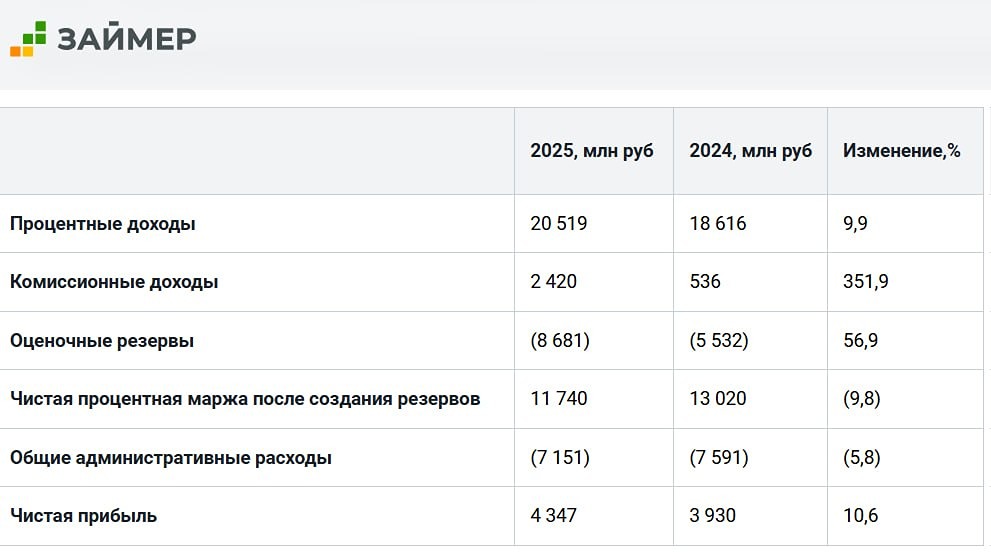
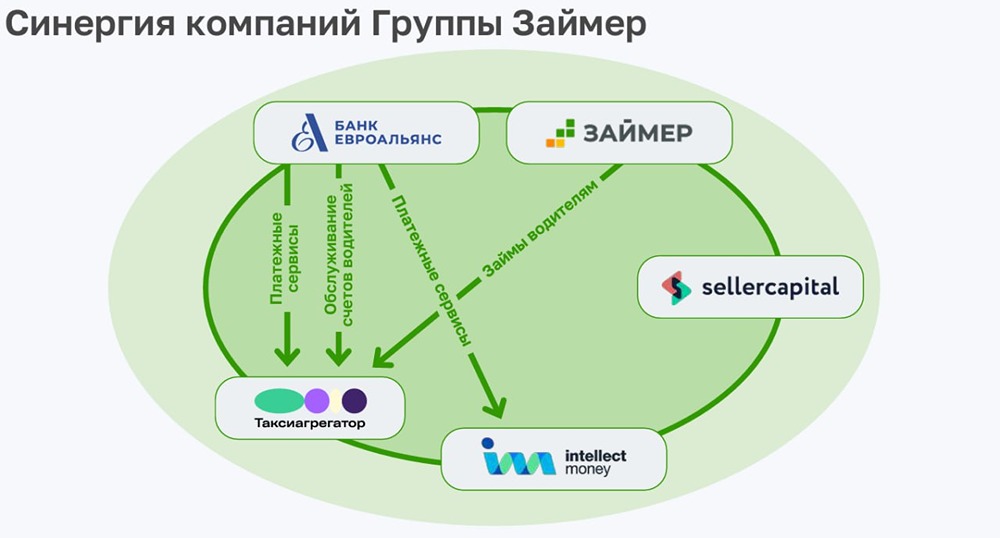
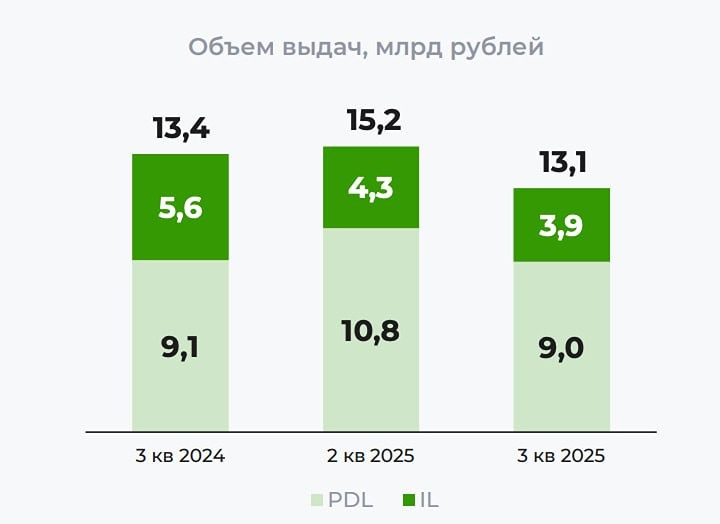
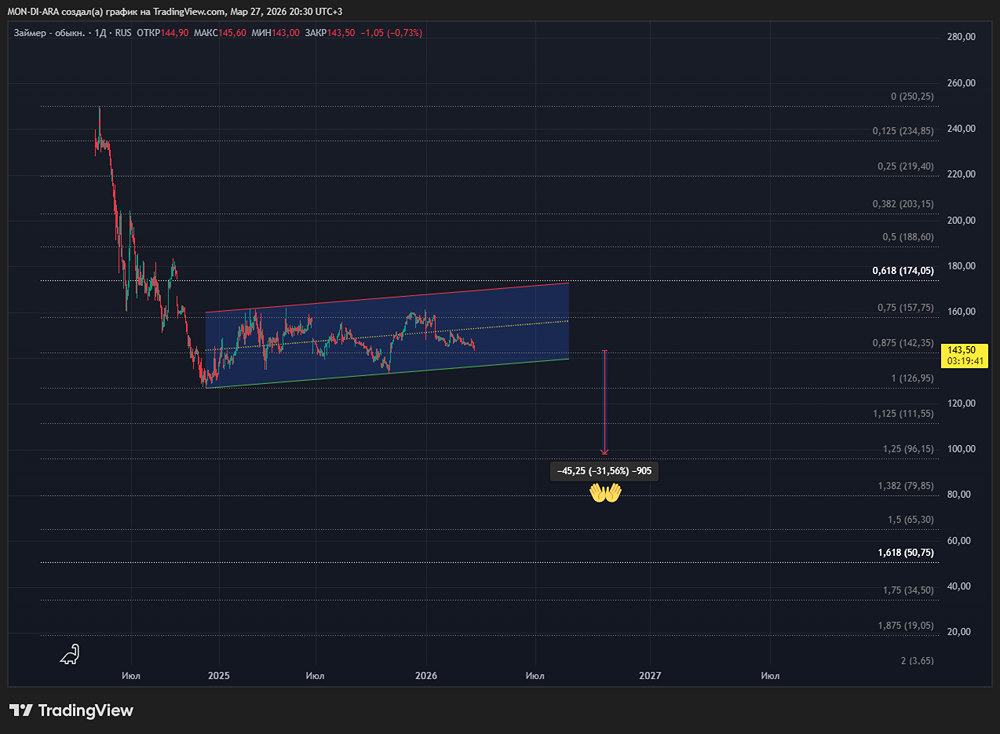
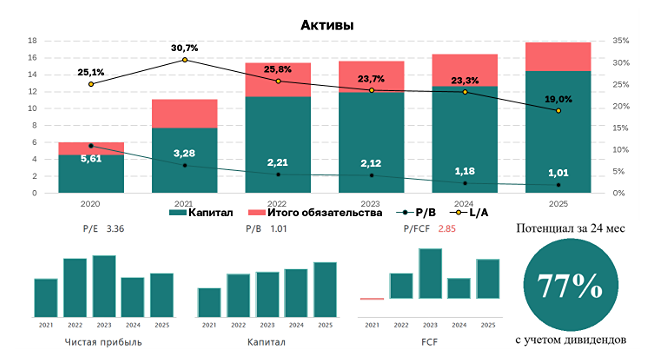
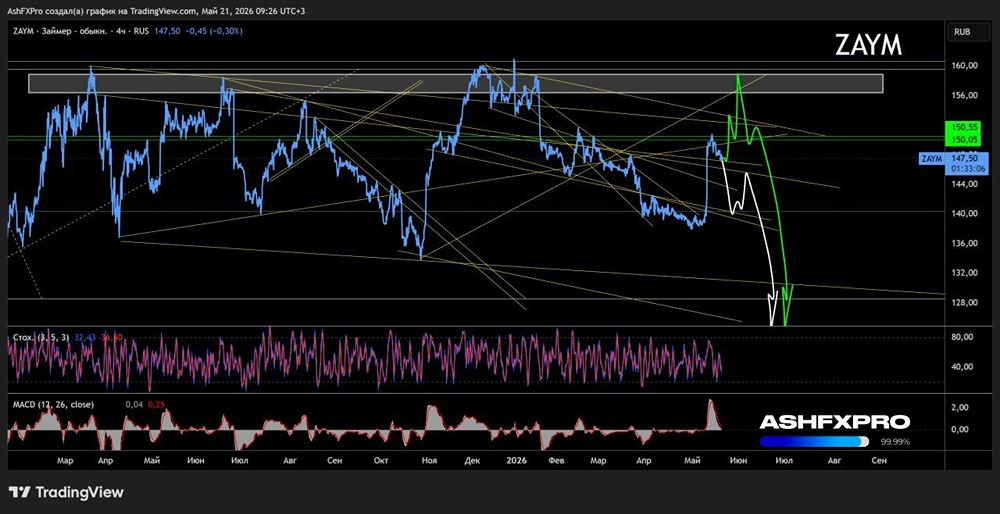
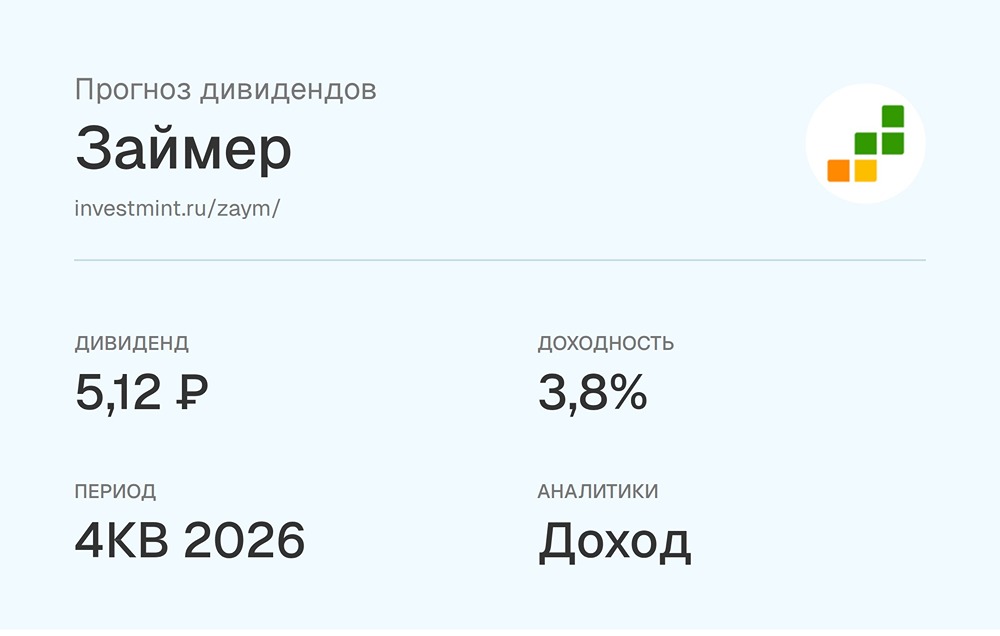
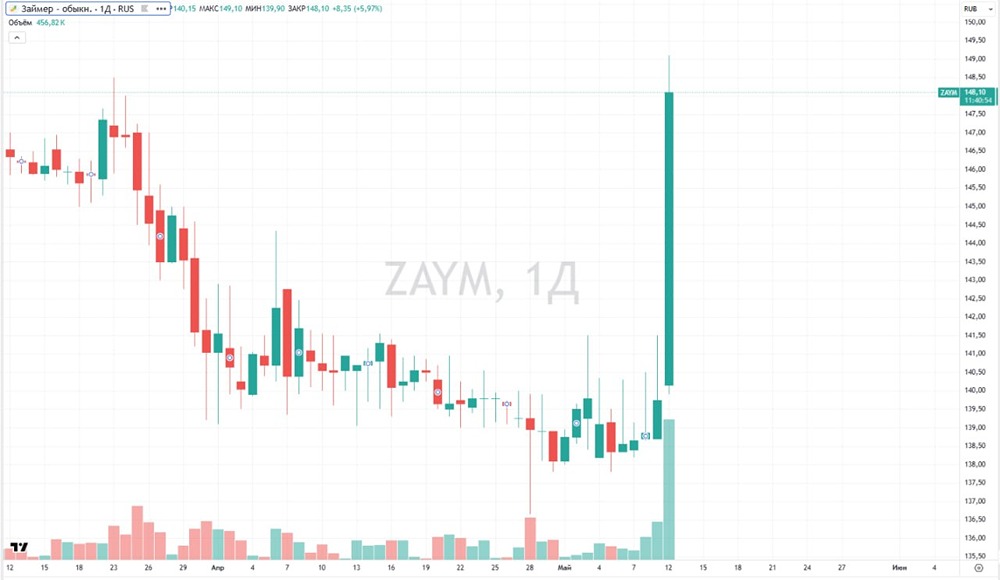
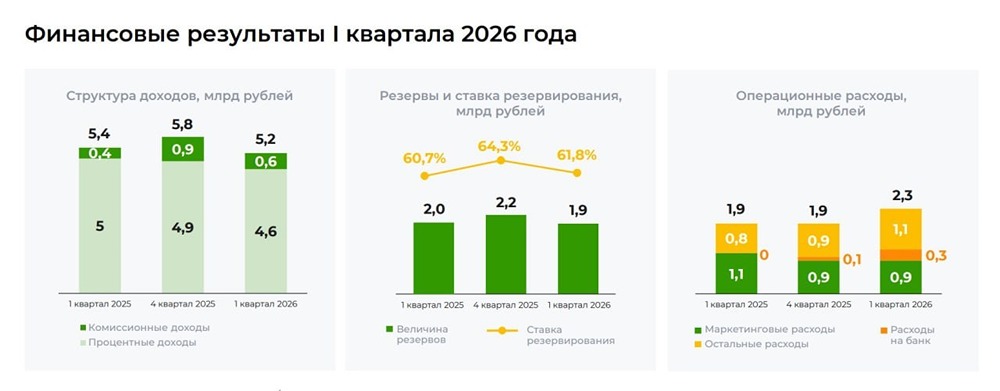
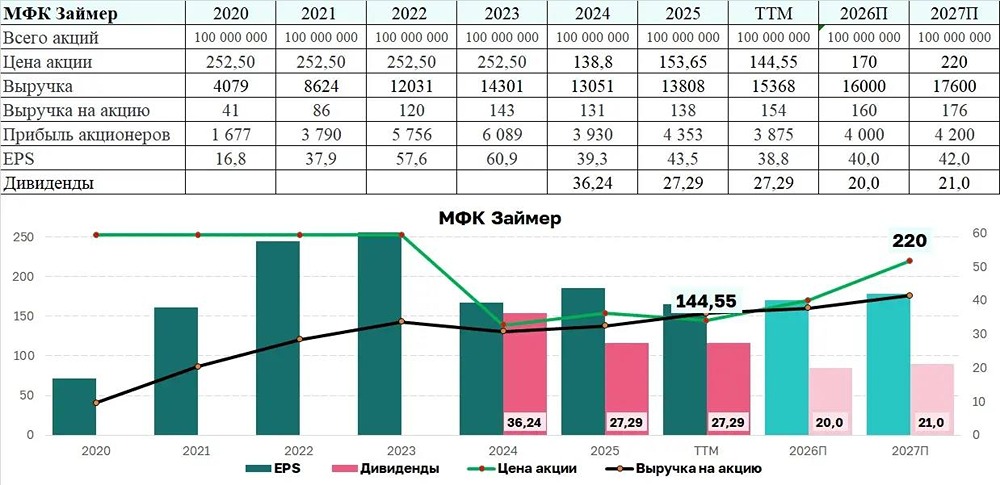
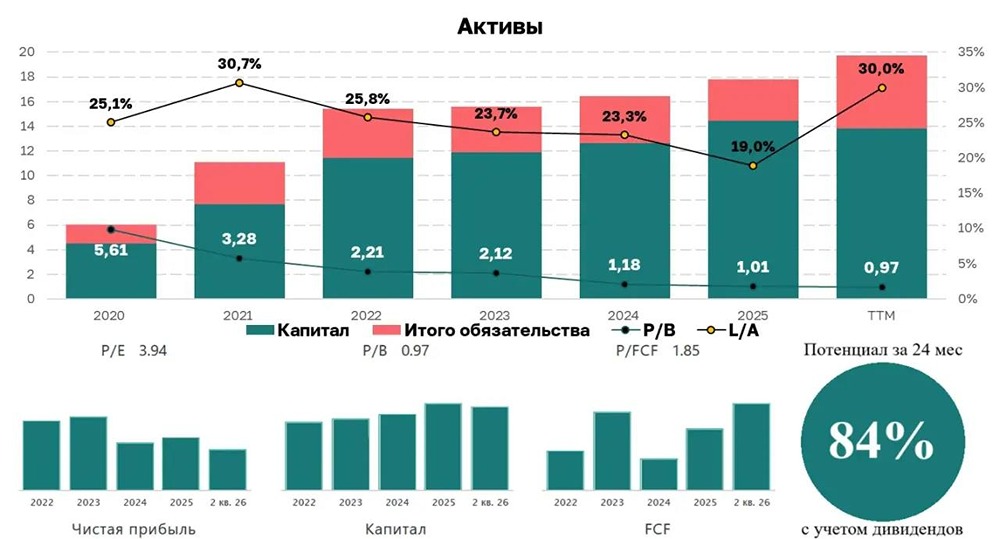
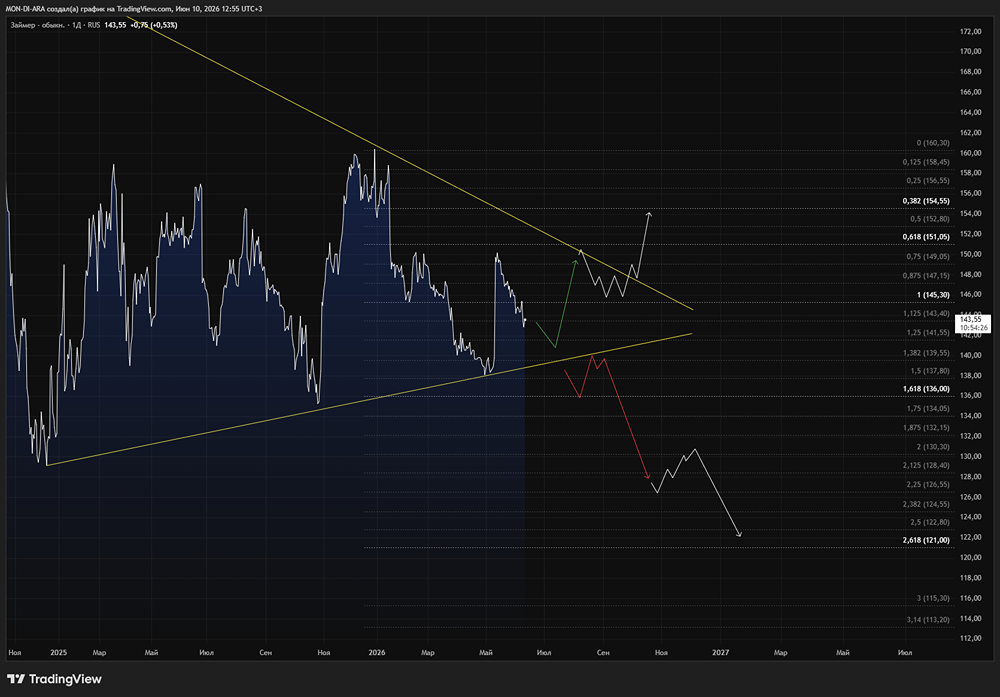
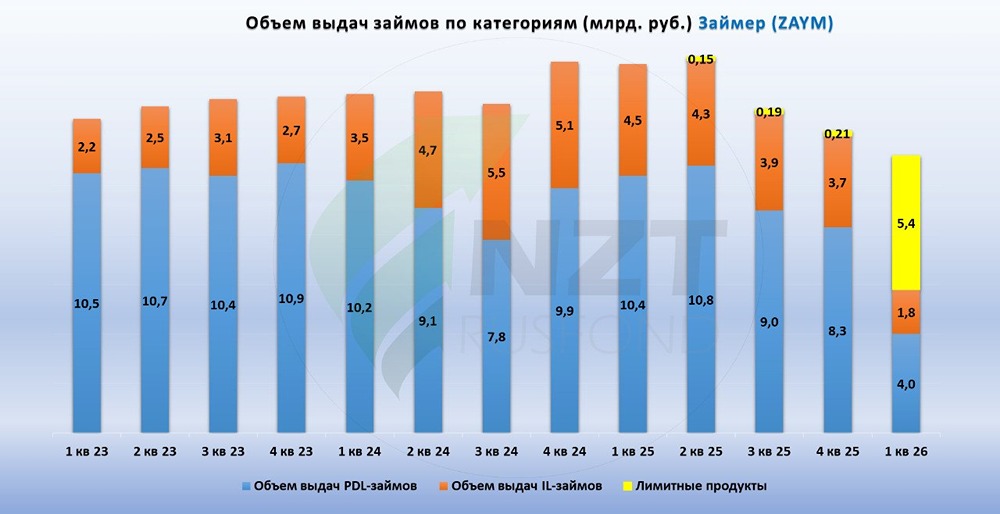
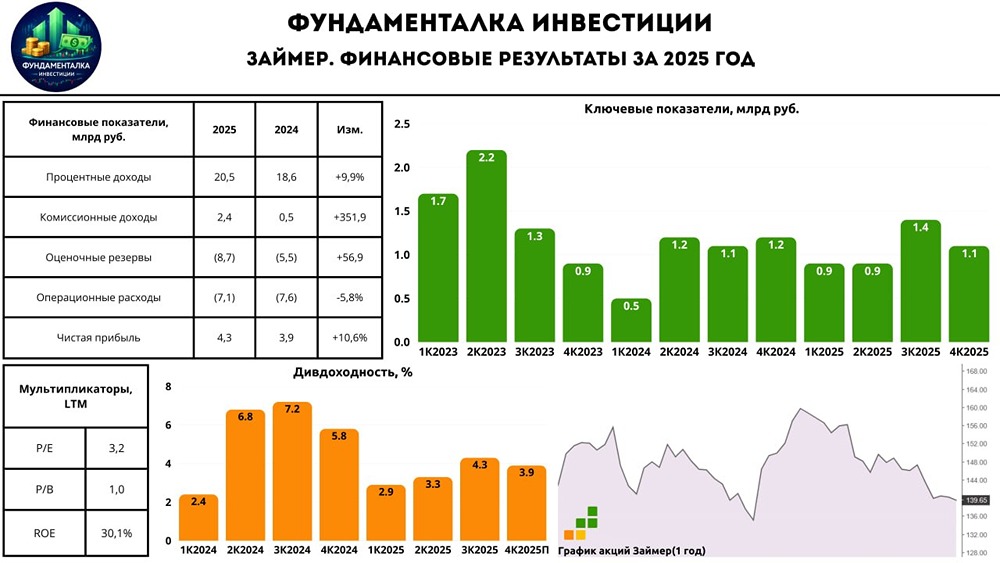
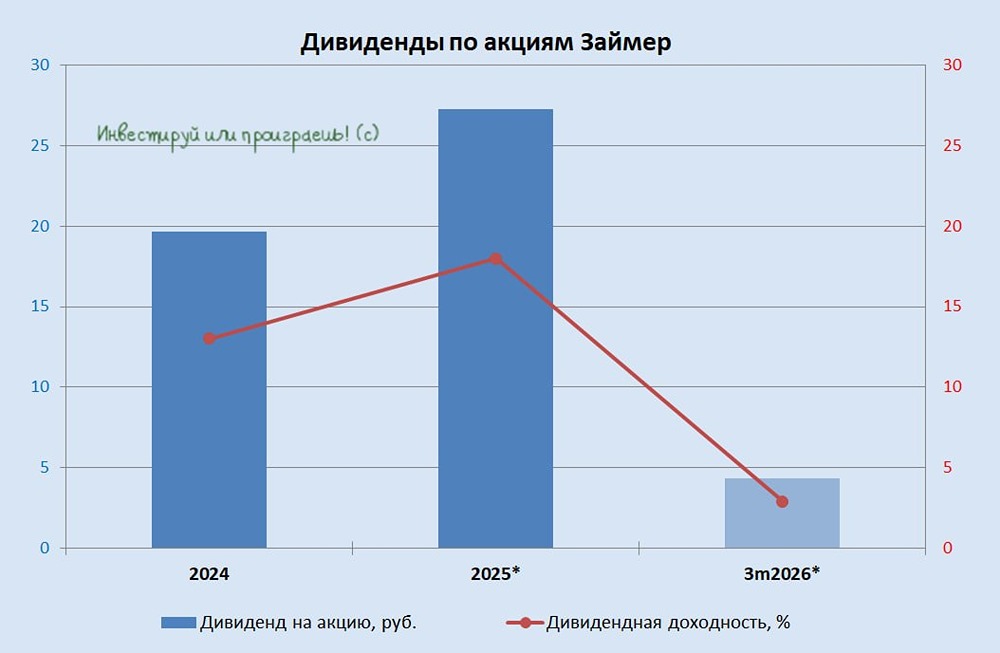
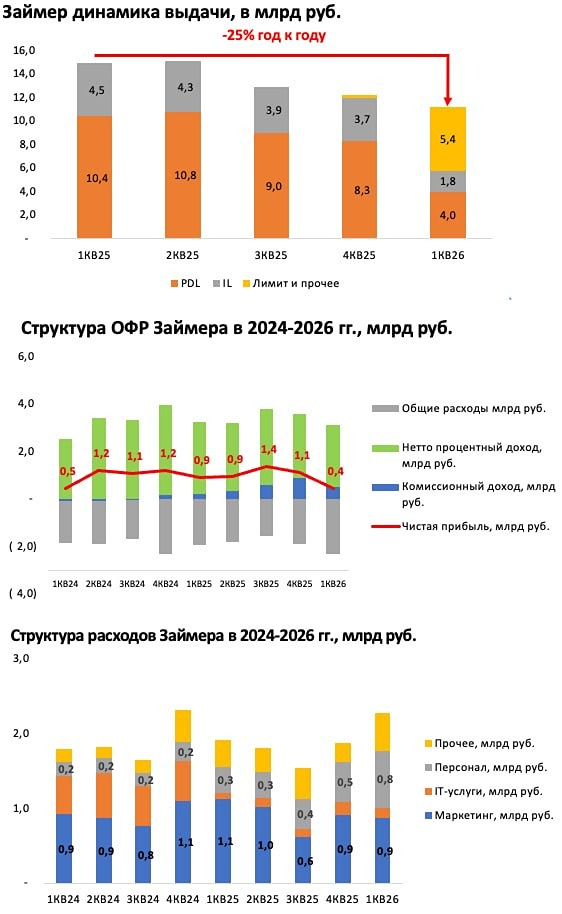
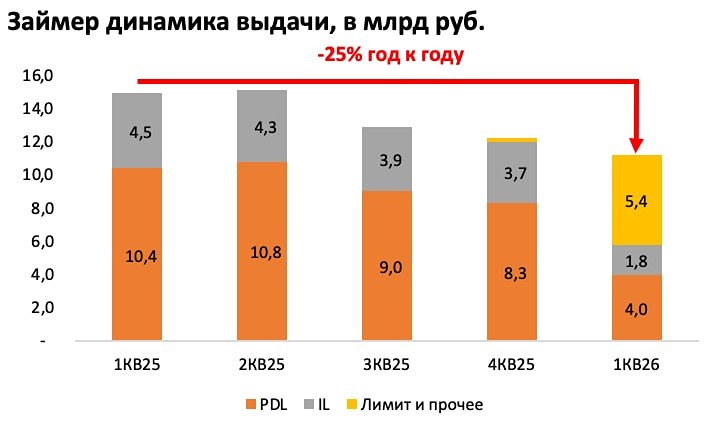
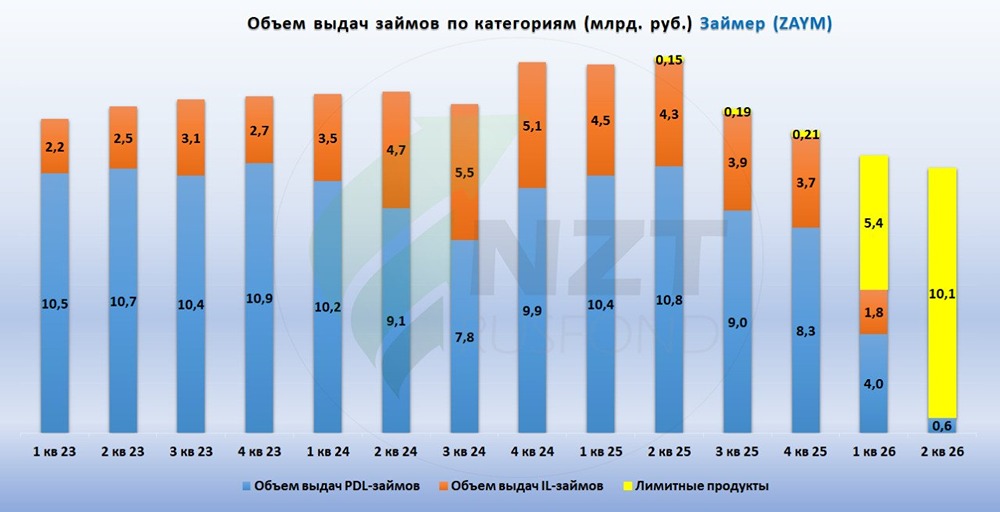
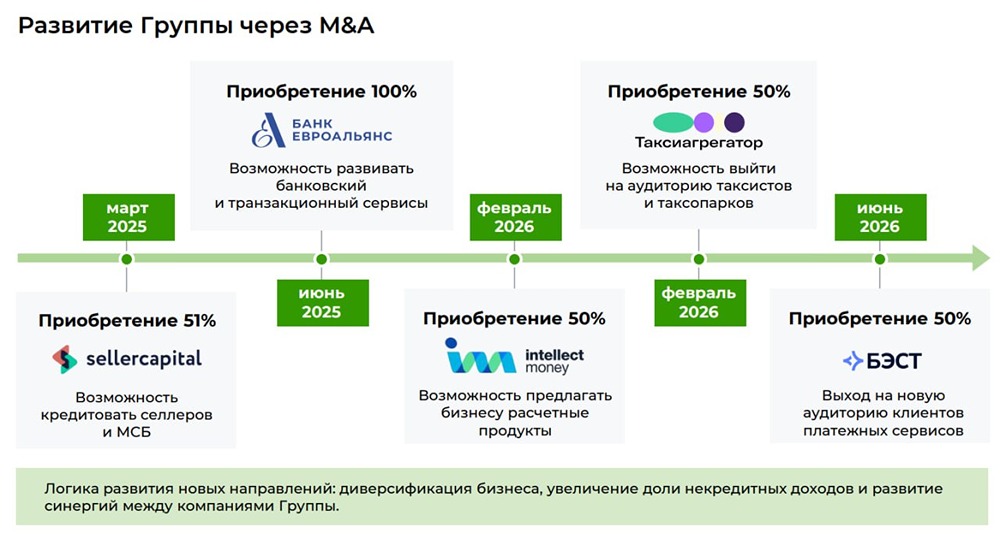
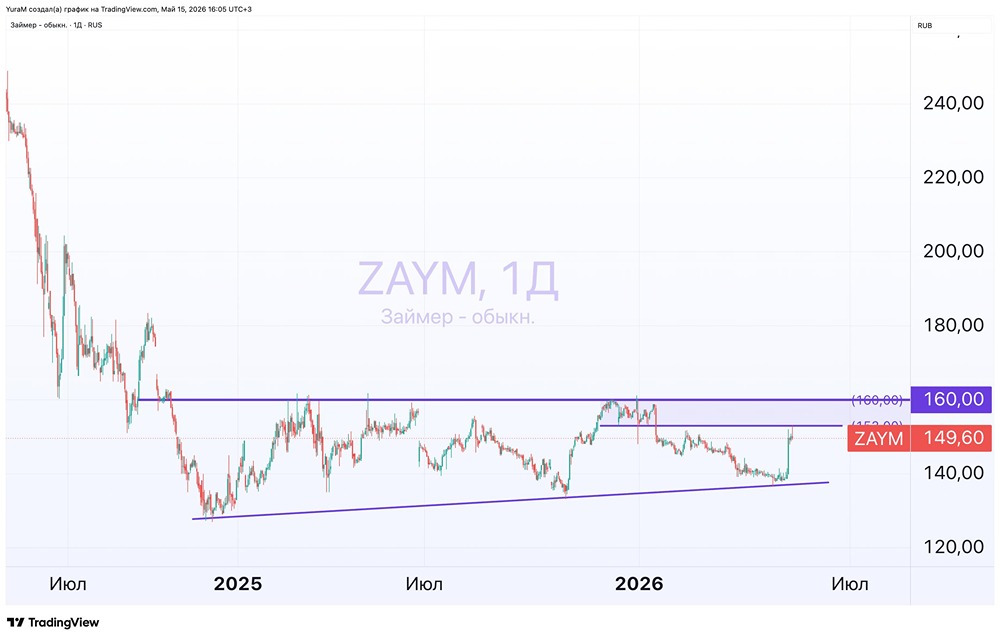
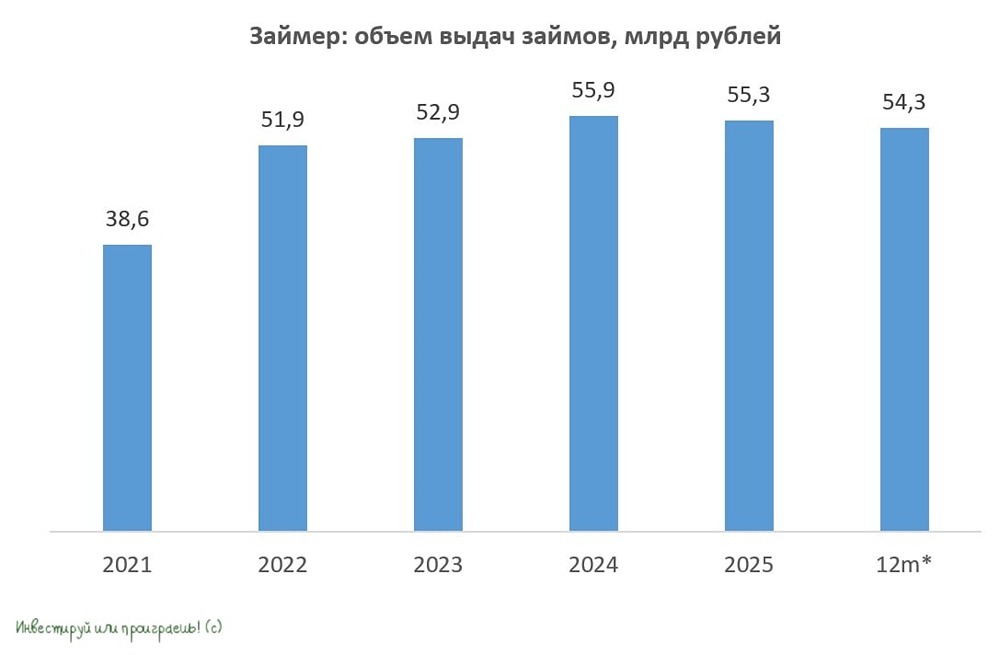
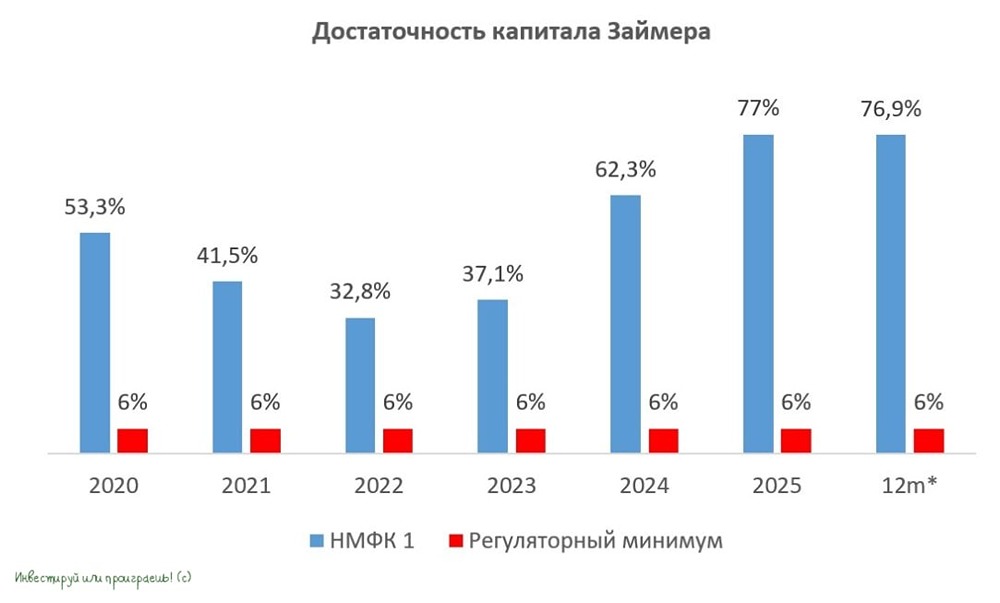
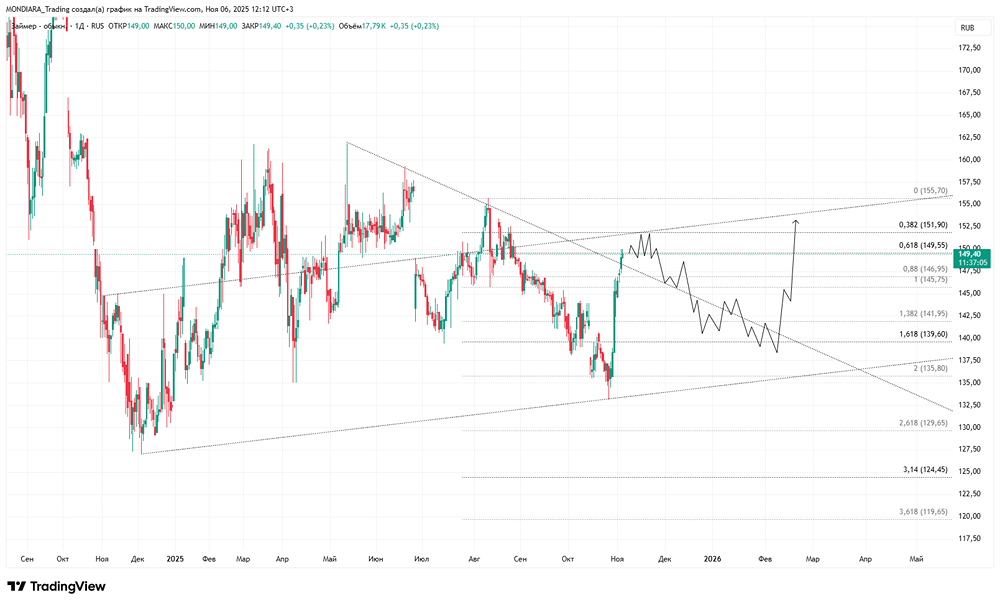
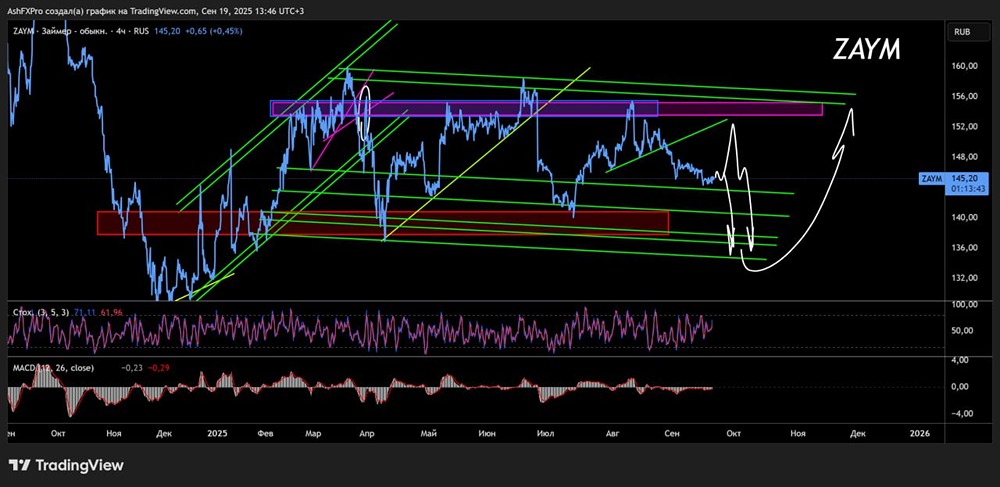
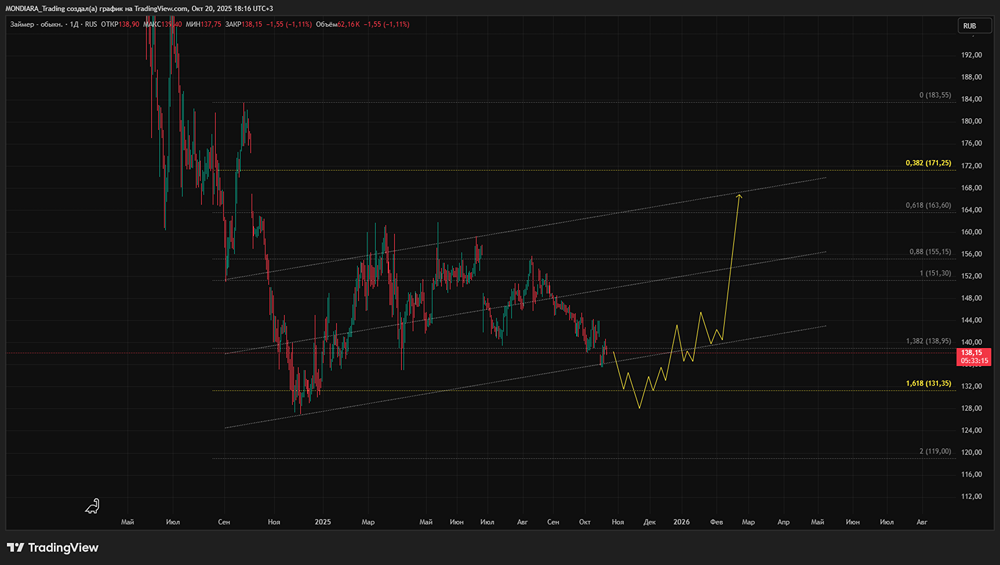
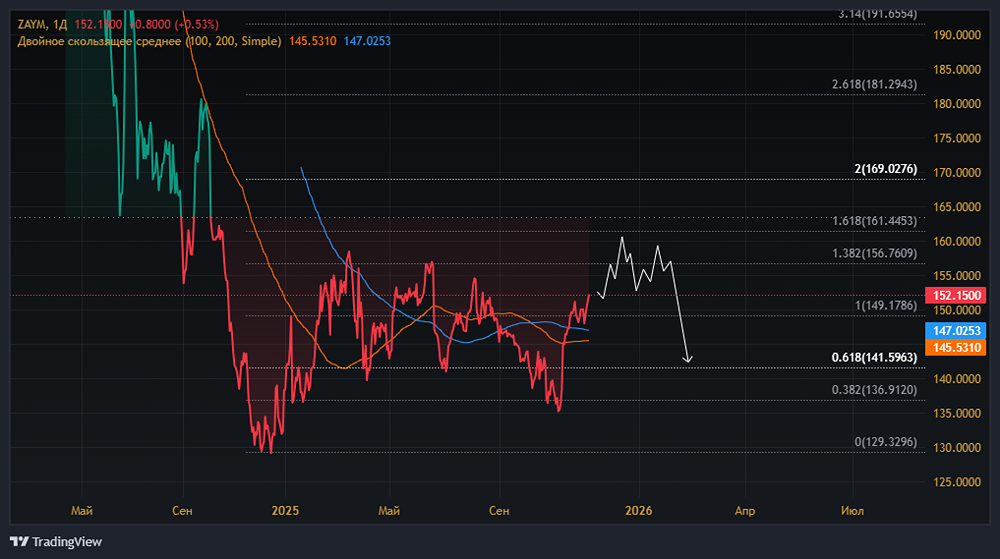
Дивиденды остаются щедрыми, а бизнес перестраивается Пока одни компании урезают дивиденды, Займер, наоборот, продолжает радовать. Совет директоров компании [рекомендовал](https://ir.zaymer.ru/news/company-news/post-394) направить на дивиденды по итогам 2 кв. 2026 года 100% от квартальной чистой прибыли — это 4,86 руб. на акцию, или 486 млн руб. в совокупности. Здесь важно напомнить, что это уже третий квартал подряд, когда компания направляет или рекомендует направить на дивиденды около 100% квартальной прибыли. И это притом, что див. политика Займера предполагает не менее 50%, но менеджмент, видимо, решил не мелочиться. Ну и правильно — российским акционерам сейчас и так нелегко, хоть какие-то хорошие новости! По текущим котировкам ДД за квартал составляет около 3,6%, а с учётом ранее [выплаченных](https://t.me/invest_or_lost/8001?single) дивов за 1 кв. 2026 года в размере 4,36 руб. на акцию, по итогам полугодия получается в общей сложности 9,22 руб. на акцию и полугодовая ДД=6,8%. Что теоретически ориентирует нас на двузначную ДД по итогам текущего года. Закрытие реестра намечено на 10 октября, последний день покупки акций для получения дивидендов — 8 октября 2026 года (с учётом режима торгов Т+1), при условии одобрения акционерами этого решения 29 сентября. Анализ финансовых результатов А что же с бизнесом Займера? Давайте для ответа на этот вопрос заглянем в опубликованную отчётность по МСФО за 2 кв. 2026 года. С апреля по июнь чистая прибыль компании выросла по сравнению с первым кварталом на +10,8% (кв/кв) до 484 млн руб. Росту способствовали снижение оценочных резервов и контроль операционных расходов. При этом финансовый результат продолжает учитывать и впитывать в себя плановый убыток банка «Евроальянс» (211 млн руб.), который находится на стадии развития. Если убрать этот эффект, чистая прибыль основного бизнеса составила бы 695 млн руб. (+7% кв/кв). В годовом сравнении результат второго квартала выглядит не столь радужно: мы видим снижение сразу на -48,8% (г/г) до 484 млн руб. Но, опять же, если учесть, что банк «Евроальянс» был приобретён только в июне 2025 года, а значит, убытка от него годом ранее в фин. отчётности ещё не было, корректно сравнивать посчитанные выше 695 млн руб. (прибыль от основного бизнеса) с прошлогодним результатом 945 млн руб. за 2Q2025, и тогда снижение будет уже куда меньше (-26,5% г/г). И это сравнение является, наверное, более корректным. Высокий результат по чистой прибыли во 2 кв. 2025 года постепенно возвращается в норму. Плюс ко всему, определённое давление на результат оказывают регуляторные ужесточения, о которых мы ещё поговорим ниже. Поэтому снижение прибыли год к году — это не ухудшение бизнеса, а скорее результат адаптации ко всем текущим изменениям. Процентные доходы сохранились на уровне предыдущего квартала (4,5 млрд руб.), несмотря на снижение объёма выдач. Этому способствовало увеличение среднего срока пользования заёмными средствами и сокращение доли досрочных погашений. В годовом выражении мы видим падение на -14,7% (г/г), что объясняется сознательным переходом компании к более избирательной модели кредитования: фокус смещён с количества выдач на их качество и прибыльность. А вот комиссионные доходы год от года продолжают радовать, и здесь мы видим рост на +14,2% (кв/кв) и +65,4% (г/г) до 734 млн руб. Компания активно предлагает клиентам дополнительные продукты, сохраняя баланс между прибыльностью и лояльностью. С развитием банка «Евроальянс», платёжной системы «БЭСТ» и других финтех-направлений комиссионные доходы должны стать ещё более весомой статьёй в структуре выручки Займера. Для меня это очевидная точка роста, за которой я внимательно слежу. Вдумайтесь только: комиссионные доходы ещё в 2022 году были околонулевыми, а уже сейчас текущий квартальный уровень комиссионных доходов соответствует почти 3 млрд руб. в годовом выражении! M&A В июне Займер закрыл [сделку](https://t.me/invest_or_lost/8074) по приобретению 50% платежной системы «БЭСТ», которая специализируется на денежных переводах и платежах в России и за рубежом. Это важный шаг в развитии транзакционного направления и диверсификации бизнеса. Банк «Евроальянс» также продолжает модернизацию IT-инфраструктуры, активно развивает валютную инфраструктуру и вступил в систему SWIFT. Регуляторные ужесточения Регуляторные изменения (снижение МПЛ, количественное ограничение займов с 1 октября 2026 года) безусловно будут давить на маржинальность МФО, но «Займер» к этому готов: у компании высокая ликвидность, низкая долговая нагрузка и сильная технологическая платформа. Ну и про ежегодный прирост комиссионных доходов, о котором мы говорили выше, тоже давайте не забывать. К тому же, на этом фоне рынок МФО будет неминуемо консолидироваться, и сильные игроки, такие как «Займер», потенциально могут только выиграть от этого. Q&A В рамках традиционного конференц-колла я от имени нашего сообщества «Инвестируй или проиграешь» задал пару вопросов компании и получил на них развёрнутые ответы: Уже не первый год мы наблюдаем чёткий тренд: процентные доходы снижаются, а комиссионные (транзакционные) доходы, наоборот, уверенно растут. Планирует ли «Займер» сознательно смещать фокус с классического кредитования на комиссионные продукты и какую долю в общей выручке они должны занять в ближайшие 2–3 года? Да, рост доли комиссионных и транзакционных доходов соответствует нашей стратегии диверсификации. При этом речь не идёт об отказе от кредитования или сознательном замещении процентного бизнеса. Кредитование остаётся основным бизнесом Группы, а задача новых направлений — дополнить его платёжными и другими финансовыми сервисами, увеличить число сценариев взаимодействия с клиентами и снизить зависимость результата Группы только от процентной маржи. Во 2 кв. 2026 года комиссионные доходы выросли на +14% (кв/кв), и мы рассчитываем, что по мере развития «Евроальянса», Qplus и других транзакционных сервисов их роль будет только увеличиваться. При этом конкретную целевую долю комиссионных доходов на горизонте 2-3 лет мы сейчас не устанавливаем публично: новые направления находятся на разных стадиях развития, и для нас важнее их экономическая эффективность, чем достижение определённой структуры выручки. «Займер» приобрёл 50% БЭСТ, в прошлом году — 51% «Селлер Капитал». Стоит ли ожидать новых сделок в ближайшие 12 месяцев? Или сейчас приоритет — интеграция уже купленных активов? M&A остается одним из инструментов развития Группы, поэтому мы не исключаем проведения новых сделок — мы системно работаем в направлении M&A и всегда следим за рынком. При этом после серии приобретений последних 1,5 лет ближайший важный приоритет — развитие и интеграция уже приобретенных активов, запуск совместных продуктов и получение синергий внутри Группы. Новые сделки мы рассматриваем избирательно, если они будут дополнять существующую модель, давать доступ к новым клиентам, технологиям или финансовой инфраструктуре и иметь понятную экономическую логику. Итоги «Займер» остаётся одной из самых щедрых дивидендных историй на российском рынке. Компания платит 100% прибыли, имеет нулевую долговую нагрузку, почти 5 млрд рублей кэша и при этом продолжает диверсифицировать бизнес. Да, регулирование ужесточается, но у «Займера» есть запас прочности и опыт, чтобы адаптироваться к этим новым условиям и даже потенциально выиграть от этих изменений. Я держу акции «Займера» в своём портфеле и не планирую их продавать. Более того, диапазон поддержки 125-130 руб. готов буду использовать для докупки этих бумаг. При текущей ДД и потенциале роста эта история выглядит привлекательно в отечественном фин. секторе. [© Инвестируй или проиграешь](https://t.me/invest_or_lost/7923) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Юрий Козлов [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей
Пост взят с международного финтех-медиа ресурса
 СДЕЛАНО ЛЮДЬМИ.
ДЛЯ ЛЮДЕЙ