Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Прогноз по цене акций Лента: что ждать до коцна 2026 года и после — анализ ситуации

4 527

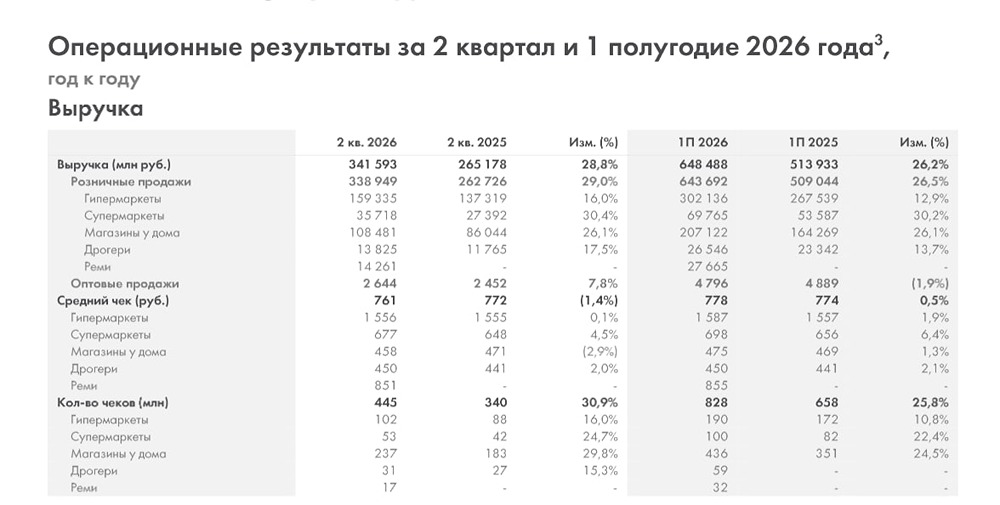
Обзор Ленты — основной бизнес работает отлично, OBI и Окей теряют деньги На акциях Ленты мне удалось заработать 200% за 2 года, поэтому я с интересом слежу за результатами компании, даже когда акций нет у меня в портфеле. Лента вчера отчиталась за 2 кв. 2026 года, и в отчете много интересных деталей. Разбираю для вас. ▫️ Выручка 1 пол. 2026 = 648,5 млрд руб. (+26,2% г/г). ▫️ Выручка 2 кв. 2026 = 341,6 млрд руб. (+28,8% г/г). Ускорение темпов роста связано с приобретением Реми, OBI и консолидацией Окея в июне 2026 года. Операционно отчет сильный ▫️ LFL-продажи 1 пол. 2026 (в тех же магазинах, что и год назад) = 6,7%. ▫️ LFL-продажи 2 кв. 2026 = 6,5%. LFL существенно сильнее, чем у X5 (!) - 4,2% во 2 кв. ▫️ LFL-траффик 1 пол. 2026 = +1,5% ▫️ LFL-продажи 2 кв. 2026 = +2,8% (есть ускорение траффика) Текущие магазины отлично работают, LFL-траффик вырос в гиперах (+2,4%), суперах (+9,1%), Монетках (+2,1%), и упал только в Улыбках (-0,3%). Несмотря на сильную операционку, в финансовой части отчетности заметны сложности. ▫️ Маржа EBITDA 1 пол. 2026 = 6,09% (в 1 пол. 2025 = 7,50%) ▫️ Маржа EBITDA 2 кв. 2026 = 6,69% (во 2 кв. 2025 = 8,38%) Напомню, что прогноз Ленты по марже на этот год (выше 7%), я в реализацию этого прогноза, к сожалению, не верю и существенно снизил ожидания, чуть ниже объясню, почему. ▫️ Скор. прибыль 1 пол. 2026 = 13,89 млрд руб. (-15,8% г/г) ▫️ Скор. прибыль 2 кв. 2026 = 8,46 млрд руб. (-18,9% г/г) Маржа по EBITDA и прибыль снизились, в первую очередь, из-за слабых результатов приобретенных сетей — OBI, Окея и Реми. Причина ухудшения результатов №1 — убытки OBI За 1 полугодие 2026 убыток «Дом Ленты» до налогов = 2,96 млрд руб. Более того, Лента указала, что выручка «Дом Ленты» за 1 пол. 2026 = 7,96 млрд руб. (это -24,1% г/г). В отчете также есть сумма покупки OBI (за вычетом стоимости чистых активов) = 8,76 млрд руб. Сделка по OBI пока выглядит очень плохо — задорого купили убытки Причина ухудшения результатов №2 — убытки Окея Лента консолидировала Окей со 2 июня 2026 года, с даты консолидации (за месяц) убыток до налогов составил 0,91 млрд руб. Если бы Лента консолидировала Окей с начала года, то убыток до налогов был бы = 5,53 млрд руб. Окей пока кэш-машина по сжиганию денег, которая показывает убыток почти 0,75 млрд руб. в месяц после налогов. Жесть. И наиболее негативный эффект, я думаю, будет для Ленты в 3 квартале, потому что полный убыток Окея за квартал войдет в результаты Ленты (во 2 кв. вошел только 1 месяц). Надеюсь, что ребрендинг сети в гипера «Ленты» заметно улучшит результаты сети. Мои прогнозы 2026 С учетом слабых результатов новых сетей, я снижаю прогноз по прибыли Ленты на 2026 год. Прибыль 2026 = 30,5 млрд руб. Маржа по EBITDA в моем прогнозе = 6,16%. Компания пока не снижала прогноз по маржинальности по EBITDA (выше 7% по году), при этом, я думаю, что такой результат в 2026 году недостижим. Дивиденды Я думаю, что дивидендов по итогам 2026 года ждать пока не стоит. Оценка компании** По моей оценке, Лента оценивается в 7,2 прибыли 2026 года, это справедливо. В 2027 году оценка, скорее всего, опустится до +-4,8-5 прибылей. Итого: основной бизнес Ленты показывает хорошую динамику, при этом приобретенные активы пока генерируют убытки и портят маржу. Когда Лента наладит работу Окея, OBI и Реми, думаю, что маржа восстановится выше 7%, при этом в 3 кв. ожидаю ухудшения результатов. Думаю, что тайминг для покупки Ленты под улучшение результатов в 2027 году наступит позже. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владислав Еремин

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / ЛЕНТА - прогноз цены акций, аналитика и мнения - MONDIARA

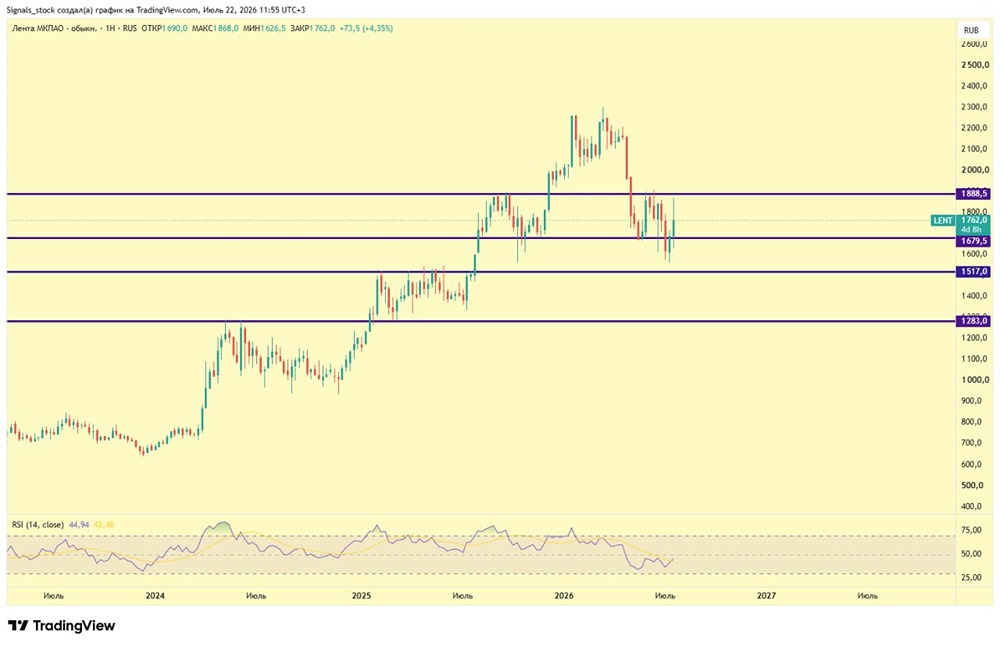
    • Снижение акций Лента продолжается: приоритет — тест поддержки 1700 рублей

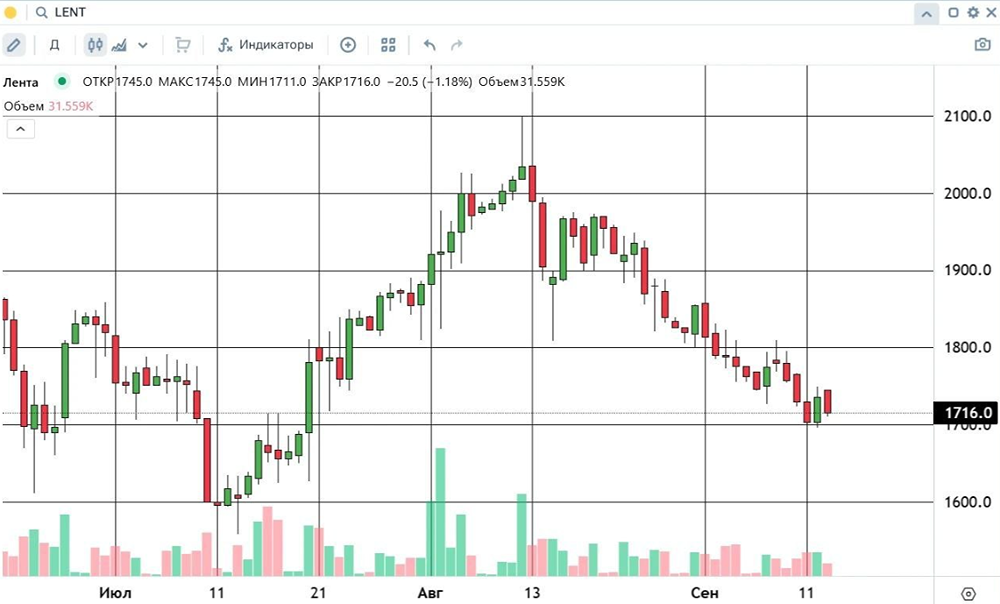
      Акции торгуются у уровня 1710 рублей Вчера акции снизились на 1,18%, нивелировав тем самым большую часть роста понедельника, соответственно, снижение, развивающееся с середины прошлого месяца, остается основным сценарием движения в данном инструменте и на сегодняшний день. Вместе с тем уровень 1700 рублей за акцию претендует на роль поддержки. Таким образом, на сегодняшней сессии остается только наблюдать, устоит ли уровень 1700 как поддержка. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир / Старый трейдер](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Снижение акций Лента продолжается: приоритет — тест поддержки 1700 рублей
      5 407
    • Быки возобновили покупки по акциям «Лента» от уровня 1730 рублей

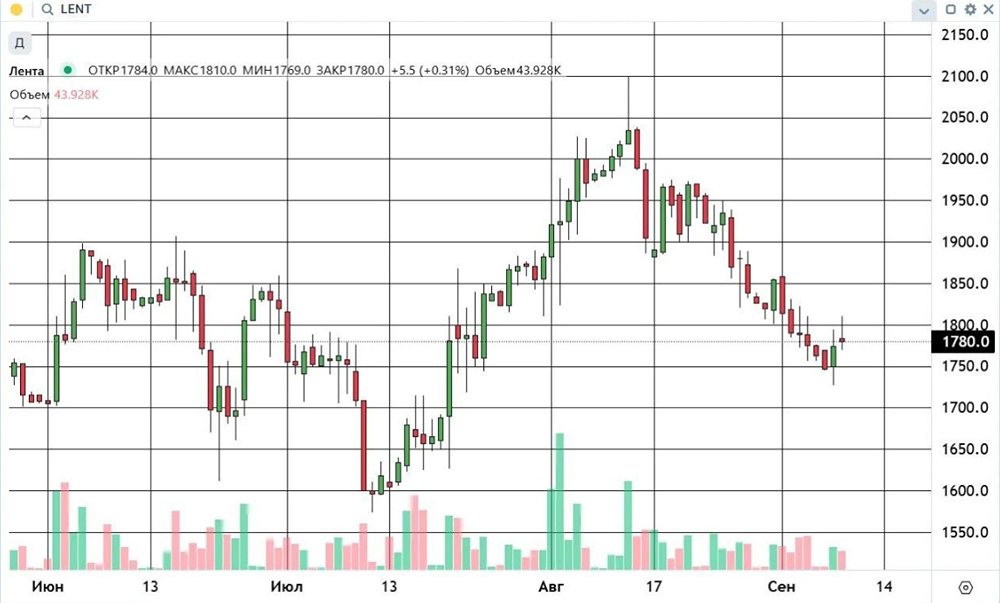
      Акции торгуются у уровня 1780 рублей Снижение, начавшееся в середине прошлого месяца от уровня 2100 рублей за акцию, остается тенденцией. На этой неделе игроки, настроенные оптимистично, возобновили покупки от уровня 1730 рублей за акцию. Вчера акции подросли на 0,31%, хотя в течение сессии показывали и более впечатляющий результат. В качестве потенциальной поддержки на сегодняшний день рассматривается уровень 1730 рублей за акцию. Соответственно, если «быкам» удастся удержать этот рубеж в течение одной недели, то ситуация будет выглядеть достаточно оптимистично для возобновления растущего движения с целью восстановления котировок до уровня максимальных значений прошлого месяца. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир / Старый трейдер](https://t.me/staryy_treyder21) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Быки возобновили покупки по акциям «Лента» от уровня 1730 рублей
      5 336
    • Прогноз акций Лента: продавцы пробьют 1780 или отскок к 1800?

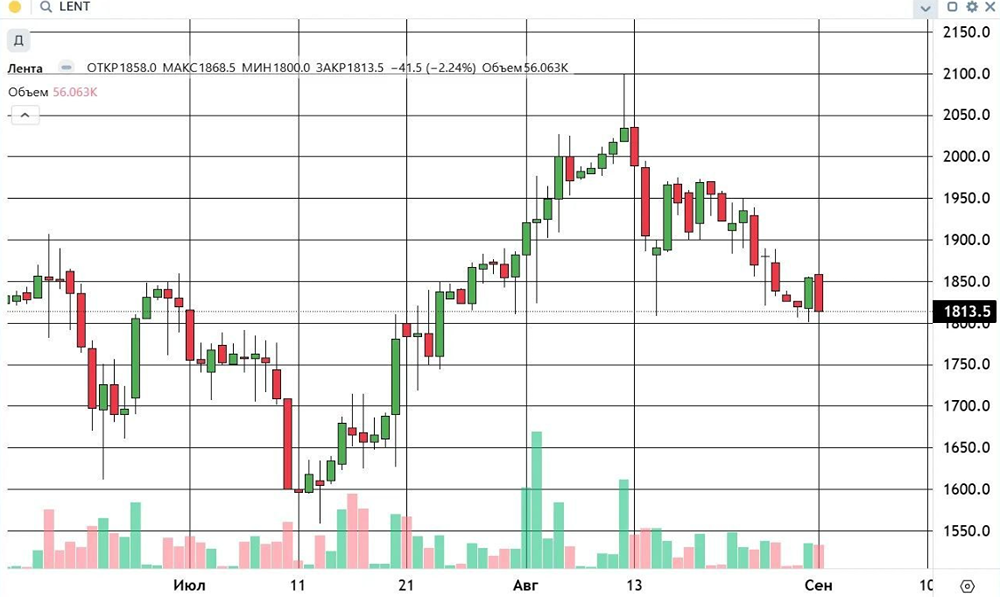
      Акции торгуются у уровня 1780 рублей С 1 октября акции находятся под давлением продаж. Вчера от уровня 1800 рублей за акцию продавцы возобновили давление на инструмент. Соответственно, данный уровень на сегодняшний день выглядит потенциальным сопротивлением. Соответственно, говорить о возобновлении роста инструмента можно будет говорить только в случае закрепления его цены над уровнем 1800 рублей за акцию. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз акций Лента: продавцы пробьют 1780 или отскок к 1800?
      5 309
    • Смогут ли «быки» остановить падение акций Ленты в ближайшие сессии

      Акции торгуются у уровня 1915 рублей На вчерашней сессии возобновилось давление на инструмент со стороны продавцов, которые вернули котировки к минимальным значениям прошлого месяца. Такая картина выглядит «медвежьей» и, если в ближайшие сессии «быкам» не удастся нивелировать вчерашнее снижение, то нисходящее движение, начавшееся в середине прошлого месяца, продолжится. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Смогут ли «быки» остановить падение акций Ленты в ближайшие сессии
      5 306
    • Акции «Лента»: акции у 1690 ₽, поддержка на 1550 ₽ — в фокусе рост к 2100 ₽

      Акции торгуются у уровня 1690 рублей С 18 сентября в инструменте преобладают покупки. Уровень 1550 рублей за акцию, как и во второй половине июля этого года, сыграл роль поддержки. Соответственно, если данный уровень устоит и поддержка не будет сломлена, то рост к уровню 2100 рублей за акцию будет основным сценарием на ближайшее время. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир / Старый трейдер](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Лента»: акции у 1690 ₽, поддержка на 1550 ₽ — в фокусе рост к 2100 ₽
      5 252
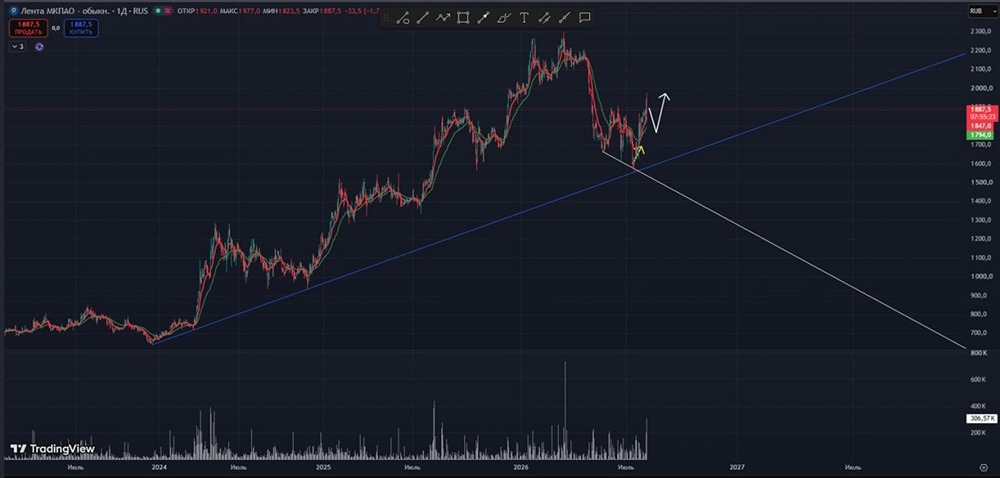
    • Акции «Лента»: какие текущие ожидания у инвесторов? Прогноз на графике

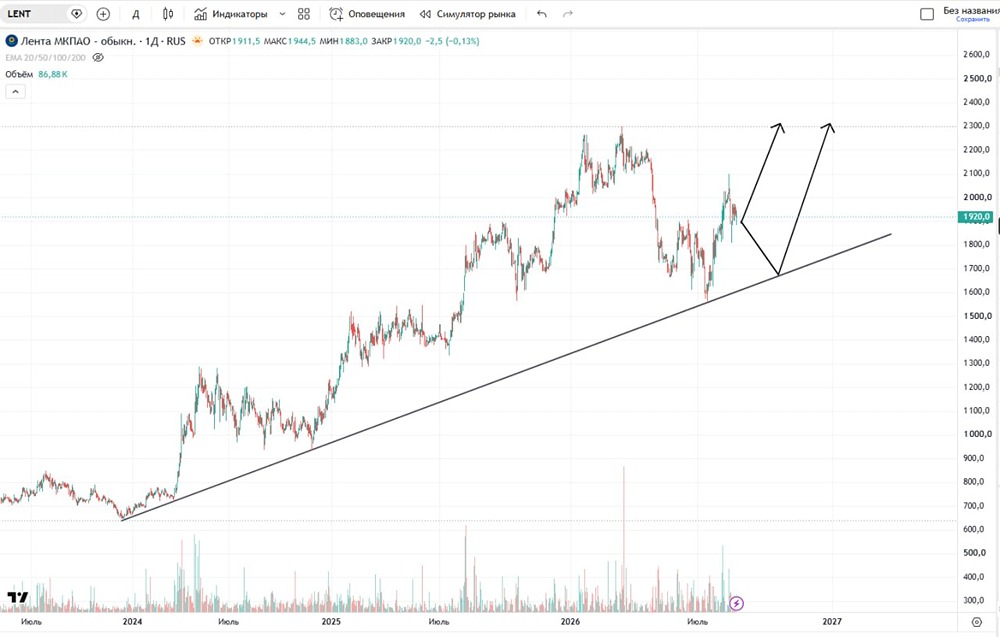
      Среднесрочный технический взгляд Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Разборы Геометрии [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Лента»: какие текущие ожидания у инвесторов? Прогноз на графике
      5 217
    • Куда пойдут акции Лента после выхода из консолидации 1870–1980 рублей

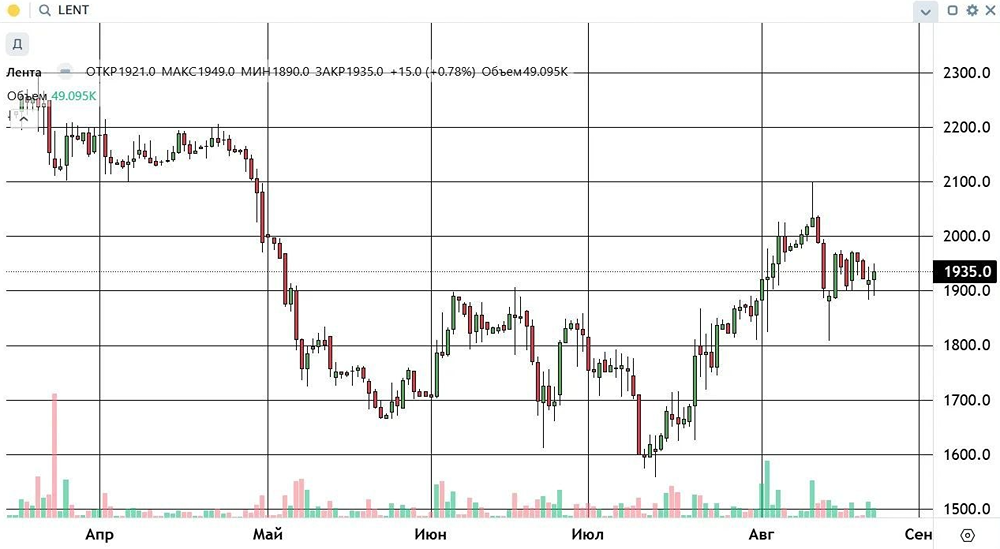
      Акции торгуются у уровня 1935 рублей С 18 августа инструмент находится в локальной консолидации с границами 1870 – 1980 рублей за акцию. Соответственно, с технической точки зрения, говорить о дальнейшем направлении движения данного инструмента будет иметь смысл после закрепления его цены за одной из границ отмеченной выше консолидации. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Куда пойдут акции Лента после выхода из консолидации 1870–1980 рублей
      5 171
    • Акции Ленты продолжают рост в диапазоне до 2100 рублей

      Акции торгуются у уровня 1790 рублей Вчера акции выросли на 0,65%. Соответственно, рост, начавшийся 18 сентября от уровня 1550 рублей за акцию, продолжается. В этой связи и при условии дальнейшей устойчивости уровня 1550 рублей в роли поддержки, основным вариантом движения в данном инструменте рассматривается торговый диапазон с границами 1550–2100 рублей за акцию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Ленты продолжают рост в диапазоне до 2100 рублей
      5 163
    • Акции «Ленты»: рост на 3,99% и перспективы движения к 2300 руб. при удержании поддержки 1800 рублей

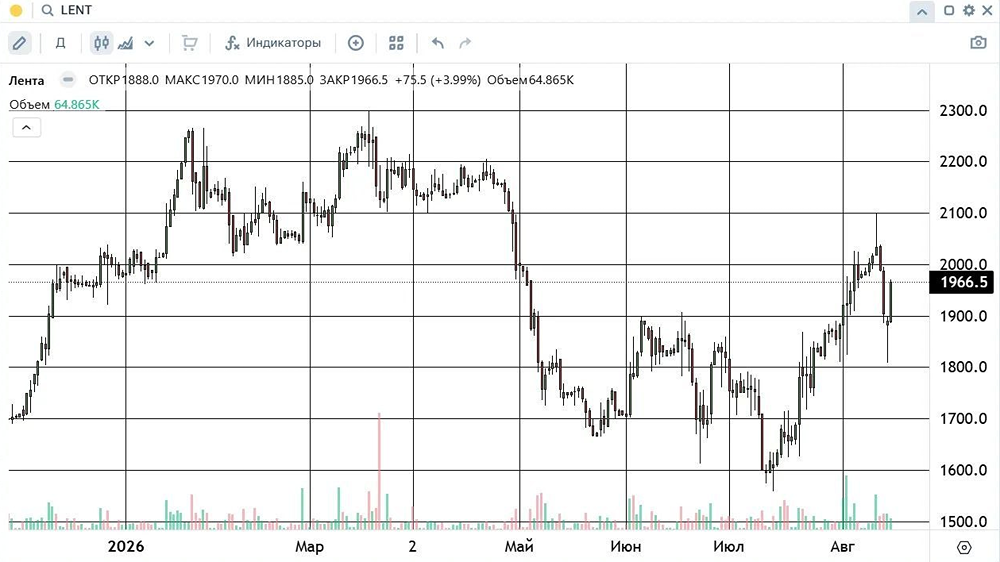
      «Динамика акций „Ленты“: откупание снижения и потенциал роста к максимальным котировкам года» Акции торгуются у уровня 1970 рублей. На этой неделе игроки откупают снижение, развивавшееся на прошлой неделе. Подтверждением чему служит вчерашняя сессия, в результате которой цена инструмента выросла на 3,99%. В качестве поддержки на текущий момент рассматривается уровень 1800 рублей за акцию, от которого с 17 августа в инструменте преобладающими выглядят покупки. Таким образом, если уровень 1800 рублей за акцию справится с ролью поддержки, то вполне реальной перспективой движения данного инструмента выглядит рост к уровню максимальных котировок этого года, 2300 рублей за акцию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Ленты»: рост на 3,99% и перспективы движения к 2300 руб. при удержании поддержки 1800 рублей
      5 160
    • Динамика акций «Лента»: рост 0,18%, поддержка на уровне 1740 рублей.

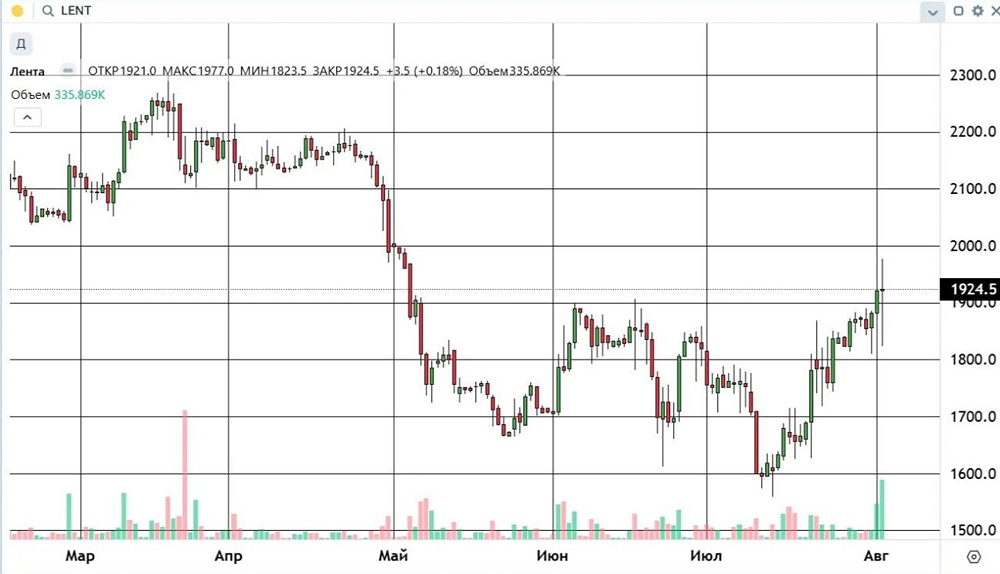
      Акции торгуются у уровня 1920 рублей На вчерашней сессии акции выросли на 0,18%, но вместе с тем на отметке 1977 рублей установили новый максимум котировок за предыдущие два месяца. Такая ситуация с «бычьей» точки зрения рассматривается не иначе как положительно. Соответственно, на сегодняшний день основным сценарием остаётся движение от уровня 1565 рублей за акцию, направленное вверх. Ближайшей поддержкой в этом движении рассматривается уровень 1740 рублей за акцию, у которого происходила консолидация с 21 по 24 июля. Соответственно, пока данный уровень будет справляться с ролью поддержки, рост будет оставаться основным сценарием. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер

      Динамика акций «Лента»: рост 0,18%, поддержка на уровне 1740 рублей.
      5 157
    • Акции Лента: просадка, долг 70,3 млрд ₽ и риск паттерна ГиП на графике — что дальше

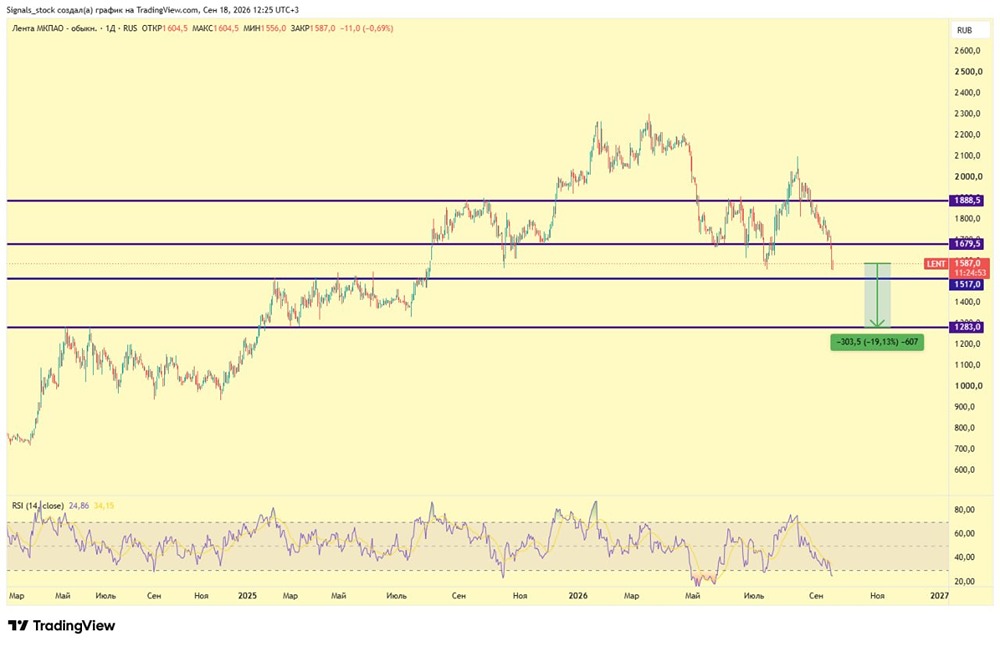
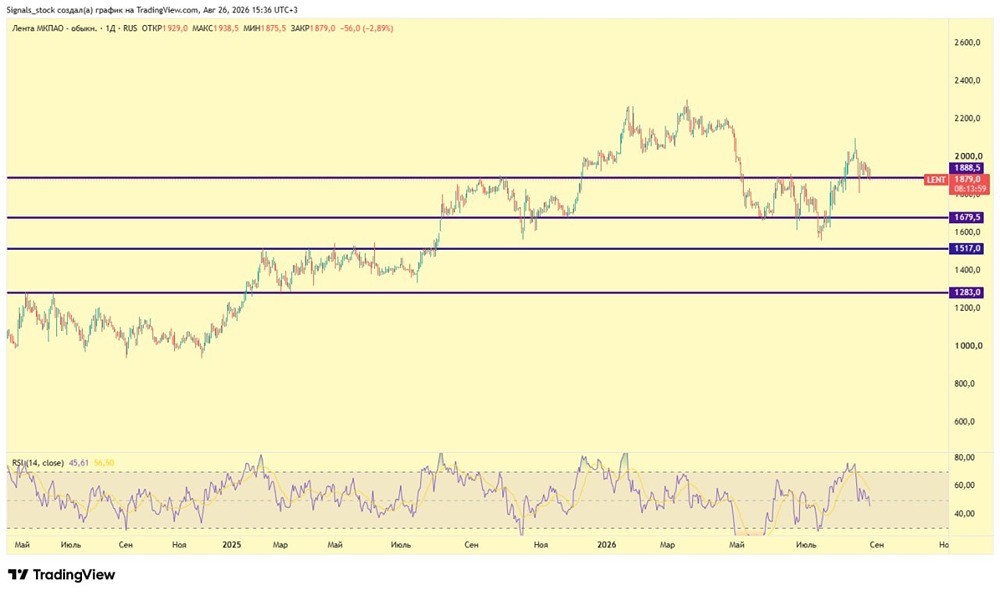
      Лента: рост выручки +23,4% при падении прибыли и росте долга — разбор Q1 2026 Акции держатся достаточно неплохо (я не сравниваю с парящим вниз Магнитом, но даже на фоне сильного Х5 просадка не критичная) — но я в целом не разделяю такого оптимизма. Я уже [разбирал](https://t.me/signals_stock/8695) отчёт за 1-й квартал 2026 года — выручка выросла (+23,4%), вместе с ней увеличились розничные продажи (+23,7%) и торговые площади (+27,5%). И вроде бы сплошной позитив, но не всё так однозначно — снизилась чистая прибыль (-16,3%), а также рентабельность EBITDA (-121 б.п.) и чистой прибыли (-77 б.п.). А ещё свободный денежный поток ушёл в минус на 21,5 млрд руб. и увеличился чистый долг до 70,3 млрд руб. При этом если ранее соотношение долга к EBITDA было 0,6х, то сейчас уже 0,8х, а после покупки Окей достигнет 1,0х. Ленте приходится тратить огромные средства на CAPEX (+19%), поглощать региональные сети, чтоб удерживать долю рынка, но при этом LFL-трафик (число посетителей) не увеличивается. А ещё не забывайте, что Лента купила сеть OBI, которая убыточна. Могут, конечно, сотворить с ней чудо, но сейчас не лучшее время для строительных материалов (спрос сильно хромает). Что по технике? Очень похоже, что будет сформирован паттерн ГиП, правда, для этого надо пробить поддержку 1680 и закрепиться под ней. И тогда будет открыта дорога к первой цели 1480-1520 (если есть желание пошортить, то стоп над 1910). В общем, тот же #X5 по текущим смотрится интереснее, а #LENT, думаю, ещё неплохо скорректируется. И если честно, даже от 1500 не стал бы её покупать, раньше 1300 рассматривать не готов. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Михаил / Сигналы для торговли [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Лента: просадка, долг 70,3 млрд ₽ и риск паттерна ГиП на графике — что дальше
      5 143
    • Есть ли сейчас идея в акциях Лента? Трейдеры видят рост до 2000 рублей

      Было такое сопротивление, как только мы над ним эффективно закрепляемся — 1–3 свечи 4Ч — можно открывать лонг ▫️ ТВ в лонг 1810 с закреплением ▫️ Цели 1900 и 2000–2020 ▫️ Стоп 1740 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Хроники Инвестора](https://t.me/hronik_investor/6774) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Есть ли сейчас идея в акциях Лента? Трейдеры видят рост до 2000 рублей
      5 112
    • Прогноз по акциям Лента: условия которые определят рост бумаг на бирже

      Акции торгуются у уровня 1780 рублей Вторую неделю в акциях преобладают покупатели. Уровень 1550 рублей за акцию на сегодняшний день выполняет роль поддержки: от него в этом месяце, как и в октябре прошлого года, игроки откупают снижение данного инструмента. Таким образом, если уровень 1550 рублей и дальше будет справляться с ролью поддержки, рост в инструменте продолжится. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Торгуем со Старым трейдером [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям Лента: условия которые определят рост бумаг на бирже
      5 102
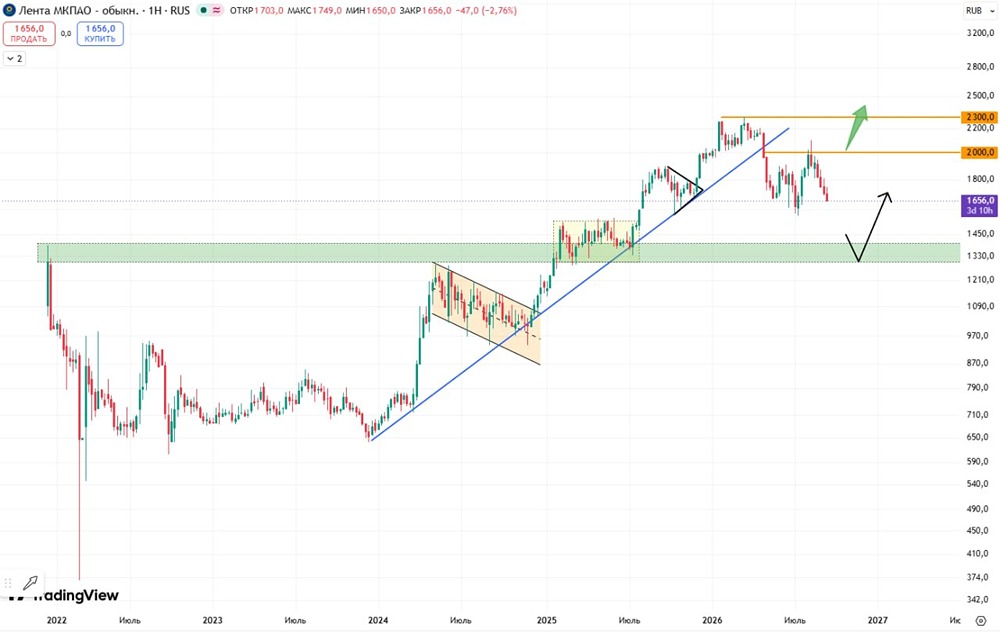
    • Акции «Лента»: тренд сломан, трейдеры ждут коррекции к поддержке 1300–1400 рублей

      Как писал ранее, трендовая в активе была пробита, восходящий тренд сломан — работать следует только от формаций На текущий момент на графике ничего разворотного нет. Соответственно, могу предположить, что движение вниз продолжится. Зона поддержки находится в диапазоне 1400/1300. Там можно будет поискать разворотные формации на лонг. Либо отработать просто от горизонтального уровня в случае реакции на него. Но со стопом. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Михалыч](https://t.me/UHBECTUPYEM_BMECTEE/4814) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Лента»: тренд сломан, трейдеры ждут коррекции к поддержке 1300–1400 рублей
      5 089
    • Стоит ли сейчас покупать акции Лента? Прогноз и мнение трейдера

      С августа не единожды пытались пробить вверх красный уровень, но всё время получали реакцию продавца Но Позапрошлой свечой пробой и закреп случился. Сегодня же просто ретест идет сверху вниз красного уровня. Беру в лонг от 1669 рублей Цель — 1808 (зеркальный уровень). Стоп — 1620 (под минимум 21 сентября — пробойной свечи). Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Grionov Capital](https://t.me/Grionov_capital/3869) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли сейчас покупать акции Лента? Прогноз и мнение трейдера
      5 065
    • M&A-стратегия «Ленты»: сделки с OBI и «Окей» увеличили долговую нагрузку до 1,4х

      Лента: высокая маржа осталась в прошлом? Сложные времена для ритейла продолжаются. В моменте мы видим 3 тренда, мешающих продуктовым сетям наращивать прибыль: Низкий рост цен Что хорошо для покупателя — плохо для акционера. Продуктовая инфляция замедляется, а вслед за ней усыхают и LFL-чеки. У Ленты рост на 10,7% годом ранее сменился ростом всего на 3,6%. Есть и нерыночные факторы. Регуляторы стали более жестко следить за ростом цен, особенно на социально значимые товары. Судя по последним [новостям](https://www.kommersant.ru/doc/8862353?ysclid=msepxpnb7o471044310), с 27 года контроль только усилится. Опережающий рост расходов Если выручка Ленты во 2 квартале выросла на 28,8%, то операционные расходы подскочили на 38,6%. В результате весь рост растворился и не дошел до EBITDA (всего +2,9% г/г). Рентабельность EBITDA упала с 8,4% до 6,7%. [Плановые 8%](https://t.me/investokrat/2888) не достигаются. Высокая конкуренция Количество магазинов в стране продолжает расти, как и запросы потребителя. Компаниям приходится конкурировать не только друг с другом, но и сервисами доставки. Иногда дело доходит до каннибализации, когда магазины начинают бороться за продажи внутри одной сети. Лента пытается решить данную проблему через M&A, поглощая готовый бизнес конкурентов. Получается с переменным успехом. Последние сделки ([OBI](https://t.me/investokrat/2923) и [Окей](https://t.me/investokrat/3114)) пока вызывают много вопросов. Но, возможно, Ленте просто нужно время для оптимизации новых расходов. Как я и [говорил](https://t.me/investokrat/3114), после покупки гипермаркетов Окей соотношение ND/EBITDA выросло до 1,4х. А чистые процентные расходы подскочили с 1,9 до 3,3 млрд руб. Как итог — чистая прибыль сократилась на 18,8% г/г. Из позитива (его немного) можно отметить рекордный за год квартальный рост трафика (+2,8% г/г). Во 2 квартале произошло некоторое оживление потребительской активности и отток наличности из банков, который частично мог пойти в потребление. Резюмируя, я бы не торопился с покупкой акций Ленты в частности и ритейлеров в целом. Компания пытается следовать своей стратегии и быстро наращивает выручку, но внешние обстоятельства сильно мешают создавать из этого акционерную стоимость. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: ИнвестократЪ | Георгий Аведиков

      M&A-стратегия «Ленты»: сделки с OBI и «Окей» увеличили долговую нагрузку до 1,4х
      5 056
    • Акции Лента начали обваливаться: трейдеры ждут падения до 1662 рублей

      Вчера по акции были большие продажи Сегодня идет продолжение. Какое-то время это может продолжаться. Стохастик только в середине диапазона и идет в перепроданность. ▫️ Цели по шорту на уровне ₽1705 ▫️ Далее ₽1662 ▫️ Стоп за скользящей 200 SMA или ₽1896 на сегодня Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Stocks Rocks](Б) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Лента начали обваливаться: трейдеры ждут падения до 1662 рублей
      5 032
    • Акции «Ленты» растут на 2,6%: уровень 1900 руб. как ключевое сопротивление

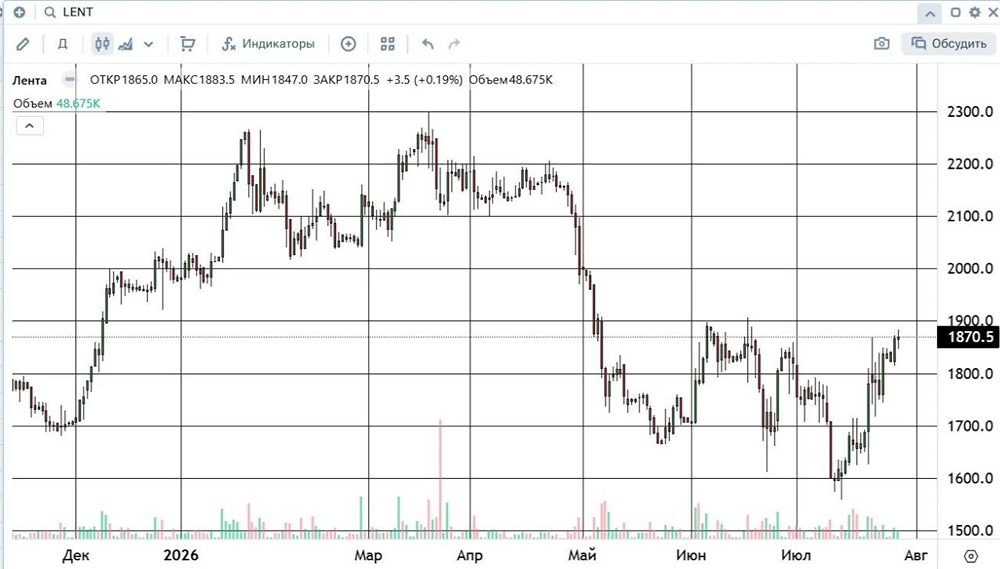
      Акции торгуются у уровня 1870 рублей На этой неделе акции растут на 2,6%, то есть рост, начавшийся 11 июля от отметки 1575 рубля за акцию, продолжается. Ближайшим сопротивлением, с технической точки зрения, служит уровень максимальных котировок прошлого месяца, 1900 рублей за акцию. Но это не означает, что в случае преодоления этого уровня, например, сегодня‑завтра, начнётся безоткатный рост и только рост. На мой взгляд, к растущему движению, начавшемуся во второй декаде этого месяца, требуется коррекция, и в случае выкупа этой коррекции можно будет говорить о восстановлении растущего движения как тенденции. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Торгуем со Старым трейдером [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Ленты» растут на 2,6%: уровень 1900 руб. как ключевое сопротивление
      5 025
    • Акции Лента: есть ли сейчас идея в бумагах? Прогноз от Финам

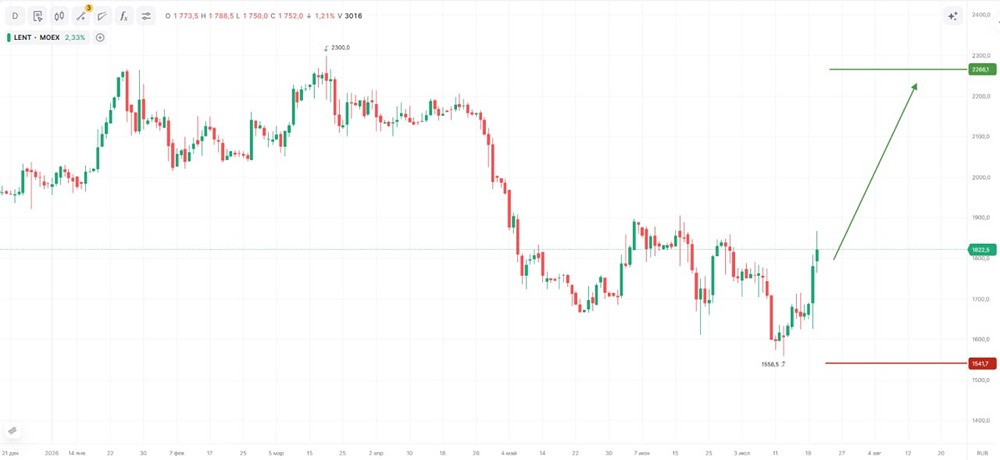
      После затяжной коррекции бумага стабилизировалась у сильного уровня поддержки и формирует разворотный технический паттерн. Возврат покупателей и консолидация выше поддержки указывают на ослабление продавцов. При объеме позиции в 6% и выставлении стоп-заявки на уровне 1545,00 руб., риск на портфель составит 0,79%. Соотношение прибыль/риск составляет 2,08. Идея: Long Срок идеи: 3-4 недели Цель: 2266,50 руб. Потенциал идеи: 27,40% Объем входа: 6% Стоп-приказ: 1545,00 руб. Фундаментальный фактор «Лента» — один из крупнейших многоформатных продуктовых ритейлеров России с сетью гипермаркетов, супермаркетов и магазинов у дома. Компания опережает конкурентов по темпам роста выручки, активно расширяет сеть за счет покупки других сетей и наращивает онлайн-продажи. Сильная динамика бизнеса и низкая после коррекции оценка поддерживают потенциал восстановления котировок. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей Источник: Финам

      Акции Лента: есть ли сейчас идея в бумагах? Прогноз от Финам
      4 964
    • Почему акции Лента падают на 18%, пока индекс Мосбиржи растёт на 16%

      Вот же удивительная акция. Но начну с того, что появляются первые признаки здравого смысла — в конце августа я писал, что при текущих вводных у этого ритейлера приличный потенциал падения. И вот с тех пор котировки упали на 16%. Падение чистой прибыли, сомнительные покупки (тот же OBI за 1 полугодие показал убыток 2,96 млрд руб., а убыток от «Окея» 910 млн руб.) и, как следствие, нарастание чистого долга лично мне говорили о переоцененной стоимости этого актива. А удивительность заключается в следующем — с конца августа ММВБ вырос в моменте на 16%, в то время как «Лента» за такой же период упала на 18%. Хотя до этого росла против рынка. Возможно, виной тому исключение из индексов ММВБ и РТС с сегодняшнего дня, но ведь вместе с этим ритейлером исключают и «Мосэнерго». А те за этот же период стоят в нуле. Что по технике? Моей первой целью коррекции была поддержка 1500, очень вероятно, что на фоне перепроданности будет отскок от неё. Но после, скорее всего, увидим отработку финального таргета в районе 1300. В общем, повторюсь — хоть акции и упали на 27% за месяц (с середины августа), но пока инвестиционного интереса я не вижу. И да, исключение из индексов приведёт к меньшему интересу со стороны банков/фондов, поэтому хоть финальная цель 1300, но есть риск не остановиться на этом и пойти ниже. Так что слепо покупать от поддержки не стоит. Раньше одним из драйверов роста акций была надежда на объявление первых в истории компании дивидендов Но с учётом всех этих неудачных покупок и нарастающего долга вряд ли это реализуется в ближайшее время. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Михаил](https://t.me/signals_stock/9291) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Почему акции Лента падают на 18%, пока индекс Мосбиржи растёт на 16%
      4 958
    • Почему акции «Ленты» не растут, несмотря на рост выручки на 26%

      Лента торгуется около справедливой цены — дивиденды ожидаются не раньше 2027 Лента — ведущий многоформатный продуктовый и FMCG ретейлер в России. Компания развивает форматы гипермаркетов, супермаркетов, магазинов у дома, дрогери и строительных магазинов DIY («сделай сам»). Лента является крупнейшей сетью гипермаркетов в России и четвёртой среди крупнейших продуктовых ретейлеров страны по выручке. Под управлением Ленты находится 346 гипермаркетов, 395 супермаркетов, 4 396 магазинов у дома, 2 041 магазина дрогери, 118 магазинов сети «Реми» и 26 магазинов «Дом Лента» общей торговой площадью около 3,9 млн кв. м в более чем 650 населённых пунктах России. Компания располагает 32 распределительными центрами по всей России. Основные результаты за 1 полугодие 2026 года ▫️ Выручка выросла на 26,2% год к году до 648,5 млрд руб. ▫️ Розничные продажи составили 643,7 млрд руб., увеличившись на 26,5% год к году. ▫️ Валовая прибыль увеличилась на 24,8% год к году и составила 145,2 млрд руб. Валовая рентабельность снизилась на 24 б.п. до 22,4%. ▫️ Коммерческие, общехозяйственные и административные расходы (без учёта амортизации) в процентах от выручки увеличились на 123 б.п. до 17,5%. ▫️ Рентабельность EBITDA снизилась на 144 б.п. и составила 6,1%. ▫️ Рентабельность чистой прибыли снизилась на 107 б.п. до 2%. ▫️ Соотношение чистого долга к EBITDA (за последние 12 месяцев) увеличилось до 1,4x на 30 июня 2026 года по сравнению с 0,6х на 31 декабря 2025 года и 0,9х годом ранее. Рассмотрим динамику результатов за 5,5 лет Выручка с 2020 года выросла на 178%, EBITDA выросла на 165%, операционная прибыль снизилась на 31%, прибыль акционеров выросла на 7%, операционный денежный поток вырос на 189%, свободный денежный поток вырос на 70%. Активы компании выросли на 148%, обязательства выросли на 171%, чистый долг вырос на 198%, капитал вырос на 102%. За этот же период капитализация выросла на 53%. Относительно исторической динамики результатов справедливая цена акций компании находится примерно на текущем уровне 2300 руб. Если сравнить динамику стоимости акции с динамикой выручки и прибыли на акцию, а также прогнозируемые мною результаты, то увидим, что в 2026 году существует большая вероятность того, что акции расти не будут, пока компания не начнет платить дивиденды (аналогичные X5). Исходя из прогнозируемых денежных потоков, справедливая цена акции через 2 года находится примерно на уровне 1850 руб. Стоимость и рентабельность Отношение обязательств к активам 72%, отношение чистого долга к EBITDA составляет 1,4х. Окупаемость компании около 6,2х. Отношение капитализации к капиталу 1х. Отношение капитализации к выручке 0,16х. По показателю EV/EBITDA (3,9х) компания выглядит привлекательно. Рентабельность активов 4,8%, рентабельность капитала 17,3%, чистая рентабельность 2,5%, рентабельность по EBITDA 9,6%, операционная рентабельность 5,7%. По текущим мультипликаторам компания выглядит нейтрально. Обратите внимание на сравнительную динамику выручки и прибыли Ленты, X5 и Магнита. На данный момент капитализация Магнита 105 млрд руб. (с учетом выкупленных акций), X5 капитализация 483 млрд руб., а Ленты 194 млрд руб., при этом ожидается, что прибыль у Магнита в ближайшие 3 года будет около 35 млрд руб. (2026-2028 гг.), у X5 прибыль будет более 85 млрд руб., а у Ленты более 30 млрд руб., то есть Магнит должен оцениваться на 60% ниже X5 и немного дороже Ленты, по факту Магнит оценивается в 4,6 раза дешевле X5 и в 2 раза дешевле Ленты, оценка Ленты также немного завышена относительно Х5. Если обратить внимание на показатели окупаемости, то увидим, что форвардные оценки на 2026-2027 гг. предполагают примерно одинаковую окупаемость X5 и Ленты, но Магнит по итогам 2027 года может быть в разы дешевле по окупаемости. Вывод Лента торгуется около целевой цены и далее непонятно, на чем акции будут расти. Дивидендов пока нет, хотя ранее в презентации компания описывала див. политику, но платить, видимо, пока не собирается. Смотрю на компанию нейтрально, но закладываю начало выплат дивидендов за 2027 год, если очередная покупка сети несущественно повлияет на финансовую стабильность компании. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Наталия Кочетова](https://t.me/NataliBaff/7981) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Почему акции «Ленты» не растут, несмотря на рост выручки на 26%
      4 917
    • Апсайд +35–45% на горизонте 12–18 месяцев: почему аналитики ждут переоценки акций «Ленты»

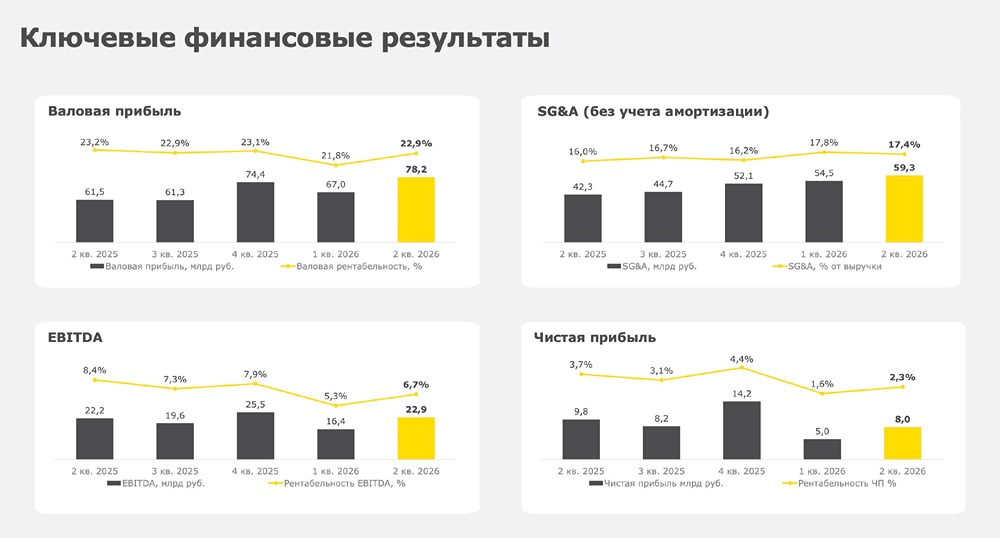
      Лента: Трансформация в мультиформатного гиганта Забудьте старую «Ленту». Сегодня это не просто сеть гипермаркетов, а стремительно растущая платформа, объединяющая разные форматы. За последние годы компания поглотила «Монетку», «Улыбку радуги», а в первом полугодии 2026 года расширилась за счет 75 гипермаркетов «О'КЕЙ», 118 магазинов «Реми» и 25 строительных супермаркетов «ОБИ Россия» (теперь «Дом Лента»). К концу второго квартала 2026 года у компании 7 456 магазинов общей площадью 3,9 млн кв. метров. Операционные показатели Выручка взлетела на 28,8% во втором квартале 2026 года, достигнув 341,6 млрд рублей. За первое полугодие выручка составила 648,5 млрд рублей, увеличившись на 26,2%. Сопоставимые продажи выросли на 6,5% благодаря росту трафика на 2,8% и среднего чека на 3,6%. Малые форматы стали драйвером роста: выручка супермаркетов увеличилась на 13,4%, а «Монетка» показала феноменальный рост на 26,1%, вернув LFL-трафик в положительную зону (+2,1%). Финансовые результаты Слияния и поглощения временно снизили рентабельность из-за интеграции новых сетей. Валовая прибыль выросла на 27,2% до 78,2 млрд рублей, но валовая рентабельность снизилась на 30 б.п. до 22,9%. EBITDA составила 22,9 млрд рублей, но рентабельность упала на 169 б.п. до 6,7% из-за увеличения коммерческих и управленческих расходов. Чистая прибыль снизилась на 18,8% до 8,0 млрд рублей во втором квартале, а рентабельность чистой прибыли составила 2,3%. Долг и кредитоспособность Сделка с «О'КЕЙ» прошла успешно: Лента получила 75 гипермаркетов, взяв на себя долг сети. Чистый долг / EBITDA составил 1,4x на 30 июня 2026 года, что находится в целевом диапазоне 1,0x – 1,5x. Агентство «Эксперт РА» подтвердило рейтинг кредитоспособности на уровне ruAA+ со стабильным прогнозом, а ликвидность составляет более 283 млрд рублей. Дивидендная политика Компания придерживается прозрачной политики: при долге до 1,0x Net Debt/EBITDA дивиденды могут составлять более 100% FCF, при долге от 1,0x до 1,5x — до 100%, а свыше 1,5x — до 50%. В текущих условиях дивиденды не выплачиваются: весь кэш уходит на CAPEX (11,7 млрд рублей во втором квартале 2026) и погашение долгов приобретенных сетей (38,5 млрд рублей за полугодие). Дивидендная доходность близка к нулю. Итог Компания торгуется значительно дешевле конкурентов (X5, Магнит) при текущих темпах роста. Стратегия-2028 опережает график: цель — 2,2 трлн рублей выручки и EBITDA 8%. Формируется мощная экосистема: от зоомагазинов до стройматериалов («Дом Лента»). Риски: высокая ставка ЦБ бьет по чистой прибыли, так как у компании есть долгосрочные кредиты с плавающей ставкой. Интеграция «О'КЕЙ» займет время. Потенциал роста Аналитики ожидают переоценку акций после оптимизации затрат объединенной сети (конец 2026 — начало 2027 года). Консенсус-таргет: 2 600-2 700 рублей, апсайд: +35-45% за 12-18 месяцев. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Илья Данилов

      Апсайд +35–45% на горизонте 12–18 месяцев: почему аналитики ждут переоценки акций «Ленты»
      4 873
    • Почему у «Ленты» выручка растёт, а прибыль падает — в чём проблема маржинальности

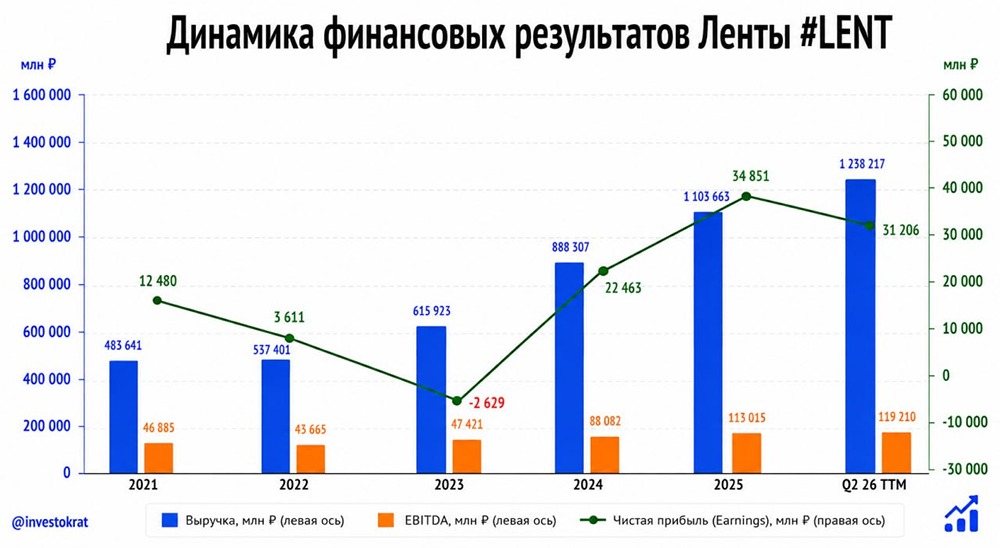
      Дивидендов нет, маржа сжимается: оправдана ли текущая оценка акций «Ленты» Если смотреть по размеру бизнеса, после нефтегаза и крупнейших банков идет продуктовый ритейл. Поэтому сегодня решил вернуться к «Ленте» и посмотреть не только на отчетность, но и на то, насколько бизнес защищен от «обстоятельств непреодолимой силы». Напомню, что с приходом «Севергрупп» Алексея Мордашова в 2019 году «Лента» сильно изменилась. После редомициляции компания перешла к агрессивной экспансии, поглотив «Монетку», «Улыбку радуги», «Молнию», OBI, «Реми» и «О’КЕЙ». В результате по итогам 2025 года выручка перевалила за 1,1 трлн рублей (+24,2%), а чистая прибыль выросла на 55% до 34,9 млрд. Однако первое полугодие 2026 года выглядит уже не так радужно. Выручка продолжила расти двузначными темпами — на 26,2% до 648,5 млрд рублей, но EBITDA прибавила всего 1,9% до 39,3 млрд. Чистая прибыль и вовсе сократилась на 17,8% до 13 млрд рублей. Рост бизнеса все хуже конвертируется в прибыль. Главная проблема — снижение маржинальности Для ритейла, который и без того работает с чистой маржой около 2%, это особенно чувствительно. Быстрее всего растут расходы на персонал: сказывается расширение сети, дефицит кадров и необходимость повышать зарплаты. При этом долговая нагрузка после многочисленных поглощений пока остается приемлемой — Net Debt/EBITDA составляет около 1,4х. «Пока» — ключевое слово. Несмотря на масштаб бизнеса, «Лента» все еще примерно в четыре раза меньше X5 по выручке. С одной стороны, это оставляет больше пространства для экспансии и позволяет расти быстрее старшего брата. С другой — дивидендов акционеры до сих пор не видят: практически весь ресурс уходит на поглощения и развитие сети. Но теперь появился еще один риск. 4 августа был атакован крупнейший распределительный центр «Ленты» в Ленинградской области площадью около 70 тыс. кв. м. Всего у компании порядка 27 РЦ общей площадью около 600 тыс. кв. м, поэтому потеря одного объекта сама по себе бизнес не парализует. Вдобавок средний размер складов заметно меньше атакованных ранее объектов Wildberries, а значит найти замещающие мощности будет проще. Надеюсь, этот риск вообще не реализуется. В итоге операционно «Лента» остается сильной историей роста, но маржинальность уже начинает хромать, дивидендов нет, а к классическим рискам добавился еще и инфраструктурный. При этом акции оцениваются примерно на уровне рынка — существенного дисконта за все эти нюансы я не вижу. Поэтому в текущих условиях лично я предпочитаю держаться от компании в стороне. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [ИнвестТема | Литвинов Владимир](https://t.me/particular_trader/3973) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Почему у «Ленты» выручка растёт, а прибыль падает — в чём проблема маржинальности
      4 773
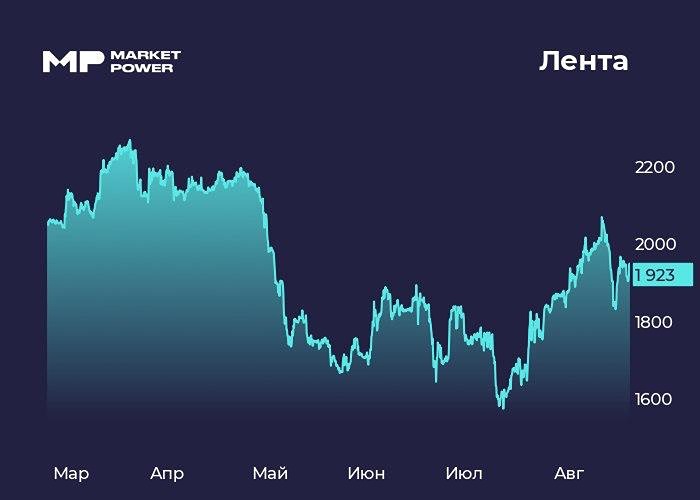
    • Лента наращивает магазины и долг: выручка растёт, рентабельность под давлением

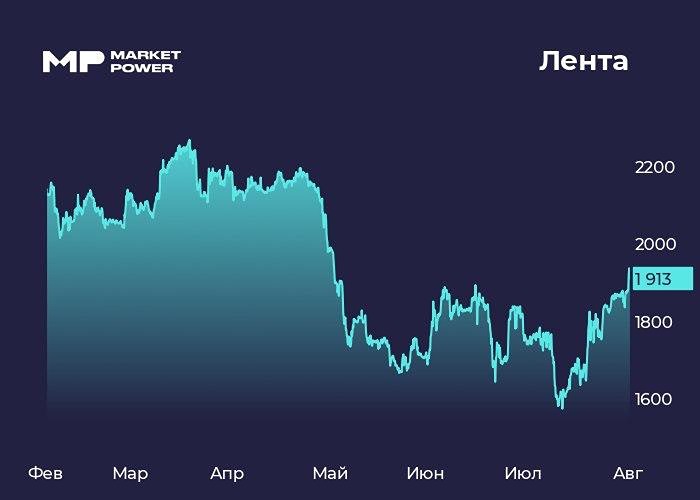
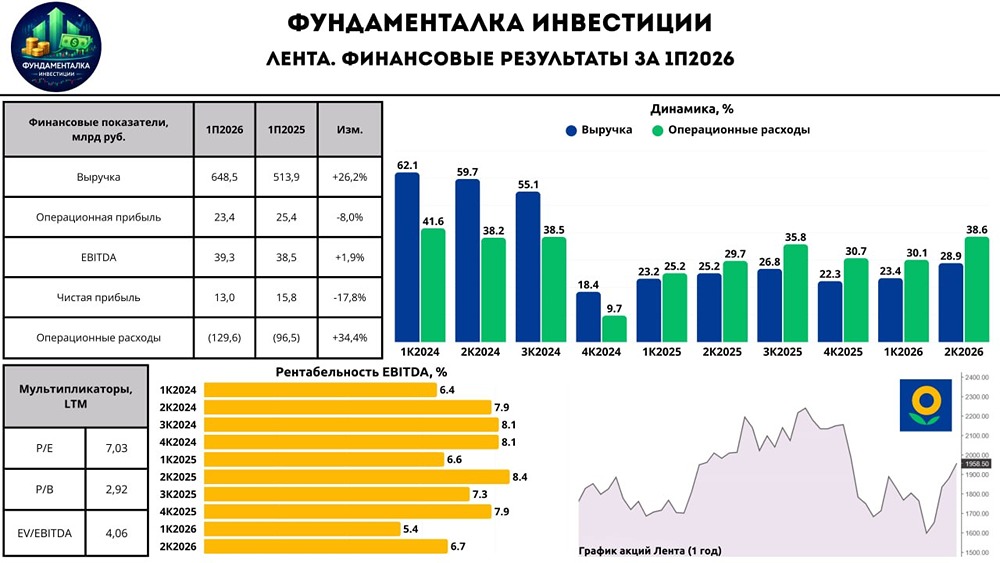
      Лента переваривает гипермаркеты Ретейлер представил отчет за 2 квартал и полугодие. Результаты за 2 квартал: • выручка: ₽341,6 млрд (+28,8%) • EBITDA: ₽22,9 млрд (+2,9%) • чистая прибыль: ₽8 млрд (-18,8%) Результаты за полугодие: • выручка: ₽648,5 млрд (+26,2%) • EBITDA: ₽39,3 млрд (+1,9%) • чистая прибыль: ₽13 млрд (-17,8%) • чистый долг/EBITDA: 1,4х (против 0,6х на конец 2025 года) Бумаги Ленты растут на 1,6%. Мнение аналитиков МР Результаты неоднозначные. Выручка превысила ожидания, однако рентабельность и чистая прибыль оказались ниже прогнозов. Компания продолжает активно масштабировать бизнес как за счет открытия новых магазинов, так и через сделки M&A. При этом интеграция новых активов (гипермаркеты), развитие онлайн-направления и рост расходов на персонал, аренду и рекламу пока оказывают давление на прибыльность. Свободный денежный поток остался отрицательным (₽-26 млрд за полугодие по нашим подсчетам) из-за высоких инвестиций в развитие, сезонного оттока в оборотный капитал и частичной оплаты гипермаркетов. Их покупка, кстати, как и ожидалось, привела к росту долговой нагрузки. Несмотря на это, долгосрочно сохраняем позитивный взгляд на компанию. Ожидаем, что компании удастся успешно интегрировать новые активы. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Market Power

      Лента наращивает магазины и долг: выручка растёт, рентабельность под давлением
      4 748
    • Прогноз цены по акциям Лента: есть ли надежда на рост бумаг — анализируем график

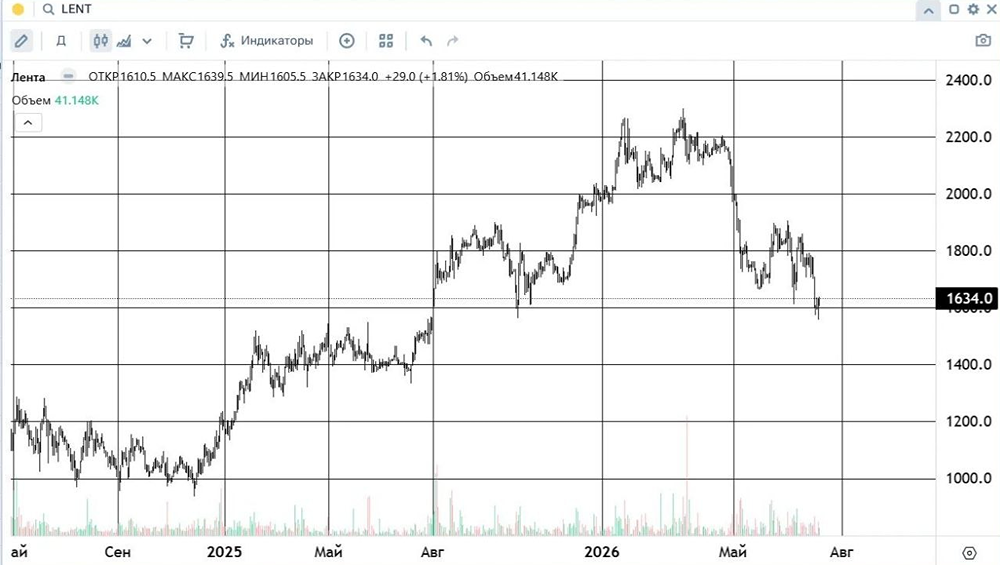
      Акции торгуются у уровня 1650 рублей На сессии от 10 июля «медведи» уверенно продавили уровень 1700 рублей вниз. На сегодняшний день снижение приостановилось у отметки 1600 рублей за акцию. Этот уровень исторически значим: со второй половины октября прошлого года после коррекционного снижения от него возобновился рост котировок. Сейчас 1600 рублей дают надежду на формирование поддержки в текущих условиях. При этом с марта этого года тенденция в инструменте остаётся понижательной, и признаков её разворота пока не наблюдается. С точки зрения рациональности открытия новых позиций ситуация оценивается как нейтральная. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Торгуем со Старым трейдером [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены по акциям Лента: есть ли надежда на рост бумаг — анализируем график
      4 731
    • Лента — есть ли интересный кейс в этих акциях? Давайте разбираться

      На днях писал о пузыре в финансовом секторе, МКБ. Акции, кстати, уже обвалились на 30% за неделю, и, думаю, это не предел (на 15-20% ещё легко могут упасть). Не такой раздутый, но несколько переоцененный актив есть и у ритейлеров. Как вы поняли, речь про «Ленту». Напомню про отчёт за 1 полугодие 2026 года: ▫️ выручка составила 648,5 млрд руб. (+26,2%) ▫️ EBITDA выросла до 39,3 млрд руб. (на 1,9%) ▫️ чистая прибыль упала до 13 млрд руб. (-18%) У того же Х5 выручка выросла скромнее (+10,5%), но в случае с «Лентой» имеем эффект после присоединения недавних покупок. К которым, кстати, очень большие вопросы. Тот же OBI за 1 полугодие показал убыток 2,96 млрд руб., а выручка в этом сегменте упала на 24%. В целом не удивительно на фоне того, что сейчас не лучшее время для строительных материалов (спрос сильно хромает). А убыток от «Окея» составил 910 млн рублей. На фоне этих покупок чистый долг/EBITDA вырос до 1,4х против комфортных 0,6х на конец года. При этом процентные расходы выросли на 30%, а свободный денежный поток ушёл в минус на 26 млрд руб. Но компания не унимается и собирается [купить](https://iz.ru/2152177/denis-kuznetcov/lenta-mozhet-poglotit-krupneyshego-riteylera-sibiri) крупнейшую сибирскую сеть «Мария-Ра» с 1303 магазинами. В будущем, скорее всего, это принесёт свои плоды, но здесь и сейчас рост долга и процентных расходов. В общем, я бы не сказал, что это супер переоценённый актив, но и дисконта тут никакого нет — а зачем покупать акции без скидки, если на нашем рынке хватает недооценённых бумаг. Так что мой прогноз, что как минимум котировки упадут в район 1500, а возможно и 1300 в обозримом будущем. Раньше к покупкам я бы не приступал. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Михаил / Сигналы для торговли [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Лента — есть ли интересный кейс в этих акциях? Давайте разбираться
      4 670
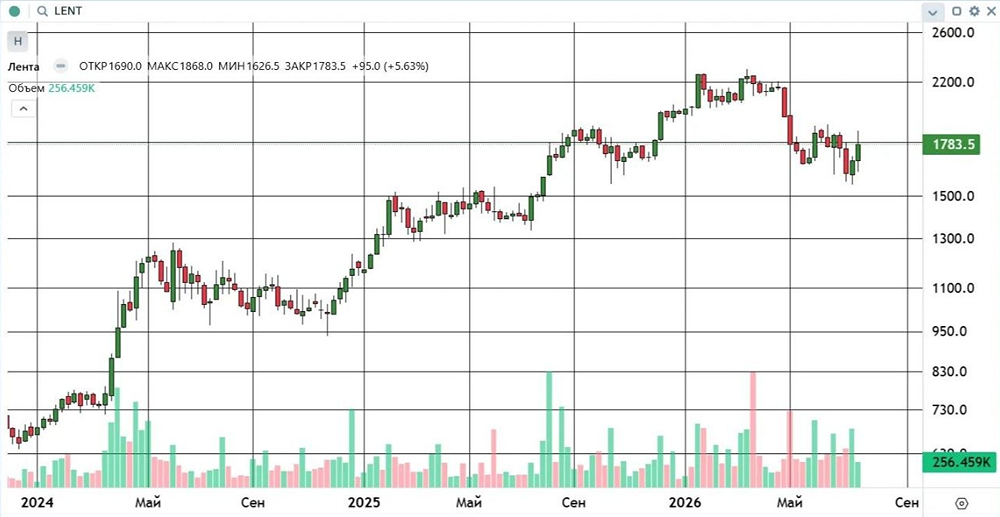
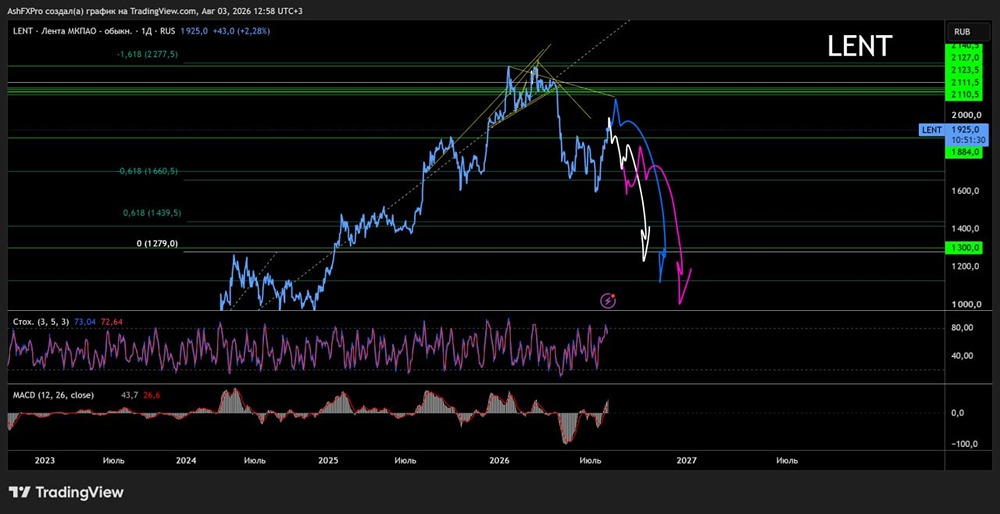
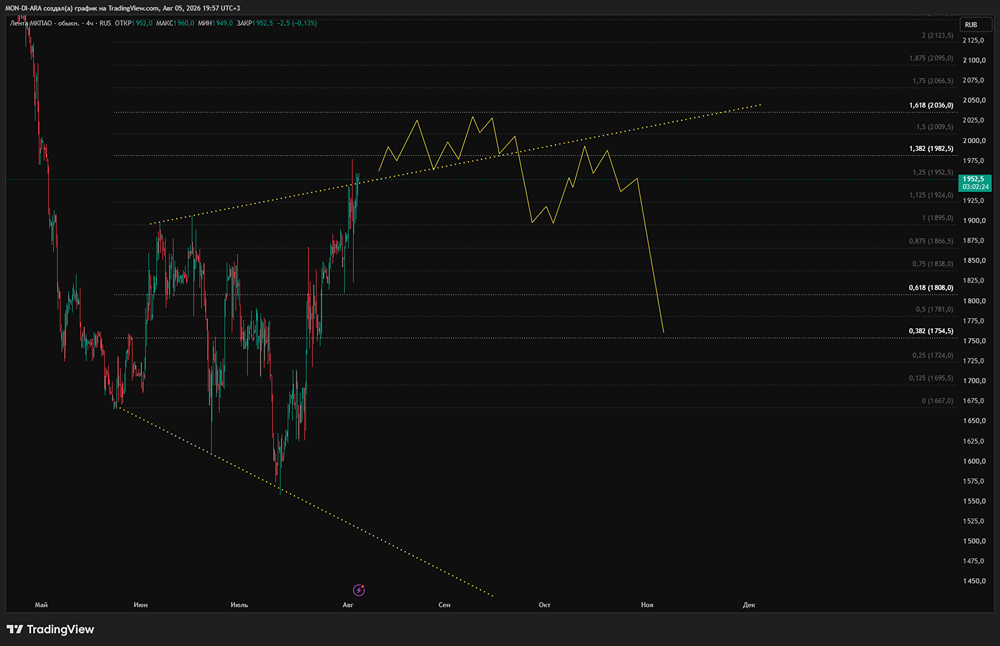
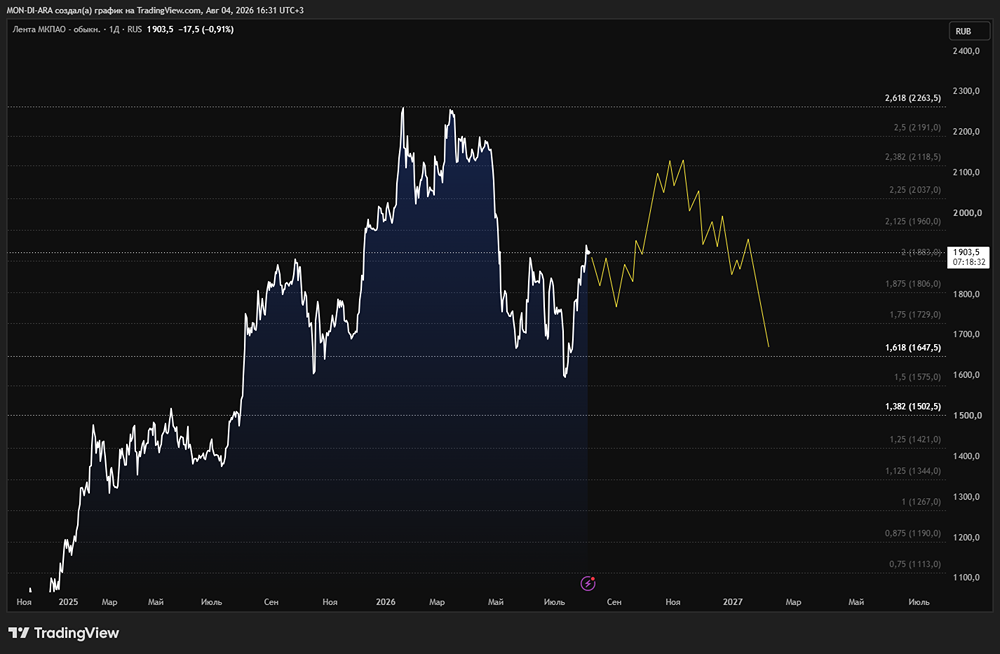
    • В акциях Лента растут риски коррекции — прогноз до коцна 2026 года

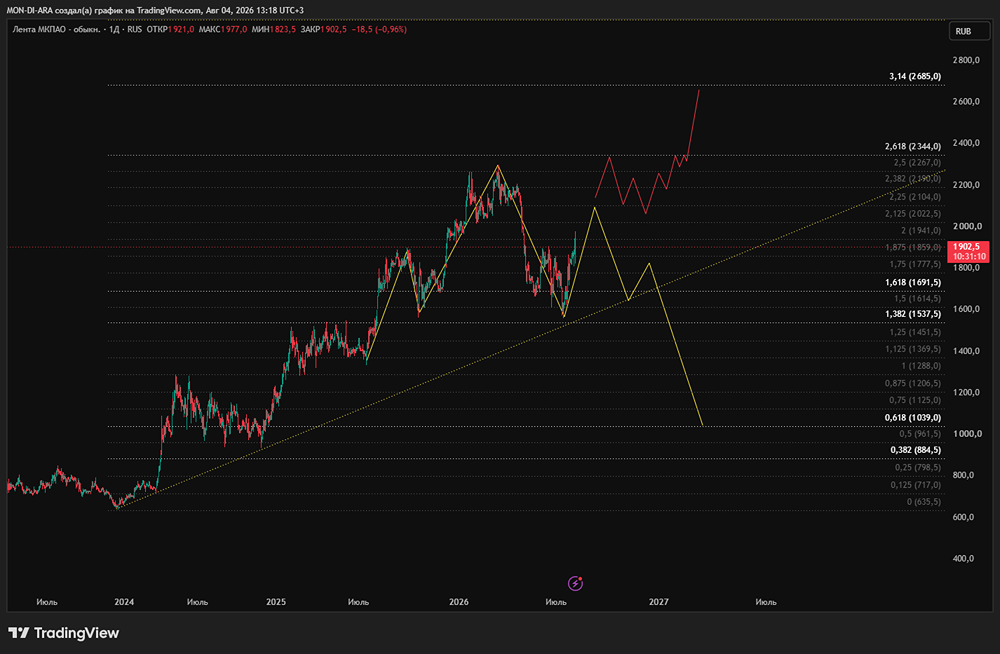
      Среднесрочный технический взгляд Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: VENIVIDIVICI️

      В акциях Лента растут риски коррекции — прогноз до коцна 2026 года
      4 666
    • Стратегический шаг: «Лента» масштабируется в Сибири, но цена и интеграция — ключевые риски

      Лента осваивает Сибирь Не успела компания переварить гипермаркеты «Окей», как вдруг уже появилась информация о ее новом приобретении. Как [пишут](https://iz.ru/2152417/2026-08-21/lenta-mozhet-kupit-krupneishego-riteilera-sibiri-mariia-ra) «Известия», «Лента» ведет переговоры о покупке крупнейшей сибирской торговой сети «Мария-Ра». Сеть насчитывает 1,3 тыс. магазинов формата «у дома» в пяти регионах. В 2025 году ее выручка достигла ₽127,5 млрд. Бумаги «Ленты» растут на 1%. Мнение аналитиков МР Покупка может заметно усилить «Ленту» в Сибири — по сути, единственный макрорегион, где ее позиции слабее, чем у Х5 и «Магнита». Для ретейлера мощности сети — это сразу большая прибавка к масштабу бизнеса и более плотное присутствие в регионе. Главный плюс сделки — не только новые магазины. Если вместе с сетью «Лента» получает логистику, распределительные центры и сильные позиции в местных городах, то это может дать экономию на расходах. Однако эффект проявится постепенно. При этом все будет зависеть от цены. По оценкам, бизнес «Мария-Ра» стоит ₽40-60 млрд, а вместе с инфраструктурой еще больше. Если «Лента» заплатит слишком много, покупка может оказаться менее выгодной для акционеров. Также важно, как именно «Лента» будет платить за активы. Например, в случае с покупкой гипермаркетов «Окей» «Лента» взяла на себя долг компании в качестве оплаты. Кроме того, «Ленте» придется одновременно интегрировать «Мария-Ра» и другие недавно приобретенные активы (те же гипермаркеты), что создает дополнительную нагрузку. В целом стратегически сделка выглядит логично: «Лента» активно растет через покупки и пытается ускорить масштабирование. Но для инвесторов сейчас важнее всего понять, во сколько обойдется «Мария-Ра» и какую прибыль она сможет приносить после интеграции. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Market Power [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Стратегический шаг: «Лента» масштабируется в Сибири, но цена и интеграция — ключевые риски
      4 631
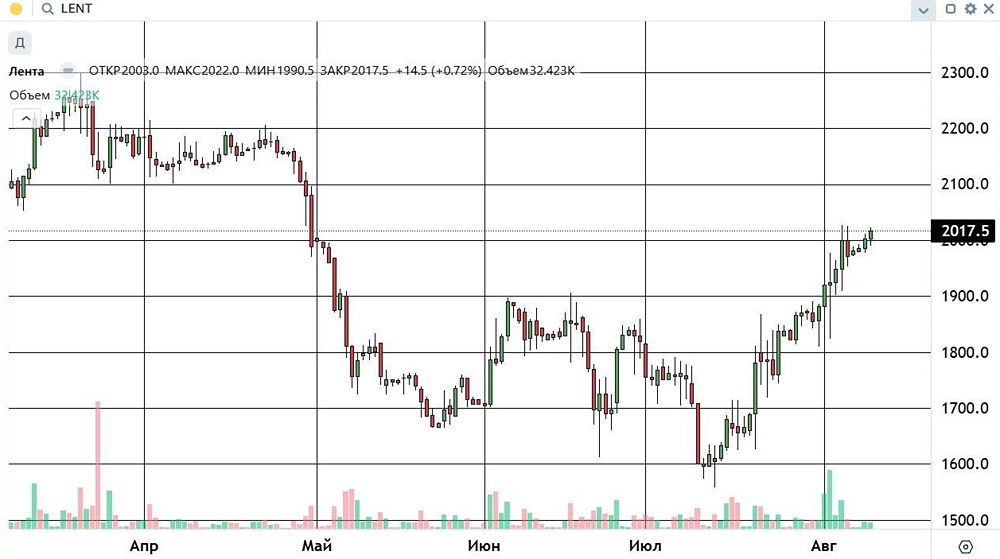
    • Динамика акций «Ленты»: рост в пределах 2%, тестирование максимума и роль уровня 1800 рублей как поддержки

      Акции Ленты у отметки 2000 рублей: бычий сценарий и уровень поддержки 1800 рублей Акции торгуются у уровня 2000 рублей. На этой неделе акции растут в пределах 2% и тестируют максимум прошлой недели. Такая ситуация, несомненно, расценивается как «бычья». Основным сценарием продолжает быть растущее движение, формирующееся 13 июля от отметки 1558,5 рубля за акцию. В качестве ближайшей поддержки на сегодняшний день рассматривается уровень 1800 рублей за акцию, вблизи которого сформировался минимум котировок двух предыдущих недель. Таким образом, пока уровень 1800 рублей за акцию будет сохранять статус поддержки, текущий рост будет оставаться основным сценарием движения в данном инструменте. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Динамика акций «Ленты»: рост в пределах 2%, тестирование максимума и роль уровня 1800 рублей как поддержки
      4 612
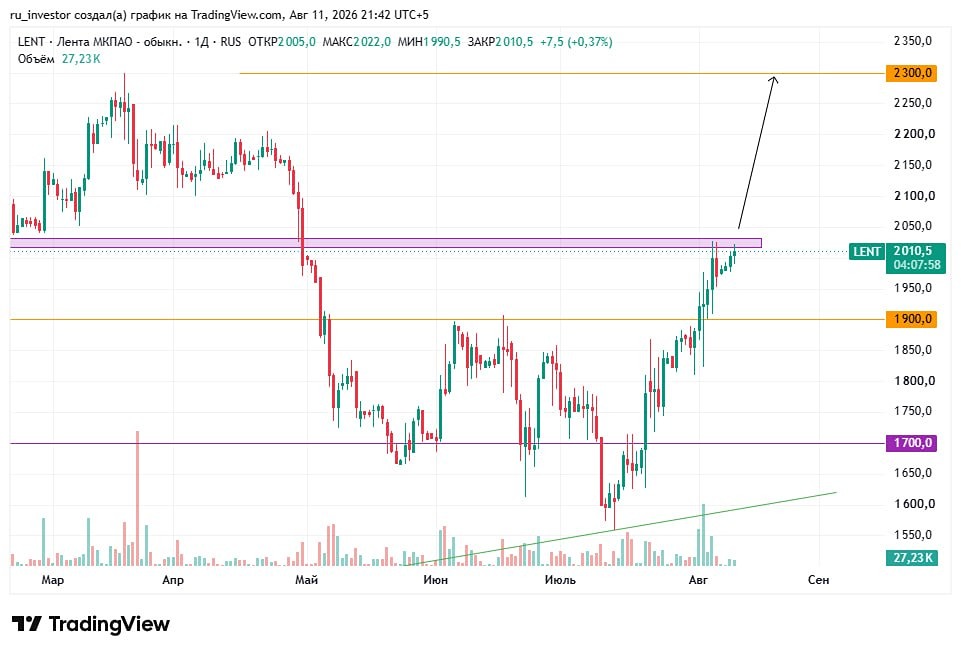
    • Прогноз цены по акциям «Лента»: что нужно, чтобы бумаги еще продолжили рост

      Бумага хорошо остыла и показывает попытку пробоя сопротивления. ▫️ ТВ в лонг 2030 ▫️ Цели 2100, 2200, 2300 ▫️ Звонок 1960 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Хроники Инвестора [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены по акциям «Лента»: что нужно, чтобы бумаги еще продолжили рост
      4 603
    • В акциях Лента растут риски коррекции: анализ графика

      Очень неплохой отскок получился от кластерной зоны, о которой писал в прошлом посте. Пришли на ближайшие максимумы и не можем пробить. Возможна коррекция вниз. Далее уже надо смотреть за покупателями. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Вячеслав Грибанов

      В акциях Лента растут риски коррекции: анализ графика
      4 580
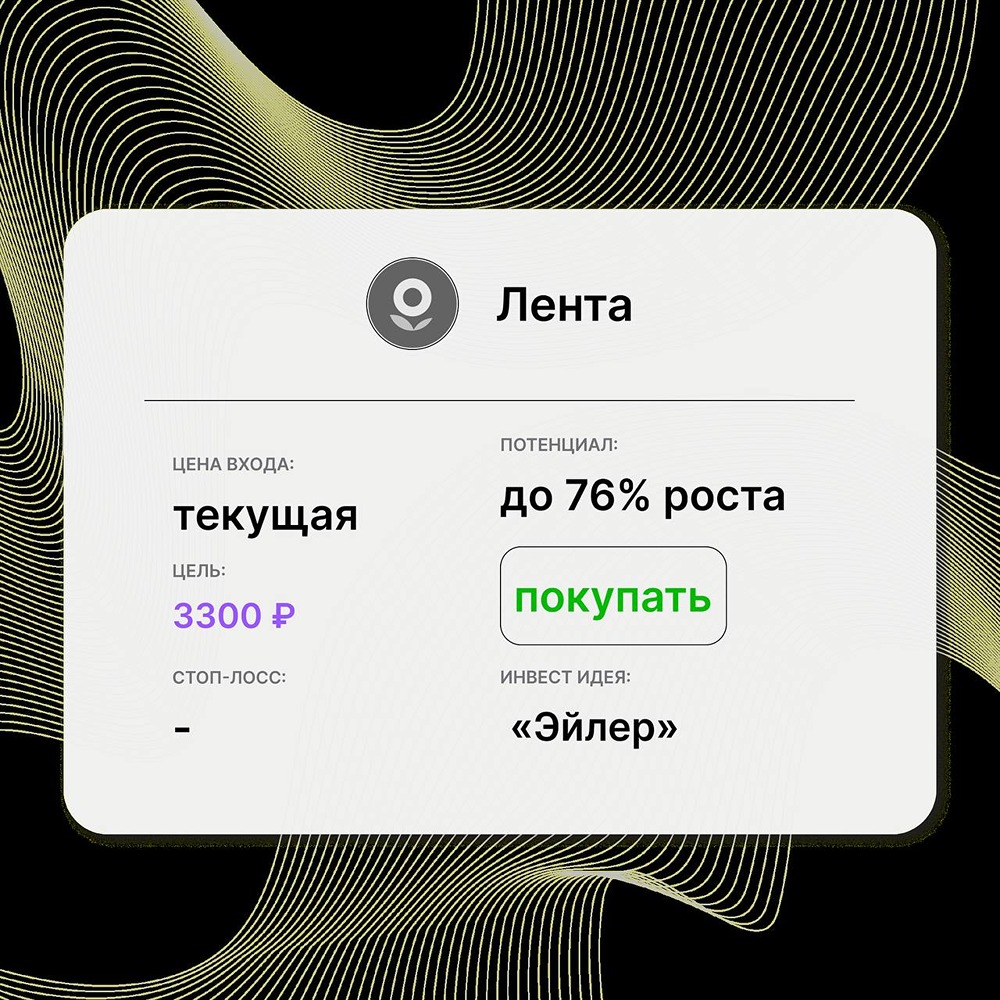
    • Инвест-идея по акциям «Лента»: аналитики считают текущую оценку компании привлекательной

      Инвест-идея от: «Эйлер» Цена входа: текущая Стоп-лосс: – Цель: 3300 руб. Потенциал: до 76% роста Рекомендация: покупать В чем заключается инвест-идея: «Лента» представила неоднозначные результаты за 2 квартал 2026 года: выручка выросла на 29% благодаря консолидации приобретенных активов, однако рентабельность оказалась под давлением из-за интеграции новых сетей, включая гипермаркеты «О’КЕЙ». Несмотря на рост долговой нагрузки после активной M&A-стратегии, аналитики считают текущую оценку компании привлекательной. Акции торгуются с мультипликатором EV/EBITDA около 3x и, по мнению экспертов, остаются недооцененными относительно фундаментальной стоимости. По мере завершения интеграции новых активов и повышения операционной эффективности потенциал роста может раскрыться. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: pro.finansy

      Инвест-идея по акциям «Лента»: аналитики считают текущую оценку компании привлекательной
      4 575
    • Прогноз по цене акций Лента: что ждать до коцна 2026 года и после — анализ ситуации

      Обзор Ленты — основной бизнес работает отлично, OBI и Окей теряют деньги На акциях Ленты мне удалось заработать 200% за 2 года, поэтому я с интересом слежу за результатами компании, даже когда акций нет у меня в портфеле. Лента вчера отчиталась за 2 кв. 2026 года, и в отчете много интересных деталей. Разбираю для вас. ▫️ Выручка 1 пол. 2026 = 648,5 млрд руб. (+26,2% г/г). ▫️ Выручка 2 кв. 2026 = 341,6 млрд руб. (+28,8% г/г). Ускорение темпов роста связано с приобретением Реми, OBI и консолидацией Окея в июне 2026 года. Операционно отчет сильный ▫️ LFL-продажи 1 пол. 2026 (в тех же магазинах, что и год назад) = 6,7%. ▫️ LFL-продажи 2 кв. 2026 = 6,5%. LFL существенно сильнее, чем у X5 (!) - 4,2% во 2 кв. ▫️ LFL-траффик 1 пол. 2026 = +1,5% ▫️ LFL-продажи 2 кв. 2026 = +2,8% (есть ускорение траффика) Текущие магазины отлично работают, LFL-траффик вырос в гиперах (+2,4%), суперах (+9,1%), Монетках (+2,1%), и упал только в Улыбках (-0,3%). Несмотря на сильную операционку, в финансовой части отчетности заметны сложности. ▫️ Маржа EBITDA 1 пол. 2026 = 6,09% (в 1 пол. 2025 = 7,50%) ▫️ Маржа EBITDA 2 кв. 2026 = 6,69% (во 2 кв. 2025 = 8,38%) Напомню, что прогноз Ленты по марже на этот год (выше 7%), я в реализацию этого прогноза, к сожалению, не верю и существенно снизил ожидания, чуть ниже объясню, почему. ▫️ Скор. прибыль 1 пол. 2026 = 13,89 млрд руб. (-15,8% г/г) ▫️ Скор. прибыль 2 кв. 2026 = 8,46 млрд руб. (-18,9% г/г) Маржа по EBITDA и прибыль снизились, в первую очередь, из-за слабых результатов приобретенных сетей — OBI, Окея и Реми. Причина ухудшения результатов №1 — убытки OBI За 1 полугодие 2026 убыток «Дом Ленты» до налогов = 2,96 млрд руб. Более того, Лента указала, что выручка «Дом Ленты» за 1 пол. 2026 = 7,96 млрд руб. (это -24,1% г/г). В отчете также есть сумма покупки OBI (за вычетом стоимости чистых активов) = 8,76 млрд руб. Сделка по OBI пока выглядит очень плохо — задорого купили убытки Причина ухудшения результатов №2 — убытки Окея Лента консолидировала Окей со 2 июня 2026 года, с даты консолидации (за месяц) убыток до налогов составил 0,91 млрд руб. Если бы Лента консолидировала Окей с начала года, то убыток до налогов был бы = 5,53 млрд руб. Окей пока кэш-машина по сжиганию денег, которая показывает убыток почти 0,75 млрд руб. в месяц после налогов. Жесть. И наиболее негативный эффект, я думаю, будет для Ленты в 3 квартале, потому что полный убыток Окея за квартал войдет в результаты Ленты (во 2 кв. вошел только 1 месяц). Надеюсь, что ребрендинг сети в гипера «Ленты» заметно улучшит результаты сети. Мои прогнозы 2026 С учетом слабых результатов новых сетей, я снижаю прогноз по прибыли Ленты на 2026 год. Прибыль 2026 = 30,5 млрд руб. Маржа по EBITDA в моем прогнозе = 6,16%. Компания пока не снижала прогноз по маржинальности по EBITDA (выше 7% по году), при этом, я думаю, что такой результат в 2026 году недостижим. Дивиденды Я думаю, что дивидендов по итогам 2026 года ждать пока не стоит. Оценка компании** По моей оценке, Лента оценивается в 7,2 прибыли 2026 года, это справедливо. В 2027 году оценка, скорее всего, опустится до +-4,8-5 прибылей. Итого: основной бизнес Ленты показывает хорошую динамику, при этом приобретенные активы пока генерируют убытки и портят маржу. Когда Лента наладит работу Окея, OBI и Реми, думаю, что маржа восстановится выше 7%, при этом в 3 кв. ожидаю ухудшения результатов. Думаю, что тайминг для покупки Ленты под улучшение результатов в 2027 году наступит позже. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владислав Еремин

      Прогноз по цене акций Лента: что ждать до коцна 2026 года и после — анализ ситуации
      4 527
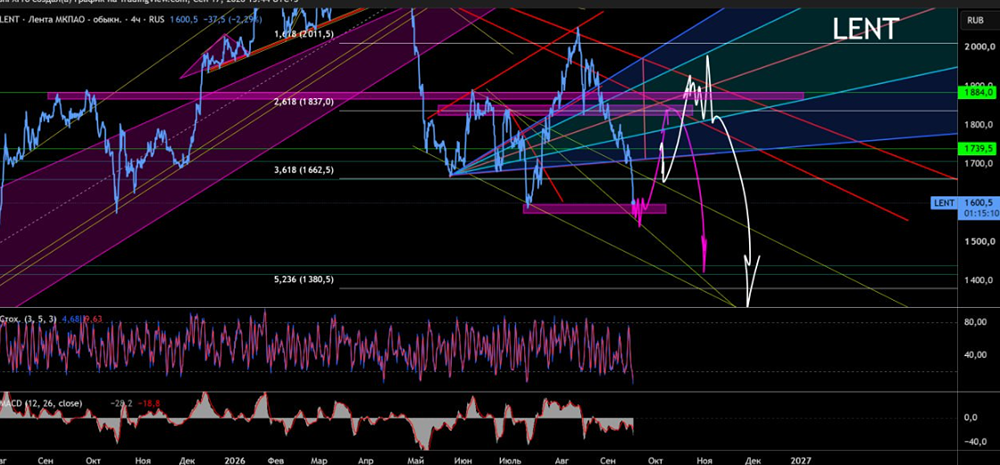
    • В акциях Лента растёт шанс на отскок и рост до 1800 рублей: технический прогноз на графике

      Среднесрочный технический взгляд Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [V️enividivici](https://t.me/VENIVIDIVICIASHFXPRO/10354) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      В акциях Лента растёт шанс на отскок и рост до 1800 рублей: технический прогноз на графике
      4 488
    • Есть ли идея в акциях Лента в 2026 году? Стоит ли покупать бумаги? Давайте разбираться

      Экспансия любой ценой: почему у Ленты нет шансов на дивиденды в 2026 году Недавно прошел слух о том, что компания Лента собирается приобрести сибирскую продуктовую сеть «Мария-Ра». Предлагаю в связи с этим посмотреть на отчет за 1 полугодие и как повлияла консолидация гипермаркетов «Окей» на результаты группы «Лента». Консолидация новых активов бьет по рентабельности и долговой нагрузке, что закономерно смущает инвесторов в «Ленту». Ключевые цифры отчета за 1 полугодие: ▫️ Выручка выросла на 26% до 648 млрд рублей. КОСМИЧЕСКИЕ ЦИФРЫ ПО ВЫРУЧКЕ СВЯЗАНЫ С РОСТОМ ТОРГОВЫХ ПЛОЩАДЕЙ НА 21% (УБРАЛ 1 МЕСЯЦ КОНСОЛИДАЦИИ ОКЕЯ) ГОД К ГОДУ ИЗ-ЗА АКТИВНОГО CAPEX, КОНСОЛИДАЦИИ РЕМИ И ОБИ, А ТАКЖЕ РОСТА СРЕДНЕГО ЧЕКА НА 5%. ▫️ EBITDA практически не выросла, составив 39,3 млрд рублей (БЕЗ КОНВЕРТАЦИИ РОСТА ВЫРУЧКИ), поэтому маржинальность по EBITDA год к году упала с 7,5 до 6,1% по итогам первого полугодия. Проблемы по затратам идентичны для всех игроков в секторе — ФОТ и аренда. ЕСТЬ БОЛЬШИЕ СОМНЕНИЯ ПО ДОСТИЖЕНИЮ ДОЛГОСРОЧНОЙ РЕНТАБЕЛЬНОСТИ EBITDA В 8% В 2028 ГОДУ ИЗ-ЗА ОПЕРЕЖАЮЩЕЙ ИНФЛЯЦИИ ЗАТРАТ И КОНСОЛИДАЦИИ МЕНЕЕ РЕНТАБЕЛЬНЫХ АКТИВОВ. ▫️ Также важно отметить, что хоть гипермаркеты «Окей» достались за 0 рублей 0 копеек, но ЛЕНТА ПРИНЯЛА НА СЕБЯ ДОЛГОВЫЕ ОБЯЗАТЕЛЬСТВА НА 50 МЛРД РУБЛЕЙ, ЧТО ПРИВЕЛО К РОСТУ NET DEBT / EBITDA C 0,6 ДО 1,4 ЗА ПОЛГОДА — ДОПОЛНИТЕЛЬНОЕ ДАВЛЕНИЕ НА ЧИСТУЮ ПРИБЫЛЬ ИЗ-ЗА РОСТА ПРОЦЕНТНЫХ РАСХОДОВ. КОМПАНИЯ НЕ СМОЖЕТ ПРЕВЗОЙТИ ПРОШЛОГОДНИЙ РЕЗУЛЬТАТ ПО ЧИСТОЙ ПРИБЫЛИ В 38 МЛРД РУБЛЕЙ ИЗ-ЗА РОСТА ДОЛГОВОЙ НАГРУЗКИ. ПЛЮСЫ И НЕДОСТАТКИ БИЗНЕС-МОДЕЛИ «ЛЕНТЫ» На самом деле очень нравится бизнес-модель «Ленты» с активной экспансией (эффект для акционеров будет на длинном горизонте), но в ней есть ряд плюсов и недостатков: ОПЕРЕЖАЮЩИЙ РОСТ За счет постоянных покупок Лента получает более высокие темпы роста выручки относительно X5 и «Магнита», НО МЕНЕДЖМЕНТУ ПРИХОДИТСЯ РАБОТАТЬ С МАРЖИНАЛЬНОСТЬЮ У ПРИОБРЕТАЕМЫХ АКТИВОВ ЧЕРЕЗ ОПТИМИЗАЦИЮ ПЕРСОНАЛА, ТОРГОВЫХ ПЛОЩАДЕЙ, А ТАКЖЕ ПЕРЕСТРОЕНИЕМ ЛОГИСТИКИ С ИСПОЛЬЗОВАНИЕМ СОБСТВЕННЫХ РЦ. ПРОЦЕСС ТРУДНЫЙ И ТРЕБУЮЩИЙ ВРЕМЕНИ, ПОЭТОМУ ПОЛОЖИТЕЛЬНЫЙ ЭФФЕКТ НА EBITDA ОТ КОНСОЛИДАЦИИ ОКЕЯ УВИДИМ ТОЛЬКО В 2027 ГОДУ. НЕУДАЧНЫЕ ПОКУПКИ Когда совершаешь постоянно M&A сделки, нужно быть готовым, что на удачные покупки в стиле «Монетки» приходятся провальные «ОБИ», которые ЗАБИРАЮТ АКЦИОНЕРНЫЙ КАПИТАЛ И СНИЖАЮТ ГРУППОВУЮ EBITDA РЕНТАБЕЛЬНОСТЬ. ОТСУТСТВИЕ ДИВИДЕНДОВ Плата за рост для акционеров довольно простая — ОТСУТСТВИЕ ДИВИДЕНДОВ, ЧТО ОЧЕНЬ НЕ НРАВИТСЯ РОССИЙСКОМУ ИНВЕСТОРУ, КОТОРЫЙ ЗАЧАСТУЮ ИМЕЕТ КОРОТКИЙ ГОРИЗОНТ ПЛАНИРОВАНИЯ И В ПЕРВУЮ ОЧЕРЕДЬ ЗАИНТЕРЕСОВАН В ПОЛУЧЕНИИ ДЕНЕЖНОГО ПОТОКА, А НЕ РОСТЕ. ИЗ-ЗА КОНСОЛИДАЦИИ ОКЕЯ ШАНСЫ НА ДИВИДЕНДНУЮ ВЫПЛАТУ ЗА 2026 ГОД ПРИБЛИЗИЛИСЬ К НУЛЮ. Вывод: на переваривание консолидации ОКЕЯ нужно время на улучшение рентабельности до уровня группы, а также нормализации NET DEBT / EBITDA ниже единицы. АКТИВ ОЦЕНЕН СПРАВЕДЛИВО И ДРАЙВЕРОВ ДЛЯ РОСТА В 2026 ГОДУ НЕ ВИЖУ — АКЦИЮ УЖЕ ВКЛЮЧИЛИ В ИНДЕКС МОСБИРЖИ, ДИВИДЕНДОВ ЖДАТЬ НЕ СТОИТ, А ПРИБЫЛЬ ГОД К ГОДУ НЕ ВЫРАСТЕТ. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Олег Вдовин / PROFIT](https://t.me/profit1/10118) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей
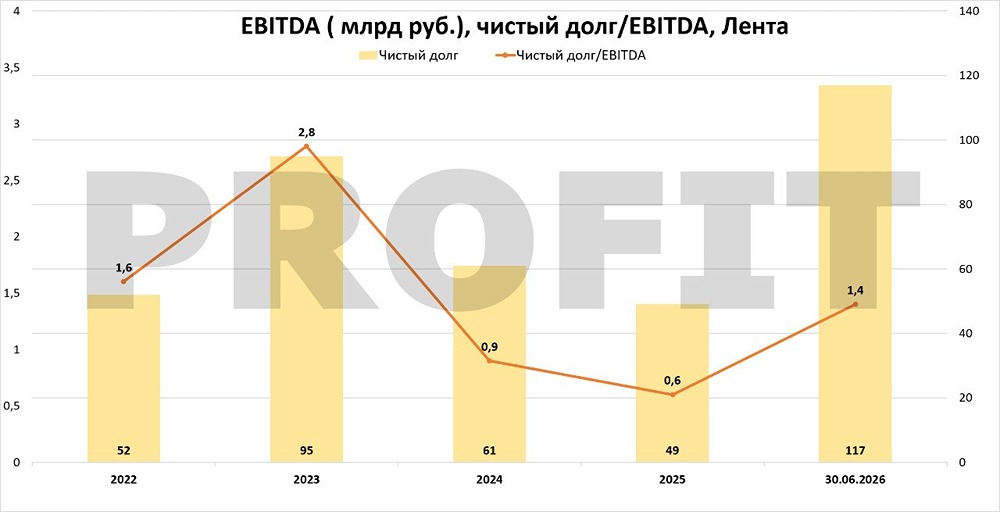
      Есть ли идея в акциях Лента в 2026 году? Стоит ли покупать бумаги? Давайте разбираться
      4 291
    • Акции «Ленты»: рост выручки на фоне падающей маржи и роста долговой нагрузки после покупки «О’Кей»

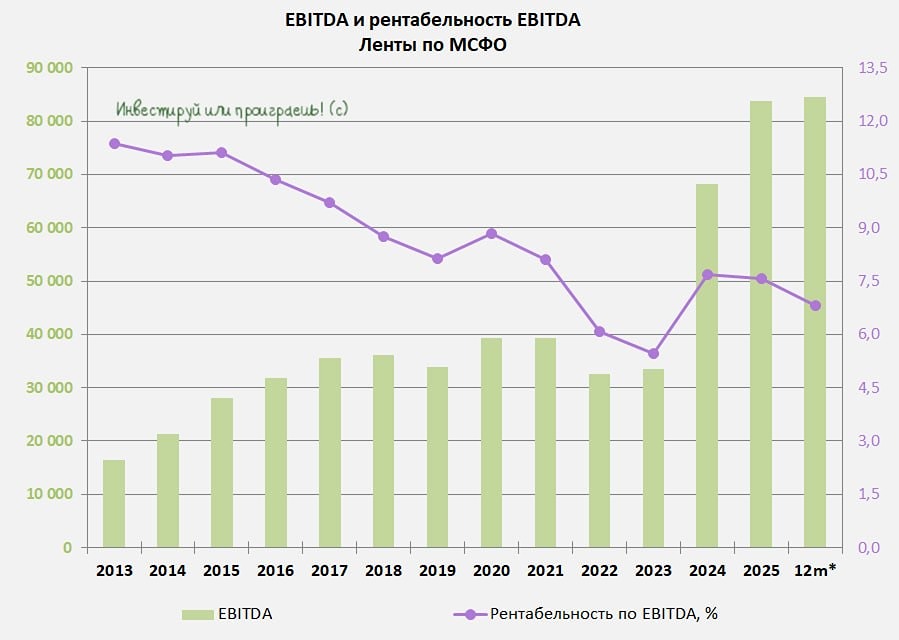
      Лента нарастила выручку на 26,2 %, но рентабельность EBITDA упала до 3‑летнего минимума — разбор отчёта Большинство производителей продуктов питания фиксируют снижение продаж в рознице, а потребители всё более рационально подходят к тратам. В этом контексте финансовая отчетность Ленты по МСФО за первые 6 мес. 2026 выглядит как классический кейс, когда «цифры растут, но радоваться рано». Давайте разбираться! Выручка компании с января по июнь выросла на +26,2% (г/г) до 648,5 млрд руб. У Ленты активный M&A-трек в последние годы, который позволяет компании показывать самые высокие темпы роста в отечественной продуктовой рознице и наращивать рыночную долю. Сопоставимые LfL-продажи прибавили на +6,7%. Компания смогла остановить отток трафика в магазинах «у дома», но средний чек растет медленнее инфляции. Похоже, менеджмент Ленты делает ставку на промоакции, чтобы удержать покупателя. Впрочем, [X5](https://t.me/c/1515418228/3835) и [Магнит](https://t.me/c/1515418228/3639) действуют ровно также — без этого сейчас не обойтись! В этом контексте любопытную статистику представил поставщик кассового оборудования и программного обеспечения для ритейлеров — «Эватор», согласно которой посещаемость в магазинах «у дома» падает не только у продуктовых сетей, но и у алкомаркетов и табачных точек. Люди реже совершают импульсивные покупки и всё чаще смотрят в сторону жестких дискаунтеров Лента продолжает открывать новые магазины: за полгода появилось 622 точки, хотя это на 11% меньше, чем годом ранее. Ставка на формат «у дома» выглядит как попытка поймать отраслевой тренд, но тренд этот уже не такой динамичный: трафик постепенно уходит в онлайн‑доставку и дискаунтеры. А тем временем издержки растут быстрее выручки, и это неминуемо бьёт по марже. Показатель EBITDA прибавил всего +1,9% (г/г) до 39,3 млрд руб., а рентабельность по EBITDA опустилась до 6,1%, что стало 3-летним минимумом. На фоне роста процентных расходов чистая прибыль эмитента по итогам 6m2026 сократилась на -17,8% (г/г) до 13 млрд руб., а маржа по чистой прибыли составила всего 2,0% (по сравнению с 3,1% годом ранее). Крупная сделка в конце полугодия (речь про покупку гипермаркетов «О’Кей») добавила не только магазинов (75 точек) и распределительных центров (4 объекта), но и долговую нагрузку: соотношение NetDebt/EBITDA выросло с 0,6х до 1,4х. При этом деньгами за актив Лента не платила — она взяла на себя долговые обязательства приобретённого бизнеса. Основную интеграцию планируют завершить до конца 2026 года. Но насколько эффективной окажется эта сделка — большой вопрос. Выручка гипермаркетов «О’Кей» стагнирует с 2017 года, а сам формат уже не тот, что 10–15 лет назад: тогда он был в тренде, а сейчас, очевидно, уже проигрывает дискаунтерам и онлайн‑каналам. Во втором полугодии Лента сохранит высокие темпы роста выручки за счёт консолидации активов «О’Кей», но маржинальность от этого не вырастет. Убыточность приобретенного актива плюс растущие маркетинговые расходы для удержания трафика — это двойной удар по операционным доходам. Сейчас бумаги Ленты торгуются с мультипликатором EV/EBITDA=4,2х — и это не выглядит дёшево, особенно на фоне падающей рентабельности и растущих издержек. Если вы рассматриваете бумаги ритейлера для покупки, то разумно дождаться коррекции в район уровня поддержки 1560 рублей. [© Инвестируй или проиграешь](https://t.me/invest_or_lost/7923) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Инвестируй или проиграешь | Юрий Козлов [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Ленты»: рост выручки на фоне падающей маржи и роста долговой нагрузки после покупки «О’Кей»
      4 263
    • M&A-рывок «Ленты» обернулся убытками: FCF отрицательный, долг вырос до 1,4х

      Неопределенность сильно выросла В 2025 году акции компании были в топе роста, показав рост более чем на 70% за год. В последние два года Лента показала качественный скачок в росте выручки и бизнеса благодаря успешным M&A-сделкам. Хорошими приобретениями были сеть «Монетка» и «Улыбка радуги». Однако все меняется, и новые сделки Ленты вызывают вопросы. Компания неоднозначно отчиталась за 1 полугодие 2025 года: ▫️ Выручка выросла на 26,2% г/г до 648,5 млрд рублей ▫️ EBITDA выросла на 1,9% г/г до 39,3 млрд рублей ▫️ Чистая прибыль упала на 18% г/г до 13 млрд рублей Рост выручки на первый взгляд кажется сильным. Но в основном это лишь эффект в отчете после присоединения недавних покупок. В конце 2025 года [купили](https://www.kommersant.ru/doc/8271935) сеть «Реми». После почти сразу [купили](https://www.kommersant.ru/doc/8340567) сеть гипермаркетов с товарами для дома и ремонта OBI. В июне становится известно, что [купили](https://www.kommersant.ru/doc/8709912) еще и сеть гипермаркетов «Окей». В итоге результаты купленных активов начинают отражаться в отчете, и отсюда такой рост выручки. Если убрать эффект прироста выручки от данных покупок сетей, то выручка выросла всего на 18,1%. Но при этом последние сделки очень надавили на долг, рентабельность и прибыль. За 1 полугодие 2026 убыток OBI (а теперь «Дом Ленты») до налогов = 2,96 млрд руб. Убыток до налогов от «Окея» составил 0,91 млрд руб. И то при условии, что результаты консолидировали только с июня, а не за все 1-е полугодие. То есть в отчете за 3-й квартал отразят куда больший убыток. Свободный денежный поток остался отрицательным (₽-26 млрд за полугодие против -6 млрд в 1П 2025) из-за высоких инвестиций в развитие и роста расходов по долгам. Чистый долг / EBITDA после покупок вырос до 1,4х (против 0,6х на конец 2025 г.). На этом фоне процентные расходы по долгам в 1-м полугодии выросли на 30% до 19,2 млрд. Окно возможностей для дальнейших покупок сильно сузилось. Цена последнего расширения высока, и нужно ждать ответа: будет ли от этого позитивный эффект или нет, будет ли оптимизация купленных бизнесов и рост прибыльности обратно? Сегодня получаем, что Лента стоит 4 EV/EBITDA, 7 P/E и не платит дивиденды. Такая оценка не выглядит привлекательной на фоне того же ИКС 5 Последние приобретенные активы пока генерируют убытки и портят маржу. На таком фоне растут риски, что стратегия быстрого роста у Ленты может не оправдаться. Поэтому на Ленту сегодня смотрю нейтрально, огромного апсайда или недооценки нет. Нужно существенное ослабление ДКП в 2027-2028 гг., чтобы восстановить потребительский спрос, и внутреннее повышение эффективности (увеличение масштаба высокорентабельных магазинов у дома и гипермаркетов). Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Инвестиции Студента

      M&A-рывок «Ленты» обернулся убытками: FCF отрицательный, долг вырос до 1,4х
      4 260
    • Стоит ли покупать акции «Ленты» в свой портфель — прогноз цены после отчета

      Лента отчиталась за 1-е полугодие 2026 года: трудности интеграции Давайте посмотрим, как дела у Ленты по итогам 1-го полугодия 2026 года. Что в отчете: ▫️ Выручка — 648,5 млрд рублей (+26,2% г/г) ▫️ EBITDA — 39,3 млрд рублей (+1,9% г/г) ▫️ Чистая прибыль — 13,0 млрд рублей (−17,8% г/г) ▫️ Рентабельность EBITDA — 6,1% (−1,44 п.п. г/г) ▫️ Чистая рентабельность — 2,0% (−1,07 п.п. г/г) ▫️ ND/EBITDA — 1,4х (против 0,6х на конец 2025 года) Отчет смешанный, но в целом в рамках ожиданий. Темпы роста выручки отличные, +26,2% г/г. При этом поквартальная динамика показывает ускорение: если в первом квартале выручка выросла на 23,4%, то во втором — уже 28,8%. Рост обеспечивается как органической экспансией (открытие магазинов у дома, супермаркетов), так и сделками M&A — приобретением сетей «О'КЕЙ», «Реми» и «ОБИ Россия». Общая торговая площадь выросла на 41,1% до 3,93 млн кв. м. Однако рост выручки пока не конвертируется в полной мере в рост прибыли. EBITDA за полугодие выросла всего на 1,9%, причем во втором квартале динамика была чуть лучше (+2,9%), чем в первом (+0,7%), но все равно остается слабой. Чистая прибыль сократилась почти на 18% за полугодие, при этом во втором квартале падение ускорилось до −18,8% против −16,3% в первом. Причина — давление расходов: коммерческие, общехозяйственные и административные расходы (без учета амортизации) выросли до 17,5% от выручки против 16,3% год назад. Основной вклад внесли расходы на персонал (+0,46 п.п. до 9,2% от выручки) и аренда (+0,39 п.п.). Доля собственных торговых площадей снизилась до 33,9% против 40,8% год назад — компания активнее арендует помещения под магазины у дома, и это структурно меняет модель затрат. Операционные показатели при этом выглядят неплохо. Сопоставимые продажи (LFL) за полугодие выросли на 6,0%, при этом во втором квартале динамика ускорилась до 6,5% против 5,4% в первом. Рост обеспечен как трафиком (+2,8% во втором квартале), так и средним чеком (+3,6%). В ключевых форматах картина еще лучше: LFL супермаркетов +13,4% за 2-й квартал, гипермаркеты +6,2%, магазины у дома +5,1%. В условиях охлаждения потребительского спроса такие цифры выглядят неплохо — особенно рост трафика в супермаркетах на 9,1% во втором квартале. Долговая нагрузка выросла до 1,4х по соотношению чистого долга к EBITDA. Это прямое следствие покупки гипермаркетов «О'КЕЙ». Уровень пока остается в целевом диапазоне компании, но дальнейший рост будет зависеть от того, насколько быстро удастся повысить рентабельность новых активов. Поэтому в целом отчет все равно неплохой, хотя и чисто позитивным из-за давления на рентабельность назвать его также сложно. Краткосрочно из-за давления на рентабельность акции могут быть несколько волатильными, однако более долгосрочно по мере интеграции новых активов и улучшения рентабельности текущие уровни могут оказаться вполне привлекательными. С учетом опубликованной отчетности [таргет](https://t.me/Investillion/2090) по акциям Ленты остается без изменения — около 2400 рублей за акцию на горизонте года. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Алла / Investillion - про инвестиции

      Стоит ли покупать акции «Ленты» в свой портфель — прогноз цены после отчета
      4 186
    • Агрессивная экспансия давит на прибыль: итоги 1 полугодия «Ленты» и прогноз по EBITDA

      Маржинальность под давлением Сегодня разбираем финансовые результаты за первое полугодие 2026 года одного из ключевых представителей продуктового ритейла — компании «Лента». - Выручка: 648,5 млрд руб. (+26,2% г/г) - EBITDA: 39,3 млрд руб. (+1,9% г/г) - Операционная прибыль: 23,4 млрд руб. (-8,0% г/г) - Чистая прибыль: 13 млрд руб. (-17,8% г/г) В первом полугодии выручка «Ленты» выросла на 26,2% г/г до 648,5 млрд руб. за счёт органического расширения торговых площадей, роста сопоставимых продаж (LFL), увеличения трафика и среднего чека, развития онлайн-продаж и консолидации новых активов (включая «Реми», DOM «Ленты», «О’КЕЙ»). В то же время масштабные слияния и поглощения привели к росту операционных расходов над доходами, что оказало негативный эффект на EBITDA, которая, в свою очередь, увеличилась всего на 1,9% г/г до 39,3 млрд руб. — общая торговая площадь выросла на 41% г/г — LFL-продажи выросли на 6,7% г/г. LFL-средний на 5,0%. LFL-трафик на 1,5% — онлайн-выручка увеличилась на 13,8% г/г до 40,9 млрд руб. Чистая прибыль компании продолжает оставаться под давлением, снизившись на 17,8% г/г до 13 млрд руб., что обусловлено масштабной экспансией и интеграцией новых вышеупомянутых активов. Их консолидация резко увеличила операционные, коммерческие и процентные расходы на фоне слабого роста маржинальности. — коммерческие, общехозяйственные и админ. расходы выросли на 34,4% г/г до 129,6 млрд руб. (выше выручки) — рентабельность EBITDA составила 6,1% (против 7,5% годом ранее) Прогноз менеджмента «Ленты» по рентабельности EBITDA на 2026 год сохраняется на уровне выше 7%. На конец 1П2026 чистый долг увеличился с 48,8 до 117,4 млрд руб. при ND/EBITDA = 1,4x (против 0,6х годом ранее). — CAPEX вырос с 10,4 до 11,7 млрд руб. — FCF отрицательный: -26 млрд руб. (против -6 млрд руб. г/г) Активы давят на маржу — По итогам первого полугодия 2026 года актив DOM «Ленты» (бывший OBI) отразил убыток в размере -2,96 млрд руб. Кроме того, выручка данного сегмента также снизилась на 24% г/г. — Что касается «О’КЕЙ», то «Лента» консолидировала приобретенные гипермаркеты только со 2 июня 2026 года, поэтому в отчетности за первое полугодие отражен лишь один месяц результатов приобретенного бизнеса. Известно, что за данный отрезок убыток составил -0,9 млрд руб. до налогообложения. Итого: Финансовые результаты «Ленты» продолжают находиться под давлением непростой макроэкономической ситуации, а также выбранной стратегии агрессивного роста. В результате от этого страдает рентабельность и прибыль, а прогноз по маржинальности на уровне более 7% в настоящий момент остается чуть ли не главной интригой в кейсе компании. Также выделю некоторые важные моменты: ▫️ Масштабируют бизнес в долг, поскольку, в том числе в силу сезонных факторов, свободный денежный поток находится в отрицательной зоне. В 4К2026 он может выйти в значительный плюс на фоне пиковых предновогодних продаж. ▫️ Исходя из текущего положения дел, на дивиденды по итогам 2026 года можно не рассчитывать. ▫️ К основному бизнесу «Ленты» вопросов нет — он работает с высокой эффективностью. Одним из наиболее сильных аргументов в пользу инвестиционного кейса «Ленты» является успешность выведения проблемных активов в прибыль. Самый успешный кейс — покупка сети «Монетка». Хотя актив не был убыточным, его прибыльность была ниже потенциала, который видел менеджмент «Ленты». В результате консолидации «Монетка» стала одним из основных драйверов роста всей группы. Единственное, стоит отметить, что OBI — первый для компании настолько крупный проблемный актив вне продуктового ритейла, поэтому прошлые успехи нельзя автоматически переносить на него. В целом инвесторам остается верить в правильность выбранной стратегии менеджментом «Ленты» и ждать улучшения финансовых результатов по ходу повышения синергии от консолидированных активов. Целевая без изменений — 2 300 рублей за акцию (~18% апсайда) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Артур / Фундаменталка

      Агрессивная экспансия давит на прибыль: итоги 1 полугодия «Ленты» и прогноз по EBITDA
      4 164
    • Куда пойдут акции Лента после выхода из уровня 1700–1800 рублей?

      Акции торгуются у уровня 1750 рублей В этом месяце акции консолидируются в локальном ценовом диапазоне с границами 1700–1800 рублей за акцию. Соответственно, с технической точки зрения, закрепление цены инструмента за одной из границ данного диапазона укажет на дальнейшее направление движения инструмента, которое будет ожидаться в сторону преодоленной границы. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Куда пойдут акции Лента после выхода из уровня 1700–1800 рублей?
      274
    • Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
      Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
    • Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
      Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
    • До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
      До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
    • «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
      «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
    • Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
      Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
    • Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
      Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
    • Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
      Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
    • Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
      Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
    • Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
      Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
    • Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
      Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
    • Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
      Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
    • Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
      Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
    • Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
      Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
    • Трамп заявил о необходимости проведения выборов на Украине
      Трамп заявил о необходимости проведения выборов на Украине
    • «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
      «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
    • Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
      Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
    • США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
      США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
    • Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
      Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
    • Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
      Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
    • Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
      Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
    • Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
      Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
    • Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
      Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
    • Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
      Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
    • Песков: Трамп не направлял поздравительную телеграмму Путину в честь дня рождения. Об этом пресс-секретарь президента РФ сообщил, отвечая на вопрос «Интерфакса»

    • Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
      Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
    • США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
      США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
    • Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
      Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
    • Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
      Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
    • Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
      Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
    • Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
      Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
    • Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
      Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
    • Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
      Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
    • Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
      Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
    • Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
      Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
    • Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
      Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
    • Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
      Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
    • Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
      Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
    • США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
      США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
    • Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
      Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
    • Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана
      Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана

    Вы уверены, что хотите выйти из аккаунта?