Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Розничные инвесторы увеличили позиции на фьючерсы на акции МТС

4 124

Физлица обновили исторический максимум лонг-позиций по фьючерсам на акции Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Андрей Молчанов](https://t.me/MSCinsider/5296) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / МТС - прогноз цены акций, аналитика и мнения - MONDIARA

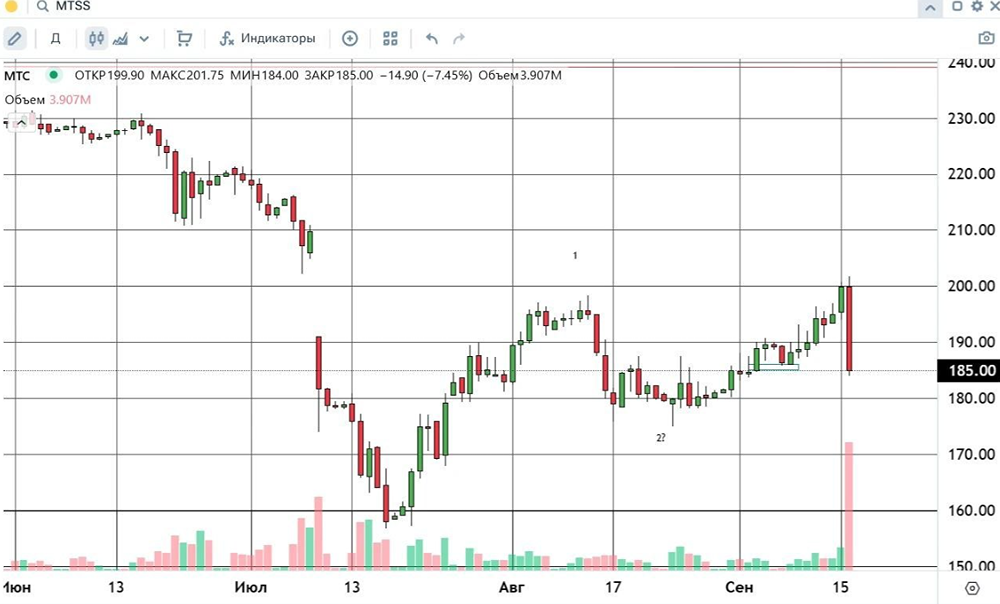
    • Медвежий импульс по акциям МТС: -7,45% на высоких объёмах, уровень 185 рублей под вопросом

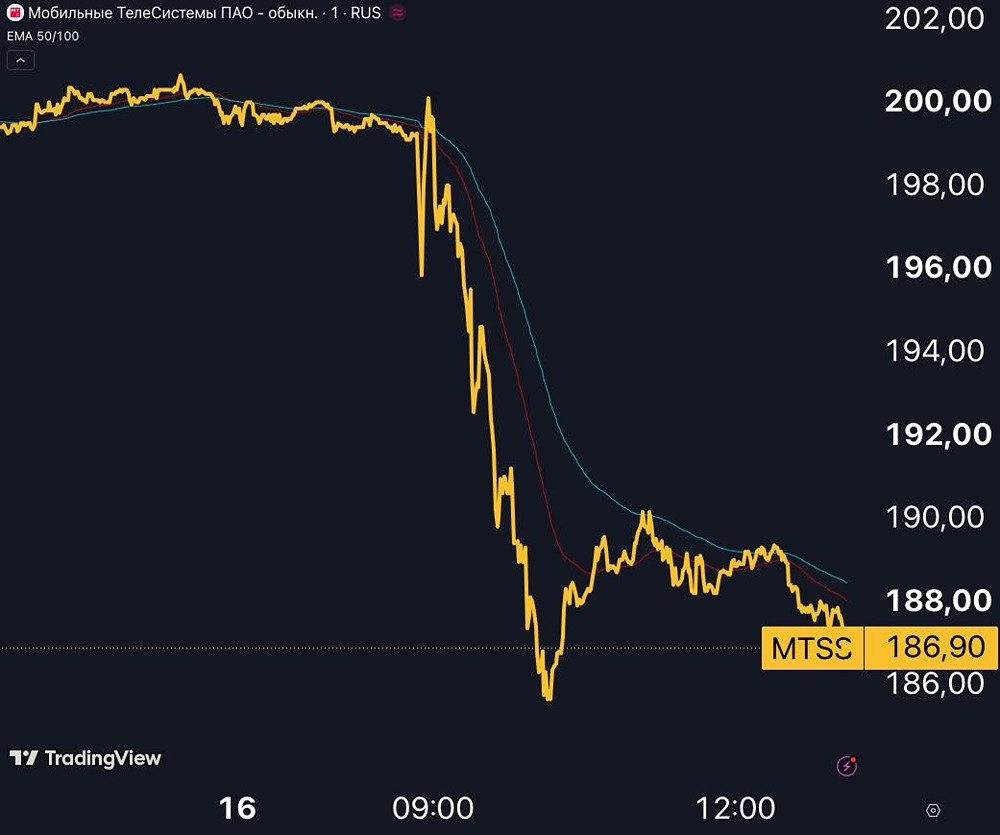
      Акции торгуются у уровня 185 рублей Вчера акции снизились на 7,45%, причем на существенных объемах. Признаков выкупа этого снижения пока не видно, соответственно, можно предположить, что оно продолжится. В сентябрьских обзорах по данному инструменту отмечался уровень 185 рублей за акцию как поддержка. Вчера снижение остановилось именно у этого уровня, возможно, чисто случайным образом. Соответственно, данный инструмент остается интересен, но пока для наблюдения со стороны. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир / Старый трейдер](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Медвежий импульс по акциям МТС: -7,45% на высоких объёмах, уровень 185 рублей под вопросом
      4 993
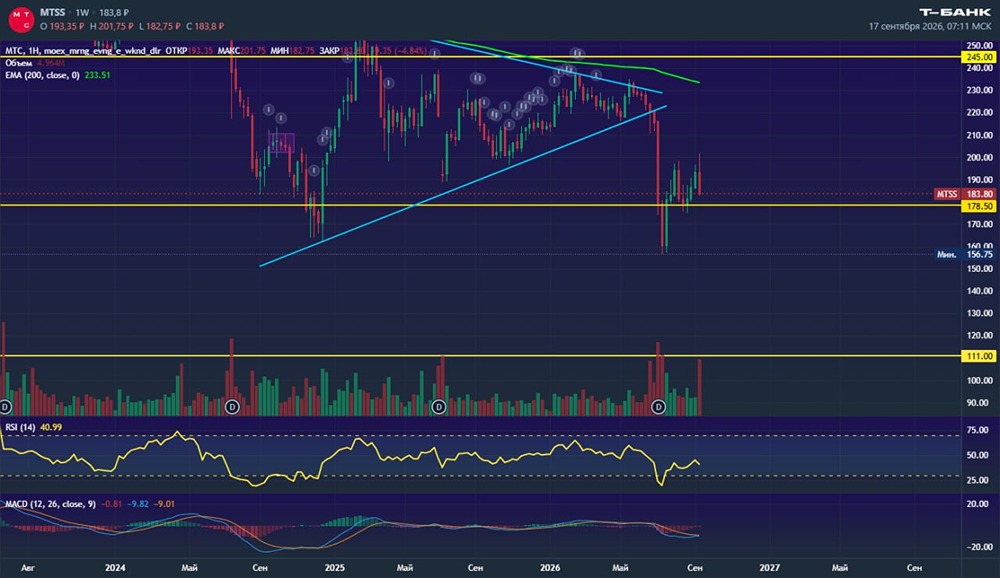
    • Медвежий клин по акциям МТС: растут риски снижения до 111 рублей за котировку

      На новой дивидендной политике МТС хорошо придавило, но тут ничего нового с предыдущего обзора: по-прежнему катимся вниз, отрабатывая медвежий клин с прицелом на 111 рублей. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Андрей](https://t.me/thinking_fox/12600?single) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Медвежий клин по акциям МТС: растут риски снижения до 111 рублей за котировку
      4 947
    • Уровень 178 рублей — главное сопротивление для акций МТС

      Акции торгуются у уровня 166 рублей На этой неделе от уровня 178 рублей за акцию на инструмент усилилось давление со стороны продавцов, соответственно данный уровень на сегодняшний день выглядит ближайшим сопротивлением. Соответственно ситуация в данном инструменте будет выглядеть «по-медвежьи», пока уровень 178 рублей за акцию будет справляться с ролью сопротивления и не будет преодолен вверх. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Уровень 178 рублей — главное сопротивление для акций МТС
      4 946
    • Акции МТС: рост на 2%, тест поддержки 165 ₽, сценарий дальнейшего движения

      Акции торгуются у уровня 170 рублей С начала этого месяца акции подрастают в пределах 2%. Впечатляющим такой рост не назвать, особенно на фоне сентябрьского снижения, но у уровня 165 рублей за акцию, так или иначе, формируется поддержка, от которой игроки покупают инструмент. Таким образом, если уровень 165 рублей за акцию устоит в качестве поддержки, то рост продолжится. О перспективах роста будем говорить позже. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции МТС: рост на 2%, тест поддержки 165 ₽, сценарий дальнейшего движения
      4 928
    • Сколько дивидендов может заплатить МТС по итогам 4 квартала 2026 года?

      Прогноз дивидендов БКС ждёт выплату за 4 квартал 2026: • Дивиденд: 11,6 ₽ на акцию • Доходность: 6,9% к текущей цене • Реестр: 9 июля 2027 Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [Инвестминт](https://t.me/divalerts/3994) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Сколько дивидендов может заплатить МТС по итогам 4 квартала 2026 года?
      4 878
    • Стоит ли держать акции МТС в портфеле после новой дивидендной политики

      Наконец-то МТС предоставил новую дивидендную политику Совет директоров МТС на заседании 15 сентября утвердил новую дивидендную политику, предусматривающую возврат капитала акционерам в размере до 20% показателя годовой OIBDA в течение 2027-2028 годов. Новая дивидендная политика предполагает направление на выплату дивидендов 70% от совокупного возврата стоимости акционерам, что соответствует показателю до 14% OIBDA отчетного периода, оставшаяся доля (30%) направляется на обратный выкуп части акций МТС, находящихся в обращении. Минимальный целевой размер возврата стоимости акционерам в течение каждого календарного года действия политики составляет 70 млрд руб. ЧТО ЭТО ЗНАЧИТ? ▫️ Общая выплата остается неизменной = 70 млрд рублей, но теперь из них будут направлять 49 млрд на дивиденды и 21 млрд на байбек. ▫️ На дивиденды будут направлять 24р/акция, а остаток на байбек. Дивдоходность к текущей цене = 13% годовых. На снижении дивидендных выплат акции справедливо вчера упали на 7%. Дивиденды Тут все понятно, их станет меньше. При этом компания планирует платить их не раз в год, а не реже трех раз. Учитывая хронический отрицательный FCF, такое решение будет дополнительно давить на FCF (деньги нужны не один раз в конце периода, а три раза в разные периоды). Забавно, что в новой дивидендной политике (пункт 2.4.6) позволяет совету директоров менять соотношение дивидендов и выкупа. Предусмотрена и возможность рекомендовать отказ дивидендов при ухудшении финансового положения. Простыми словами, гарантированный дивиденд 35 рублей снизили до негарантированного 24 рубля. Байбек Остаток в 21 млрд рублей будет идти на выкуп акций. Менеджмент уже подтвердил, что выкуп планируют проводить пропорционально между открытым рынком и крупными держателями (АФК Система). Немедленного погашения этих акций не обещают, бумаги могут оставаться внутри группы (квазиказначейки). Система владеет 42,09% МТС, поэтому вижу тут прямой интерес мажоритария в этой схеме и не факт, что из байбека что-то перепадет миноритариям (нам). Объективно стало меньше прозрачности, нормальных параметров байбека не предоставили. Чистый долг Текущий чистый долг МТС (с учетом выплаты ближайшего дивиденда) составляет 544 млрд рублей, при этом FCF по итогам года я прогнозирую в 20 млрд рублей. То есть, остаток в 50 млрд (байбек + дивиденды) будут финансировать в долг. Повторяться не буду, все это я уже писал в недавнем разборе отчета МТС за 1П2026, почитайте. [Ссылка на разбор от 27 августа](https://t.me/c/1521235518/5738). ИТОГИ ПО МТС Как я и говорил в своем разборе от 27 августа, если дивполитику ухудшат, то при текущей дорогой оценке (P/E = 8x) акции полетят вниз. Фундаментал спас меня от убытков. Сейчас акции торгуются по 8,2x P/E с дивдоходностью 13% годовых. По-прежнему дорогая оценка и даже нет опережающей дивдоходности. Вчера МинФин выходил на рынок с новой ОФЗ 26252, предлагая доходность выше 16% годовых. МТС, как минимум, должен предлагать не меньше, поэтому акции могут быть интересными при цене ниже 150р. Есть намного более интересные акции с оценкой дешевле и доходностью больше. Акции МТС переношу в список «анти-идей». Ноль интереса. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Клим](https://t.me/c/1521235518/5799) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли держать акции МТС в портфеле после новой дивидендной политики
      4 877
    • Прогноз дивидендов по МТС за 1 полугодие 2027 года

      Прогноз дивидендов МТС УК Доход ждёт выплату за 1 полугодие 2027: • Дивиденд: 4,07 ₽ на акцию • Доходность: 2,3% к текущей цене • Реестр: 23 сентября 2027 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [Инвестминт](https://t.me/divalerts/3982) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по МТС за 1 полугодие 2027 года
      4 850
    • Акции МТС подтвердили сценарий: выход из канала дал профит, теперь следим за реакцией продавцов

      Забираем первые +3% Как я и писал ранее 12 октября, для начала уверенного роста активу было необходимо выйти из канала и закрепиться над ним. Все технические условия были четко выполнены, и цена закономерно пошла вверх. Что на графике сейчас? Глобально приоритет восходящего движения сохраняется: цена вернулась в рамки большого торгового диапазона. Однако сейчас актив торгуется в опасной зоне сопротивления — важно помнить, что именно было движение вниз с обновлением минимумов. Риск-менеджмент: Ситуация требует аккуратности, поэтому обязательно переводим стоп-лосс в безубыток и просто наблюдаем за реакцией продавца. Цели и сценарий: Если покупателям удастся продавить эту зону и цена уверенно уйдет выше уровня 178,3, нашей следующей целью для фиксации станет верхняя граница торгового диапазона. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Восходящий тренд](https://max.ru/Voshodyashiy_trend) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции МТС подтвердили сценарий: выход из канала дал профит, теперь следим за реакцией продавцов
      4 794
    • Прогноз дивидендов по акциям МТС за 9 месяцев 2026 года

      Прогноз дивидендов БКС ждёт выплату за 9 мес. 2026: • Дивиденд: 17 ₽ на акцию • Доходность: 10,2% к текущей цене • Реестр: 22 января 2027 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [Инвестминт](https://t.me/divalerts/3989) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по акциям МТС за 9 месяцев 2026 года
      4 777
    • Когда безопасно покупать акции МТС? Условия для сделки от трейдера

      Среднесрочный технический взгляд Лонг при пробитии уровня 177 рублей. Цели: 180-184. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Максим](https://t.me/geometry_of_trading/3557) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Когда безопасно покупать акции МТС? Условия для сделки от трейдера
      4 776
    • Акции МТС откатываются от МА‑13: цель снижения — 165 рублей

      Откат от линии дневной скользящей МА-13 Общая дневная картинка, а также формирование концентрации под линией часового индикатора, способствуют продолжению снижения в пятницу с целью около цены 165 руб. Если далее не последует откупа, то жду продолжения снижения к ценам 160 – 155 руб. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Виталий](https://t.me/tech_analysis_8825/5568) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции МТС откатываются от МА‑13: цель снижения — 165 рублей
      4 732
    • МТС режет дивиденды ради байбека: кому это выгодно

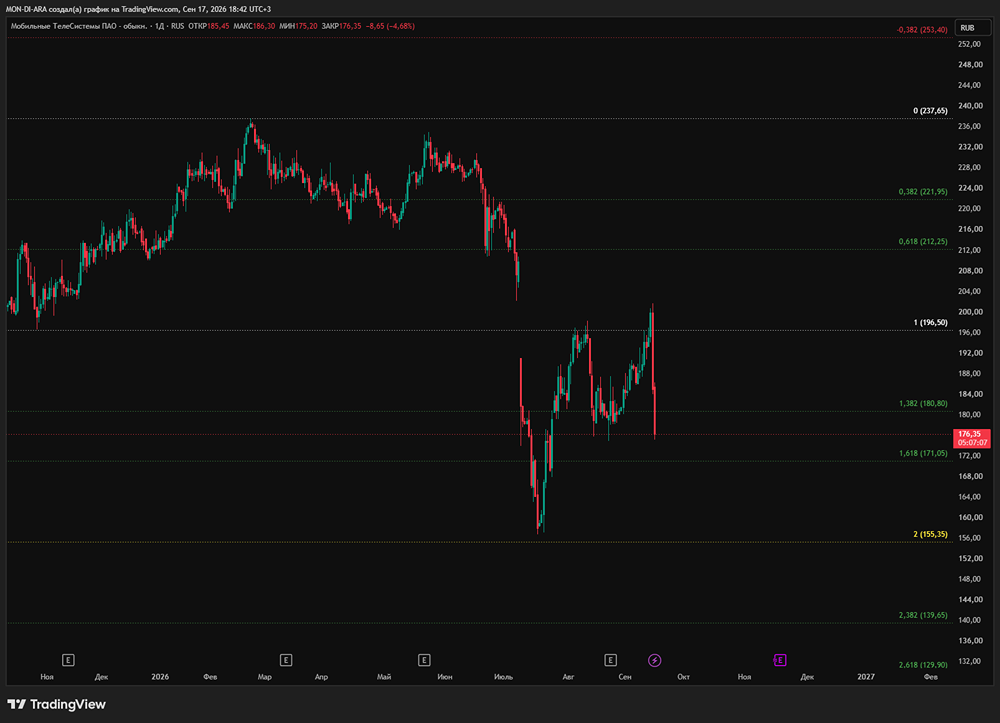
      Дивиденд МТС упал до 14% — стоит ли держать акции МТС — российская компания, предоставляющая телекоммуникационные услуги, цифровые и медийные сервисы. Сектор: Телекоммуникации Отрасль: Телекоммуникации и IT Цена: 175₽ Главные акционеры: АФК «Система» — 42,1% ООО «Стрим Диджитал» — 4,4% ПАО «МТС» — 1,9% Финансовые показатели Выручка: - 2022 — 534,1₽ млрд - 2023 — 606₽ млрд - 2024 — 703,7₽ млрд - 2025 — 807,2₽ млрд - 2026 (1П) — 807,2₽ млрд средние темпы роста выручки — 7% Чистая прибыль: - 2022 — 32,6₽ млрд - 2023 — 54,6₽ млрд - 2024 — 31,5₽ млрд - 2025 — 38,6₽ млрд - 2026 (1П) — 74₽ млрд средние темпы роста прибыли — 1% Мультипликаторы: • P/E — 6,43 лучше среднего по индустрии 9,45 • P/S — 0,41 лучше среднего по индустрии 0,66 • EV/EBITDA — 2,7 лучше среднего по индустрии 2,96 • Долг/EBITDA — 1,6 лучше среднего по индустрии 1,68 • PEG — >1 (переоценена) • Модель DCF — 220₽ Опираясь на мультипликаторы и финансовые показатели, можно сказать, что компания справедливо оценена. Вывод Весь инвестиционный кейс МТС сводится к потенциальной дивидендной доходности. Ранее, когда МТС давала 19% дивидендами при доходности ОФЗ в 15-16%, компания была еще интересна. После утверждения [новой](https://moskva.mts.ru/about/media-centr/soobshheniya-kompanii/novosti-mts-v-rossii-i-mire/2026-09-16/mts-utverdila-novuyu-dividendnuyu-politiku-na-2027-2028-gody) дивидендной политики все поменялось. ЧТО ИЗМЕНИЛОСЬ: ▫️ Напомню, что ранее дивиденд МТС был фиксированным, с 2024 до 2026 года он составлял 35 руб. на акцию и выплачивался один раз в год. ▫️ Теперь на 2027–2028 годы див. политика предусматривает возврат акционерам до 20% годовой OIBDA в виде дивидендов и обратного выкупа акций. МТС планирует выплачивать дивиденды не реже трёх раз в год. Ближайшая выплата, по результатам 9 месяцев 2026 года, может быть осуществлена в январе 2027 года. Важный нюанс из политики: на дивиденды компания планирует направлять 70% совокупного возврата капитала, или до 14% OIBDA отчетного периода. Еще 30% планируется отправить на обратный выкуп акций. Минимальный целевой объем возврата капитала — 70 млрд рублей в год. Если упростить, то минимальный объем возврата акционерам не изменился. Дивиденд в 35 руб/акцию в 2024-2026 году МТС также обходился в 70 млрд в год. Однако в новой див. политике через дивиденды будут выплачивать как минимум 24,5 руб. и 11,5 руб. возвращать через байбек Сумма на бумаге та же, но для миноритарных акционеров все кардинально изменилось. Ранее акционер получал фиксированный дивиденд в 35 руб., так див. доходность по итогам 2025 года превысила 18%. Теперь будет 24,5 рубля (это 70% от минимальных 70 млрд руб.), что дает 14% к текущим! При этом предсказуемость сильно снизилась, и дивиденд на акцию может снизиться. Если делать условный расчёт исходя из OIBDA за последние 12 месяцев, то выплаты могли бы составить всего 21 руб. на акцию. Хотя есть лимит в 70 млрд в год на дивиденды и выкуп, но не отойдут ли от этого — это вопрос. Далее МТС планирует наращивать дивиденд по мере роста OIBDA, но будет ли реально расти — также вопрос. Ранее МТС был интересен исключительно за счет высокого дивиденда и премией над ОФЗ, ведь это бизнес с рисками и большим долгом. Сейчас, когда текущая купонная доходность ОФЗ = 15,4%, дивиденд в 13,2% от МТС неинтересен. Но ведь еще и байбекать будут на 21 млрд в год, и в целом возврат акционерам как был 70 млрд, так и остался 70 млрд в год? На бумаге да. Но на практике все может быть иначе. Нет параметров, как будут выкупать акции (с рынка или у мажоритария). Нет ясности, будут ли их гасить (тем самым уменьшая общее кол-во акций). Поэтому я вижу новую див. политику, которая сделана как будто исключительно для материнской АФК «Системы», ведь «Система» так и так получит 35 млрд в год. На выходе получаем, что МТС на дивиденды по-прежнему надо как минимум 70 млрд, которые будут находить через долг. Но теперь новый дивиденд будет меньше. В конце августа я дал четкий прогноз по МТС, что объем возврата акционерам останется прежним, но большой риск, что могут придумать АФК «Системе» схему вывода денег не только через дивиденды. В итоге так и случилось В эту историю не лез и вас отговаривал. Надеюсь, воспользовались советом. Сейчас, после падения акций на анонсе новой див. политики, интереса также не появилось. Для этого нужно сильное снижение доходностей ОФЗ. Риски: • Долг • Стагнация бизнеса Справедливая цена акции: — 180₽ Оценим эмитент по модели Гордона Дивидендная доходность компании за 2025 год составила 16,7%, дивиденд 35₽ на акцию. Оценим доходность актива и его теоретическую стоимость: ▫️ Темпы роста дивидендов в год = 0% ▫️ Теоретическая стоимость актива = 175₽ Прогноз дивидендов за 2026 год — 24,5-26₽ В новой див. политике планируют направлять не менее 70 млрд руб. на дивиденды + байбек. Из них 70% на дивиденды, это около 24,5 руб. на акцию против 35 руб. ранее, и 30% на выкуп акций. В целом МТС может наращивать OIBDA и платить больше дивидендов. Только на это нет денег, и по-прежнему будут направлять минимум 70 млрд на возврат акционерам через долг. Базово ожидаю, что МТС не будет направлять более 25 руб. на дивиденды за 2026-2027 год. К текущей цене это дает всего 14%. Дивидендная политика МТС на 2027-2028 годы предполагает, что на выплату дивидендов будет направляться до 14% годовой OIBDA, ещё 6% — на обратный выкуп акций. Минимальный целевой размер возврата денег акционерам МТС определяет в 70 млрд руб. Анализ долговой нагрузки и риска акций Темпы роста активов за 5 лет: 14% Темпы роста долга за 5 лет: 25% Вывод: Долги растут быстрее активов — отрицательная тенденция. ▫️ Бета за 90 дней — 1,19 ▫️ Бета за год — 0,82 ▫️ Бета за 3 года — (-2,07) Вывод: Бета от 0 до 1 показывает, что активы менее подвержены рыночному риску, как следствие, менее изменчивы. Ожидаемая годовая доходность — 15% (модель CAPM). За 10 лет акция дала около 106% полной доходности или 7,5% в год. С учетом выплаченных дивидендов. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Клим](https://t.me/c/1459415582/8194) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      МТС режет дивиденды ради байбека: кому это выгодно
      4 726
    • Прогноз дивидендов по МТС за 2026 год от аналитиков

      Прогноз дивидендов Т-Инвестиции ждёт выплату за 2026: • Дивиденд: 24,5 ₽ на акцию • Доходность: 14,7% к текущей цене • Реестр: 9 июля 2027 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [Инвестминт](https://t.me/divalerts/3990) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по МТС за 2026 год от аналитиков
      4 706
    • Прогноз дивидендов по акциям МТС за 2026 год от аналитиком Совкомбанка

      Прогноз дивидендов Совкомбанк ждёт выплату за 2027: • Дивиденд: 24,5 ₽ на акцию • Доходность: 14,1% к текущей цене • Реестр: 9 июля 2028 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [Инвестминт](https://t.me/divalerts/3980) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по акциям МТС за 2026 год от аналитиком Совкомбанка
      4 684
    • Акции МТС: консолидация у минимумов месяца — оснований для входа пока нет

      Акции торгуются у уровня 175 рублей С прошлой недели инструмент консолидируется у уровня минимальных котировок прошлого месяца. Соответственно, «бычьей» такую ситуацию назвать нельзя. Инструмент, на мой взгляд, пока выглядит нейтрально, если говорить о рациональности открытия новых позиций. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции МТС: консолидация у минимумов месяца — оснований для входа пока нет
      4 680
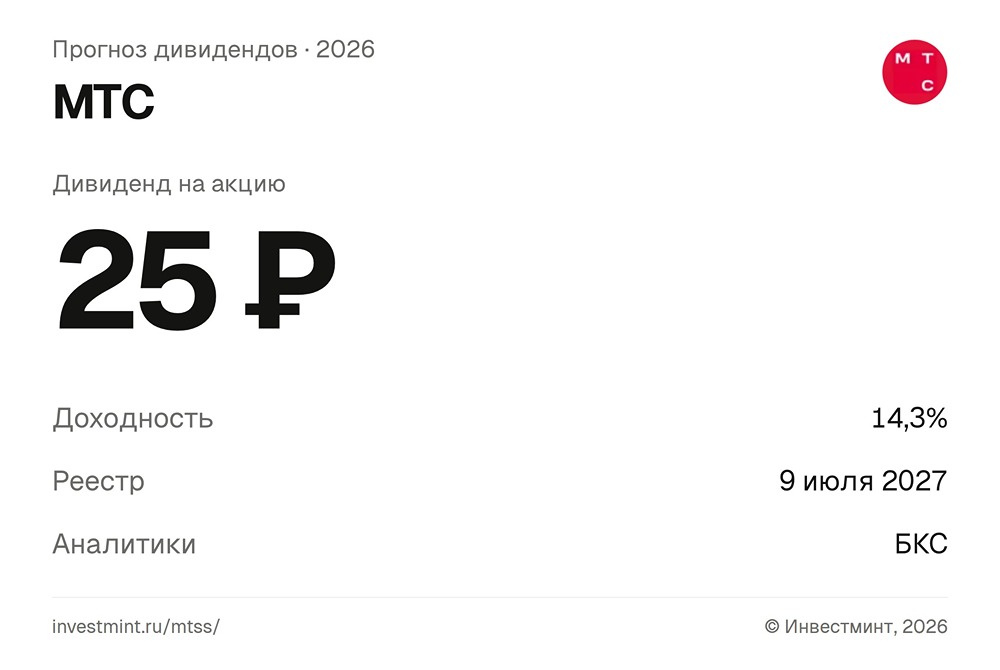
    • Прогноз дивидендов по акциям МТС за 2026 год от БКС

      Прогноз дивидендов МТС БКС ждёт выплату за 2026: • Дивиденд: 25 ₽ на акцию • Доходность: 14,3% к текущей цене • Реестр: 9 июля 2027 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [Инвестминт](https://t.me/divalerts/3979) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по акциям МТС за 2026 год от БКС
      4 645
    • Станет ли байбек МТС полноценной заменой дивидендов или урежет выплаты

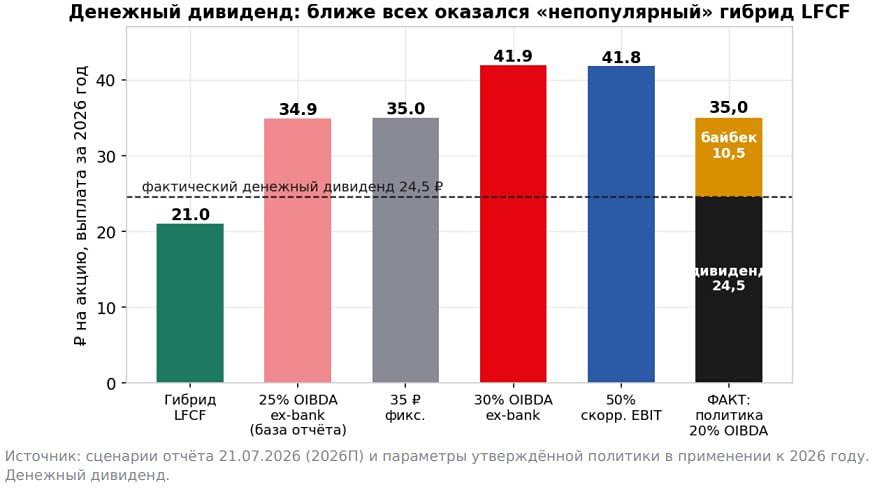
      СД МТС утвердил новую дивполитику на 2027–2028, и акциям это не понравилось — увидели снижение на более чем 7% Многое пошло вразрез и с моим июльским прогнозом. Разберем: Что поменялось? Вместо фиксированных 35 руб. на акцию компания теперь возвращает акционерам до 20% годовой OIBDA, но не меньше 70 млрд руб. в год. Из этой суммы 70% — это дивиденды, и 30% — байбек. Платить будут не реже трёх раз в год, — первая выплата уже в январе 2027 за 9М26. Причём без байбека. Ведь выкуп подключат с июля 2027, после отсечки, — для поддержки бумаги в гэпе. Арифметика: за 1П26 OIBDA 159 млрд (+17%), год идёт на 325 млрд. 20% от этого: 65 млрд, меньше минимума, значит, платят 70 млрд или ~24,5 руб. дивидендом и ~10,5 руб. байбеком. К 190 руб. это лишь 12,9% денежной доходности. Ну и 5,5% выкупом (= 18,4% совокупно). Выплаты начнут расти, когда OIBDA перевалит 350 млрд, что при текущем темпе уже 2027 год. Но вот былые 35 руб. живыми деньгами вернутся только при OIBDA более 500 млрд, то есть за горизонтом 2030 г. (брал прогноз Совкомбанка). Попал ли я в прогнозе? По масштабу — да: базовый сценарий давал 69,8 млрд совокупной выплаты против фактических 70, метрика (OIBDA) и срок (3 квартал) тоже сошлись. По конструкции — нет. Ждал 25–30% от OIBDA без банка — чистым дивидендом, а получили 20% от OIBDA группы. Байбек как «канал возврата» я не моделировал вообще. Забавно, что ближе всех к фактическим 24,5 руб. денежного дивиденда оказался непопулярный гибрид с LFCF (21 руб.), который сам же не взял базовым. Главные вопросы теперь: Первый — судьба выкупленных акций. ▫️ Если гасить — байбек не хуже дивиденда ▫️ А вот если акции уйдут в мотивацию или зависнут квазиказначейским пакетом, то это минус 30% выплаты, и див.доходность реально 13% ▫️ Топ-менеджмент говорит, что выкуп «не изменит структуру акционеров» Второй. СД может переносить деньги из дивидендов в байбек, и тем самым снижается фикс. див.доходность. Для дивидендного инвестора политика ухудшилась Бумага перестала быть той самой квазиоблигацией — нет фиксированного прежнего потока. Доходность по кэшу ниже длинной ОФЗ. По совокупной выплате — скорее нейтрально с «опционом на рост бизнеса». Но работает это только при погашении выкупа. Ждем уточнений по байбеку и первый дивиденд Цена уже 175 рублей — посмотрим, как рынок далее будет проторговывать новую политику. Пока без позиции. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Уютный Трейд](https://t.me/cozytrade/9873) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Станет ли байбек МТС полноценной заменой дивидендов или урежет выплаты
      4 623
    • МТС урезали дивиденды на 30%: станет ли байбэк компенсацией для акционеров

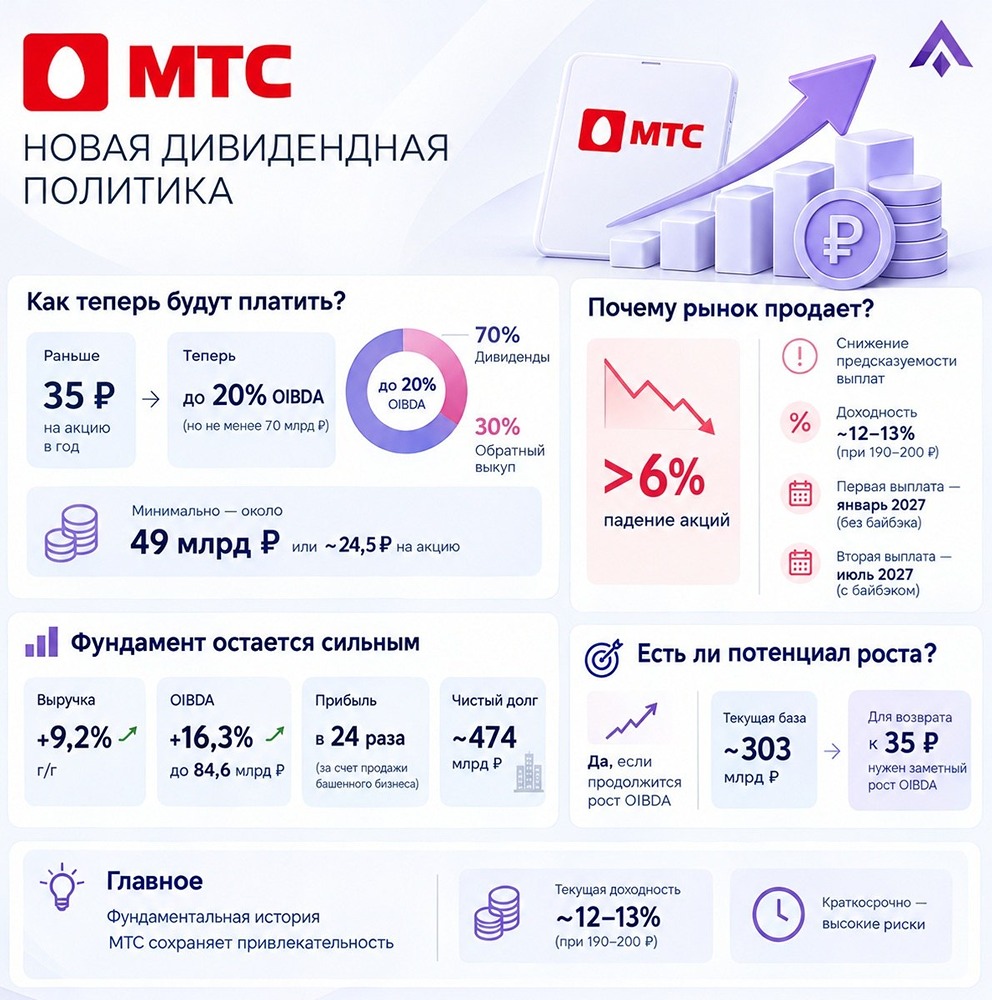
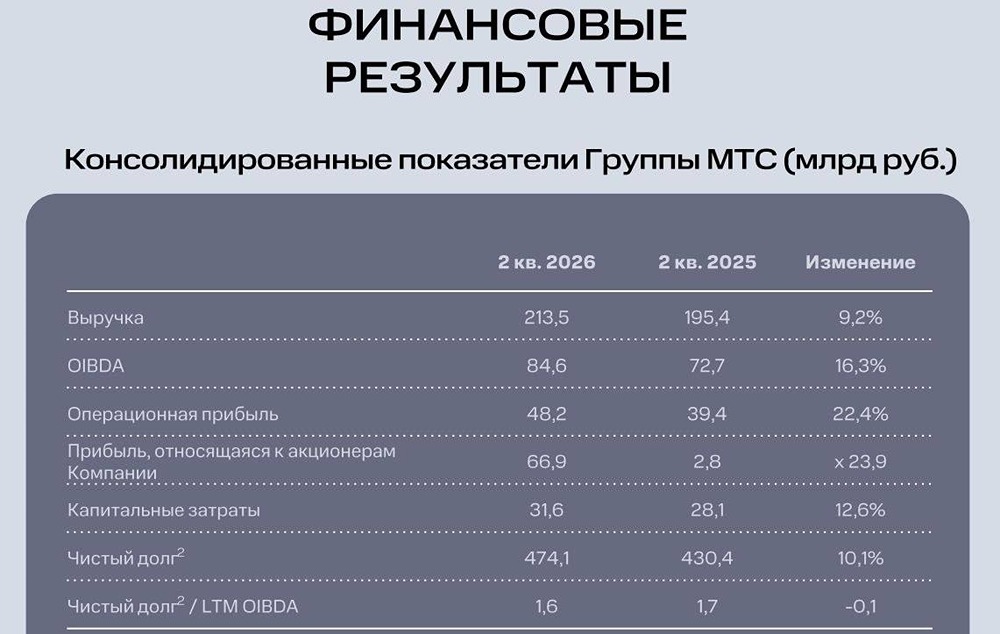
      Дивиденды урезали, но акции стали интереснее Совет директоров МТС утвердил новую дивидендную политику. Рынок ответил падением акций более чем на 6%. Почему инвесторы так отреагировали и что теперь делать с акциями? Что изменилось? Раньше МТС платила фиксированные 35 ₽ на акцию в год. Теперь возврат капитала привязан к OIBDA — операционной прибыли до амортизации и некоторых других расходов. Компания планирует направлять акционерам до 20% годовой OIBDA, но не менее 70 млрд ₽ в год: ▫️ 70% — дивиденды ▫️ 30% — обратный выкуп акций При минимальном объеме возврата это около 49 млрд ₽ дивидендами, или примерно 24,5 ₽ на акцию. То есть вместо привычных 35 ₽ инвестор может получить около 24,5 ₽, а оставшаяся часть возврата будет зависеть от байбэка. Почему рынок продает? Инвесторы рассчитывали на сохранение прежней дивидендной выплаты. Новая формула снижает ее предсказуемость и потенциальный денежный поток. При цене акции около 190–200 ₽ доходность в базовом сценарии составит примерно 12–13%, а не 17–18%. Для рынка, где есть облигации с высокой доходностью, это уже другая инвестиционная история. При этом первая выплата по новой политике ожидается в январе 2027 года и, по словам CFO МТС Алексея Катунина, должна пройти без учета байбэка. Следующая выплата в июле 2027 года уже будет сопровождаться выкупом. Фундамент остается сильным В августе мы [отмечали](https://t.me/konoshevskaya/7828), что МТС показала рост выручки на 9,2% г/г, OIBDA — на 16,3%, до 84,6 млрд ₽. Прибыль выросла в 24 раза, но в основном за счет разовой продажи башенного бизнеса. Главное — не рекордная прибыль, а устойчивый рост OIBDA, расширение маржи и снижение процентных расходов. Однако капитальные затраты остаются высокими, а чистый долг — около 474 млрд ₽. Есть ли потенциал роста дивидендов? Да. Если OIBDA продолжит расти, выплаты будут увеличиваться. Но текущая база около 303 млрд ₽ означает, что для возврата к 35 ₽ только за счет роста операционной прибыли потребуется заметное увеличение OIBDA. Байбэк может ускорить этот процесс, если выкупленные акции будут погашаться. Но МТС пока допускает их сохранение внутри группы, поэтому эффект для миноритариев остается не до конца определенным. Наше мнение МТС не стала плохой компанией, но инвестиционный кейс изменился. Раньше это была понятная дивидендная история с фиксированной выплатой. Теперь инвестор получает зависимость от результатов бизнеса и дополнительную неопределенность по байбэку. Мы считаем, что фундаментальная история МТС сохраняет привлекательность, так как растут выручка и OIBDA, снижаются процентные расходы, а финтех и другие направления создают потенциал для дальнейшего развития. Но покупать акции только ради прежних 35 ₽ сейчас не стоит. Сначала нужно дождаться фактических параметров первой выплаты и понять, как будет реализован байбэк. На наш взгляд, текущие цены могут быть интересны для инвестора с горизонтом 2–3 года, готового принять более низкую и менее предсказуемую дивидендную доходность. Для краткосрочной покупки под дивиденды риски остаются высокими. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Коношевская Ольга](https://t.me/konoshevskaya/7912) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      МТС урезали дивиденды на 30%: станет ли байбэк компенсацией для акционеров
      4 567
    • Фьючерсы на акции МТС в приоритете у розничных инвесторов

      Физлица обновили исторический максимум лонг-позиций во фьючерсах на акции Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Андрей Молчанов](https://t.me/MSCinsider/5267) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Фьючерсы на акции МТС в приоритете у розничных инвесторов
      4 349
    • Рост акций МТС остановлен на уровне 175 рублей: прогноз, что будет дальше

      Акции торгуются у уровня 172 рубля На вчерашней сессии у уровня 175 рублей за акцию приостановился октябрьский рост инструмента, сегодня акции снижаются на 0,8%. Соответственно, уровень 175 рублей за акцию на сегодняшний день выглядит первым сопротивлением. Таким образом, данный инструмент можно будет рассматривать позитивно с точки зрения перспективы дальнейшего роста только в случае закрепления его цены выше уровня 175 рублей за акцию, причем при условии устойчивости уровня 165 рублей как поддержки. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Рост акций МТС остановлен на уровне 175 рублей: прогноз, что будет дальше
      4 339
    • Технический взгляд на акции МТС: удержание границы и цели при пробое

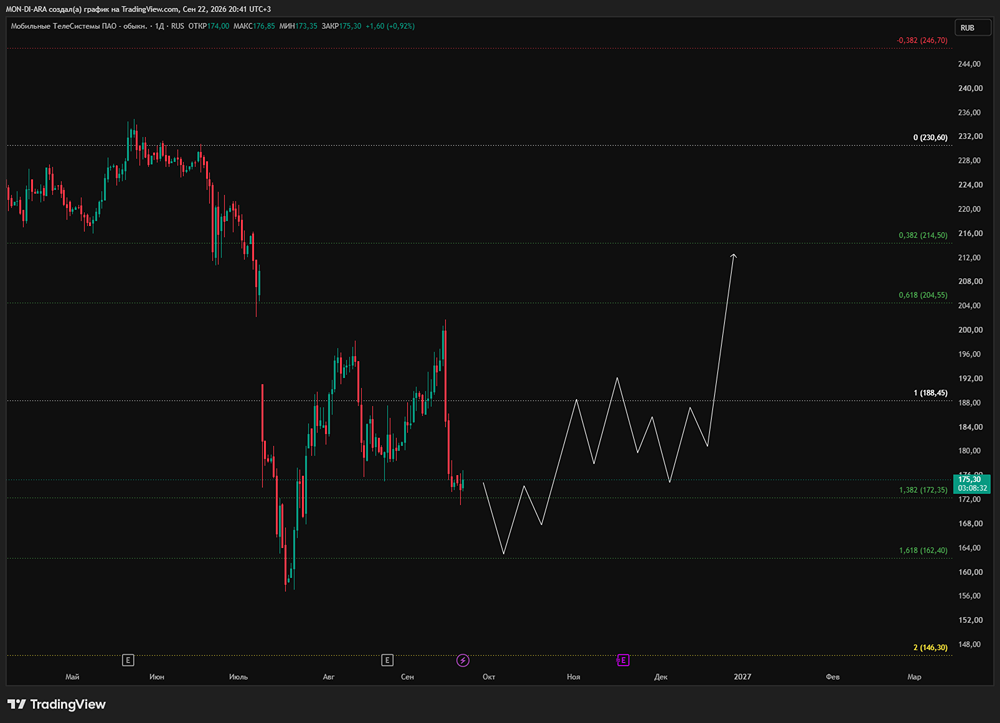
      Актив формирует восходящий канал Сейчас цена уперлась в верхнюю границу канала, и когда цена закрепится выше, целью роста станет 175. Но если цена возвращается в торговый диапазон, то целью может стать 200, но пока про это рано думать, наблюдаем. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Восходящий тренд](https://max.ru/Voshodyashiy_trend) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Технический взгляд на акции МТС: удержание границы и цели при пробое
      4 207
    • МТС заменила часть дивидендов байбэком: почему рынок ответил падением на 6%

      Совет директоров МТС утвердил новую дивидендную политику на 2027 и 2028 годы, которая заменит действующую сейчас схему с фиксированной выплатой не менее 35 рублей на акцию По новым правилам МТС направит акционерам до 20% годовой OIBDA. Из этой суммы 70% пойдет на дивиденды, что соответствует показателю до 14% OIBDA за отчетный период, а оставшиеся 30% компания потратит на обратный выкуп собственных акций. Решение о конкретных параметрах байбэка совет директоров будет принимать отдельно каждый раз, а сведения о покупках акций МТС планирует раскрывать регулярно. Минимальный размер совокупного возврата капитала компания зафиксировала на уровне 70 млрд руб. в год. Это меньше суммы, которую МТС направляла на дивиденды по итогам последних лет действия старой политики, но теперь к дивидендам добавится еще и байбэк, так что суммарная нагрузка на компанию может остаться сопоставимой. Дивиденды по новой схеме МТС будет платить не реже трех раз в год, тогда как раньше выплаты проходили дважды. Первая выплата по обновленной дивполитике ожидается уже в январе 2027 года. Для сравнения, действующая политика 2024–2026 годов принесла акционерам дивидендную доходность около 13.4% по итогам 2024 года и почти 15.5% по итогам 2025 года, что делало МТС одним из лидеров по этому показателю среди российских публичных компаний. Проблема с подходом МТС в том, что байбэки в условиях российского рынка работают плохо. Дивиденды — гораздо более понятная и осязаемая вещь, чем поддержка акций обратным выкупом, потому что эффект от выкупа может испариться очень легко из-за очередных санкций или геополитических новостей. Про это еще поговорим в отдельном посте. Новая дивполитика немного хуже предыдущей с точки зрения именно выплаты дивидендов. Акции -6%, что весьма ожидаемо, учитывая изменения. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Максим Пасканов](https://t.me/investorylife/6480) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      МТС заменила часть дивидендов байбэком: почему рынок ответил падением на 6%
      4 190
    • Прогноз цены по акциям МТС: есть ли идея в лонг сейчас?

      Цена акции тестирует среднесрочный низ канала Уровни 169 в лонг. Ближайшая цель минимум — 202 (зелёный уровень). Основная цель — (250–260), середина канала. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Приватка Казакова](https://t.me/privatka_Kazakova/5037) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены по акциям МТС: есть ли идея в лонг сейчас?
      4 188
    • 35 рублей дивидендов больше не будет: новая дивидендная политика МТС меняет инвестиционную идею в акциях

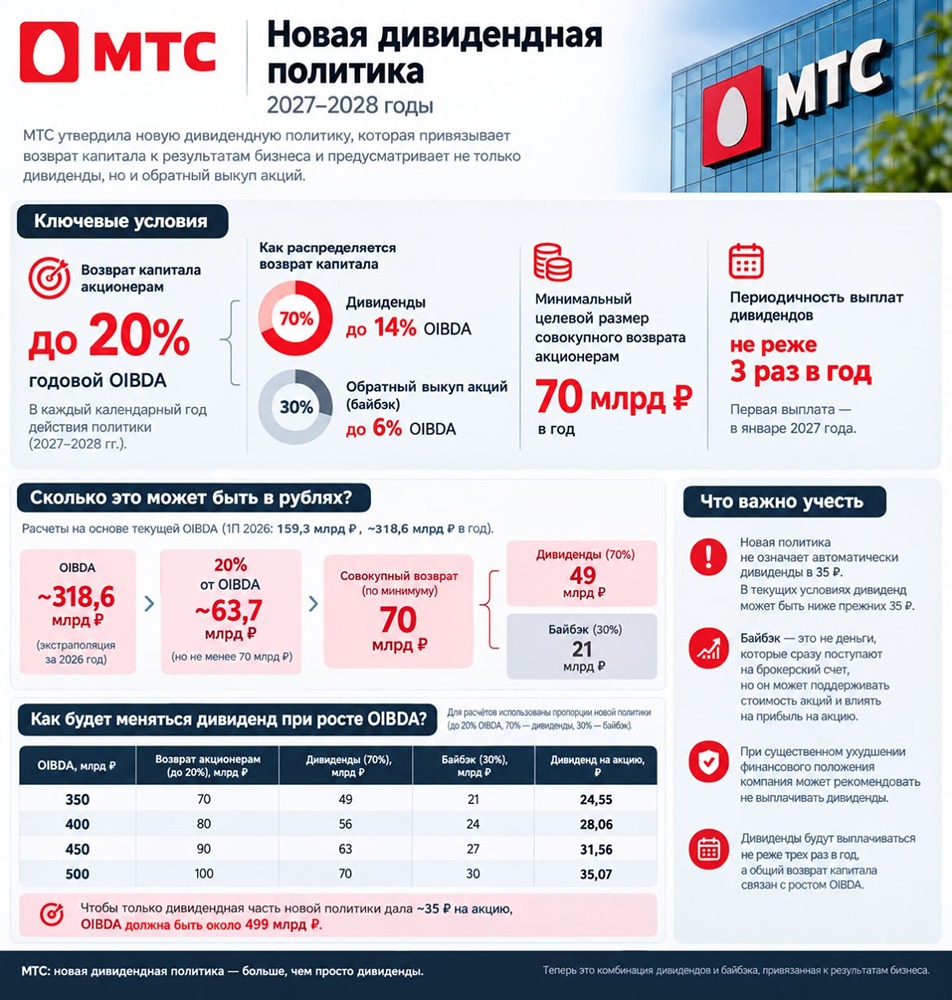
      Новая дивидендная политика МТС: хорошо это или плохо для акционеров Давайте посмотрим, что нам утвердил МТС в качестве новой дивидендной политики на 2027–2028 годы. Спойлер: 35 рублей на акцию уже не будет. Что теперь предлагает МТС? Компания будет стремиться направлять акционерам до 20% годовой OIBDA. Из этой суммы: ▫️ 70% — дивиденды, то есть до 14% OIBDA ▫️ 30% — обратный выкуп акций, то есть до 6% OIBDA При этом установлен минимальный целевой размер совокупного возврата акционерам — 70 миллиардов рублей в год. Это соответствует тем 35 рублям на акцию, которые компания выплачивала в виде дивидендов ранее, только теперь часть этой суммы будет идти в виде дивидендов, а часть — в виде байбэка. Дивиденды планируют платить не реже трех раз в год. Первая выплата по новой политике может состояться уже в январе 2027 года. В целом все понятно и вопросов особых нет, кроме судьбы выкупленных акций. Потому что если они будут повисать как квазиказначейский пакет на балансе — это одно, а если их будут гасить со временем, как в Банке Санкт-Петербург, то это другое. Но пока будем исходить из того, что будет повисать квазиказначейский пакет акций. А сколько это может быть в рублях? Возьмем для начала текущую OIBDA МТС. За первое полугодие 2026 года компания получила 159,3 млрд. рублей OIBDA. Если просто механически экстраполировать этот результат на год, получим около 318,6 млрд. рублей. 20% от этой суммы — примерно 63,7 млрд. рублей, и так как это меньше целевого возврата в размере 70 млрд. рублей, то применять, скорее всего, будут его. При такой OIBDA ориентир будет примерно: ▫️ 70 миллиардов рублей — совокупный возврат ▫️ 49 миллиардов рублей — дивиденды ▫️ 21 миллиард рублей — байбэк То есть 24,55 рублей на акцию в виде дивидендов, и это меньше, чем было. Чтобы выйти на 35 рублей на акцию в виде дивидендов надо, чтобы OIBDA с нынешнего района 340–350 млрд. рублей выросла до района 500 млрд. рублей. Ну или чтобы не квазиказначейский пакет акций после байбэка повисал, а чтобы эти акции достаточно бодро гасили. И тогда далее при более скромных цифрах в-ля OIBDA в районе 400 млрд. рублей дивиденды дорастут обратно до 35 рублей на акцию из-за того, что дивидендная выплата будет распределяться между меньшим количеством акций. Это тоже возможная опция, но узнаем мы об этом только постфактум. Так новая политика лучше или хуже? Спорный вопрос, я бы сказала. Так-то вроде по сумме ничего не поменялось, но для инвестора, который покупает МТС исключительно ради дивидендного денежного потока, 30% возврата через байбэк выглядит хуже, чем если бы все 100% отправлялись на дивиденды. Для тех, кому чисто денежный поток не так важен при условии погашения выкупленных акций новая политика может быть даже плюсом — и экономия на налогах за счет возврата капитала через байбэк, и выплаты три раза в год вместо одной. Плюс необязательно будет 70/30. Может быть и 80/20, и 90/10, и 100/0. Но и дивиденд становится не фиксированным и будет напрямую зависеть от результатов бизнеса. Ну и появилась оговорка, что при существенном ухудшении финансового положения компания может рекомендовать не выплачивать дивиденды. То есть как будто компания стелит соломки на случай необходимости эти выплаты на какой-то период времени сократить. Это тоже вполне возможный сценарий, который мы с вами неоднократно обсуждали. Долговая нагрузка огромная, капитал стабильно отрицательный, и когда-то для стабилизации дивиденды могут снизить или отменить. Поэтому лично у меня по новой дивидендной политике мнение двоякое: ▫️ агрессивная идея на сочетании высокие дивиденды + снижение ключа тут на новой див. политике стала под вопросом ▫️ идея на гашение акций, которые будут выкупать — вроде появилась, но вообще не гарантировано, что их будут именно гасить (но котировки байбэк должен поддержать) ▫️ а риски снижения размера дивиденда выросли [Таргет](https://t.me/Investillion/2227) пересмотрен на 210 рублей за акцию на горизонте года Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Алла](https://t.me/Investillion/2264) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      35 рублей дивидендов больше не будет: новая дивидендная политика МТС меняет инвестиционную идею в акциях
      4 186
    • Физлица активно лонгуют фьючерсы на акции МТС: показатели на максимумах

      Количество длинных позиций физлиц приблизилось к историческим максимумам по фьючерсам на акции Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Андрей Молчанов](https://t.me/MSCinsider/5241) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Физлица активно лонгуют фьючерсы на акции МТС: показатели на максимумах
      4 182
    • Акции МТС торгуются у 175 рублей: сопротивление 178 рублей сдерживает рост

      Акции торгуются у уровня 175 рублей Вчера акции снизились на 0,65%. С технической точки зрения инструмент столкнулся с сопротивлением на уровне 178 рублей за акцию, которое формировалось во второй половине прошлого месяца. Таким образом, если на этой неделе не будет очередной попытки преодолеть данный уровень вверх, то в инструменте возобновится снижение. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции МТС торгуются у 175 рублей: сопротивление 178 рублей сдерживает рост
      4 179
    • Акции МТС: стоит ли покупать, если выкуп акций выгоднее дивидендов при низкой цене?

      Компания изменила дивполитику, и теперь это не компания с огромными дивидендами, но многие инвесторы упускают из вида выкуп акций, который полностью компенсирует дивиденды и даже выглядит более привлекательным на фоне низкой стоимости акций. Держу компанию в дивидендном портфеле Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Наталия Кочетова](https://max.ru/NataliBaff) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции МТС: стоит ли покупать, если выкуп акций выгоднее дивидендов при низкой цене?
      4 179
    • Розничные инвесторы увеличили позиции на фьючерсы на акции МТС

      Физлица обновили исторический максимум лонг-позиций по фьючерсам на акции Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Андрей Молчанов](https://t.me/MSCinsider/5296) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Розничные инвесторы увеличили позиции на фьючерсы на акции МТС
      4 124
    • Акции МТС обвалилась на 13%: дивы снизились до 23–24 ₽, байбек не спас

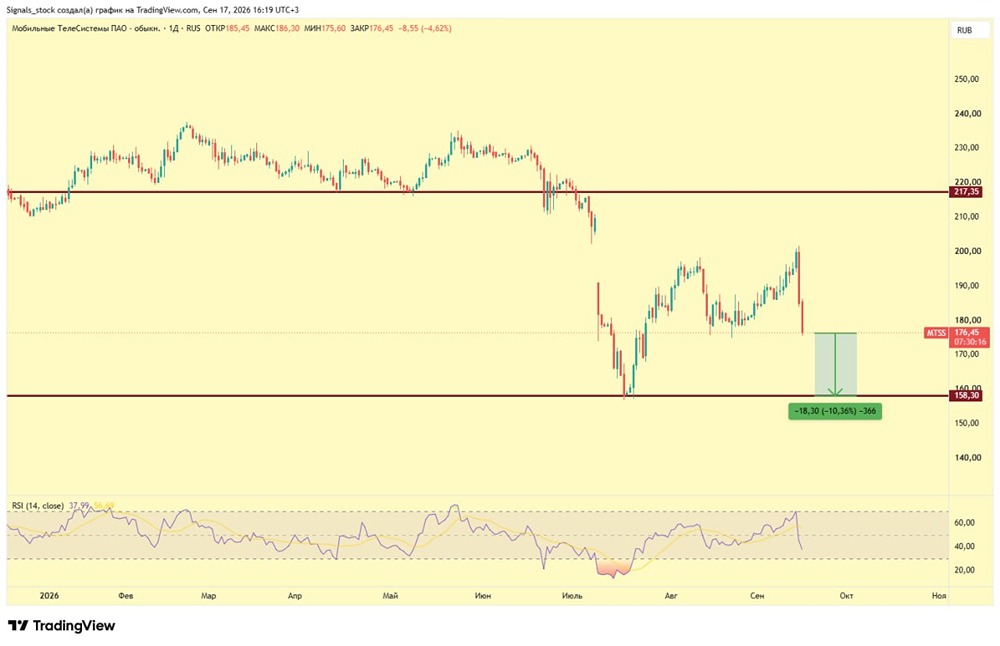
      Вчера акции на новостях обвалились на 8%, съев весь двухнедельный рост за пару часов А сегодня ещё упали почти на 5%. Всё из-за новой дивидендной политики: ▫️ Теперь будет 3 дивидендных выплаты вместо одной (компания традиционно платила в июле дивы за прошлый год). ▫️ К дивидендам добавят ещё байбек (казалось бы, сверхпозитив). Так в чём негатив? МТС как и раньше будет платить 70 млрд руб., вот только 70% из этих средств пойдут на дивы, а 30% на байбек. То есть вместо 35 руб. дивиденд будет в районе 23-24 руб. Я частенько перед июльской выплатой писал о спекулятивном интересе в акциях. В этом году, правда, динамика оказалась угрюмой на фоне полугодового обвала рынка, но в целом к див. отсечке в большинстве случаев имели неплохой рост. Сейчас всё это размоется на 3 периода (3 див. выплаты), и суммарная доходность будет прилично ниже (последние 5 лет МТС стабильно платит 34-35 руб.). А значит, как минимум мой прежний интерес по покупке акций в середине весны компания потеряет — не понятно, как без моих миллиардов теперь выживут. Что по технике? Если говорить про действительно сильные уровни, то ближайший в районе 160 руб., до него порядка 10% отката. И думаю, что на эмоциях вполне можем увидеть вскоре там цену. Российские инвесторы очень чувствительны к дивам. И да, несмотря на хороший отчёт за 2-й квартал, компания по-прежнему имеет долг почти в 500 млрд руб. и отрицательный денежный поток. Материнская компания (АФК «Система») нещадно доит свою дочку, несмотря на все эти проблемы. А вот спекулятивно на потенциальном отскоке от поддержки 160 руб. вполне можно присмотреться к покупке. Если будет точка входа, то я напишу. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Михаил](https://t.me/signals_stock/9289) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции МТС обвалилась на 13%: дивы снизились до 23–24 ₽, байбек не спас
      4 088
    • Есть ли в акциях МТС потенциал роста до 200 рублей? Мнение трейдера

      Ранее писал, что цена должна уйти выше канала и закрепиться над ним для роста — все условия выполнены, и цена выросла на 2% Пока изменений по движению вверх нет, наблюдаем, стоп-лосс можно поставить в безубыток. Если цена возвращается в торговый диапазон, то целью может стать 200. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Восходящий тренд](https://max.ru/Voshodyashiy_trend) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Есть ли в акциях МТС потенциал роста до 200 рублей? Мнение трейдера
      4 069
    • Прогноз цены по акциям МТС: что нужно для роста котировок? Мнение трейдера

      Акции обновили минимум и ушли в накопление, формируя фигуру флагшток Сейчас для разворота вверх цене нужно пробить уровень 176,8 и закрепиться над ним, тогда цена вернется в торговый диапазон, только после этого нужно смотреть точки на покупку. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Восходящий тренд](https://t.me/Voshodyashiy_trend/3721) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены по акциям МТС: что нужно для роста котировок? Мнение трейдера
      4 066
    • Инвест-идея по акциям МТС: изменение структуры выплат не означает отказа от возврата капитала акционерам

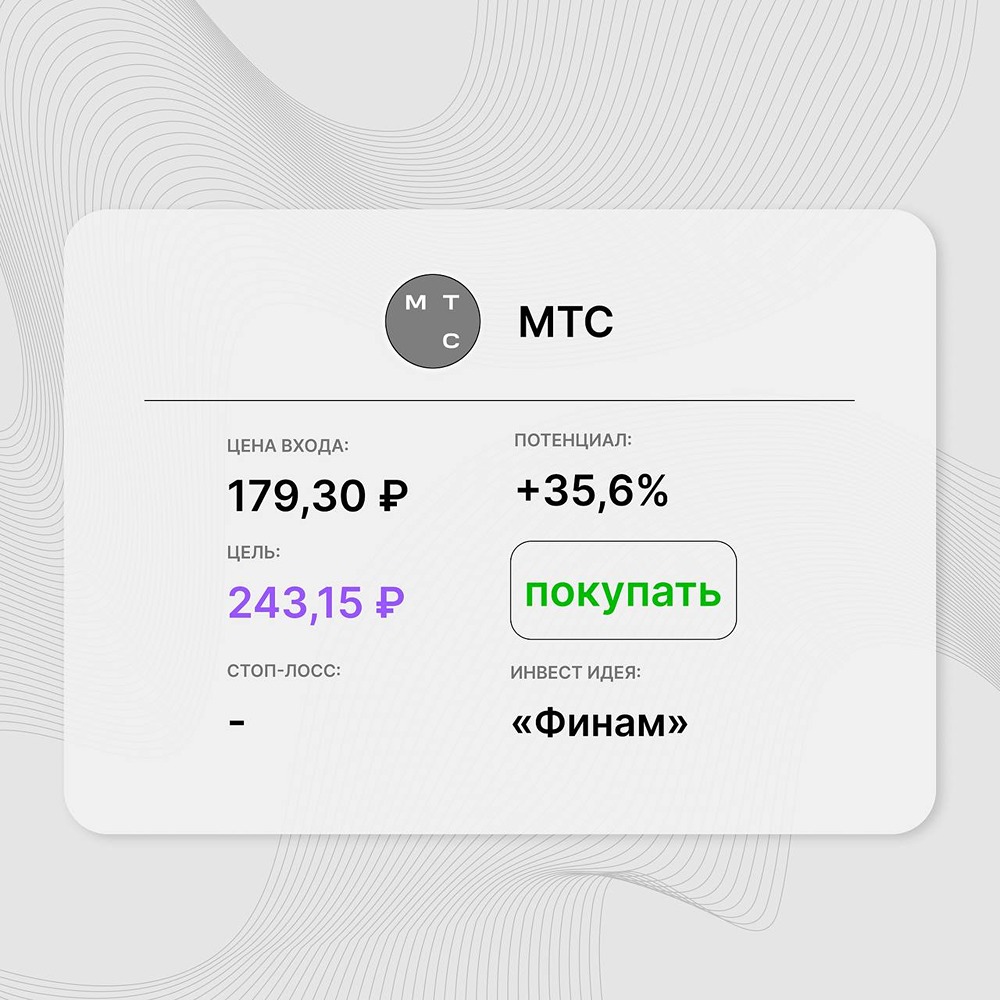
      Инвест-идея от: «Финам» Цена входа: 179,30 руб. Стоп-лосс: не указан Цель: 243,15 руб. Потенциал: +35,6% Рекомендация: покупать В чем заключается инвест-идея: «Финам» подтверждает рекомендацию «покупать» по акциям МТС с целевой ценой 243,15 руб. Ключевым фактором стала новая дивидендная политика МТС на 2027–2028 годы. Компания планирует направлять на возврат капитала акционерам до 20% годовой OIBDA, при этом минимум составляет 70 млрд руб. в год. Из этой суммы 70% предполагается направлять на дивиденды, а 30% — на обратный выкуп акций. При минимальном объеме возврата капитала это соответствует примерно 49 млрд руб. дивидендов, или около 25 руб. на акцию. Кроме того, МТС планирует выплачивать дивиденды не реже трех раз в год, начиная потенциально с января 2027 года. По мнению «Финама», изменение структуры выплат не означает отказа от возврата капитала акционерам: компания сочетает денежные дивиденды с обратным выкупом акций, сохраняя при этом финансовую гибкость. После объявления новой политики акции МТС снизились примерно на 7%. При текущей цене около 179,30 руб. и цели 243,15 руб. расчетный потенциал роста составляет около 35,6%. Вывод: новая дивидендная политика делает выплаты более зависимыми от финансовых результатов компании, но сохраняет значительный объем возврата капитала акционерам. На фоне коррекции котировок «Финам» сохраняет позитивный взгляд и рекомендацию «покупать» с потенциалом около 36%. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [pro.finansy](https://t.me/investforbegginers/2660) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Инвест-идея по акциям МТС: изменение структуры выплат не означает отказа от возврата капитала акционерам
      4 003
    • Что будет с дивидендами по акциям МТС после 2026 года

      Почему новая политика МТС — это не просто снижение дивидендов? Если OIBDA МТС будет находиться примерно в диапазоне 300–400 млрд руб.: 2026: ~24,5 руб/акция 2027: ~24,5 руб/акция 2028: ~24,5 руб/акция На первый взгляд это заметно меньше нынешних 35 рублей. Но есть второй элемент политики — buyback. При минимальном возврате 70 млрд рублей: ▫️ 49 млрд руб. — дивиденды ▫️ 21 млрд руб. — выкуп акций Если МТС ежегодно будет сокращать количество акций в обращении, то при том же дивидендном фонде дивиденд на одну акцию со временем может расти. Например, при цене выкупа около 200 руб. на 21 млрд руб. можно было бы выкупать порядка 105 млн акций, или около 5% от текущего количества. А когда дивиденды начнут расти? При OIBDA выше 500 млрд руб. начинает работать формула 14% OIBDA. К примеру: ▫️ OIBDA 550 млрд → дивиденд ~27 руб. ▫️ OIBDA 600 млрд → ~29,4 руб. ▫️ OIBDA 650 млрд → ~31,9 руб. ▫️ OIBDA 700 млрд → ~34,3 руб. То есть при существенном росте бизнеса дивиденды снова могут приблизиться к нынешним уровням. При этом есть важная оговорка: параметры новой политики ещё могут измениться. В частности, обсуждался вариант с ориентиром до 20% OIBDA, а не 14%. В таком случае расчёт будет существенно интереснее для акционеров. Как итог: новая политика МТС — это не просто история про снижение дивиденда с прежних 35 рублей. Это переход к модели «дивиденды + buyback», где часть доходности акционера будет формироваться за счёт сокращения количества акций. И именно эффект buyback, на мой взгляд, стоит внимательно отслеживать в ближайшие годы. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Артур](https://t.me/fund_ka/7397) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Что будет с дивидендами по акциям МТС после 2026 года
      4 002
    • Почему дивиденды МТС станут меньше: разбираем новую политику и доходность

      У МТС новая дивидендная политика Сегодня компания представила обновленную дивидендную политику. Это регламент, в соответствии с которым МТС будет рассчитывать и выплачивать дивиденды держателям акций. В 2027–2028 годах МТС намерена направлять акционерам: ▫️ до 20% годовой OIBDA — общий возврат капитала ▫️ из него около 70% — дивиденды, то есть до 14% OIBDA ▫️ оставшиеся 30% — выкуп собственных акций, то есть до 6% OIBDA ▫️ общий объём дивидендов и выкупа — не менее 70 млрд ₽ в год ▫️ дивиденды планируется платить три раза в год. Первая выплата ожидается в январе 2027 года Я пересчитал возможный дивиденд за 2025 год. ЕСЛИ БЫ не было оговорки про 70 млрд, то дивиденд на 1 акцию получился бы 19,6 рублей, а с оговоркой выходит 24,5 рублей. То есть на 30% меньше, чем прошлый фиксированный дивиденд в 35 рублей на акцию. Вывод Новая дивидендная политика не такая удобная, как старая. Дивиденд теперь зависит от финансовых результатов, которыми МТС не особо радует. OIBDA за 2026 год будет меньше 70 млрд рублей, поэтому дивиденд на одну акцию составит как минимум 24,5 рублей, доходность 12,4%. Это неинтересно. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Никита Прокофьев](https://t.me/prokofyev_invest/1253) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Почему дивиденды МТС станут меньше: разбираем новую политику и доходность
      4 001
    • Сколько заплатит МТС по дивидендам за 2026 год? Прогноз

      Прогноз дивидендов Финам ждёт выплату за 2026: • Дивиденд: 24,5 ₽ на акцию • Доходность: 13,9% к текущей цене • Реестр: 9 июля 2027 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [Инвестминт](https://t.me/divalerts/3985) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Сколько заплатит МТС по дивидендам за 2026 год? Прогноз
      3 942
    • Акции МТС: дивиденд 23 ₽ вместо 35 ₽ — покупать или продавать

      Дивиденд МТС снизится на треть Дошли руки посмотреть новую дивидендную политику МТС. Компания представила новую политику на 2027-2028 годы, в которой заявила, что будет распределять до 20% от OIBDA акционерам, до 14% — через дивиденды, еще до 6% — через байбек. Ранее МТС платила фиксированные 35 руб. на 1 акцию. После объявления параметров дивидендной политики акции МТС снизились почти на 12%. Отчет-то неплохой у МТС, процентные расходы постепенно снижаются вслед за ставкой, прибыль восстанавливается. Даже если убрать разовые доходы от продажи башенного бизнеса, у МТС скор. прибыль за 1 пол. 2026 = 19,9 млрд руб. Мой годовой прогноз по прибыли МТС в 2026 = 47,8 млрд руб., что дает P/E = 7,4. Но вернемся к дивидендам, они теперь считаются от OIBDA: Мой прогноз OIBDA 2026 = 329 млрд рублей. 14% выплатят акционерам, и это дивиденды 23 руб. на 1 акцию, доходность чуть выше 13% к текущей цене. Интересно это или нет? Я вам так скажу — текущая дивидендная доходность МТС НЕ входит даже в ТОП-15 по рынку, хотя в предыдущие годы компания входила в ТОП-3. Хорошая новость в том, что выплата будет обеспечена FCF, при этом дивиденд, конечно, разочаровал тех инвесторов, кто покупал компанию как квазиоблигацию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владислав Еремин](https://t.me/Vlad_pro_dengi/2528) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции МТС: дивиденд 23 ₽ вместо 35 ₽ — покупать или продавать
      3 928
    • Стоит ли покупать акции МТС после обвала котировок

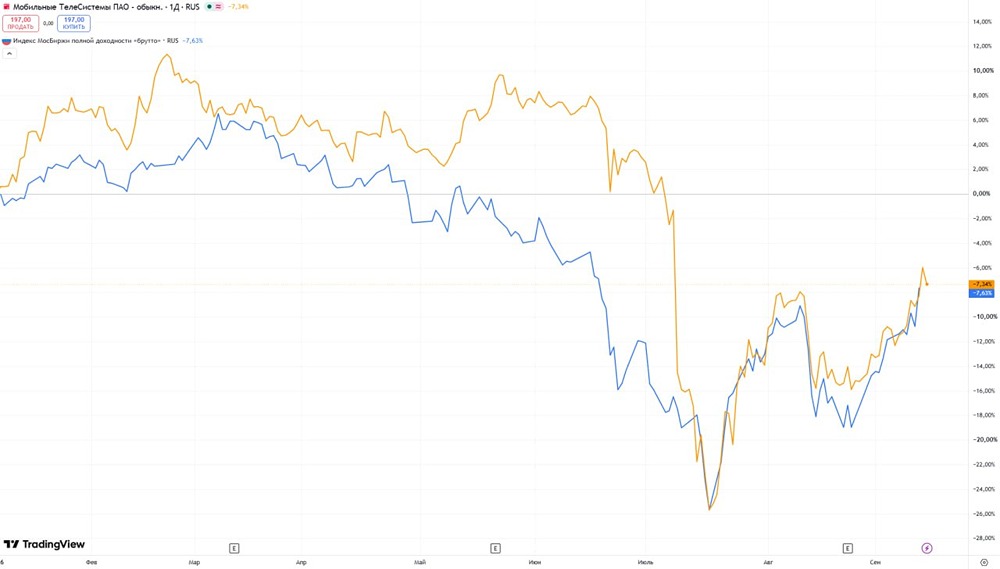
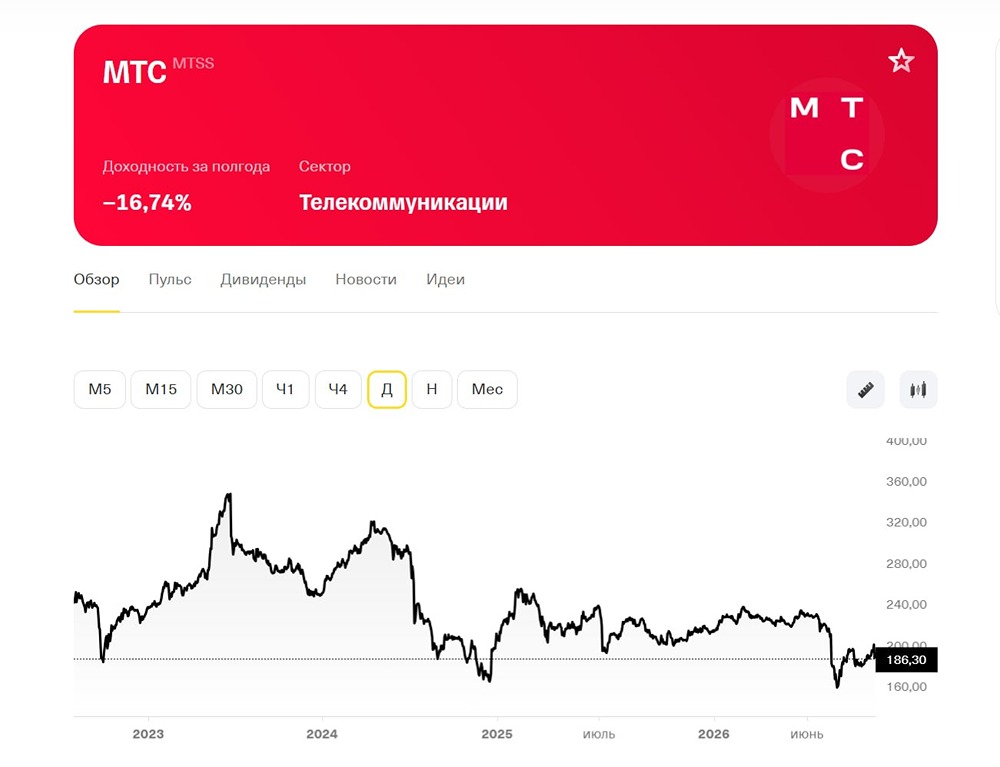
      Дивиденды МТС снизились до 24,5 ₽: прогноз цены 175 ₽ и оценка рисков МТС — оказывает услуги мобильной и фиксированной связи, доступа в интернет, кабельного телевидения, а также услуги по продаже контента. Выручка: - 2023 — 606₽ млрд - 2024 — 703,7₽ млрд - 2025 — 807,2₽ млрд - 2026 (LTM) — 851,1₽ млрд Темпы роста — 6% Прибыль: - 2023 — 54,6₽ млрд - 2024 — 29,3₽ млрд - 2025 — 35,2₽ млрд - 2026 (LTM) — 54,4₽ млрд Темпы роста — <0% • Капитализация — 399,2 млрд руб. • P/E — 7,34, среднее — 9,46 • P/S — 0,47, среднее — 0,49 • EV/EBITDA — 2,86, среднее — 3,02 • ROA — 3%, среднее — 5,4% • Чистый долг — 468,3 млрд руб. (-16% г/г) Если взглянуть на основные метрики МТС, можно сказать, что акции находятся выше справедливых уровней. Обзор дивидендов МТС: • 2022 — 34,29 руб/акцию • 2023 — 35 руб/акцию • 2024 — 35 руб/акцию • 2025 — 35 руб/акцию Темпы роста: 1% Дивиденды за 2025 год: 35 руб/акцию (16,7%) Это были последние дивиденды исходя из старой дивидендной политики. Доходность актива с учетом дивидендов: -17% Прогноз дивидендов за 2026 год: 24-30 руб/акцию (13-16%) СД МТС утвердил новую дивидендную политику на 2026-2028 год. Ранее платили не менее 35 руб./акцию по итогам года (уходило на это 70 млрд). Теперь компания планирует возвращать акционерам до 20% OIBDA или минимум 70 млрд руб в год — те же 35 руб. Однако 70% этой суммы пойдёт на дивиденды, остальные 30% — на выкуп собственных акций. Соответственно, дивидендами выходит ~24.5 руб на акцию, ещё ~10.5 руб на байбек. При выплате 25 руб. дивдоходность составит всего 13%, что для такого бизнеса и текущего рынка (когда ОФЗ дают более 16%) — мало. Вывод по акциям МТС: Новая дивидендная политика разочаровала рынок. Во второй части уже [разобрал](https://t.me/c/1667225532/5714), что на 2026–2028 годы МТС планирует направлять на возврат капитала акционерам до 20% OIBDA. Минимальный объем — ₽70 млрд в год. Но главный момент, что теперь 30% от общей суммы выплаты будет уходить на buyback, а непосредственно на дивиденды только 70%. Если МТС будет платить по минимуму (70 млрд), то это дает форвардный дивиденд в 24,5 руб. Доходность к текущим 13,5%. Для такого бизнеса, как МТС, где основа инвестиционного кейса только дивиденды — это очень мало. Особенно учитывая текущие безрисковые доходности. Безусловно, есть опцион на БОЛЬШИЙ дивиденд, но этого мало Благодаря привязке к показателю OIBDA, дивиденд выглядит более прогнозируемым, чем в случае расчета от чистой прибыли или свободного денежного потока, и имеет потенциал для повышения. Только вот платить все равно в долг и вряд ли МТС в ближайшие годы сможет направлять на байбек + дивиденды более 70 млрд (которых и так с трудом находили). Второй момент — это прозрачность байбека. Будет ли выкуп рыночным или приоритет может быть отдан мажоритариям (выкуп у АФК Системы, например)? Пока непонятно. По моему мнению, новая див. политика сделана исключительно для АФК Системы. Холдинг так же, как и раньше, будет получать свои 35 млрд рублей в год через дивы и байбек. Взгляд на МТС сейчас между негативным и нейтральным Пока дивидендная история МТС становится заметно менее привлекательной, чем раньше. Отсюда такое падение акций сегодня. Ранее МТС была квазиоблигацией и давала доходность значительно выше ОФЗ (премия за риски). Так по итогам 2025 года див. доходность была более 18%. Сейчас форвардная див. доходность менее 14%, что крайне мало при условии доходности ОФЗ >16,3%. В целом совокупный объем возврата стоимости акционерам планируется не ниже 70 млрд руб. в год, как и ранее. Но повторюсь, что непонятна прозрачность байбека. Поэтому пока можно ориентироваться только на дивиденды. Итоговая прогнозируемая цена: 175₽ (-5,5% от текущих) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Даниил](https://t.me/c/1667225532/5712) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли покупать акции МТС после обвала котировок
      3 924
    • МТС повышает возврат капитала: дивиденды + байбэк, справедливая цена акций — 225 рублей

      Особенности новой дивидендной политики ▫️Капитализация: 375,2 млрд ₽ / 187,8 р. за акцию ▫️Выручка TTM: 851,1 млрд р ▫️OIBDA TTM: 303 млрд р ▫️Прибыль TTM: 101,6 млрд р ▫️Скор. прибыль TTM: 24,4 млрд р ▫️Скор. P/E TTM: 15,3 ▫️fwd дивиденды 2026: 13,1% В рамках дивидендной политики на 2027-2028 годы МТС теперь будет направлять на возврат капитала акционерам 20% от OIBDA, но не менее 70 млрд руб. Отмечается, что на выплату дивидендов будет направляться 70% от совокупного возврата стоимости акционерам (т.е. 14% от OIBDA). Частота выплат увеличится до 3 раз в год. Остальные 6% от OIBDA будут направляться на обратный выкуп акций. Кстати, согласно тексту дивполитики, дивиденды по решению СД могут составлять и более 70%. Т.е. дивидендная "планка" будет как минимум не ниже 70% х 70 млрд = 49 млрд рублей Помимо трех ежегодных див. выплат, наличие байбэка также может поддержать котировки после утверждения программы выкупа акций, т.е. в начале 2027 года и далее. Деталей ждем, компания пообещала прозрачное объяснение процедуры выкупов. За счет роста OIBDA соотношение ND/OIBDA сохраняется на безопасном уровне 1,6, рейтинги у компании также ААА Во 2 кв. 2026 МТС заработал рекордную квартальную прибыль 66,9 млрд р, при этом существенный вклад внесла сделка по продаже 49,9% доли в дочерней компании ООО «Башенная инфраструктурная компания» (БИК). Темпы роста операционной прибыли и OIBDA составляют 22,4% и 16,3% г/г соответственно, что вполне неплохо. Выводы Компания будет возвращать акционерам не меньше, чем по предыдущей дивполитике. А при сохранении двузначных темпов роста OIBDA ежегодно и достижения на горизонте двух лет 1 трлн руб. выручки размер дивидендных выплат может снова приблизиться к прежним значениям. Див. доходность остается выше 13% к текущей цене + будут байбэки примерно на 11% от УК за 2 года, это существенный поддерживающий фактор. На мой взгляд, учитывая новые вводные, справедливая цена акций МТС — 225 р. за акцию. Глобально, бумаги продолжают давать доходность выше рынка, так что будем наблюдать дальше. Возможно, что здесь пролив в акциях окажется неплохой возможностью для покупки. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Егор Федосов](https://t.me/taurenin/4076) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      МТС повышает возврат капитала: дивиденды + байбэк, справедливая цена акций — 225 рублей
      3 924
    • Инвест-идея по акциям МТС: аналитики Совкомбанка понизили рекомендацию по акциям МТС с «покупать» до «держать»

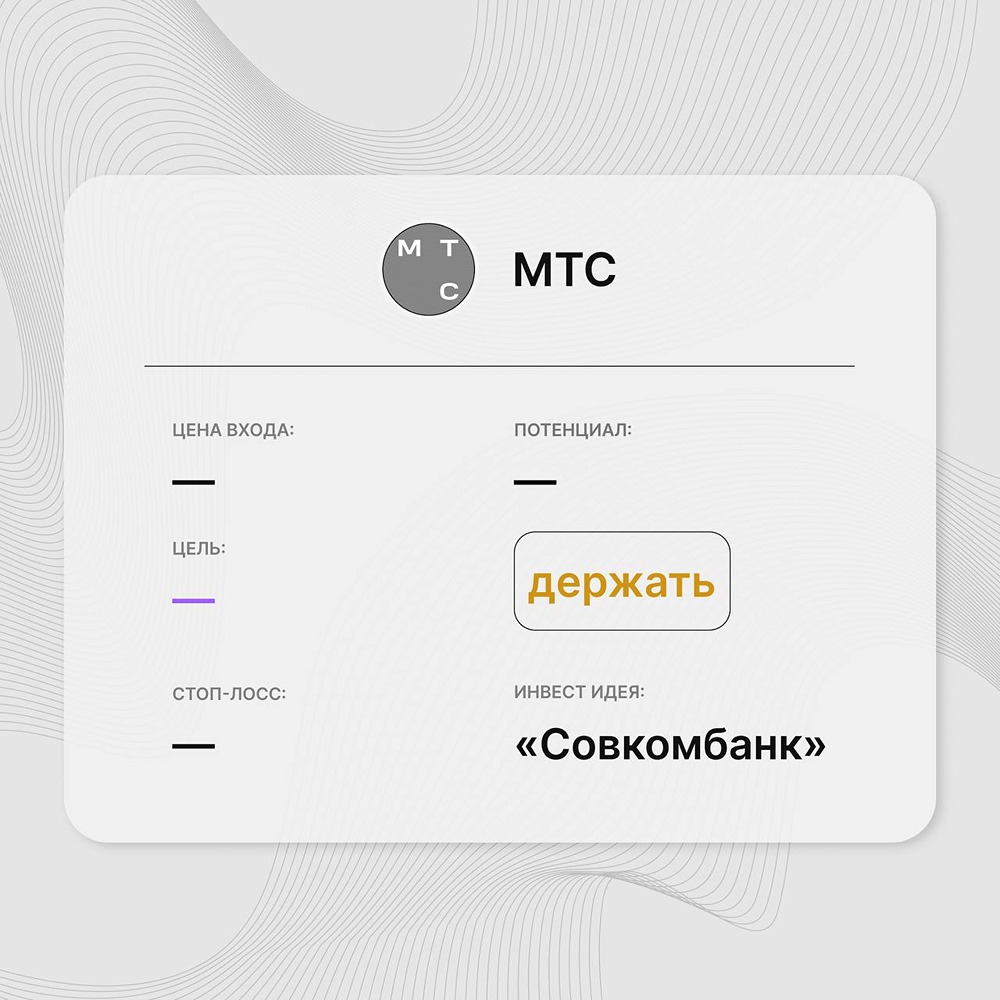
      Инвест-идея от Совкомбанка Цена входа: не указана Стоп-лосс: не указан Цель: не указана Потенциал: не указан Рекомендация: держать В чем заключается инвест-идея: Совкомбанк понизил рекомендацию по акциям МТС с «покупать» до «держать» после утверждения новой дивидендной политики на 2027–2028 годы. По ней до 20% годовой OIBDA направляется на возврат капитала акционерам: 70% — на дивиденды и 30% — на buyback. Минимальный совокупный возврат капитала установлен на уровне 70 млрд руб. в год. Аналитик прогнозирует DPS 24,5 руб. в 2027 году и 25,6 руб. в 2028 году, что соответствует дивидендной доходности около 14% и 14,6% соответственно по текущей котировке. Одним из рисков остается значительный CapEx: дополнительные расходы связаны с закупками иностранного оборудования 5G, необходимостью поддерживать долю МТС на телеком-рынке и ростом стоимости серверных комплектующих. Приостановка цикла снижения ключевой ставки ЦБ РФ, по оценке Совкомбанка, также ограничивает возможности существенного роста FCF в кратко- и среднесрочной перспективе. Дополнительным негативным фактором названы менее высокие дивиденды на акцию в Совкомбанке. При этом сама МТС теперь планирует выплачивать дивиденды не реже трех раз в год, начиная с возможной выплаты в январе 2027 года. Вывод: Совкомбанк считает, что новая дивидендная политика и повышенный CapEx снижают привлекательность инвестиционного кейса МТС. На этом фоне аналитики изменили рекомендацию на «держать», ожидая DPS 24,5–25,6 руб. в 2027–2028 годах. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [pro.finansy](https://t.me/investforbegginers/2666) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Инвест-идея по акциям МТС: аналитики Совкомбанка понизили рекомендацию по акциям МТС с «покупать» до «держать»
      3 865
    • Прогноз по акциям МТС: удержание над МА‑13, цель — 176 рублей

      В МТС позитивная часовая картинка. Удержание котировок над индикатором МА-13 и формирование концентрации с способствуют продолжению движения к цене 176 руб. Внутри концентрации есть сигнал в лонг. Со стоп-лоссом на цене 173,23 руб. Ближайшей целью для фиксации прибыли тут выступает цена 176 руб. При этом далее от этого ценового ориентира жду перехода к фазе коррекции с ближайшей нижней целью в виде линии дневного индикатора МА-13. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Виталий](https://t.me/tech_analysis_8825/5590) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям МТС: удержание над МА‑13, цель — 176 рублей
      3 696
    • Еще один-два экономических проекта России и США возможны до конца года, помимо договоренностей по дизтопливу, сообщил директор Американской торговой палаты в РФ Роберт Эйджи
      Еще один-два экономических проекта России и США возможны до конца года, помимо договоренностей по дизтопливу, сообщил директор Американской торговой палаты в РФ Роберт Эйджи
    • В Евросоюзе угас интерес к конфискации замороженных российских активов, сообщил премьер-министр Бельгии Барт де Вевер
      В Евросоюзе угас интерес к конфискации замороженных российских активов, сообщил премьер-министр Бельгии Барт де Вевер
    • Госдолг Великобритании впервые в истории превысил £3 трлн фунтов, сообщило Бюро национальной статистики страны
      Госдолг Великобритании впервые в истории превысил £3 трлн фунтов, сообщило Бюро национальной статистики страны
    • Президент Ирана Пезешкиан на следующей неделе планирует приехать в Россию, сообщает глава МИД
      Президент Ирана Пезешкиан на следующей неделе планирует приехать в Россию, сообщает глава МИД
    • Дональд Трамп назвал конфликт в Иране одним из своих самых выдающихся решений. По его словам, ни один другой президент на такое бы не пошел
      Дональд Трамп назвал конфликт в Иране одним из своих самых выдающихся решений. По его словам, ни один другой президент на такое бы не пошел
    • Банк России сохранил ключевую ставку на уровне 14,00% годовых
      Банк России сохранил ключевую ставку на уровне 14,00% годовых
    • Разговора Путина и Трампа пока нет в планах, но он может быть оперативно организован при желании обоих лидеров, заявил Песков в ответ на вопрос ТАСС
      Разговора Путина и Трампа пока нет в планах, но он может быть оперативно организован при желании обоих лидеров, заявил Песков в ответ на вопрос ТАСС
    • Трамп рассказал, что попросил Google переименовать Атлантический океан в океан Трампа, но глава компании Сундар Пичаи отказал ему
      Трамп рассказал, что попросил Google переименовать Атлантический океан в океан Трампа, но глава компании Сундар Пичаи отказал ему
    • Владимир Путин назначил Юрия Трутнева помощником президента. Он освободил его с поста вице-премьера — полпреда президента в Дальневосточном федеральном округе
      Владимир Путин назначил Юрия Трутнева помощником президента. Он освободил его с поста вице-премьера — полпреда президента в Дальневосточном федеральном округе
    • Россия и Китай начали совместную миссию по освоению Марса, заявил глава «Роскосмоса» Дмитрий Баканов. Страны начнут изготавливать приборы и технику для изучения планеты
      Россия и Китай начали совместную миссию по освоению Марса, заявил глава «Роскосмоса» Дмитрий Баканов. Страны начнут изготавливать приборы и технику для изучения планеты
    • Трамп предлагал «выселить» журналистов из Белого дома. Об этом пишет NYT. Американский лидер считает, что на место зала для брифингов имени Джеймса Брейди стоит вернуть крытый бассейн
      Трамп предлагал «выселить» журналистов из Белого дома. Об этом пишет NYT. Американский лидер считает, что на место зала для брифингов имени Джеймса Брейди стоит вернуть крытый бассейн
    • Трамп заявил, что никогда не обсуждал с Вэнсом перспективы его участия в выборах в 2028 году. Он уточнил, что сначала республиканцам надо оценить результаты выборов в Конгресс, которые состоятся 3 ноября
      Трамп заявил, что никогда не обсуждал с Вэнсом перспективы его участия в выборах в 2028 году. Он уточнил, что сначала республиканцам надо оценить результаты выборов в Конгресс, которые состоятся 3 ноября
    • Планы Уиткоффа посетить 21 октября Россию подтверждаются, сообщил источник ТАСС
      Планы Уиткоффа посетить 21 октября Россию подтверждаются, сообщил источник ТАСС
    • Роналду не вернется в сборную Португалии, пока ее главным тренером остается Жорже Жезуш. Об этом сообщает CNN
      Роналду не вернется в сборную Португалии, пока ее главным тренером остается Жорже Жезуш. Об этом сообщает CNN
    • Москва не ожидает чуда от Вашингтона. США останутся для России в лучшем случае конкурентами, заявил Сергей Лавров
      Москва не ожидает чуда от Вашингтона. США останутся для России в лучшем случае конкурентами, заявил Сергей Лавров
    • Запад уже никогда не будет главным игроком, «заказывающим музыку», мир развернулся в другую сторону. Об этом заявил Сергей Лавров
      Запад уже никогда не будет главным игроком, «заказывающим музыку», мир развернулся в другую сторону. Об этом заявил Сергей Лавров
    • Диалог РФ с США по контролю над вооружениями отсутствует, кроме эпизодических случаев, сообщил Рябков. По его словам, предпосылок для возобновления диалога по стратегической стабильности с США пока нет
      Диалог РФ с США по контролю над вооружениями отсутствует, кроме эпизодических случаев, сообщил Рябков. По его словам, предпосылок для возобновления диалога по стратегической стабильности с США пока нет
    • Стратегические ошибки привели Макрона к политической изоляции. Его действия критикует весь политический спектр. Об этом пишет The Guardian
      Стратегические ошибки привели Макрона к политической изоляции. Его действия критикует весь политический спектр. Об этом пишет The Guardian
    • Уиткофф прилетел в Норвегию, где запланирован новый раунд переговоров по Украине. Об этом ТАСС сообщили в международном аэропорту Гардермуэн города Осло.
      Уиткофф прилетел в Норвегию, где запланирован новый раунд переговоров по Украине. Об этом ТАСС сообщили в международном аэропорту Гардермуэн города Осло.
    • Мерц назвал помощь Украине огромной нагрузкой на бюджеты стран ЕС. Об этом он заявил в интервью Bloomberg
      Мерц назвал помощь Украине огромной нагрузкой на бюджеты стран ЕС. Об этом он заявил в интервью Bloomberg
    • Стубб 20 октября посетит Осло, где планируются переговоры Уиткоффа с Зеленским. Об этом сообщил офис президента
      Стубб 20 октября посетит Осло, где планируются переговоры Уиткоффа с Зеленским. Об этом сообщил офис президента
    • Трамп заявил, что не хочет больше содержать Канаду, Мексику и страны Европы. Он вновь выразил уверенность в том, что Канада в будущем войдет в состав США, и пообещал ее жителям «оставить хоккей и их гимн».
      Трамп заявил, что не хочет больше содержать Канаду, Мексику и страны Европы. Он вновь выразил уверенность в том, что Канада в будущем войдет в состав США, и пообещал ее жителям «оставить хоккей и их гимн».
    • Пока нет понимания, когда будет следующий визит Си Цзиньпина в Россию, сообщил ТАСС Песков
      Пока нет понимания, когда будет следующий визит Си Цзиньпина в Россию, сообщил ТАСС Песков
    • Трамп заявил о готовности рассмотреть вариант встречи с Путиным и Си Цзиньпином, но отрицает наличие договоренности на этот счет
      Трамп заявил о готовности рассмотреть вариант встречи с Путиным и Си Цзиньпином, но отрицает наличие договоренности на этот счет
    • Роналду отстранили от игр за сборную Португалии на месяц и оштрафовали на €255. Об этом сообщил журналист Фабрицио Романо со ссылкой на заявление Португальской федерации футбола
      Роналду отстранили от игр за сборную Португалии на месяц и оштрафовали на €255. Об этом сообщил журналист Фабрицио Романо со ссылкой на заявление Португальской федерации футбола
    • Премьер Франции Лекорню поручил префектам ввести комендантский час в ряде районов на фоне беспорядков в стране
      Премьер Франции Лекорню поручил префектам ввести комендантский час в ряде районов на фоне беспорядков в стране
    • РФ, США и Китай допускают гипотетическую возможность трехсторонней встречи, заявил Песков газете The Wall Street Journal. Однако пока нет четкого понимания относительно самой встречи или ее потенциальной повестки дня, отметил он
      РФ, США и Китай допускают гипотетическую возможность трехсторонней встречи, заявил Песков газете The Wall Street Journal. Однако пока нет четкого понимания относительно самой встречи или ее потенциальной повестки дня, отметил он
    • Европа не сможет покрыть дефицит газа без российских поставок, поскольку Ормузский пролив закрыт, а катарский завод останавливался после атак. Об этом заявил вице-премьер РФ Александр Новак в интервью «Вестям»
      Европа не сможет покрыть дефицит газа без российских поставок, поскольку Ормузский пролив закрыт, а катарский завод останавливался после атак. Об этом заявил вице-премьер РФ Александр Новак в интервью «Вестям»
    • Трамп заявил, что примет «очень хорошее» решение по антироссийским санкциям. Его слова приводят журналисты пресс-пула Белого дома
      Трамп заявил, что примет «очень хорошее» решение по антироссийским санкциям. Его слова приводят журналисты пресс-пула Белого дома
    • Мерц заявил о серьезном политическом расколе в Германии и призвал ХДС заново обосновать свое существование: «Давайте будем честны друг с другом: мы переживаем жесткую политическую поляризацию»
      Мерц заявил о серьезном политическом расколе в Германии и призвал ХДС заново обосновать свое существование: «Давайте будем честны друг с другом: мы переживаем жесткую политическую поляризацию»
    • Санкции — это неэффективная идея Байдена. Об этом заявил Кирилл Дмитриев: «Большинство стран не присоединились к санкциям против России и понимают, что они наносят ущерб мировой экономике и благосостоянию»
      Санкции — это неэффективная идея Байдена. Об этом заявил Кирилл Дмитриев: «Большинство стран не присоединились к санкциям против России и понимают, что они наносят ущерб мировой экономике и благосостоянию»
    • Президент Египта Абдель Фаттах ас-Сиси заявил, что покинет пост по окончании президентского срока в 2030 году. По его словам, этот вопрос уже решен. Господин ас-Сиси занимает пост президента Египта с 2014 года
      Президент Египта Абдель Фаттах ас-Сиси заявил, что покинет пост по окончании президентского срока в 2030 году. По его словам, этот вопрос уже решен. Господин ас-Сиси занимает пост президента Египта с 2014 года
    • Трамп признался, что делает сам себе макияж, чтобы не выглядеть «как мертвец»: «Я использую немного косметики. Если не нанести хотя бы немного, то будешь похож на мертвеца. И я не хочу так выглядеть»
      Трамп признался, что делает сам себе макияж, чтобы не выглядеть «как мертвец»: «Я использую немного косметики. Если не нанести хотя бы немного, то будешь похож на мертвеца. И я не хочу так выглядеть»
    • Трамп подписал указ, согласно которому не будут применяться санкции против ряда физических и юридических лиц РФ, как того требует закон об ужесточении антироссийских рестрикций
      Трамп подписал указ, согласно которому не будут применяться санкции против ряда физических и юридических лиц РФ, как того требует закон об ужесточении антироссийских рестрикций
    • Трамп хотел бы достичь договоренностей о сокращении ядерных вооружений с Россией и Китаем, но не ждет таких соглашений в текущем году
      Трамп хотел бы достичь договоренностей о сокращении ядерных вооружений с Россией и Китаем, но не ждет таких соглашений в текущем году
    • Трамп уволил пресс-секретаря Белого дома Кэти Захарию всего через 5 дней после назначения, сообщает NYT. Это связано с критикой ее первого брифинга в Белом доме, пишет газета
      Трамп уволил пресс-секретаря Белого дома Кэти Захарию всего через 5 дней после назначения, сообщает NYT. Это связано с критикой ее первого брифинга в Белом доме, пишет газета
    • Трамп категорически отрицает намерение уволить Сьюзан Уайлс с поста главы аппарата Белого дома, заявил, что она будет с ним «долгое время»
      Трамп категорически отрицает намерение уволить Сьюзан Уайлс с поста главы аппарата Белого дома, заявил, что она будет с ним «долгое время»
    • Россия и США обсуждают совместные проекты в сфере дата-центров, сообщил Дмитриев. Дмитриев анонсировал в ближайшее время некоторые важные инициативы между Россией и США
      Россия и США обсуждают совместные проекты в сфере дата-центров, сообщил Дмитриев. Дмитриев анонсировал в ближайшее время некоторые важные инициативы между Россией и США
    • Американский Минэнерго уже выделило определенные компании из РФ, которые будут работать по поставкам дизеля в США, сообщил Дмитриев
      Американский Минэнерго уже выделило определенные компании из РФ, которые будут работать по поставкам дизеля в США, сообщил Дмитриев
    • Трамп заявил, что разочарован экс-послом США в Греции Кимберли Гилфойл: «Я просто прочитал кое-какие вещи, я не говорил с ней. Я знаю ее много лет. Она хорошо работала, будучи послом в Греции, так что я разочарован»
      Трамп заявил, что разочарован экс-послом США в Греции Кимберли Гилфойл: «Я просто прочитал кое-какие вещи, я не говорил с ней. Я знаю ее много лет. Она хорошо работала, будучи послом в Греции, так что я разочарован»

    Вы уверены, что хотите выйти из аккаунта?