Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Акции Мать и Дитя: какой сохраняется потенциал для роста?

3 246

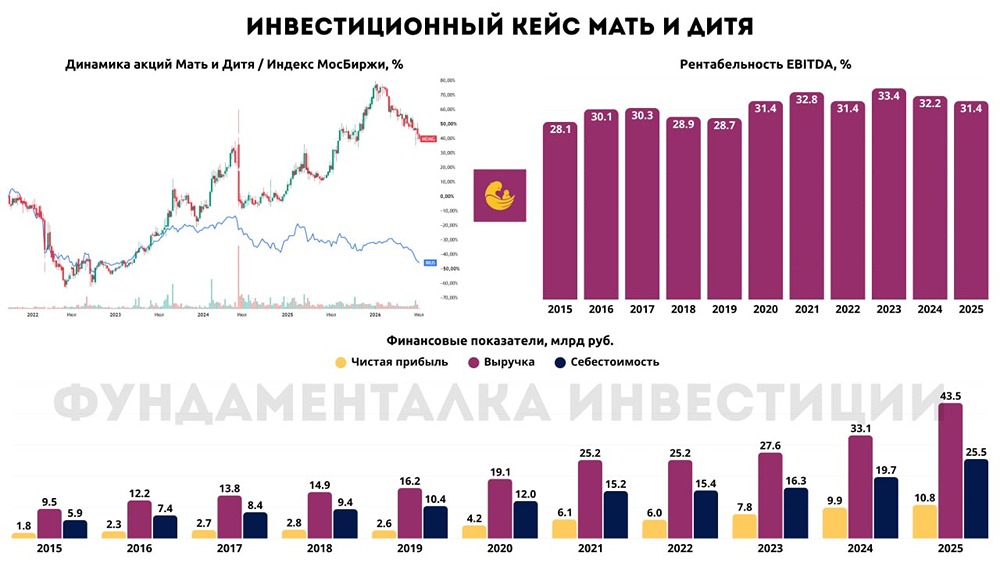
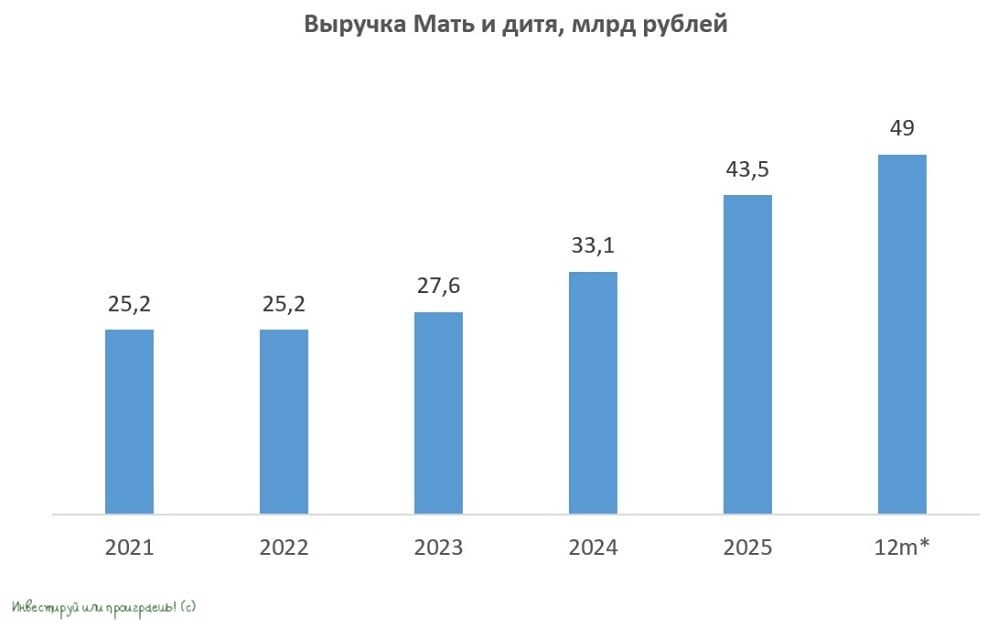
Обзор компании «Мать и Дитя» «Мать и Дитя» — одна из ведущих частных медицинских компаний России. 🔹 Финансовые показатели: Выручка: • 2021 год — 25,2 млрд рублей • 2022 год — 25,2 млрд рублей • 2023 год — 27,6 млрд рублей • 2024 год — 33,1 млрд рублей Темпы роста выручки: 15% в год. Прибыль: • 2020 год — 4,2 млрд рублей • 2021 год — 6,1 млрд рублей • 2022 год — 6 млрд рублей • 2023 год — 7,8 млрд рублей • 2024 год — 9,9 млрд рублей Темпы роста прибыли: 24% в год. 🔹 Основные метрики: • Капитализация — 94,7 млрд рублей. • Темпы роста EPS (прибыль на акцию) — 24%. • P/E (цена акции к прибыли) — 9,53 (среднее значение — 6,57). • P/BV (цена акции к балансовой стоимости) — 3,33 (среднее значение — 4,06). • EV/EBITDA (стоимость компании к прибыли до вычета процентов, налогов, амортизации и аренды) — 8,3 (среднее значение — 6,8). • ROE (рентабельность собственного капитала) — 32,5% (среднее значение — 28,9%). • Чистый долг — (-6,05) млрд рублей (+33% г/г). 🔹 Дивиденды: • 2021 год — 4,56 рубля на акцию. • 2022 год — 5,45 рубля на акцию. • 2023 год — 6,06 рубля на акцию. • 2024 год — 205 рублей на акцию (прогноз). 🔹 Темпы роста дивидендов: 15,8%. Дивиденды за 2024 год составили 205 рублей на акцию. В том числе рекордные 141 рубль на акцию за первый квартал, выплаченные из нераспределенной прибыли прошлых лет. 🔹 Доходность актива с учетом дивидендов: 29%. 🔹 Прогноз на первое полугодие 2025 года: 40–52 рубля на акцию. Выплаты за первое полугодие 2025 года ожидаются осенью после согласования с советом директоров. 🔹 Дивидендная политика: Компания может распределять на дивиденды до 100% чистой прибыли, включая накопленную, на основании консолидированной финансовой отчетности. 🔹 Вывод: ▫️ Покупка «Эксперта» начинает приносить результаты. Выручка компании выросла на 22% по итогам первого полугодия 2024 года благодаря органическому росту и приобретению сети медцентров. Бизнес остается стабильным, высокорентабельным и нецикличным. Цели компании совпадают с государственными (демография — одна из ключевых тем). ▫️ Темпы роста сохранятся. Планы на 2024 год включают рост выручки на 28%, удержание рентабельности EBITDA более 30%. В 2026 году ожидается рост выручки на 23%. Компания также планирует открыть Центр ядерной медицины Лапино-3 и многопрофильный госпиталь в Домодедово, что поддержит темпы роста. Средний чек по услугам растет. ▫️ Долгосрочный взгляд на «Мать и Дитя» остается позитивным. Компания лидирует на рынке родовспоможения и ЭКО, входит в топ-2 на рынке платных медицинских услуг. Она активно расширяет направления и географию бизнеса, растет без привлечения заемных средств. ▫️ Это отличный бизнес по справедливой цене, приносящий более 20% доходности с конца июня. 🔹 Итоговая прогнозируемая цена: 1320 рублей (потенциал +2,6%). Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Больше новостей и анализа находятся в нашем мобильном приложение [m o n d i a r a](https://i.mondiara.com/) Скачать в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Источник: Портфель инвестора

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / МАТЬ И ДИТЯ - прогноз цены акций, аналитика и мнения - MONDIARA

    • Акции «Мать и дитя»: чистые деньги кончились, долг растёт, но дивиденды обещают держать

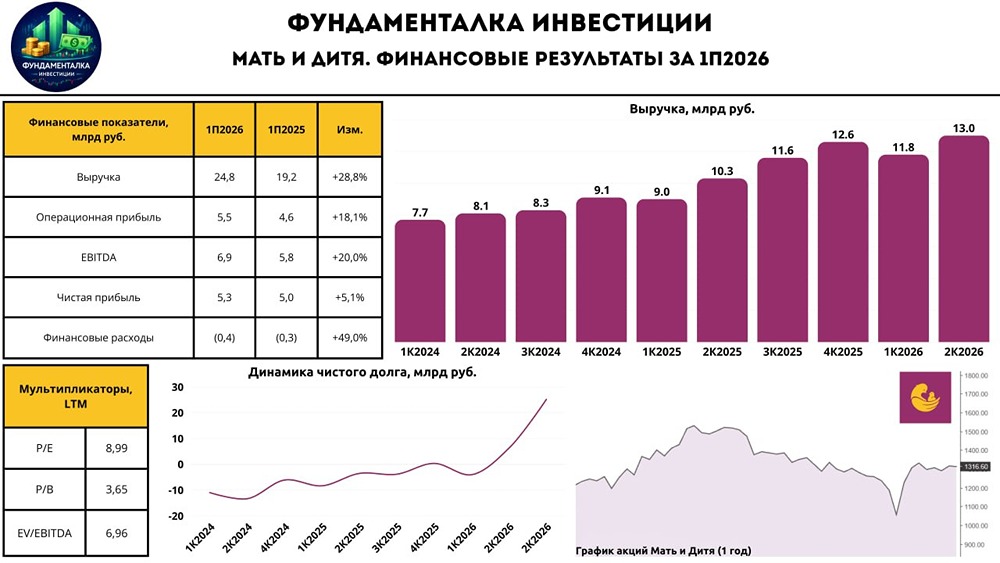
      Мать и дитя: консолидация даёт выручку, но сокращает маржу Частная медицина в России явно с каждым годом всё больше взрослеет. А зрелый рынок, как известно, неизбежно приводит к укрупнению, когда мелкие игроки поглощаются, а концентрация растёт. В этом контексте предлагаю заглянуть в отчетность компании «Мать и дитя» по МСФО за первые 6 мес. 2026 года. Выручка с января по июнь выросла на +28,8% (г/г) до 24,8 млрд руб. Такой рывок во многом обеспечен сделками M&A: [консолидация](https://t.me/invest_or_lost/7251) сети «Эксперт» заметно укрепила позиции эмитента в регионах и позволила нарастить рыночную долю. Кроме того, клиники, открытые в 2024–2025 гг., начинают выходить на плановую загрузку, что также способствует росту выручки. Операционные результаты мы детально разбирали [ранее](https://t.me/invest_or_lost/8203), поэтому сразу предлагаю перейти к показателю EBITDA, который в отчётном периоде прибавил не так убедительно, как выручка — на +20% (г/г) до 7 млрд руб. Да и рентабельность по EBITDA по итогам первого полугодия 2026 года составила всего 28,2%, по сравнению с 30,2% годом ранее. Издержки у «Мать и Дитя» растут быстрее доходов, что закономерно давит на маржинальность бизнеса Во многом это обусловлено спецификой купленной в прошлом году сети «Эксперт», бизнес-модель которой исторически всегда была менее рентабельной, чем у материнской «Мать и Дитя». Чистая прибыль выросла на +5,1% (г/г) до 5,3 млрд руб. Кроме роста операционных издержек, давление на итоговый фин. результат оказали процентные расходы вследствие реализации M&A-сделок. Если раньше у «Мать и Дитя» была чистая денежная позиция, которая генерировала неплохой процентный доход в условиях высоких ставок, то сейчас этого фактора уже нет. Правда, долговая нагрузка компании пока никаких опасений не вызывает, и на конец июня 2026 года соотношение NetDebt/EBITDA оценивалось в районе 0,4х. Кроме публикации отчётности менеджмент «Мать и Дитя» провёл конференц-звонок. Предлагаю вашему вниманию основные тезисы, которые нам показались особенно интересными: ▫️ По итогам 2026 года компания ожидает роста выручки на уровне 23–25%, пересмотрев вверх свои первоначальные прогнозы (ранее планировали 20%). Цель по маржинальности EBITDA пока сохраняют на уровне 29–30%, но глядя на динамику первого полугодия, верится в это с трудом. ▫️ Особое внимание стоит уделить истории с Ильинской больницей. Этот актив был [куплен](https://t.me/invest_or_lost/8125) в начале лета, и согласно прогнозам самой компании выручка больницы в 2026 году может вырасти всего на +3% до 4 млрд руб. Сделка прошла по завышенным мультипликаторам, и по факту инвесторы получили историю с темпом роста кратно ниже инфляции. Менеджмент признает наличие завышенных операционных расходов в этом активе и уже начал процесс оптимизации издержек. ▫️ Несмотря на активный M&A-трек, долговая нагрузка у «Мать и Дитя» остаётся низкой. Менеджмент даже открыто заявляет, что готов наращивать кредитный портфель ради новых слияний поглощений. ▫️ При этом проводить допэмиссию акций компания не планирует, хотя полностью не исключает такой вариант в случае покупки действительно крупного игрока на нашем рынке. ▫️ Руководство «Мать и Дитя» принципиально отказывается от выпуска облигаций и получения кредитного рейтинга, считая этот источник заёмного капитала неоправданно дорогим для своей модели. Тем более в текущие времена высоких ставок. ▫️ «Мать и Дитя» не планирует менять дивидендную политику и продолжит направлять на выплату акционерам 60% от чистой прибыли дважды в год. Учитывая снижение рентабельности бизнеса, покупать акции «Мать и дитя» по текущим ценникам желания особо не возникает. Однако долгосрочный тренд на укрупнение медицинского сектора в РФ неоспорим У эмитента сильный бренд и сильный управленческий ресурс, поэтому при коррекции котировок куда-нибудь в район 1000+ руб. бумаги компании интересны для долгосрочных покупок. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Юрий Козлов](https://t.me/invest_or_lost/8298) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Мать и дитя»: чистые деньги кончились, долг растёт, но дивиденды обещают держать
      4 785
    • Сценарии по акциям «Мать и дитя»: как торговать сейчас бумагу? Какой прогноз и мнение у рынка

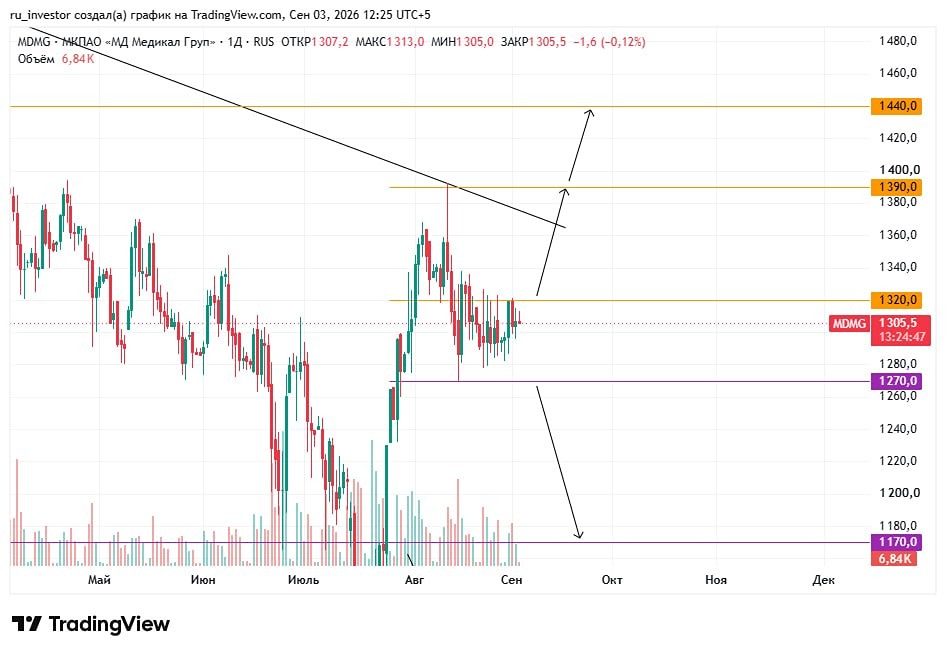
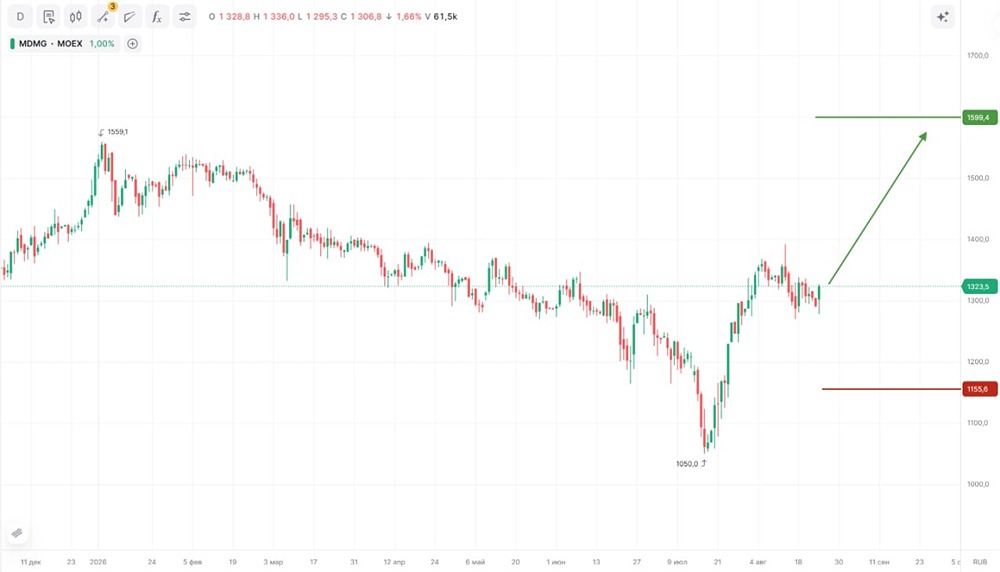
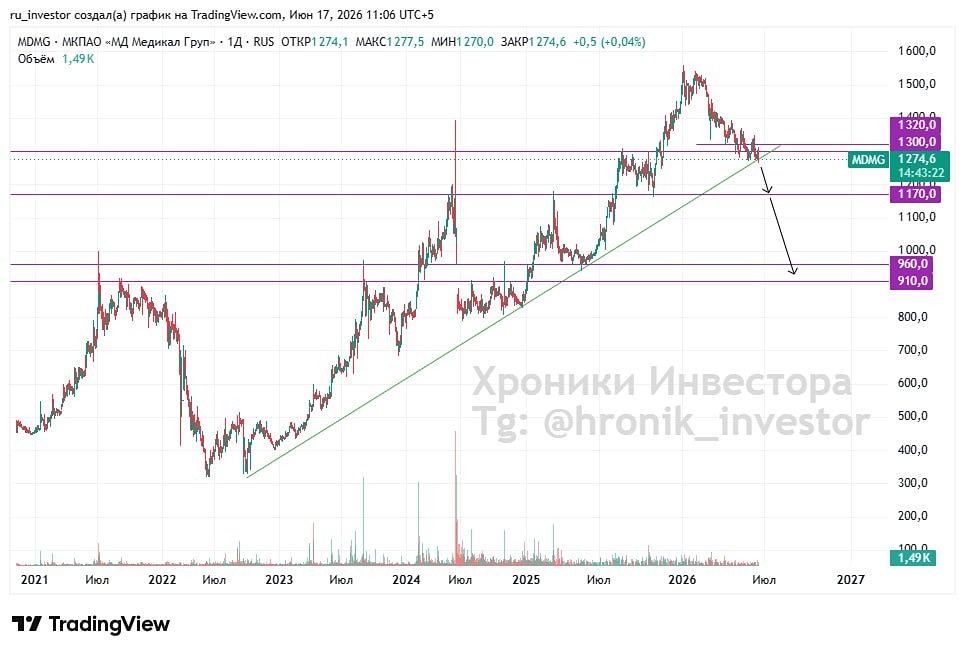
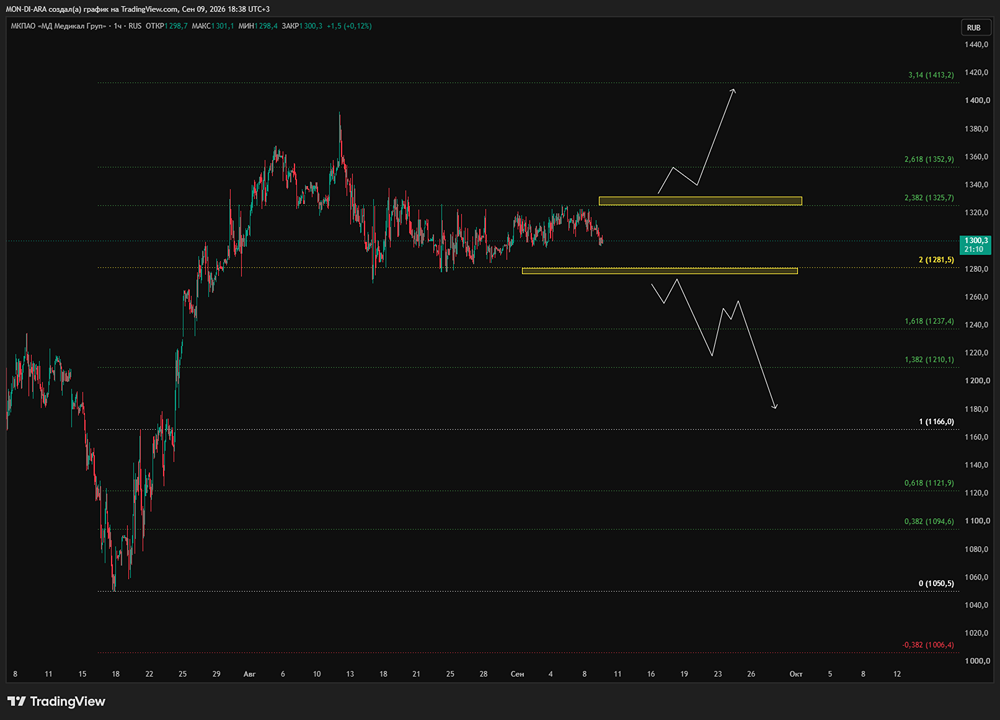
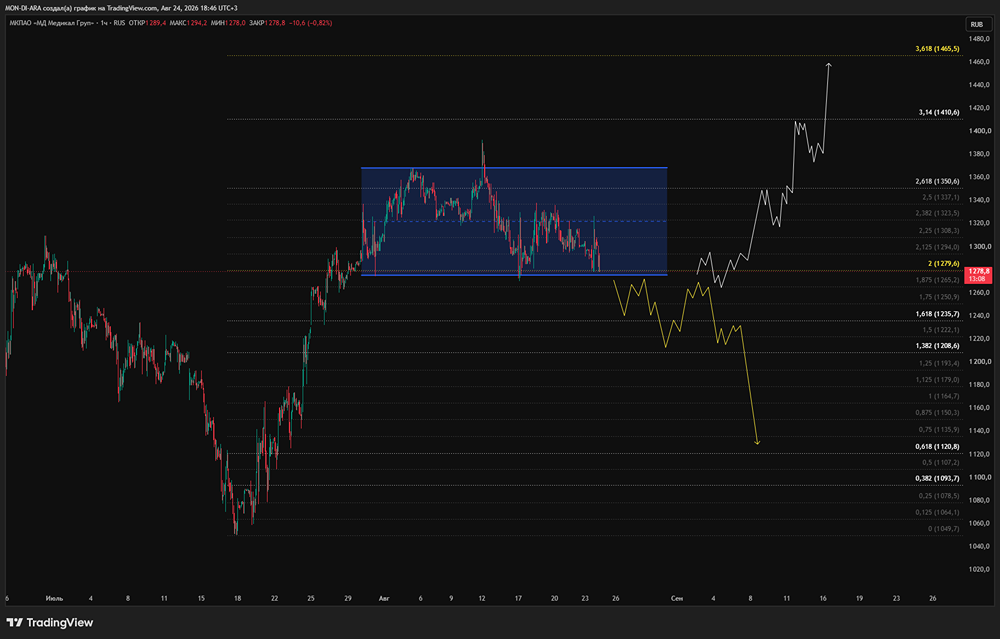
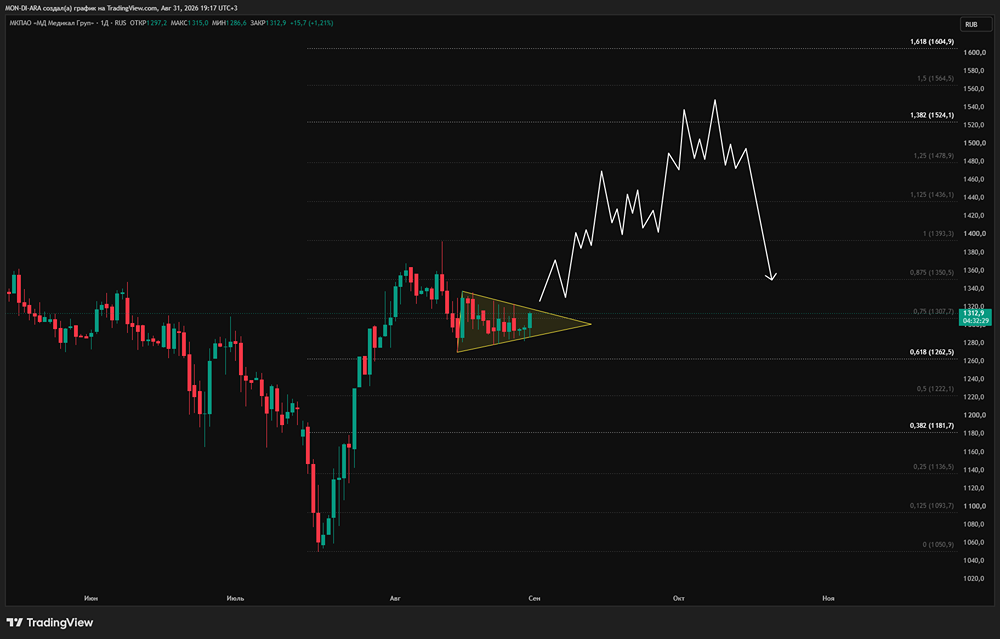
      В середине августа в закрытом канале мы забрали 9% в лонг и четко отбились от нисходяще Сейчас бумага в боковике, от выхода будет зависеть направление позиции. ▫️ТВ в лонг 1320 ▫️Цели 1390 и 1440 ▫️ТВ в шорт 1270 ▫️Цель 1170 После одной ТВ противоположная становится стопом Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Хроники Инвестора](https://t.me/hronik_investor/6688) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Сценарии по акциям «Мать и дитя»: как торговать сейчас бумагу? Какой прогноз и мнение у рынка
      4 770
    • Прогноз по акциям Мать и Дитя: по каким ценам можно будет начать покупки? Анализируем

      Мать и дитя: на волне консолидации Год назад мы обсуждали приобретение клиник "Эксперт" и его влияние на бизнес "Мать и дитя". Проходит совсем немного времени (по рыночным меркам), и мы видим еще две сделки поглощения! В периметр "Мать и дитя" [войдет Ильинская больница](https://www.mcclinics.ru/media/news/Ilyinka/) (расположенная в Подмосковье возле Новорижского шоссе) и Новосибирская сеть ["Здравница"](https://www.mcclinics.ru/media/news/Zdravitsa/). О чем говорит такая активность? Пока заемный капитал был экстремально дорогим, долговая нагрузка у "Мать и дитя" отсутствовала. Компания развивалась исключительно на свои. Со слов Марка Курцера, привлечение заемного финансирования должно было начаться при достижении ключевой ставкой отметки в 14%. Мы вплотную подошли к этой цифре, но при этом выросли риски остановки дальнейшего снижения или даже перехода к повышению. А значит, ждать у моря погоды смысла нет, занять по более низким ставкам может и не получиться в ближайшее время. Запас прочности у компании есть, рентабельность EBITDA в 30% + позволяет извлекать выгоду даже из двузначных ставок по кредитам. Но главная причина — это даже не ставка, а структура рынка частной медицины. Он все еще сильно фрагментирован. По данным [Vademecum](https://www.kommersant.ru/doc/8736871?ysclid=mr0l8j7y9705180865), в 25 году доля лидера (Медси) среди 200 крупнейших сетей частных клиник составила 11,2%. "Мать и дитя" шла на 2 месте с долей в 7,9%. Замыкала тройку "СМ-Клиника" (5,7%). Как видите, до продуктового ритейла (где на Х5 приходится 16-17%), а тем более до банковского сектора с доминацией Сбера еще далеко. А значит, остается пространство для консолидации, которым и пользуются наиболее крупные и финансово устойчивые игроки. Тренд на консолидацию подтверждают и действия ЕМС (покупка "Семейного доктора" и "[Скандинавии](https://t.me/investokrat/2902)"). Скорее всего, они позволили подвинуть в рейтинге "СМ-Клинику" и выйти на 3 место. Сделки проходят и среди непубличных компаний. Например, Медси приобрела нижегородскую сеть "Александрия". Таким образом, все три лидера рынка увеличили свои доли. Теперь вернемся к "Мать и дитя" и посмотрим, кого же они купили: Начнем с сети "Здравница". Эта сделка довольно маленькая — всего на 900 млн рублей с оплатой собственными средствами. Куплены 6 амбулаторно-поликлинических центров. В Новосибирске "Мать и дитя" уже представлена двумя крупными госпиталями ("Авиценна" и "Эксперт"). Приобретение поликлинической сети может выступить воронкой для привлечения пациентов и загрузки госпиталей. С Ильинской больницей интереснее. "Мать и дитя" приобретает не только работающий госпиталь в элитном районе, но и 1,44 га земли, на которой в будущем можно построить новые мощности. Стоимость сделки — 8,5 млрд руб. (ровно во столько же обошелся ["Эксперт"](https://t.me/investokrat/2658)). Из них 1,1 млрд — долг на балансе купленного актива. Основная часть финансирования будет в кредит (6 млрд рублей до 31 года под ставку "ключ + не более 2%). Сектор частной медицины остается одним из самых интересных на Мосбирже. Пока в большей части экономики царит депрессия, здесь, наоборот, кипит жизнь. В моменте сделки помогут "Мать и дитя" нарастить выручку на 11%, и не факт, что они последние. Как мы уже успели [убедиться](https://t.me/investokrat/2744), новые приобретения могут размывать рентабельность бизнеса. Поэтому не стоит ждать сопоставимого роста чистой прибыли. Выгода от консолидации рынка проявится в долгосрочной перспективе, и она может быть значительной. Акции "Мать и дитя" оцениваются в 6,9х EV/EBITDA и 9 P/E. Это дорого как по историческим меркам, так и по сравнению с другими бумагами на рынке. Перед нами премия за высокое качество бизнеса и перспективы. Как вы могли заметить, даже во время сильных коррекций акции не падают до уровней, на которых их можно было бы назвать дешевыми. Тем не менее, по 1100-1200 можно присмотреться к покупкам, на мой взгляд. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: ИнвестократЪ | Георгий Аведиков

      Прогноз по акциям Мать и Дитя: по каким ценам можно будет начать покупки? Анализируем
      4 706
    • Акции «Мать и дитя» в 2026 году: стоит ли покупать сейчас в портфель? Ищем ответы

      Мать и дитя: медицинский бизнес дал сбой? Я давно присматриваюсь к МД Медикал, крупнейшей частной медсети страны, больше 40 клиник в 27 городах. Бизнес мне нравится, но за последние месяцы идея вокруг него заметно изменилась, и я хочу разобрать это с вами честно, без тех тезисов, которые уже неактуальны. Начну с того, что в этом бизнесе действительно сильно Медицина — это классический защитный сектор. Люди болеют и рожают детей при любой ставке ЦБ, любом курсе нефти и любом настроении индекса Мосбиржи. Спрос здесь почти не зависит от экономического цикла, поэтому в плохие периоды такие акции падают медленнее рынка, а в хорошие восстанавливаются быстрее. Даже несмотря на то, что у нас в стране медицина бесплатная, объемы денег в этом секторе ежегодно растут. Рентабельность конкретно у Медикал тоже редкая для отрасли. По последним отчетам чистая маржа держится около 34 процентов, а рентабельность капитала выше 30, тогда как крупные мировые медсети работают с маржой в единицы процентов. Это премиальный и эффективный бизнес, спорить тут сложно. А теперь то, что реально поменялось и о чем важно знать, если вы смотрели на компанию раньше. Еще недавно главным козырем МД был огромный запас кэша и отрицательный чистый долг. Так вот, этот козырь компания пустила в дело. Действия компании: За последний год она купила клиники «Эксперт», Ильинскую больницу в Подмосковье примерно за 8,5 млрд рублей и новосибирскую сеть «Здравица». Ради крупной покупки бизнес впервые привлек заемные деньги, и после первого квартала 2026 года денежная позиция сократилась примерно до 4 млрд рублей. То есть подушки, о которой все говорили, в прежнем виде уже нет, она превратилась в топливо для роста. Хорошая новость в том, что рост реальный. Финдиректор Ия Лукьянова из-за новых активов подняла прогноз по выручке на 2026 год с 23 до 24-25 процентов. Компания скупает региональных игроков там, где качественной частной медицины почти нет, и усиливает онкологию, самый быстрорастущий и маржинальный сегмент. По дивидендам стоит навести порядок. Те самые 141 руб. на акцию, которые часто вспоминают, были разовой повышенной выплатой 2024 года, частично из нераспределенной прибыли. За 2025 год компания утвердила 47 рублей финальных + 42 руб. за I полугодие, дивидендная доходность выходит около 7%, с перспективой 9-10% в 2026-м. История здесь скорее про растущий бизнес, чем про высокие дивиденды. Теперь про цену. В начале июля акция стоит около 1210 руб. За полгода это примерно -20%, но с прошлогодних уровней бумага в плюсе, а с локальных минимумов уже прилично отросла. Риски я тоже держу в голове Интеграция купленных активов и рост фонда оплаты труда могут временно поддавить рентабельность. Появившийся долг нужно обслуживать, пусть ставка ЦБ и снижается, сейчас она 14,25%. Мой вывод такой МД Медикал остается качественным защитным бизнесом с сильной маржой и понятной стратегией роста, и как долгосрочную идею я его по-прежнему уважаю. Но покупать его в логике глубоко просевшей бумаги с огромным запасом кэша уже поздно, эта картинка устарела. Сейчас это ставка на то, что менеджмент грамотно переварит купленные активы и превратит их в рост прибыли. Дешевизна и денежная подушка как аргументы отпали. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Лимон на чай [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Мать и дитя» в 2026 году: стоит ли покупать сейчас в портфель? Ищем ответы
      4 693
    • Почему акции «Мать и дитя» остаются под давлением в 2026 году

      «Мать и дитя» растёт, но из-за капзатрат и дивидендов котировки под давлением ГК «МД Медикал» является одним из лидеров на российском рынке частных медицинских услуг. Компания объединяет 97 современных медицинских учреждений, в том числе 15 многопрофильных госпиталей и 82 амбулаторные клиники с присутствием на территории 35 регионов. Ключевые финансовые показатели за 1 полугодие 2026 года ▫️ Выручка увеличилась на 28,8% год к году до 24,8 млрд руб. Сопоставимая выручка выросла на 11,2% до 21,4 млрд руб. ▫️ Валовая прибыль выросла на 31,4% до 10,1 млрд руб., валовая рентабельность увеличилась до 40,5% с 39,7%. ▫️ EBITDA составила 7 млрд руб., прибавив 20% год к году. ▫️ Рентабельность по EBITDA снизилась до 28,2% против 30,2% годом ранее. ▫️ Операционная прибыль выросла на 18,1% до 5,5 млрд руб. Чистая прибыль увеличилась на 5,1% до 5,3 млрд руб. ▫️ Рентабельность по чистой прибыли снизилась до 21,5% с 26,3%. ▫️ Чистый долг составил 6 261 млн руб., включая 3 706 млн руб. арендных обязательств. Значение чистый долг/EBITDA за последние 12 месяцев составило 0,4x. Динамика результатов за 5,5 лет Выручка за 5,5 лет выросла на 156%, EBITDA выросла на 138%, операционная прибыль выросла на 158%, чистая прибыль выросла на 162%, операционный и свободный денежный поток вырос на 129% и 262% соответственно, активы компании выросли на 99%, обязательства выросли на 110%, чистый долг стал вырос на 113%, капитал вырос на 93%. За этот же период капитализация выросла на 129%. Относительно динамики результатов можно сказать, что компания MD Medical на данный момент торгуется около своих справедливых значений. Если сравнить динамику стоимости акции с динамикой выручки и прибыли на акцию, то увидим, что в 2026 году из-за роста капзатрат и низких дивидендных выплат акции останутся под давлением. Я ожидаю, что прибыль на акцию по итогам следующих двух лет будет плавно расти, но с учетом прогнозируемой прибыли цена компании находится примерно на справедливых отметках 1250-1450 руб. Стоимость и рентабельность Отношение обязательств к активам 40%, отношение чистого долга к EBITDA с учетом аренды составляет 0,44х. Окупаемость компании около 8,6х. Отношение капитализации к капиталу 2,5х. Отношение капитализации к выручке 2х. По показателю P/FCF (10,2х) и EV/EBITDA (7,2х) компания выглядит нейтрально. Рентабельность активов 20%, рентабельность капитала 30,8%, чистая рентабельность 23%, рентабельность по EBITDA 29,2%, операционная рентабельность 23,7%. По текущим мультипликаторам компания выглядит нейтрально. Если обратить внимание на показатели окупаемости и их средние значения без учета разовых статей, то увидим, что исторически компания Мать и дитя торговалась с окупаемостью 8,6х. Если компания подтвердит мою форвардную окупаемость 7,1-7,8х в 2026-2027 гг., то у Мать и дитя будет небольшая поддержка стоимости акции с целевой ценой 1400-1550 руб. Дивидендная политика Мать и дитя предусматривает возможность распределения на дивиденды до 100% чистой прибыли компании, в том числе нераспределенной. В свой прогноз я закладываю дивиденды в размере 83 руб. за 2026 год и 114 руб. за 2026 год или 6,4-8,8% годовых. Вывод Мать и дитя оценивается рынком на 97 млрд руб., при этом в ближайшие годы компания сможет зарабатывать более 13 млрд руб. прибыли, что выглядит нейтрально, а с учетом прогнозируемых недостаточных дивидендов акционеры могут переоценить компанию и за 2 года инвесторы рискуют получить слабую доходность. Вместе с тем бизнес продолжает активно расти, что подразумевает справедливую оценку примерно в 8-9 прибылей и говорит о долгосрочном потенциале, при этом чистый долг остается низким, а компания устойчивой, но я все-таки ожидаю краткосрочное давление на котировки из-за высокой ставки доходности на рынке облигаций. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Наталия Кочетова](https://t.me/NataliBaff/7980) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Почему акции «Мать и дитя» остаются под давлением в 2026 году
      4 686
    • Прогноз цены акций «Мать и дитя»: что ждать от котировок после новых покупок компании? Анализируем

      «Мать и дитя» приобрела сеть «Здравица» в Новосибирске МД Медикал Груп объявила о покупке 6 амбулаторно-поликлинических центров сети «Здравица» за ≈0,9 млрд руб. Клиники продолжат работать под собственным брендом и усиливают присутствие компании в Новосибирской области. Мощности «Здравицы» — 525 тыс. приёмов в год, что увеличит амбулаторные мощности МД Медикал на 7,7%. Персонал — 462 человека, из них 235 врачей; врачебный состав МД Медикал вырастет на 4,2%. По отчётности ФНС выручка «Здравицы» в 2025 — 991 млн руб., CAGR 2023–2025 = 14,5% против 25% у МД Медикал с учётом «Эксперта». Валовая рентабельность 29% vs 41%, конверсия в ОДФ 11% vs 33%. Чистый долг «Здравицы» на конец 2025 — 5,7 млн руб. Сделка оценена по EV/S 2025 ≈1,0х — почти вдвое дешевле мультипликатора МД Медикал. Сегодня, 18 июня, совет директоров рассмотрит покупку активов и привлечение кредита >5% балансовой стоимости — возможен анонс ещё одной сделки, частично на заёмные средства. Малая по сумме, но стратегически полезная сделка: укрепляет позиции в Новосибирске и добавляет операционные мощности без ребрендинга. С другой стороны, низшая рентабельность и слабая конверсия в денежный поток у «Здравицы» требуют внимания — важно, чтобы МД Медикал сохранила дисциплину оценки и интеграции активов. EV/S = 1x выглядит привлекательно, но влияние на финпоказатели будет зависеть от параметров второй вероятной сделки и условий финансирования. В краткой перспективе рынок может отреагировать нейтрально — ключевой триггер для роста котировок по-прежнему будут качественные и аккуратно финансируемые приобретения. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Nikita / Investment Hub

      Прогноз цены акций «Мать и дитя»: что ждать от котировок после новых покупок компании? Анализируем
      4 643
    • Прогноз акций «Мать и дитя»: стоит ли держать в портфеле бумаги? Ищем ответы

      Деревья не растут вечно Рынок сильно упал, и даже такая крупная компания, как «Мать и Дитя», снизилась на 20% от своих максимумов. Хотя ранее она удвоилась за пару лет. Продолжаем рубрику «разбор компаний». Отчет за 2025 год - Выручка: 43,45 млрд руб. (+31,2% г/г). - EBITDA: 13,29 млрд руб. (+24,4% г/г). Рентабельность по EBITDA — 30,6%. - Чистая прибыль: 11,03 млрд руб. (+8,5% г/г). - Денежный поток от операционной деятельности: 13,9 млрд руб. (+26% г/г). - Капитальные затраты (CAPEX): 4,2 млрд руб. - Денежные средства на балансе на конец 2025 г.: 2,7 млрд руб. Компания не привлекает заемное финансирование. Дивиденды: - Финальные дивиденды за 2025 г. — 47 руб./акц., отсечка — 14 июля. - Ранее компания выплатила акционерам дивиденды за первое полугодие 2025 г. в размере 42 руб./акц. Последние события: - В 2025 г. компания открыла третье родильное отделение в клиническом госпитале «Лапино». - Компания приобрела Ильинскую больницу (многопрофильный госпиталь) за 8,5 млрд руб., включая 1,1 млрд руб. долга на балансе актива. - Также компания купила сеть амбулаторных клиник «Здравица» в Новосибирске за 0,9 млрд руб. Сделка по Ильинской больнице была профинансирована за счет заемных средств. В первом квартале 2026 года долг отсутствовал, а денежные средства на балансе составляли 4 млрд руб. Это оказало давление на котировки. Долгосрочная перспектива: Компания остается сильным игроком с крепким бизнесом и высокими показателями рентабельности (30% по EBITDA и 25,4% по чистой прибыли). Ранее был приобретен центр «Эксперт». «Мать и Дитя» активно участвует в сделках M&A, но это может повлиять на финансовую позицию и дивидендный потенциал в среднесрочной перспективе. В моем портфеле «Мать и Дитя» уже давно удерживается как долгосрочная инвестиция, но я пока не планирую дополнительных покупок. Общая стратегия остается прежней: ищем интересные истории, следим за ними, но не спешим с покупкой. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Профита нет. А если найду?

      Прогноз акций «Мать и дитя»: стоит ли держать в портфеле бумаги? Ищем ответы
      4 627
    • Стоит ли инвестировать в медтех и платформы с премией к классическим клиникам

      Стратегия на рынке акций: сектор «Здравоохранение» Российский рынок коммерческой медицины характеризуется высокой динамикой роста, а также низкой степенью консолидации. Согласно прогнозам Kept, до 2030 г. рынок будет демонстрировать среднегодовой темп роста (CAGR) на уровне 13,0%. При этом топ-5 игроков контролируют всего 8% рынка. Лидеры рынка (топ-50) будут расти опережающими темпами (CAGR 15,2%) за счет реализации управленческих компетенций, эффективных масштабируемых бизнес-моделей, активной региональной экспансии, инвестиций в новые проекты, в том числе капиталоемкие, а также консолидации более мелких игроков. Рынок характеризуется высокой степенью господдержки, целью которой является развитие конкуренции, повышение качества оказываемых медицинских услуг, расширение доступности платных медицинских услуг для населения и стимулирование инвестиций в отрасль. На рынке медуслуг активно развиваются три ключевые бизнес-модели: ▫️ классическая модель: представлена вертикально интегрированными медицинскими холдингами, которые продают услуги напрямую пациентам по схеме D2C (Direct-to-Consumer), ▫️ платформенная модель: объединяет независимых провайдеров медуслуг и пациентов по схеме двухстороннего B2C (Business-to-Consumer) маркетплейса, делающая ставку на развитие IT-платформ и ИИ-сервисов, ▫️ смешанная модель: объединяет две первые. В то время как представители классической модели – МД Медикал, ЕМС и Медси – наращивают свое присутствие на рынке за счет мощностей и увеличения физического охвата рынка, представители второй модели, такие как СберЗдоровье, развивают платформенную бизнес-модель, а Медскан реализует фиджитал-модель. Инвестиционный кейс и оценка: Акции медицинских компаний сравнивают с акциями компаний сектора потребительских товаров первой необходимости (FMCG), так как оба сектора относятся к защитным. Публичные компании из сектора «Здравоохранение» торгуются дороже компаний розничной торговли (EV/EBITDA 6,7x – у МД Медикал и 5,6х – у ЕМС против 2,5х – у Х5 и Магнита), что отражает более привлекательный долгосрочный инвестиционный потенциал сектора «Здравоохранение». Это создает хорошую базу для выхода новых эмитентов из сектора медуслуг, сектора меданализов, а также медтех-компаний на фондовый рынок, в частности, для финансирования M&A в рамках консолидации рынка. По нашему мнению, платформенные и медтех-компании должны оцениваться с премией к классическим медицинским компаниям ввиду более агрессивного роста. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [БРК - Блог Рынков Капитала](https://t.me/capital_mkts/2437) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли инвестировать в медтех и платформы с премией к классическим клиникам
      4 617
    • Прогноз дивидендов по акциям «Мать и дитя» за 2028 год

      Прогноз дивидендов Альфа-Инвестиции ждёт выплату за 2028: • Дивиденд: 137 ₽ на акцию • Доходность: 10,7% к текущей цене • Реестр: 14 июля 2029 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [Инвестминт](https://t.me/divalerts/3988) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по акциям «Мать и дитя» за 2028 год
      4 614
    • Прогноз дивидендов по акциям Мать и Дитя за 2026 год от Sberbank CIB

      Прогноз дивидендов • Размер дивидендов: 100 ₽ • Дивидендная доходность: 7,8% • Период: 2026 • Реестр: 14 июля 2027 • Аналитики: Sberbank CIB Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: Дивпрогнозы | Инвестминт

      Прогноз дивидендов по акциям Мать и Дитя за 2026 год от Sberbank CIB
      4 597
    • Стоит ли заходить в лонг по акциям «Мать и дитя» или слабость рынка пересилит локальную устойчивость

      На фоне общей слабости российского рынка бумага выглядит заметно сильнее и удерживает большую часть июльского восстановления Если текущая зона сохранится, относительная устойчивость может стать основой для продолжения движения в сторону предыдущих максимумов. При объеме позиции в 3% и выставлении стоп-заявки на уровне 1136,80 руб., риск на портфель составит 0,40%. Соотношение прибыль/риск составляет 1,43. Идея: Long Срок идеи: 3-4 недели Цель: 1562,50 руб. Потенциал идеи: 19,11% Объем входа: 3% Стоп-приказ: 1136,80 руб. Фундаментальный фактор «МД Медикал Груп» — один из лидеров российского рынка частной медицины, сеть госпиталей и клиник под брендом «Мать и дитя». Выручка уверенно растет за счет открытия новых клиник и покупки региональных сетей, а рентабельность остается высокой. Регулярные дивиденды и приближение очередной отсечки поддерживают спрос на бумагу. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Финам [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли заходить в лонг по акциям «Мать и дитя» или слабость рынка пересилит локальную устойчивость
      4 579
    • Прогноз по акциям «Мать и дитя»: какие сценарии нужно сейчас учитывать на графике

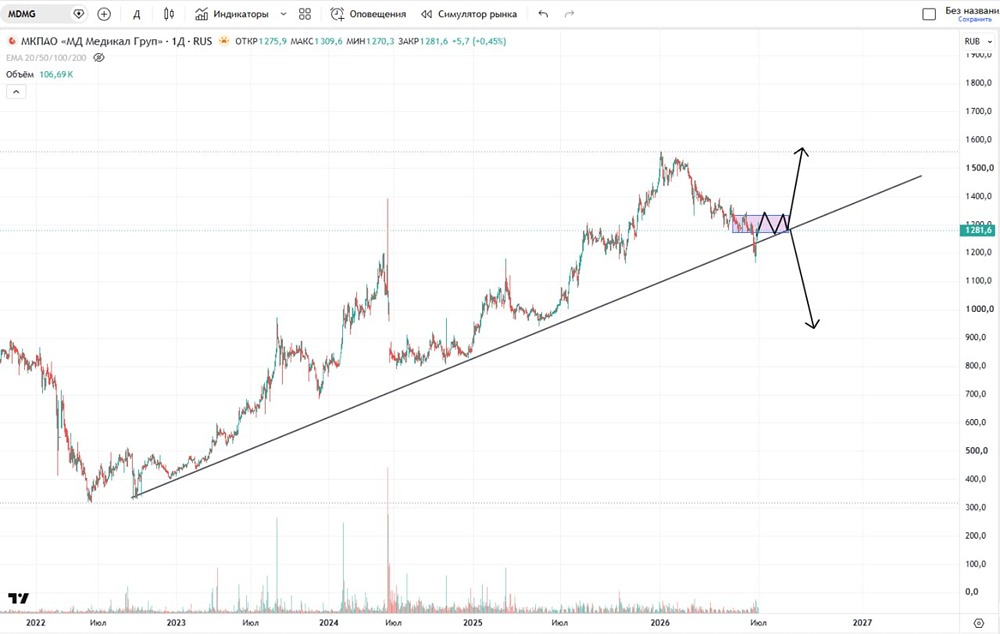
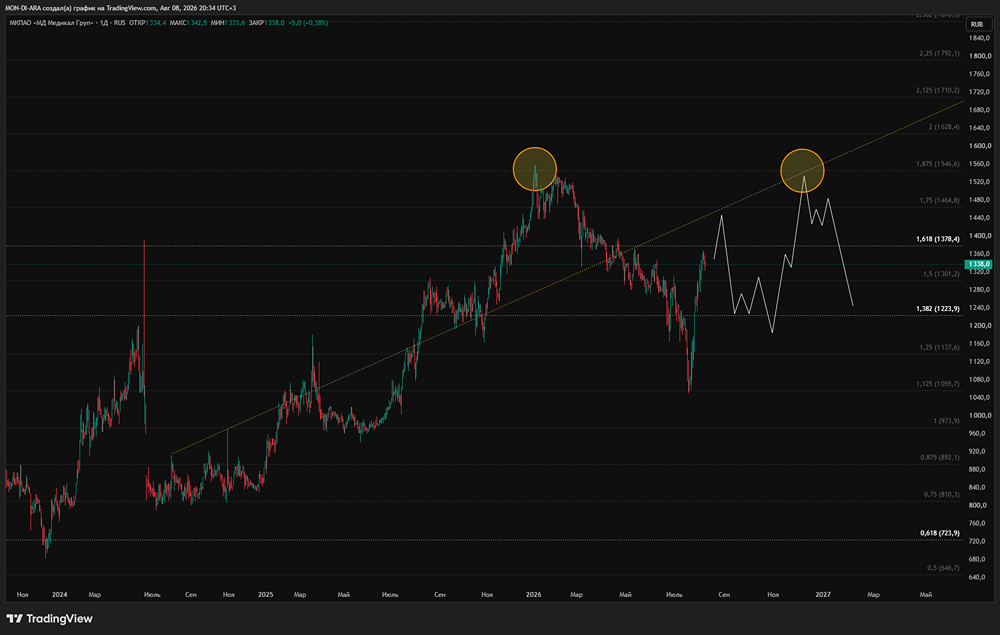
      Был ложный пробой трендовой вниз. Сейчас цена вернулась на трендовую. Небольшой боковик, и надо смотреть, куда пойдет. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Разборы Геометрии

      Прогноз по акциям «Мать и дитя»: какие сценарии нужно сейчас учитывать на графике
      4 569
    • Прогноз цены акций «Мать и дитя»: ждать ли падения котировок? Разбираемся

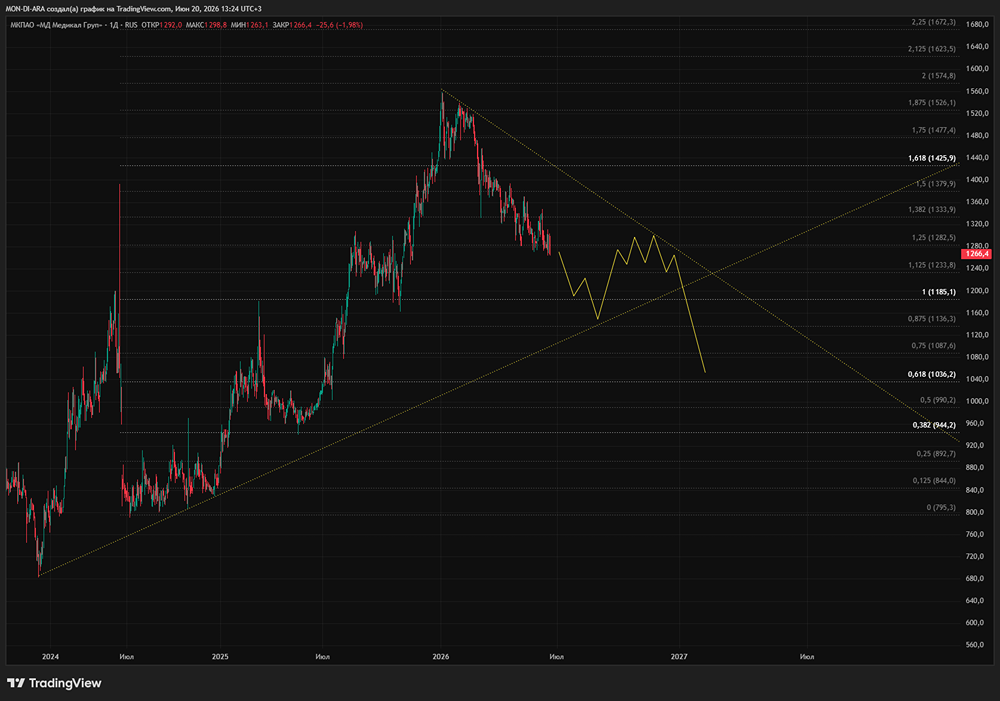
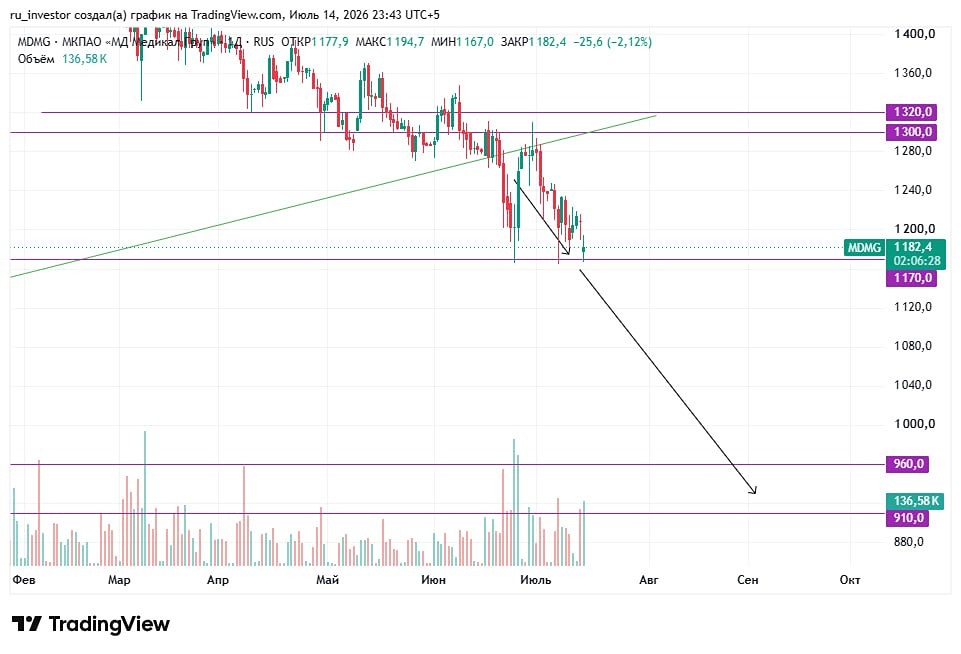
      Прошлая идея отработала, сейчас следим за трендовой. С высокой долей вероятности мы её сломаем и пойдём среднесрочно остывать. ▫️ ТВ в шорт вижу 1260 ▫️ Цели: 1170, 960 и 910 ▫️ Звонок будет 1280 Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Хроники Инвестора

      Прогноз цены акций «Мать и дитя»: ждать ли падения котировок? Разбираемся
      4 516
    • «Масштабируем любой ценой»: как M&A-сделки «Мать и Дитя» увеличили выручку на 28,8%, но снизили рентабельность и создали долг

      Мать и Дитя делают ставку на рост бизнеса - Выручка: 24,8 млрд руб. (+28,8% г/г) - EBITDA: 6,9 млрд руб. (+20,0% г/г) - Чистая прибыль: 5,3 млрд руб. (+5,1% г/г) В первом полугодии выручка продемонстрировала рост на 28,8% г/г — до 24,8 млрд руб., главным образом за счёт приобретения новых активов (M&A), а также органического роста бизнеса: рост выручки от кол-ва амбулаторных посещений, рост спроса на профильные услуги и рост среднего чека. Расширение бизнеса и сильная операционная динамика конвертировалась в рост EBITDA на 20% г/г — до 6,9 млрд руб. В отчетном периоде Мать и Дитя приобрела Ильинскую больницу и сеть клиник «Здравица». Эти приобретения, а также дополнительный период консолидации «Эксперт» дали бизнесу мощный скачок выручки (61% прибавки от всей выручки), а также рост операционных показателей (+66,4% выручки от региональных амбулаторных клиник). При этом у роста бизнеса есть и обратная сторона медали — из-за активных сделок слияний и поглощений, а также роста расходов на интеграцию новых активов чистая прибыль группы выросла всего на 5,1% г/г и достигла 5,3 млрд руб. Включение новых клиник в структуру привело к росту расходов на персонал (+36,2%), росту коммерческих и административных трат (+52,3%), а также увеличило амортизационные отчисления. ▫️ Финансовые доходы снизились на 66% г/г — до 235 млн руб. ▫️ Финансовые расходы выросли на 49% г/г — до 410 млн руб. ▫️ Рентабельность EBITDA снизилась с 30,2% до 28,2% г/г. ▫️ Рентабельность по чистой прибыли снизилась с 26,3% до 21,5% г/г. Из-за агрессивного роста в отчетном периоде Мать и Дитя перешла от чистой денежной позиции к чистому долгу в размере 6,26 млрд руб., что также негативно сказалось на росте процентных расходов. ND/EBITDA = 0,4x. ▫️ CAPEX вырос с 1,3 до 2,5 млрд руб. г/г. ▫️ FCF составил 4,5 млрд руб. Дивиденды По итогам 2025 года Мать и Дитя совокупно выплатила 89 рублей дивидендов на акцию, что на момент отсечки составило 7,2% дивдоходности. Фактический payout за 2025 год составил 60,6% от прибыли. Предположим, что компания сохранит прежний payout (~60%) и по дивидендам 2026 года. Тогда промежуточные выплаты могут составить в районе 42,5 рублей на акцию (3,2% ДД). Что касается финальных выплат, то здесь уже больше неопределенности, связанной с интеграцией новых активов. Если 2П2026 будет слабее, то я бы закладывал на финальный дивиденд порядка 38-40 рублей, что по верхней границе даст около 82,5 рублей на акцию или 6,2% дивдоходности. Итого: Свежий финансовый отчет Мать и Дитя отражает выбор компании в пользу активного расширения бизнеса путем проведения M&A сделок. Приобретения первого полугодия обеспечили компании основной прирост масштаба и выручки. Важно отметить, что результаты «Здравицы» и Ильинской больницы вошли в отчет лишь за несколько дней июня, поэтому их полноценный вклад в бизнес раскроется во втором полугодии 2026 года, а максимальный эффект от синергии и повышения эффективности менеджмент ожидает увидеть уже в 2027 году. В то же время такой агрессивный рост имеет и обратную сторону. В моменте интеграция новых активов оказывает давление на прибыль и маржинальность, поскольку это требует роста расходов. При этом вышеупомянутые активы частично оплачивались заемными средствами, что перевело Мать и Дитя из статуса нетто-кредитора в нетто-должника. На мой взгляд, причин для беспокойства пока нет С операционной точки зрения бизнес остается высокоэффективным, а текущее снижение маржинальности я скорее рассматриваю как временную плату за масштабирование бизнеса. Если менеджменту удастся реализовать потенциал приобретенных активов и повысить их операционную эффективность, ставка на агрессивный рост уже в ближайшие годы может заметно усилить позиции Мать и Дитя на рынке частных медицинских услуг, что должно конвертироваться в улучшение финансовых результатов и рост дивидендов. Таргет по акциям компании пока без изменений — 1 400 рублей за акцию Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Артур](https://t.me/fund_ka/7376) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      «Масштабируем любой ценой»: как M&A-сделки «Мать и Дитя» увеличили выручку на 28,8%, но снизили рентабельность и создали долг
      4 450
    • «Мать и дитя» наращивает масштаб: покупки клиник и рост среднего чека ускоряют выручку

      Мать и дитя: время экстенсивного роста Выручка Мать и дитя по итогам 1 полугодия 2026 выросла на 28,8% г/г. Отличный результат! Давайте посмотрим, что помогло его достичь. Сопоставимая LFL-выручка увеличилась на 11,2% г/г. Второй квартал был сильнее первого, но все еще слабее прошлого года (15%+). Но в целом результат достойный, так как показатель превышает инфляцию. Главным драйвером LFL-выручки стал рост среднего чека. Сравните, как изменились цены и как вели себя натуральные показатели. Парадоксально, но лучше всего себя чувствует сегмент, вызывавший наибольшие опасения у инвесторов. Снижение рождаемости в стране никак не отражается в результатах Мать и дитя из-за особенностей клиентской базы (не каждая семья готова рожать за несколько сотен тысяч рублей). [Второй (и более значимый) драйвер выручки — это инвестиционная активность. Недавно мы разбирали последние сделки Мать и дитя и ситуацию в секторе частной медицины в целом](https://t.me/investokrat/3126) Удивительно, но там, на фоне общего экономического застоя, кипит жизнь! Процессы консолидации, произошедшие в банках и ритейле несколько лет назад, в медицине только сейчас набирают обороты. В одном только 2 квартале в Мать и дитя произошло несколько изменений: ▫️ За 8,5 млрд руб. была куплена Ильинская больница и земля в премиальном районе Подмосковья. ▫️ За 0,9 млрд руб. приобретена сеть "Здравица" в Новосибирске. ▫️ Расширены мощности клиники в Туле и "Мать и дитя Юго-Запад". Результат такой активности мы видим в росте капвложений (+90,2% г/г в 1 полугодии). Также впервые за долгое время появилась долговая нагрузка. Был взят кредит на 6 млрд под покупку Ильинской больницы + еще 1,1 млрд долга висит на балансе самой больницы. Учитывая более низкую маржинальность купленных активов и появление долга, не стоит ждать столь же быстрого роста прибыли. Скорее всего, в 26 году он будет достаточно скромным. Но по мере интеграции новых активов, загрузки мощностей и открытия клиник, прибыль рано или поздно подтянется. Менеджмент Мать и дитя долгое время проявлял себя только с лучшей стороны, и я думаю, что тенденция сохранится. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: ИнвестократЪ | Георгий Аведиков

      «Мать и дитя» наращивает масштаб: покупки клиник и рост среднего чека ускоряют выручку
      4 433
    • Инвест-идея по акциям «Мать и дитя»: компания продолжает показывать высокие темпы роста

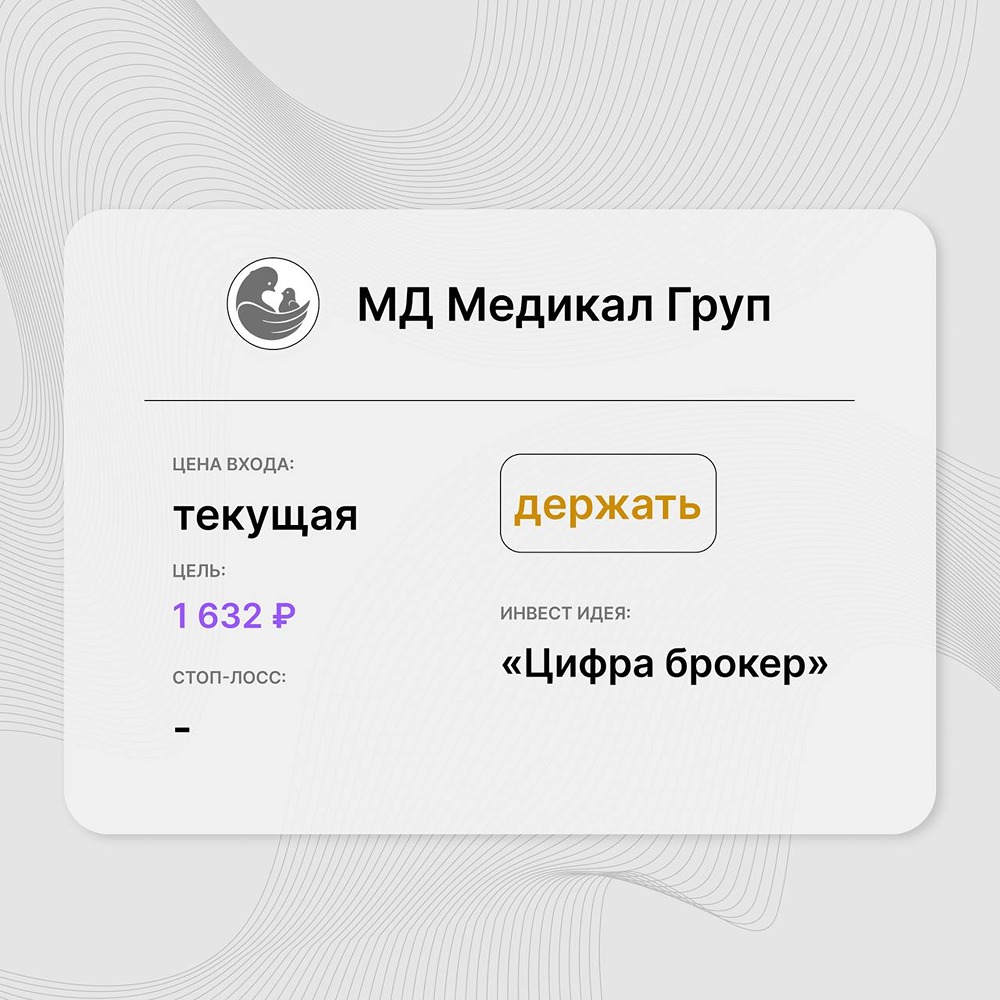
      Инвест-идея от «Цифра брокер» Цена входа: текущая Стоп-лосс: – Цель: 1632 руб. Потенциал: — Рекомендация: держать В чем заключается инвест-идея: «Мать и дитя» продолжает показывать высокие темпы роста: выручка за 1П26 увеличилась на 28,8% г/г, до 24,8 млрд руб., а EBITDA — на 20%, до 7 млрд руб. При этом чистая прибыль выросла лишь на 5,1%, до 5,3 млрд руб., что говорит о давлении на маржинальность по мере расширения бизнеса. Долговая нагрузка остается комфортной: чистый долг составил 6,3 млрд руб., а показатель чистый долг/EBITDA — всего 0,4x. Это оставляет компании пространство для дальнейшего расширения сети и инвестиций. Дополнительным позитивным фактором стало заявление менеджмента о планах выплатить дивиденды во II полугодии 2026 года. Главным фактором для будущей переоценки акций аналитики считают способность группы превратить масштабирование бизнеса и высокий CAPEX в ускорение роста прибыли без дальнейшего существенного снижения рентабельности. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: pro.finansy [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Инвест-идея по акциям «Мать и дитя»: компания продолжает показывать высокие темпы роста
      4 420
    • Стоит ли рассматривать акции «Мать и дитя» при EV/EBITDA 6,2x и P/E 9,2x

      МД Медикал опубликовала сильные финансовые результаты за 1П26 ▫️ Общая выручка Группы увеличилась на 28,8% г/г до 24,8 млрд руб. за счет роста выручки от посещений и родов, а также консолидации сети медицинских центров «Эксперт». ▫️ Сопоставимая выручка увеличилась на 11,2% г/г до 21,4 млрд руб. ▫️ EBITDA прибавила 20% г/г до 7,0 млрд руб. Рентабельность по EBITDA составила 28,2% (-2 б.п. г/г) на фоне роста расходов на персонал и функциональных расходов, а также консолидации сети «Эксперт». ▫️ Чистая прибыль увеличилась на 5,1% г/г до 5,3 млрд руб. Рентабельность по чистой прибыли составила 21,5% (-4,8 п.п. г/г). ▫️ Денежный поток от операционной деятельности достиг 7,1 млрд руб. (+16,7% г/г). ▫️ Объем капитальных затрат вырос на 90% до 2,6 млрд руб. ▫️ Показатель «чистый долг/EBITDA» за последние 12 месяцев составил 0,4x. Наше мнение: МД Медикал сохраняет сильную динамику финансовых показателей на фоне высокой базы прошлого года. Драйвером роста стали увеличение среднего чека, повышение загрузки существующих амбулаторий и клиник Группы, а также расширение мощностей за счет приобретений и органического роста. Расходы на персонал выросли на 36,2% г/г в связи с увеличением штата на фоне расширения бизнеса, индексации ФОТ, а также вследствие интеграции медицинских центров «Эксперт». В процентах от выручки рост расходов на персонал составил 2,5 п.п. г/г до 46,4% в 1П26, но был частично компенсирован снижением затрат на материалы – в процентах от выручки они сократились на 1,9 п.п. г/г в 1П26. Благодаря повышению загрузки мощностей, открытых в 2024-2025 гг., а также расширению мощностей МД Медикал продолжит показывать опережающую динамику выручки в среднесрочной перспективе. При этом в 2П26 рост замедлится по сравнению с 1П26 после ухода эффекта от консолидации ГК «Эксперт». Компания прогнозирует рост выручки на уровне 23–26% и рентабельность по EBITDA на уровне 30% в 2026 г. С начала года, с учетом выплаченного дивиденда, акции компании показали полную доходность на уровне минус 10% против минус 24% по индексу Мосбиржи. На текущий момент, по нашим оценкам, акция торгуется на уровне 2026П EV/EBITDA – 6,2х, P/E – 9,2х, что существенно ниже собственных исторических мультипликаторов. Мы полагаем, что МД Медикал, как качественный актив, имеет хорошие шансы показать опережающую динамику за счет снижения доходности безрисковых активов и восстановления интереса инвесторов к рынку акций. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: БРК - Блог Рынков Капитала [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли рассматривать акции «Мать и дитя» при EV/EBITDA 6,2x и P/E 9,2x
      4 356
    • Акции «Мать и дитя» и инвестиционный потенциал: покупать или продавать? Разбираем на кусочки

      Разбераем кейс «Мать и Дитя» Текущая цена: 1218,6₽ Целевая цена: 1400₽ Потенциал роста: 15% Ключевые финансовые показатели: - Капитализация: 91,1 млрд руб. - Выручка: 43,4 млрд руб. (+31,2% г/г) - EBITDA: 13,3 млрд руб. (+24,4% г/г) - Чистая прибыль: 11 млрд руб. (+8,5% г/г) Отдельно в первом квартале 2026 года Мать и Дитя нарастила выручку на 32,1% г/г — до 11,8 млрд руб. и в целом продемонстрировала сильные операционные результаты. Факторы роста: — Сильный денежный поток и возврат капитала акционерам. — Высокий спрос на частные медицинские услуги в РФ. — Высокая маржинальность бизнеса. — Экспансия сети за счёт регулярных M&A сделок. — Высокая операционная эффективность. Факторы риска: — Давление на маржинальность бизнеса на фоне M&A сделок. — Общий спад рождаемости как долгосрочный фактор риска направления бизнеса. — Зависимость от платежеспособного спроса. Итого: С начала года акции Мать и Дитя снизились на 20%, что открывает новое окно возможностей для приобретения качественного актива. Напомню, что одним из главных сдерживающих факторов при покупке выступала цена акций, которая зачастую находилась около справедливых значений. Далее предлагаю пройтись по каждому из драйверов роста в развернутом виде: [▫️](https://mondiara.com/) Сильный денежный поток и возврат капитала акционерам. Финансовое положение Мать и Дитя можно считать одним из самых устойчивых на российском фондовом рынке, если вообще не эталонным. Компания генерирует высокий денежный поток, имеет низкую долговую нагрузку и платит дивиденды, которые также служат значимым фактором инвестиционной привлекательности. [▫️](https://mondiara.com/) Высокий спрос на частные медицинские услуги в РФ. Спрос на услуги частных клиник в РФ с начала 2026 года сохраняет высокую устойчивость, несмотря на повышение прайсов на 10–12% из-за инфляции. Аналитики прогнозируют, что по итогам года объем рынка вырастет более чем на 15% и достигнет рекордных 2,67 трлн рублей. В свою очередь, Мать и Дитя выступает в качестве лидера с сильным брендом, взаимодействуя с клиентами в большей степени из-за доверия и высокого качества оказываемых услуг. [▫️](https://mondiara.com/) Высокая маржинальность бизнеса. С 2019 года рентабельность компании не уходила ниже 30%. Мать и Дитя традиционно показывает высокую рентабельность EBITDA, высокую чистую маржу и высокую доходность на капитал. Это значит, что каждый рубль выручки превращается в прибыль лучше, чем у многих розничных сетей, девелоперов или промышленных компаний. [▫️](https://mondiara.com/) Экспансия сети за счёт регулярных M&A сделок. За последние 5 лет компания провела 4 крупные M&A сделки по приобретению медицинских активов (клиника в Тюмени в 2021 году; ГК «Эксперт» в 2025 году; сеть клиник «Здравица» и Ильинская больница в июне 2026 года). Каждая M&A сделка помогает компании укрепить позиции и улучшить финансовое положение. Так, консолидация ГК «Эксперт» оказала значительный эффект на росте региональной выручки и позволила нарастить количество амбулаторных посещений более чем на 70%. Что касается двух последних приобретений, то они также должны оказать положительный эффект на выручке (примерно на +11%). [▫️](https://mondiara.com/) Высокая операционная эффективность. Мать и Дитя эффективно экономит на масштабе, проводя централизованные закупки оборудования и имея единый центр обслуживания. Также стоит отметить высокую загрузку (оборудования/клиник), эффективное управление персоналом и рост доли высокомаржинальных услуг (работа со средним чеком). Если резюмировать, то кейс Мать и Дитя — это сочетание качественного, растущего, высокомаржинального бизнеса с устойчиво растущим рынком частных медицинских услуг. При этом даже в условиях текущей коррекции акции компании нельзя назвать дешевыми (P/E 9,7x; EV/EBITDA 6,5x) — премия за высокое качество бизнеса, его прозрачность и прогнозируемость. От текущих уровней уже можно точечно присматриваться, но если акции снизятся к 1100-1000, то это будет отличная возможность. [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Arthur / Фундаменталка

      Акции «Мать и дитя» и инвестиционный потенциал: покупать или продавать? Разбираем на кусочки
      4 310
    • Акции Мать и дитя: стоит ли покупать, если дивиденды недостаточны, а ОФЗ давят?

      Компания оценивается рынком в 95 млрд руб., при этом в ближайшие годы она сможет зарабатывать более 13 млрд руб. прибыли, что выглядит нейтрально. С учетом прогнозируемых недостаточных дивидендов акционеры могут переоценить компанию, и за два года инвесторы рискуют получить слабую доходность. Вместе с тем бизнес продолжает активно расти, что подразумевает справедливую оценку примерно в 8–9 годовых прибылей и говорит о долгосрочном потенциале. Чистый долг остается низким, а финансовое положение компании — устойчивым, но я все-таки ожидаю краткосрочного давления на котировки из-за высокой доходности на рынке облигаций. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Наталия Кочетова](https://max.ru/NataliBaff) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Мать и дитя: стоит ли покупать, если дивиденды недостаточны, а ОФЗ давят?
      4 253
    • Прогноз цены акций Мать и Дитя: растут риски глубокой коррекции в бумагах

      От изначальной шортовой идеи прошла больше +8% Сейчас цена поджимается к сильному уровню. Как только пробьет — уходит ниже. ▫️ ТВ в шорт 1170 с закреплением ▫️ Цели 960 и 910 ▫️ Звонок будет 1230 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Хроники Инвестора [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены акций Мать и Дитя: растут риски глубокой коррекции в бумагах
      4 235
    • Прогноз цены акций «Мать и Дитя»: какой таргет по бумагам на год? Разбираемся

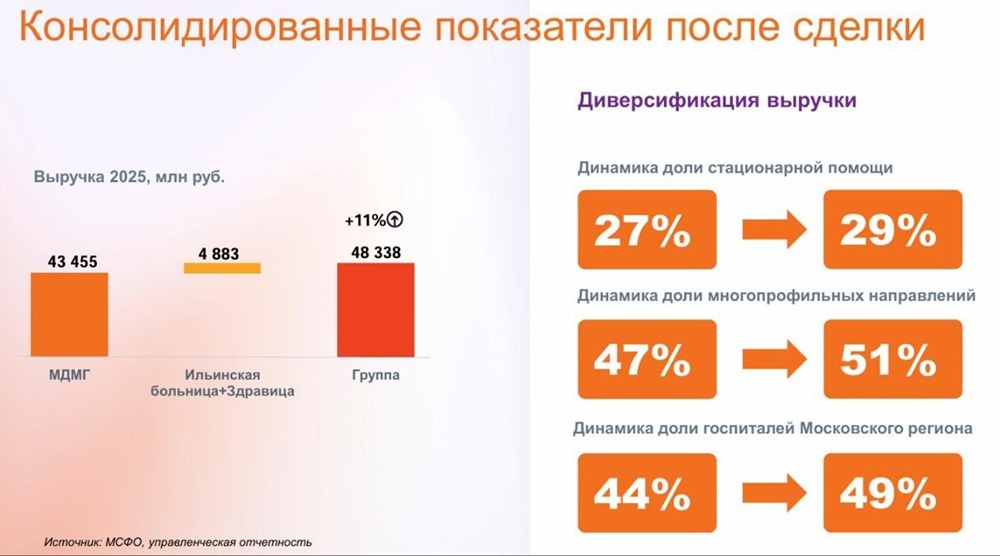
      Мать и дитя продолжает расширяться: как это повлияет на таргет? Один из главных хедлайнеров последних недель в плане корпоративных новостей — Мать и дитя. За последние недели компания объявила сразу о двух крупных приобретениях: [▫️](https://mondiara.com/) сеть клиник «Здравица» в Новосибирске за 900 млн рублей [▫️](https://mondiara.com/) Ильинская больница в Московской области за 8,5 млрд рублей (включая 1,1 млрд рублей долга) На первый взгляд сделки выглядят совершенно разными по масштабу, но обе хорошо вписываются в стратегию компании по расширению сети и усилению госпитального направления. Давайте попробуем прикинуть, как это повлияет на финансовые показатели компании и расчетную справедливую цену акций. Что покупает Мать и дитя? «Здравица» — одна из крупнейших амбулаторных сетей Новосибирска с выручкой около 1 млрд рублей в год и мощностью более 500 тысяч приемов ежегодно. Ильинская больница — уже полноценный многопрофильный госпиталь с выручкой почти 3,9 млрд рублей, сильными позициями в хирургии, онкологии и высокотехнологичной медицине. Фактически компания одновременно усиливает сразу два направления: [▫️](https://mondiara.com/) региональную амбулаторную медицину [▫️](https://mondiara.com/) госпитальный сегмент в Московском регионе Кроме того, после интеграции новых активов Мать и дитя сможет приблизиться к выручке около 48–49 млрд рублей в год, станет крупнейшим частным владельцем коечного фонда в стране и усилит позиции сразу в двух наиболее привлекательных сегментах коммерческой медицины — стационарной помощи и хирургии. Какой финансовый эффект? [▫️](https://mondiara.com/) По итогам 2025 года выручка Мать и дитя составила 43,5 млрд рублей [▫️](https://mondiara.com/) EBITDA — 13,3 млрд рублей Если предположить, что обе сделки будут консолидированы примерно с середины 2026 года, то эффект может выглядеть следующим образом: 2026 год: [▫️](https://mondiara.com/) дополнительная выручка — около 2,45 млрд рублей [▫️](https://mondiara.com/) дополнительная EBITDA — около 0,5 млрд рублей Это примерно: ↑ +5,6% к выручке ↑ +3,7% к EBITDA 2027 год (полный эффект за год): [▫️](https://mondiara.com/) дополнительная выручка — около 4,9 млрд рублей [▫️](https://mondiara.com/) дополнительная EBITDA — около 1 млрд рублей То есть: ↑ +11,2% к выручке ↑ +7,4% к EBITDA Для компании такого размера это уже вполне заметный вклад, достаточно позитивно влияющий на таргет, несмотря на предполагаемый рост долговой нагрузки и более низкую маржинальность по EBITDA у приобретаемых компаний. Единственное, что если «Здравицу» Мать и дитя купили дешево, по p/s <1.0, то Ильинскую больницу купили уже дороже. Но с другой стороны — с ней идет достаточно большой земельный участок, за счет которого впоследствии можно расширить сеть. Поэтому и откровенно дорогой эта покупка скорее тоже не выглядит. Поэтому, на мой взгляд, данные приобретения для компании, конечно, позитивны и с учетом предполагаемого влияния на финансовые показатели компании [таргет](https://t.me/Investillion/1976) по акциям Мать и дитя пересмотрен вверх до 1500 рублей за акцию на горизонте года. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Алла / Investillion - про инвестиции

      Прогноз цены акций «Мать и Дитя»: какой таргет по бумагам на год? Разбираемся
      4 147
    • Акции «Мать и дитя» на пути к сильной поддержке — анализ графика и прогноз

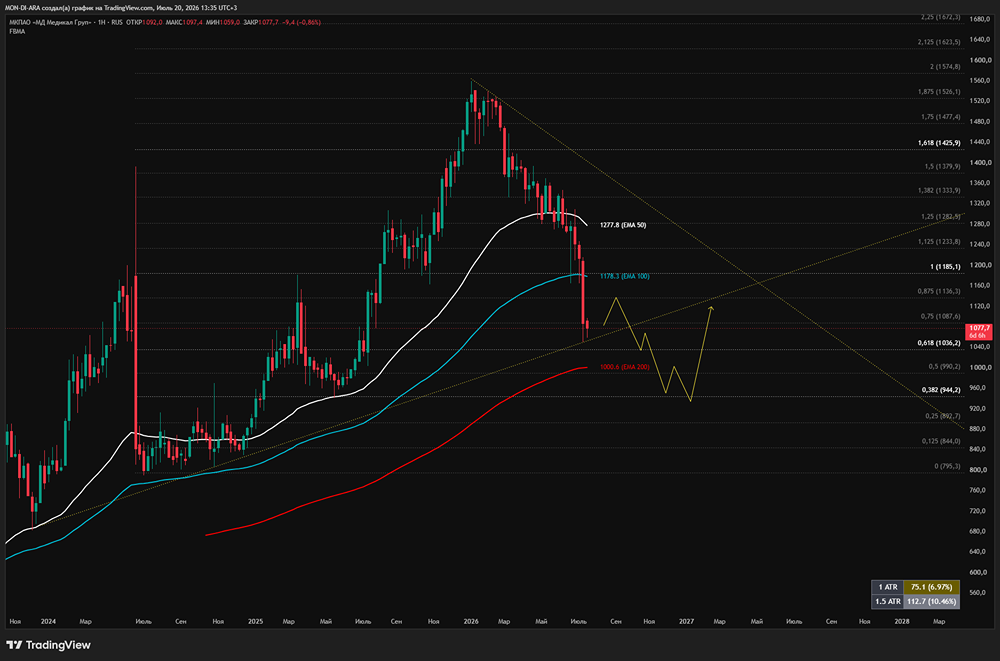
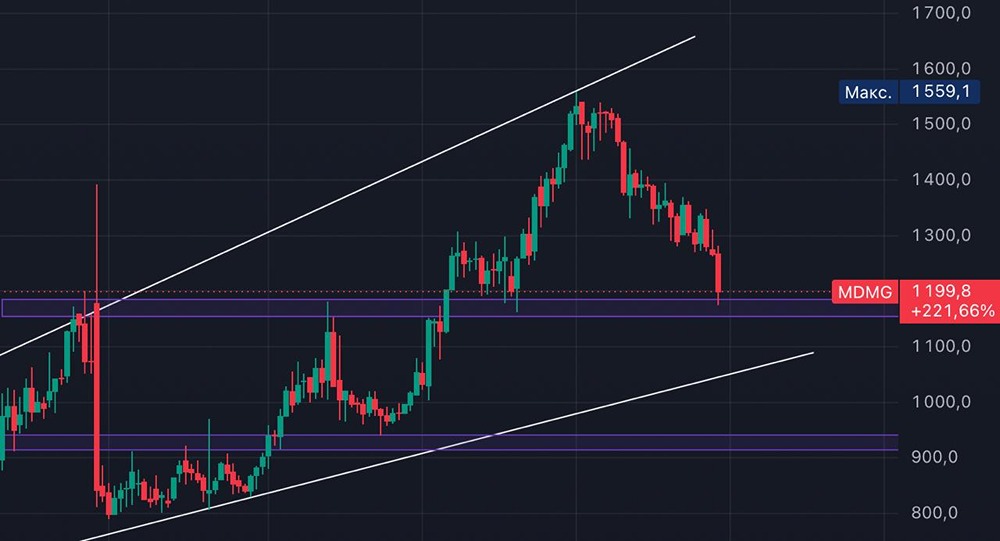
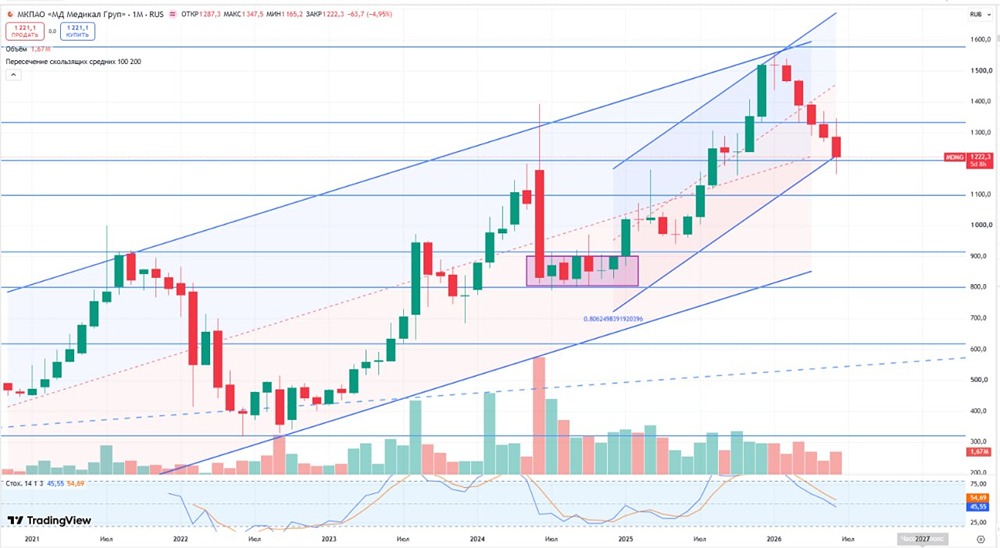
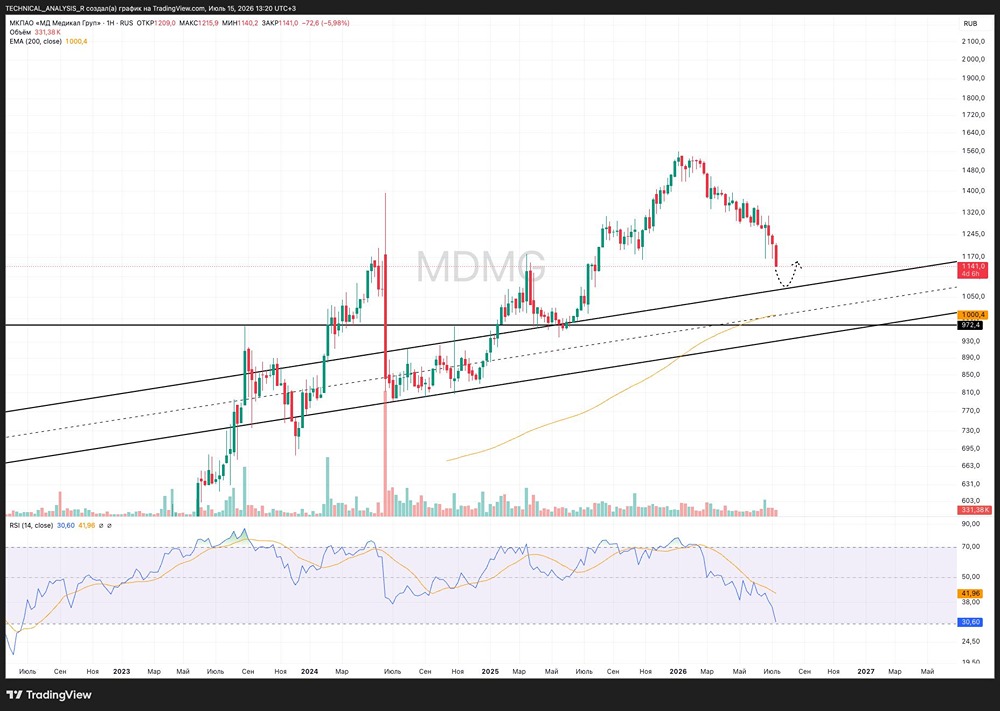
      Цена продолжает коррекцию и движется к сильной зоне поддержки, которая проходит в районе 1050-1100 Эта область совпадает с верхней границей ранее пробитого восходящего канала и может стать точкой, где покупатели снова проявят активность. Цена пришла к важной зоне поддержки, которая совпадает с верхней границей ранее пробитого восходящего канала. Именно здесь сейчас решается дальнейшее направление движения. Пока до поддержки остается небольшой запас, поэтому спешить с выводами о развороте рано. Если цена дойдет до этой зоны и появится реакция покупателей, можно будет рассчитывать на локальный отскок. До тех пор приоритет остается за нисходящим движением, а подтверждением смены настроений станет именно удержание указанной зоны поддержки. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Ростислав / Инвестиции в будущее [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Мать и дитя» на пути к сильной поддержке — анализ графика и прогноз
      4 130
    • Сможет ли «Мать и дитя» сделать новые клиники такими же эффективными, как старые

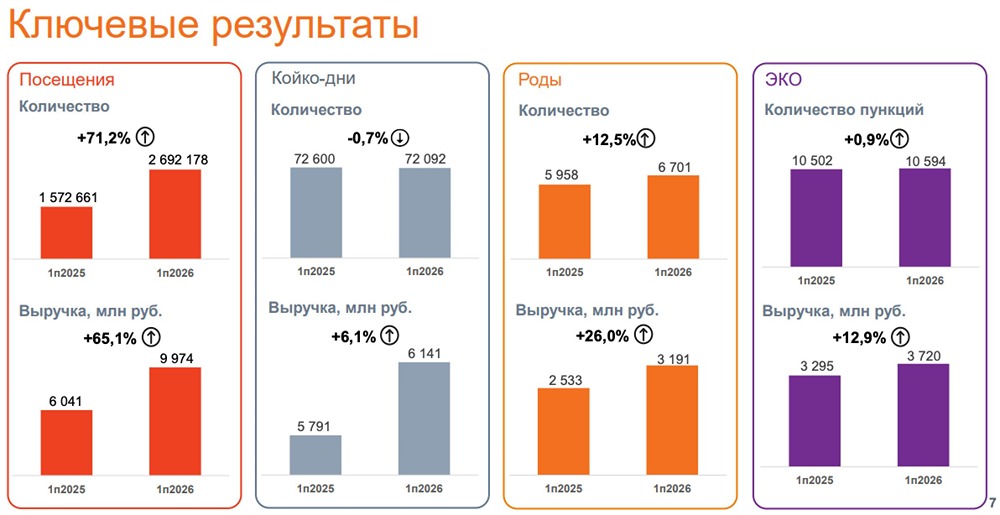
      Мать и дитя: бизнес растёт, но эффективность пока не успевает «Мать и дитя» отчиталась за первое полугодие 2026 года. Выручка выросла почти на 29%, EBITDA — на 20%, число посещений — более чем на 70%. Главная сила компании сейчас — она действительно умеет расширяться. «Мать и дитя» покупает новые клиники и госпитали, выходит в регионы, увеличивает количество пациентов и постепенно превращается из бизнеса, сильно завязанного на женское здоровье, в более крупную многопрофильную медицинскую группу. Спрос тоже остаётся сильным: растёт количество родов, операций, амбулаторных посещений. При этом бизнес продолжает генерировать хороший денежный поток, а долговая нагрузка даже после крупных приобретений пока остаётся умеренной. Но проблема есть Компания становится больше быстрее, чем становится прибыльнее. Выручка выросла почти на 29%, а чистая прибыль — всего на 5%. Рентабельность EBITDA снизилась с 30,2% до 28,2%. Причина достаточно простая: новые клиники надо интегрировать, нанимать персонал, объединять IT-системы, увеличивать административный аппарат. Особенно быстро растут расходы на сотрудников и функциональные расходы. То есть сейчас ситуация примерно такая: купить новые клиники компания умеет. Теперь нужно доказать, что она сможет сделать их такими же эффективными, как старый бизнес «Мать и дитя». Причём менеджмент рассчитывает уже во втором полугодии существенно улучшить рентабельность. Поэтому следующие результаты будут особенно показательными. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Юрий Марченко | Инвестиции и экономика [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Сможет ли «Мать и дитя» сделать новые клиники такими же эффективными, как старые
      4 127
    • «Эталон с трещиной»: как три покупки за 18 млрд ₽ сделали рост «Мать и дитя» красивым, а прибыль — нет

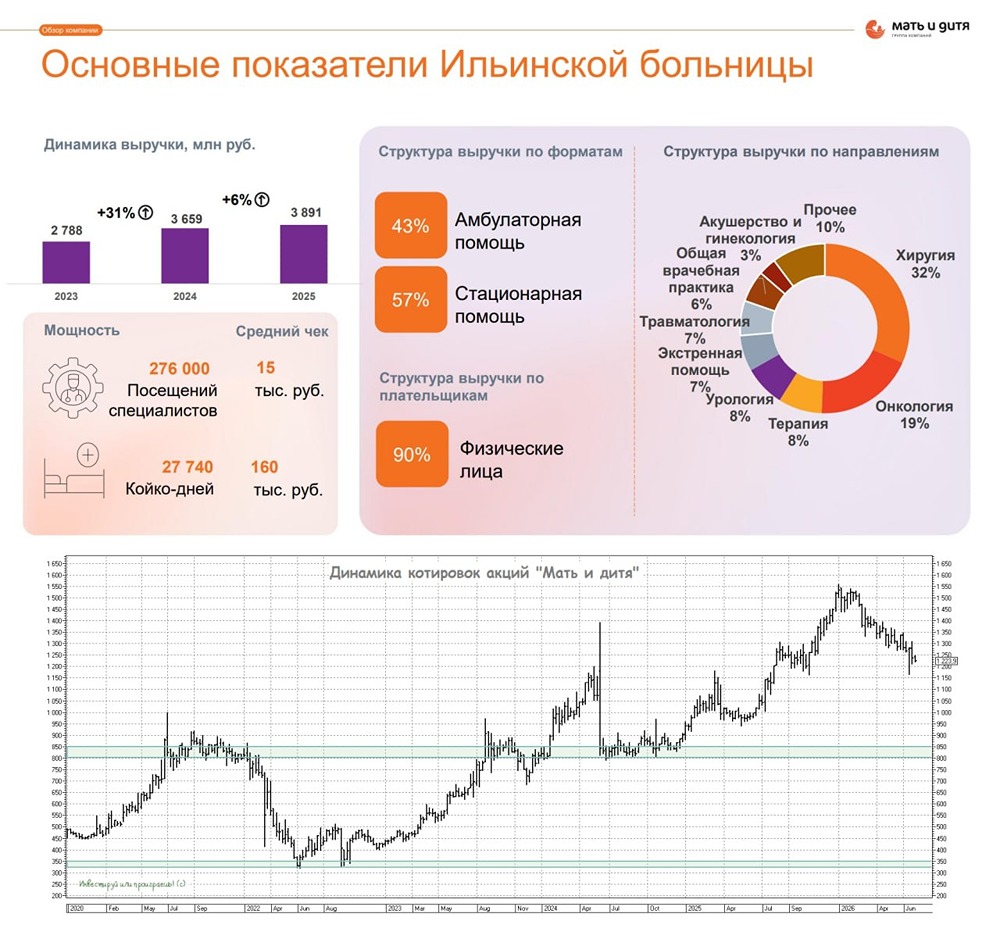
      Рост выручки +29% держится на поглощениях: сможет ли «Мать и Дитя» снова конвертировать выручку в прибыль без новых сделок Мать и Дитя — один из лидеров на российском рынке частных медицинских услуг. Сектор: Потребительский Отрасль: Здравоохранение Цена: 1311₽ Финансовые показатели Выручка: - 2022 — 25,2₽ млрд - 2023 — 27,6₽ млрд - 2024 — 33,1₽ млрд - 2025 — 43,5₽ млрд - 2026 (1П) — 24,8₽ млрд средние темпы роста выручки — 15% Чистая прибыль: - 2022 — 6₽ млрд - 2023 — 7,8₽ млрд - 2024 — 9,9₽ млрд - 2025 — 10,8₽ млрд - 2026 (1П) — 5,3₽ млрд средние темпы роста прибыли — 17% Мультипликаторы: • EPS — 383,5% за 10 лет средний темп роста EPS — 17% • P/E — 9,01 хуже среднего по индустрии 5,7 • P/S — 2,02 хуже среднего по индустрии 1,72 • EV/EBITDA — 6,98 хуже среднего по индустрии 5,21 • Долг/EBITDA — 0,41 лучше среднего по индустрии 2,24 • ROE — 28,8% лучше среднего по индустрии 25,2% • PEG — 0,7 (недооценена) • Модель DCF — 1680₽ Опираясь на мультипликаторы и финансовые показатели, можно сказать, что компания справедливо оценена. Вывод Мать и дитя считается эталоном на нашем рынке, и до компании было тяжело докопаться из-за отличных результатов. Но после отчета за 1 полугодие 2026 года у меня появились вопросы. Результаты: • выручка: 24,8 млрд руб. (+29% год к году) • операционная прибыль: 5,5 млрд руб. (+18%) • чистая прибыль: 5,3 млрд руб. (+5%) • рентабельность чистой прибыли: 21% против 26% годом ранее На первый взгляд неплохой отчет с сильным ростом выручки, но только вот весь рост держится на поглощениях. В мае 2025 года купили [сеть клиник «ЭКСПЕРТ»](https://www.forbes.ru/investicii/537914-mat-i-dita-kupila-21-kliniku-eksperta-za-8-5-mlrd-rublej) за 8,5 млрд, во 2 квартале добавили [ИЛЬИНСКУЮ БОЛЬНИЦУ](https://www.mcclinics.ru/media/news/Ilyinka/) за 8,5 млрд и [ЗДРАВИЦУ](https://www.kommersant.ru/doc/8740406) за 900 млн. Последние 2 покупки были в конце 2-го квартала, поэтому на результаты не сильно повлияли. Без учёта ЭКСПЕРТА собственная выручка выросла всего на 11% год к году, до 21,4 млрд руб. И здесь главная проблема, что региональные амбулаторные клиники ЭКСПЕРТА работают с куда меньшей маржой, чем премиальные московские госпитали. Ввиду этого рентабельность операционной прибыли Мать и дитя упала с 24% до 22% (минимум с 2022 года). Также не смогли поднять средний чек по родам в Москве. В 1-м полугодии чек прибавил всего 4,6% год к году, когда ранее спокойно поднимали двузначными темпами. Есть риск, что начали упираться в ценовой потолок. НО ГЛАВНЫЙ НЕГАТИВ ВСЕ РАВНО В ДРУГОМ. После нескольких лет без долга компания взяла 6 млрд кредитов на покупку Ильинской больницы, и это при текущих ставках. Финансовой подушки больше нет, и финансовые доходы уже сократились на 70%. В целом по итогам 1-го полугодия сальдо финансовых доходов составило минус 176 млн против 423 млн годом ранее. Именно поэтому мы видим рост выручки на 29%, а прибыли всего на 5% Свободный денежный поток сократился на 17%, до 4,3 млрд руб. Но хотя бы еще покрывает дивиденды, и не приходится их платить в долг, как большинство других эмитентов. За полугодие 2026 года можно ждать около 40-44 руб. дивидендов на акцию (доходность ~3%). Рекомендация будет в октябре. Суммарно за год ожидаю выплату около 95 руб., доходность к текущей цене – 7,2%. Отчеты за 2 полугодие будут очень важными, где увидим эффект от покупки новых активов. ▫️ Дивидендная политика подразумевает распределение до 100% чистой прибыли на дивиденды. ▫️ Выплата дивидендов должна производиться не реже одного раза в год. Однако пока идет цикл повышенных инвестиций, будут направлять около 65% прибыли на дивиденды (в ближайший 1-2 года точно). После планируют повышать коэффициент выплат. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Клим](https://t.me/c/1459415582/8142) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей
      «Эталон с трещиной»: как три покупки за 18 млрд ₽ сделали рост «Мать и дитя» красивым, а прибыль — нет
      4 116
    • «Мать и дитя» наращивает прибыль и дивиденды: прогноз 100 ₽ на акцию в 2026 году

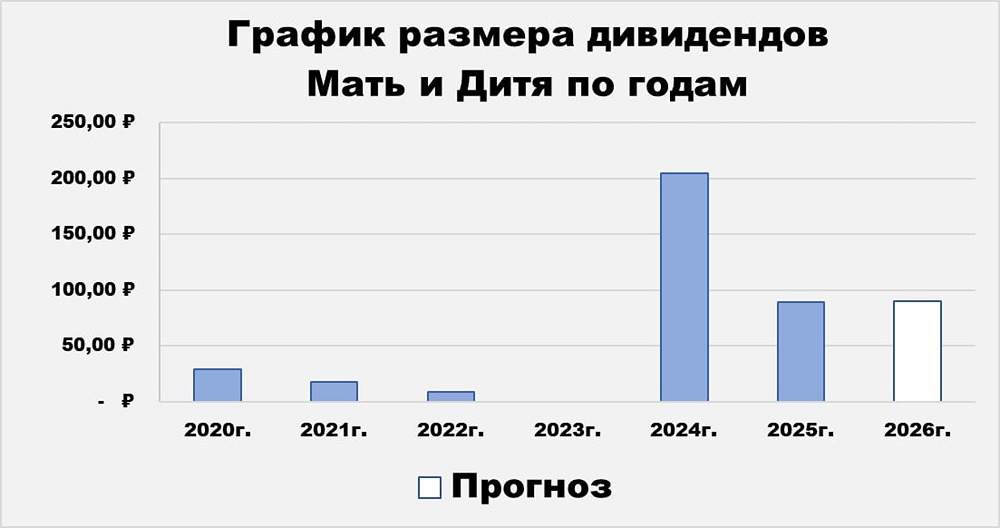
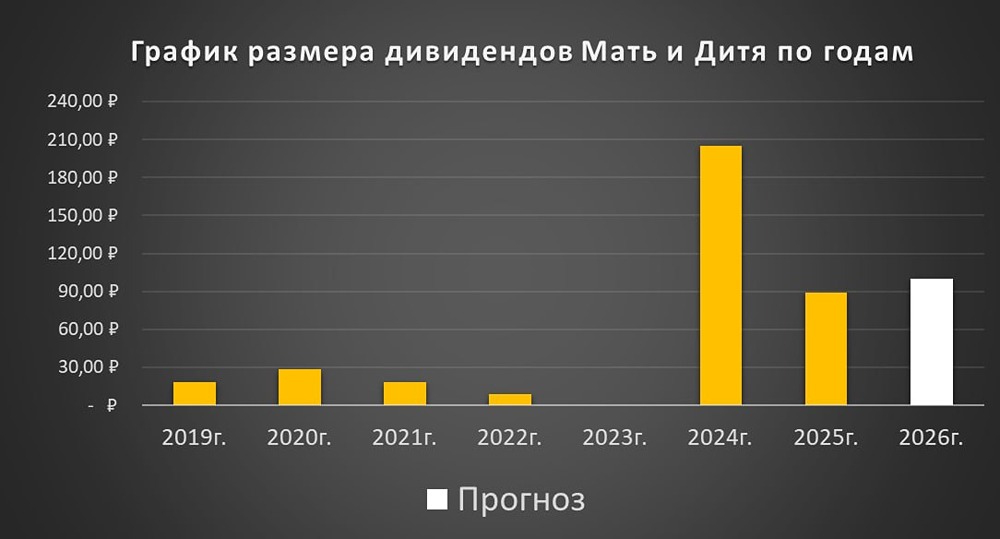
      Мать и Дитя — одна из ведущих компаний на российском рынке частных медицинских услуг, объединяющая современные медицинские учреждения по всей стране. Финансовые результаты Выручка: - 2022: 25,2 млрд ₽ (+0,01% г/г) - 2023: 27,6 млрд ₽ (+9,5% г/г) - 2024: 33,1 млрд ₽ (+19,9% г/г) - 2025: 43,5 млрд ₽ (+31,4% г/г) - 2026 (1П): 24,8 млрд ₽ (+28,8% г/г) Чистая прибыль: - 2021: 6,1 млрд ₽ (+45,2% г/г) - 2022: 6,01 млрд ₽ (-1,5% г/г) - 2023: 7,8 млрд ₽ (+29,8% г/г) - 2024: 9,9 млрд ₽ (+26,9% г/г) - 2025: 10,8 млрд ₽ (+9,1% г/г) Мультипликаторы: - P/E: 9,2 (среднее 7,9) - EV/EBITDA: 7,04 (среднее 5,2) - P/S: 2,2 (среднее 2,17) - ROE: 29,5% (среднее 16,9%) - PEG: 0,3 (недооценена) - Долг/Капитал: 0 (среднее 3,6) - Модель DCF: 1 290 ₽ Ожидаемая годовая доходность: 17% Дивиденды - 2021 (1П): 18 ₽ - 2022 (1П): 8,55 ₽ - 2024: 205 ₽ - 2025: 89 ₽ Дивиденды за 2025 год составили 7,3% от прибыли. В прошлом году компания направила чуть более 60% от чистой прибыли на дивиденды, что соответствует ожиданиям. Прогноз дивидендов на 2026 год: 90-110 ₽. Базовый прогноз: - Рост прибыли на 11-20% до 12-13 млрд ₽ - Сохранение коэффициента выплаты дивидендов на уровне ~60% чистой прибыли. Это даст 100 ₽ на акцию или 7,8% годовой доходности. Однако в 2026 году продолжится давление на дивиденды из-за новых поглощений (M&A), поэтому сильного роста не ожидается. Дивидендная политика: Компания может распределять на дивиденды до 100% чистой прибыли, включая накопленную. Итоговый вывод по "Мать и Дитя" Компания сохраняет уверенный рост и делится сильными операционными результатами. Отчет за 2 квартал показал: - Выручка выросла на 26% г/г до 12,98 млрд ₽. - Амбулаторные посещения: 1,4 млн (+47,3% г/г). - Количество родов: 3 507 (+11% г/г). Сопоставимая выручка (без учета покупок) увеличилась на 12,9% г/г до 11,6 млрд ₽. Однако со 2-го полугодия 2026 года эффект от покупки сети центров «Эксперт» прекратится, и темпы роста выручки замедлятся. Компания решает эту проблему через продолжение M&A-сделок. Недавно она приобрела Июльнскую больницу за 8,5 млрд ₽ и клинику «Здравица» за 900 млн ₽. Рост бизнеса будет поддерживаться органически, выходом на полную мощность новых объектов и недавними покупками активов. Однако в сделках есть риск: компания купила активы дорого и в долг, что при высоких ставках создает дополнительную нагрузку. Долговая нагрузка остается около 0,5x ЧД/EBITDA, что соответствует дивидендной политике (Чистый долг/EBITDA < 3). Поэтому дивидендам ничего не угрожает. В целом, «Мать и Дитя» — надежный бизнес с хорошим менеджментом и высокими темпами роста. Однако акции компании всегда стоят дорого. Сейчас они оцениваются в 8 прибылей 2026 года, что для текущего рынка все еще дорого. На коррекциях акции могут быть интересны. За 3 года они показали около 102% полной доходности (с учетом дивидендов) или 26,4% в год. Последний отчет: 31 июля 2025 года. Итоговая оценка: Акции недооценены на 4,7%. Справедливая цена: 1 350 ₽ Рыночная цена: 1 290 ₽ Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Что за Инвестор? [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      «Мать и дитя» наращивает прибыль и дивиденды: прогноз 100 ₽ на акцию в 2026 году
      4 088
    • M&A как драйвер роста «Мать и дитя»: выручка +28,8%, но сделки давят на рентабельность

      Как сделки M&A меняют экономику «Мать и дитя»? Высокий уровень комфорта и отсутствие очередей делают частные клиники всё более востребованными у населения. Сегодня на моем столе лежит операционный отчет одного из самых динамичных игроков сектора — компании «Мать и дитя». Давайте вместе посмотрим, как компания отработала первую половину 2026 года. Итак, выручка компании в отчетном периоде выросла на 28,8% до 24,8 млрд рублей. Главный драйвер роста — M&A. Покупка сети «Эксперт» весной 2025-го помогла компании укрепить позиции в регионах и диверсифицировать выручку. Но у любой медали есть обратная сторона: сеть «Эксперт» менее маржинальна, и это тянет вниз рентабельность всей группы. Сопоставимая выручка в первом полугодии выросла на 11,2%. Средний чек уверенно опережает инфляцию. Причины понятны: отрасль сильно зависит от импортных технологий и расходников, плюс острый дефицит квалифицированных кадров толкает вверх зарплатную составляющую. В итоге клиники вынуждены закладывать эти издержки в стоимость услуг, и пациенты, ценящие комфорт и качество, готовы платить. Однако не всё гладко с операционной стороной. У «Мать и дитя» самый крупный койко-фонд в стране, но в отчётном периоде его загрузка оставляла желать лучшего. Снижение пациентопотока наблюдалось и в столичных, и в региональных госпиталях. Это тревожный сигнал: даже при росте среднего чека падение трафика может нивелировать эффект от повышения цен. Ещё один повод для размышлений — покупка Ильинской больницы в Подмосковье. Фокус на хирургии и онкологии звучит перспективно, но результаты актива в 2025 году были скромными: выручка выросла лишь на 6%, а рентабельность по EBITDA оказалась более чем в два раза ниже, чем у самой «Мать и дитя». Стоимость сделки — 8,5 млрд рублей — вызывает вопросы: мультипликатор EV/EBITDA 2025 года выходит 17х, тогда как сама «Мать и дитя» торгуется с мультипликатором вдвое ниже. То есть компания купила менее маржинальный бизнес с ощутимой премией. Насколько адекватна такая оценка — большой вопрос. Рынок частной медицины остается фрагментированным: на сотню крупнейших игроков приходится лишь четверть рынка. Консолидация неизбежна, и «Мать и дитя» открыто заявляет о планах по новым сделкам. Но здесь кроется и риск: удастся ли эмитенту находить активы с хорошей рентабельностью и покупать их по приемлемым ценам? Или стратегия будет строиться на «масштабе любой ценой», что продолжит давить на маржинальность? Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: ИнвестТема | Литвинов Владимир

      M&A как драйвер роста «Мать и дитя»: выручка +28,8%, но сделки давят на рентабельность
      4 048
    • Стоит ли покупать акции «Мать и дитя» при P/E 9 и доходности 6,6%

      Обзор «Мать и дитя» — подождем, пока подешевеет Разбираю для вас отчет компании за 1 полугодие 2026 года. Выручка 1 пол. 2026 = 24,81 млрд руб. (+28,8% г/г) LFL-продажи выросли на 11,2% г/г, остальной рост выручки объясняется приобретением клиник ГК «Эксперт». В июне 2026 компания приобрела еще два бизнеса — сеть клиник «Здравица» и Ильинскую больницу. Обе сделки недешевые. Прибыль 1 пол. 2026 = 5,19 млрд руб. (+5,1% г/г) В отличие от выручки, прибыль выросла несущественно, в первую очередь, из-за опережающего роста расходов на персонал (+33% г/г) и роста финансовых расходов, связанных с покупками новых компаний, которые окажут дополнительный эффект во 2 пол. 2026 года. Значительно снизил свой прогноз по чистой прибыли 2026 до 10,74 млрд руб. (было 12,54 млрд руб.), расходы растут быстрее моих ожиданий. Дивиденды Жду повторения дивидендов прошлого года и выплату 42 руб. за 1 полугодие (это чуть больше 60% прибыли), доходность 3,2%. За год я ожидаю выплату дивидендами 86 руб. на акцию, 6,6% доходности. Оценка компании «Мать и дитя» оценена в 9 прибылей и 12 скор. денежных потоков (если посчитать денежный поток без покупок новых сетей). Замечательная компания, расширяющаяся, с качественным управлением, при этом дорогая. Я не вижу смысла инвестировать в акции «Мать и дитя» по текущим ценам — бизнес стоит 9 прибылей и приносит 6-7% дивидендной доходности, в то же время есть много компаний с P/E от 3 до 5 и див. доходностью выше 15%. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владислав Еремин](https://t.me/Vlad_pro_dengi/2514) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли покупать акции «Мать и дитя» при P/E 9 и доходности 6,6%
      4 006
    • Прогноз цены акций «Мать и дитя»: есть ли потенциал у бумаг до конца 2026 года? Ищем ответы

      МД Медикал приобретает активы МКПАО «МД Медикал Груп», управляющая сетью частных многопрофильных клиник «Мать и дитя», объявила о приобретении Ильинской больницы — крупного многопрофильного амбулаторно-госпитального центра в Московской области. При этом ранее (17 июня) компания также сообщала о приобретении 100% в капитале ООО ЦСМ «Здравица» — ведущей амбулаторной сети в Новосибирске. Приобретение Ильинской больницы [▫️](https://mondiara.com/) Ильинская больница — это многопрофильный госпиталь общей площадью 14 088 кв. м., открытый в 2019 году. [▫️](https://mondiara.com/) Мощность больницы составляет 276 тыс. посещений и 27 740 койко-дней в год. В рамках сделки также приобретается земельный участок размером 1,44 га под возможное строительство дополнительной очереди. [▫️](https://mondiara.com/) Сумма сделки составит 8,5 млрд рублей, включая 1,1 млрд рублей долга, оплата будет произведена собственными и заемными денежными средствами. [▫️](https://mondiara.com/) Сделка была одобрена ФАС и находится на регистрации. Приобретение «Здравницы» [▫️](https://mondiara.com/) «Здравница» — сеть центров семейной медицины в Новосибирске, специализирующихся на оказании многопрофильной медицинской помощи взрослым и детям. [▫️](https://mondiara.com/) В периметр сделки вошли 6 амбулаторно-поликлинических центров общей площадью 4,2 тыс. кв. м., находящихся в аренде. Мощность клиник позволяет проводить 525 тыс. амбулаторных приемов в год. [▫️](https://mondiara.com/) Сумма сделки — 900 млн рублей с оплатой собственными денежными средствами. [Комментарии аналитиков Газпромбанка](https://newton.investments/applink/instrument/12431) Согласно комментариям менеджмента, в среднесрочной перспективе компания планирует улучшить эффективность и нарастить рентабельность EBITDA Ильинской больницы с 13% до 30%, при этом годовая EBITDA данного актива достигнет 2 млрд рублей. Сумма, заплаченная МД Медикал за госпиталь, сопоставима с объемом капитальных инвестиций в строительство медицинского центра аналогичной мощности. С учетом того, что компания покупает уже работающий бизнес, это фактически означает, что она сможет существенно сократить сроки окупаемости инвестиций. Менеджмент повысил прогноз по росту выручки [МД Медикал](https://newton.investments/applink/instrument/12431) в 2026 году до 24-25% (предыдущий прогноз 20-23%). Учитывая фактические результаты первого квартала 2026 года (рост выручки на 32,1% г/г, до 11,8 млрд рублей), открытие новых клиник и приобретение активов в рамках сделок M&A, аналитики Газпромбанка ожидают, что компания достигнет целевых показателей по росту выручки. Аналитики Газпромбанка позитивно смотрят на акции [МД Медикал](https://newton.investments/applink/instrument/12431) и считают, что они сохраняют инвестиционную привлекательность для долгосрочных инвесторов. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: Газпромбанк Инвестиции

      Прогноз цены акций «Мать и дитя»: есть ли потенциал у бумаг до конца 2026 года? Ищем ответы
      3 975
    • Стоит ли инвестировать в акции «Мать и дитя» при потенциале роста +9% и доходности 7,7%

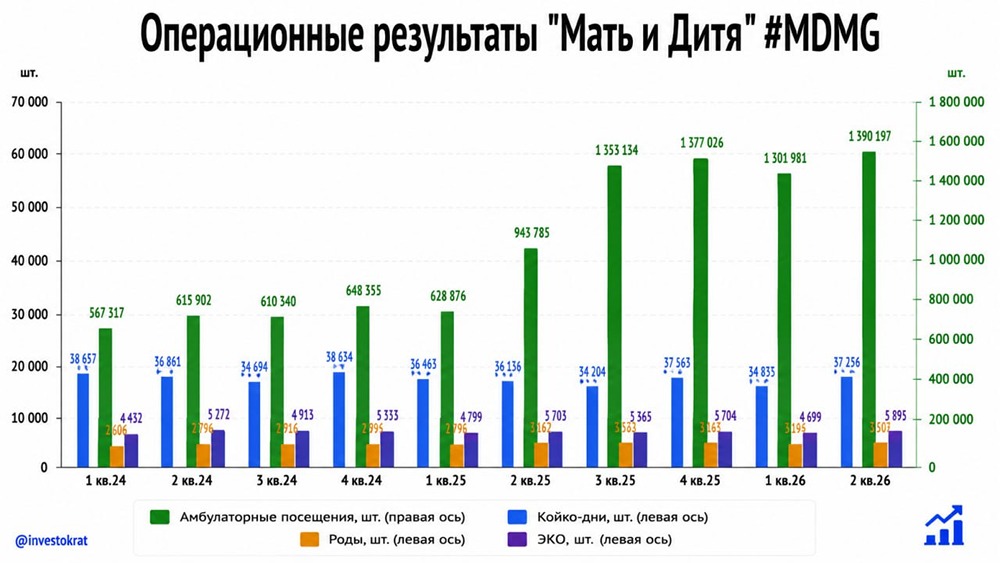
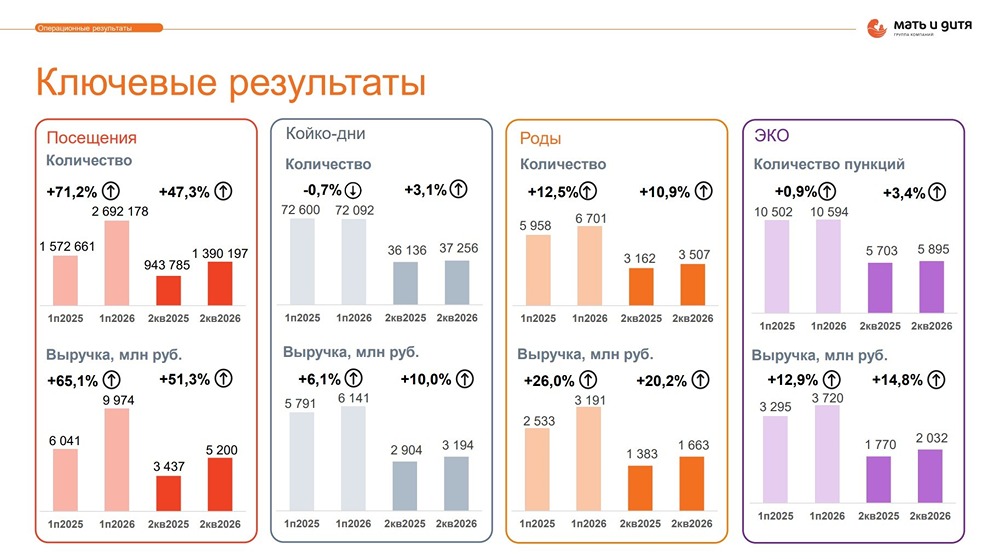
      Сделки, дивиденды и риск допэмиссии: что скрывает отчёт «Мать и дитя» «Мать и Дитя» — один из лидеров на рынке частных медицинских услуг в России. Финансовые показатели: Выручка: - 2023: 27,6 млрд руб. - 2024: 33,1 млрд руб. - 2025: 43,5 млрд руб. - 2026 (LTM): 49 млрд руб. - Темпы роста: 20%. Прибыль: - 2022: 6 млрд руб. - 2023: 7,8 млрд руб. - 2024: 9,9 млрд руб. - 2025: 10,8 млрд руб. - Темпы роста: 19%. - Капитализация: 98,4 млрд руб. - Рост EPS: 19%. - P/E: 9,2 (среднее — 8,8). - P/BV: 3,35 (среднее — 2,9). - EV/EBITIDA: 7,02 (среднее — 5,8). - ROE: 29,5% (среднее — 17%). - Чистый долг: (-2,73) млрд руб. (+55% г/г). Акции компании немного ниже справедливых уровней. Дивиденды: - 2022: 5,44 руб./акцию. - 2023: 6,06 руб./акцию. - 2024: 205 руб./акцию. - 2025: 89 руб./акцию. - Темпы роста дивидендов: 16%. - Прогноз на первое полугодие 2026 года: 42–52 руб./акцию. При сохранении коэффициента выплат в 60%, группа может распределить около 100 руб. на акцию в ближайшие двенадцать месяцев, что обеспечит доходность 7,7%. Дивидендная политика компании предусматривает возможность распределения до 100% чистой прибыли, включая накопленную, на основании консолидированной финансовой отчетности. Операционные результаты: Операционные итоги за второй квартал 2026 года и первое полугодие выглядят неплохо. - Выручка за второй квартал выросла на 25,9% до 13 млрд руб. - В первом полугодии рост составил 28,8% до 24,8 млрд руб. - Количество родов за полугодие увеличилось на 12,5% до 6 701, особенно в московских госпиталях, где рост составил 19,4%. - Количество пункций ЭКО по Группе выросло лишь на 0,9%, но благодаря росту среднего чека, выручка показывает двузначные темпы роста. Средний чек вырос по всем направлениям: в амбулатории — на 11–13%, по операциям — до 10,4%, по родам в регионах — на 15,5%, по ЭКО — около 10–12%. Недавние сделки выглядят перспективно. Покупка Июльской больницы за 8,5 млрд руб. дала EV/EBITDA около 6,5–7х, что сопоставимо с мультипликатором самой компании. Покупка клиники «Здравица» за 900 млн руб., хоть и дорогая (P/E около 35), но небольшая по объему, что не критично. Эти сделки обеспечат прирост выручки на 10–12% к прошлому году, но привели к росту чистого долга. Долгосрочные перспективы: Долгосрочные перспективы компании остаются позитивными, но акции почти не недооценены. Текущая оценка: 6 EV/EBITDA и 7,5 прибыли 2026 года. Дивидендная доходность около 7%, что выше среднего по сектору. Это консервативный бизнес, и акции не покажут опережающего роста без общего позитива на рынке. Генеральный директор допустил возможность допэмиссии под крупные сделки, что может негативно сказаться на дивидендах и эффективности бизнеса. Тем не менее, компания сохраняет органический рост и будет расти быстрее рынка. Итоговая прогнозируемая цена: 1400 руб. (потенциал +9%). Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли инвестировать в акции «Мать и дитя» при потенциале роста +9% и доходности 7,7%
      3 951
    • Акции «Мать и дитя»: выручка +25,9% до 12,975 млрд ₽ — рост выше прогнозов аналитиков

      «МД Медикал Груп», управляющая сетью частных многопрофильных клиник «Мать и дитя», раскрыла финансовые показатели за второй квартал 2026 года. Ключевые цифры ▫️ Консолидированная выручка выросла на 25,9% и достигла 12,975 млрд рублей. ▫️ Выручка по сопоставимой базе (Like-for-Like) прибавила 12,9% г/г, составив 11,636 млрд рублей. ▫️ Московские госпитали нарастили выручку на 11,3% г/г, до 5,186 млрд рублей. ▫️ Региональные госпитали продемонстрировали еще более высокий темп роста: +24,4% г/г, доведя выручку до 3,431 млрд рублей. Основные операционные метрики Амбулаторный поток увеличился на 47,3% г/г и превысил 1,4 млн посещений. Средний чек вырос на 12,5% (до 7,6 тыс. рублей в Москве) и на 11,5% (до 2,9 тыс. рублей в регионах). Число хирургических операций приросло на 3,1% г/г. Средний чек по операциям составил 134,7 тыс. рублей в столице (+5,5%) и 55,2 тыс. рублей в регионах (+10,4%). Родовая активность прибавила 10,9% г/г — всего принято 3507 родов. Средний чек на роды увеличился до 664,1 тыс. рублей в Москве (+4,6%) и до 296,1 тыс. рублей в регионах (+15,5%). Объем процедур ЭКО увеличился на 3,4% — выполнено 5895 пункций. Средний чек по ЭКО достиг 350,8 тыс. рублей в Москве (+11,9%) и 340,1 тыс. рублей в регионах (+10,5%). [Взгляд аналитиков Газпромбанка](https://newton.investments/applink/instrument/12431) Во втором квартале 2026 года московский сегмент показал улучшение операционных показателей по всем направлениям, кроме родов. Однако даже в этом сегменте динамика остается благоприятной в сравнении со вторым кварталом 2025 года благодаря росту загрузки действующих мощностей. В регионах операционные метрики укрепились по всем направлениям, за исключением амбулаторных и клинических посещений, где темпы роста, хоть и замедлились, остаются положительными. Главный фактор замедления — снижение эффекта от интеграции сети клиник ГК «Эксперт», приобретенной в мае 2025 года. Сопоставимые (LfL) продажи во втором квартале 2026 года выросли по всем направлениям как в Москве, так и в регионах, главным образом за счет повышения среднего чека. Улучшение LfL-динамики по сравнению с первым кварталом подтверждает конкурентоспособность предложения МД Медикал. Ускорение роста сопоставимых продаж будет способствовать поддержанию операционной маржинальности. Консолидированная выручка компании растет быстрее прогнозных оценок, что повышает вероятность превышения годовых финансовых прогнозов на 2026 год. Отчетность укрепляет позитивный кейс [МД Медикал](https://newton.investments/applink/instrument/12431) как эффективной истории роста, извлекающей выгоду из растущего спроса на качественные медицинские услуги. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: Газпромбанк Инвестиции

      Акции «Мать и дитя»: выручка +25,9% до 12,975 млрд ₽ — рост выше прогнозов аналитиков
      3 938
    • Акции «Мать и дитя»: M&A давит на капэкс, но денежный поток и маржа остаются сильными

      Выручка +29%, а маржа держится: в чём секрет устойчивости Хорошие цифры за H1 26: ▫️ Выручка — 24,8 b₽ (+29% г/г) ▫️ EBITDA — 7 b₽ (+20% г/г) ▫️ Чистая прибыль — 5,3 b₽ (+5% г/г) ▫️ Кэш на балансе — 4,6 b₽ (+31% г/г) Это последний отчет с проявлением эффекта приобретения «Эксперта». Июньские M&A повлияют на выручку и прибыль уже в этом полугодии. Позитивные моменты: Помимо M&A, открывают собственные клиники. Выручка клиник в Москве (в сегменте не было M&A) +18% г/г. Несмотря на присоединение менее маржинальных клиник «Эксперта» и сильный рост расходов на персонал, маржа EBITDA снизилась незначительно — до 28%. Стабильный рост денежных потоков. Заработали 4,5 b₽ FCF без учета инвестиций в M&A. Расходы на M&A составили 8,2 b₽, ради этого взяли долг 6 b₽. Но Net Debt/EBITDA 0,4, что крайне мало. Чистый долг — 6,2 b₽. С текущими денежными потоками без крупных M&A могут погасить его в ближайшие 12 месяцев. Будет анонс дивидендов. Скорее, payout останется прежним — 60% ЧП. Примерно 43 ₽ за 1 полугодие с доходностью 3%. За год — 6–7%, но дивиденды — не основа идеи MDMG. Основной «условный» негатив отчета — резкий рост капвложений и сокращение чистого процентного дохода. Почему условный — кэш идет на инвестиции. Делают ставку на кросс-продажи, когда от приобретения больницы стоит ждать увеличения пациентопотока и в сегменте клиник. Привлекательность — в темпах роста и рентабельности, с этим все в порядке. В первую очередь оцениваем рост EBITDA в 20%. Стоит отметить, что оценка в FWD P/E 7 смотрится высоковато на фоне рынка. Но это потому, что большинство компаний на рынке упали и многие оцениваются запредельно дешево. При нормализации рынка ожидаем возвращения MDMG к зимним максимумам, компания сохраняет позитивную траекторию развития. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Invest Era [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Мать и дитя»: M&A давит на капэкс, но денежный поток и маржа остаются сильными
      3 937
    • Прогноз по акциям «Мать и дитя» от «Финам»: рейтинг «Покупать», целевая цена 1 577 руб., потенциал +22%

      Акции «МД Медикал» остаются перспективными на долгосроке После рассмотрения финансовой отчетности за 1П 2026 аналитики «Финама» сохраняют в силе рейтинг «Покупать» по акциям ГК «МД Медикал» с целевой ценой 1 577 руб., потенциал роста 22%. Акции медицинского холдинга за период с начала года находятся в минусе на 15%, показывая динамику лучше рынка (индекс МосБиржи за тот же период просел на 24%). Компания успешно отчиталась по финансовым результатам за 1П, оправдав ожидания аналитиков по ключевым показателям. Просадка бумаги, имевшая место в текущем году, не выглядит обоснованной с фундаментальной точки зрения — компания ни разу не подвела инвесторов в плане динамики финансовых показателей и приносила позитивные новости о расширении сети. Компания торгуется с дисконтом в размере 22% относительно зарубежных аналогов по прогнозным мультипликаторам P/E и EV/EBITDA на 2026 г. (с применением странового дисконта в размере 10%). ГК «МД Медикал» («Мать и дитя») — ведущая российская компания медицинской направленности, специализирующаяся на оказании высокотехнологичных услуг в сфере женского и репродуктивного здоровья, акушерства, гинекологии, педиатрии и других областей медицины. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Финам Торговые сигналы [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям «Мать и дитя» от «Финам»: рейтинг «Покупать», целевая цена 1 577 руб., потенциал +22%
      3 934
    • Частная медицина растёт: «Мать и дитя» ставит на M&A, долговая нагрузка остаётся низкой

      Баланс между амбициями и финансовой дисциплиной Рынок отечественной частной медицины уверенно набирает обороты: по прогнозу Kept, в 2026 году объём платных услуг вырастет на +15,3% и превысит 2,6 трлн руб. Как показывает практика, пациенты готовы платить не только за лечение, но и за программы наблюдения, превентивные обследования и персональные планы здоровья. И в этом контексте особенно интересно проанализировать операционные результаты компании «Мать и дитя» за первые 6 мес. 2026 года. Выручка компании с января по июнь выросла на +28,8% (г/г) до 24,8 млрд руб. Такой рывок во многом обеспечен сделками M&A: [консолидация](https://t.me/invest_or_lost/7251) сети «Эксперт» заметно укрепила позиции «Мать и дитя» в регионах и позволила нарастить рыночную долю. Что немаловажно, на +11,2% (г/г) прибавила и сопоставимая выручка, составив в отчётном периоде 21,4 млрд руб. Настораживает, что этот рост во многом обеспечен сильной динамикой среднего чека, тогда как по пациентопотоку в большинстве направлений наблюдается отток — причём и в столичных, и в региональных клиниках. Впрочем, сокращение количества пациентов в стационарах — это не только проблема «Мать и дитя», а общеотраслевой тренд. Развитие малоинвазивных технологий и повышение эффективности лечения позволяют пациентам быстрее восстанавливаться и проводить в стационаре меньше времени. По родам компания продолжает радовать положительной динамикой, вопреки демографическому тренду, и показывает сильные результаты: рост выручки составил +26% (г/г), достигнув значения в 3,2 млрд руб. При этом в Санкт-Петербурге спрос заметно превышает предложение, и компания строит второй корпус, чтобы закрыть потребности клиентов. Определённые изменения претерпел баланс компании. Долгое время «Мать и дитя», как известно, генерировала чистую денежную позицию, но по итогам отчётного периода появился чистый долг в размере 6,3 млрд руб. Причина — [покупка](https://t.me/invest_or_lost/8125) Ильинской больницы, под которую компания привлекла кредит в Сбере на 4,5 года. Надо сказать, что та сделка прошла по весьма высоким мультипликаторам, однако менеджмент компании уверен, что сможет оптимизировать процессы и повысить рентабельность актива. В любом случае долговая нагрузка остаётся на низком уровне (точно не выше 0,5х по соотношению NetDebt/EBITDA), а отечественный рынок частной медицины — по-прежнему очень фрагментированный: на ТОП‑5 компаний приходится менее 15% рынка. В таких условиях M&A — логичный путь роста, и «Мать и дитя» не скрывает планов по новым сделкам. Ставит ли активный M&A-трек под угрозу дивидендные выплаты? Вряд ли. Распределение прибыли по уставу ограничено показателем Net Debt/EBITDA на уровне 3х. И если компания будет и дальше проводить сделки, сопоставимые по масштабу с покупкой «Эксперта» или Ильинской больницы, долговая нагрузка существенно не вырастет, а значит акционеры и дальше смогут рассчитывать на дивиденды в размере 60% от чистой прибыли, как это заложено в див. политике. Ну а мы давайте подытожим, что частная медицина — одна из самых стабильно развивающихся отраслей экономики, и бумаги «Мать и дитя» по-прежнему интересны для покупок в районе 1100+ руб., в расчёте на увеличение рыночной доли — как за счёт органического роста, так и благодаря M&A-сделкам. [© Инвестируй или проиграешь](https://t.me/invest_or_lost/7923) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Инвестируй или проиграешь | Юрий Козлов [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Частная медицина растёт: «Мать и дитя» ставит на M&A, долговая нагрузка остаётся низкой
      3 933
    • «Мать и дитя»: +16% на падающем рынке. Интересны ли акции? Разбираемся

      Акции «Мать и Дитя» за последний год выросли на 16%, в то время как индекс Мосбиржи рухнул на 19% При этом с начала этого года бумаги компании снижаются вместе с рынком. Посмотрим, дает ли распродажа рынка возможность зайти в актив выгодно. Чем занимается компания «Мать и Дитя» — один из ведущих участников на рынке частных медицинских услуг в России. Специализируется в основном на женском здоровье и педиатрии. Большую часть выручки компании приносят госпитали в Москве и МО (44%) и регионах (27%). Остальное приходится на амбулаторные клиники. Из-за высокого среднего чека (роды в Москве — около 662,5 тыс. руб.) и нулевого налога на прибыль (т. к. медицинская компания) «Мать и Дитя» имеет уникальную бизнес-модель. Ее доходы слабо зависят от инфляции, экономических кризисов, а также последних налоговых изменений. Как с финансами Мы уже рассматривали отчет за 2025 год. Недавно компания опубликовала операционные результаты за 1 квартал 2026 года: [▫️](https://mondiara.com/) выручка: 11,8 млрд руб. (+32,4% г/г) [▫️](https://mondiara.com/) сопоставимая (LFL) выручка: 9,7 млрд руб. (+9,2% г/г) [▫️](https://mondiara.com/) выручка амбулаторных клиник в Москве и МО: 1 млрд руб. (+16,6% г/г) [▫️](https://mondiara.com/) выручка амбулаторных клиник в регионах: 2,7 млрд руб. (рост в 2,3 раза г/г) Как мы видим, выручка растет, но не все так гладко. В последние годы компания активно покупает новые клиники. В прошлом году она приобрела сеть клиник ГК «Эксперт» с выручкой 6,4 млрд рублей за 8,5 млрд руб. собственных средств. В этом году объявила о покупке Ильинской больницы за ту же цену, но уже с выручкой 3,9 млрд руб. и частично за счет заемного капитала (6 млрд руб.). Оба актива имеют рентабельность на 10% ниже, чем у «Мать и Дитя» (20% против 30%), в результате чего эффективность самой компании тоже снижается, а долг растет. И все же по итогам года аналитики ожидают рост выручки на 25%, а чистой прибыли – на 20%. Долговая нагрузка впервые вырастет, но отношение чистого долга к EBITDA останется на минимальном уровне 0,4х. Оценка компании По мультипликаторам «Мать и Дитя» оценивается дороже остальных в секторе: [▫️](https://mondiara.com/) P/E — 8,6x против 6,8х в среднем по сектору; [▫️](https://mondiara.com/) EV/EBITDA — 6х против 4,6х При этом на 100% аналогичной бизнес-модели нет ни у кого на Московской бирже. Учитывая это и высокие темпы роста компании, текущая цена акций может быть интересной. Мнение IF Stocks: Несмотря на некоторые спорные поглощения, «Мать и Дитя» остается крайне эффективной и быстрорастущей компанией на российском рынке. Благодаря бизнес-модели, эмитент остается привлекательным для инвесторов даже на падающем рынке. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: IF Stocks [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      «Мать и дитя»: +16% на падающем рынке. Интересны ли акции? Разбираемся
      3 933
    • Акции «Мать и дитя» и перспективы на 2026 год — то, что нужно сейчас знать инвестору

      "Мать и дитя": ставка на синергию или игра с огнём? Котировки акций "Мать и дитя" с начала года скорректировались уже почти на 20% от своих исторических январских максимумов (1559,1 руб.), снизившись до уровня 1200+ руб. И эта текущая просадка — хорошая возможность вспомнить об этом инвестиционном кейсе, в который мы давненько не заглядывали. Начнём со свежих июньских новостей: компания "Мать и дитя" купила Ильинскую больницу — один из крупнейших многопрофильных стационаров Московского региона, входящий в ТОП‑30 частных клиник страны. Да, сделка выглядит амбициозно, но и вопросов к ней немало. Давайте разбираться. Итак, стоимость сделки оценивается на уровне 8,5 млрд руб. При этом выручка Ильинской больницы в 2025 году составила 3,9 млрд руб., а рентабельность по EBITDA — всего 13%. Если посчитать мультипликатор EV/EBITDA, получится 17х. Для сравнения: сама "Мать и дитя" торгуется с мультипликатором EV/EBITDA=6,5х. Из чего делаем вывод, что Ильинскую больницу компания "Мать и дитя" купила явно дорого. Но менеджмент "Мать и дитя" смотрит на ситуацию иначе. По их расчётам, строительство аналогичного госпиталя «с нуля» обошлось бы примерно в 11 млрд руб. — то есть компания считает, что она не только сэкономила деньги, но и выиграла время. Глава компании Марк Курцер на конференц-звонке прямо обозначил ключевые точки роста: [▫️](https://mondiara.com/) Оптимизация коечного фонда. "Мать и дитя" испытывает дефицит женских и детских коек, а также коек интенсивной терапии и реанимации. За счёт перераспределения потоков пациентов компания планирует увеличить загрузку Ильинской больницы и повысить маржинальность услуг. [▫️](https://mondiara.com/) Сокращение издержек. В госпитале работает управленческая команда из 200 человек — это много для одного стационара. Здесь есть явный простор для оптимизации: сокращение избыточного персонала позволит снизить одну из главных статей расходов любой клиники — фонд оплаты труда. [▫️](https://mondiara.com/) Рост выручки и рентабельности. При оптимальной загрузке выручка Ильинской больницы должна вырасти с 3,9 млрд до 6–7 млрд руб., а рентабельность EBITDA — достичь уровня не менее 30%. Сделка преимущественно профинансирована за счёт заёмного капитала: компания привлекла банковский кредит на 4,5 года под «ключевая ставка + 2%». При этом "Мать и дитя" не планирует увеличивать долговую нагрузку выше уровня NetDebt/EBITDA=2х. А если на горизонте появится очень крупная сделка, компания будет даже не против провести допэмиссию акций, чтобы сохранить комфортный уровень долга. Важным моментом является тот факт, что M&A‑активность не скажется на дивидендной политике: компания намерена продолжать выплачивать 60% от чистой прибыли по МСФО. Это хороший сигнал для акционеров — даже в период активного роста инвесторы не останутся без выплат. С учётом этой сделки прогноз "Мать и дитя" по росту выручки на 2026 год повышен с 23% до 24–25% "Мать и дитя" использует фрагментированность рынка частной медицины для наращивания доли. А покупка Ильинской больницы — это дорого, но в моменте. Акционерная стоимость будет создана в долгосрочной перспективе, но при условии, что менеджменту удастся реализовать план по оптимизации. В целом, акции компании по-прежнему выглядят интересными для покупок, но не по текущим ценникам, а при снижении куда-нибудь в районе 1000+ руб., где я буду готов накинуться на них. [© Инвестируй или проиграешь](https://t.me/invest_or_lost/7923) [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Инвестируй или проиграешь | Юрий Козлов

      Акции «Мать и дитя» и перспективы на 2026 год — то, что нужно сейчас знать инвестору
      3 933
    • Прогноз по акциям Мать и дитя: есть ли потенциал на 2026 год? Разбираемся

      Мать и дитя купила две компании. Пора покупать акции? Мать и дитя в последние 10 дней приобрели две компании — Ильинскую больницу и сеть клиник «Здравица» в Новосибирске. Разбираю эти сделки для вас. Ильинская больница Выручка 2025 = 3,891 млрд руб. (+6% г/г) Опер. прибыль 2025 = 0,48 млрд руб. (возьму для оценки именно операционную прибыль, потому что общая прибыль в РСБУ, скорее всего, искажена прочими доходами и расходами) Стоимость сделки = 8,5 млрд руб. (включая 1 млрд руб. долга) [▫️](https://mondiara.com/) Оценка Ильинской больницы (P/E) = 8,5 / 0,48 = 17,7. Мать и дитя отмечает, что «цена покупки недвижимости с оборудованием сопоставима с ценой строительства аналогичного нового госпиталя с нуля», при этом для меня сделка (по прибыли) выглядит дорого. Здравица (6 клиник в Новосибирске) Выручка 2025 = 0,992 млрд руб. (+9,3% г/г) Прибыль 2025 = 0,026 млрд руб. Стоимость сделки = 0,9 млрд руб. [▫️](https://mondiara.com/) Оценка Здравицы P/E = 0,9 / 0,026 = 35, 35 прибылей — еще дороже. Влияние покупок на результаты Мать и дитя 2026 Результаты Ильинской больницы и Здравицы войдут в отчетность Мать и дитя за 2 пол. 2026 года. Поэтому я ожидаю прибавку в выручке +- 2,7 млрд руб. или 5% от всей выручки 2026 года. Сопоставимое влияние – около +5% выручки получит Мать и дитя от этих клиник в 2027 году. Мои прогнозы 2026 Выручка 2026 = 56,41 млрд руб. (+29,8% г/г) Прибыль 2026 = 12,54 млрд руб. (+20,65% г/г) Влияние покупок на прибыль пока негативное, потому что Мать и дитя для покупки привлекает долг 8,5 млрд руб. под КС +2%. Дивиденды Мать и дитя В текущей цене дивиденды 47 руб. за 2П 2025 года, доходность 3,7%, отсечка 13 июля. За 2026 год я снизил прогноз по дивидендам и считаю, что Мать и дитя выплатит 60% от прибыли, дивиденд 100,19 руб., доходность = 7,8%. С учетом приобретений могут заплатить и еще поменьше, это риск. Оценка компании Мать и дитя — качественный бизнес, при этом важна еще и оценка, а она недешевая = 7,7 прибылей. Приобретения, на мой взгляд, ухудшили оценку Мать и дитя, потому что 18 прибылей за Ильинскую больницу и 35 прибылей за Здравицу — дорого, по долгу они заплатят больше, чем получат операционной прибыли. Мать и дитя занимает 43-е место в [таблице потенциалов](https://t.me/Vlad_pro_dengi/2360), потенциал роста до справедливой цены +-8% от текущих уровней. По моей оценке, есть много компаний с потенциалом выше, поэтому несмотря на высокое качество бизнеса, акций Мать и дитя у меня нет. Полный профиль актива доступен в MONDIARA Котировки • Отчётность • Дивиденды • Аналитика • Новости [mondiara.com](https://mondiara.com/) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Влад | Про деньги

      Прогноз по акциям Мать и дитя: есть ли потенциал на 2026 год? Разбираемся
      3 933
    • Акции Мать и дитя оцениваются в 8,7 годовых прибылей

      Поглощения съели прибыль «Мать и дитя»: почему рынок не испугался и акции не упали Впечатляющие темпы роста выручки Мать и дитя (+28,8% г/г) были известны заранее (из операционного отчета). Разбирая тот [отчет](https://t.me/investokrat/3179), я отметил, что прибыль НЕ вырастет также сильно, как выручка. После выхода МСФО за 1 полугодие мои опасения в точности подтвердились: чистая прибыль увеличилась всего на 5,1% г/г. Впрочем, это не делает отчет плохим, а акции неинтересными. Что подтверждает и реакция рынка: падения котировок не случилось. За последние 2 года, помимо расширения и постройки собственных центров, Мать и дитя провели 3 сделки M&A. Были поглощены: [клиники и госпитали](https://t.me/investokrat/2706) сети "Эксперт", Ильинская больница и Новосибирская сеть ["Здравица"](https://t.me/investokrat/3126). Кстати, в прошлый раз я по ошибке назвал ее "Здравницей" ). Именно эти сделки напрямую и косвенно привели к снижению маржинальности и слабому росту прибыли. ▫️ Смотрите сами, на уровне себестоимости у Мать и дитя все в порядке: расходы растут чуть медленней выручки (+27% г/г), а валовая прибыль прибавляет 31,4% г/г. ▫️ Темп роста EBITDA уже замедляется до 20% г/г на фоне роста коммерческих и административных расходов на 52,3% г/г. ▫️ Динамика обусловлена увеличением штата компании на персонал приобретенных и открытых медицинских учреждений, а также процессом интеграции новых активов, оказывающим в том числе влияние на увеличение функциональных расходов. ▫️ После приобретений денежная кубышка похудела и впервые за долгое время появился долг (ND/EBITDA = 0,4x), это привело к тому, что 423 млн руб. финансовых доходов годом ранее превратились в 176 млн расходов. Может показаться, что разница небольшая. Но именно этот тонкий момент стал главной причиной снижения чистой маржинальности. Акции Мать и дитя оцениваются в 8,7 годовых прибылей. При выплате 60% прибыли ориентир по дивидендной доходности ~7% На первый взгляд, акции стоят дорого. Сейчас на рынке есть качественные бумаги, которые можно купить примерно вдвое дешевле (тот же Сбер). Но нужно помнить, что премия в оценке сформировалась не просто так, а за качество бизнеса, его перспективы и лояльное отношение к миноритариям. Сделки M&A — это всегда риск [Но ситуация в секторе такова](https://t.me/investokrat/3126), что этот риск сейчас оправдан и в будущем может окупиться сполна. Снизить расходы и подтянуть маржинальность не так сложно, как найти качественные активы для покупки и усилить свои позиции на рынке. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Георгий Аведиков](https://t.me/investokrat/3217) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Мать и дитя оцениваются в 8,7 годовых прибылей
      3 932
    • Оправдан ли рост долга «Мать и дитя» до 6,26 млрд ₽ на фоне расширения сети

      Почему у «Мать и дитя» выручка растёт на 29%, а чистая прибыль — только на 5% Ключевые цифры: • Выручка: 24,8 млрд ₽ (+28,8% г/г) • EBITDA: 7 млрд ₽ (+20%) • Рентабельность EBITDA: 28,2% (-2,1 п.п.) • Чистая прибыль: 5,3 млрд ₽ (+5,1%) • Чистый долг: 6,26 млрд ₽ • Чистый долг / EBITDA: 0,4x «Мать и дитя» продолжает быстро расти, но расширение уже заметно давит на рентабельность. Выручка прибавила почти 29%, а чистая прибыль – только 5%. Разбираемся Главное, что стоит зафиксировать: основной вклад в рост сейчас дают новые активы. За полугодие компания расширила сеть до 97 медучреждений в 35 регионах, купила Ильинскую больницу и сеть «Здравица». Новые активы обеспечили 3,4 млрд ₽ из 5,5 млрд ₽ прироста выручки, тогда как органический рост составил 11,2%. На интеграцию приходится и часть давления на маржу: растут расходы на персонал, амортизация и затраты по аренде. Капзатраты увеличились на 90%, до 2,6 млрд ₽. Операционные показатели при этом остаются сильными Амбулаторные посещения выросли на 71,2%, количество родов – на 12,5%. Особенно быстро растут регионы: выручка региональных клиник прибавила 90,7%, тогда как московские госпитали – 10,4%. Главный вопрос – долг Ещё в конце марта у компании была чистая денежная позиция, а к июню чистый долг вырос до 6,26 млрд ₽. Около 3,7 млрд ₽ приходится на аренду, поэтому долговая нагрузка пока остаётся комфортной. Плюсы: ➕ выручка растёт почти на 30% ➕ сильная динамика в регионах ➕ операционные показатели улучшаются ➕ долговая нагрузка пока умеренная Риски: ➖ маржинальность снижается ➖ рост всё сильнее зависит от M&A ➖ быстро увеличились капзатраты и долг В сухом остатке, «Мать и дитя» сохраняет высокие темпы роста, но теперь рынку важно увидеть отдачу от купленных активов. Если интеграция пройдёт успешно, маржа может восстановиться. Пока же масштаб растёт быстрее эффективности. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Invest Premium](https://t.me/invest_prem/6702) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Оправдан ли рост долга «Мать и дитя» до 6,26 млрд ₽ на фоне расширения сети
      3 876
    • Прогноз по акциям «Мать и дитя»: стоит ли покупать, есть ли еще перспективы роста у бумаг

      Медицинская экспансия: как дела у «Мать и дитя» по итогам 1-го полугодия Давайте заглянем в операционный отчет «Мать и дитя» за 1-е полугодие 2026 года и посмотрим, как дела у компании. Что в отчете: ▫️ Выручка — 24,8 млрд рублей (+28,8% г/г) ▫️ LFL-выручка — 21,4 млрд рублей (+11,2% г/г) ▫️ Денежные средства — 4,6 млрд рублей ▫️ Чистый долг — 6,3 млрд рублей ▫️ CAPEX — 2,6 млрд рублей за 1 полугодие ▫️ Амбулаторные посещения — 2,7 млн (+71,2% г/г) ▫️ Роды — 6,7 тыс. (+12,5% г/г) ▫️ ЭКО-пункции — 10,6 тыс. (+0,9% г/г) Отчет очень крепкий. Понятно, что темпы роста выручки в этом году обеспечены в первую очередь новыми приобретениями и эффектом низкой базы, но и органический рост LFL-выручки тем не менее вполне неплохой. То есть даже без учета эффекта новых активов компания продолжает расти с двузначными темпами роста. Основной вклад по-прежнему дают амбулаторное направление и регионы. Выручка региональных госпиталей выросла на 27,2%, а региональных амбулаторных клиник — на 90,7%. При этом последняя цифра во многом связана с присоединением сети «Эксперт» и новыми клиниками, поэтому полностью органическим этот рост считать нельзя. В Москве темпы роста выручки уже гораздо скромнее — выручка госпиталей увеличилась на 10,4%, а клиник — на 18,3%. За полугодие количество амбулаторных посещений выросло на 71,2%, а средний чек увеличился примерно на 10–12% в зависимости от региона. По родам количество пациентов выросло на 12,5% г/г, а средний чек вырос на 5,6% в Москве и на 18,2% в регионах. В ЭКО объемы почти не изменились (+0,9%), зато средний чек вырос на 14,2% в Москве и на 10,3% в регионах. Из некоторого негатива можно отметить снижение койко-дней в Москве (-3,8% за полугодие) и в региональных клиниках (-8,8%). Компания объясняет это перераспределением коек в пользу родовых отделений и сокращением объемов по ОМС, но за данным моментом, безусловно, стоит последить. А из позитива можно отметить, что по отдельным направлениям компания еще имеет потенциал роста загрузки недавно открытых и приобретенных клиник, поэтому перспективы наращивания операционных показателей здесь по-прежнему сохраняются. С точки зрения перспектив на следующий год картина тоже скорее позитивная. Компания продолжает расширять мощности: в Москве расширена клиника «Мать и дитя Юго-Запад», в Туле увеличены площади клиники, идут инвестиции в госпиталь в Санкт-Петербурге и стационар «Эксперт» в Твери. Кроме того, продолжается интеграция приобретенных в этом году «Здравицы» и Ильинской больницы. Из интересного также стоит обратить внимание на привлечение 6 млрд рублей кредита в июне этого года для покупки Ильинской больницы. Общий объем кредитных обязательств на конец июня составил 7,2 млрд рублей. Еще 3,7 млрд рублей приходится на арендные обязательства по МСФО 16. Компания ранее работала с околонулевым чистым долгом и сейчас для продолжения финансирования сделок слияния и поглощения решила несколько нарастить задолженность. С учетом их финансовой устойчивости это некритично, однако при дальнейшем наращивании долгов это может несколько негативно сказаться на размере выплачиваемых дивидендов. Плюс эффективность интеграции новых активов и скорость снижения долговой нагрузки становятся важными факторами для инвестиционного кейса. Но в любом случае отчет здесь достаточно позитивный. Органический рост остается достаточно высоким, регионы продолжают расти быстрее Москвы, а компания одновременно расширяет мощности и добавляет новые крупные активы. Поэтому долгосрочно на перспективы инвестирования в компанию я продолжаю смотреть позитивно. С учетом опубликованной отчетности [таргет](https://t.me/Investillion/2139) по акциям «Мать и дитя» остается без изменения — около 1500 рублей за акцию на горизонте года Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Алла / Investillion - про инвестиции

      Прогноз по акциям «Мать и дитя»: стоит ли покупать, есть ли еще перспективы роста у бумаг
      3 846
    • Прогноз по акциям «Мать и дитя»: какие сейчас ожидания у трейдеров

      Был возврат на трендовую Если удержит - пойдет выше. В пятницу отсечка. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Максим](https://t.me/razbory_geometry/1308) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям «Мать и дитя»: какие сейчас ожидания у трейдеров
      117
    • Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
      Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
    • Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
      Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
    • До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
      До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
    • «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
      «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
    • Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
      Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
    • Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
      Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
    • Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
      Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
    • Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
      Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
    • Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
      Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
    • Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
      Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
    • Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
      Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
    • Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
      Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
    • Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
      Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
    • Трамп заявил о необходимости проведения выборов на Украине
      Трамп заявил о необходимости проведения выборов на Украине
    • «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
      «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
    • Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
      Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
    • США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
      США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
    • Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
      Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
    • Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
      Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
    • Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
      Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
    • Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
      Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
    • Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
      Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
    • Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
      Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
    • Песков: Трамп не направлял поздравительную телеграмму Путину в честь дня рождения. Об этом пресс-секретарь президента РФ сообщил, отвечая на вопрос «Интерфакса»

    • Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
      Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
    • США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
      США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
    • Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
      Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
    • Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
      Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
    • Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
      Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
    • Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
      Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
    • Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
      Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
    • Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
      Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
    • Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
      Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
    • Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
      Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
    • Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
      Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
    • Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
      Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
    • Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
      Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
    • США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
      США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
    • Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
      Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
    • Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана
      Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана

    Вы уверены, что хотите выйти из аккаунта?