Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Когда акции Совкомфлота начнут расти?

3 092

Мнение: БКС Экспресс Краткосрочная картина в акциях Совкомфлота Акции Совкомфлота подорожали на 3,54% в четверг. Закрытие произошло на уровне 90,46 руб. Торги были активными, объем составил 1,22 млрд руб. Сегодня утром котировки снизились на 0,1%. Краткосрочная перспектива • В четверг акции заметно выросли на фоне высокой торговой активности. Большинство российских бумаг завершили день в плюсе. Индекс МосБиржи вырос на 0,15% на закрытии основной сессии и на 0,97% по итогам вечерней. • На утренней сессии акции Совкомфлота консолидировались у уровней предыдущего дня, несколько раз опускаясь к недельным минимумам. Но от серьезной просадки удалось уйти, и затем последовал активный рост. • В течение дня наблюдался разворот локальной динамики вверх. По итогам сессии сформировалась уверенная бычья свеча на фоне высокой активности. Это дает основания полагать, что рост продолжится, хотя геополитические новости могут повлиять на технические сигналы. • Акции также преодолели два важных уровня: 200-дневную скользящую среднюю и долгосрочный нисходящий тренд, начавшийся в начале 2024 года. Эти сигналы добавляют позитива для среднесрочной перспективы. • В ближайшие дни рост может продолжиться до четырехмесячных максимумов на уровне 94,39 руб., если переговоры будут успешными. В противном случае возможен откат из-за санкций, ограничивающих работу танкеров компании. Внешний фон • Вчера S&P 500 вырос на 0,03%, фьючерсы на индекс сегодня в плюсе на 0,3%. Азиатские индексы торгуются разнонаправленно. На Мосбирже фьючерсы на Brent выросли на 1,72%, в то время как на мировых рынках нефть снизилась на 0,3% до $66,3. Уровни сопротивления: 94,39, 100, 103,2 Уровни поддержки: 86, 78,04, 72,31 Долгосрочная перспектива • Акции Совкомфлота с минимумов начала 2023 года, когда они были около 30 руб., росли по крутому восходящему тренду, начавшемуся в октябре 2022 года. До начала 2024 года рост был экспоненциальным. • В январе 2024 года акции перешли в нисходящий тренд. С исторического максимума котировки упали на 40%. • Ближайшая среднесрочная цель — слом нисходящего тренда начала 2024 года — уже достигнута. Теперь важно закрепиться выше этого уровня. • На недельных графиках ситуация улучшается. Последнее закрытие было сильным, и были преодолены два важных технических уровня. Потенциал для продолжения роста остается значительным. • Аналитики БКС сохраняют «негативный» взгляд на акции Совкомфлота, прогнозируя цель на конец года в 82 руб. Автор: Решетников Олег Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Больше новостей и анализа находятся в нашем мобильном приложение [m o n d i a r a](https://mondiara.com) Скачать в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Источник: bcs-express.ru

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / СОВКОМФЛОТ - прогноз цены акций, аналитика и мнения - MONDIARA

    • Прогноз по акциям «Совкомфлота»: трейдеры делают ставку на коррекцию до 77 рублей

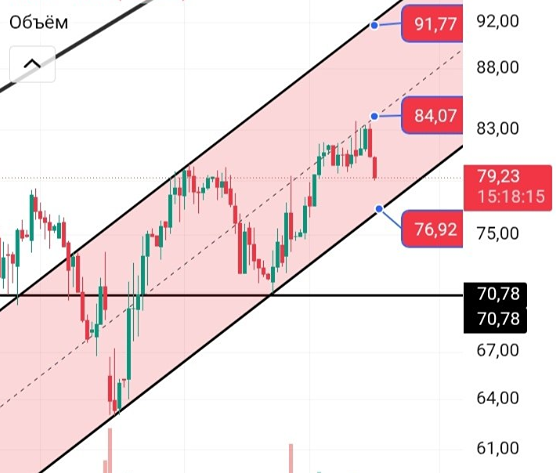
      Что тут сказать, четкое следование плана спасло от лонга в данном активе Закрепа над серединой канала не случилось, как итог — провал. Жду на низу канала 76.92 и беру на отскок в лонг. Цель — возврат к середине канала 84. Ограничение убытка — закрытие дня под низом канала. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Grionov Capital](https://t.me/Grionov_capital/3855) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям «Совкомфлота»: трейдеры делают ставку на коррекцию до 77 рублей
      5 784
    • В акциях «Совкомфлота» активизировались продавцы: трейдеры не спешат со сделками

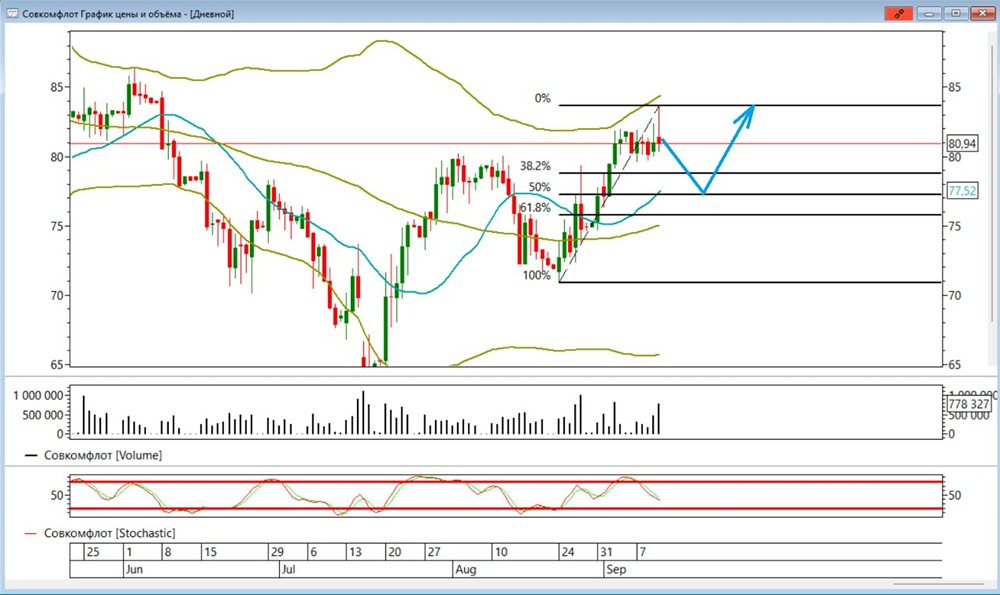
      По «Совкомфлоту» пошли продажи Жду пониже бумагу, но шортить не стану, мы в положительной зоне. Возможно, чуть глубже уйдем в коррекцию, примерно на 50%. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Вячеслав Грибанов](https://t.me/c/1324735280/10577) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      В акциях «Совкомфлота» активизировались продавцы: трейдеры не спешат со сделками
      5 780
    • Акции «Совкомфлота» тестируют ₽77–78 рублей — выход из нисходящего канала под вопросом

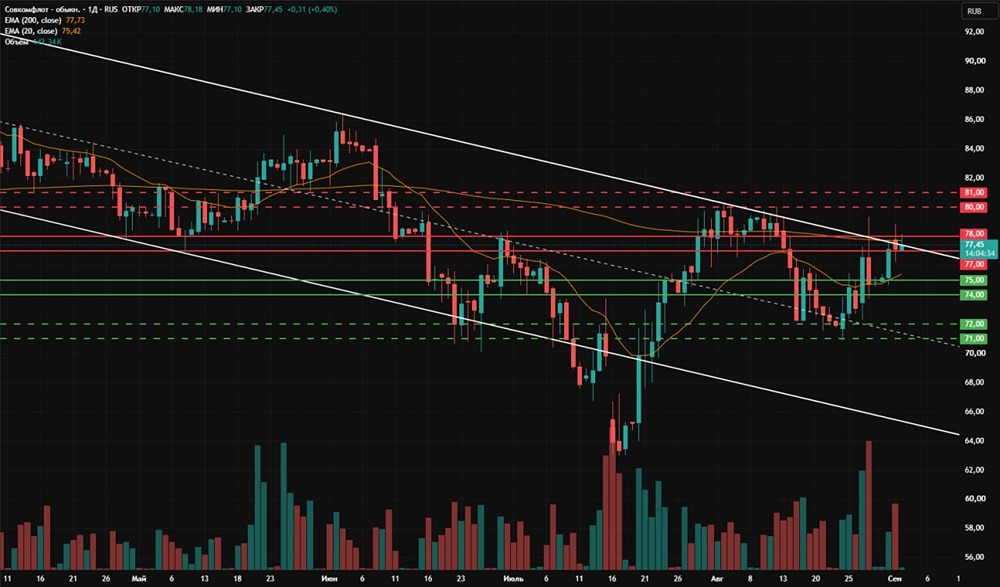
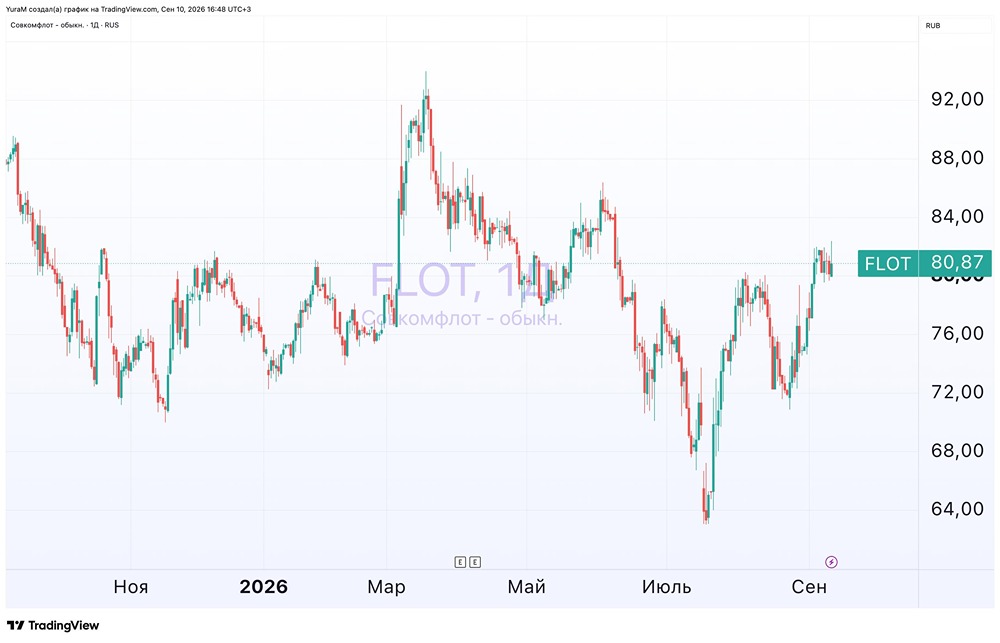
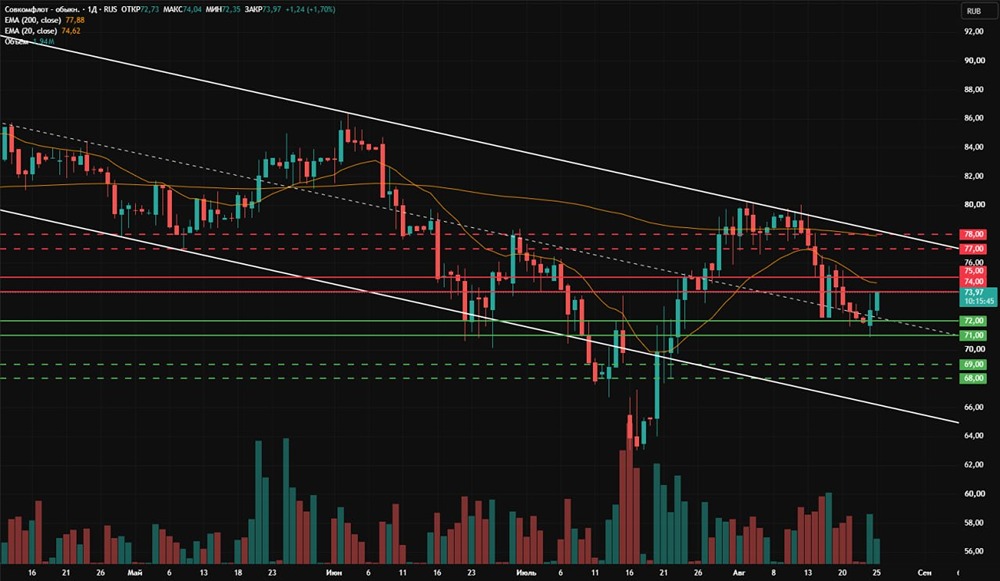
      Совкомфлот после реакции от ₽71-72 продолжил рост, прошёл ₽74-75 и сейчас уже тестирует ₽77-78 В этом же районе проходит верхняя граница нисходящего канала, поэтому здесь у бумаги сразу два сопротивления. Сегодня цена в моменте заходила чуть выше ₽78, но пока уверенного выхода из канала нет. Если ₽77-78 всё-таки пройдут и удержат, следующим ориентиром станет ₽80-81. Зона ₽74-75 теперь выступает ближайшей поддержкой. Возврат под неё ослабит текущее движение и снова сместит внимание к ₽72-71. Совкомфлот снова подошёл вплотную к выходу из нисходящего канала. Поэтому сейчас важен не сам рост последних дней, а то, сможет ли бумага закрепить его проходом ₽77-78. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Станислав Capital / Дневник Инсайдера [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Совкомфлота» тестируют ₽77–78 рублей — выход из нисходящего канала под вопросом
      5 736
    • Прогноз акций Совкомфлот: накопление перед ростом или ловушка перед отчётом?

      Компания является бенефициаром перекрытия Ормузского пролива, т. к. растёт цена перевозок грузов (фрахт) Прошлый год стал одним из худших для компании: под санкции попал почти весь флот, суда встали, чистый убыток достиг $648 млн, а EBITDA обрушилась вдвое. Но отчёт за 1-ое полугодие в корне противоположный: ▫️ выручка увеличилась до $1,03 млрд (+66%) ▫️ чистая прибыль составила $284 млн против убытка в $435 млн годом ранее ▫️ показатель EBITDA составил $547 млн (+108%) Удастся ли закрепить результат во 2-ом полугодии? С учётом, что кризис в Ормузе никуда не делся, а рубль аккурат начал слабеть во 2-ом полугодии (основная выручка в баксах), то почти наверняка результаты будут не хуже. Ставка фрахта растёт уже 2-ой месяц подряд, и это уже отразится в будущих отчётах. Какие риски? Вторичные санкции против покупателей нашей нефти (маловероятно, писал об этом дюжину раз) и крепкий рубль (тоже маловероятно, вчера разбирал валютную пару). Что по технике? Уже месяц котировки застряли в боковике (накопление), и очень вероятно выход из него будет вверх. Уже месяц котировки застряли в боковике (накопление), и очень вероятно выход из него будет вверх. Основной ближайший драйвер — отчёт за 3-й квартал, куда уже будет включён драйвер в виде очень дорогих ставок фрахта (прошлый год отчёт пришёлся на 14 ноября). Так что в базовом сценарии жду рост к середине ноября. В общем, очень вероятно текущий боковик — затишье перед ростом к публикации отчётности. Лично я прикупил акции под это событие. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Михаил](https://t.me/signals_stock/9372) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз акций Совкомфлот: накопление перед ростом или ловушка перед отчётом?
      5 724
    • Акции Совкомфлота зажаты в узком диапазоне 79–83 ₽

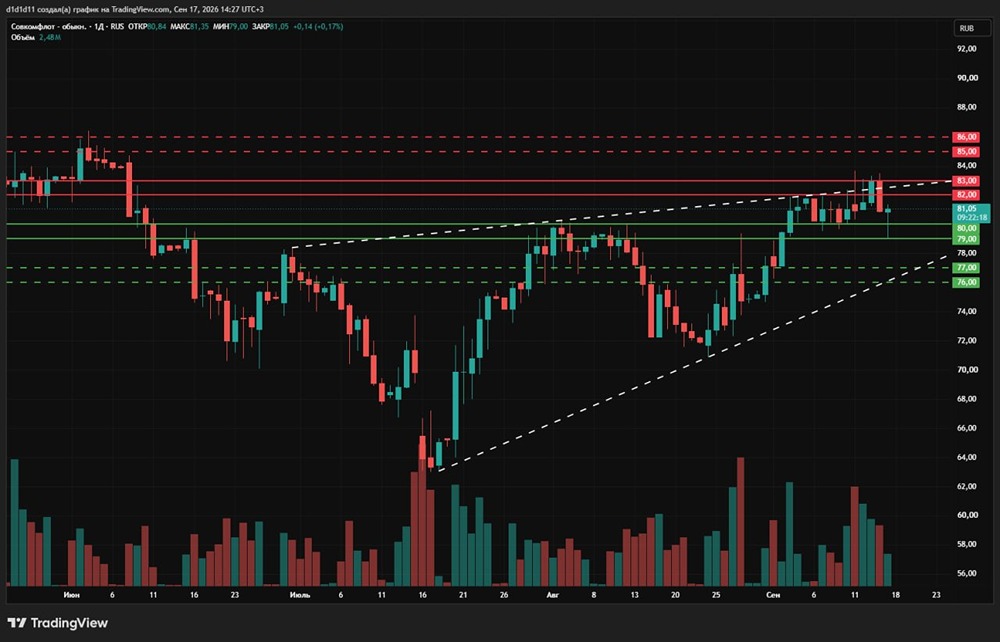
      Совкомфлот уже несколько сессий бьётся в ₽82-83, но устойчиво пройти эту зону пока не получается Сверху рядом проходит восходящая наклонная, поэтому сопротивление здесь получается двойным. Снизу бумагу пока удерживают ₽80-79. К этой же зоне постепенно поднимается вторая восходящая наклонная. Если ₽82-83 пройдут, следующим сопротивлением станет ₽85-86. Потеря ₽79 откроет движение к ₽77-76. Сейчас у Совкомфлота довольно узкий рабочий диапазон между ₽79-80 и ₽82-83. Выход за одну из его границ уже даст более понятное продолжение. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Станислав](https://t.me/c/1640334119/7233) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Совкомфлота зажаты в узком диапазоне 79–83 ₽
      5 724
    • Концентрация по акциям «Совкомфлот»: сигнал в лонг, стоп 81,67 ₽

      Совкомфлот откуп утреннего пролива и формирование часовой концентрации в моменте способствует возврату в пятницу к цене 83,5 руб., около которой проходят ближайшие дневные максимумы. Внутри концентрации есть сигнал в лонг. Со стоп-лоссом на цене 81,67 руб. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Виталий](https://t.me/tech_analysis_8825/5464) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Концентрация по акциям «Совкомфлот»: сигнал в лонг, стоп 81,67 ₽
      5 672
    • Совкомфлот: ставки в космосе, акция недооценена

      Санкции, Ормуз и рубль 84,5: почему Совкомфлот может стоить 99 ₽ Влияние перекрытия Ормуза отражается не только в ценах на нефть, но и в цене перевозок различных грузов, а точнее — на фрахте. И на российском рынке есть одна компания, которая позволяет это отыграть — «Совкомфлот». 2025 год стал худшим с IPO В январе санкции OFAC накрыли почти весь флот, суда встали, EBITDA упала вдвое до $526 млн. Чистый убыток — $648 млн, но он являлся в основном бумажным, $530 млн дали обесценения флота, скорректированный результат вышел около нуля. Разворот с того момента видим уже сейчас ▫️ За 1П2026 EBITDA $547 млн, это больше, чем за весь 2025 год. ▫️ 2К26 стал лучшим кварталом с 2023, маржа вернулась к 68-69%. Флот снова работает в обособленных цепочках, простои позади. Но главное впереди — во 2П. Ормузский кризис вытянул танкеры на Ближний Восток, и российские направления конкурируют за дефицитный тоннаж. Aframax Балтика → Индия подорожал с $5-6 млн за рейс в 2024-2025 до $13,5 млн в сентябре, ставки растут седьмую неделю подряд. Август и сентябрь уже прошли и попадут в отчёт за 3К. Второй драйвер — рубль: выручка почти целиком валютная, 1П прошло при среднем курсе ~76, сейчас 84,5. Каждый доллар выручки конвертируется на 11% дороже. При этом шок цен в расчёт не тянем. Закладывать можно реализованную ставку на 8-13% выше 1П, при том что спот вырос на 80% от июльского дна. Часть флота работает на долгосрочных контрактах (шельф, СПГ, газовозы Arc7 под Арктик СПГ-2 дают ~38% выручки), и рыночный рост туда доходит с лагом. Даже так EBITDA 2026 выходит ~$1,16 млрд, в 2,2 раза выше 2025. Дивиденды: ▫️ Политика: минимум 25% прибыли по МСФО, ориентир 50% скорректированной. ▫️ За 2026 по моим оценкам получается ~8,6 ₽ (10,6% к текущей цене), за 2027 ~10 ₽ (12%+). Логичный простой вопрос — зачем бумага с 10% дохи, если ОФЗ дают 16%? Потому что тут кейс всё ж не дивидендный. Деньги здесь в переоценке Сейчас FLOT стоит 2,7х EV/EBITDA 2026 против собственной медианы 4,1х за 2021-2025 и ~7х у мировых танкерщиков. За флот, который сторонние оценки ставят в ~$5,5 млрд, рынок платит EV около $3 млрд. Полностью дисконт не закроется, пока действуют санкции, но возврат хотя бы к своей истории даёт справедливую около 99 ₽. Плюс бесплатный опцион: промежуточный дивиденд (прецедент за 9М2023 есть) и точечные делистинги судов из SDN при ухудшении ситуации на ближнем востоке (из разряда «а вдруг», хотя и не верится лично мне). Риски — есть и понятны ▫️ Рубль крепче 78 срежет рублёвую прибыль и дивиденд. Но вернёмся ли туда? Сомнительно пока. ▫️ Вторичные санкции против покупателей российской нефти могут повторить январь 2025, и это единственное, что не ловится ставками и курсом. Итого — это возможная тактическая покупка под сильный 2П2026. Всё остальное — из разряда «опциона надежды». Ключевой триггер, а именно отчет за 3 кв, будет в ноябре — первый отчёт с рекордными ставками. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Уютный Трейд](https://t.me/cozytrade/9886) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Совкомфлот: ставки в космосе, акция недооценена
      5 649
    • Акции Совкомфлота застыли у ₽78–79: что решит судьбу тренда

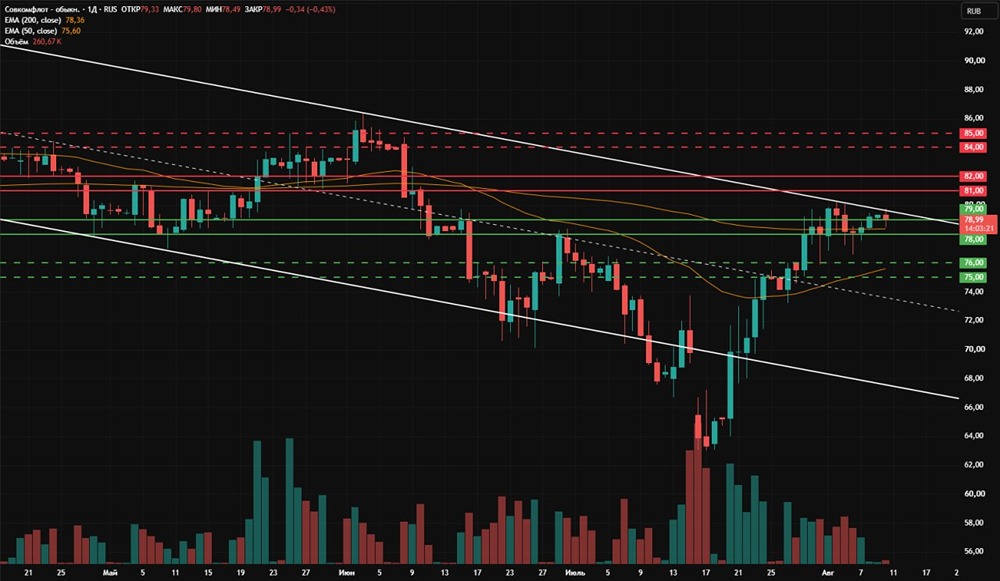
      «Совкомфлот» упёрся в верхнюю границу нисходящего канала и пока не может пройти её При этом цена держится в районе ₽78-79, поэтому продавцам тоже не удаётся вернуть бумагу глубже внутрь структуры. Выход из канала изменит локальную картину в пользу покупателей. Первой целью тогда станет ₽81-82, дальше — ₽84-85. Если район ₽78-79 не удержится, ближайшей зоной снизу станет ₽75-76. Сейчас бумага фактически стоит у границы, которая определяет весь дальнейший сценарий. Пока канал не пробит, восстановление ограничено, но удержание ₽78-79 сохраняет давление покупателей на эту линию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Станислав Capital / Дневник Инсайдера

      Акции Совкомфлота застыли у ₽78–79: что решит судьбу тренда
      5 627
    • Прогноз по акциям «Совкомфлота»: откуда безопаснее начать покупки акций в портфель

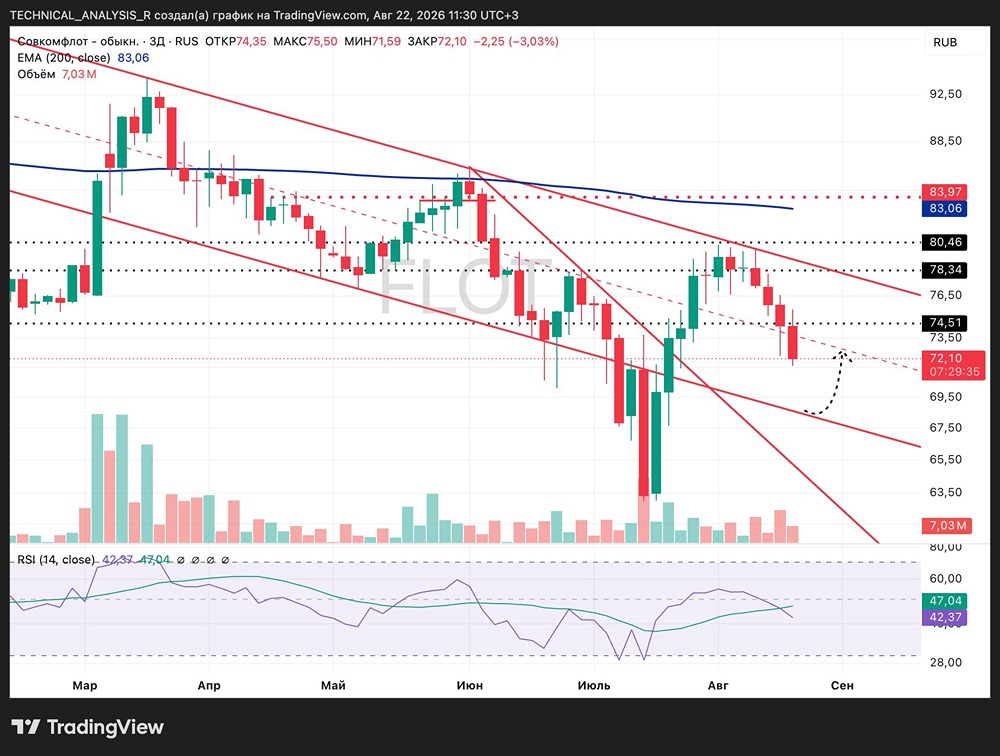
      Совкомфлот снова идет к нижней границе канала После отскока цена не смогла закрепиться выше сопротивления 78,34-80,46 и снова пошла вниз. Сейчас «Совкомфлот» остается внутри нисходящего канала, поэтому давление продавцов сохраняется. Ближайшей целью снижения вижу нижнюю границу канала в районе 68-69. Именно там уже можно ждать более сильную реакцию покупателей и попытку отскока. RSI снизился к 42, но до перепроданности еще есть запас. Поэтому движение к нижней границе канала пока выглядит вполне логично. Для улучшения картины цене сначала нужно вернуться выше 74,51. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Капибара на бирже [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям «Совкомфлота»: откуда безопаснее начать покупки акций в портфель
      5 608
    • Будут ли дивиденды у акций Совкомфлота по итогам 2026?

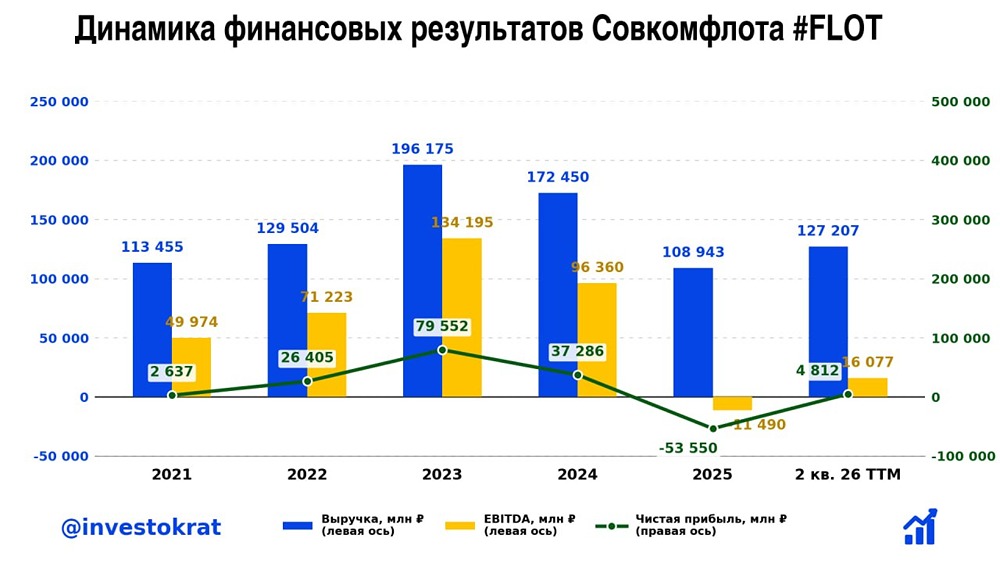
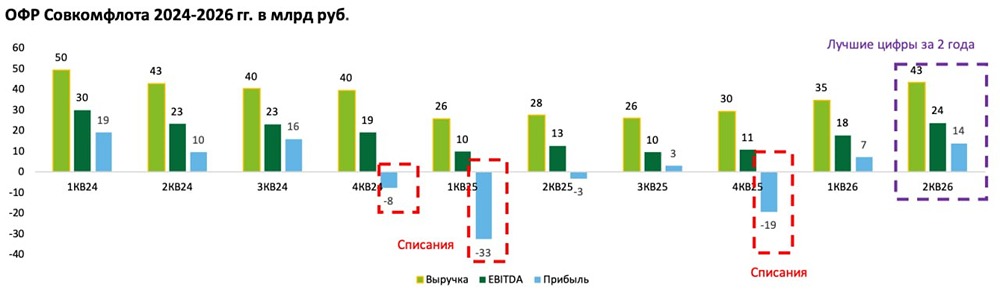
      Есть ли потенциал у акций Совкомфлота? Обзор финансовых результатов за 1 полугодие 2026 года крупнейшей судоходной компании в России — «Совкомфлота». ▫️ Выручка: $1026 млн (+66% г/г) ▫️ EBITDA: $547 млн (+108% г/г) ▫️ Скорректированная чистая прибыль: $266 млн (рост в 14 раз) В первом полугодии выручка выросла на 66% — до $1,03 млрд благодаря высоким ставкам фрахта, повышенному спросу на танкерные перевозки, а также стабильным доходам от портфеля долгосрочных соглашений, который продолжает расширятся. В результате опережающий темп роста выручки над расходами конвертировался в рост показателя EBITDA на 108% г/г — до $547 млн. Как итог, скорректированная чистая прибыль увеличилась в 14 раз и достигла $266 млн. Отмечу, что ключевым показателем эффективности бизнеса является выручка на основе тайм-чартерного эквивалента (ТЧЭ). В отчетном периоде она выросла на 61% г/г и достигла $809 млн, обеспечив высокую маржинальность бизнеса. ▫️ Прибыль от эксплуатации судов выросла на 90% г/г — до $345 млн ▫️ Рентабельность EBITDA выросла с 53% до 68% г/г ▫️ Эксплуатационные расходы выросли на 15% г/г — до $225 млн ▫️ Общие и административные расходы выросли на 35% г/г — до $65 млн На конец 1П2026 чистый долг «Совкомфлота» вырос на 89% г/г и достиг $678 млн (~57,9 млрд руб.). Растущая динамика обусловлена масштабными инвестициями в расширение флота и значительного увеличения капитальных затрат. ▫️ CAPEX вырос с $35 до $612 млн ▫️ Общий долг вырос на 6% г/г — до $2,0 млрд Дивиденды Вопреки моим негативным ожиданиям «Совкомфлот» всё же вернулся к дивидендам несмотря на чистый убыток по итогам 2025 года в размере $648 млн. На фоне операционного улучшения бизнеса в связи с внешней конъюнктурой СД рекомендовал выплаты за счёт накопленной нераспределенной чистой прибыли прошлых лет. Дивиденд за 2025 год составил 4,87 рубля на акцию или 6,9% дивдоходности на момент отсечки. С учетом продолжающихся благоприятных условий для компании дивиденды по итогам 2026 выглядят вполне реальны. За 1П2026 компания заработала на них порядка 4,24 рубля (5,3% ДД). Если 2П2026 будет не хуже, то итоговая выплата будет не менее 8,48 рублей (10,6% ДД) Итого С момента последнего обзора «Совкомфлота», который я делал ещё в декабре 2025 года, акции компании остались примерно на том же уровне — около 80 рублей. При этом стоит отметить, что благодаря изменению внешних условий инвестиционный кейс компании за это время существенно улучшился. Дело в том, что обострение геополитической ситуации на Ближнем Востоке спровоцировало дефицит доступного танкерного флота и привело к существенному росту ставок фрахта — примерно вдвое. Время нахождения танкеров в пути также заметно увеличилось, что фактически вывело из мирового оборота значительную часть эффективной вместимости флота. В результате стоимость оставшихся на рынке свободных судов резко выросла, что определённо сыграло на руку «Совкомфлоту». При этом компания параллельно продолжала поэтапно вводить в эксплуатацию новый флот и возвращать в работу ранее простаивавшие из-за санкций суда, адаптированные под новые логистические цепочки. Как итог «Совкомфлот» вернулся к выплате дивидендов по итогам 2025 года на фоне улучшения операционных показателей, показал сильные финансовые результаты за первое полугодие 2026 года и, судя по текущей конъюнктуре рынка, имеет хорошие шансы показать сильный результат и во втором полугодии. Тем не менее риски никуда не делись. Компания по-прежнему сильно зависит от волатильности ставок фрахта, наращивает инвестиции, а также несёт существенные геополитические риски — в частности, потенциальные задержания, аресты или иные ограничения в отношении судов под давлением западных регуляторов. На мой взгляд, при прочих равных справедливая цена «Совкомфлота» находится на уровне 100 рублей за акцию, что предполагает около 25% апсайда от текущих цен Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Артур](https://t.me/fund_ka/7430) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Будут ли дивиденды у акций Совкомфлота по итогам 2026?
      5 580
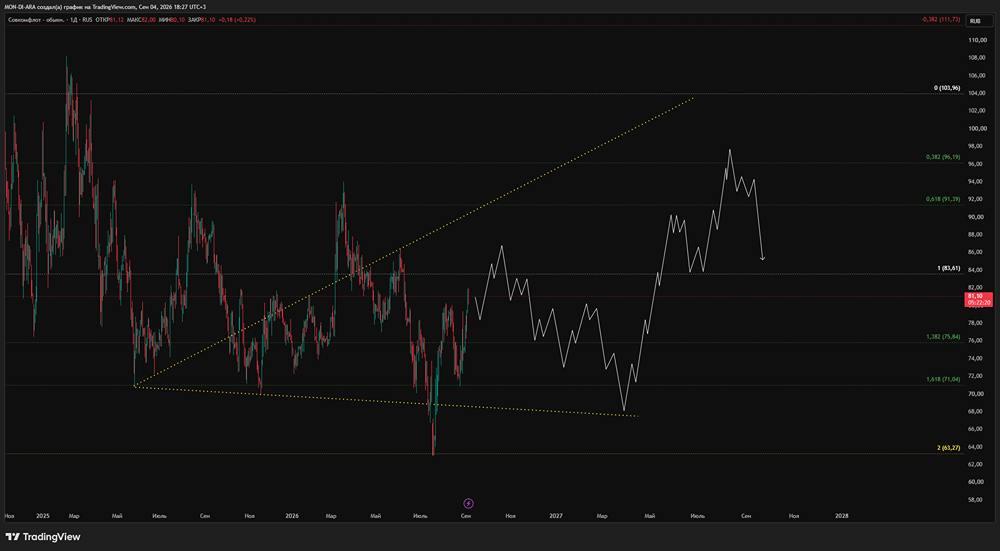
    • Ждать ли роста акций «Совкомфлота»? Прогноз сценариев на графике

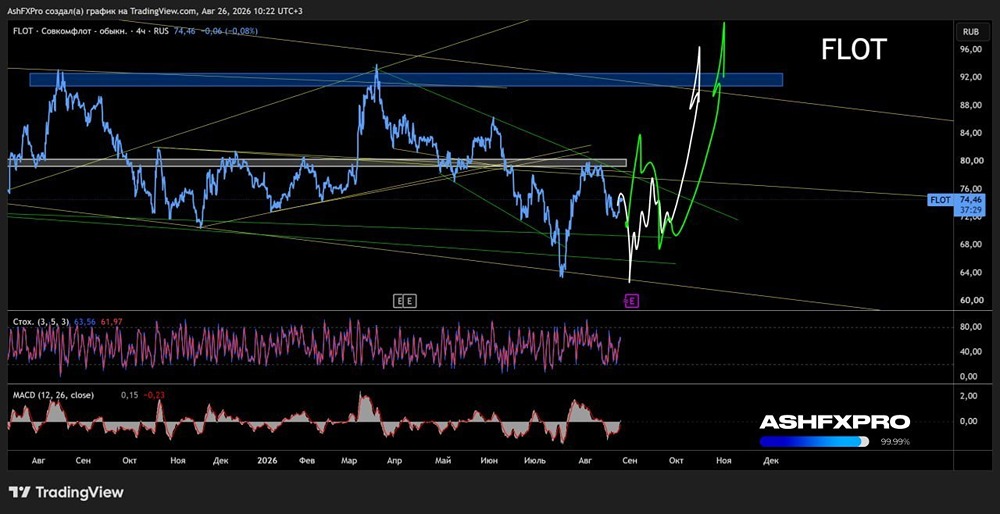
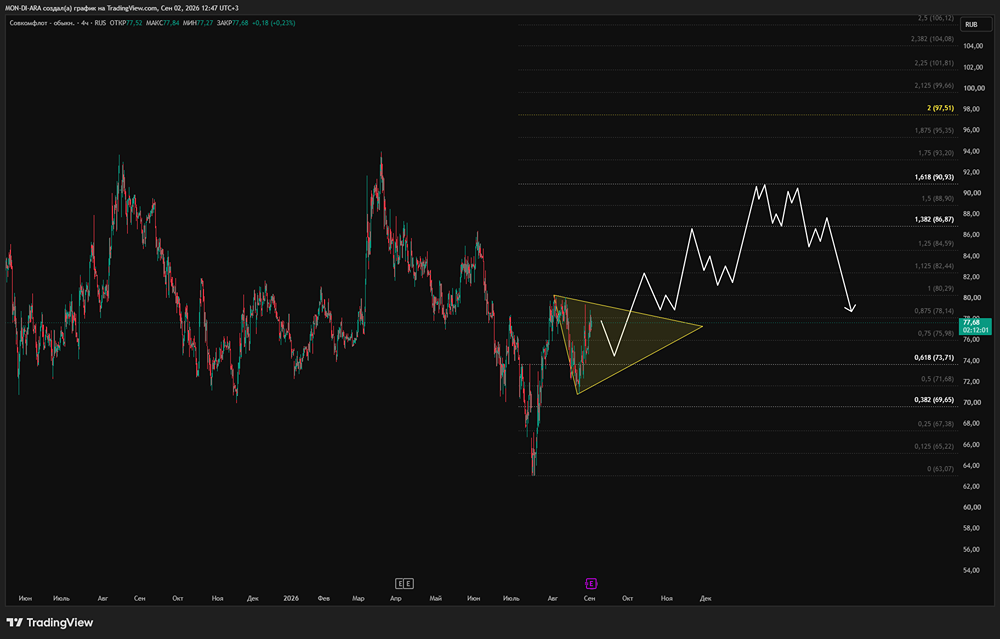
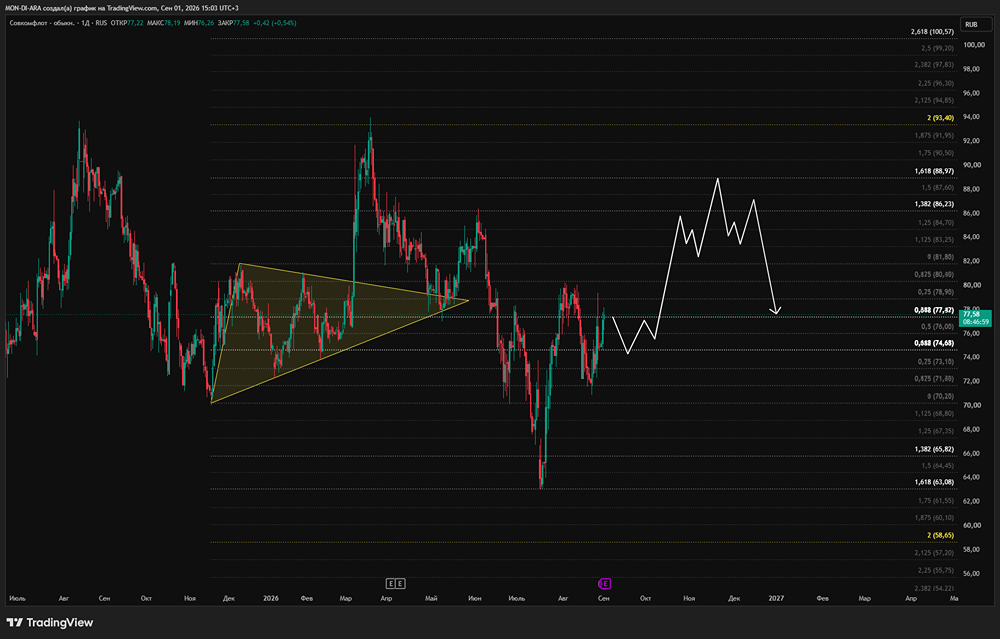
      Среднесрочный технический взгляд Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: VENIVIDIVICI️ [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Ждать ли роста акций «Совкомфлота»? Прогноз сценариев на графике
      5 553
    • Акции «Совкомфлота» «ожили» — но надолго ли

      Бизнес действительно оживает «Совкомфлот» отчитался за первое полугодие 2026 года. И здесь уже сложно объяснить улучшение только слабой базой прошлого года. Выручка ТЧЭ выросла на 42%, прибыль от эксплуатации судов — на 69%, EBITDA — более чем в два раза. При этом эксплуатационные расходы практически не изменились. Второй квартал оказался заметно сильнее первого. Компания снова зарабатывает на основном бизнесе. Операционная прибыль за полугодие составила 23,6 млрд ₽ против убытка годом ранее, чистая прибыль — 21,5 млрд ₽. Но есть и слабое место Почти весь сильный операционный денежный поток уходит в инвестиционную программу. Одновременно вырос чистый долг Плюс никуда не исчезли санкции, которые по-прежнему ограничивают часть маршрутов и работу флота. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Юрий Марченко](https://t.me/finprofit/23813) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Совкомфлота» «ожили» — но надолго ли
      5 523
    • Прогноз дивидендов по акциям Совкомфлот за 2026 год

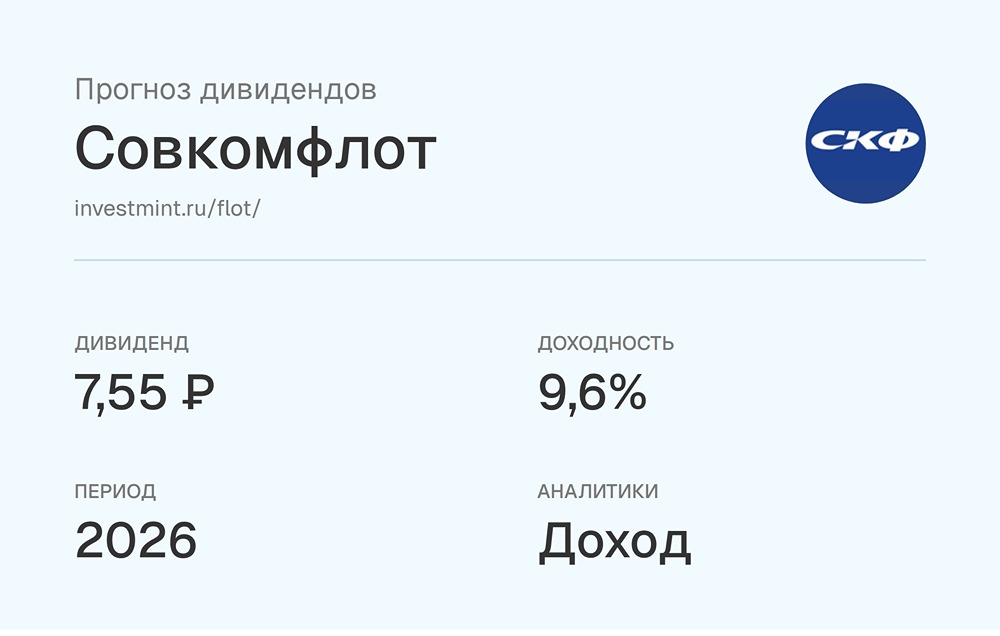
      Прогноз дивидендов • Размер дивидендов: 7,55 ₽ • Дивидендная доходность: 9,6% • Период: 2026 • Реестр: 16 июля 2027 • Аналитики: Доход Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Дивпрогнозы | Инвестминт [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по акциям Совкомфлот за 2026 год
      5 436
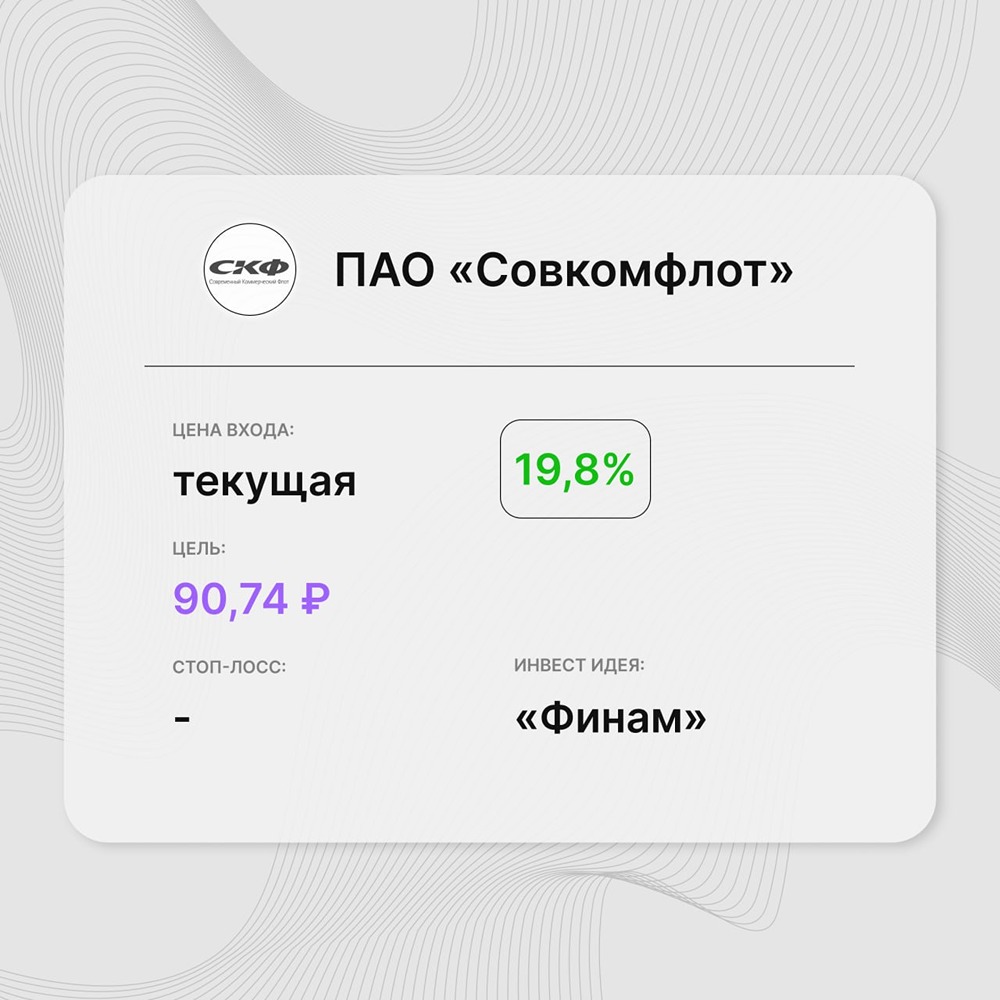
    • Прогноз от «Финам»: акции «Совкомфлота» недооценены, апсайд 19,8%

      Акции «Совкомфлота» все еще обладают апсайдом Аналитики «Финама» подтверждают рейтинг «Покупать» акциям «Совкомфлота» по итогам финансовых результатов за 1П 2026 с сохранением целевой цены на уровне 90,74 руб., что предполагает апсайд на 19,8%. С пиков 2026 г. цены снизились почти на 20% на фоне деэскалации конфликта на Ближнем Востоке и общей коррекции российского рынка. В данный момент негативные факторы уже скорее учтены в цене, а акции выглядят недооцененными. Дальнейшая девальвация рубля в том числе может положительно повлиять на котировки. Совкомфлот — крупнейшая российская судоходная компания, специализирующаяся на транспортировке энергоносителей, прежде всего нефти, нефтепродуктов, СПГ и сжиженного углеводородного газа (СУГ). Группа СКФ — интегрированный судоходный холдинг, выступает одновременно и владельцем, и оператором флота. В состав группы СКФ входит ПАО «Новошип» (Новороссийское морское пароходство). Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Финам Торговые сигналы](https://t.me/finamalert/21863) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз от «Финам»: акции «Совкомфлота» недооценены, апсайд 19,8%
      5 419
    • Совкомфлот в плюсе — стоит ли покупать акции

      Бизнес потихоньку оживает После прошлогоднего убытка «Совкомфлот» снова вышел в плюс, причем цифры за полугодие выглядят весьма впечатляюще. Однако здесь важно понять, что именно разогнало результаты: долгосрочные контракты или дорогой танкерный фрахт, который в любой момент может развернуться. Давайте разбираться. Итак, выручка за первое полугодие составила $1,03 млрд, прибавив 66% г/г. Выручка по тайм-чартерному эквиваленту выросла на 61% до $809 млн, EBITDA — более чем вдвое до $547 млн. Рентабельность подскочила с 53 до 68%. В итоге вместо прошлогоднего убытка в $435 млн получили $284 млн чистой прибыли. Скорректированная прибыль составила $266 млн, или 20,1 млрд рублей. Результаты вытянули сразу несколько факторов. Ставки танкерного фрахта за год практически удвоились на фоне напряженности на Ближнем Востоке, часть простаивающего флота вернулась в работу, плюс растет вклад долгосрочных контрактов. «Совкомфлот» получает новые ледовые газовозы для арктических проектов, а в августе принял первый афрамакс российской постройки. Здесь уже история не про спотовые ставки, а про долгосрочную загрузку флота. Однако за рост приходится платить. Капитальные затраты взлетели с $35 млн до $612 млн, а свободный денежный поток составил всего $23 млн. Общий долг достиг $2 млрд, чистый долг — $678 млн, увеличившись на 89% с начала года. Пока высокая прибыль позволяет спокойно обслуживать эту нагрузку, но при развороте ставок фрахта денежный поток может быстро оказаться под давлением. Плюс никуда не исчезли санкционные риски. В 2025 году обесценение флота примерно на $550 млн стало одной из причин годового убытка в $648 млн. В текущем полугодии новых крупных списаний не видно, но сам риск остается. Добавляем сюда крепкий рубль, который режет рублевый финансовый результат компании с преимущественно долларовыми доходами. Дивиденды с учетом текущих вводных остаются под вопросом. В итоге бизнес действительно ожил, но одновременно агрессивно наращивает CAPEX и долг. Совет директоров в конце сентября рассмотрит стратегию до 2030 года, поэтому интересно будет посмотреть на планы по флоту и финансированию инвестпрограммы. Я же продолжу следить за фрахтом, долгом и загрузкой новых газовозов. От самих акций пока предпочитаю держаться в стороне. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир Литвинов](Б) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Совкомфлот в плюсе — стоит ли покупать акции
      5 410
    • Какой дивиденд может выплатить Совкомфлот за 2026 год

      Стоит ли возвращаться к акциям Совкомфлота после сильного отчёта После сильного отчета за 1 квартал, второй оказался еще более сильным Ближний Восток продолжает полыхать в прямом и переносном смысле, что приводит к росту ставок на фрахт и дефициту танкеров, позволяя Совкомфлоту хорошо зарабатывать даже в условиях жестких санкций. В общем, по сравнению с [прошлым годом](https://t.me/investokrat/2866), история развернулась на 180 градусов благодаря действиям Трампа. По итогам 1 полугодия выручка подскочила на 66% г/г в долларах. Рост операционных расходов (+18,8%) сложно назвать низким. Но когда выручка выстреливает достаточно резко, такие шероховатости нивелируются. Главное, что EBITDA увеличилась более чем вдвое! Скорректированная чистая прибыль составила 20,1 млрд руб. Сравнивать с 25 годом смысла нет, там прибыль была минимальной. Гораздо интереснее, что она выросла по отношению к 1 кварталу (13,5 против 6,6 млрд). Первый квартал зацепил иранский конфликт лишь частично, а второй уже полноценно впитал в себя рост ставок. Есть ощущение, что 3 квартал может получиться еще лучше. Конфликт вышел на новый виток эскалации, а рубль ослаб. Второе для Совкомфлота тоже многое меняет, так как тарифы номинированы в валюте. Получается, что Совкомфлот сейчас двойной бенефициар. Чтобы не смотреть на ситуацию однобоко, подсвечу и слабые точки. Они есть. Чистый долг вырос с 359 до 678 млн долларов. Девальвация рубля приведет не только к росту EBITDA, но и удорожанию обслуживания долга. Впрочем, ND/EBITDA = 0,84x — это еще не очень много, ситуация под контролем. Долг вырос по двум причинам: Во-первых, уже третий квартал подряд идет огромный капэкс на строительство танкеров под "Восток Ойл" и газовозов под "Арктик СПГ-2". По итогам полугодия почти весь операционный денежный поток ушел в инвестиции, FCF был минимальным. Во-вторых, Совкомфлот [выплатил](https://t.me/investokrat/3096) 4,87 рублей дивидендов на акцию по итогам 25 года, несмотря на убыток. Фактически, дивиденд был распределен авансом уже из 26 года, когда стало понятно, что конъюнктура резко улучшилась. И тут встает интересный вопрос: будет ли эта выплата вычитаться из дивидендной базы 26 года? Или же Совкомфлот просто заплатит 50% от скорректированной прибыли? Я склоняюсь ко второму варианту, так как бюджету нужны деньги, а внешние условия пока располагают к щедрости. Но к следующему году все может измениться, нужно держать руку на пульсе. Какой может быть дивиденд за 26 год? Для точной оценки вводных маловато, так как про 4 квартал еще ничего не понятно. Если предположить, что за 3 и 4 кварталы Совкомфлот заработает столько же, как за второй — годовой дивиденд составит примерно 9,9 рублей на акцию (12,3% доходности). Интересно ли это? Сложно сказать, смотря что закладывать на будущее. Если продолжение конфликта в Иране и сохранение курса хотя бы на текущих уровнях — то да. Вопрос упирается в принятие рисков и вероятностей. Так или иначе, но интерес к акциям Совкомфлота постепенно возвращается. Но идея все еще остается "пиратской". Риски новых санкций, атак на суда и падения цен на фрахт могут реализоваться в любой момент. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Георгий Аведиков](https://t.me/investokrat/3231) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Какой дивиденд может выплатить Совкомфлот за 2026 год
      5 258
    • Потенциал акций Совкомфлота вырос до 93 рублей: прогноз

      Есть потенциал к движению в среднесрочный лонг Можно от цены выше сопротивления, но оптимальнее — от закрепления. ▫️ Минимальная ТВ в лонг 82 ▫️ Цели 85–86. А вот оттуда можно и на 93 позариться ▫️ Стоп 80 Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Хроники Инвестора](https://t.me/hronik_investor/6791) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Потенциал акций Совкомфлота вырос до 93 рублей: прогноз
      5 256
    • Акции «Совкомфлота»: разворот на 180 градусов — что дальше

      Совкомфлот отчитался за 1 полугодие: операционная прибыль 23 млрд ₽ Вышел отчет за 1 полугодие 2026 года у компании «Совкомфлот». Прекрасный отчет на фоне провала прошлого года (работающие санкции) и сложившейся конъюнктуры из-за иранской движухи. Что в отчете Прибыль от эксплуатации судов. Сделала феноменальный рост с 26 до 44 млрд рублей. При этом первый квартал 2026 года был слабым, так как январь 2026 года не попал под изменение конъюнктуры, поэтому квартал к кварталу валовая прибыль выросла с 19 до 25 млрд рублей. Есть шанс, что 3 квартал будет еще лучше из-за более слабого курса рубля. Списания и операционная прибыль. В прошлом году были огромные списания на 29 млрд рублей из-за SDN-санкций, в этом году таких списаний не было (вероятно, будут в 4 квартале 2026 года из-за специфики бухучёта). Но даже без учета списаний огромный контраст — операционная прибыль выросла с 0 до 23 млрд рублей. Растущий Capex. Третий квартал подряд у компании огромный Capex на более чем 20 млрд рублей (судна под Арктик СПГ-2 и Восток Ойл), что сильно давит на FCF (всего 3 млрд рублей за полгода) и NET DEBT (вырос до 60 млрд рублей). Дивиденды. Заплатили 4,8 рубля за 2025 год в июле (не попало в расчет NET DEBT в отчете за 1 полугодие), но выплатили условным авансом — с учетом отличной конъюнктуры 2026 года. Не знаю, будут ли учитывать эту выплату при расчете дивидендов за 2026 год, но без проблем могут заплатить 10 рублей дивидендов за год (12% доходность). Мнение по «Совкомфлоту» Cитуация поменялась на 180 градусов, правда, может резко вернуться обратно назад + санкции против «Совкомфлота» не снимут в обозримой перспективе. Форвардный P/E рисуется около 5 — в целом адекватная оценка, но еще есть апсайд до 100 рублей. Поржал, когда после отчета брокер БКС включил акции «Совкомфлота» в кандидаты на шорт. Вывод: разрывной отчет на фоне прошлого года + компания является бенефициаром ослабления рубля (в 1 полугодие был аномально низкий средний курс), но нет уверенности, что конъюнктура резко не поменяется в другую сторону. Cубъективная позиция сильно улучшилась по акциям до «Hold» Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Роман Коротков](https://t.me/roman_paluch_invest/2631) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Совкомфлота»: разворот на 180 градусов — что дальше
      5 251
    • Акции «Совкомфлота»: сильный отчёт, но ждать ли разворота после иранского конфликта

      Совкомфлот – конфликт на Ближнем Востоке приводит к высокой марже Сильный отчет за Q2 26: ▫️ Выручка $582 m (+71% г/г) ▫️ EBITDA $320 m (х2 г/г) ▫️ Чистая прибыль $190 m (год назад прибыль) Основные драйверы роста: Иранский конфликт и снижение ближневосточного предложения нефти. Результат – рост российского морского экспорта, летом были максимальные объемы за последние годы. Способствует и снижение загрузки НПЗ из-за атак. Рост ставок фрахта на фоне дефицита танкеров. Все как и в 1 квартале. Рейсовые расходы тоже растут, но динамика ставок и выручки сильнее. Что обеспечивает маржу EBITDA выше 50% – близко к рекордным уровням 2023 года. Отметим резкий рост капвложений. На прочую инвестиционную деятельность потратили $345 m (х25 г/г). Расширение флота – важная составляющая роста выручки. Но FCF остается в плюсе, долговая нагрузка – комфортной с Net Debt/EBITDA 0,8. Дополнительные драйверы – отсутствие списаний, пока есть улучшение конъюнктуры, и курсовые прибыли от переоценки валютного долга. В Q3 выгодная конъюнктура сохраняется: в Иране эскалация, в Черном море идут атаки на суда. Это повышает ставки не только в Черноморском, но и в Балтийском бассейне на фоне роста отгрузок из тех портов. Итог – ожидаем еще минимум один сильный квартал. Рублевой прибыли поможет и ослабление рубля. В Q4 и далее в 2027 году ситуация будет зависеть от окончания иранского конфликта. В этом плане долгосрочно FLOT все еще не рассматриваем из-за временности высоких ставок и сохранения санкций. Идея в акции: ▫️ Покупка при появлении реального продвижения в переговорах. ▫️ Спекуляция под дивиденд. Если Ормуз будет закрыт до конца года, то у FLOT будет приличная выплата летом 2027 года. ▫️ Основная идея – ждать завершения геополитической напряженности. Пока в геополитике тупик, котировки останутся в боковике. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [Invest Era](https://t.me/usamarke1/8148) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Совкомфлота»: сильный отчёт, но ждать ли разворота после иранского конфликта
      5 221
    • Прогноз цены по акциям Совкомфлот: трейдеры ждут роста до 92 рублей за бумагу

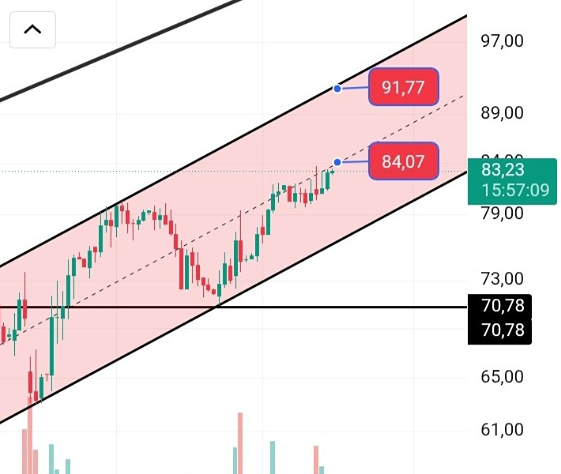
      Практически с начала месяца идет поджатие снизу в середину канала Раз пять уже пытались закрепиться, но безрезультатно. Как только это случится, закреп выше 84.07, что станет сигналом на открытие лонга. Тейк — 91.77 (верх канала) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Grionov Capital](https://t.me/Grionov_capital/3852) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены по акциям Совкомфлот: трейдеры ждут роста до 92 рублей за бумагу
      5 208
    • Акции «Совкомфлота» сохраняют потенциал для продолжения роста: прогноз цены на графике

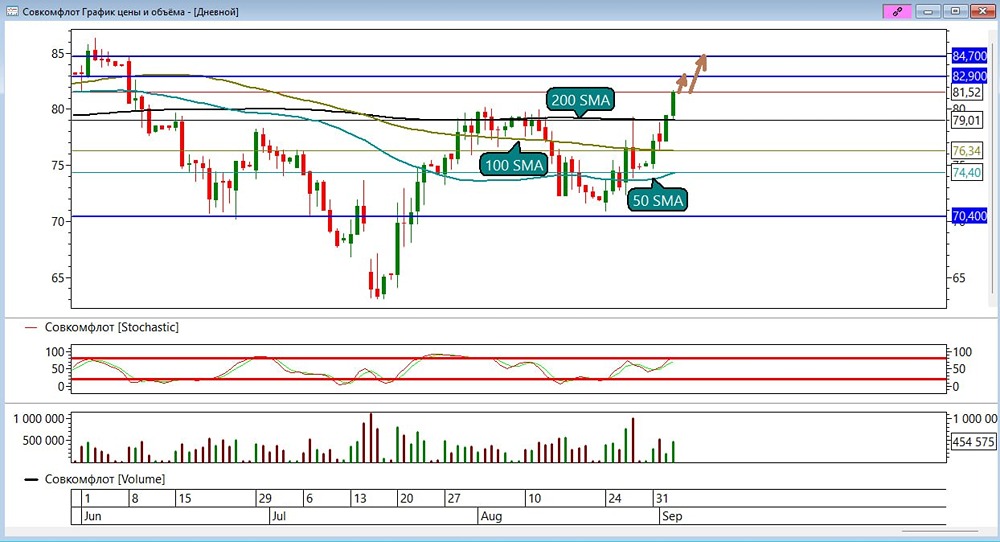
      Вторая цель по лонгу на уровне ₽81,7 была выполнена. Профит +5,57% На падении добирал акцию, как и говорил. В этот раз буду делать то же самое. Среднесрочно ожидаю движения вверх, но с возможными коррекциями. Стохастик практически в перекупленности, которую также надо снимать. Цели по лонгу на уровне ₽82,9 Далее ₽84,7 Стоп ₽70,4 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Stocks Rocks (Акции Рулят)](https://t.me/stocks_rocksi/1736) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Совкомфлота» сохраняют потенциал для продолжения роста: прогноз цены на графике
      5 144
    • Как сейчас торгуют акциями «Совкомфлота»? Прогноз трейдера

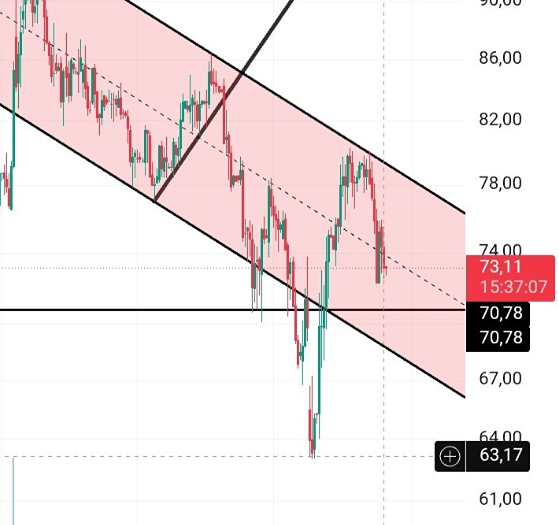
      Снова вернулись ниже середины канала — сигнал в шорт Уровни 73.11 — шорчу. Цель — 70.78 (горизонтальная поддержка). Стоп — 75.6 (над пик прошлой сессии). Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Grionov Capital [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Как сейчас торгуют акциями «Совкомфлота»? Прогноз трейдера
      5 123
    • Рост акций «Совкомфлота» набирает силу: бумага поджимается к ₽74–75, впереди — ₽77–78

      Совкомфлот удержал поддержку ₽71-72 и от неё снова вернулся выше Сейчас бумага уже поджимается к ближайшему сопротивлению ₽74-75. Если эту зону удастся пройти, дальше можно смотреть на ₽77-78. Там же проходит верхняя граница нисходящего канала, поэтому для продолжения роста этот район будет уже заметно сложнее. Снизу всё внимание остаётся на ₽71-72. Потеря поддержки снова вернёт в работу ₽69-68. Пока цена остаётся внутри нисходящего канала, но после реакции от ₽71-72 давление на ближайшее сопротивление постепенно усиливается. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Станислав [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Рост акций «Совкомфлота» набирает силу: бумага поджимается к ₽74–75, впереди — ₽77–78
      5 108
    • Фрахт, флот, дивиденды: смогут ли акции «Совкомфлота» закрепить восстановление

      Прибыль вернулась, дивиденды снова на горизонте Ключевые цифры: ▫️ Выручка: $1,03 млрд (+66% г/г) ▫️ ТЧЭ-выручка: $809 млн (+61%) ▫️ EBITDA: $547 млн (+108%) ▫️ Рентабельность EBITDA: 68% ▫️ Чистая прибыль: $284 млн ▫️ Скорректированная прибыль: $266 млн ▫️ Операционный денежный поток: $626 млн После провального 2025 года «Совкомфлот» резко восстановил результаты. Выручка растёт, маржинальность вышла на высокий уровень, компания снова генерирует прибыль и денежный поток. Разбираемся Главное, что стоит зафиксировать: восстановление связано не с несколькими факторами. Высокие ставки фрахта заметно поддержали доходы, особенно на фоне напряжённости на Ближнем Востоке. Параллельно растёт вклад долгосрочных контрактов и нового флота, а операционные расходы увеличиваются медленнее выручки. Именно поэтому EBITDA выросла более чем вдвое, а рентабельность достигла 68%. Курсовые разницы тоже помогли, но сильная операционная динамика сохраняется и без них. Ещё один важный момент – денежный поток. За полугодие он вырос с $77 млн до $626 млн, что сильно улучшает финансовую картину после прошлогоднего провала. Главный риск – долг Чистый долг вырос до $678 млн, прибавив 89% год к году. Компания много инвестирует в расширение флота, поэтому дальнейшая устойчивость будет зависеть от того, сможет ли EBITDA оставаться высокой. Плюсы: ➕ Прибыль вернулась ➕ EBITDA выросла более чем вдвое ➕ Сильный денежный поток ➕ Долгосрочные контракты поддерживают выручку Риски: ➖ Долг быстро растёт ➖ Санкционное давление сохраняется ➖ Высокая прибыль частично зависит от ставок фрахта и геополитики В сухом остатке, «Совкомфлот» снова выглядит как дивидендная история. При выплате не менее 50% скорректированной прибыли база для дивидендов уже есть. Но ключевой вопрос теперь – сможет ли компания удержать текущую прибыльность во втором полугодии. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Invest Premium [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Фрахт, флот, дивиденды: смогут ли акции «Совкомфлота» закрепить восстановление
      5 100
    • Дивиденды выше 10 %: оправдан ли оптимизм по акциям Совкомфлота

      Совкомфлот в плюсе два квартала подряд Крупнейший в РФ оператор танкерного флота отчитался по МСФО за полугодие. Результаты: • выручка: $1 млрд (+66%) • EBITDA: $547 млн (+108%) • скорр. чистая прибыль: $266 млн (рост в 14 раз) • скорр. чистая прибыль в рублях: ₽20,1 млрд (рост в 13 раз) • чистый долг: $678 млн (+89% с начала года) Бумаги Совкомфлота незначительно снижаются. Мнение аналитиков МР: Уже второй квартал подряд компания показывает сильную динамику, что особенно вдохновляет после сложного прошлого года. Результаты полугодия были сформированы в первую очередь за счет высоких уровней ставок фрахта и, вероятно, благодаря росту загрузки флота. Мы видим, что после снижения ставок фрахта в июне в июле и августе они снова растут, что с высокой вероятностью означает сохранение сопоставимых результатов и в 3 квартале. По итогам года прибыль может перевалить за $400-420 млн, а дивиденд — превысить ₽8 на акцию, что дает дивдоходность выше 10%. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Market Power [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Дивиденды выше 10 %: оправдан ли оптимизм по акциям Совкомфлота
      5 028
    • Акции Совкомфлота: стоит ли покупать при дивидендах 9% и риске нормализации фрахта?

      Финансовая устойчивость находится на хорошем уровне, а прогнозная динамика выглядит положительно и дает надежду на небольшое восстановление котировок в 2026–2027 гг. Однако потенциальная доходность недостаточна для текущей ситуации на рынке даже для самого консервативного инвестора. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Наталия Кочетова](https://max.ru/NataliBaff) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Совкомфлота: стоит ли покупать при дивидендах 9% и риске нормализации фрахта?
      5 010
    • Акции «Совкомфлота»: какие сейчас актуальные цели роста? Прогноз на графике

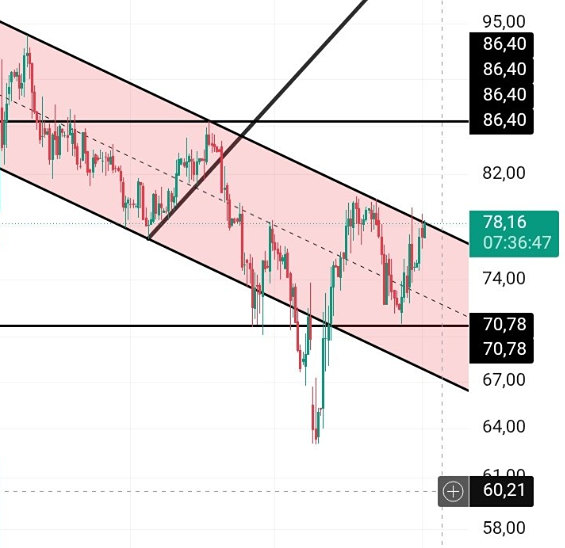
      Тестируем снизу верх канала. Также можно наблюдать фигуру «перевернутая голова и плечи». Открою лонг при закреплении выше верха канала (выше 78.5). Цель — 86.4 (горизонтальное сопротивление). Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Grionov Capital](https://t.me/Grionov_capital/3821) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Совкомфлота»: какие сейчас актуальные цели роста? Прогноз на графике
      5 005
    • «Совкомфлот»: хватит ли прибыли на дивиденды

      «Совкомфлот» на днях отчитался по МСФО за первое полугодие 2026 года Операционная среда весной оказалась заметно благоприятнее, чем в предыдущие кварталы: компания смогла воспользоваться всплеском ставок фрахта, который сложился на фоне логистических потрясений в начале года и роста спроса на перевозку российской нефти в обход традиционных маршрутов. Особенно выраженной эта тенденция была во 2-м квартале. Динамика ставок при этом оказалась весьма волатильной. В марте стоимость рейса из Балтики в Индию достигала $22-23 млн за судно, к середине мая опустилась до $13-16 млн в зависимости от класса танкера, а в июле ставки на Aframax просели до $7-8 млн против $10-11 млн месяцем ранее. Активность хуситов в районе Баб-эль-Мандеба и геополитическая эскалация могут в краткосрочной перспективе поддержать ставки, однако рассчитывать на их длительное сохранение при таком уровне неопределённости затруднительно. По итогам 6 месяцев компания накопила прибыль, достаточную примерно для 4.25 рубля дивиденда на акцию. Чтобы обеспечить дивидендную доходность в 15-20% по текущим котировкам, во втором полугодии потребуется заработать в 2-3 раза больше, чем в первом. Достижение такого результата требует одновременного сохранения экстра-ставок на протяжении нескольких месяцев и существенного ослабления рубля. Компания теоретически может выплатить дивиденды частично за счёт заимствований — как это происходило за 2025 год, — тем более что долговая нагрузка остаётся умеренной. По рыночным мультипликаторам акции торгуются с P/BV 0.54, P/E 11.0 по скорректированной прибыли и EV/EBITDA 4.2. Оценка выглядит невысокой, однако её интерпретация во многом зависит от того, насколько устойчивой окажется текущая доходность. В отчётности прослеживаются признаки роста капиталовложений, хотя часть денежных потоков остаётся закрытой, что существенно ограничивает возможности для точного прогнозирования свободного денежного потока. Главные риски связаны с нормализацией ставок фрахта и геополитической непредсказуемостью в ключевых транспортных коридорах. Непрозрачность операционной статистики «Совкомфлота» и дефицит публичных данных по маршрутам и загрузке флота дополнительно усложняют оценку компании. Если рыночная конъюнктура изменится, доходы быстро вернутся к значительно более скромным уровням, а дивидендный потенциал резко сократится. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Максим Пасканов](https://t.me/investorylife/6514) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      «Совкомфлот»: хватит ли прибыли на дивиденды
      4 818
    • Зона ₽82–83 — ключевое сопротивление для «Совкомфлота»

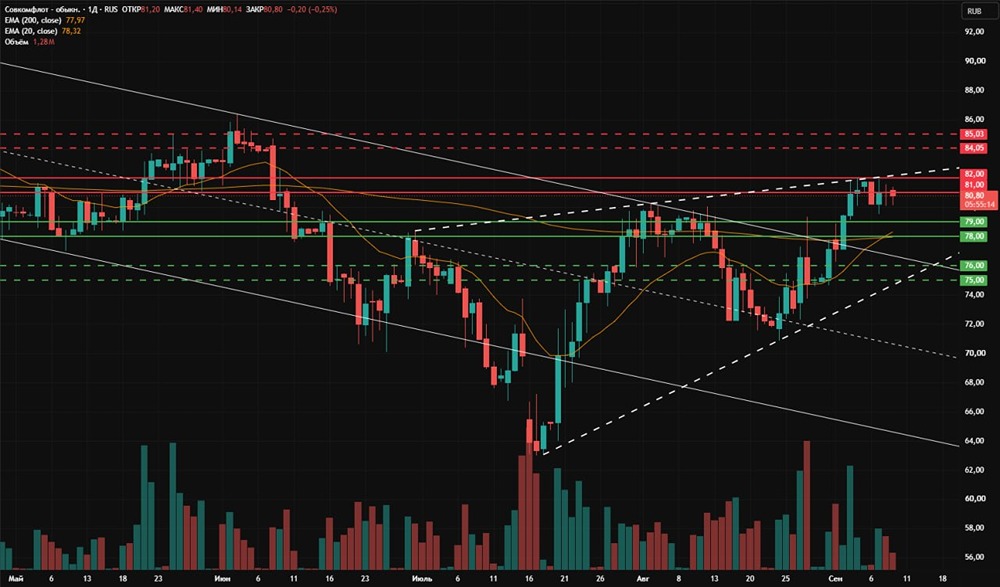
      Совкомфлот после выхода выше ₽77-78 продолжает держаться в районе ₽80-82 Несколько заходов к ₽82-83 пока не дали прохода — здесь же проходит восходящая наклонная. Если ₽82-83 всё-таки заберут, следующим сопротивлением станет ₽85-86. Снизу ближайшая поддержка — ₽80-79. Ниже находятся ₽77–76, рядом с которыми проходит нижняя восходящая наклонная. Пока бумага держится под ₽82-83 и не может развить движение дальше. Проход этой зоны уже даст нормальное продолжение роста. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Станислав](https://t.me/c/1640334119/7211) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Зона ₽82–83 — ключевое сопротивление для «Совкомфлота»
      4 808
    • Акции Совкомфлота растеряли рост: поддержка ₽73–74 — ключевая точка

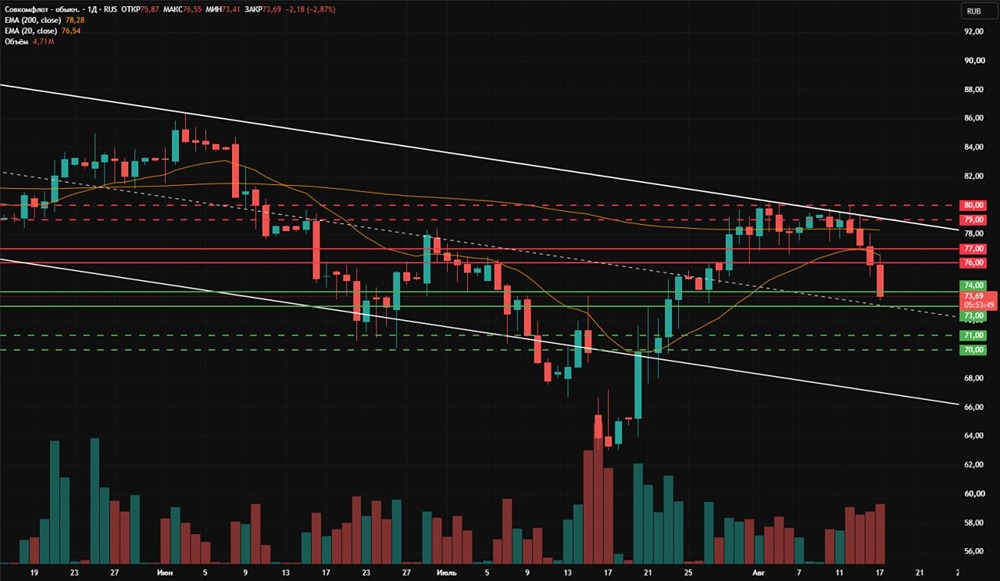
      Удержат ли покупатели уровень ₽73–74 по акциям Совкомфлота «Совкомфлот» так и не смог выйти из нисходящего канала. После нескольких попыток пройти ₽79–80 продавцы перехватили движение, бумага ушла ниже ₽76–77 и сейчас уже вернулась к поддержке ₽73–74. В этом же районе проходит средняя линия нисходящего канала, поэтому здесь уже важна реакция покупателей. Если ₽73–74 не удержат, ниже следующая поддержка находится на ₽70–71. Сверху теперь сначала нужно возвращать ₽76–77. Выше по-прежнему остаётся ₽79–80 и верхняя граница канала. Пока попытка выхода из нисходящей структуры снова закончилась неудачно, а бумага за несколько сессий растеряла весь последний рост. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Станислав Capital / Дневник Инсайдера [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Совкомфлота растеряли рост: поддержка ₽73–74 — ключевая точка
      4 709
    • Таргет по акциям Совкомфлот повышен до 104 ₽: ставки фрахта и отчёт поддержали оценку

      Сильное полугодие, но санкционные риски никуда не ушли Разберем отчет Совкомфлота за первое полугодие. Что в отчете: ▫️ Выручка — $1,03 млрд (+66% г/г) ▫️ EBITDA — $547 млн (+108% г/г) ▫️ Чистая прибыль — $284 млн (против убытка $435 млн г/г) ▫️ Рентабельность по EBITDA — 68% ▫️ Чистая рентабельность — 27,7% ▫️ ND/EBITDA — 0,62х Отчет, безусловно, сильный. Рост выручки обусловлен увеличением тайм-чартерного эквивалента (TCE) на 61% до $809 млн, а также ростом доходов в танкерных сегментах. Совкомфлот в полной мере выиграл от роста ставок фрахта на фоне ирано-израильского конфликта. EBITDA выросла более чем вдвое, в том числе потому, что в прошлом году компания из-за санкций отразила в отчетности значительное обесценение флота ($358 млн), которое не повторилось в этом году. Но если исключить эффект обесценения, операционная эффективность также улучшилась. Чистая прибыль также стала положительной после убытка годом ранее. В целом показатели выглядят сильными, но стоит помнить, что сравнение идет с очень слабой базой 1П 2025 года, когда компания только адаптировалась к новым санкциям. Поэтому излишнего оптимизма по поводу полугодового отчета компании испытывать, на мой взгляд, не стоит. Особенно с учетом того, что еще практически половина флота у компании не под санкциями и пространство для усиления санкционного давления на Сомкомфлот сохраняется. Из позитива — долговая нагрузка остается низкой: чистый долг $678 млн, ND/EBITDA 0,62х. Покрытие процентов (ICR) около 12х — очень комфортно. Ликвидность с запасом, на счетах у компании скопилась значительная подушка кэша. И по росту капитальных расходов видно, что компания чувствует себя достаточно уверенно для наращивания инвестпрограммы. Компания объясняет рост CAPEX получением новых судов для обслуживания проектов НОВАТЭКа. Стратегически — вопросов нет, но в моменте, естественно, капитальные расходы давят на свободный денежный поток и с учетом процентов уплаченных он ушел в отрицательную зону. А это путь к наращиванию долговой нагрузки и потенциальное ограничение по выплате дивидендов. Кстати, если все же компания решит их выплатить, то по итогам 2026 года акционеры Совкомфлота могут рассчитывать приблизительно на 8,35 рублей на акцию, что предполагает около 10% дивидендной доходности к текущим. Для сектора это не самая плохая доходность. Операционно компания демонстрирует адаптацию к санкциям. Доля долгосрочных контрактов в TCE остается высокой (по итогам 2025 года — 87%), что снижает волатильность выручки. Компания продолжает расширять флот под индустриальные проекты. В то же время часть судов остается под санкциями и нельзя исключить того, что в будущем и другие суда компании также подпадут под санкции. Поэтому в сухом остатке — отчет хороший, несмотря на то, что во многом это эффект низкой базы. Компания финансово устойчива, имеет низкий долг и высокую ликвидность. Однако санкционные риски сохраняются, а рост CAPEX может ограничить свободный денежный поток. [Тем не менее с учетом опубликованной отчетности и ставок фрахта в 3-м квартале таргет](https://t.me/Investillion/1932) по акциям Совкомфлота пересмотрен вверх — на 104 рубля за акцию на горизонте года Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Алла](https://t.me/Investillion/2301) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Таргет по акциям Совкомфлот повышен до 104 ₽: ставки фрахта и отчёт поддержали оценку
      4 693
    • Акции Совкомфлот пробили ₽77–78: следующий ориентир ₽84–85

      Совкомфлот всё-таки прошёл ₽77-78 и вышел из нисходящего канала После этого бумага быстро дошла до ₽81-82, где рост пока остановился. Сейчас цена держится прямо под ₽81-82 Проход этой зоны даст ориентир на ₽84-85. Рядом проходит восходящая наклонная, которая сейчас тоже ограничивает движение. Снизу ближайшая поддержка — ₽79-78 Если её потеряют, дальше внимание сместится к ₽76-75. Картина за неделю заметно изменилась: выход из нисходящего канала уже состоялся, но продолжение пока упирается в ₽81-82. Именно эту зону нужно проходить, чтобы рост получил продолжение. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Станислав](https://t.me/c/1640334119/7192) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Совкомфлот пробили ₽77–78: следующий ориентир ₽84–85
      4 686
    • Разбор акций «Совкомфлота»: удержание 83–84 решит судьбу движения к 89–90 рублям

      Совкомфлот резко вышел вверх из затянувшегося диапазона и дошёл до ₽86-87 Выше не пустили — в этом же районе проходит нисходящая трендовая, от которой сегодня пошла сильная реакция вниз. Сейчас цена подходит к ₽83-84, рядом проходит средняя линия восходящего канала. Если эту зону удержат, повторный заход к ₽86-87 остаётся рабочим. Проход сопротивления уже откроет ₽89-90. Если ₽83 не удержат, тогда движение быстро вернётся к ₽81-80 После сильного выхода вверх сейчас идёт первая серьёзная проверка этого движения. Удержат ₽83-84 — структура останется сильной, потеряют — часть пробоя придётся отдавать обратно. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Станислав](https://t.me/+numldQN0aDIwOWQy) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Разбор акций «Совкомфлота»: удержание 83–84 решит судьбу движения к 89–90 рублям
      4 673
    • Стоит ли ставить на рост акций «Совкомфлота» при санкциях

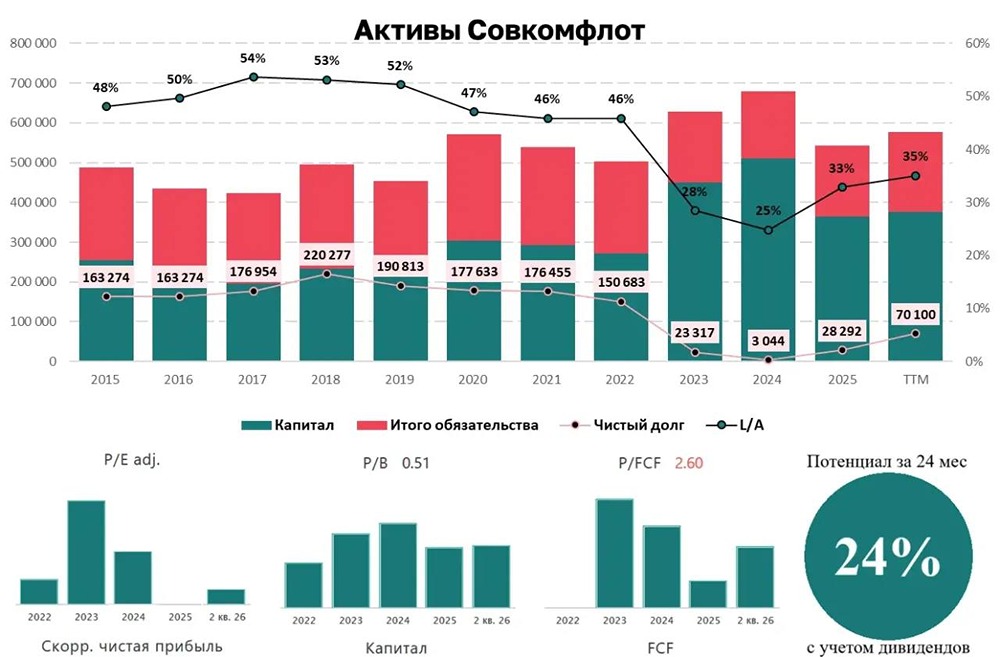
      Совкомфлот – крупнейшая судоходная компания России и один из лидеров мирового рынка танкерных перевозок Основные направления деятельности СКФ: морская транспортировка нефти и нефтепродуктов; морская транспортировка сжиженного газа. СКФ специализируется на операциях в сложных климатических и навигационных условиях, в том числе в Арктике и на Дальнем Востоке России. Совкомфлот – это интегрированный судоходный холдинг, он выступает одновременно и владельцем, и оператором флота. В состав группы СКФ входит ПАО «Новошип» (Новороссийское морское пароходство). Санкции в отношении компании приводят к существенному снижению рентабельности бизнеса Деятельность компании была подвержена влиянию геополитических факторов и незаконно вводимых санкций со стороны недружественных стран. Они стали дополнительным ограничивающим фактором в работе компании. СКФ продолжает системную работу по минимизации негативного влияния санкционных ограничений на свою деятельность, неизменно придерживаясь высоких стандартов безопасности мореплавания и качества морских операций. Результаты за 1 полугодие 2026 года: ▫️ Выручка выросла на 66% и составила 1 026 млн долл. ▫️ Выручка на основе тайм-чартерного эквивалента увеличилась на 61% — до 809 млн долл. ▫️ Эксплуатационные расходы выросли на 15% — до 225 млн долл. ▫️ Общие и административные расходы увеличились на 35% — до 65 млн долл. ▫️ Показатель EBITDA вырос на 108% и составил 547 млн долл. ▫️ Компания получила чистую прибыль в размере 284 млн долл. против убытка 435 млн долл. годом ранее. ▫️ Скорректированная чистая прибыль выросла в 14 раз — до 266 млн долл. против 19 млн долл. годом ранее. ▫️ Скорректированная чистая прибыль в рублях увеличилась почти в 13 раз — до 20 137 млн руб. ▫️ Прибыль на акцию выросла почти в 13 раз — до 8,48 руб. против 0,66 руб. годом ранее. ▫️ Активы с начала года выросли на 7% — до 7 430 млн долл. ▫️ Денежные средства, срочные банковские депозиты и прочие финансовые активы сократились на 13% — до 1 320 млн долл. ▫️ Акционерный капитал увеличился на 4% — до 4 825 млн долл. ▫️ Общий долг вырос на 6% — до 1 998 млн долл. ▫️ Чистый долг увеличился на 89% — до 678 млн долл. против 359 млн долл. на конец 2025 года. Рассмотрим динамику результатов с 2019 года Выручка с 2019 года выросла на 18%, EBITDA снизилась на 62%, операционная прибыль снизилась на 65%, прибыль акционеров снизилась на 66%, операционный денежный поток вырос на 44%, свободный денежный поток снизился на 68%. Активы выросли на 27%, обязательства сократились на 15%, чистый долг снизился на 63%, капитал вырос на 73%. За этот же период капитализация снизилась на 7%. Относительно исторической динамики результатов, справедливую цену акций компании определить сложно из-за разнонаправленной динамики результатов. Исходя из выручки, компания оценена чуть ниже справедливых значений, а исходя из EBITDA и прибыли — намного переоценена. Если сравнить динамику стоимости акции с динамикой выручки и прибыли на акцию, а также прогнозируемые результаты, то увидим, что в 2026-2027 гг. акции компании будут находится под давлением из-за слабой динамики денежных потоков, но санкционные послабления и постепенное восстановление денежных потоков могут существенно изменить картину. Стоимость и рентабельность Отношение обязательств к активам 35%, отношение чистого долга к EBITDA 0,84х. Окупаемость компании около 40х. Отношение капитализации к капиталу 0,5х. Отношение капитализации к выручке 1,5х. Рентабельность активов 0,9%, капитала 1,3%, операционная 7,7%, чистая рентабельность 3,8%, рентабельность по EBITDA 12,6%. По текущим мультипликаторам компания выглядит слабо, но с учетом сильных результатов 1 полугодия компания оценена справедливо. Если обратить внимание на показатели окупаемости и их средние значения, то увидим, что компания Совкомфлот не имеет стабильной прибыли, окупаемость постоянно прыгает. Справедливая окупаемость находится примерно около 5,1х. Если компания подтвердит мою форвардную окупаемость за 2026-2027 гг. около 5,4х и 5,1х соответственно, то у Совкомфлота нет потенциала роста. Согласно дивидендной политике, Совкомфлот направляет на дивиденды не менее 25% от чистой прибыли по МСФО. Я ожидаю, что Совкомфлот может заплатить в 2026-2027 гг. 7,6-8 руб. или 9,3-9,9% годовых. Вывод Совкомфлот по итогам 1 полугодия показал сильные финансовые результаты: выручка растет, операционный и чистый результат стал положительным, прибыль значительно восстановилась. Финансовая устойчивость на хорошем уровне, прогнозная динамика положительная и дает надежды на небольшое восстановление котировок в 2026-2027 гг., но потенциал роста недостаточен для текущей ситуации на рынке даже для самого консервативного инвестора. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Наталия Кочетова](https://t.me/NataliBaff/7962) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли ставить на рост акций «Совкомфлота» при санкциях
      4 671
    • Прогноз по акциям Совкомфлот: рост на 10% и подтверждение сценария с накоплением

      Буквально в среду писал, что акции сидят в накоплении и вскоре увидим импульсный выход вверх из него Рост не заставил себя долго ждать, через день акции выросли на 10%. Компания — танкерный перевозчик, именно они должны стать главным поставщиком дизеля в США в рамках договорённостей Путина и Трампа. Россия поставит сейчас более 300 тыс. тонн дизеля в США и на международные рынки, 500 тыс. тонн в ноябре, еще 4 млн тонн позднее — Трамп. Я, конечно же, не знал заранее об этой новости — но именно так и работает накопление. Крупный инсайдер больше месяца накапливал позицию, и на новостях увидели импульсный рост. Что дальше? Хоть и вполне можем увидеть ретест бывшего боковика, но как минимум к середине ноября настрой по-прежнему лонговый — в предстоящем отчёте за 3-ий квартал будут отражены дорогая ставка фрахта и девальвация. Да и отчёт за 2-ое полугодие должен быть сильным, т. к. Ормузский пролив до сих пор остаётся закрытым, а значит ставка фрахта по-прежнему остаётся дорогой. В общем, очень вероятно, что впереди нас ждёт классический рост перед отчётностью Хотя бывает и такое, что покупки начинаются сразу после публикации финрезультатов. Но в любом случае или к середине ноября (разгон к отчёту), или к концу ноября (разгон по факту) жду акции выше (вполне можем увидеть котировки в диапазоне 95-100). Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Михаил](https://t.me/signals_stock/9393) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям Совкомфлот: рост на 10% и подтверждение сценария с накоплением
      4 643
    • Акции Совкомфлот сужают диапазон: ₽79–80 снизу, ₽82–83 сверху

      Совкомфлот так и не смог пройти ₽82–83 и постепенно вернулся к поддержке ₽79–80 Сюда же сейчас подходит восходящая наклонная, поэтому район становится важным для всей локальной конструкции. Пока ₽79–80 удерживают, повторный заход к ₽82–83 остаётся рабочим. Уже проход этой зоны откроет ₽85–86. Если же продавят ₽79 вместе с наклонной, следующая поддержка находится на ₽77–76. Бумага уже несколько недель сужает диапазон между растущей поддержкой снизу и ₽82–83 сверху. Здесь лучше дождаться выхода, чем пытаться угадывать его заранее. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Станислав](https://t.me/c/1640334119/7255) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Совкомфлот сужают диапазон: ₽79–80 снизу, ₽82–83 сверху
      4 626
    • Анализ акций «Совкомфлота»: P/E 3,8, дивидендная доходность до 12% и потенциал роста 5%

      Стоит ли покупать акции «Совкомфлота» при P/E 3,8 и дивидендной доходности 12% «Совкомфлот» — крупная российская судоходная компания, один из мировых лидеров в сфере морской транспортировки углеводородов, а также обслуживания шельфовой разведки и добычи нефти и газа. Выручка: - 2023 — 173,1₽ млрд - 2024 — 141,5₽ млрд - 2025 — 88,5₽ млрд - 2026 (LTM за 12М) — 104,8₽ млрд Темпы роста — 6% Прибыль: - 2023 — 83,5₽ млрд - 2024 — 46,2₽ млрд - 2025 — (-52)₽ млрд - 2026 (LTM за 12М) — 5,06₽ млрд Темпы роста — <0% • Капитализация — 192,4 млрд руб. • Темпы роста EPS — <0% • P/E — 3,8, среднее — 7,2 • P/BV — 0,53, среднее — 1,51 • EV/EBITDA — 4,03, среднее — 4,22 • ROE — 1,4%, среднее — 7,6% • Чистый долг — 58 млрд руб. (+145% кв/кв) Если взглянуть на основные метрики «Совкомфлота», можно сказать, что акции находятся на справедливых уровнях. Обзор дивидендов «Совкомфлота» • 2020 — 6,67 руб/акцию • 2022 — 4,29 руб/акцию • 2023 — 17,59 руб/акцию • 2025 — 4,87 руб/акцию Темпы роста: 1% Дивиденды за 2025 год составили: 4,87 руб/акцию (6,9%) По дивидендной политике при убытках за прошлый год дивидендов не должно было быть, но решили выплатить часть из нераспределенной прибыли прошлых лет (в 2024 году как раз должны были платить, но в итоге отказались). Доходность актива с учетом дивидендов: -11% Прогноз дивидендов за 2026 год: 6-10 руб/акцию Пока благодаря ситуации в заливе в 1 полугодии заработали 4% на дивиденды. В лучшем случае за 2026 год див. доходность составит 12% Дивидендная политика эмитента: В компании отмечают, что будут придерживаться действующей дивидендной политики и поддерживать дивидендные выплаты на уровне 50% от скорректированной прибыли по МСФО. Вывод по акциям «Совкомфлота» После провала в прошлом году по итогам 1 полугодия 2026 года показали неплохие результаты. Отчет за 1 полугодие 2026: • выручка: $1 млрд (+66%) • EBITDA: $547 млн (+108%) • скорр. чистая прибыль: $266 млн (рост в 14 раз) • чистый долг: $678 млн (+89% с начала года) Такие сильные результаты полугодия были сформированы в первую очередь за счет высоких уровней ставок фрахта на фоне ситуации вокруг Ормузского пролива, к тому же и часть флота стало задействоваться после простоя. Суммарно заработали 3 рубля на дивиденды (4% див. доходность). По году могут заплатить около 10-12%. Второе полугодие будет тоже неплохим для «Совкомфлота», но вокруг бизнеса образовалась двоякая ситуация. С одной стороны, на компанию все еще давят санкции, с другой — ее поддерживают повышение фрахтовых ставок и страховых премий на танкерные перевозки из-за напряженности вокруг Ормузского пролива. Но в случае стабилизации ситуации на Ближнем Востоке санкционное давление будет снова оказывать значимое негативное влияние на финансовые результаты (как было в 2025 году). Взгляд на «Совкомфлот» остается по-прежнему нейтральным В позитивном сценарии получим компанию за 4-5 P/E и с див. доходностью в 10-12%. Таким сегодня рынок не удивить. Даже в том же нефтегазовом секторе при примерно таких же рисках дивидендная доходность будет куда выше. Итоговая прогнозируемая цена: 85₽ (потенциал +5%) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Даниил](https://t.me/c/1667225532/5680) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Анализ акций «Совкомфлота»: P/E 3,8, дивидендная доходность до 12% и потенциал роста 5%
      4 626
    • Инвест-идея по акциям ПАО «Совкомфлот»: бумаги выглядят недооцененными

      Инвест-идея от «Финам» Цена входа: текущая Стоп-лосс: – Цель: 90,74 руб. Потенциал: 19,8% Рекомендация: «покупать» В чем заключается инвест-идея: Компания отчиталась за 1П2026 с ростом выручки и рентабельности за счет высокого уровня загрузки судов по долгосрочным контрактам и благоприятной конъюнктуры на рынке танкерных перевозок. После снижения котировок почти на 20% с пиков 2026 года на фоне деэскалации конфликта на Ближнем Востоке и общей коррекции рынка, акции выглядят недооцененными. На этом фоне «Финам» подтверждает целевую цену 90,74 руб. с потенциалом роста 19,8%. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: pro.finansy [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Инвест-идея по акциям ПАО «Совкомфлот»: бумаги выглядят недооцененными
      4 624
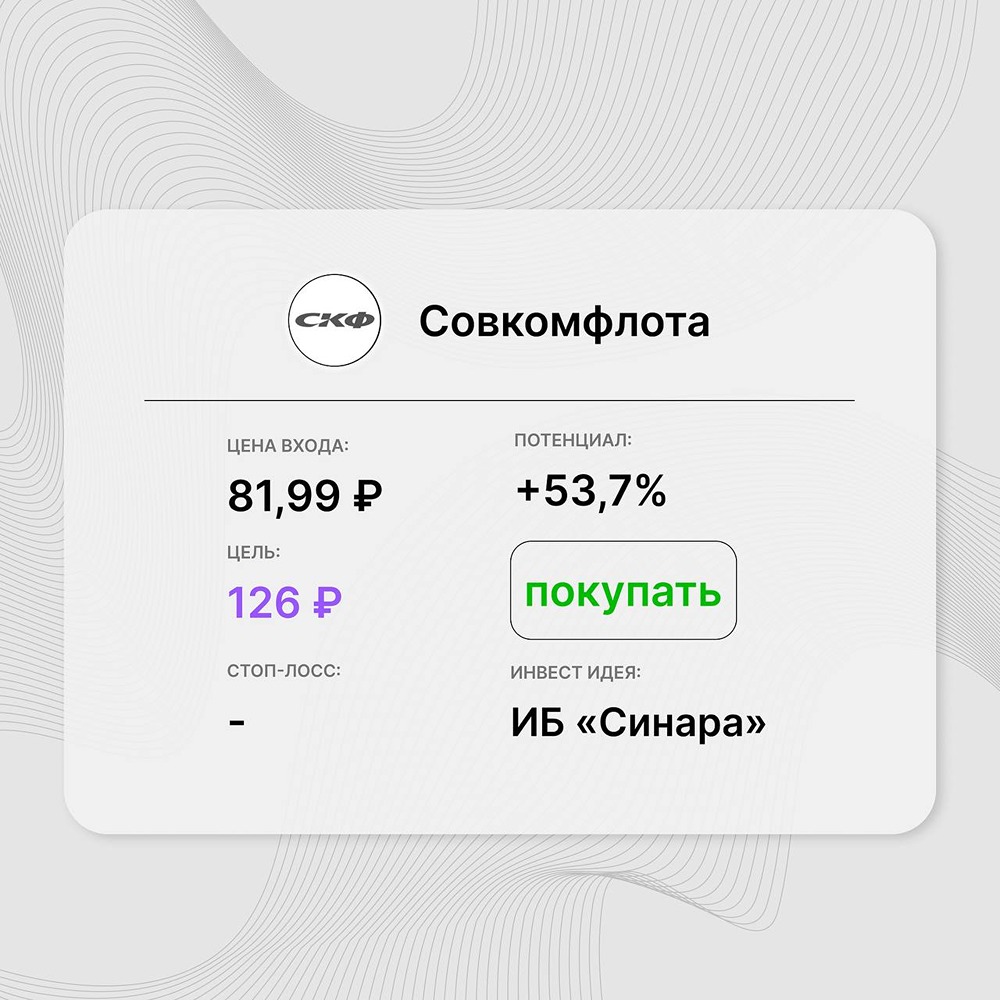
    • Инвест-идея по акциям «Совкомфлота»: дополнительным позитивным фактором может стать рост дивидендов

      Инвест-идея от ИБ «Синара» Цена входа: 81,99 руб. Стоп-лосс: не указан Цель: 126 руб. Потенциал: +53,7% Рекомендация: покупать В чем заключается инвест-идея: «Синара» повысила прогнозную стоимость акций «Совкомфлота» со 100 до 126 руб., сохранив рекомендацию «покупать». Результаты компании за II квартал превзошли ожидания аналитиков, что подтверждает привлекательность акций. Основными драйверами восстановления прибыли выступают рост поступлений по долгосрочным контрактам и улучшение показателей танкерного направления. Дополнительным позитивным фактором может стать рост дивидендов. По оценке «Синары», по итогам 2026 года «Совкомфлот» может выплатить около 8,6 руб. на акцию, что соответствует дивидендной доходности около 10,7% и на 76% выше прошлогодней выплаты в 4,87 руб. При текущей цене 81,99 руб. достижение целевой цены 126 руб. предполагает потенциал роста около 53,7%. Вывод: сильные результаты, восстановление танкерного бизнеса и перспективы существенного роста дивидендов формируют привлекательный инвестиционный кейс. После повышения целевой цены «Синара» сохраняет рекомендацию «покупать», а потенциальная доходность до цели составляет около 54%. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [pro.finansy](https://t.me/investforbegginers/2655) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Инвест-идея по акциям «Совкомфлота»: дополнительным позитивным фактором может стать рост дивидендов
      4 569
    • Дивиденды по акциям «Совкомфлота» — до 13% при сильной конъюнктуре, но риски высоки

      Какая справедливая цена у акций Совкомфлота Совкомфлот — крупнейшая судоходная компания России и один из мировых лидеров в морских перевозках углеводородов. Сектор: Промышленные предприятия Отрасль: Транспорт Цена: 84₽ Финансовые показатели: Выручка: - 2022 — 98,5₽ млрд - 2023 — 173,1₽ млрд - 2024 — 141,5₽ млрд - 2025 — 88,5₽ млрд - 2026 (1П) — 59,6₽ млрд Средние темпы роста выручки (за 5 лет) — 5% Чистая прибыль: - 2022 — 20,4₽ млрд - 2023 — 83,5₽ млрд - 2024 — 46,2₽ млрд - 2025 — (-52₽) млрд - 2026 (1П) — 21,2₽ млрд Средние темпы роста прибыли — 2% Мультипликаторы: • EPS — 11% за 5 лет средний темп роста EPS — 2% • P/E — 39,8 хуже среднего по индустрии 7,3 • EV/EBITDA — 4,18 лучше среднего по индустрии 4,59 • P/B — 0,55 лучше среднего по индустрии 1,52 • Долг/EBITDA — 0,93 лучше среднего по индустрии 1,18 • ROE — 1,4% хуже среднего по индустрии 7,6% • Модель DCF — 90₽ Опираясь на мультипликаторы и финансовые показатели, можно сказать, что компания переоценена. Вывод: Сейчас Совкомфлот неплохо зарабатывают на фоне ситуации вокруг Ормузского пролива. Положение сильно изменилось: ▫️ Проблемы с Ормузом сократили поставки нефти с Ближнего Востока. Индии и Китаю понадобилась российская нефть, и летом морской экспорт вышел на многолетние максимумы. ▫️ Танкеров не хватает. В апреле фрахт из российских портов дошёл до рекордных $23 за баррель = в 1,5–2 раза выше прошлого года и держится на повышенных уровнях. ▫️ Атаки на НПЗ снизили переработку, поэтому больше сырой нефти идёт на экспорт. ▫️ США временно ослабили санкции против компании, чтобы сбить цены на нефть. ▫️ Флот растёт. В конце 2025 года пришёл газовоз «Алексей Косыгин», в июне «Константин Посьет». Оба работают на Арктик СПГ-2. По итогам 2 квартала уже наблюдались улучшения: - Выручка: $582 млн (+71% г/г), или 43 млрд руб. - Операционная прибыль: 14,6 млрд против 0,1 млрд год назад - Чистая прибыль: 14 млрд (6 руб./акция) против убытка 3,3 млрд - Скорректированная прибыль за полугодие: 20 млрд, 8,5 руб./акция (×13) ПРОГНОЗ НА 2 ПОЛУГОДИЕ ТАКЖЕ ПОЗИТИВНЫЙ: В июле–августе фрахт был на ~20% ниже, чем во 2 квартале, но в 1,7–1,8 раза выше прошлого года. Зато доллар подорожал на 8% кв/кв, и новый газовоз работал полный квартал. Базово ожидаю скорректированную прибыль ~10-14 млрд руб. Перспективы за 4-й квартал зависят от Ормуза. Если конфликт продолжится и курс будет на текущих уровнях, то компания заработает ещё 11-15 млрд. Получаем форвардную оценку в 4,7х P/E с див. доходностью ниже 12% в ПОЗИТИВНОМ СЦЕНАРИИ. Но нужно понимать, что если ставки фрахта вернутся к средним уровням, то P/E сразу вырастет до 10–13х. Поэтому Совкомфлот сейчас это больше ставка на продолжение конфликта в заливе. Причем не очень дешевая. Продолжаю обходить стороной Совкомфлот. Пока не вижу четких драйверов роста или существенной дешевизны. Риски: • Ставки фрахта • Укрепление рубля • Санкции Справедливая цена акции: — 80₽ Оценим эмитент по модели Гордона Дивидендная доходность компании за 2025 год составила 6,9%, дивиденд 4,87₽ на акцию. На деле это дивиденды не за 2025 года, а часть из нераспределенной прибыли прошлых лет. По итогам 2024 года как раз должны были выплатить 9,73₽/акцию, но в итоге отказались. Доходность актива и его теоретическая стоимость: ▫️ Темпы роста дивидендов в год = 5% ▫️ Теоретическая стоимость актива = 88₽ Прогноз дивидендов за 2026 год: 8,2-11₽ Пока за 1 полугодие 2026 года на дивиденды уже заработано ~4,3 руб. на акцию. Далее все зависит от ситуации в Ормузском проливе (стоимости фрахта) и валютного курса. В лучшем случае див. доходность составит 13%, и это при текущей сильной конъюнктуре. Компания планирует поддерживать дивидендные выплаты на уровне 50% от скорректированной прибыли по МСФО. Анализ долговой нагрузки и риска акций Темпы роста активов за 5 лет: 6% Темпы роста долга за 5 лет: (-19%) Вывод: активы растут, долги уменьшаются — положительная тенденция. Бета за 90 дней — (-1,56) Бета за год — (-0,78) Бета за 3 года — 2,21 Вывод Бета <0 показывает, что доходность бумаг, у которых отрицательная бета, идут в противоположные стороны с рынком. Ожидаемая годовая доходность — 11% (модель CAPM). За 5 лет акция показала около 21% доходности с учетом выплаченных дивидендов. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Клим](https://clck.ru/3SYFBZ) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Дивиденды по акциям «Совкомфлота» — до 13% при сильной конъюнктуре, но риски высоки
      1 425
    • Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
      Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
    • Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
      Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
    • До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
      До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
    • «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
      «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
    • Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
      Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
    • Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
      Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
    • Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
      Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
    • Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
      Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
    • Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
      Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
    • Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
      Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
    • Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
      Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
    • Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
      Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
    • Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
      Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
    • Трамп заявил о необходимости проведения выборов на Украине
      Трамп заявил о необходимости проведения выборов на Украине
    • «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
      «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
    • Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
      Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
    • США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
      США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
    • Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
      Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
    • Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
      Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
    • Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
      Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
    • Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
      Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
    • Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
      Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
    • Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
      Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
    • Песков: Трамп не направлял поздравительную телеграмму Путину в честь дня рождения. Об этом пресс-секретарь президента РФ сообщил, отвечая на вопрос «Интерфакса»

    • Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
      Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
    • США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
      США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
    • Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
      Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
    • Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
      Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
    • Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
      Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
    • Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
      Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
    • Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
      Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
    • Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
      Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
    • Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
      Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
    • Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
      Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
    • Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
      Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
    • Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
      Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
    • Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
      Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
    • США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
      США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
    • Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
      Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
    • Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана
      Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана

    Вы уверены, что хотите выйти из аккаунта?