Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Может ли «Татнефть» справиться с падением маржинальности?

2 642

Мнение: Цифра Брокер Прогноз по акциям компании "Татнефть" 🔹 Нефтедобывающая компания обнародовала финансовые результаты по МСФО за первое полугодие 2025 года. Показатели оказались ниже ожиданий: • Выручка снизилась на 5,7% в годовом сравнении и составила 878,1 млрд рублей. • Чистая прибыль упала почти в три раза — до 54,2 млрд рублей. • Операционная прибыль сократилась на 44%, достигнув 111,1 млрд рублей. • EBITDA составила 121 млрд рублей. • Капитальные затраты уменьшились на 15% — до 65,6 млрд рублей. • Свободный денежный поток снизился вдвое — до 54 млрд рублей. • Чистый долг на конец периода достиг 6 млрд рублей. 🔹 Финансовые результаты «Татнефти» за первое полугодие 2025 года оказались заметно хуже прогнозов. Компания столкнулась с падением выручки и маржинальности из-за снижения цен на нефть и роста издержек. Это привело к почти трехкратному снижению прибыли. Свободный денежный поток также уменьшился, что ограничивает возможности увеличения дивидендов. 🔹 Важно отметить, что у компании впервые появилась долговая нагрузка, тогда как ранее она имела чистую денежную позицию. Это повышает финансовые риски. Снижение капитальных затрат можно рассматривать как попытку сохранить баланс, но в долгосрочной перспективе это может ограничить потенциал роста. 🔹 В целом отчет оказался слабым, и рынок уже закладывает в котировки замедление роста и снижение дивидендной доходности. Мы сохраняем рекомендацию «держи», так как видим ограниченный потенциал для переоценки акций в ближайшее время. ❗️Наш целевой уровень по акциям «Татнефти» — 740 рублей (рекомендация «держать»). Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Больше новостей и анализа находятся в нашем мобильном приложении [m o n d i a r a](https://i.mondiara.com/) Скачать в [App Store](https://apps.apple.com/ru/app/m-o-n-d-i-a-r-a/id6475953453) Скачать в [Google Play](https://play.google.com/store/apps/details?id=com.mondiara.app) Источник: t.me/vse_v_cifre

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / ТАТНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA

    • Продолжится ли рост акций «Татнефти» в среду: достаточно ли сигнала от часовой МА‑13 для входа в лонг

      Татнефть обычка показывает рост по итогу торгов Относительно часового графика есть попытка формировать концентрацию, что указывает на возможность продолжения роста в среду с ближайшей целью около цены 620 руб. Спекулятивно в лонг единственный сигнал пока рассматриваю около линии часового индикатора МА-13. Со стоп-лоссом чуть ниже данного ориентира. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Виталий](https://t.me/tech_analysis_8825/5409) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Продолжится ли рост акций «Татнефти» в среду: достаточно ли сигнала от часовой МА‑13 для входа в лонг
      4 758
    • Акции «Татнефти» держатся выше EMA200 — трейдеры ждут откат к 589 рублям для входа в лонг

      Татнефть уперлась в сильное сопротивление Цена продолжает восстановление и уже подошла к важному сопротивлению 646-647. При этом цена уверенно держится выше EMA200 в районе 589. RSI поднялся к 61 — импульс у покупателей пока сохраняется, но после такого роста локальная коррекция вполне возможна. Сейчас я бы не догонял цену Жду либо закрепления выше 647, либо отката к EMA200 в район 589 с реакцией покупателей. Если 647 пробьют и закрепятся выше, дорога в район 700-710 станет заметно свободнее. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Капибара на Бирже](https://t.me/c/1544913680/4564) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Татнефти» держатся выше EMA200 — трейдеры ждут откат к 589 рублям для входа в лонг
      4 708
    • 625–630 рублей — барьер»: почему рост акций «Татнефти» застопорился

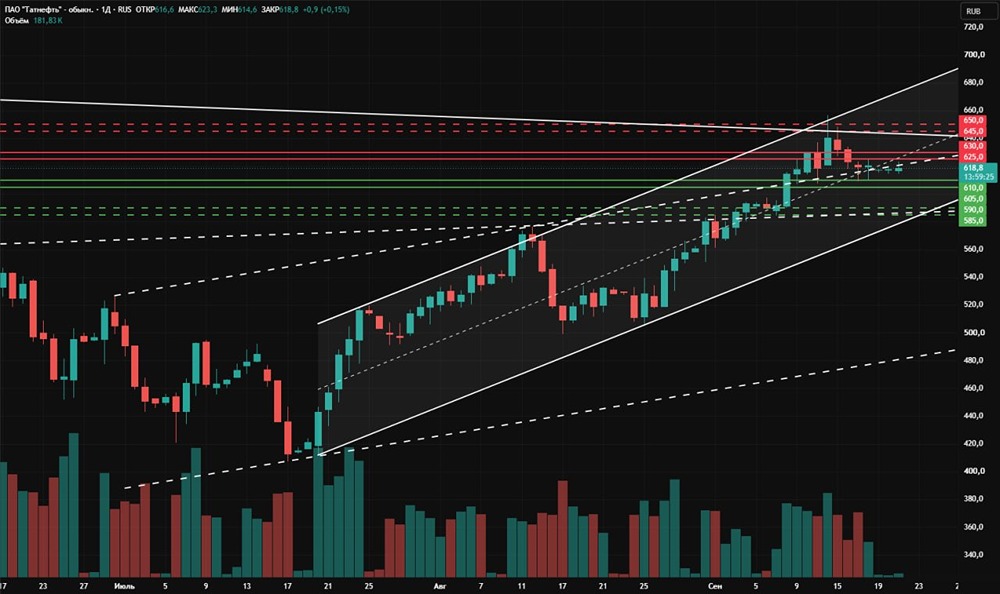
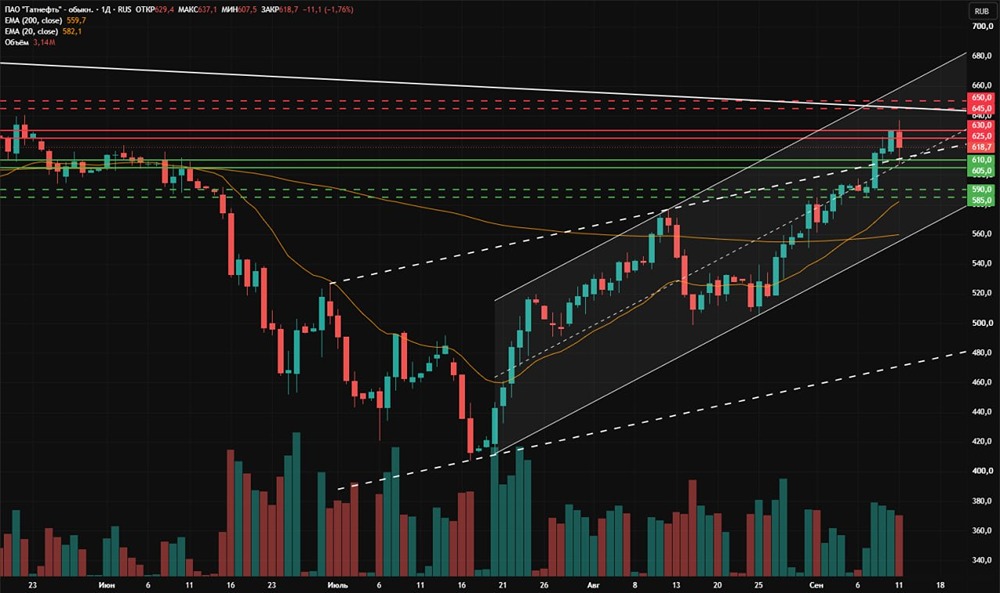
      После захода в ₽645-650 Татнефть быстро вернули вниз Последние сессии бумага стоит между поддержкой ₽605-610 и сопротивлением ₽625-630. Если ₽625-630 пройдут, снова можно смотреть на ₽645-650. Там же проходит нисходящая трендовая, поэтому зона остаётся серьёзной. Потеря ₽605-610 будет уже слабым сигналом, а следующая поддержка находится на ₽590-585, где проходит нижняя граница восходящего канала. Сейчас у Татнефти важнее всего, выдержит ли ₽605-610. Пока эта зона держит, восходящая структура сохраняется, но без прохода ₽625–630 движение вверх пока застопорилось. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [А](Б) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      625–630 рублей — барьер»: почему рост акций «Татнефти» застопорился
      4 685
    • 720 рублей может стать основным сопротивлением для акций «Татнефти»

      Среднесрочный технический взгляд Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [V️enividivici](https://t.me/c/1584766605/10423) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      720 рублей может стать основным сопротивлением для акций «Татнефти»
      4 668
    • Технический анализ акций Татнефть: что определит движения бумаг в текущий момент

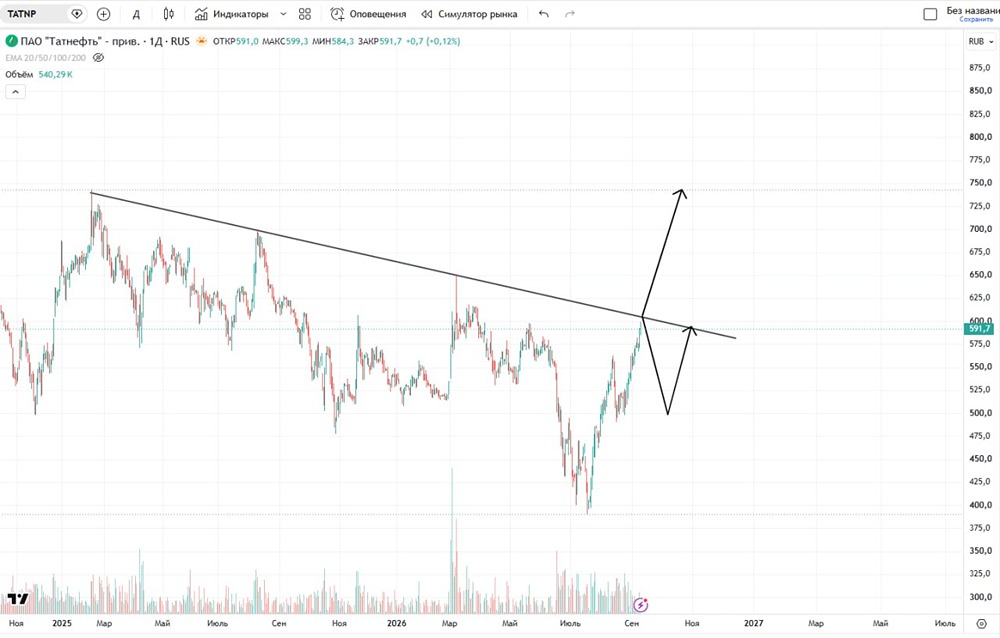
      Следите за трендовой Либо пробитие сразу, либо через откат. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Максим](https://t.me/razbory_geometry/1193) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Технический анализ акций Татнефть: что определит движения бумаг в текущий момент
      4 621
    • Татнефть без долга и с дивидендами: брать акции или уже поздно

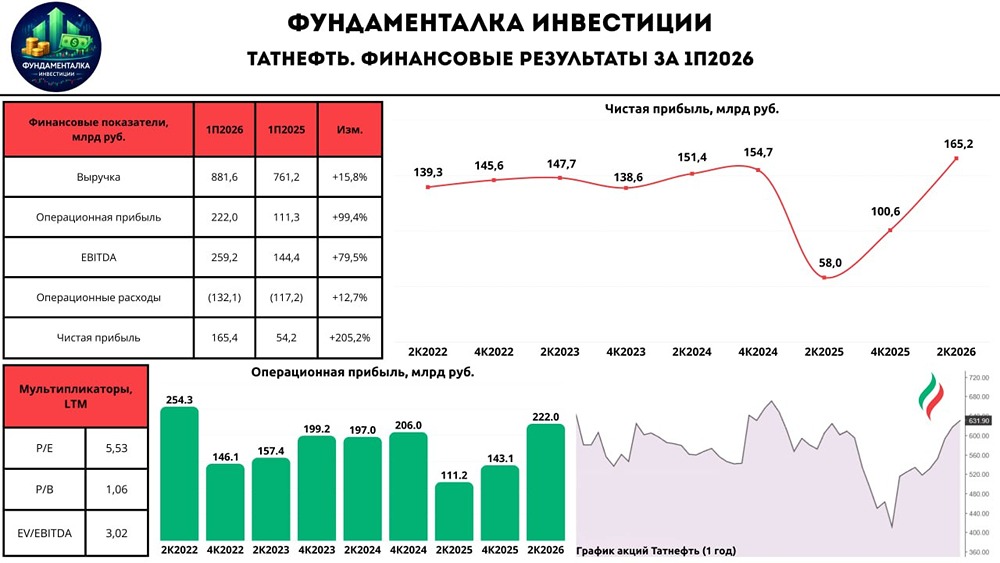
      Татнефть показала двукратный рост прибыли: догонять акцию или ждать коррекции Вышел отчет за 1 полугодие 2026 года у компании «Татнефть», у которой случилось безумное урезание всех костов, что сделало иксы по прибыли. Что в отчете Выручка. Изменили форму отчетности за 1 полугодие 2025 года из-за продажи шинного бизнеса — с учетом шинного бизнеса выручка осталась на уровне прошлого года в 881 млрд рублей, но если смотреть на нефтяное ядро, то выручка выросла с 761 до 882 млрд рублей. Операционная прибыль. Сделала X2 со 111 до 222 млрд рублей из-за снижения объемов приобретаемой нефти для перепродажи, транспортных костов (меньше объем перекачки) + вырос обратный акциз, что снизило НДПИ. Долг и FCF. Показали мощный FCF в 140 млрд рублей против 40 млрд рублей (за счет роста операционной прибыли) годом ранее, что позволило довести чистую денежную позицию до 133 млрд рублей, правда, надо снизить цифру по деньгам на 25 млрд рублей из-за выплаты дивидендов после отчетной даты. Дивиденды. Рекомендовали за 1 полугодие 32 рубля (5% — доходность), если не будет негативных сюрпризов, то за 2 полугодие насыпят минимум 40 рублей. Мнение по «Татнефти» Отличная компания без долга, которая стабильно генерирует кэш и радует дивидендами акционеров + выпустили очень сильный отчет за 1 полугодие (невозможно докопаться, да, Роснефть). Основной негатив «Татнефти» — это концентрация мощностей в одном месте, что создает риски из-за БПЛА (уже прилетало) и возможные обесценения в 4 квартале. Поздравляю всех тех, кто смог зацепить акции «Татнефти» по хорошей цене в последние месяцы. Вывод: отличная компания, которую надо было брать, но я выбрал Роснефть и ГПН, сейчас ценник по «Татнефти» уже немного кусается. Cубъективная позиция — HOLD Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Роман Коротков](https://t.me/roman_paluch_invest/2646) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Татнефть без долга и с дивидендами: брать акции или уже поздно
      4 502
    • Почему акции «Татнефти» продолжают расти

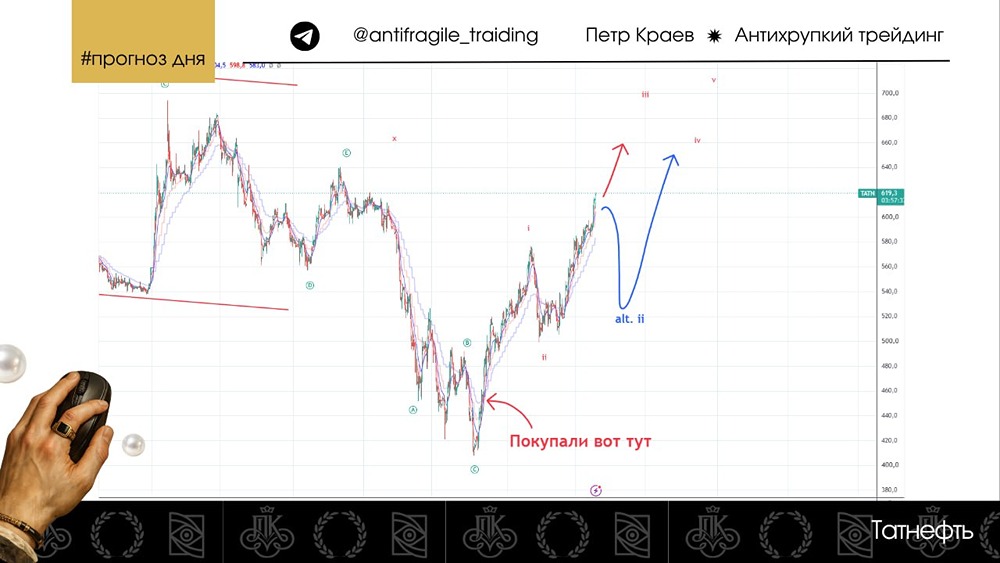
      Не перестаю удивляться тому, как бумага продолжает упорно расти вопреки всему и идеально отрабатывает мой прогноз от 29 июля Прибыль по позиции уже составляет более +35%, что тоже не может не радовать. На данный момент исхожу из того, что «Татнефть» вернулась к долгосрочному восходящему тренду. С точки зрения волн, мы, вероятнее всего, сейчас находимся в волне iii, то есть в середине среднесрочного роста. При этом также держу в голове альтернативный вариант разметки, который предполагает развитие расширенной плоскости в рамках волны ii (отметил синим цветом). Но чем выше поднимается цена, тем ниже вероятность такого сценария. Никакие покупки по текущей цене уже не рассматриваю, ибо считаю их рискованными. Помните: важно покупать не хорошие бумаги, а бумаги по хорошей цене. То есть момент входа в данный актив уже упущен. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Петр Краев](https://t.me/c/1327348606/3414) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Почему акции «Татнефти» продолжают расти
      4 424
    • Дивиденды «Татнефти» не разгоняют котировки акций — рынок ждёт гэпа

      Почему рынок так холодно встречает утвержденные дивиденды в 32,88 рубля? Акционеры «Татнефти» официально утвердили промежуточные выплаты за I полугодие 2026 года в размере 32,88 рубля на обычку и преф (доходность около 5,1–5,4% с отсечкой 13 октября), но котировки не спешат штурмовать вершины. Несмотря на то, что бумага уверенно держится лучше рынка (опережая индекс в 53% сессий) и выигрывает от дорогой нефти со слабым рублем, крупных инициативных покупок за полугодие не наблюдается. Текущая устойчивость держится исключительно на нежелании инвесторов расставаться с качественным активом, а не на мощном притоке свежего спекулятивного капитала. Главная неопределенность кроется в неизбежности скорого дивидендного гэпа и правилах игры на нем. В день отсечки цена акций традиционно рухнет примерно на размер выплаты (до 5%), и хотя сильный бизнес с нулевым долгом обычно быстро восстанавливает котировки, на падающем широком рынке этот процесс может затянуться. Спекулянты часто пытаются заработать либо на предвзлетном разгоне до закрытия реестра, либо на покупке бумаг сразу после провала в расчете на скорое закрытие гэпа. Текущая дивидендная доходность полностью отражает баланс сил, оставляя бумагу в статусе защитной истории для долгосрочных инвесторов. Компания продолжает исправно генерировать кэш и делиться им с акционерами, но агрессивного роста котировок до закрытия реестра ждать не стоит. Пока рынок переваривает риски дивидендного гэпа, «Татнефть» остается надежной гаванью для пересиживания турбулентности. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Никита](https://t.me/+jOyt3vmkWNZlY2Ey) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Дивиденды «Татнефти» не разгоняют котировки акций — рынок ждёт гэпа
      4 342
    • Акции Татнефти на коррекции: лонг от МА‑13 с целью 660 ₽

      Татнефть обычка сохраняет среднесрочный восходящий тренд, несмотря на коррекцию В течение ближайших трёх сессий жду откуп с перспективой роста к цене 660 руб. Около линии дневной скользящей МА-13 есть сигнал в лонг. Со стоп-лоссом чуть ниже данного ориентира. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Виталий](https://t.me/tech_analysis_8825/5496) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Татнефти на коррекции: лонг от МА‑13 с целью 660 ₽
      4 326
    • Восходящий канал держится: минимумы по акциям Татнефти повышаются — рынок видит продолжение роста

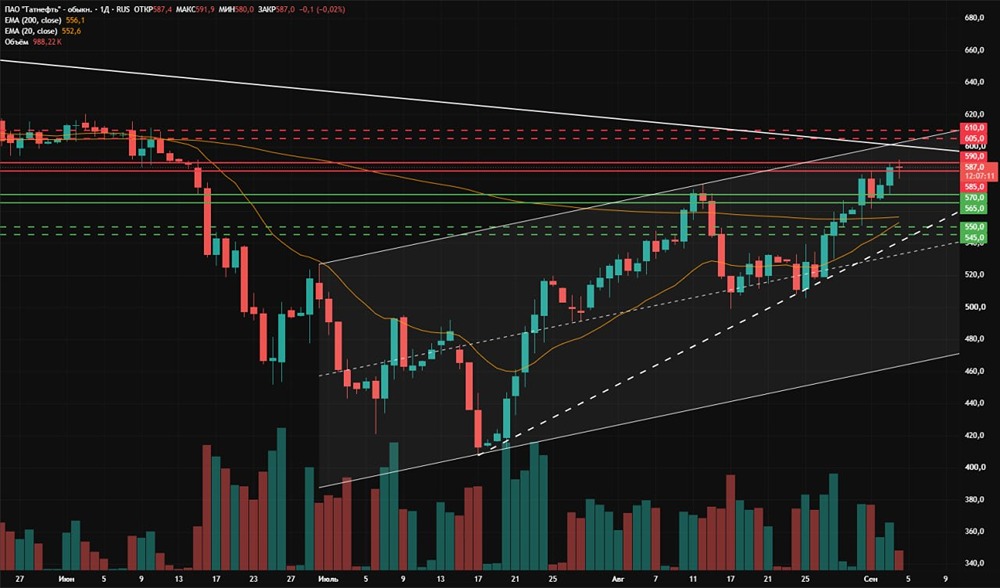
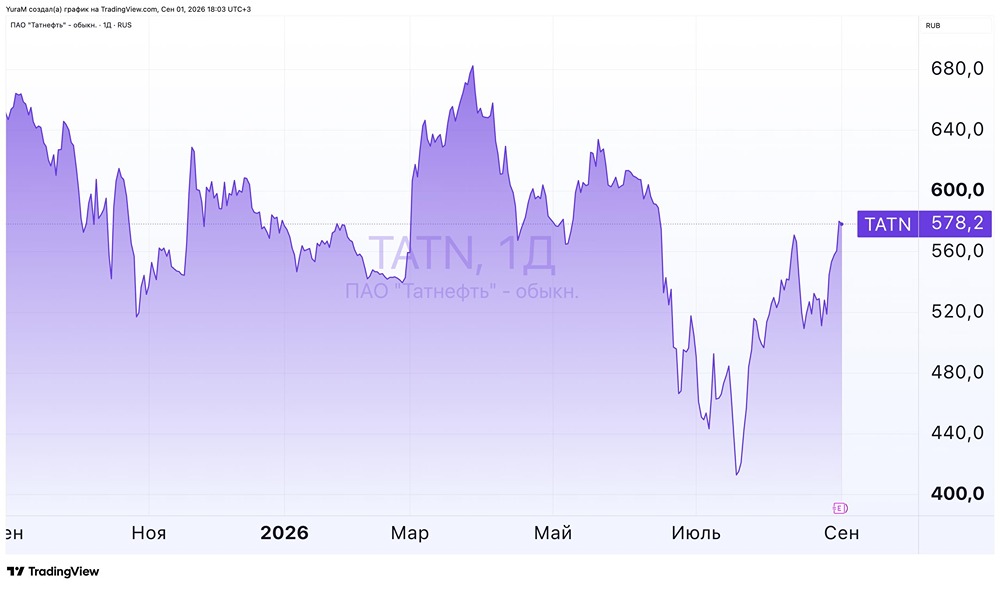
      Татнефть за последние сессии заметно ускорилась вверх и сейчас уже дошла до ₽585-590 Сегодня цена в моменте заходила к ₽592, но пока осталась под ближайшим сопротивлением. Если ₽590 получится пройти, дальше внимание сместится к ₽605-610. В этом районе сходятся нисходящая трендовая и верхняя граница восходящего канала, поэтому там сопротивление уже будет серьёзнее. Снизу первым уровнем теперь выступает ₽585. Ниже — поддержка ₽570-565, ещё глубже ₽550-545. Пока структура остаётся сильной: минимумы повышаются, движение идёт внутри восходящего канала. Но именно зона ₽590-610 покажет, хватит ли у Татнефти сил продолжить рост без более глубокой паузы. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Станислав Capital](https://t.me/c/1640334119/7177) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Восходящий канал держится: минимумы по акциям Татнефти повышаются — рынок видит продолжение роста
      4 319
    • Дивиденды ~75 ₽, доходность 14%: акции Татнефть остаются привлекательными

      Помогает высокая доля переработки Неплохой отчет за H1 26: ▫️ Выручка — 882 b₽ (+16% г/г) ▫️ EBITDA — 259 b₽ (+80% г/г) ▫️ Чистая прибыль — 165 b₽ (х3 г/г) В 1 квартале продали шинный бизнес. В показателях сравнение г/г идет уже без его учета. Что по сегментам: Выручка от продажи нефти +27% г/г. Основной драйвер — рост цен. По объемам добычи данных нет. Скорее, немного увеличили добычу в рамках квот ОПЕК+. Собирались это сделать, технологическая возможность есть. Сегмент — 1/3 общей выручки. Выручка от продажи нефтепродуктов +12% г/г. Здесь тоже рост цен, но есть барьеры: запрет экспорта и июньская крупная атака на НПЗ. Сегмент — 2/3 выручки. На динамику прибыли влияет операционный рычаг, здесь отметим: ▫️ Переработка — основной источник прибыли, это 2/3 доналоговой прибыли компании. Прибыль сегмента х3 г/г — помогли увеличение возвратного акциза на топливо и рост цен. ▫️ Сохраняется отрицательный чистый долг. Net Debt/LTM EBITDA около -0,3. Если убрать налоговую поддержку нефтяников за счет акциза, то операционная прибыль Татнефти выросла не в 2 раза г/г, а на 25% г/г. Это тоже сильный результат благодаря большой доле маржинальной переработки. Полностью обеспечены собственной нефтью для переработки. Учитывая сохраняющиеся высокие цены на нефть и нефтепродукты, ослабление рубля, ожидаем сильным и 2 полугодие. Августовские удары по НПЗ — сдержанный негатив. Можно рассчитывать на сохранение дивидендов в 50% ЧП. Это около 75 ₽ с доходностью 14%. Чем дольше будет закрыт Ормузский пролив, тем выше будут дивиденды. Можем увидеть и 17–18%. Одна из лучших компаний в секторе, да и по FWD P/E 3,5 стала дешевле других нефтяников. Компания уже гарантированно получит возможность выплатить высокие дивиденды, что будет поддерживать котировки и не даст им сильно просесть на слабом рынке. Основной риск — открытие Ормуза и снижение цен на нефть, а также новые атаки на НПЗ. В отрасли бы делали ставку на Лукойл, где потенциальные дивиденды могут оказаться еще более высокими. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Invest Era [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Дивиденды ~75 ₽, доходность 14%: акции Татнефть остаются привлекательными
      4 302
    • Разбор акций Татнефти: сопротивление 646,8 не пробито, смотрим коррекцию к 581,6 и отскок

      Татнефть уперлась в сильное сопротивление Цена продолжает восстановление после сильного падения, но сейчас подошла к важному сопротивлению 646,8, которое уже неоднократно останавливало покупателей. Пока пробить этот уровень не получается. При этом цена уверенно держится выше EMA 200, а RSI находится на отметке 64,5, что говорит о сохранении силы покупателей. На мой взгляд, перед продолжением роста можем увидеть коррекцию к поддержке 581,6, где также проходит EMA 200 Если от этой зоны получим отскок, снова будем смотреть в сторону 646,8. А вот закрепление выше сопротивления откроет дорогу к 700. Пока жду реакции на 646,8. Покупать прямо под сопротивлением не спешил бы. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Капибара на Бирже](https://t.me/c/1544913680/4575) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Разбор акций Татнефти: сопротивление 646,8 не пробито, смотрим коррекцию к 581,6 и отскок
      4 287
    • Акции «Татнефти» оказались под обеими трендовыми: удержания 625–630 мало — нужно вернуться выше

      У Татнефти ситуация стала чуть слабее Цена не удержалась выше района, где сошлись нисходящая трендовая и средняя линия восходящего канала, и снова спустилась к ₽625-630. Пока эта поддержка стоит, бумага ещё может вернуться выше ₽635–640 и заново попробовать пройти ₽645-650. Только после этого уже имеет смысл смотреть на ₽665-670. Если ₽625-630 продавят, следующая поддержка — ₽610-605 Сейчас Татнефть фактически оказалась под обеими наклонными линиями, поэтому одного удержания поддержки мало — для улучшения нужно возвращаться выше них. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Станислав](https://t.me/c/1640334119/7261) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Татнефти» оказались под обеими трендовыми: удержания 625–630 мало — нужно вернуться выше
      4 264
    • Прогноз дивидендов по акциям татнефть за 4 квартал 2026 года

      Прогноз дивидендов Доход ждёт выплату за 4 квартал 2026: • Дивиденд: 29,23 ₽ на акцию • Доходность: 4,8% к текущей цене • Реестр: 15 июля 2027 Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [Инвестминт](https://t.me/divalerts/3991) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по акциям татнефть за 4 квартал 2026 года
      4 242
    • Диапазон 515–540 ₽: акции «Татнефть» копят силы для прорыва

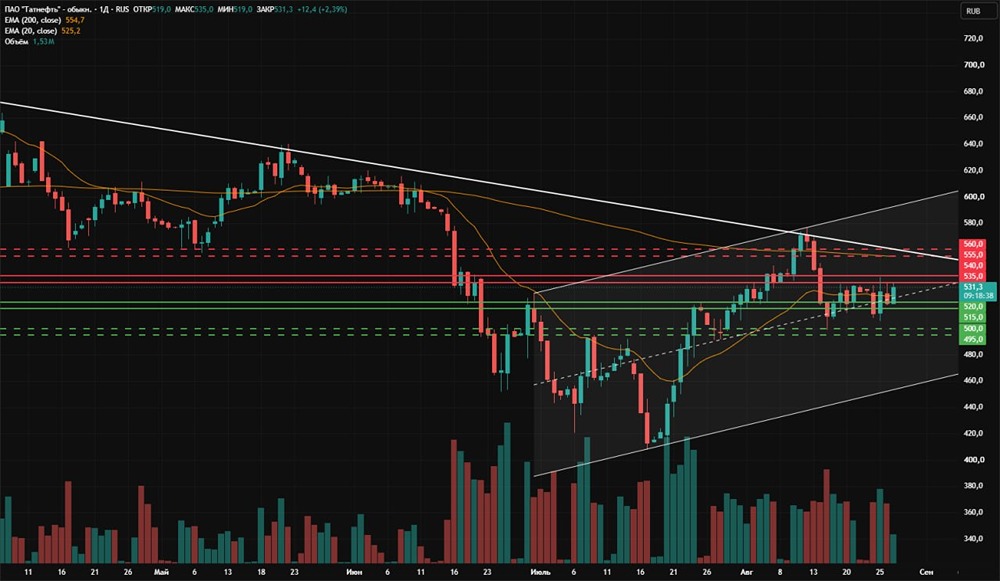
      Между 515 и 540 ₽: где спрятан импульс для движения Татнефти «Татнефть» после резкого снижения пока не идёт никуда — несколько дней цена крутится между поддержкой ₽515-520 и сопротивлением ₽535-540. Сейчас бумага снова подошла к верхней границе этого диапазона. Если ₽535-540 всё-таки заберут, дальше открывается путь к ₽555-560. Там уже проходит нисходящая трендовая, поэтому выше будет гораздо сложнее. Если продавцы снова развернут цену от текущих значений, первым делом смотрим обратно на ₽515-520. Ниже остаётся ₽500-495. По сути сейчас бумага просто набирается сил под сопротивлением. Пока ₽515-520 не теряют, шанс на ещё одну попытку роста к ₽555-560 сохраняется. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Станислав Capital [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Диапазон 515–540 ₽: акции «Татнефть» копят силы для прорыва
      4 191
    • Акции «Татнефти» сохраняют нисходящий тренд: трейдеры видят цены ниже с целями 480 рублей

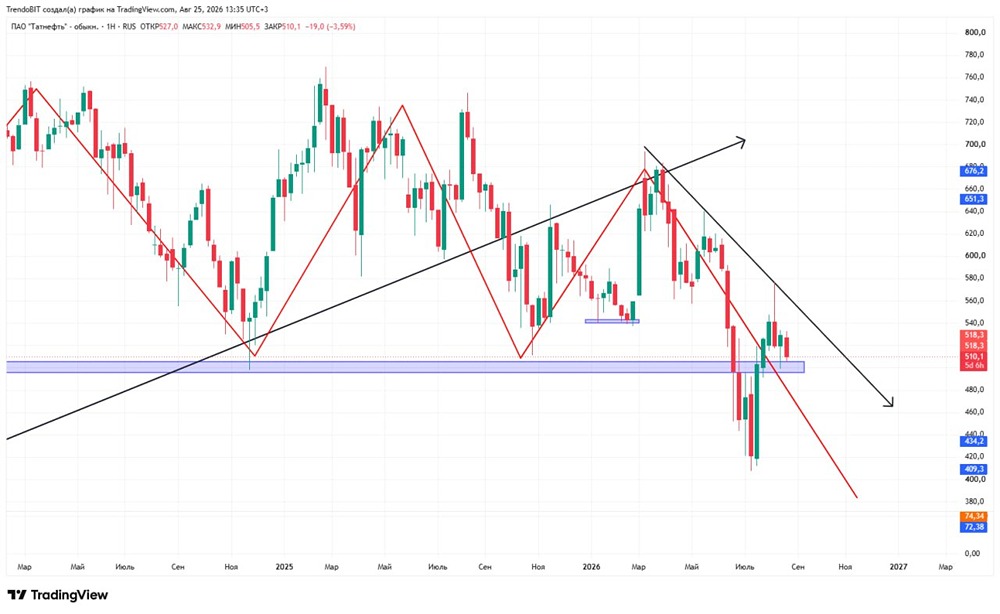
      Среднесрочный тренд сохраняется нисходящим Локально восходящая наклонная пройдена, протекает консолидация в потенциальной модели «Двойная вершина». ▫️ Первая цель: 480 ▫️ Стоп: 535 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Илья Филипов [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Татнефти» сохраняют нисходящий тренд: трейдеры видят цены ниже с целями 480 рублей
      4 179
    • Смогут ли дивиденды «Татнефти» по итогам года превысить 13%

      Отчет Татнефти: ожидаемый рост Нефтяники наконец начали публиковать отчетность за первое полугодие, и первой отчиталась Татнефть. Посмотрим подробнее на ее результаты. ▫️ Выручка: 881,6 млрд руб. (+15,8% г/г) ▫️ EBITDA: 271 млрд руб. (+82% г/г) ▫️ рентабельность EBITDA: 31% (+10 п.п. г/г) ▫️ чистая прибыль: 165,4 млрд руб. (рост в 3 раза г/г) Мы не раз [писали](https://t.me/if_stocks/9408), что отчеты нефтяников за первое полугодие будут позитивными, и наши ожидания оправдались. Рост цен на нефть и сокращение дисконтов на российские марки принесли свои плоды. Сильнее всего вырос сегмент нефтепереработки. Несмотря на удары по НПЗ, выручка сегмента выросла на 15%, а чистая прибыль увеличилась втрое. Нефтепродукты выросли гораздо сильнее, чем сырая нефть, что и повлияло на результат. Дивиденды Ранее СД Татнефти рекомендовал выплатить дивиденды за первое полугодие в размере 32,88 руб. на акцию (6,3% дивдоходности). Второе полугодие начинается еще лучше, чем первое (цены выше, рубль ниже), поэтому компания имеет все шансы повторить результаты и во второй половине года. В этом случае дивы за весь 2026 год могут составить 68 руб. на акцию или 13% дивидендной доходности, но мы не исключаем дивидендных сюрпризов от Татнефти по итогам года. Мнение IF Stocks: Отчет вышел ожидаемо позитивным. С учетом новостей из Ирана мы предполагаем, что конфликт затянется надолго, а поэтому цены будут «ходить» вверх-вниз на словесных интервенциях еще длительное время. Все это играет на руку российским нефтяникам, поэтому есть шанс, что по итогам года у многих мы сможем увидеть двузначные дивидендные доходности. Татнефть остаётся одним из лучших дивидендных выборов на российском рынке сегодня в одном ряду с Газпромнефтью. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: IF Stocks [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Смогут ли дивиденды «Татнефти» по итогам года превысить 13%
      4 165
    • Рейтинг «Покупать» от «Финама»: целевая цена по «Татнефти» — до 747 рублей

      Акции «Татнефти» имеют высокий дивидендный потенциал Аналитики «Финама» подтверждают рейтинг «Покупать» по обыкновенным акциям «Татнефти» и сохраняют целевую цену 747,0 руб. Апсайд составляет 43,3%. Также аналитики подтверждают рейтинг «Покупать» по привилегированным акциям и сохраняют целевую цену на уровне 705,9 руб. Потенциал роста — 38,2%. «Татнефть» представила сильную отчетность по МСФО за 1П 2026: выручка выросла на 15,8% г/г, до 881,6 млрд руб., EBITDA — на 81,8% г/г, до 259,2 млрд руб., чистая прибыль акционеров увеличилась в 2,8 раза г/г, до 165,2 млрд руб. Компания стала одним из главных бенефициаров значительного роста маржинальности нефтепереработки в РФ и подорожания мировых цен на нефть. По мнению аналитиков «Финама», чистая денежная позиция и положительная конъюнктура могут позволить «Татнефти» по итогам года вернуться к распределению около 90–100% FCF в виде дивидендов. В таком сценарии, по оценкам экспертов, дивидендная доходность по обоим типам акций может превысить 15%. Татнефть — одна из крупнейших нефтяных компаний в России. Основные направления деятельности — нефтегазодобыча, нефтепереработка, нефтегазохимия и сеть АЗС. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Финам [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Рейтинг «Покупать» от «Финама»: целевая цена по «Татнефти» — до 747 рублей
      4 138
    • Стоит ли покупать акции «Татнефть»: надёжность без потенциала?

      Мой общий взгляд на компанию остается сдержанным Несмотря на то, что «Татнефть» остается надежной с денежной позицией 133 млрд руб., потенциал у нее один из самых низких в секторе. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Наталия Кочетова](https://max.ru/NataliBaff) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли покупать акции «Татнефть»: надёжность без потенциала?
      4 115
    • Акции «Татнефти» недооценены на 16% — разбираем мультипликаторы

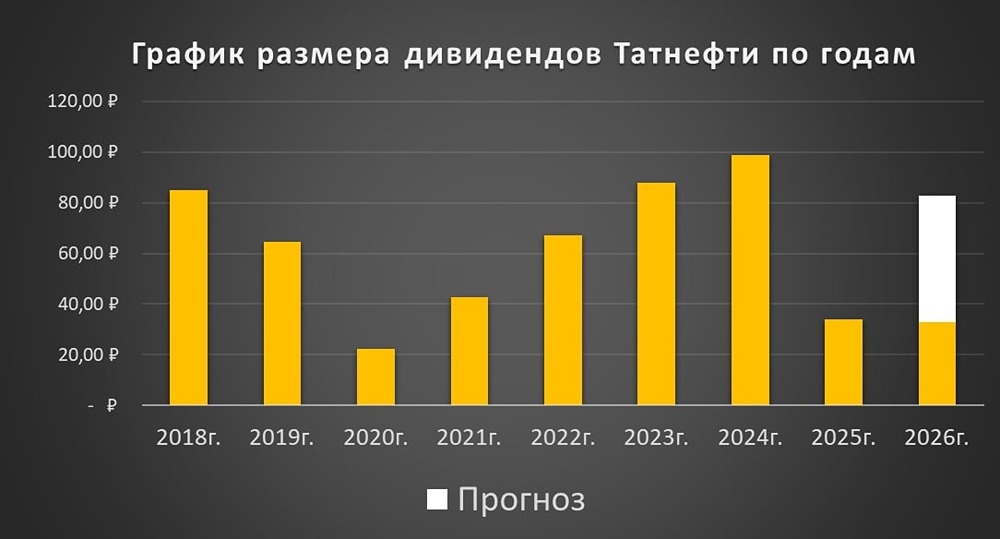
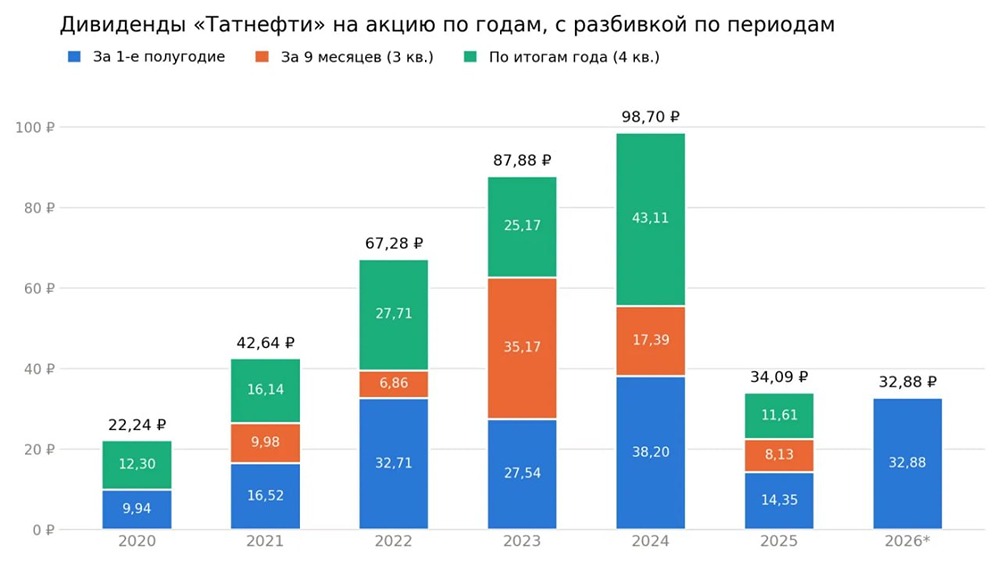
      Дивидендная вилка Татнефти: 11–20 % по итогам 2026 года Татнефть — российская нефтяная компания. В составе производственного комплекса компании развиваются нефтегазодобыча, нефтепереработка, нефтехимия, сеть АЗС и блок сервисных структур. Финансовые показатели Выручка: • 2022 – 1427,2₽ млрд (+18,4% г/г) • 2023 – 1589,1₽ млрд (+11,3% г/г) • 2024 – 2030₽ млрд (+27,8% г/г) • 2025 – 1818₽ млрд (-10,4% г/г) • 2026 (1П) – 881,7₽ млрд (+15,8% г/г) Чистая прибыль: • 2022 – 284,9₽ млрд (+43,6% г/г) • 2023 – 286,3₽ млрд (+0,5% г/г) • 2024 – 306,1₽ млрд (+6,9% г/г) • 2025 – 158,6₽ млрд (-48,2% г/г) • 2026 (1П) – 165,2₽ млрд (+185% г/г) Сравнение мультипликаторов: • P/E: 4,8, среднее 7,9 • P/BV: 0,92, среднее 0,82 • ROE: 19%, среднее 12,4% • PEG: 0,5 (недооценена) • Долг/Капитал: 0,01, среднее 0,74 • Цена по ROE: 595₽ • Цена по P/E: 560₽ • Модель DCF: 610₽ Ожидаемая годовая доходность: 19% Основываясь на мультипликаторах, финансовых показателях и перспективах Татнефти, можно сделать вывод, что компания недооценена. Дивиденды Татнефти Дивиденды: 2022 – 67,28₽ (+57,8% г/г) 2023 – 87,88₽ (+30,6% г/г) 2024 – 98,7₽ (+12,3% г/г) 2025 – 34,09₽ (-65,5% г/г) Дивиденды за 1 полугодие 2026 года составят 6,2% или 32,88₽ ▫️ Купить до: 12.10.2026 ▫️ Реестр: 13.10.2026 [Дивиденды в рамках ожиданий](https://t.me/c/1521235518/5389) Прогноз дивидендов за 2 полугодие 2026 года — 34-60 руб/акцию На фоне девальвации, высоких цен на нефть и рекордной маржи в переработке ожидаю от Татнефти сильные финансовые результаты за 2-е полугодие. Далее все будет зависеть от запросов бюджета и процента прибыли, который направят на дивиденды: ▫️ Если по итогам года направляют 50% ЧП (например, как по итогам 2025 года) = дивиденд за 2 полугодие составит 30-40 руб, что дает общий дивиденд за год более 62 руб (доходность более 11,5%) ▫️ Если по итогам года направляют 75% ЧП (например, как по итогам 2024 и 2023 года) = дивиденд за 2 полугодие составит 50-70 руб, что дает общий дивиденд за год более 82 руб (доходность более 15%) В любом случае див.доходность будет на неплохом уровне. Дивиденды Татнефти по модели Гордона: ▫️ Темпы роста в год — 14% ▫️ Теоретическая стоимость актива — 590₽ (на 9,3% выше текущей стоимости) Дивидендная политика: Целевым уровнем совокупных средств, направляемых на выплату дивидендов, является не менее 50% от чистой прибыли, определенной по РСБУ или МСФО, в зависимости от того, какая из них является большей. Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы). Итоговый вывод по Татнефти Татнефть ожидаемо сильно отчиталась по МСФО за 1 полугодие 2026 года. ▫️ Выручка выросла на 16% г/г до 881 миллиарда рублей. ▫️ Чистая прибыль почти утроилась до 165 миллиардов рублей. Отличные результаты. Высокие цены на нефть и рекордная маржа в переработке нашли отражение в отчете. [Предупреждал об этом заранее](https://t.me/c/1521235518/5634) Но не нужно думать, что это аномальные доходы. Просто сравнение идет к очень слабой базе 2025 года. Если сравнивать с 1-м полугодием 2024 года, то рост прибыли всего 9%. В целом лишь вышли на уровни 2024 года. Пока Татнефть остается бенефициаром улучшения конъюнктуры, особенно в переработке. Сохраняются высокие цены на нефть из-за ситуации вокруг Ормузского пролива, маржа в переработке на высоких уровнях и к тому же рубль начал слабеть. Только позитив от сильной конъюнктуры частично перебивают удары БПЛА по инфраструктуре и здесь, к сожалению, риски не просчитать. В целом ожидаю сильные результаты и за 2-е полугодие у Татнефти, так как цены на нефть будут еще долгое время на высоких уровнях. Главным драйвером остаются высокие дивиденды и тут сохраняется вилка: выплата 50% против 75% прибыли. В прошлом из-за ужасных результатов вернулись к распределению 50% прибыли. В этом году ситуация куда лучше и могут спокойно распределить до 75% прибыли (как в 2023-2024 году). Главным препятствием к выплате 75% прибыли остается неопределенность с ремонтными работами на ТАНЕКО. Удары по инфраструктуре могут вынудить сохранять осторожность. ▫️ Если выплатят 50% прибыли, то общая див.доходность за 2026 год составит 11-14% ▫️ Если выплатят 75% прибыли, то общая див.доходность за 2026 год составит 16-20% Даже при консервативном сценарии получается высокая дивидендная доходность. Сейчас Татнефть оценивается в 4 P/E 2026 года и может выплатить дивиденды в 11-20% в зависимости от сценариев. Неплохо. Поэтому Татнефть остается одним из лучших вариантов в нефтегазовом секторе. За 10 лет бумага показала около 218% полной доходности (с учетом дивидендов) или 12,3% в год. Последний отчет: 26 августа 2026 Итоговый анализ: Акции недооценены на 16%. Итоговая справедливая цена: 620₽ Рыночная цена: 535₽ Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Что за Инвестор? [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Татнефти» недооценены на 16% — разбираем мультипликаторы
      4 072
    • Акции Татнефть: нефть растёт — есть ли идея в бумагах до конца года

      Разберем финансовые результаты за 1 полугодие 2026 года одной из ведущих нефтяных компаний в России — Татнефти. ▫️ Выручка: 881,6 млрд руб. (+15,8% г/г) ▫️ Операционная прибыль: 222,0 млрд руб. (+99,4% г/г) ▫️ EBITDA: 259,2 млрд руб. (+79,5% г/г) ▫️ Чистая прибыль: 165,4 млрд руб. (+205,2% г/г) Благоприятная рыночная конъюнктура, выраженная в высоких ценах на нефть, дефиците топлива на внутреннем рынке и высокой марже переработки, нашла отражение в росте сегмента переработки и реализации нефти и нефтепродуктов. В сочетании с продажей шинного бизнеса и перерасчетом базы сравнения выручка за отчетный период выросла на 15,8% г/г до 881,6 млрд руб. Положительный вклад в результаты нефтяника также внесли демпферные выплаты и повышение операционной эффективности, что в результате привело к росту EBITDA на 79,5% г/г до 259,2 млрд руб. Как итог, чистая прибыль в отчетном периоде выросла втрое и достигла 165,4 млрд руб. В отчетном периоде Татнефть сократила объемы покупки нефти для перепродажи, сократила транспортные расходы и отразила рост обратного акциза, что снизило нагрузку по НДПИ и увеличило операционную прибыль в два раза до 222 млрд руб. ▫️ Затраты и расходы выросли на 1,3% г/г до 656 млрд руб. ▫️ Убыток по курсовым разницам сократился с -24,9 до -4,3 млрд руб. ▫️ Финансовые расходы сократились с 15,5 до 3,3 млрд руб. На конец 1П2026 у Татнефти отрицательный чистый долг. Чистая денежная позиция составляет 133,4 млрд руб. при ND/EBITDA = -0,30x. ▫️ FCF составил 145,5 млрд руб. (рост в 3 раза г/г). ▫️ CAPEX снизился на 8,9% г/г до 59,7 млрд руб. Дивиденды Дивидендная политика Татнефти предполагает выплату не менее 50% от чистой прибыли по МСФО или РСБУ (в зависимости от того, какая величина больше). За 1П2026 Татнефть рекомендовала 32,88 рублей дивидендов или 5,1% дивдоходности к текущей цене. (46,2% payout по стандарту МСФО / 50% по РСБУ). Мой базовый прогноз по дивидендам за 2П2026 предполагает диапазон в районе 20-30 рублей на акцию, что даст в качестве совокупного дивиденда порядка 63 рублей по верхней границе (9,8% ДД). При этом если все позитивные факторы останутся неизменными (конфликт на ближнем востоке, отсутствие ударов по НПЗ) — финальные дивиденды могут быть выше. Итого: За последний месяц акции Татнефти выросли на 17%, что было обусловлено сильными финансовыми результатами, ростом цен на нефть, а также дивидендами выше рыночных ожиданий. Ключевой момент для инвестора — компания подтвердила способность направлять на дивиденды 50% чистой прибыли. Из позитивных факторов в кейсе компании также выделю успешную оптимизацию затрат, отрицательный чистый долг и значительный свободный денежный поток. Кроме того, не стоит забывать, что Татнефть выступает бенефициаром текущей макроэкономической и геополитической ситуации в российском нефтегазовом секторе: ▫️ высокие цены на топливо внутри России и рекордные демпферные выплаты со стороны государства, особенно по дизельному топливу, где они выросли почти в 2,7 раза, стали мощным драйвером роста прибыли ▫️ по состоянию на сентябрь 2026 года Татнефть не внесена в американский блокирующий список SDN При этом у Татнефти есть и существенный операционный риск — уязвимость перерабатывающего актива «ТАНЕКО». Это единственный крупный НПЗ компании, который генерирует до 70% операционной прибыли. Поэтому риски атак БПЛА и перебоев в работе этого объекта создают существенную угрозу для финансовых результатов бизнеса. Мой консервативный таргет по акциям Татнефти составляет 750 рублей, что предполагает 17% апсайд без учета дивидендов. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Артур](https://t.me/fund_ka/7392) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Татнефть: нефть растёт — есть ли идея в бумагах до конца года
      4 063
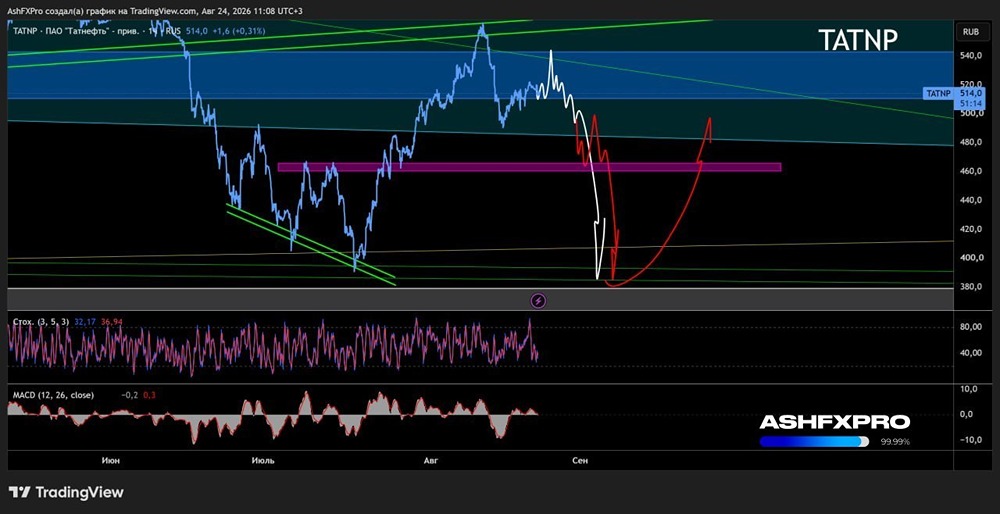
    • Откуда может начать рост акций «Татнефть»? Прогноз цены на графике

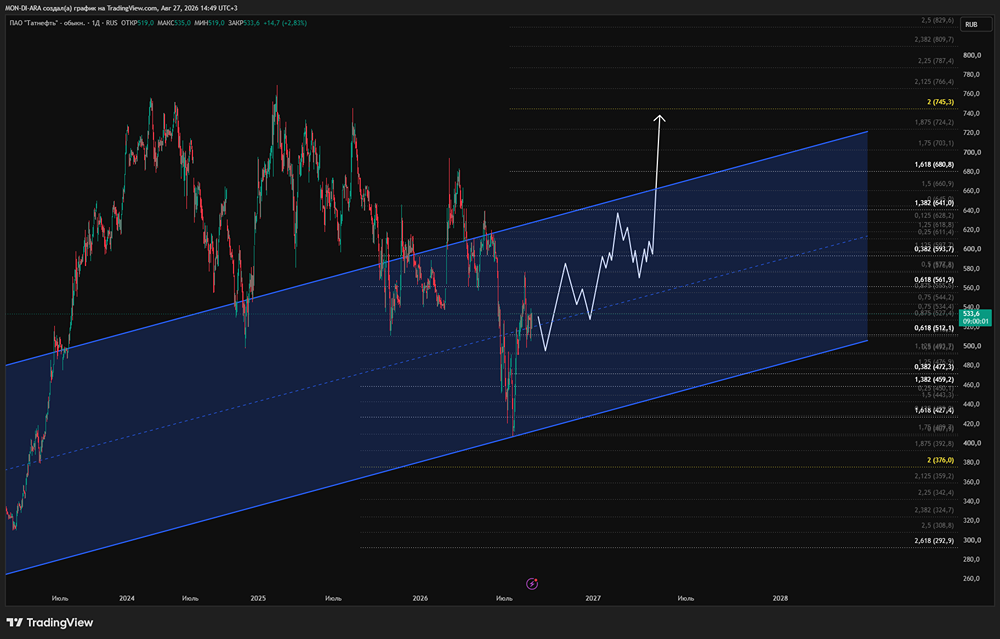
      Среднесрочный технический взгляд Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: VENIVIDIVICI [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Откуда может начать рост акций «Татнефть»? Прогноз цены на графике
      4 041
    • Чистая прибыль «Татнефти» взлетела на 185% — до 165 млрд руб. на фоне высокой рентабельности переработки

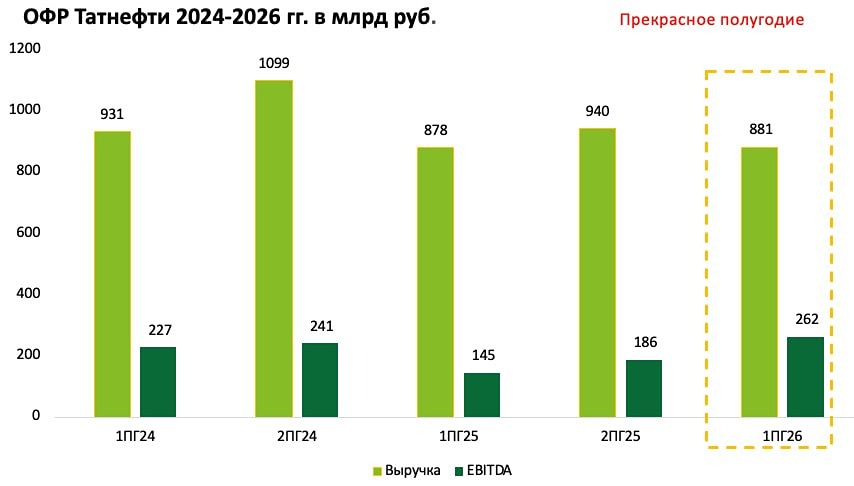
      Рост прибыли в 2,85 раза: это временный пик или новая траектория для Татнефти Российский нефтяник из «большой пятерки» отчитался по МСФО за полугодие. Результаты: • выручка: ₽881 млрд (+16%) • EBITDA: ₽262 млрд (+78%) • чистая прибыль: ₽165 млрд (+185%) • капзатраты: ₽62 млрд (-8%) Обыкновенные бумаги Татнефти незначительно растут, «префы» — растут на 1,7%. Мнение аналитиков МР Результат немного превзошел консенсус (₽158,7 млрд) и существенно превзошел наши ожидания. Мы закладывали большие расходы на НДПИ и меньшие поступления в рамках «обратного акциза» и демпферного механизма. С точки зрения выручки мы были несколько более оптимистичны. Однако, с учетом выделения прекращенной деятельности шинного и прочих бизнесов, динамика становится более понятной. Мы предполагаем, что торговый (возможно, зарубежный) сегмент был выделен в целях оптимизации санкционного риска. Свободный денежный поток вырос почти в 3 раза, до ₽145 млрд, как на фоне роста операционного потока (рост примерно в 2 раза), так и на фоне некоторого снижения капитальных затрат (-8%). Высокая рентабельность переработки поддержала показатели сегмента, результат которого превысил первую половину 2025 года более чем в 3 раза. Мы ожидаем, что как минимум еще пару месяцев рентабельность переработки будет оставаться высокой. Это подготовит базу для достижения прибыли в более чем ₽300 млрд (рост почти в 2 раза к прошлому году). Такой результат будет транслироваться в совокупный дивиденд на уровне ₽70 и более на акцию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Market Power [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Чистая прибыль «Татнефти» взлетела на 185% — до 165 млрд руб. на фоне высокой рентабельности переработки
      4 039
    • Прогноз дивидендов по акциям Татнефть за 3 квартал 2026 года

      Прогноз дивидендов Доход ждёт выплату за 3 квартал 2026: • Дивиденд: 19,99 ₽ на акцию • Доходность: 3,2% к текущей цене • Реестр: 11 января 2027 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [Инвестминт](https://investmint.ru/tatn/?p=divalertstext&source=tg_divalerts) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по акциям Татнефть за 3 квартал 2026 года
      4 016
    • Трейдеры ждут падения акций Транснефти до 283 рублей вначале

      Месяц назад была идея, по которой вторая цель отработала Писать не буду, потому что уже много времени прошло. На сегодня у нас ситуация для формирования коррекции в виде боковика или нисходящего канала. Цели по шорту на уровне ₽594,8 Далее ₽583,6 Стоп ₽626 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Stocks Rocks](https://t.me/stocks_rocksi/1799) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Трейдеры ждут падения акций Транснефти до 283 рублей вначале
      3 911
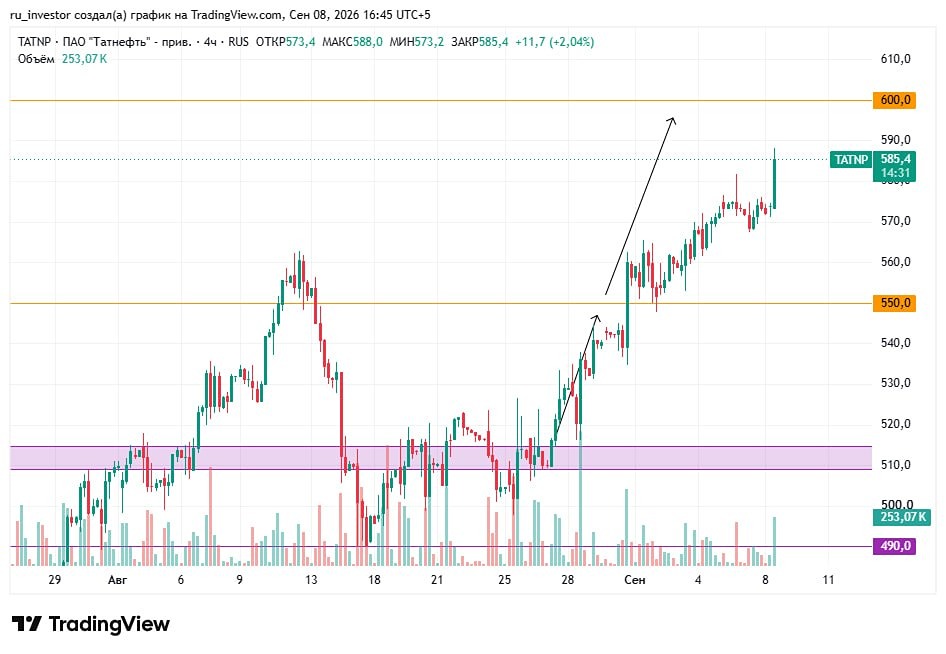
    • Акции «Татнефть»: какие сейчас ожидания у трейдеров? Свежее мнение трейдера

      Жду на финальной цели ▫️ Цель 600 ▫️ Стоп в безубыток на 520 и выше, можно на 550 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Хроники Инвестора](https://t.me/hronik_investor/6712) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Татнефть»: какие сейчас ожидания у трейдеров? Свежее мнение трейдера
      3 861
    • Стоит ли успеть купить акции Татнефть до 12 октября ради дивиденда ₽32,9

      Отчет и дивиденды 1. Компания заплатит 50% прибыли за 1П 2026 — это 32,9 рубля дивиденда. Последний день для покупки под дивиденд: 12 октября. Доходность к текущим = 6,2%. Неплохо. 2. Отчет по МСФО за 1 полугодие тоже сильный. Главное: • выручка: ₽881 млрд (+16%) • EBITDA: ₽262 млрд (+78%) • чистая прибыль: ₽165 млрд (+185%) Результаты отличные. Второе полугодие будет таким же сильным. Ослабление курса рубля, рост маржи переработки и высокие цены на нефть поддержат доходы нефтяников. Сейчас Татнефть оценивается в 4 P/E с див. доходностью за 2026 год до 19%. ▫️ При выплате 50% прибыли за 2026 год общий дивиденд составит 60-72 руб. Див. доходность до 14%. ▫️ При выплате 75% прибыли за 2026 год (как в 2023-2024 году) общий дивиденд составит 85-100 руб. Див. доходность до 19%. Я закладываю, что текущая конъюнктура позволит выплатить совокупный дивиденд более ₽70 на акцию по итогам года. Взгляд на Татнефть остается позитивным Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Даниил / Портфель инвестора [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли успеть купить акции Татнефть до 12 октября ради дивиденда ₽32,9
      3 829
    • Акции «Татнефти» держат уровень 625–630 ₽, но не могут пробить трендовую

      После реакции от ₽645-650 Татнефть не развалилась вниз Продажи остановились на ₽625-630, и последние дни бумага держится прямо над этой зоной. Сверху при этом всё ниже спускается нисходящая трендовая. Получается довольно тесный диапазон между поддержкой и ₽645-650 — долго оставаться в нём уже сложно. Проход ₽645-650 заметно разгрузит график и даст ориентир на ₽665-670. А потеря ₽625 вернёт цену к ₽610-605. Пока интереснее всего само поведение у ₽625-630: после снижения эту зону удержали, но для продолжения роста Татнефти всё ещё не хватает прохода трендовой. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Станислав](https://t.me/c/1640334119/7241) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Татнефти» держат уровень 625–630 ₽, но не могут пробить трендовую
      3 816
    • Что нужно для роста акций Татнефть? Прогноз цены на графике

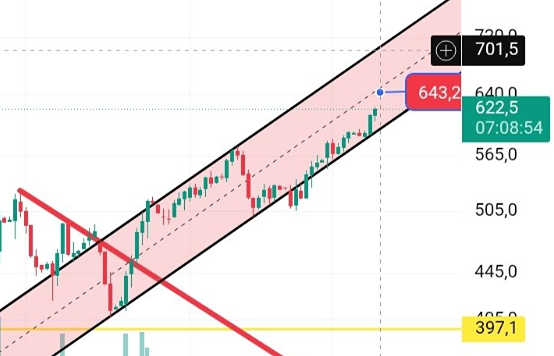
      Цена движется уверенно в восходящем канале, не раз отбивались вверх от низа канала Лонг открою при закреплении выше середины канала (выше 643). Цель — 702 (верх канала). Стоп будет зависеть от амплитуды пробойной свечи. О нем напишу отдельно, как закрепимся над серединой канала. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Приватка Казакова](https://t.me/privatka_Kazakova/5003) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Что нужно для роста акций Татнефть? Прогноз цены на графике
      3 813
    • Что ставит под вопрос устойчивость роста прибыли Татнефти

      Сильный отчет, но не без рисков За первое полугодие выручка выросла на 16%, операционная прибыль почти удвоилась, чистая прибыль выросла почти в три раза. Главный драйвер — переработка нефти. Этот сегмент увеличил прибыль более чем втрое. Плюс у «Татнефти» очень сильный баланс: около 144 млрд ₽ денег против примерно 11 млрд ₽ долга. Но есть нюансы Высокая прибыль переработки зависит от маржи и демпфера, впереди крупные инвестиционные проекты, а продажа шинного бизнеса вызывает вопросы к качеству распределения капитала. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Юрий Марченко | Инвестиции и экономика [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Что ставит под вопрос устойчивость роста прибыли Татнефти
      3 787
    • Почему сильный отчёт Татнефти — не повод для безоговорочной покупки акций

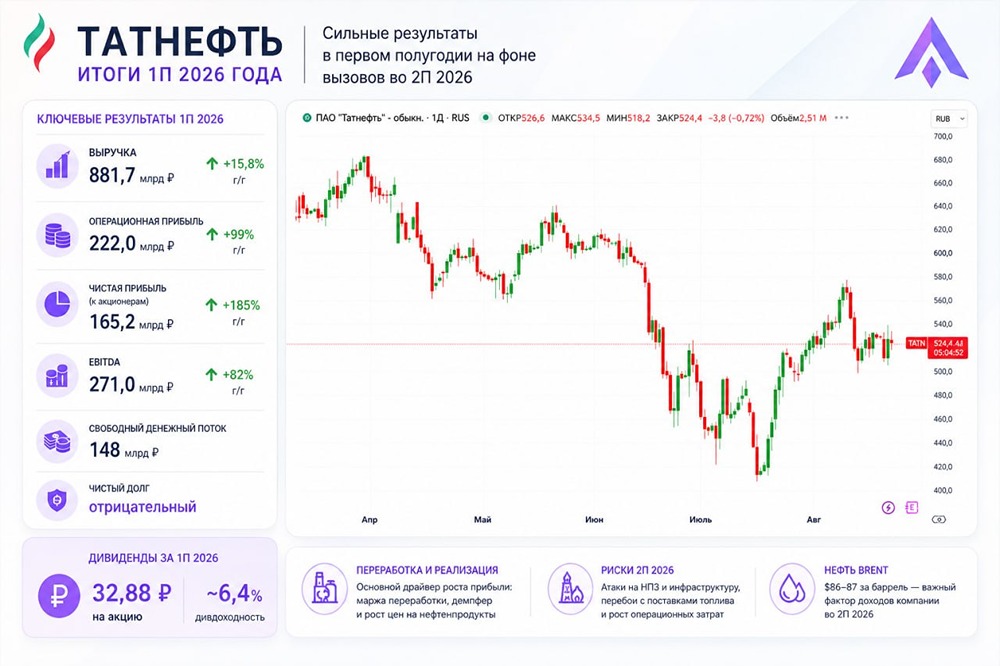
      Татнефть отчиталась почти на «отлично». Но главное — что будет после июня? Татнефть закрыла первое полугодие очень сильными цифрами — и одновременно получила серьезный вызов во второй половине года. Что показал отчет Выручка выросла на 15,8% г/г, до 881,7 млрд руб., EBITDA — сразу на 82%, до 271 млрд руб. Чистая прибыль достигла 165,2 млрд руб., увеличившись почти втрое. Свободный денежный поток составил около 148 млрд руб., а компания вышла в отрицательный чистый долг. Главный драйвер — переработка Высокие цены на нефтепродукты, расширение маржи переработки и демпферные выплаты заметно улучшили экономику бизнеса. Дивиденды тоже порадовали Совет директоров рекомендовал выплатить 32,88 руб. на акцию за I полугодие. Это около 6,4% дивдоходности по текущим котировкам. При этом сама выплата соответствует примерно 50% прибыли по РСБУ, то есть компания пока не забирает у бизнеса максимум возможного. Но здесь начинается самое интересное... Второе полугодие может выглядеть совсем иначе Проблема не в добыче как таковой, а в переработке. Именно она была главным источником роста прибыли Татнефти, а ТАНЕКО этим летом неоднократно сталкивался с атаками и перебоями в работе. 19–20 августа объект вновь оказался под ударом. Для Татнефти это означает потенциально более низкую загрузку перерабатывающих мощностей, дополнительные расходы на восстановление и изменение структуры продаж в пользу менее маржинального экспорта сырья. При этом нефть остается важным амортизатором. Brent сейчас держится около $86–87 за баррель, хотя снижение котировок также создает давление на нефтяные доходы. Наше мнение Отчет Татнефти действительно сильный, но покупать бумагу исключительно из-за красивого роста прибыли — ошибка. Первый результат уже зафиксирован, а основная интрига теперь переносится на II полугодие. Если ТАНЕКО быстро восстановит нормальную работу, сильный денежный поток и умеренная долговая нагрузка позволят компании сохранить привлекательную дивидендную историю. Если же простои станут системными, часть прибыли первого полугодия действительно может быть нивелирована. Поэтому сейчас мы смотрим на Татнефть прежде всего как на дивидендную историю с повышенным операционным риском, а не как на безусловную ставку на рост котировок. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Коношевская Ольга | Инвестиции и трейдинг [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Почему сильный отчёт Татнефти — не повод для безоговорочной покупки акций
      3 787
    • «620 рублей и нейтралитет»: что сдерживает рост акций «Татнефти» в 2026 году

      Дивиденды, мультипликаторы и риск ТАНЕКО: оправдана ли нейтральная позиция по Татнефти Татнефть — одна из крупнейших российских нефтяных компаний, занимается разведкой месторождений, добычей, переработкой и поставкой на рынок нефтепродуктов. Сектор: Энергетика Отрасль: Нефтяная, газовая и топливная промышленность Цена: 620₽ Финансовые показатели: Выручка: - 2022 — 1427,2₽ млрд - 2023 — 1589,1₽ млрд - 2024 — 2030₽ млрд - 2025 — 1818₽ млрд - 2026 (LTM) — 881,7₽ млрд средние темпы роста выручки — 12% Чистая прибыль: - 2022 — 284,9₽ млрд - 2023 — 286,3₽ млрд - 2024 — 306,1₽ млрд - 2025 — 158,6₽ млрд - 2026 (LTM) — 165,2₽ млрд средние темпы роста прибыли — 9% Мультипликаторы: • EPS — 147,5% за 10 лет средний темп роста EPS — 9% • P/E — 5,39 лучше среднего по индустрии 8,22 • P/S — 0,79 лучше среднего по индустрии 0,81 • EV/EBITDA — 2,94 хуже среднего по индустрии 2,89 • Долг/EBITDA — (-0,3) лучше среднего по индустрии 1,2 • ROE — 19% лучше среднего по индустрии 12% • PEG — 0,5 (компания недооценена) • Модель DCF — 670₽ Опираясь на мультипликаторы, финансовые показатели и дивидендные перспективы, можно сказать, что компания немного недооценена. Вывод Высокие цены на нефть сейчас одна из немногих поддержек для российского рынка. Напомню, что цены на URALS [выросли выше 100$](https://oilcapital.ru/news/2026-09-16/rossiyskaya-neft-urals-stala-prodavatsya-po-110-za-barrel-5684452). Но не нужно думать, что раз такие цены на нефть, нужно срочно бежать покупать нефтянку. Большие дивиденды и аномально высокие цены на нефть частично заложены в оценку компании. При этом риск коррекции цен на нефть достаточно высокий. ПЕРВОЕ ПОЛУГОДИЕ ТАТНЕФТЬ ОТРАБОТАЛА ОТЛИЧНО, НО ЧТО БУДЕТ ДАЛЬШЕ? Небольшая по меркам сектора Татнефть (с годовой добычей в 28 млн тонн) смогла нарастить прибыль в 3 раза и заработать почти столько же, сколько огромная Роснефть (с добычей в 180 млн тонн). Второе полугодие тоже будет сильным. Но с учетом роста акций на 20% с середины августа, нижняя граница форвардной див. доходности за 2026 год опустилась до 12%. В текущих реалиях это мало. К тому же на рынке практически никто не закладывает реальный риск концентрации мощностей в одном месте. Если вдруг у нефтеперерабатывающего комплекса ТАНЕКО возникнут серьезные проблемы, то быстро заменить выпавшие мощности будет крайне сложно. В конце июля я предупреждал о высоких потенциальных [дивидендах](https://t.me/c/1459415582/8011), которые были еще не в цене. По текущим ценам я уже смотрю нейтрально на Татнефть. Цены на нефть и крэк-спреды находятся на очень высоких уровнях, которые вряд ли можно считать устойчивыми на длительном горизонте. Сейчас мы наблюдаем шок, и при нормализации ситуации реакция в нефтегазовом секторе будет соответствующей. Риски: • Ценовая конъюнктура • Повышение налоговой нагрузки • Укрепление рубля Справедливая цена акции: — 670₽ Оценим эмитент по модели Гордона Дивидендная доходность компании за 1 полугодие 2026 года составит 5,5%, дивиденд 32,88₽ Немного информации по будущей выплате: ▫️ Купить до — 12 октября 2026 ▫️ Реестр — 13 октября 2026 ▫️ Дата выплаты — 27 октября 2026 (придет 28,6₽ после вычета налогов) [По верхней границе моего прогноза](https://t.me/c/1459415582/7962) Доходность актива и его теоретическая стоимость: ▫️ Темпы роста дивидендов в год = 5% ▫️ Теоретическая стоимость актива = 640₽ Прогноз дивидендов за 2-е полугодие 2026 года: 32-55₽ (5-9%) Если не будет негативных сюрпризов, то спокойно могут выплатить более 40 руб/акцию за 2 полугодие. Но главный риск: концентрация мощностей в одном месте и возможные списания в конце года. Татнефть платит не менее 50% прибыли по МСФО или РСБУ, в зависимости от большей величины. По обыкновенным акциям и префам платят равный дивиденд. Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы). Анализ долговой нагрузки и риска акций ▫️ Темпы роста чистых активов за 5 лет: 9,5% ▫️ Темпы роста чистого долга за 5 лет: (-9%) Вывод: Активы растут, долги уменьшаются — положительная тенденция ▫️ Бета за 90 дней — (-1,45) ▫️ Бета за год — 0,08 ▫️ Бета за 3 года — (-6,35) Вывод: Бета от 0 до 1 показывает, что активы менее подвержены рыночному риску, как следствие, менее изменчивы. Ожидаемая годовая доходность — 16% (модель CAPM). За 10 лет акция дала около 231% полной доходности или 12,7% в год. С учетом выплаченных дивидендов. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Клим](https://t.me/c/1459415582/8187) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      «620 рублей и нейтралитет»: что сдерживает рост акций «Татнефти» в 2026 году
      3 786
    • Акции Татнефти откатились к ₽618: ключевой уровень 605–610 на контроле

      Татнефть после сильного роста дошла до ₽625-630, в моменте поднялась выше, но удержать этот проход не смогла Сейчас бумага вернулась к ₽618 и снимает часть последнего движения. Повторный возврат за ₽625-630 снова откроет дорогу к ₽645-650. В этом районе уже проходит нисходящая трендовая, поэтому именно там будет следующая серьёзная проверка. Снизу ближайшая поддержка — ₽610-605 Если её потеряют, дальше смотрим на ₽590-585. Восходящий канал при этом сохраняется, но до его верхней границы ещё далеко. Пока вопрос проще: удержит ли Татнефть ₽605-610 после неудачного прохода ₽625-630 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Станислав](https://t.me/c/1640334119/7199) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Татнефти откатились к ₽618: ключевой уровень 605–610 на контроле
      3 786
    • Прогноз по акциям Татнефть: поджатие к уровню и вынос шортистов

      Интересная картинка была и ни разу не ломалась, посмотрите, для вас провел поддержку, где покупатель набирал позицию Это и называется поджатием к уровню. Думаю, что сейчас после такого выноса нефтяники осмыслят, что объемы пока небольшие для продажи, но это уже позитив для рынка, который и так устал от негатива, и просто вынесли лишних шортистов с рынка. Жду ли я рынок сильно ниже? Среднесрочно видится пока да. Краткосрочно? Сегодня будем смотреть в обзоре. Для меня куда интереснее облигации для среднесрока, чем акции, сами подумайте, зачем вам рынок с 10% доходностью, когда есть ОФЗ с 17%. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Гордеев](https://t.me/+OU8ZRntK6L8xYWFi) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям Татнефть: поджатие к уровню и вынос шортистов
      3 708
    • Дивиденды «Татнефти» могут дать 10,6–11% годовых, но пространство для роста акций неочевидно

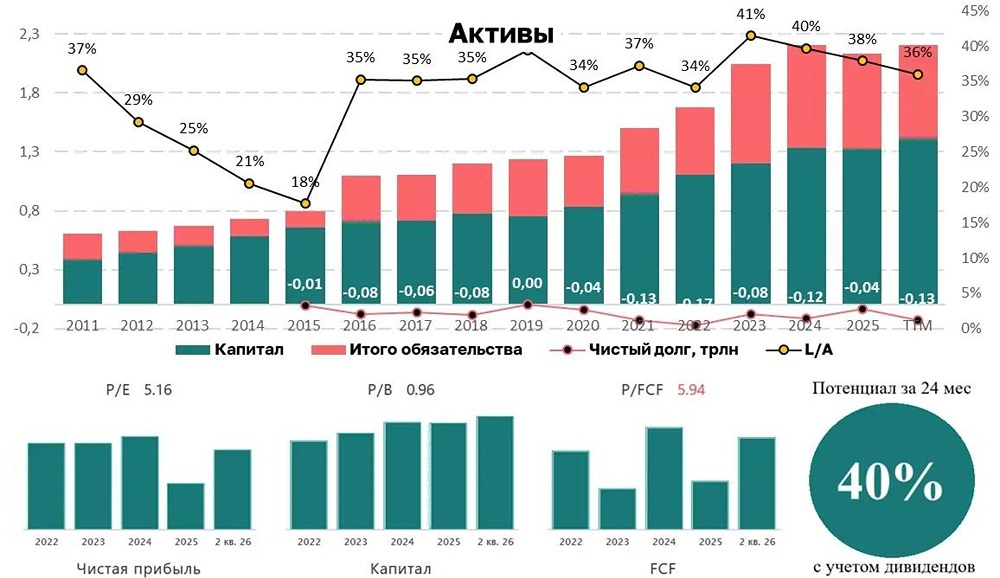
      Сильные отчёты и 133 млрд рублей кэша — почему взгляд на Татнефть остаётся сдержанным Татнефть – одна из крупнейших российских вертикально-интегрированных компаний, в составе которой динамично развиваются нефтегазодобыча, нефтепереработка, нефтегазохимия, шинный бизнес, сеть АЗС, композитный кластер, электроэнергетика, разработка и производство оборудования для нефтегазовой отрасли и блок сервисных структур. Одним из важнейших проектов компании является эксплуатация и расширение в Нижнекамске Комплекса нефтеперерабатывающих и нефтехимических заводов ТАНЕКО. Основная доля выручки Татнефти – это продажа нефти и нефтепродуктов. Экспортное направление занимает около 35% выручки ▫️ Выручка за 1 полугодие выросла на 20,8% год к году, до 814,1 млрд рублей. ▫️ Себестоимость выросла на 0,2%, до 532,9 млрд рублей. ▫️ Валовая прибыль увеличилась кратно и составила 281,2 млрд рублей. ▫️ Прибыль от продаж выросла в 2,7 раза, до 230,6 млрд рублей. ▫️ Чистая прибыль достигла 152,98 млрд руб., что в 2,3 раза больше, чем в первом полугодии 2025 года. ▫️ EBITDA выросла на 82%, до 259,2 млрд руб. Дополнительный положительный эффект оказало увеличение возвратного акциза на 12%, до 117,6 млрд руб., а также сокращение транспортных расходов на 13%, до 36,3 млрд рублей. ▫️ Свободный денежный поток вырос в 3 раза, до 145,5 млрд руб. Дополнительный позитивный эффект оказало снижение капитальных затрат на 7,9%, до 62,5 млрд руб. Чистая денежная позиция составила 133 млрд руб. Рассмотрим динамику результатов за 6,5 года Выручка компании с 2019 года выросла на 95%, операционная прибыль за 6,5 лет выросла на 44%, чистая прибыль выросла на 38%, операционный денежный поток вырос на 47%, свободный денежный поток вырос на 50%, EBITDA выросла на 51%. Активы выросли на 78%, обязательства выросли на 63%, чистый долг остался отрицательным, капитал вырос на 88%. За этот же период капитализация компании выросла на 13%. Средняя цена акции, исходя из динамики денежных потоков, примерно равна 720 руб. Если сравнить динамику стоимости акции, динамику EPS, доходов на акцию, а также будущие результаты, то увидим, что в 2026-2027 гг. акции Татнефти могут начать медленно восстанавливаться, особенно если цена на нефть останется на высоком уровне весь год. Исходя из прогнозируемых денежных потоков, справедливая цена акции через 2 года составляет примерно 700 руб. Стоимость и рентабельность Отношение обязательств к активам 36%. Окупаемость компании около 5,2х. Отношение капитализации к капиталу 1х. Отношение капитализации к выручке 0,75х. По показателю P/FCF (5,9х) компания выглядит нейтрально, по показателю EV/EBITDA (2,74х) компания выглядит привлекательно. Рентабельность активов 12,14%, рентабельность капитала 20%, чистая рентабельность 14,45%, рентабельность по EBITDA 24,1%, операционная рентабельность 20%. В целом по текущим мультипликаторам компания выглядит нейтрально Если обратить внимание на показатели окупаемости и их средние значения без учета разовых статей, то увидим, что за последние 6 лет компания Татнефть торговалась с окупаемостью 5,5х, а исторически за 14 лет с окупаемостью 6,4х. Форвардные показатели окупаемости на 2026-2027 гг. составляют 4,4-4,6х, подразумевает потенциал до 710 руб. за обыкновенную акцию. Татнефть платит не менее 50% прибыли по МСФО или РСБУ, в зависимости от большей величины. По обыкновенным акциям и префам платят равный дивиденд. Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы). Я ожидаю, что за 2026 год заплатят 60,2 руб., а за 2027 год 62,33 руб., что составит 10,6-11% годовых на привилегированные акции. Вывод Татнефть отчиталась сильнее ожиданий, но, несмотря на более сильные, чем ожидалось, результаты и устойчивое финансовое положение, мой общий взгляд на компанию остается сдержанным. Улучшение в первом полугодии во многом было обеспечено менее устойчивыми факторами, включая снижение налоговой нагрузки, ростом стоимости нефти и сокращением расходов. Дополнительным ограничением выступает сравнительно высокая оценка акций по меркам российского нефтяного сектора, из-за чего даже при сильном балансе и потенциально щедрых дивидендах пространство для уверенного роста выглядит неочевидным. В случае ослабления внешней поддержки финансовые показатели компании могут вновь оказаться под давлением. Единственным фактором серьезной переоценки стоимости акций является возвращение компании к распределению 75% чистой прибыли на дивиденды вместо 50%. Также компания остается надежной с денежной позицией 133 млрд руб. или 57,2 руб. на акцию Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Наталия Кочетова](https://t.me/NataliBaff/7955) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Дивиденды «Татнефти» могут дать 10,6–11% годовых, но пространство для роста акций неочевидно
      3 699
    • Лонг по акциям Татнефти от МА-13: брать или ждать дивидендов?

      Акции в рамках реализации дневной бычьей конструкции «Треугольник» может подрасти к цене 690 рублей Дополнительно вверх котировки могут подталкивать скорые дивиденды. Конкретно в четверг жду продолжения роста к цене 650 руб. Спекулятивно в лонг акция интересна от линии часового индикатора МА-13, который выступает ближайшей поддержкой. Со стоп-лоссом чуть ниже данного ориентира. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Виталий](https://t.me/tech_analysis_8825/5524) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Лонг по акциям Татнефти от МА-13: брать или ждать дивидендов?
      3 675
    • Акции Татнефть: как рост цен на нефть и слабый рубль усилили прибыль в 3 раза

      Татнефть — одна из лучших в секторе Конфликт на Ближнем Востоке перекроил логистические маршруты поставок энергоносителей и вернул интерес к нашим нефтяникам. Особенно на фоне удержания высоких цен на нефть. О них мы сегодня поговорим подробнее, а пока давайте пробежимся по отчету Татнефти за первое полугодие 2026 года. К слову, один из сильнейших отчетов получился. Итак, выручка компании за отчетный период выросла на 15,8% до 881,7 млрд рублей. Традиционно объемы и географию продаж мы едва ли можем отследить, поэтому остается сосредоточиться на ценах. Так, средняя спотовая цена нефти марки Brent за первое полугодие 2026 года находилась в диапазоне $95-$106 за баррель против $71-$73 в 2025 году. Сократившийся почти до нуля дисконт нашей Urals компенсировал предполагаемое снижение объемов и позволил нарастить выручку. Средняя цена нефти сорта Urals за сентябрь 2026 года составила $92 за баррель, так что третий квартал тоже закончится со знаком плюс. Тем более поводов к развороту пока нет. Подключившиеся к конфликту хуситы будут регулярно подбрасывать масла в огонь конфликта. Определенную поддержку будет оказывать и ослабление рубля. По оценке аналитиков, рублевая цена нефти с июля выросла более чем вдвое, что нивелирует санкционные риски и атаки на инфраструктуру, снижающие выручку на внутреннем рынке. Тут я бы не забегал вперед. Наш ЦБ продолжает бороться с инфляцией, поэтому не допустит резкого ослабления рубля. Пока!!! Вернемся к отчету Себестоимость продаж Татнефти осталась на уровне прошлого года, что вкупе с курсовыми переоценками позволило нарастить чистую прибыль более чем в три раза, до 165,5 млрд рублей. При этом свободный денежный поток за полугодие вырос в 4 раза до 145,5 млрд, а отрицательный чистый долг позволяет и далее придерживаться практики дивидендных выплат. Только за первое полугодие 2026 года Татнефть выплатит 32,88 руб. на акцию, что ориентирует нас на 5,4% промежуточной доходности. А впереди нас ждет еще выплата за 3 и 4 кварталы. Если взять чистую прибыль LTM за год в 265 ярдов и консервативные 50% от нее в качестве дивидендов, то получим порядка 10% годовой доходности, что весьма неплохо. Отсутствие долга, положительная ценовая конъюнктура и растущие финансовые метрики, устойчивые каналы сбыта (братики наши китайские и индийские продолжают закупаться) — все это намекает на успешный год. Котировки Таточки отражают этот позитив. Однако нам следует посматривать на ближневосточный конфликт, ведь мирный трек по нему может в считанные дни развернуть цену на нефть, что мгновенно отразится на прибыли наших нефтяников. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир Литвинов](https://t.me/particular_trader/4044) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей
      Акции Татнефть: как рост цен на нефть и слабый рубль усилили прибыль в 3 раза
      3 445
    • Розничные инвесторы активно шортят фьючерсы на акции Татнефть

      Физлица стремительно наращивают чистый шорт во фьючерсах на акции Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Андрей Молчанов](https://t.me/MSCinsider/5315) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Розничные инвесторы активно шортят фьючерсы на акции Татнефть
      3 377
    • Реален ли дивиденд 60 ₽ по акциям Татнефти — разбор 3 сценариев выплат

      Дивиденды Татнефти: 3 сценария выплат за 2 полугодие 2026 Татнефть – одна из крупнейших российских нефтяных компаний, осуществляет деятельность как вертикально-интегрированный холдинг. Выручка - 2023 — 1589,1₽ млрд - 2024 — 2030₽ млрд - 2025 — 1818₽ млрд - 2026 (LTM) — 1821,5₽ млрд Темпы роста — 13% Прибыль - 2023 — 286,3₽ млрд - 2024 — 306,1₽ млрд - 2025 — 158,6₽ млрд - 2026 (LTM) — 265,8₽ млрд Темпы роста — 14% • Капитализация — 1562 млрд руб. • Темпы роста EPS — 14% • P/E — 5,88, среднее — 7,7 • P/BV — 1,13, среднее — 1,07 • EV/EBITDA — 3,23, среднее — 3,1 • ROE — 19%, среднее — 12% • Чистый долг — (-133,4) млрд руб. (-31,7% г/г) Если взглянуть на основные метрики Татнефти, можно сказать, что акции находятся на справедливых уровнях. Обзор дивидендов Татнефть • 2022 — 67,28 руб/акцию • 2023 — 87,88 руб/акцию • 2024 — 98,7 руб/акцию • 2025 — 34,09 руб/акцию Темпы роста: 8% Дивиденды за 1-е полугодие 2026 года составили: 32,88 руб./акцию (доходность 5%) [Все четко в рамках ожиданий](https://t.me/c/1667225532/5348) Доходность актива с учетом дивидендов: 17% Прогноз дивидендов за 2 полугодие 2026: 40-60 руб/акцию (6-9%) Компания обычно платит выплачивает основной дивиденд по итогам года. Если ситуация в секторе будет без эксцессов, дивиденд за 2 полугодие (2 выплаты за 3КВ + 4КВ) составит более 40-50 руб. Прибыль за 2П будет как минимум на уровне 1П 2026, далее все зависит от запросов бюджета и процента прибыли, который по итогу направят на дивиденды. Базово ожидаю дивиденд ближе к ~50 руб за 2 полугодие (за 3КВ + 4КВ). Тогда див.доходность за год составит ~13%. Дивидендная политика: Целевым уровнем совокупных средств, направляемых на выплату дивидендов, является не менее 50% от чистой прибыли, определенной по РСБУ или МСФО, в зависимости от того, какая из них является большей. Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы). Вывод по акциям Татнефти Компания представила один из сильнейших отчетов в секторе Татнефть отчиталась за 1 полугодие 2026 года, и это один из лучших отчетов среди нефтяников. Главная причина это внешняя конъюнктура. Конфликт на Ближнем Востоке перекроил логистику энергоносителей. Brent в 1 полугодии держалась в диапазоне $95–106 против $71–73 годом ранее, а дисконт Urals сократился почти до нуля. В итоге выручка выросла на 15,8%, до 881,7 млрд руб и чистая прибыль по МСФО выросла более чем в 3 раза, до 165,5 млрд руб. (часть роста дали курсовые переоценки и вырос обратный акциз (демпфер), который уменьшает НДПИ) Впереди большие дивиденды за 3 и 4 квартал 2026 года Татнефть выплатила 32,88 руб. на акцию за 1 полугодие, это в 2,8 раза больше, чем годом ранее (11,61 руб.). Это ровно 50% прибыли по РСБУ. Но далее компания может выплатить вплоть до 75% ЧП. Татнефть платит три раза в год: за полугодие, за 3 квартал (отсечка в январе) и за 4 квартал (отсечка в июле). Если за 2 полугодие направят на дивиденды 75% прибыли по РСБУ, то получим: ① Консервативный сценарий: ~140 млрд руб. → ~45 руб. на акцию ② Базовый сценарий: ~155 млрд руб. → ~50 руб. на акцию (примерно по 25 руб. за 3 и 4 кварталы) ③ Оптимистичный сценарий: ~185 млрд руб. → ~60 руб. на акцию Есть и более щедрый вариант. Если 75% решат применить ко всему году и доплатят разницу за 1 полугодие в дивиденде за 4 квартал, то за год выйдет ~99 руб. на акцию, из них ~66 руб. придется на 2 полугодие. Тогда общая див.доходность за год составит 15% и это в самом лучшем сценарии. Не столь много. Если берем за базис, что направят на дивиденды 50% прибыли за год, то дивиденд составит около 35-40 руб. Взгляд на Татнефть остается положительным, но апсайда почти нет Форвардный P/E 2026 = 4,2x с див.доходностью до 15% при такой сильной конъюнктуре. Постепенно ожидаю нормализация цен на нефть. Текущая прибыль держится на Brent выше $100 из-за ближневосточного конфликта. Хуситы продолжают подогревать ситуацию, но любая деэскалация быстро вернет нефть к $70–90. Тогда прибыль 2027 года будет заметно ниже. Второй негатив - концентрация активов. Все мощности сосредоточены в Татарстане, а по ТАНЕКО уже прилетали БПЛА и основной негативный эффект увидим только в отчете за 3-4 квартал. В целом Татнефть отличная компания без долга, которая стабильно генерирует кэш и делится им с акционерами. Но значительную часть потенциала рынок уже заложил в цену. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Даниил](https://t.me/+aNJYYEtKe4FhMThi) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Реален ли дивиденд 60 ₽ по акциям Татнефти — разбор 3 сценариев выплат
      2 836
    • Дивгэп не сломал тренд: акции «Татнефти» держатся в верхней части канала

      После дивгэпа «Татнефть» не провалилась глубже и осталась в верхней части восходящего канала Сейчас цена держится около ₽660 и снова подбирается к ₽665-670. Если эту зону пройдут, следующим ориентиром станет ₽685-690. ▫️ Снизу ближайшая поддержка — ₽650-645 ▫️ Ниже уже остаётся ₽630-625 По бумаге пока ничего критичного не произошло: гэп опустил цену ниже, но сама восходящая структура сохранилась. Пока ₽645-650 держат, восстановление к верхним уровням остаётся рабочим сценарием. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Станислав Capital](https://t.me/+numldQN0aDIwOWQy) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Дивгэп не сломал тренд: акции «Татнефти» держатся в верхней части канала
      380
    • Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
      Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
    • Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
      Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
    • До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
      До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
    • «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
      «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
    • Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
      Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
    • Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
      Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
    • Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
      Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
    • Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
      Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
    • Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
      Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
    • Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
      Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
    • Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
      Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
    • Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
      Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
    • Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
      Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
    • Трамп заявил о необходимости проведения выборов на Украине
      Трамп заявил о необходимости проведения выборов на Украине
    • «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
      «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
    • Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
      Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
    • США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
      США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
    • Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
      Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
    • Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
      Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
    • Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
      Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
    • Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
      Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
    • Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
      Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
    • Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
      Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
    • Песков: Трамп не направлял поздравительную телеграмму Путину в честь дня рождения. Об этом пресс-секретарь президента РФ сообщил, отвечая на вопрос «Интерфакса»

    • Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
      Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
    • США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
      США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
    • Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
      Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
    • Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
      Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
    • Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
      Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
    • Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
      Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
    • Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
      Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
    • Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
      Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
    • Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
      Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
    • Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
      Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
    • Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
      Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
    • Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
      Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
    • Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
      Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
    • США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
      США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
    • Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
      Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
    • Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана
      Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана

    Вы уверены, что хотите выйти из аккаунта?