Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Акции «Транснефти» у 1000 рублей: коррекция после роста, потенциал «боковика» в диапазоне 970–1125 рублей

6 708

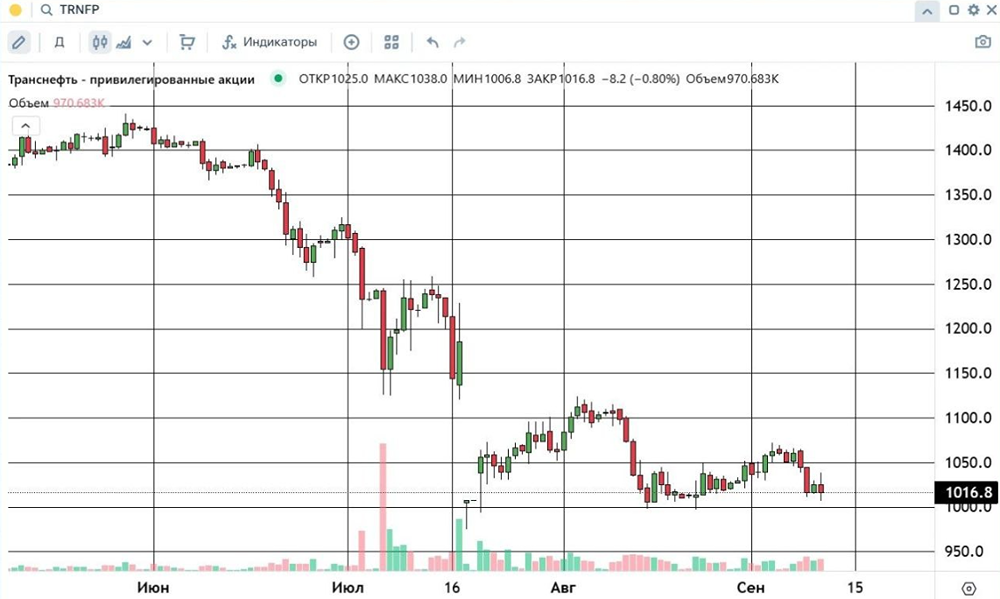
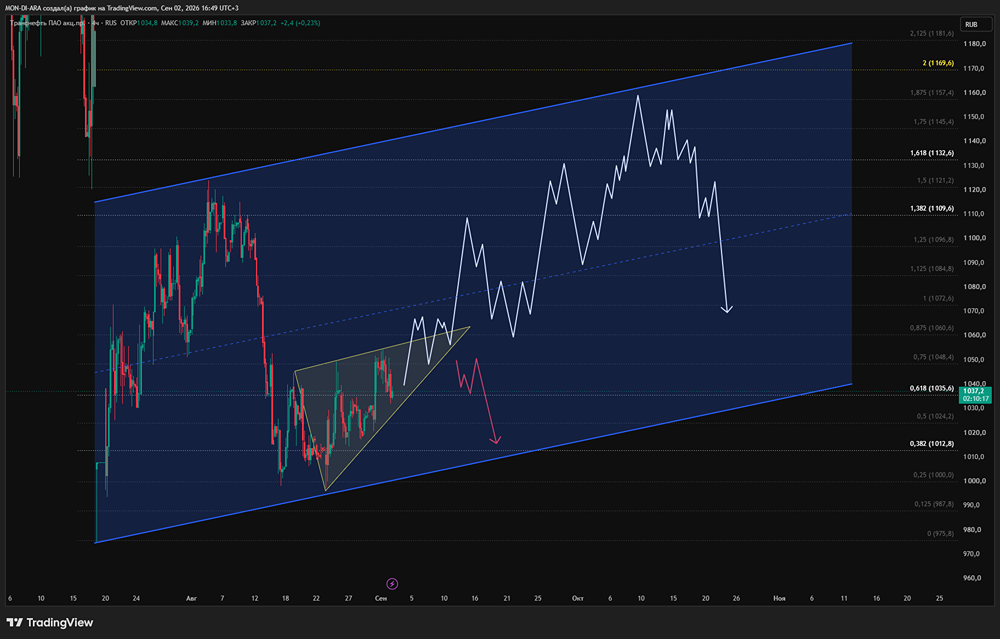
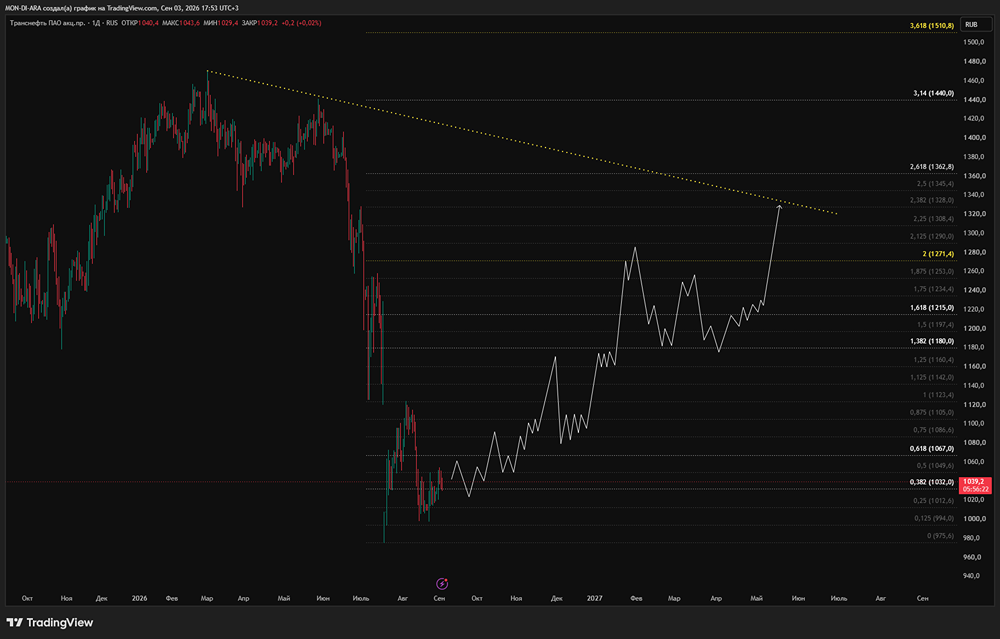
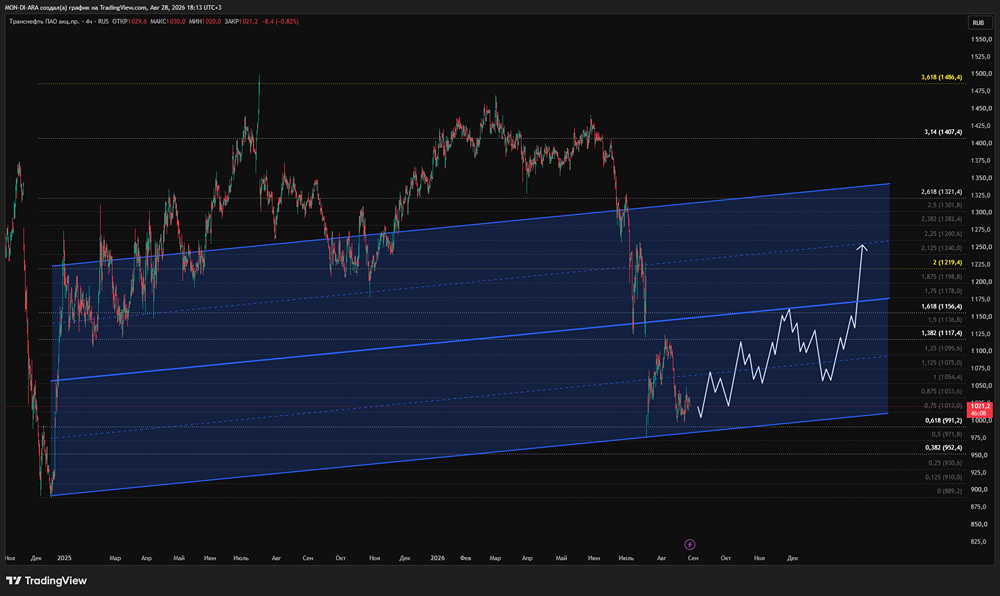
«Транснефть»: завершение постдивидендного роста и сценарий формирования бокового тренда Акции торгуются у уровня 1000 рублей. Рост, начавшийся 18 июля, после дивидендного гэпа, завершился, и движение перешло в стадию коррекции этого роста, в лучшем и самом оптимистичном сценарии. Таким образом, если на этой неделе игрокам, настроенным оптимистично, удастся остановить снижение, то на первый план выйдет сценарий формирования «боковика» в границах 970–1125 рублей за акцию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / ТРАНСНЕФТЬ - прогноз цены акций, аналитика и мнения - MONDIARA

    • Привилегированные акции Транснефти: 19% дивидендов и стабильность

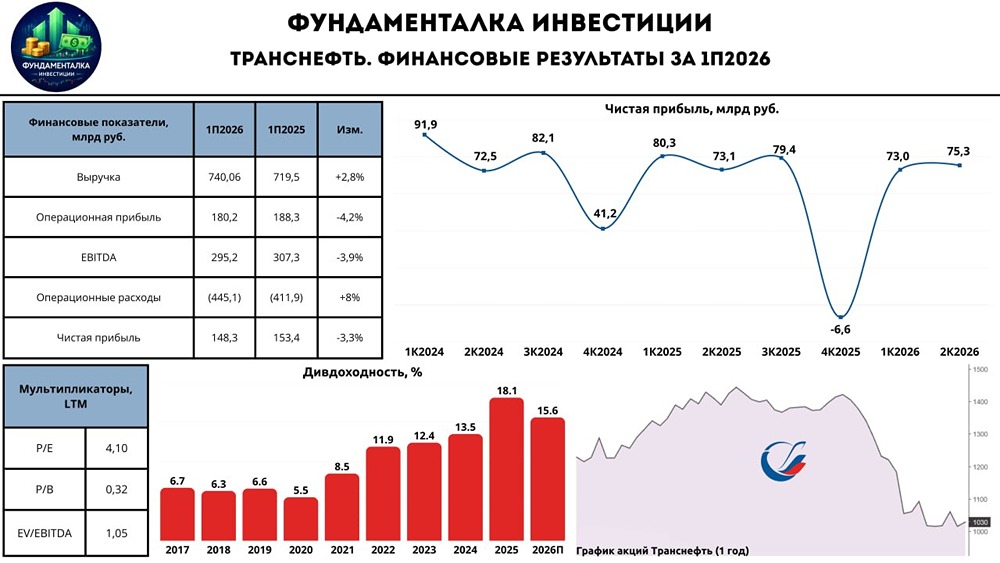
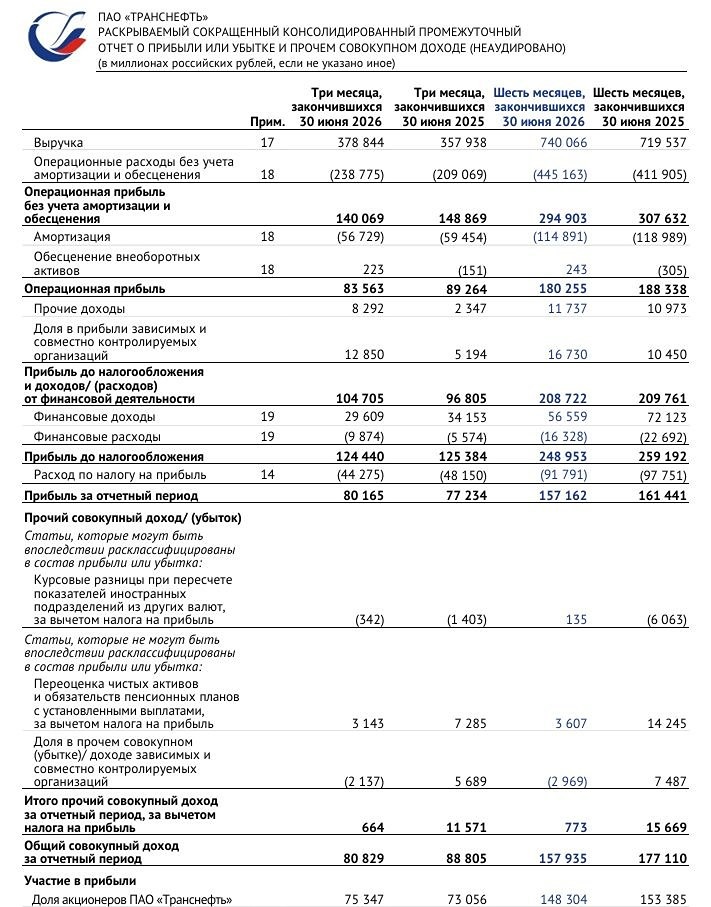
      Стоит ли покупать привилегированные акции Транснефти? Отчет за 1 полугодие 2026, дивиденды и перспективы Скоро уже будут отчёты за 3 квартал и 9 месяцев, а пока ещё продолжаю смотреть отчеты за 1 полугодие 2026 года. Ранее рассматривал отчеты Сбера, Новатэк, ДОМ.РФ, Яндекс, ИКС5, Банк Санкт-Петербург, Фосагро, Газпром нефть, Лукойл, Россети Ленэнерго, Россети Центр и Приволжье, а также Россети Центр. Смотрю отчеты компании, акции которых держу сам. На очереди Транснефть — крупнейшая трубопроводная компания в мире, которая занимается транспортировкой нефти. 100% обыкновенных акций Транснефти принадлежат государству, а привилегированные акции, которые составляют около 20% уставного капитала компании, торгуются на Московской бирже. Транснефти принадлежит более 67 тыс. км магистральных трубопроводов, более 500 перекачивающих станций и 24 млн куб. м емкостей для хранения нефти и нефтепродуктов. Также Транснефти принадлежит контрольный пакет НМТП (Новороссийский морской торговый порт). Отчетность за 1 полугодие 2026 года по МСФО: ▫️ Выручка 740,1 млрд р. (+2,9% г/г); ▫️ EBITDA 294,9 млрд р. (-4,1% г/г); ▫️ Операционная прибыль 180,3 млрд р. (-4,3% г/г); ▫️ Прибыль до налогов 249 млрд р. (-4% г/г); ▫️ Чистая прибыль 148,3 млрд р. (-3,3% г/г); ▫️ Чистый долг на конец 1 полугодия 2026 года -304 млрд р. (на конец 2025 г. было -284,9 млрд р.). Основной причиной снижения показателей прибыли стало повышенное ценовое давление на операционные расходы. При этом налог на прибыль в размере 40% тоже оказывает влияние. Индексация тарифов была проведена 1 января 2026 г. на 5,1%, но операционные расходы, расходы на персонал и материальные затраты растут быстрее: на 8,1%; 17,6% и 19,2% соответственно. По результатам 1 полугодия компания уже заработала около 90 р. на акцию. Но во второй половине года исторически компания показывает более слабые результаты. Что с дивидендами? Дивиденды Транснефти по привилегированным акциям определяются на основе распоряжения Правительства РФ в размере не менее 50% от нормализованной чистой прибыли по МСФО. Компания уже 24 года подряд выплачивает дивиденды. За 2025 год компания выплатила рекордные дивиденды в размере 204,17 р. на одну акцию (доходность 19%). За 2024 год дивиденды были 198,25 р. Большая вероятность, что дивиденды за 2025 г. пока останутся рекордными. Кстати, если посмотреть на график стоимости акции, то видно, что дивидендный гэп с июля 2024 г. до сих пор не закрыт. Выводы Транснефть — естественная монополия, сильная компания, но не компания роста. Тарифы на транспортировку нефтепродуктов индексируются ежегодно на величину инфляции. На результаты компании влияет фактор объема производства нефти, а не цены на нефть. У меня есть акции Транснефти с долей 5% и средней ценой покупки 1287 р. Это одна из лучших дивидендных акций на российском фондовом рынке с понятными стабильными выплатами. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Артём](https://t.me/invest_amn/2642) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Привилегированные акции Транснефти: 19% дивидендов и стабильность
      7 515
    • Есть ли потенциал в акциях Транснефть? Прогноз идеи на графике

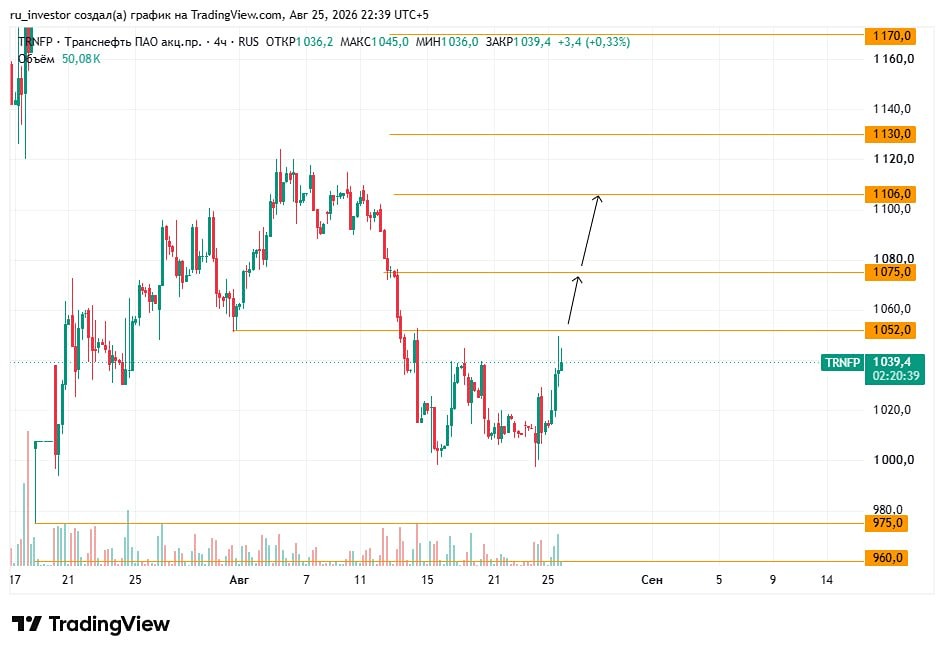
      Тот самый лонговый потенциал Но нужно закрепление выше сопротивления на ТФ 4Ч. ▫️ ТВ в лонг 1052 с закреплением ▫️ Цели 1075 и 1106 ▫️ Стоп пока будет 1035 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Хроники Инвестора [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Есть ли потенциал в акциях Транснефть? Прогноз идеи на графике
      7 388
    • Акции Транснефти остаются под давлением: трейдеры не видят точку для покупок

      Транснефть уже сколько смотрю от шорта, но точку входа так и не поймал Пока остаемся в шортовой зоне. Оставляем во внимании. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Вячеслав Грибанов](https://t.me/c/1324735280/10570) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Транснефти остаются под давлением: трейдеры не видят точку для покупок
      7 348
    • Прогноз по акциям Транснефти: основной сценарий — рост к 1075 ₽ из диапазона

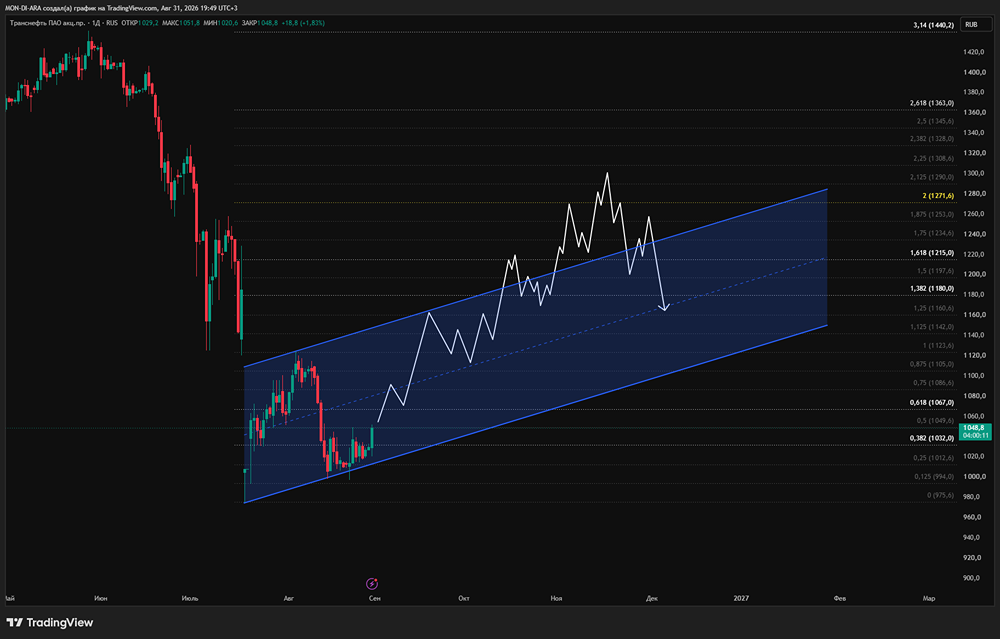
      Акции торгуются у уровня 1040 рублей Со второй половины прошлого месяца акции подрастают. Уровень 1000 рублей за акцию продолжает восприниматься в качестве поддержки. Вместе с тем с августа акции находятся в рамках формирования торгового диапазона с границами 1000–1075 рублей. Соответственно, основным направлением движения инструмента рассматривается рост к уровню 1075 рублей. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям Транснефти: основной сценарий — рост к 1075 ₽ из диапазона
      7 281
    • Технический анализ акций Транснефть: котировки выпали из паттерна «флаг»

      Среднесрочный технический взгляд Выход вниз из очередного флага. Возможно, увидим цену ниже. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Максим](https://t.me/razbory_geometry/1192) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Технический анализ акций Транснефть: котировки выпали из паттерна «флаг»
      7 255
    • Уровень 1000 рублей как опора: разбираем сценарий роста акций Транснефть при удержании поддержки

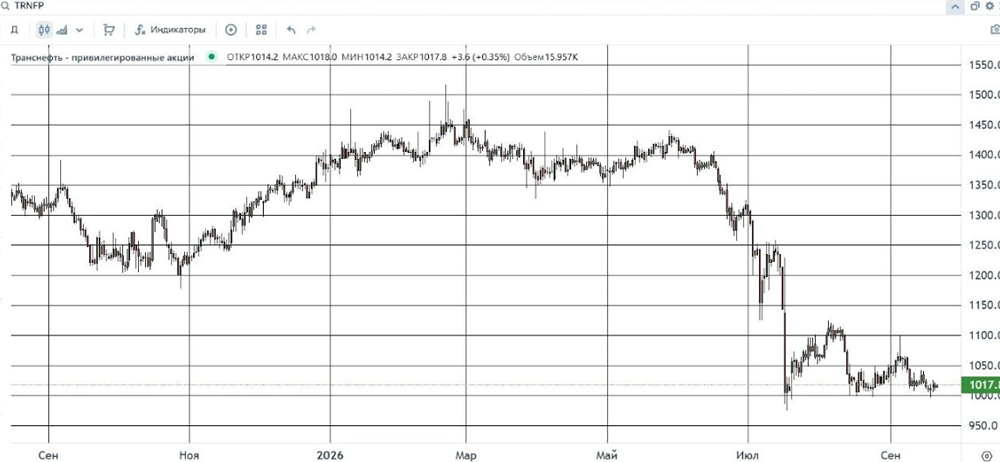
      Акции торгуются у уровня 1015 рублей. Текущую ситуацию можно охарактеризовать как продолжающуюся консолидацию у уровня 1000 рублей за акцию. В принципе, данный уровень, а именно 1000 рублей за акцию, продолжает расцениваться как поддержка. Соответственно, если данный уровень устоит, то, с технической точки зрения, в инструменте начнет развиваться повышательное движение. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир / Старый трейдер](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Уровень 1000 рублей как опора: разбираем сценарий роста акций Транснефть при удержании поддержки
      7 238
    • Технический разбор акций «Транснефть»: быки пытаются вынести цену за зону консолидации, сформированную с августа

      Акции торгуются у уровня 1050 рублей На прошедшей неделе акции выросли на 2%. Вторую неделю в инструменте преобладающими выглядели покупки. Соответственно, уровень 1000 рублей за акцию продолжает рассматриваться в качестве поддержки. Игроки, настроенные «по-бычьи», пытаются вынести ценник вверх за уровень консолидации 1000–1050 рублей за акцию, формирующейся со второй половины августа. Соответственно, если на этой неделе инструменту удастся закрепиться выше уровня 1050, то можно будет говорить о развороте понижательного движения, в котором акции находятся с марта этого года. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир / Старый трейдер](https://t.me/staryy_treyder21) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Технический разбор акций «Транснефть»: быки пытаются вынести цену за зону консолидации, сформированную с августа
      7 165
    • Прогноз акций Транснефть: цель 1110 рублей — трейдеры ставят только на лонг

      Транснефть по-прежнему выглядит слабее других участников из нефтегазового сектора Возможно, закладываются геополитические риски. Добирать пока не планирую. На других активах появляются интересные сетапы. Техническая картина: Нисходящая среднесрочная наклонная завершена, цена ушла в затяжной боковик. Наблюдается гигантская боковая консолидация с июля месяца (больше фигур нет). Диапазон поддержки защитили, двигаемся в сторону сопротивления. Спекулятивный портфель забить на 80%. Далее планирую наращивать позиции и открывать новые. Мы продолжаем формирование среднесрочного (восходящего) тренда. Первая цель: Достигнута +2.5%. Вторая цель: 1110 рублей Стоп на остаток позиции переносим в безубыток (цена открытия позиции). После завершения среднесрочного нисходящего тренда мы работаем исключительно с длинными (long) позициями. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Илья Филипов](https://max.ru/join/bu6Dwb-1Q_CccSKRPdpg7Tm_WcdNGBUGJUyGKyYEUXE) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз акций Транснефть: цель 1110 рублей — трейдеры ставят только на лонг
      7 120
    • Что будет с акциями Транснефть? Ждать ли роста или обвала котировок? Мнение частного трейдера

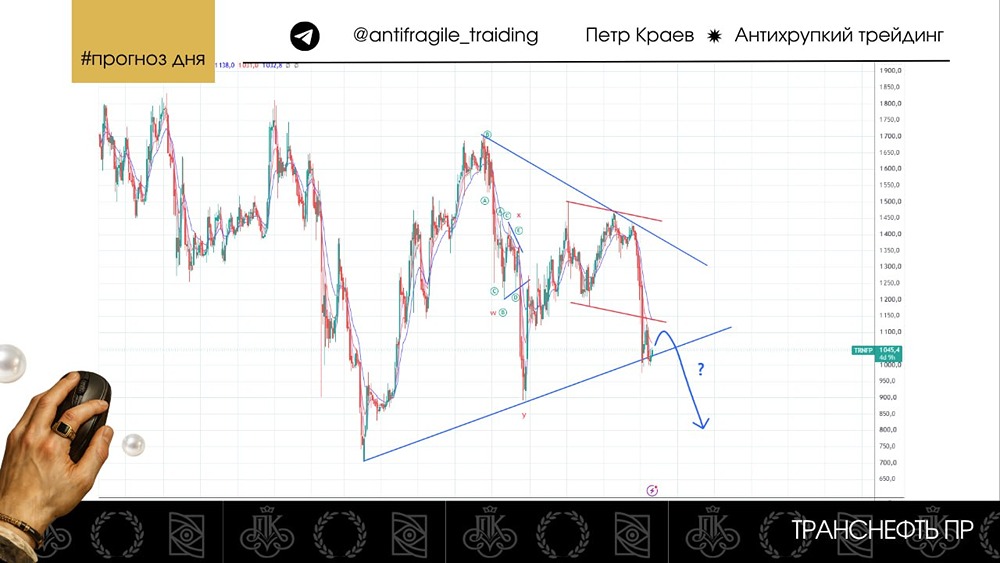
      Полностью развалился мой прогноз от 14 июля Цена сломала линию параллельности флага на рост (что является отменой восходящего тренда и разворотным сигналом), после чего начала консолидироваться в нижней половине треугольника на падение (отмечен синим). Что еще более неприятно, бумага даже не стала толком отскакивать вслед за остальным рынком. Все это говорит о явной слабости актива. Плюс все это накладывается на то, что летом «Транснефть» потратила 40 млрд (а это ~27% дивидендного потока) на 7,52% акций какой-то биржевой компании. Какой именно и зачем это было сделано, не раскрывается. Короче говоря, мы в очередной раз наблюдаем пример того, как еще вчера одна из самых понятных инвестиций и крепких компаний сегодня превращается во что-то спорное и опасное. Думаю над выходом из своей долгосрочной позиции. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Петр Краев | Антихрупкий Трейдинг [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Что будет с акциями Транснефть? Ждать ли роста или обвала котировок? Мнение частного трейдера
      7 058
    • Снижение акций Транснефти на 3,25%: уровень 1000 рублей остаётся опорой

      Акции торгуются у уровня 1015 рублей На прошедшей неделе акции снизились на 3,25%, что практически нивелировало рост предыдущих двух недель. Уровень 1000 рублей за акцию остается поддержкой и на сегодняшний день. Вместе с тем каких-либо торговых ситуаций, говорящих в пользу рациональности покупок, на мой взгляд, не наблюдается. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир / Старый трейдер](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Снижение акций Транснефти на 3,25%: уровень 1000 рублей остаётся опорой
      7 048
    • Акции Транснефти у 1000 ₽: рост возможен только при удержании выше 1050 ₽

      Акции торгуются у уровня 1000 рублей Во второй половине этого месяца снижение, начавшееся в его первой декаде от уровня 1124 рубля за акцию, приостановилось, и акции торговались в диапазоне цен 1000–1050 рублей за акцию. Соответственно, закрепление цены инструмента над уровнем 1050 рублей за акцию, с технической точки зрения, будет означать открывающиеся перспективы роста к уровню максимальных котировок августа, уровню 1124 рубля за акцию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Владимир / Старый трейдер [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Транснефти у 1000 ₽: рост возможен только при удержании выше 1050 ₽
      6 948
    • Акции Транснефти растут в пределах 1% — поддержка на уровне 1000 рублей держится

      Акции торгуются у уровня 1025 рублей Консолидация над уровнем 1000 рублей за акцию продолжается. На прошедшей неделе акции поросли в пределах 1%, что пока расценивается как попытка начать отскок вверх. Соответственно, если уровень 1000 рублей за акцию устоит в качестве поддержки, то в инструменте начнет восстанавливаться растущее движение с целью достижения уровня 1500 рублей за акцию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Транснефти растут в пределах 1% — поддержка на уровне 1000 рублей держится
      6 919
    • Акции Транснефти в даунтренде: трейдеры ждут снижения ниже 1000 рублей

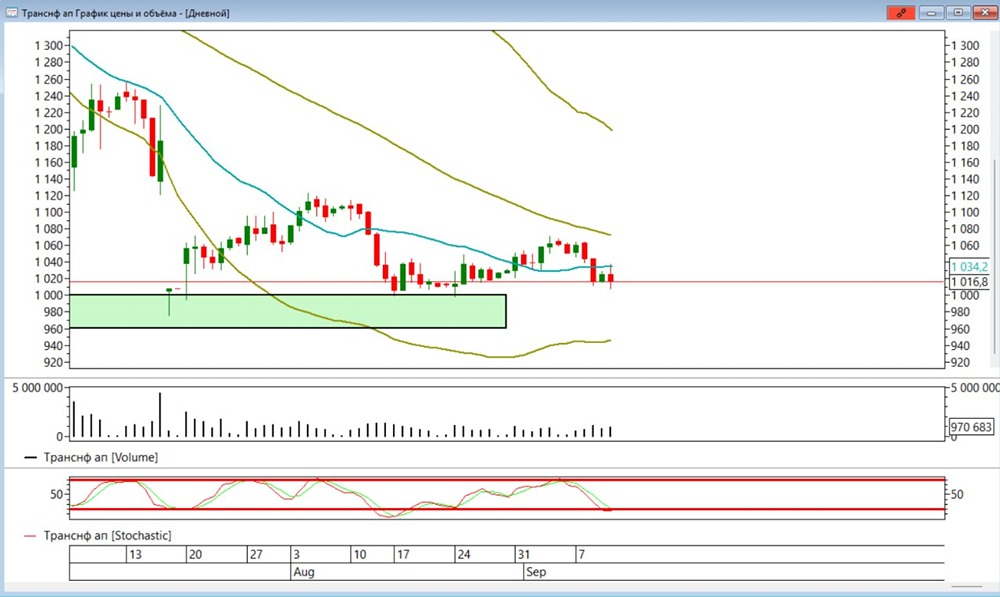
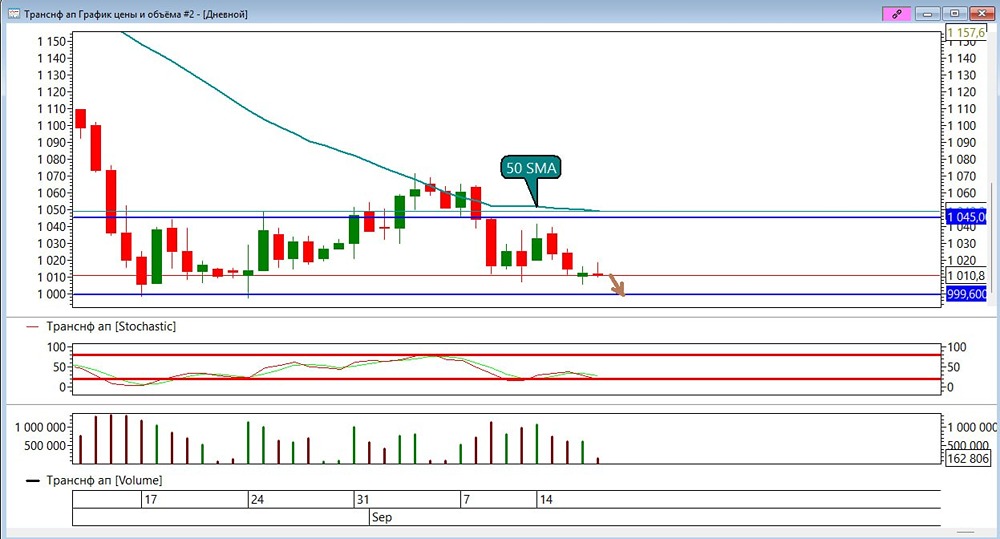
      Очень слабая акция, которая имеет отбо от скользящей 50 SMA и при этом пробивает минимумы Стохастик в перепроданности, но это не помеха движению вниз. Пытались уже снять, но не получилось. Цели по шорту на уровне ₽999,6 Стоп ₽1045 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Stocks Rocks ](https://t.me/stocks_rocksi/1789) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Транснефти в даунтренде: трейдеры ждут снижения ниже 1000 рублей
      6 859
    • Зачем «Транснефть» купила 7,5% «Газпромбанка» за 40 млрд ₽ — и как это отразится на дивидендах

      Падение маржи и покупка доли в Газпромбанке за 40 млрд ₽: ключевые риски для инвесторов «Транснефти» Нейтральный отчет за Q2 26: ▫️ Выручка — 379 b₽ (+6% г/г) ▫️ EBITDA — 140 b₽ (-6% г/г) ▫️ Чистая прибыль — 80 b₽ (+4% г/г) Сохраняют стабильный однозначный темп роста. Основной драйвер — рост морского экспорта нефти во 2 квартале на фоне атак на НПЗ и сокращения ближневосточного предложения. Сдерживающий фактор — запрет экспорта нефтепродуктов и атака на порт Усть-Луга в конце марта, что повлияло на результаты второго квартала. Почему снижается маржа: ▫️ Опережающий рост расходов на персонал (+16% г/г) и себестоимости (+14% г/г) ▫️ Значительное уменьшение чистого процентного дохода (-30% г/г) на фоне отрицательного FCF и снижения ставки ЦБ Чистая прибыль выросла благодаря СП: росту прибыли НМТП и КТК. Тарифы в этом году выросли достаточно слабо, и это не дает компании возможности компенсировать рост издержек. В релизе компания практически прямо это сообщает. В Q3 давление на маржу и денежные потоки продолжится, т. к. инвестпрограмма не сокращается. Новый негатив — атаки на нефтетанкеры, снижающие объемы экспорта нефти. Отгрузки в Новороссийске ниже нормы, в Усть-Луге — тоже. Дополнительный разовый негатив для Q3 — покупка доли в Газпромбанке. За 40 b₽ выкупили 7,5% акций. На покупку потратили 1/3 кэша. Вероятно, сделка — добровольно-принудительная. У банка проблема с капиталом (норматив Н20.0 — 10%, даже хуже ВТБ). Из-за этого провели допэмиссию, в которой участвовали госкомпании. Приобретение существенно не повлияет на финпоказатели в дальнейшем, но это локальный негатив для инвесторов. Покупка непрофильных активов — традиционно плохой сигнал. Ждем слабый отчет за Q3. Ожидаем дивидендную доходность за 2026 год в 15–16%. Это близко к верхней границе для квазиоблигаций. Но у компании растут риски из-за ударов по инфраструктуре, сокращения кубышки, снижения ставки ЦБ и не слишком выгодной покупки доли в Газпромбанке. Эта совокупность факторов может привести к снижению дивдоходности по итогам года, что делает TRNFP не самым лучшим вариантом среди компаний с высокими дивидендами. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Invest Era](https://t.me/usamarke1/8089) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Зачем «Транснефть» купила 7,5% «Газпромбанка» за 40 млрд ₽ — и как это отразится на дивидендах
      6 851
    • Заплатит ли «Транснефть» 15% дивидендной доходности по итогам 2026 года — или прибыль продолжит падать

      Какие дивиденды заплатит Транснефть по итогам 2026 года Отчет Транснефти посмотрел, не понравился. ▫️ Скор. выручка 2 кв. = 299,2 млрд руб. (+3,9% г/г), выручка растет медленнее индексации тарифа (5,1%) из-за снижения добычи нефти в России. ▫️ Опер. прибыль 2 кв. = 83,6 млрд руб. (-6,4% г/г), затраты растут быстрее выручки, зарплаты выросли на 16% г/г. ▫️ Нормализ. прибыль (дивидендная) = 123,8 млрд руб. (-15,9% г/г), отражает не только снижение опер. прибыли, но и финансовых доходов. Я жду снижения прибыли Транснефти во 2 пол. (исторически 1 пол. у Транснефти сильнее, потому что тарифы повышают в начале года, затем расходы догоняют) + финансовые доходы снизятся. По 2026 году прогнозирую нормализованную прибыль = 233,3 млрд рублей Дивиденды За 1 полугодие Транснефть заработала на дивиденды 85,4 руб. (44,54 руб. в 1 кв. и 40,86 руб. во 2 кв.), это 8,1% доходности. За весь год жду, что заработают 160,93 руб. на 1 акцию, доходность 15,4%. Оценка Мой взгляд на справедливую цену Транснефти = 1 448 руб. (P/E 4,5 при прибыли 233 млрд руб.), такая справедливая цена соответствует +-11% дивидендной доходности. Транснефть — 1 из 8 компаний-кандидатов в мой портфель (завтра сможете узнать всех). При этом я считаю, что на рынке есть достаточно более интересных бизнесов — растущих по прибыли, с сопоставимым дивидендом. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владислав Еремин](https://t.me/Vlad_pro_dengi/2506) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Заплатит ли «Транснефть» 15% дивидендной доходности по итогам 2026 года — или прибыль продолжит падать
      6 819
    • Стоит ли брать акции Транснефти ради дивидендов при растущих расходах

      Расходы растут, прибыль падает: оправдана ли целевая цена Транснефти в 1 400 рублей с учётом дивидендов Сегодня разбираем финансовый отчет за 1 полугодие 2026 года крупнейшей в мире нефтепроводной компании и монополисте в трубопроводных поставках нефти в РФ — Транснефти. ▫️ Выручка: 740,06 млрд руб. (+2,8% г/г) ▫️ EBITDA: 295,2 млрд руб. (-3,9% г/г) ▫️ Чистая прибыль: 148,3 млрд руб. (-3,3% г/г) В первом полугодии выручка выросла на 2,8% г/г — до 740,06 млрд руб. во многом за счёт индексации тарифов на 5,1% на транспортировку нефти в начале года. При этом рост показателя вышел слабее инфляции, что связано с снижением объемов производства нефтепродуктов. *Снижение объемов транспортировки и переработки нефтепродуктов, с которым столкнулась компания Транснефть, в первую очередь связано с повреждениями и простоями российской нефтеперерабатывающей инфраструктуры. В то же время EBITDA снизилась на 3,9% г/г — до 295,2 млрд руб. по причине опережающего роста операционных расходов над темпами роста выручки. В сочетании с сокращением финансовых доходов на фоне снижения ключевой ставки чистая прибыль также продемонстрировала снижение на 3,3% г/г и составила 148,3 млрд руб. ▫️ Операционные расходы выросли на 8% г/г — до 445,1 млрд руб. ▫️ Чистые финансовые доходы снизились на 18,6% г/г — до 40,3 млрд руб. ▫️ Операционная прибыль снизилась на 4,2% г/г — до 180,2 млрд руб. Затраты на персонал в отчетном периоде выросли на 17,6% г/г. Транснефть вынуждена индексировать зарплаты быстрее, чем растут регулируемые государством тарифы на прокачку нефти. На конец 1П2026 чистая денежная позиция составила 307,3 млрд руб. при ND/EBITDA = -0,54x ▫️ CAPEX сократился с 159,3 до 157,7 млрд руб. ▫️ FCF с учетом процентов полученных составил 23,3 млрд руб. (против -6,9 млрд руб. годом ранее) Что с дивидендами? Напоминаю, что дивполитика Транснефти предполагает выплаты не менее 50% от нормализованной чистой прибыли по МСФО. Нормализованная чистая прибыль по МСФО — это показатель чистой прибыли, очищенный от разовых, неденежных или необычных статей (таких как курсовые разницы, переоценка активов или обесценение), который используется компанией как база для расчета дивидендных выплат. По итогам 1 полугодия нормализованная чистая прибыль по МСФО составила 123,8 млрд руб. (-15,9% г/г). В перерасчете на дивиденды — это порядка 85,39 рублей на акцию или 8,3% дивдоходности к текущей цене. Мой базовый прогноз по нормализованной ЧП за 2026 год — 233 млрд руб. = 160,7 рублей на акцию или 15,6% дивдоходности (при payout 50%). Итого: Финансовые результаты Транснефти в отчетном периоде оказались под давлением инфраструктурных рисков, которые повлекли за собой опережающий рост операционных расходов, в частности затрат на персонал. При этом индексация тарифов уже не в полной мере компенсирует опережающий рост издержек и инфляцию, что ограничивает возможности компании по поддержанию высоких темпов роста прибыли. Дополнительное давление оказывает и сокращение процентных доходов на фоне снижения ключевой ставки. В то же время говорить о существенном ухудшении фундаментального состояния бизнеса, на мой взгляд, преждевременно. Транснефть сохраняет высокую стабильность денежных потоков, а монопольное положение в сегменте магистральной транспортировки нефти обеспечивает бизнесу существенную защиту от рыночной волатильности. Если оценивать компанию по fwd P/E 2026 на основе нормализованной прибыли, текущий мультипликатор составляет порядка 3,2х, что выглядит дешево. С учетом снижения котировок более чем на 25% за последние полгода акции могут представлять интерес как дивидендная история с высокой предсказуемостью выплат. Целевую цену акций Транснефти корректирую до 1 400 рублей С учетом потенциальных дивидендов это предполагает совокупный потенциал доходности чуть выше 50%. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Артур](https://t.me/fund_ka/7390) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли брать акции Транснефти ради дивидендов при растущих расходах
      6 699
    • Дивиденды 17% — почему не растут котировки акций Транснефти

      Транснефть управляет трубопроводной сетью и владеет 60,6% НМТП, который работает в двух экспортных портах: Новороссийске и Приморске Выручка за 1 полугодие выросла на 3% при индексации тарифа на 5,1%. Рост сдерживало снижение производства нефтепродуктов. EBITDA сократилась на 4% г/г, операционные расходы выросли на 8,1%. Зарплаты приходится индексировать быстрее тарифов, затраты на материалы увеличились на 19,1% г/г. Дополнительных расходов требует защита объектов от БПЛА. Чистый финансовый доход снизился с 49,4 до 40,2 млрд рублей на фоне снижения ставки. Процентные доходы составляют ~15% от EBITDA и заметно влияют на прибыль и дивиденды. Во 2 полугодии ожидаю продолжения этой тенденции. В июле компания [купила за 40 млрд рублей долю 7,52%](https://www.kommersant.ru/doc/8921107) в другом бизнесе. По слухам, это Газпромбанк, выпустивший допэмиссию на ту же сумму. Сокращение денежной позиции на 40 млрд отнимет от будущего дивиденда ~2 рубля. Немного, но покупка непрофильного актива вызывает вопросы. Чистая прибыль снизилась на 3% г/г. По распоряжению правительства на дивиденды направляется не менее 50% нормализованной прибыли, скорректированной на обесценения и прочие статьи. По моим расчетам, за полугодие заработано 88,9 рубля дивидендов на акцию. Простая экстраполяция дает 17% годовой доходности. Но второе полугодие, вероятно, будет слабее из-за сокращения процентных доходов и роста расходов. Следующая индексация тарифа — лишь в 2027 году. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Георгий Аведиков](https://t.me/investokrat/3222) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Дивиденды 17% — почему не растут котировки акций Транснефти
      6 691
    • Прогноз дивидендов по акциям Транснефть за 2026 год от аналитиков Ренессанс Капитал

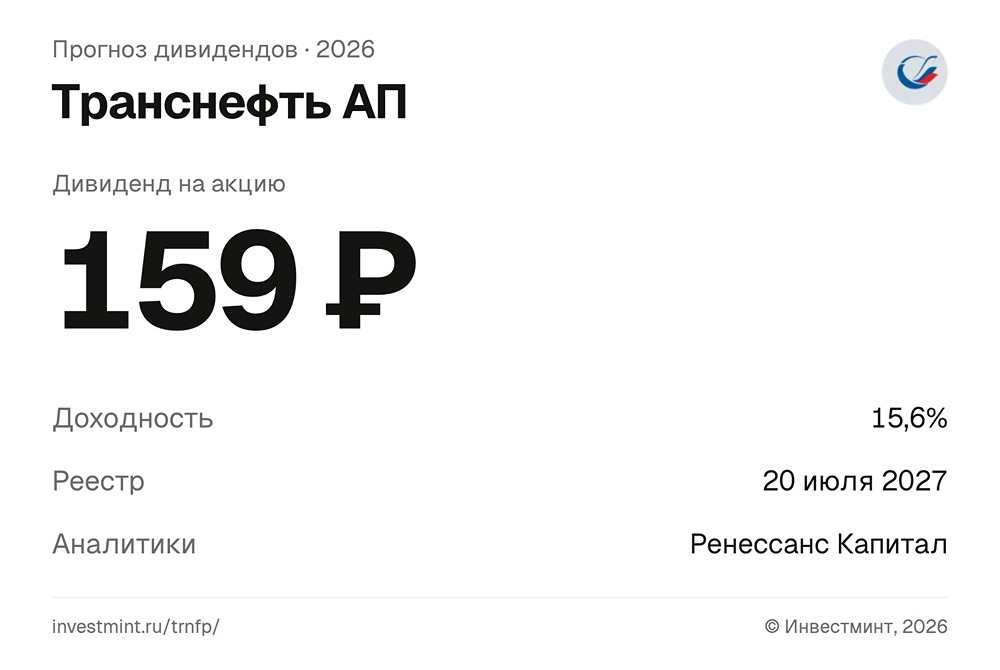
      Прогноз дивидендов Ренессанс Капитал ждёт выплату за 2026: • Дивиденд: 159 ₽ на акцию • Доходность: 15,6% к текущей цене • Реестр: 20 июля 2027 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Дивпрогнозы | Инвестминт](https://t.me/divalerts/3972) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по акциям Транснефть за 2026 год от аналитиков Ренессанс Капитал
      6 595
    • Акции Транснефти формируют базу у 1000 рублей: возможен рост к максимумам — прогноз от Финама

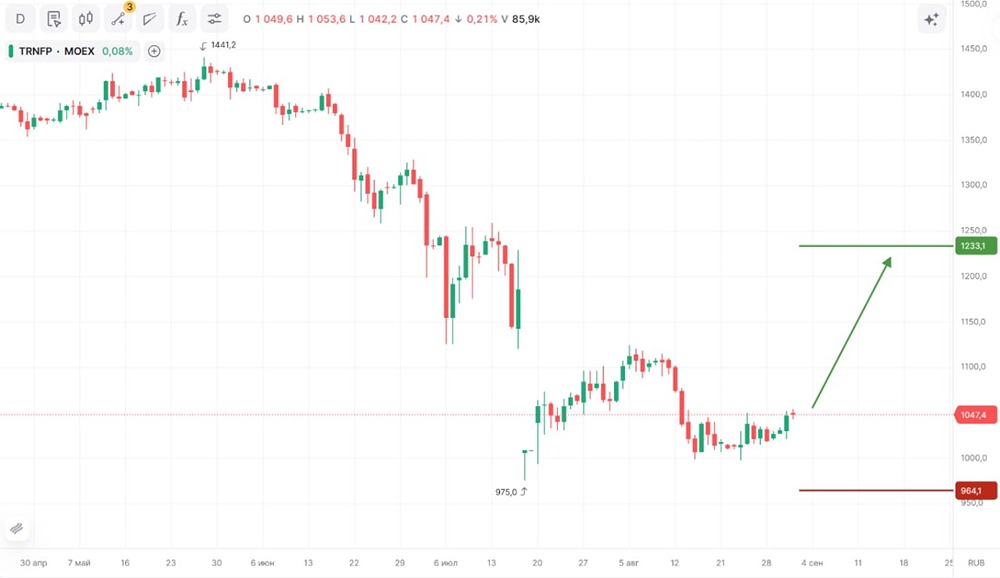
      После затяжного снижения бумага сформировала устойчивую базу в районе 1000 и постепенно выходит к верхней границе локального диапазона Закрепление выше текущей консолидации может усилить восстановление и открыть движение в сторону августовских максимумов. При объеме позиции в 3% и выставлении стоп-заявки на уровне 951,60 руб., риск на портфель составит 0,29%. Соотношение прибыль/риск составляет 1,94. Идея: Long Срок идеи: 3-4 недели Цель: 1245,00 руб. Потенциал идеи: 18,40% Объем входа: 3% Стоп-приказ: 951,60 руб. Фундаментальный фактор «Транснефть» — государственный оператор магистральных нефтепроводов, обеспечивающий транспортировку значительной части добываемой в России нефти. Регулируемая тарифная модель делает выручку относительно предсказуемой и снижает зависимость бизнеса от колебаний нефтяных цен. Сильный баланс и устойчивый денежный поток поддерживают финансовую стабильность компании и потенциал восстановления котировок. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Финам Торговые сигналы [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Транснефти формируют базу у 1000 рублей: возможен рост к максимумам — прогноз от Финама
      6 476
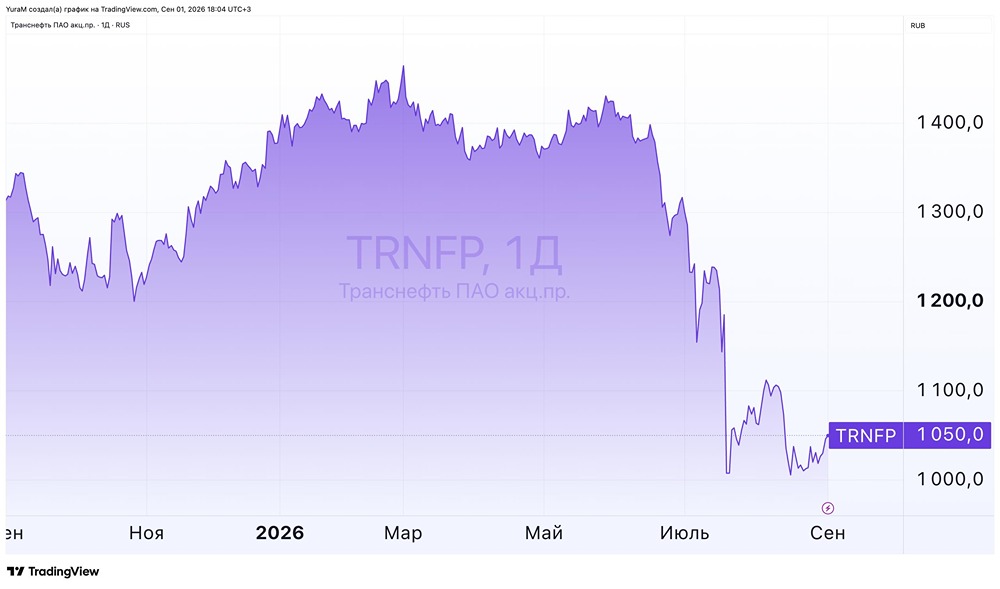
    • Акции «Транснефти» упали с 1400 до 1035 рублей — всё «плохое» уже в цене

      Акции Транснефти потеряли за несколько месяцев почти треть стоимости — с отметки около 1400 рублей они опустились до 1035 рублей за акцию Это одно из самых глубоких падений среди крупных российских компаний в 2026 году, и именно оно делает акцию интересной для инвестора, ориентированного на дивидендный доход. Рынок, судя по котировкам, уже заложил в цену всё плохое При текущей цене ожидаемый дивиденд за 2026 год — около 170–180 рублей на акцию, а это доходность порядка 16–17%. Да, выплата может оказаться скромнее прошлогодней — тарифы проиндексировали лишь на 5.1% против прошлогодних 9.9%, добыча нефти в России немного просела, процентный доход с денежной подушки снизился вслед за ставками. Но даже в таком сценарии доходность сравнима с долгосрочными ОФЗ, а в перспективе 2027 года расчётная дивидендная доходность Транснефти и вовсе превышает 18% — выше почти всего российского рынка. Оценка компании выглядит аномально низкой. P/E по скорректированной прибыли — 2.6, P/BV — 0.26. Компания торгуется менее чем за четверть собственного капитала, хотя генерирует устойчивый денежный поток и исправно платит дивиденды. Чистый долг отрицательный — минус 307 млрд рублей. Транснефть держит крупную денежную подушку, которая продолжает расти за счёт положительного свободного денежного потока, и это дополнительный запас прочности для будущих выплат. Бизнес компании устроен просто и прозрачно. Транснефть транспортирует нефть по трубопроводам — монопольный инфраструктурный актив без реальных конкурентов. Объёмы прокачки слабо зависят от рыночной конъюнктуры, ни ослабление рубля, ни колебания нефтяных цен напрямую не давят на финансовые результаты. Предсказуемость денежного потока у компании выше, чем у большинства нефтяников, а значит, и дивиденды будут приходить исправно. Текущая просадка объяснима — более слабая тарифная индексация и снижение процентных ставок действительно давят на прибыль. Но всё это уже заложено в цену, и с запасом. Для долгосрочного инвестора, который ценит стабильный дивидендный поток, акции Транснефти на таких уровнях выглядят привлекательно даже с учётом текущих ограничений. Подобные сочетания низкой оценки и высокой расчётной доходности на российском рынке встречаются редко. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Максим Пасканов](https://t.me/investorylife/6525) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Транснефти» упали с 1400 до 1035 рублей — всё «плохое» уже в цене
      6 437
    • Парадокс Транснефти: крепкий баланс, но EBITDA падает, а 40 млрд ₽ ушли в банк

      Транснефть: зачем ей нужен Газпромбанк? Казалось бы, что может пойти не так у естественной монополии, которая просто индексирует тарифы и прокачивает нефть? Однако свежий отчет Транснефти показывает, что даже здесь расходы способны расти быстрее доходов. Добавим снижение процентных доходов, неожиданную покупку доли в Газпромбанке и получаем уже сомнительный кейс. Давайте разбираться. Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,9% до 740,1 млрд рублей. Прибыль акционеров при этом снизилась на 3,3% до 148,3 млрд. Во втором квартале ситуация немного лучше: выручка +5,8% до 378,8 млрд, чистая прибыль +3,1% до 75,3 млрд рублей. Индексация тарифов помогает, но в полноценный рост прибыли не конвертируется. Главная проблема — расходы EBITDA за полугодие сократилась на 4,1% до 294,9 млрд рублей, а во втором квартале просела на 5,9% до 140,1 млрд. Маржа упала с 41,6% до 37%. Операционные расходы без амортизации выросли на 8,1%, причем ФОТ прибавил 17,7%, а материальные затраты — 19,1%. Получается, собственная себестоимость бизнеса сейчас растет значительно быстрее тарифной выручки. При этом баланс остается практически образцовым. На конец июня у Транснефти было 122,4 млрд рублей денежных средств и еще 320,1 млрд на депозитах против 157,4 млрд кредитов и займов. Чистая денежная позиция превышает 280 млрд рублей. Капзатраты за полугодие практически не изменились и составили 157,7 млрд, поэтому нового инвестиционного цикла пока не наблюдаем. Но к денежной подушке возникают вопросы. Уже после отчетной даты Транснефть потратила 40 млрд рублей на покупку 7,52% голосующих акций Газпромбанка. Для компании сумма небольшая, однако мне такие истории с госпомощью не нравятся. Тем более финансовые доходы уже сократились с 72,1 до 56,6 млрд рублей, а вместе со снижением ставки огромная кубышка будет приносить все меньше. Теперь часть денег еще и ушла в непрофильную инвестицию. С дивидендами пока все стабильно За 2025 год акционеры получили 204,17 рубля на акцию против 198,25 рубля годом ранее. При этом компания торгуется примерно за 3 годовых прибыли и около 1х EV/EBITDA. Выглядит очень дешево, но дисконт взялся не из воздуха: расходы растут, процентные доходы падают, а риск атак БПЛА сохраняется. Транснефть по-прежнему остается сильной дивидендной историей с отличным балансом. Но одних низких мультипликаторов для переоценки недостаточно. Я бы хотел увидеть стабилизацию расходов и EBITDA-маржи, а заодно понять, не появятся ли новые способы распорядиться деньгами компании без участия миноритариев. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир Литвинов](https://t.me/particular_trader/4041) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Парадокс Транснефти: крепкий баланс, но EBITDA падает, а 40 млрд ₽ ушли в банк
      6 429
    • Дивиденды 17,3% и P/E 3,4: стоит ли покупать акции Транснефти после падения

      Транснефть — дальше только рост, или риски по инфраструктуре перевесят ▫️Капитализация: 747 млрд / 1031₽ за АП ▫️Выручка TTM: 1461 млрд ₽ ▫️EBITDA TTM: 573 млрд ₽ ▫️Чистая прибыль ТТМ: 221 млрд ₽ ▫️P/E TTM: 3,4 ▫️P/B TTM: 0,26 ▫️fwd дивиденды 2026: 17,3% Акции стали намного дешевле, но фактически результаты бизнеса остаются удовлетворительными. В 1П2026 чистая прибыль снизилась всего на 3% г/г, а во 2КВ2026, наоборот, рост на 3% г/г. Динамика оставляет желать лучшего, но для компании, которая стоит чуть больше трёх прибылей и исправно платит дивиденды, несмотря на повышенный налог на прибыль, это очень даже неплохо. Чистая денежная позиция г/г немного выросла и составляет 285 млрд р., т.е. для сюрпризов с отменой дивидендов оснований особых нет. При этом CAPEX в 1П2026 даже немного снизился. Впереди компанию ждет менее прибыльное 2П2026, но консервативный сценарий предполагает около 258 млрд р. прибыли по итогам 2026 года, что дает право рассчитывать на дивиденды около 178р. на акцию (17,3% к текущей цене). Риски для инфраструктуры начали реализовываться уже в 3КВ2026. Информации о том, что пострадала инфраструктура компании нет, но были удары по судам и портовой инфраструктуре, что привело к падению экспорта нефти из портов Новороссийска и Балтики (с 1 по 21 августа сокращение на 26% м/м). Можно предположить, что и объемы прокачки нефти тоже в эти месяцы снизились и были ниже нормальных значений. В целом, это глобально на деятельность компании и итоговый финансовый результат за 2026-й год повлиять не должно, но весь вопрос в дальнейшем развитии событий. Выводы Транснефть многим нравится из-за высоких дивидендов и стабильных мультипликаторов, но это стагнирующий бизнес, который в обозримом будущем сможет лишь незначительно расти в рублях за счет индексаций и то, если всё будет хорошо. Покупать такие компании можно только дешево, и сейчас акции уже упали достаточно, чтобы быть интересными для добавления в портфель, особенно если снижение ставки продолжится. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [TAUREN ИНВЕСТИЦИИ | Егор Федосов](https://t.me/taurenin/4057) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Дивиденды 17,3% и P/E 3,4: стоит ли покупать акции Транснефти после падения
      6 229
    • Акции Транснефти готовятся к росту: сначала коррекция, потом движение — свежий прогноз

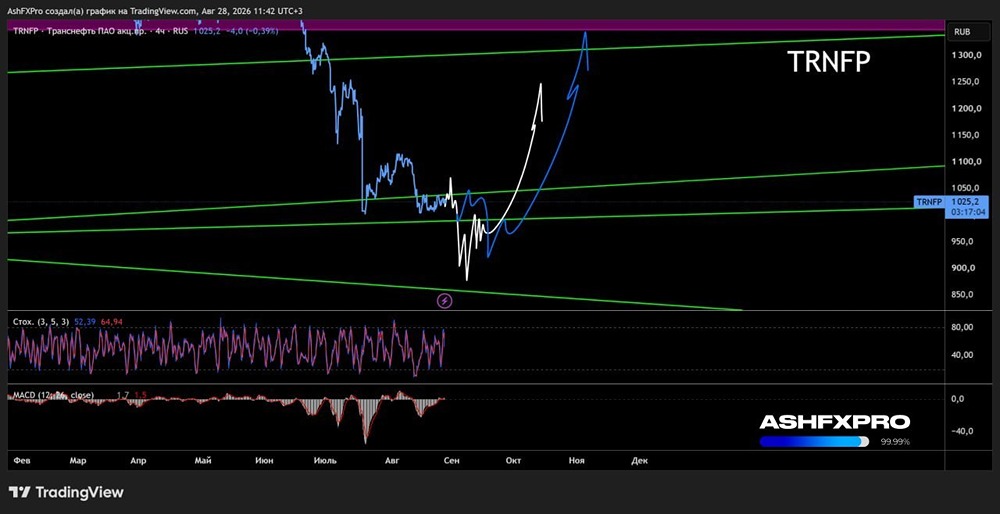
      Среднесрочный технический взгляд Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: VENIVIDIVICI️ [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Транснефти готовятся к росту: сначала коррекция, потом движение — свежий прогноз
      6 126
    • Акции Транснефти: стоит ли покупать дивидендную идею, которая обгонит ОФЗ?

      Компания заслуживает быть в каждом дивидендном портфеле и выглядит привлекательно в долгосрочной перспективе Индексация тарифов положительно влияет на результаты бизнеса, несмотря на рост налоговой нагрузки. Есть ли долгосрочная идея (кроме дивидендной)? Через 5 лет прибыль вырастет примерно до 370 млрд руб. из-за индексации, но также в 2031 году компания снова будет платить 25% налога вместо 40%, что позволит нарастить прибыль до 460 млрд руб. и даже более. 460 млрд руб. за 2030 год – это примерно 275 руб. дивидендами или 26% от текущей цены. При снижении ставки «Транснефть» будет постепенно расти, даже немного лучше, чем ОФЗ с постоянным купоном. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Наталия Кочетова](https://max.ru/NataliBaff) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Транснефти: стоит ли покупать дивидендную идею, которая обгонит ОФЗ?
      6 112
    • Сможет ли «Транснефть» удержать дивиденды при налоге на прибыль в 40%

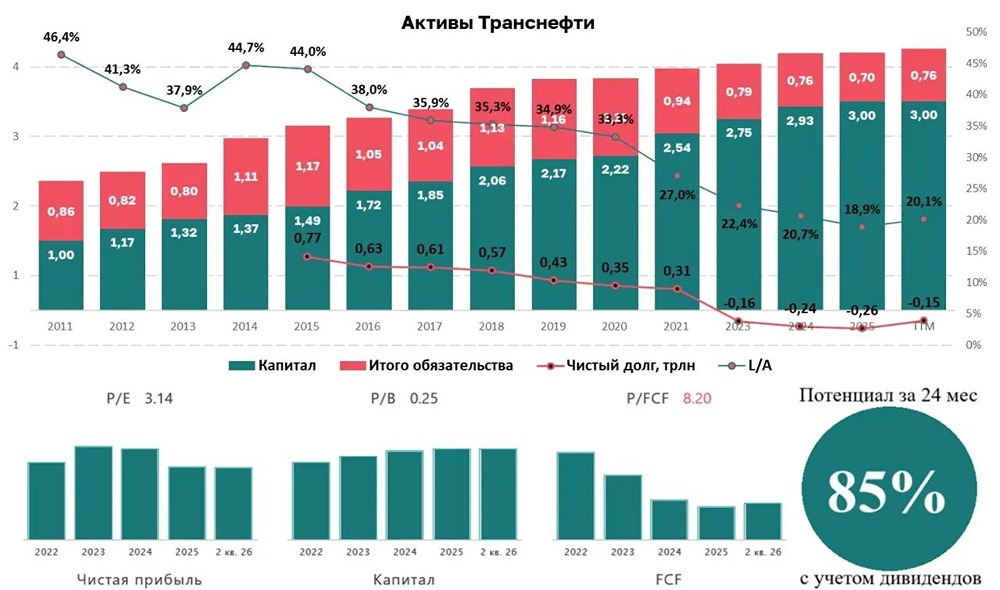
      Выручка вверх, рентабельность вниз: что скрывает отчёт Транснефти Транснефть — крупнейшая в мире трубопроводная компания в области транспортировки нефти и нефтепродуктов. Государству принадлежит 100% голосующих акций, на Мосбирже торгуются привилегированные акции. Итоги 1 полугодия 2026 года ▫️ Выручка за второй квартал выросла на 5,8% год к году, до 378,8 млрд рублей. За полугодие она прибавила 2,8% год к году, до 740,06 млрд рублей. ▫️ EBITDA за второй квартал снизилась на 5,9% год к году, до 140,07 млрд рублей. За полугодие показатель сократился на 4,1% год к году, до 294,9 млрд рублей. ▫️ Операционная прибыль за второй квартал сократилась на 6,4% год к году, до 83,65 млрд рублей. За полугодие она снизилась на 4,3% год к году, до 180,25 млрд рублей. ▫️ Чистая прибыль по итогам второго квартала увеличилась на 3,1% год к году, до 75,34 млрд рублей. Чистая прибыль за полугодие сократилась на 3,3% год к году, до 148,3 млрд рублей. ▫️ С 1 января 2025 года ставка налога на прибыль для ПАО «Транснефть» до 40% до 2030 года включительно. Рассмотрим динамику результатов за 6,5 лет Выручка с 2018 года выросла на 37%, EBITDA выросла на 12%, операционная прибыль снизилась на 13%, прибыль акционеров выросла на 23%, операционный денежный поток вырос на 23%, свободный денежный поток не изменился. Активы за 6,5 лет выросли на 13%, обязательства сократились на 35%, капитал вырос на 39%. За этот же период капитализация сократилась на 26%. Относительно исторической динамики результатов, справедливая цена акций компании находится выше текущих отметок и составляет более 1800 руб. Если сравнить динамику стоимости акции с динамикой выручки и прибыли на акцию, а также с прогнозируемыми результатами, то увидим, что в 2026-2027 гг. акции компании могут восстановиться из-за высоких дивидендов, хотя оставаться под сомнением у инвесторов из-за повышенного налога на прибыль. Целевая составляет 1600 руб. Стоимость и рентабельность Отношение обязательств к активам 20,1%, отношение чистого долга к EBITDA составляет -0,27х. Окупаемость компании около 3,14х. Отношение капитализации к капиталу 0,25х. Отношение капитализации к выручке 0,5х. Рентабельность активов 6,35%, рентабельность капитала 16,2%, чистая рентабельность 16,21%, рентабельность по EBITDA 37,4%, операционная рентабельность 16,54%. По текущим мультипликаторам компания выглядит дешево. Если обратить внимание на показатели окупаемости и их средние значения без учета разовых статей, то увидим, что исторически компания Транснефть торговалась с окупаемостью в среднем 5,6х, а последние 5,5 лет 4,2х. Если компания подтвердит мою форвардную окупаемость в 3,1-3,2х в 2026-2027 гг., то у Транснефти будет неплохая поддержка капитализации. Целевая цена по форвардной окупаемости относительно исторических значений составляет около 1450 руб. Дивиденды Транснефть выплачивает 50% нормализованной прибыли по МСФО, корректируя ее на прибыль в совместных проектах, переоценку финвложений и курсовых разниц. По моим расчетам, дивидендная доходность за 2026-2027 гг. составит порядка 169-174 руб. или около 16-16,5%. Вывод На мой взгляд, Транснефть заслуживает быть в каждом дивидендном портфеле и выглядит привлекательно в долгосрочной перспективе. Индексация тарифов положительно влияет на результаты бизнеса несмотря на рост налоговой нагрузки. Если ли долгосрочная идея (кроме дивидендной)? Через 5 лет прибыль вырастет примерно до 370 млрд руб. из-за индексации, но также в 2031 году компания снова будет платить 25% налога вместо 40%, что позволит нарастить прибыль до 460 млрд руб. и даже более. 460 млрд руб. за 2030 год – это примерно 275 руб. дивидендами или 26% от текущей цены. При снижении ставки Транснефть будет постепенно расти, даже немного лучше, чем ОФЗ с постоянным купоном. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Наталия Кочетова](https://t.me/NataliBaff/7951) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Сможет ли «Транснефть» удержать дивиденды при налоге на прибыль в 40%
      6 089
    • Падение добычи и рост ставки: что ждать акциям Транснефти

      «Транснефть»: прогнозная дивидендная доходность продолжает смотреться привлекательно Аналитики «Финама» снижают целевую цену по привилегированным акциям «Транснефти» с 1 628 руб. до 1 516 руб., но сохраняют рейтинг «Покупать». Апсайд составляет 47,9%. Понижение целевой цены связано с ростом безрисковой ставки, снижением добычи в РФ и небольшим сокращением чистой денежной позиции компании. С середины июня привилегированные акции «Транснефти» находились под значительным давлением из-за снижения добычи в РФ, повышения безрисковой ставки и траты 40 млрд руб. на непрофильный актив. В то же время ухудшение операционных результатов аналитики считают временным и со следующего года ожидают их восстановления. Кроме того, «Транснефть» сохраняет значительную чистую денежную позицию, а на фоне снижения акций форвардная дивидендная доходность за 2026 г., по нашим оценкам, составляет почти 18% — привлекательное значение даже на текущем рынке. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Источник: [Финам Торговые сигналы](https://t.me/finamalert/21935) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Падение добычи и рост ставки: что ждать акциям Транснефти
      5 994
    • Акции Транснефть: скучная труба, которая может дать 16% дивидендами

      Компания отчиталась за первое полугодие, и на первый взгляд картина невеселая. Но именно эту бумагу я на днях взял в детский портфель, так что разберу подробно, почему решил именно так. Сначала цифры за полугодие: ▫️ Выручка +2,8% (до 740,06 млрд рублей) ▫️ EBITDA −4,1% (до 294,9 млрд) ▫️ Операционная прибыль −4,3% (до 180,25 млрд) ▫️ Чистая прибыль −3,3% (до 148,3 млрд) Выручка растет, прибыль снижается. Причина известна и никакого отношения к качеству бизнеса не имеет: с 1 января 2025 года для Транснефти действует ставка налога на прибыль 40% вместо стандартных 25%, и держаться она будет до 2030 года включительно. То есть компания зарабатывает нормально, просто отдает государству заметно больше остальных. Что важно понимать про сам бизнес Транснефти: это крупнейшая в мире трубопроводная компания по транспортировке нефти. Государству принадлежат 100% голосующих акций, на бирже торгуются привилегированные. Компания не добывает и не продает нефть, она берет плату за прокачку по тарифу, который индексируется каждый год. Цена барреля на ее выручку влияет слабо, объемы прокачки меняются медленно. В инвестициях, как во Вселенной, должен быть баланс. Поговорим о нем в контексте Транснефти. Отношение обязательств к активам 20,1%, чистый долг к EBITDA минус 0,27x. Отрицательный чистый долг означает, что денег на счетах больше, чем всех займов. При ставке 14% это огромное преимущество, компании просто не нужно занимать. По мультипликаторам бумага выглядит дешево: окупаемость около 3,1x, капитализация к капиталу 0,25x, к выручке 0,5x. Рентабельность по EBITDA 37,4%, рентабельность капитала 16,2%. Посмотрим на длинную дистанцию: ▫️ С 2018 года выручка выросла на 37%, прибыль акционеров на 23%, капитал на 39%, а обязательства сократились на 35% ▫️ Капитализация при этом упала на 26%. ▫️ Бизнес стал крепче, а стоит дешевле, чем 6 лет назад ▫️ Дивиденды. Компания платит 50% нормализованной прибыли по МСФО, корректируя ее на прибыль в совместных проектах, переоценку фин. вложений и курсовые разницы. По моим расчетам, за 2026-2027 годы выплата составит порядка 169-174 рублей на акцию, это около 16-16,5% доходности. И еще есть отдельно про не-дивидендую историю: В 2031 году компания вернется к обычной ставке налога 25% вместо нынешних 40%. По моим расчетам, за счет индексации тарифов прибыль к 2030 году вырастет примерно до 370 млрд рублей, а после возврата нормальной налоговой ставки может уйти выше 460 млрд. Это порядка 275 рублей дивидендами на акцию, около 26% от текущей цены. Ключевое НО!!! Повышенный налог давит на прибыль еще четыре года, и часть инвесторов бумагу поэтому обходит стороной. Индексация тарифов зависит от решения государства, а оно же является и главным акционером, так что интересы миноритариев здесь не всегда на первом месте. По справедливой оценке относительно исторической динамики результатов бумага стоит выше 1800 рублей, по форвардной окупаемости около 1450 рублей. Моя целевая цена: 1600 рублей. Следовательно, Транснефть заслуживает почетное место в дивидендном портфеле. При снижении ставки она будет расти постепенно, причем даже чуть лучше, чем ОФЗ с постоянным купоном, а дивиденд при этом никуда не денется. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Илья](https://t.me/lftchallenge/756) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей
      Акции Транснефть: скучная труба, которая может дать 16% дивидендами
      5 935
    • Прогноз от «Финам»: рейтинг «покупать» по акциям «Транснефти», цель — 1 628 ₽, апсайд 58,8%

      Сохраняем позитивный взгляд на «префы» «Транснефти» после отчета Аналитики «Финама» подтверждают рейтинг «Покупать» по привилегированным акциям «Транснефти» и сохраняют целевую цену на уровне 1 628 руб. Апсайд — 58,8%. Отчет компании за второй квартал оказался немного лучше ожиданий аналитиков с точки зрения прибыли и EBITDA, но показал слабую динамику FCF. Бизнес «Транснефти» даже в текущих условиях остается достаточно стабильным, несмотря на атаки на экспортную и перерабатывающую инфраструктуру. Вместе со значительной чистой денежной позицией это позволяет рассчитывать на выплату привлекательных дивидендов со стороны «Транснефти». По итогам 2026 года аналитики ожидают от привилегированных акций компании дивидендной доходности более чем 18%. Транснефть — естественная монополия в области транспортировки нефти и нефтепродуктов. Компания транспортирует более 80% всей нефти и около 30% всех нефтепродуктов в России. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Финам Торговые сигналы](https://t.me/finamalert/21871) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз от «Финам»: рейтинг «покупать» по акциям «Транснефти», цель — 1 628 ₽, апсайд 58,8%
      5 796
    • Инвест-идея по акциям «Транснефть»: аналитики «Финама» ожидают дивидендную доходность по акциям более 18%

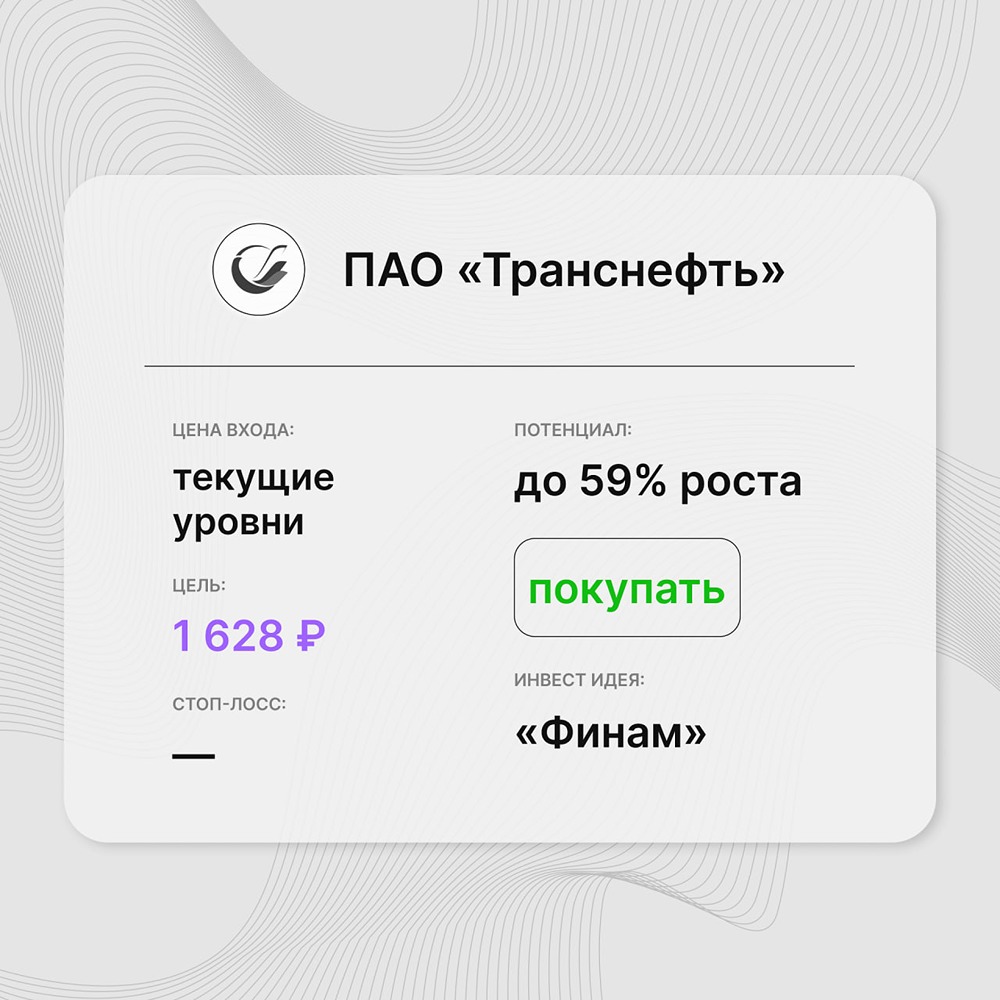
      Инвест-идея от «Финам» Цена входа: текущие уровни Стоп-лосс: — Цель: 1 628 руб. Потенциал: до 59% роста Рекомендация: покупать В чем заключается инвест-идея: Транснефть — естественная монополия в сфере транспортировки нефти и нефтепродуктов. Компания транспортирует более 80% российской нефти и около 30% нефтепродуктов, что делает ее бизнес относительно стабильным даже в сложных рыночных условиях. Отчет за II квартал оказался немного лучше ожиданий аналитиков по прибыли и EBITDA. Дополнительным преимуществом остается значительный запас денежных средств и низкая долговая нагрузка, что поддерживает способность компании выплачивать дивиденды. По итогам 2026 года аналитики «Финама» ожидают дивидендную доходность привилегированных акций более 18%. На этом фоне целевая цена составляет 1 628 руб., что предполагает потенциал роста около 59%. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [pro.finansy](https://t.me/investforbegginers/2645) [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Инвест-идея по акциям «Транснефть»: аналитики «Финама» ожидают дивидендную доходность по акциям более 18%
      5 774
    • Акции «Транснефти» формируют базу для роста — трейдеры ждут отскок к 1178 рублям

      Пока цена держится около середины канала в районе 1000–1040 После сильного падения здесь сформировалась база, и RSI постепенно выходит из перепроданности. Если поддержку удержат, я жду продолжения отскока к 1178. Потеря района 1000 этот сценарий заметно испортит Из позитива остаются сильные дивиденды, но прокачка нефти за первое полугодие снизилась. Поэтому пока рассматриваю именно отскок, а не полноценный разворот. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Капибара на Бирже](https://max.ru/join/ZAMfLn8lgdDVwT0zDeB27YICKqw7NJW0g4z0W5bRTXU) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Транснефти» формируют базу для роста — трейдеры ждут отскок к 1178 рублям
      5 756
    • Сможет ли Транснефть компенсировать эффект повышенной ставки налога

      «Транснефть» представила финансовые результаты по МСФО за 1 полугодие 2026 года ▫️ Выручка выросла на 3% года к году, до ₽740 млрд ▫️ EBITDA снизилась на 4%, до ₽295 млрд ▫️ Чистая прибыль, относящаяся к акционерам, составила ₽148 млрд, незначительно снизившись по сравнению с результатом предыдущего года В компании [объяснили](https://xn--80akxamidgr5f.xn--p1ai/investors/for-investor/ir-releases/pao-transneft-publikuet-raskryvaemuyu-konsolidirovannuyu-finansovuyu-otchetnost-za-1-y-kvartal-2025-/) падение показателя снижением показателя EBITDA и процентных доходов. Компания продолжает уплачивать налог на прибыль по повышенной ставке 40%. Расходы по налогу на прибыль за 1 полугодие 2026 года составили ₽92 млрд, сообщили в компании. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. [Отчет](https://транснефть.рф/media-center/newspress/news/pao-transneft-publikuet-finansovye-rezultaty-po-msfo-za-1-e-polugodie-2026-goda/) Автор: РБК Инвестиции [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Сможет ли Транснефть компенсировать эффект повышенной ставки налога
      5 755
    • Акции «Транснефти» пробивают сопротивление МА‑13: сценарий снижения к 1015 рублям

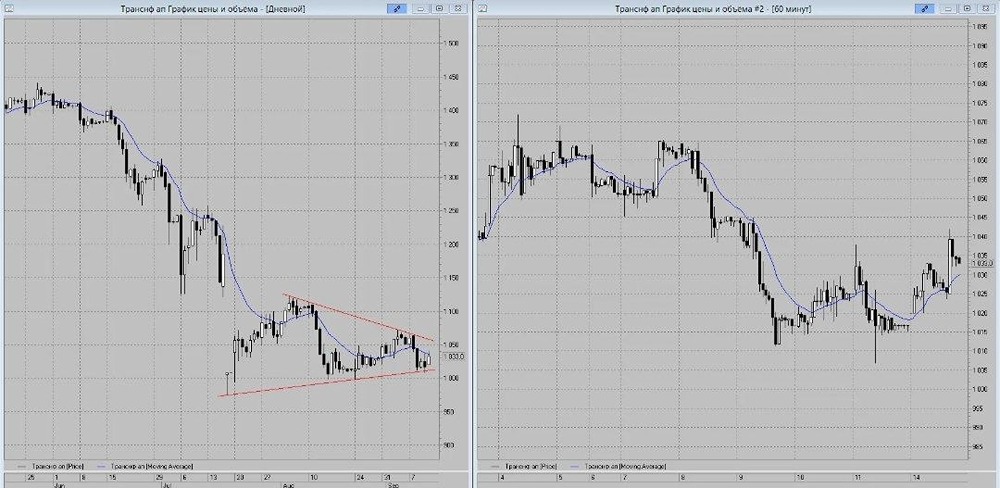
      Транснефть вновь отбивается от своего сопротивления в виде линии дневного индикатора МА-13 На вторник рассматриваю сценарий снижения к цене 1015 руб., около которой проходит часовой уровень поддержки, образованный локальными минимумами. До конца недели возможны движения к цене 1000 руб., где также рассматриваю уровень поддержки, но уже дневной. Технически картинка пока исключительно медвежья с перспективой обновления дневных минимумов и снижения в район цены 850 руб. в рамках реализации крупной дневной конструкции «Треугольник». Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Виталий](https://t.me/tech_analysis_8825/5443) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции «Транснефти» пробивают сопротивление МА‑13: сценарий снижения к 1015 рублям
      5 729
    • Почему акции Транснефти упали на 26% и стоит ли их покупать

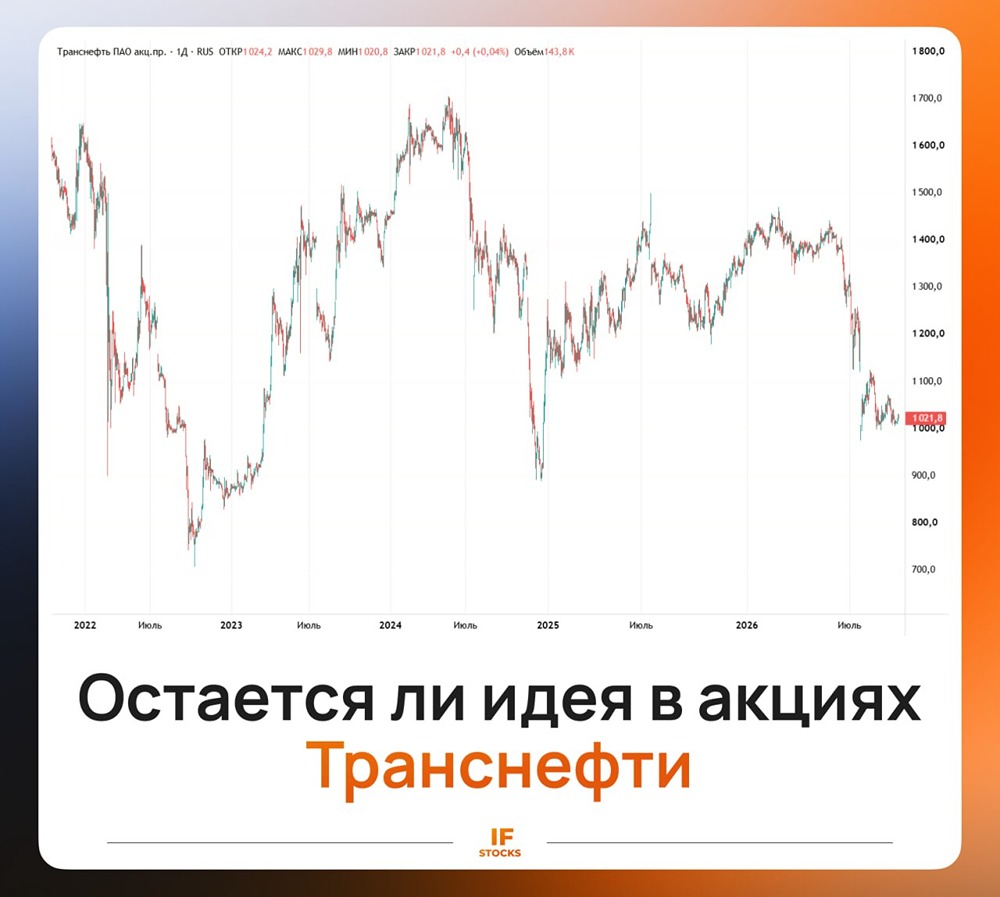
      Остается ли Транснефть дивидендной коровой? С начала года акции Транснефти упали на 26% и сейчас торгуются в районе 1000 рублей. Разбираемся, в чем причина падения и интересны ли ее акции на просадке. Как с деньгами Сперва взглянем на отчет за первое полугодие: ▫️ Выручка: 740 млрд руб. (+3% г/г) ▫️ Операционные расходы: 445,1 (+8% г/г) ▫️ EBITDA: 295 млрд руб. (-4% г/г) ▫️ Чистая прибыль: 148 млрд руб. (-3,3% г/г) Отчет вышел в рамках ожиданий. Выручка компании зависит от индексации тарифов и добычи нефти. В первом полугодии Россия нарастила добычу нефти на 1,2%, а ФАС проиндексировала тарифы по прокачке нефти на 5,1%. При этом операционные расходы выросли на 8%, т. е. рост тарифов не покрывает рост расходов, и это главная проблема компании, которая тянется за ней из года в год. Еще одна особенность Транснефти — огромная денежная кубышка (~465 млрд руб.). Благодаря ей компания зарабатывает хорошие деньги на процентных доходах. Но со снижением ключевой ставки процентные доходы падают. За первое полугодие они уже опустились на 31% г/г, до 40,1 млрд руб. Дополнительно Транснефть выплатила дивиденды в размере 148 млрд руб. и купила долю в Газпромбанке за 40 млрд руб. Эти цифры дополнительно снизят кубышку и будут отражены в следующем отчете. Дивиденды Получается, что сейчас для компании ситуация складывается не лучшим образом, поэтому дивиденд за 2026 год, скорее всего, будет ниже, чем за 2025. За первое полугодие компания заработала около 85 руб. дивидендов на акцию. По итогам года выплаты могут составить 160–180 руб. на акцию, что к текущим ценам составляет 15,6–17,5% дивдоходности. Мнение IF Stocks: Проблем у Транснефти сейчас хватает: низкая индексация тарифов, снижение прокачки нефти из-за повреждения инфраструктуры, а также снижение ключевой ставки. И тем не менее цена акций уже учитывает все эти риски. Давайте честно, дивиденд хоть и будет меньше, чем в прошлом периоде, но такие солидные цифры своим акционерам может дать ограниченное число компаний. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [IF Stocks](https://t.me/if_stocks/9535) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Почему акции Транснефти упали на 26% и стоит ли их покупать
      5 608
    • Акции Транснефть: форвардная дивидендная доходность 16–19%, но фискальное давление растёт

      Сделка с Газпромбанком за 40 млрд ₽ — непрофильный риск на балансе Транснефть — российская транспортная монополия, оператор магистральных нефтепроводов России. Выручка - 2023 — ₽1330,9 млрд - 2024 — ₽1424 млрд - 2025 — ₽1440 млрд - 2026 (LTM) — ₽1461 млрд Темпы роста — 6% Прибыль - 2023 — ₽304,2 млрд - 2024 — ₽287,7 млрд - 2025 — ₽226,1 млрд - 2026 (LTM) — ₽221 млрд Темпы роста — 4% • Капитализация — 939,4 млрд руб. • Темпы роста EPS — 4% • P/E — 4,3, среднее — 4,9 • P/BV — 0,32, среднее — 1,24 • EV/EBITDA — 1,1, среднее — 3,93 • ROE — 7,3%, среднее — 14% • Чистый долг — (-325,7) млрд руб. (+30% г/г) Если взглянуть на основные метрики Транснефти, можно сказать, что акции находятся ниже справедливых уровней. Обзор дивидендов Транснефти • 2022 — 166,6 руб/акцию • 2023 — 177,2 руб/акцию • 2024 — 198,25 руб/акцию • 2025 — 204,17 руб/акцию Темпы роста: 12% ▫️ Дивиденды за 2025 год составили: 204,17 руб/акцию (18,1%) ▫️ Доходность актива с учетом дивидендов: 9% Прогноз дивидендов за 2026 год: 160-190 руб/акцию На дивиденды за 1-е полугодие заработано 100-110 руб. Но второе полугодие статистически слабее и нельзя просто умножать на 2. При позитивном сценарии раскладе могут дать 190 руб. дивидендами, что около 18,4% доходности по текущим. Я пока закладываю более умеренный сценарий и дивиденд в 170-180 руб., что все равно дает форвардную див.доходность более 16% за 2026 год. Дивидендная политика эмитента: Предусматривает выплату дивидендов в размере не менее 50% от нормализованной чистой прибыли по МСФО. Платят раз в год. Вывод по акциям Транснефти Первое полугодие 2026 года прошли нейтрально. Снижение добычи и переработки нефти пока умеренно влияет на показатели. Главное из отчета за 1 полугодие 2026: ▫️ Выручка ₽740,06 млрд (+2,8% г/г) ▫️ Чистая прибыль ₽148,3 млрд (-3,3% г/г) Главная проблема в том, что утвержденный государством рост тарифов на этот год не справляется с ростом операционных расходов бизнеса. Да и “лишнюю” прибыль убирают с помощью повышенного налога на прибыль. Отсюда отсутствие роста. Для понимания: расходы по налогу на прибыль за 1-е полугодие 2026 года составили 92 млрд рублей Также вообще не порадовала недавняя сделка с Газпромбанком. Транснефть приобрела 7,52% акций Газпромбанка за 40 млрд руб. Сделка ВЫНУЖДЕННАЯ, и покупка непрофильного актива задорого позитива не добавляет. Ведь вместо кэша, генерирующего проценты, Транснефть получает на баланс странный актив. Считаю банк довольно сомнительным, так как все время требует срочной докапитализации. С 2017 года было 6 допэмиссий (в т.ч. за счет Минфина). То есть в Транснефти помимо рисков ударов по инфраструктуре и снижения перекачки, появился риск типа тайных сделок на подобии с Газпромбанком. В целом последняя динамика по выкачке гос-вом денег из компании не радует: сначала забрали в виде повышенного 40%-ного налога на прибыль, теперь вынудили выкупить допэмиссию Газпромбанка. Но по итогу потенциальная див.доходность в 16-19% пока перевешивает негатив, и взгляд остается положительным. После снижения котировок див.доходность даже в консервативном сценарии может превысить 16%. Это много. Ожидаю, что рынок вспомнит про такую див.доходность ближе к концу года Получаем очень стабильный бизнес с высокой форвардной див.доходностью. Но нужно понимать, что это квазиоблигация почти без роста. Поэтому без разворота рынка и Транснефти будет расти тяжело даже с таким потенциальным дивидендом. Итоговая прогнозируемая цена: 1300₽ (потенциал +26%) Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Даниил / Портфель инвестора [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Транснефть: форвардная дивидендная доходность 16–19%, но фискальное давление растёт
      5 557
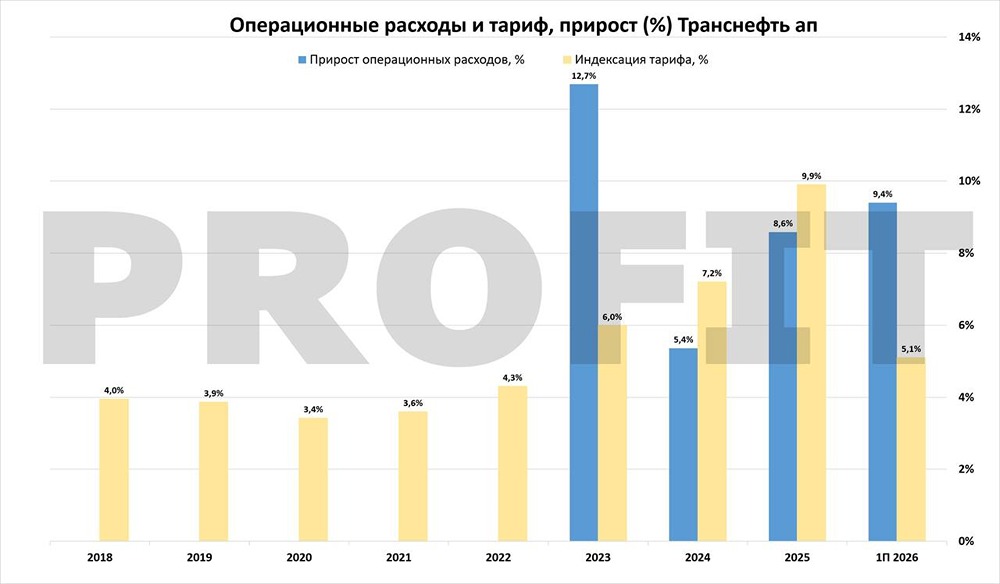
    • Акции Транснефти по 1000 рублей: сделка ради дивидендов или ловушка

      Стоит ли покупать акции Транснефти по 1000 рублей После дивидендной отсечки Транснефть заметно отстала от рынка. Есть ли смысл сейчас покупать акции? Что показало первое полугодие 2026 года: Выручка выросла на 3% до 740 млрд руб., EBITDA снизилась на 4% до 295 млрд, чистая прибыль на 3,3% до 148 млрд руб. Основная проблема сейчас не в выручке, а в расходах Операционные затраты выросли примерно на 8% до 445 млрд руб., расходы на персонал почти на 19% до 191 млрд руб. СМ. ГРАФИК «ОПЕР. РАСХОДЫ И ИНДЕКСАЦИЯ ТАРИФОВ» Он очень наглядно всё показывает. То есть индексации тарифа на 5,1% оказалось недостаточно, чтобы полностью компенсировать рост себестоимости. Транснефть не может мгновенно переложить рост расходов в тариф, поэтому при такой динамике затрат операционная маржа постепенно будет снижаться. СНИЖАЮТСЯ ПРОЦЕНТНЫЕ ДОХОДЫ У Транснефти исторически огромная денежная позиция. Последние годы высокая ставка позволяла хорошо зарабатывать на этой кубышке. Но теперь эффект начинает работать в обратную сторону. За первое полугодие чистые финансовые доходы снизились примерно на 19% до 40 млрд руб. По мере дальнейшего снижения ставки этот источник прибыли будет слабеть. И появился еще один вопрос Транснефть направила около 40 млрд руб. на покупку 7,52% голосующих [акций Газпромбанка](https://www.kommersant.ru/doc/8921107?ysclid=mu06i12ah8682724590). По цене сделки весь банк оценили примерно в 530 млрд руб. При капитале около 1,4 трлн это дает P/B около 0,4, а при прибыли порядка 130 млрд руб. за 2025 год P/E около 4. ГПБ — один из самых неэффективных банков в РФ среди крупных с сомнительным качеством кредитного портфеля, низким ROE и всеми вытекающими. ⠀ То есть 40 млрд руб., которые могли оставаться на балансе, приносить процентный доход или в будущем распределяться акционерам, ушли в непрофильную инвестицию с довольно низкой текущей отдачей. Поэтому сама сделка мне не нравится. ГЛАВНОЕ, ЧТОБЫ ПОДОБНАЯ ПРАКТИКА НЕ СТАЛА РЕГУЛЯРНОЙ. ⠀ При этом основной бизнес Транснефти остается устойчивым За первое полугодие дивидендная база составила примерно 80 руб. на акцию. Во втором полугодии я ожидаю более слабый результат. Объемы прокачки могут снизиться на несколько процентов, расходы продолжают расти, а финансовые доходы будут уменьшаться, если ставка будет снижаться. ⠀ Поэтому повторения дивиденда за 2025 год в размере 204,17 руб. я бы не ждал. ⠀ МОЙ ТЕКУЩИЙ ОРИЕНТИР НА 2026 ГОД НАХОДИТСЯ В РАЙОНЕ 165 РУБ. ⠀ При цене около 1000 руб. это дает 16,5% дивидендной доходности. ⠀ Бизнес интересен, потому что цена уже компенсирует значительную часть текущих проблем. Но не забываем смотреть на доходности дальних ОФЗ, т. к. именно с ними конкурируют акции компании. ПОКА ТРАНСНЕФТИ В МОЁМ ПОРТФЕЛЕ НЕТ Причина простая: у бизнеса нет развития и есть определенные фундаментальные проблемы, связанные с повышением тарифов, а ДД пока всего на 1% выше, чем в гораздо более надежных историях типа Сбербанка. Но если увидим ~950₽ за акцию, то при текущих вводных я куплю Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир Каминский](https://t.me/profit1/8768) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Транснефти по 1000 рублей: сделка ради дивидендов или ловушка
      5 545
    • Цель по акциям Транснефти — снижение к 1010 ₽, далее возможен тест 950 ₽

      Транснефть снизились и сформировали часовую концентрацию Технически в четверг жду снижения к цене 1010 руб. Внутри концентрации есть сигнал на продажу. Со стоп-лоссом на цене 1026,9 руб. Фиксацию прибыли лучше начинать с цены 1010 руб. и ниже. Далее допускаю возможность новых откупов от цены 1000 руб. Однако в среднесрочной перспективе котировки, скорее всего, попытаются сходить к цене 950 руб. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Виталий / Тех.Анализ [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Цель по акциям Транснефти — снижение к 1010 ₽, далее возможен тест 950 ₽
      5 534
    • Технический анализ акций Транснефти: 3 растущие недели, уровень 1050 и сценарий выше 1072

      Акции торгуются у уровня 1050 рублей За прошедшую неделю акции выросли на 1,89%, это третья подряд растущая неделя с установлением нового максимума. Уровень 1000 рублей за акцию по-прежнему рассматривается в качестве поддержки. Соответственно, если данный уровень будет справляться с отведенной ему ролью и в будущем, то рост станет основным сценарием в этом инструменте. Подтверждением такого сценария будет закрепление цены инструмента над сентябрьским максимумом, сформировавшимся на отметке 1072 рубля за акцию. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Технический анализ акций Транснефти: 3 растущие недели, уровень 1050 и сценарий выше 1072
      5 520
    • Расходы Транснефти растут быстрее доходов: тарифы не покрывают издержки

      Выручка растёт, но зарабатывать становится сложнее За первое полугодие выручка Транснефти выросла на 3% до 740 млрд ₽. Но EBITDA снизилась на 4%, а прибыль акционеров — на 3%. Главная проблема — расходы растут намного быстрее доходов. Затраты на персонал прибавили почти 18%, материальные расходы — 19%. Тарифы на прокачку нефти просто не успевают за ростом издержек, и сама компания это признаёт. При этом финансово Транснефть остаётся очень крепкой: долговая нагрузка минимальная, на счетах и депозитах накоплены сотни миллиардов рублей. Дивиденды за 2025 год составили 204,17 ₽ на акцию. То есть перед нами сильная монополия с отличным балансом, но ухудшающейся экономикой основного бизнеса. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Юрий Марченко | Инвестиции и экономика [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

      Расходы Транснефти растут быстрее доходов: тарифы не покрывают издержки
      5 477
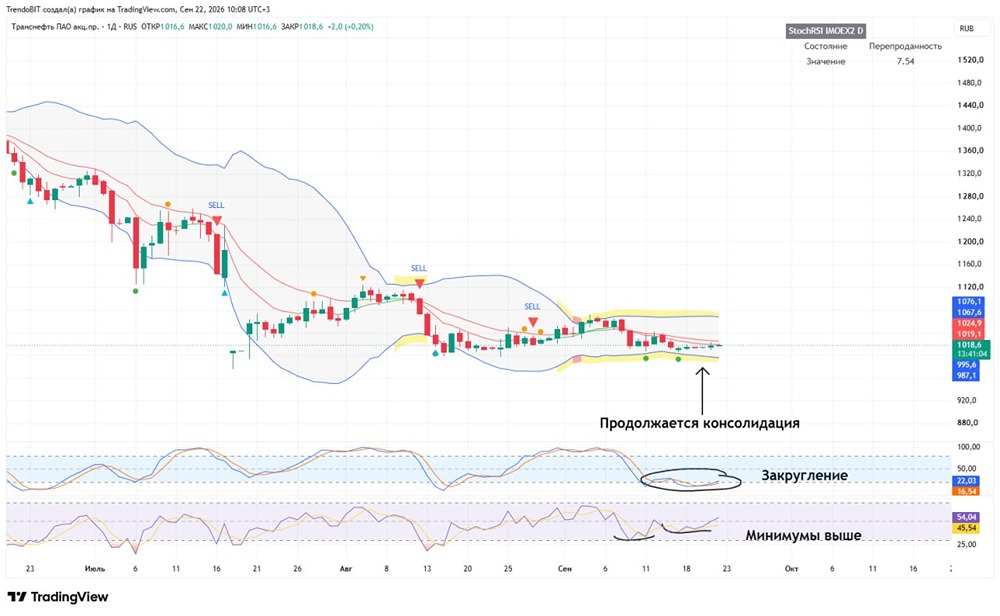
    • Акции Транснефть: нисходящий тренд завершён, цели 1042 и 1070 рублей

      Из последних идей я могу выделить «Транснефть» На текущий момент является отстающим. Отмена сигнала, если пробиваем ключевой диапазон поддержки. Техническая картина: среднесрочный нисходящий тренд завершен. Продолжается локальное накопление, где каждый последующий минимум выше предыдущего. Stochastic RSI: присутствует закругление, есть попытки выйти из перепроданности. RSI (4Ч): присутствует локальная дивергенция, минимумы выше предыдущего (давим на сопротивление). Актив очень сильно зависит от геополитики. Выставление стопа обязательно! Первая цель: 1042 Вторая цель: 1070 Стоп: 996 Я напоминаю, среднесрочный нисходящий тренд завершен. Накопления продолжаются, у нас по-прежнему есть вероятность сформировать противоположный среднесрочный тренд. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Илья Филипов](https://t.me/c/1432156247/14225) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Транснефть: нисходящий тренд завершён, цели 1042 и 1070 рублей
      5 387
    • Какие нужны условия для продолжения роста акций Транснефть?

      Полмесяца не отползали от низа канала, но в итоге отбились вверх и уже достигли практически середины канала Закроет день над ней (выше 1100) — сигнал в лонг. Цель — 1180 (верх канала). Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Grionov Capital](https://t.me/Grionov_capital/3920) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Какие нужны условия для продолжения роста акций Транснефть?
      1 737
    • Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
      Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
    • Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
      Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
    • До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
      До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
    • «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
      «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
    • Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
      Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
    • Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
      Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
    • Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
      Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
    • Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
      Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
    • Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
      Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
    • Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
      Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
    • Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
      Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
    • Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
      Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
    • Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
      Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
    • Трамп заявил о необходимости проведения выборов на Украине
      Трамп заявил о необходимости проведения выборов на Украине
    • «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
      «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
    • Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
      Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
    • США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
      США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
    • Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
      Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
    • Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
      Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
    • Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
      Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
    • Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
      Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
    • Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
      Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
    • Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
      Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
    • Песков: Трамп не направлял поздравительную телеграмму Путину в честь дня рождения. Об этом пресс-секретарь президента РФ сообщил, отвечая на вопрос «Интерфакса»

    • Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
      Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
    • США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
      США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
    • Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
      Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
    • Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
      Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
    • Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
      Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
    • Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
      Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
    • Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
      Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
    • Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
      Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
    • Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
      Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
    • Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
      Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
    • Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
      Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
    • Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
      Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
    • Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
      Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
    • США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
      США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
    • Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
      Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
    • Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана
      Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана

    Вы уверены, что хотите выйти из аккаунта?