Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Улучшение трафика — главный драйвер для акций Х5

188

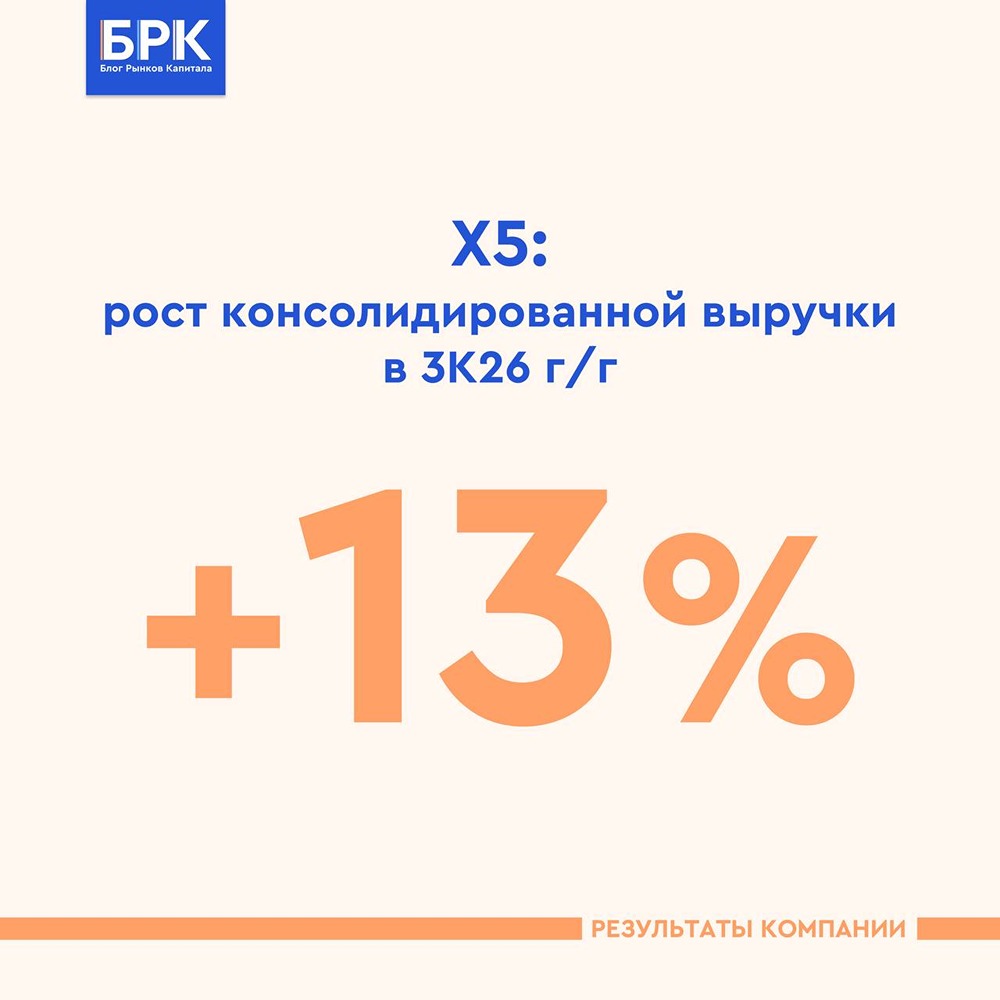
Выручка Х5 +13%, трафик ускорился: что это значит для акций Хороший отчёт за Q3: ▫️ Выручка — 1,3 t₽ (+13% г/г) ▫️ Рост сопоставимых продаж — 7,4% (-3,6 п. п. г/г) Инфляция поддержала рост Основной драйвер ускорения роста — разгон продовольственной инфляции. После 3,4% в Q2 она составила 4,8%. Другие улучшения ▫️ Сильный рост (+34% г/г) продаж цифровых бизнесов. Если смотреть чисто розничную выручку, то рост +11% г/г. ▫️ Ускорение роста LFL-трафика. Если в Q2 рост был на 1–2%, то сейчас — на 2–2,4%, в «Чижике» вообще рост на 5,7%. Сохраняется тренд на более дешёвые покупки. ▫️ LFL-чек в крупнейших сетях — выше инфляции (+4,9%). Благодаря этому LFL-продажи выросли до +7–7,4%, в «Чижике» — +9%. Отметим слабый темп расширения. Число новых открытий упало почти в 2 раза г/г, даже по «Чижику» снижение на 20% г/г. Экспансия не в приоритете, но, тем не менее, удаётся расти быстрее в сравнении с предыдущими кварталами. Отчёт порадовал улучшением именно в трафике — сейчас это самое проблемное место у ритейлеров. Однако один третий квартал пока картины не делает: прогноз по году (выручка +12–16% г/г) выполнят, но по нижней границе. Текущий отчёт укрепляет возможность выплаты солидного дивиденда. Он является сложнопрогнозируемым, и доходность варьируется от 10 до 14%. Итоги Котировки заранее отыграли позитивный отчёт. Следующие драйверы — дивиденды ближе к верхней границе прогноза и Q4, который может укрепить уверенность рынка в компании. Удерживаем позицию в портфеле. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [Invest Era](https://t.me/usamarke1/8206) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / ИКС 5 - прогноз цены акций, аналитика и мнения - MONDIARA

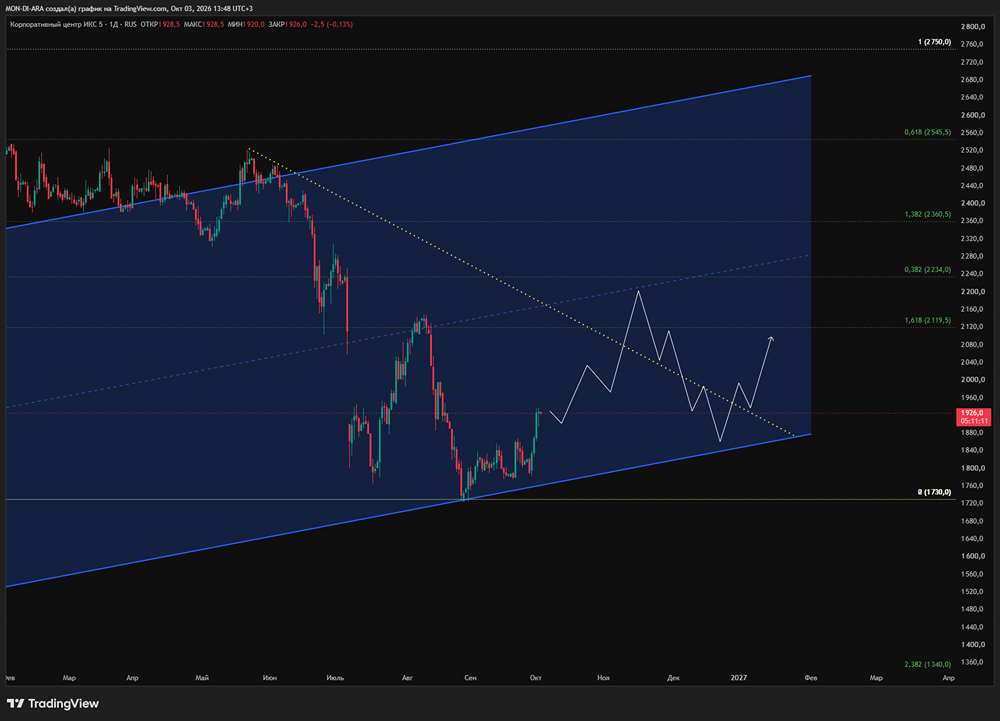
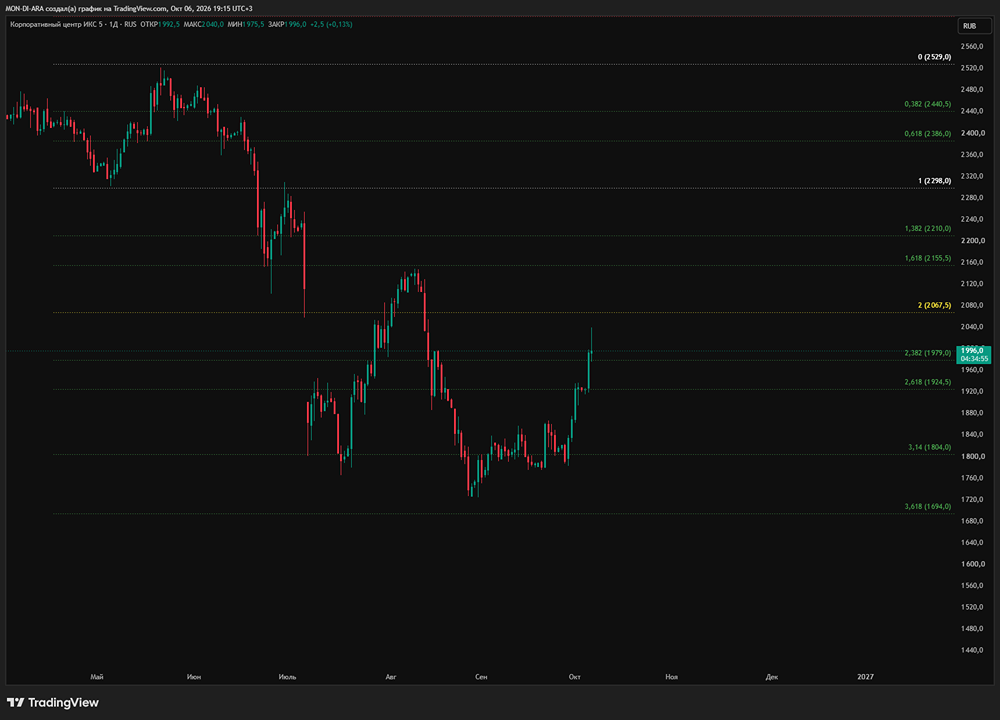
    • Прогноз акций X5: отскок к 2000 ₽ — разворот или ловушка перед падением?

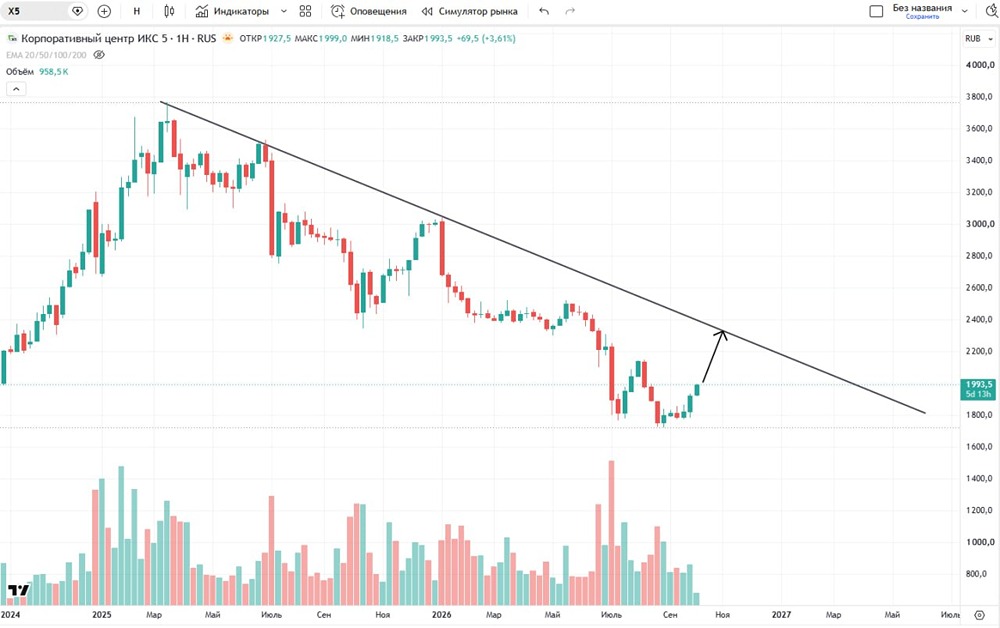
      Акции торгуются у уровня 2000 рублей С начала этого месяца акции растут на 6,9%. С технической точки зрения понижательное движение, развивающееся в инструменте с марта 2025 года от уровня 3750 рублей за акцию, остается в силе, о чем косвенным образом говорят условные границы данного движения, схематично отображенные на скрине. В настоящее время формируется отскок от нижней границы этой тенденции к верхней ее границе. Уровень 1775 рублей за акцию продолжает рассматриваться как поддержка. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз акций X5: отскок к 2000 ₽ — разворот или ловушка перед падением?
      6 859
    • До каких значений могут еще вырасти акции Х5? Мнение трейдера

      Думаю, среднесрочно идёт в район трендовой. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Максим](https://t.me/razbory_geometry/1281) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      До каких значений могут еще вырасти акции Х5? Мнение трейдера
      6 783
    • Сколько еще будут расти акции ИКС 5? Прогноз на графике

      Думаю, среднесрочно идёт в район трендовой. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Максим](https://t.me/razbory_geometry/1281) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Сколько еще будут расти акции ИКС 5? Прогноз на графике
      6 743
    • Акции X5 закрепились выше сопротивления и готовы к росту в диапазон 2150 рублей

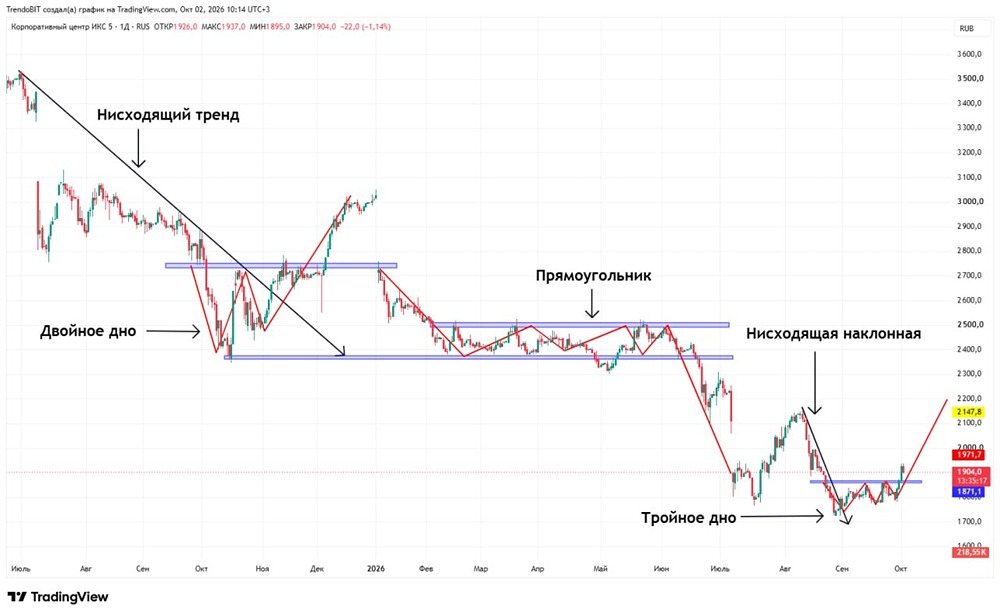
      Пора ли фиксировать прибыль? Первая цель была достигнута: (+5%). Вторая цель: 2020 рублей. Стоп на остаток позиции выставляем в безубыток (точка входа). По первой цели лучше фиксировать 30% от позиции, так как мы ждем среднесрочный рост к диапазону 2150р. Техническая картина: пробита среднесрочная наклонная, прошло закрепление. Сформирована модель разворота «Тройное дно», диапазон сопротивления пробит. Возможен возврат на ретест (в диапазон 1870 рублей) Продолжим добирать среднесрочные позиции. Месяц начался позитивно, консолидация на индексе продолжается. Сегодня пятница, объемы будут минимальные, возможны частные фиксации позиций перед выходными. В целом, месяц начался позитивно. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Илья Филипов](https://max.ru/join/bu6Dwb-1Q_CccSKRPdpg7Tm_WcdNGBUGJUyGKyYEUXE) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции X5 закрепились выше сопротивления и готовы к росту в диапазон 2150 рублей
      6 662
    • Какие нужны условия для роста акций Х5? Прогноз и мнение трейдера

      При выходе из канала вверх пойдет выше по целям указанным на графике Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Максим](https://t.me/geometry_of_trading/3558) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Какие нужны условия для роста акций Х5? Прогноз и мнение трейдера
      6 619
    • Акции Х5 на 2100: установлен новый максимум, тест августовских вершин, медвежьих фигур нет

      Акции торгуются у уровня 2100 рублей Вчера акции выросли на 1,56%, установили новый максимум в росте, развивающемся с третьей декады августа, и начинают тест уровня максимальных котировок августа этого года. Разворотных формаций «медвежьего» характера на сегодняшний день нет, ситуация носит «бычий» характер с перспективой дальнейшего роста. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Х5 на 2100: установлен новый максимум, тест августовских вершин, медвежьих фигур нет
      6 595
    • Акции X5 удержали поддержку 1775 рублей и нацелены на максимум 2140 рублей

      Акции торгуются у уровня 1830 рублей Вчера акции выросли на 2,43%. Уровень 1775 рублей за акцию, о котором говорилось в предыдущем обзоре по данному инструменту как о поддержке, продолжает оставаться таковым. Соответственно, если данный уровень устоит в этом качестве и далее, то в данном инструменте начнет восстанавливаться растущее движение с целью достижения уровня максимальных котировок августа этого года, 2140 рублей за акцию. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции X5 удержали поддержку 1775 рублей и нацелены на максимум 2140 рублей
      6 550
    • Акции X5 начали расти: трейдеры увидели восходящую структуру с целями выше 2200 рублей

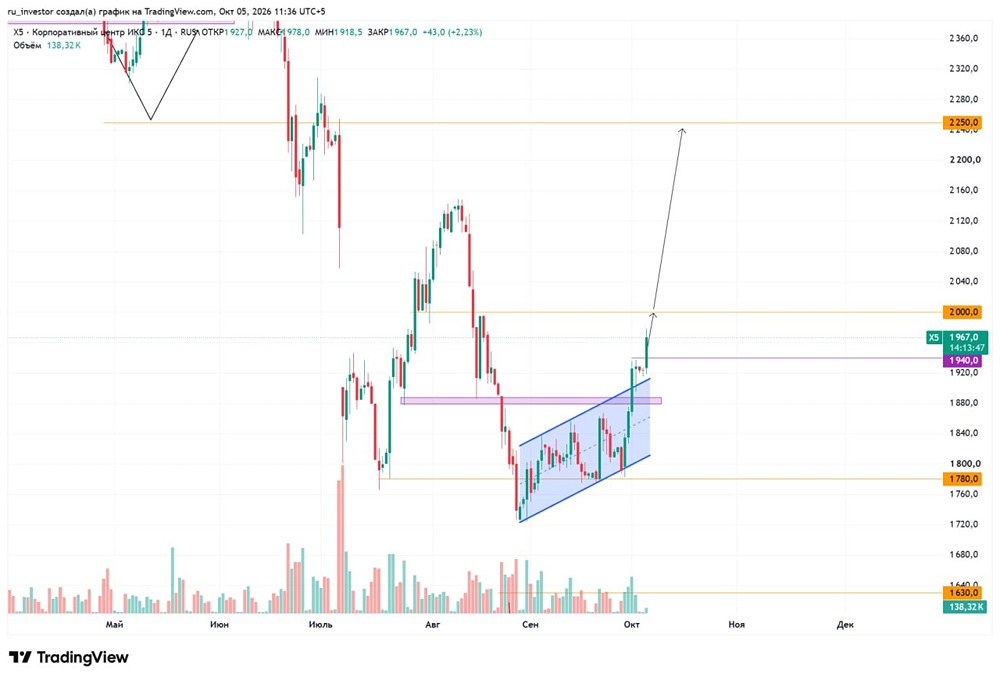
      Актив пробил локальное сопротивление и закрепился выше него на более младшем ТФ Это лонг. ▫️ Цели: 2000, 2200 и 2250 ▫️ Стоп: 1920 Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Хроники Инвестора](https://t.me/hronik_investor/6786) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции X5 начали расти: трейдеры увидели восходящую структуру с целями выше 2200 рублей
      6 439
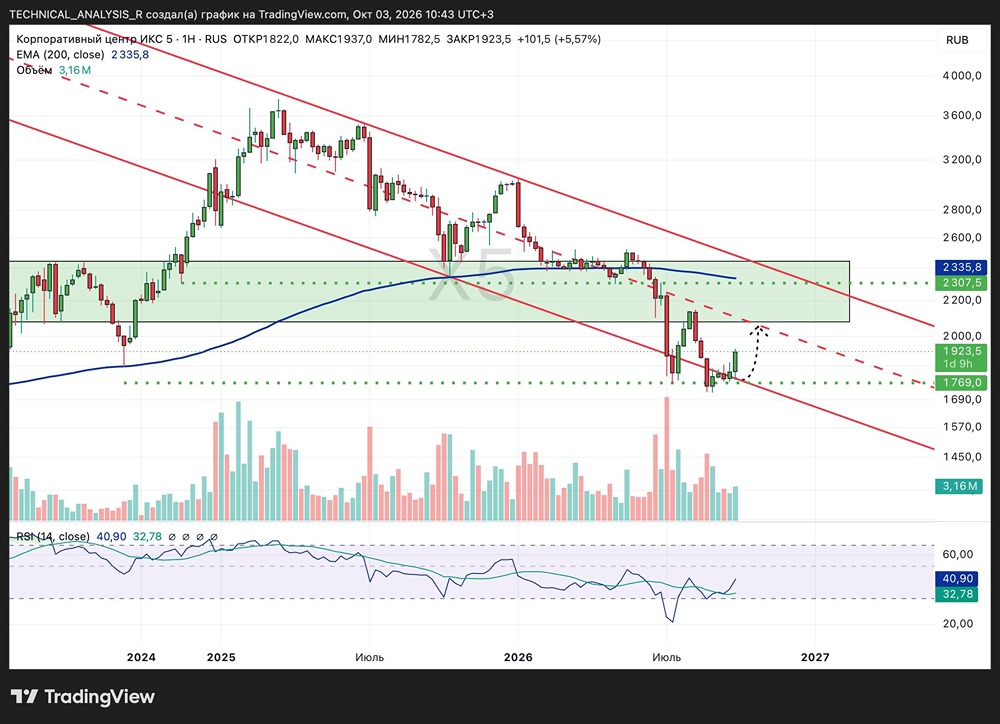
    • Прогноз цены по акциям X5: отскок, а не разворот — глобальный тренд пока нисходящий

      X5 отскакивает от нижней границы канала Цена удержала поддержку 1769 и нижнюю границу нисходящего канала. От этой зоны отскок уже набирает силу — за текущую неделю около +5,5%. RSI разворачивается вверх от низких значений, что поддерживает сценарий дальнейшего восстановления. Ближайшая цель — район 2050–2100, где проходит середина нисходящего канала. Если импульс сохранится, именно там буду смотреть на реакцию цены. Но глобально тренд пока нисходящий. Поэтому сейчас воспринимаю движение именно как отскок, а не как полноценный разворот. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Капибара на Бирже](https://max.ru/join/ZAMfLn8lgdDVwT0zDeB27YICKqw7NJW0g4z0W5bRTXU) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены по акциям X5: отскок, а не разворот — глобальный тренд пока нисходящий
      6 310
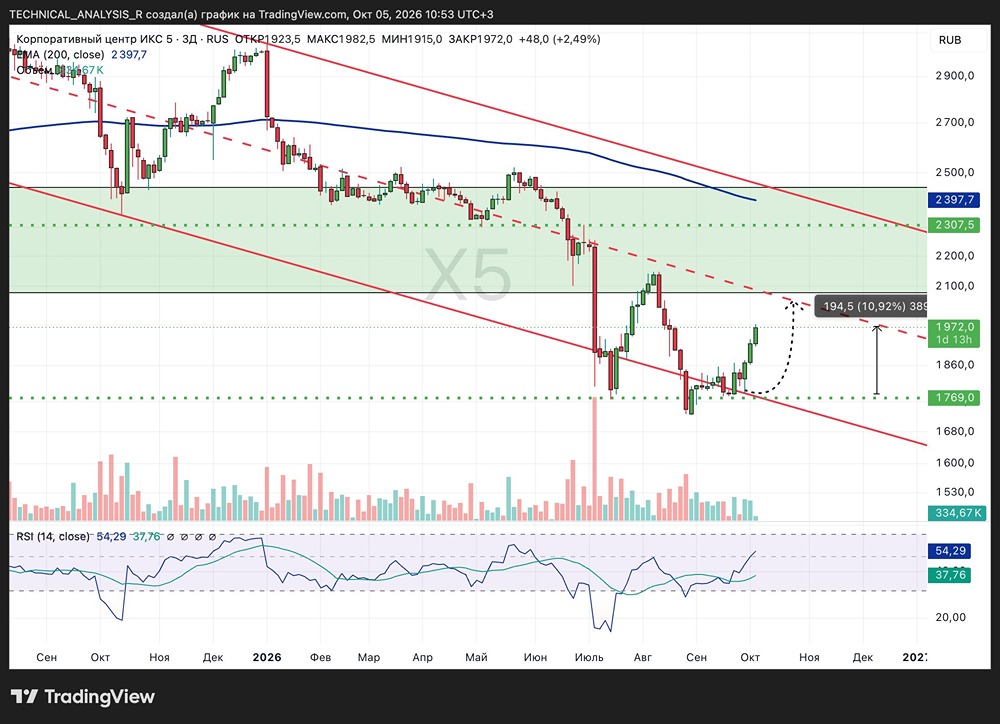
    • Акции X5 продолжают отскок от поддержки 1769 рублей — RSI выше 50

      Отскок в силе, но покупать перед 2050–2100 не спешил бы Отскок от поддержки 1769 продолжается. Покупатели постепенно возвращают цену наверх, RSI уже поднялся выше 50, что тоже выглядит неплохо. Сейчас впереди важная зона 2050-2100, там проходит нисходящий тренд. Именно здесь я жду первую серьезную реакцию продавцов. Если тренд пробьют и закрепятся выше 2100, следующей целью для меня станет 2300 Пока сценарий отскока остается в силе, но покупать прямо перед сопротивлением я бы не спешил. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Капибара на Бирже](https://max.ru/join/ZAMfLn8lgdDVwT0zDeB27YICKqw7NJW0g4z0W5bRTXU) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции X5 продолжают отскок от поддержки 1769 рублей — RSI выше 50
      6 306
    • Какие факторы удержат рост X5 при высокой ключевой ставке и давлении на маржу

      Рост ускоряется, «Чижик» набирает вес Сегодня глянем X5 — выкатились операционные результаты за 3 кв. 2026. Выручка выросла на 13%, до 1,31 трлн рублей. Во 2 кв. было +9,9%. На фоне замедления продовольственного рынка в июле–августе ускорение радует. Что ещё растет: ▫️ Сопоставимые продажи, LFL: +7,4% ▫️ LFL-трафик: +2,3% ▫️ LFL-средний чек: +4,9% ▫️ Количество магазинов: 30 981, +7,2% г/г Главный позитив — посещаемость растет во всех трех сетях. Значит, выручку поддерживают и действующие магазины, и расширение бизнеса. Для компании такого гранд-масштаба это важнее красивых цифр на микробазе. «Чижик» уже больше «Перекрёстка» По квартальной выручке: ▫️ «Пятёрочка»: чуть больше 1 трлн рублей, +10,7% ▫️ «Чижик»: 139,6 млрд, +34,5% ▫️ «Перекрёсток»: 132,5 млрд, +8% У «Чижика» рост ускорился с 29,8% во 2 кв. до 34,5%. LFL-трафик прибавил 5,7% — новые магазины помогают, но покупатели активнее ходят и в работающие. За квартал сеть группы выросла на 377 точек с учетом закрытий: 188 «Пятёрочек», 186 «Чижиков» и 3 «Перекрёстка». Налицо преимущество нескольких форматов ① Покупатель экономит — X5 может предложить дискаунтер. ② Нужен магазин рядом с домом — есть «Пятёрочка». ③ Нужно шире выбор — «Перекрёсток». Онлайн и реклама добавляют рост Выручка цифровых каналов: 84,4 млрд рублей, +34%. Уже 6,4% выручки группы. Количество заказов выросло на 39,2%, до 53,2 млн. Объем рекламных услуг «X5 Медиа» увеличился на 20%, до 9,8 млрд рублей. Компания монетизирует не только продажу продуктов, но и доступ брендов к своей аудитории. Отдельно развивается «ОКОЛО»: 8 768 франчайзинговых магазинов в 59 регионах. Это расширение присутствия через партнеров. Что это значит для акционера? В прошлом разборе отмечал, что для X5 важны денежный поток, инвестиции и процентные расходы. Новый релиз добавляет позитива со стороны продаж. Больше оборота через действующую инфраструктуру создает возможность лучше распределять постоянные затраты. Следующая проверка — отчет 29 октября. Узнаем, насколько ускорение продаж поддержало маржу и денежный поток. Итог какой? Квартал хороший. X5 ускоряет рост, увеличивает трафик во всех форматах и развивает дополнительные источники выручки. «Чижик» по традиции удачно отвечает на запрос покупателей экономить. Жизнь такая. Компания мне по-прежнему нравится, держу на долгосрок. Теперь ждем, как операционный успех отразится на финансовом результате Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Профита нет. А если найду?](https://t.me/profitanet/10059) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Какие факторы удержат рост X5 при высокой ключевой ставке и давлении на маржу
      6 278
    • Акции X5 рухнули на 33% с начала года — падение было чрезмерным. Пора ли покупать?

      Казначейский пакет X5 в 9,7% стоит 50,7 млрд ₽ — монетизация поддержит котировки Акции X5 с начала года рухнули на 33%, хотя компания остается одним из крупнейших и по-прежнему растущих ритейлеров в России. Разберемся, что с ней не так, и стоит ли покупать акции на просадке. Прогнозы могут не оправдаться Главной проблемой X5 сейчас является замедление экономики. Спрос падает в том числе и на продовольственные товары, что выливается в снижение трафика. За первое полугодие LFL-трафик (без учета новых магазинов) впервые за несколько лет снизился на 0,2%. Для сравнения, в прошлом году был рост на 2,9%. Проблем добавляет и топливный кризис. Из-за него затраты X5 на логистику выросли на 12% в первые восемь месяцев этого года. Помимо логистики растут расходы на страхование грузов и складов из-за вероятности атак беспилотников. Все это говорит о том, что прогнозы менеджмента X5, которые он ставил на 2026 год, могут не оправдаться. Напомним, что компания ожидает роста выручки на 12–16%, а рентабельность по скорр. EBITDA не ниже 6%. За первые полгода выручка выросла на 10,3%, а рентабельность составила 5,7%. Долг и дивиденды Чистый долг X5 за год вырос на 20,2% до 310,6 млрд руб. С учетом выплаченных за 2025 год дивидендов соотношение Чистый долг/EBITDA могло вырасти до 1,3х. По дивполитике компания платит дивиденды, пока ЧД/EBITDA находится в коридоре от 1,2 до 1,4х. Сейчас показатель приблизился к верхней границе, но EBITDA тоже растет, а свободный денежный поток снижает чистый долг, поэтому пространство для роста остается. По нашим прогнозам, за 9 месяцев 2026 года дивиденд может составить порядка 200 руб. на акцию за счет выплаты 100% FCF и потенциального увеличения долговой нагрузки. Дивдоходность к текущим ценам тогда составит 10,3%. Казначейский пакет В 2025 году после редомициляции у компании оказался в руках казначейский пакет акций в размере 9,7% от капитала. Совет директоров одобрил планы монетизировать этот пакет в течение трех лет. Среди вариантов монетизации рассматривают: ▫️ продажу пакета ▫️ оплату акциями сделок M&A ▫️ выпуск облигаций с погашением акциями и другие. 9,7% капитала — это примерно 26,34 млн акций. По текущим ценам он стоит порядка 50,7 млрд руб. Если бы компания продала пакет сейчас и направила деньги на дивиденды, выплата бы составила около 206 руб. на акцию. Но, как отмечают в X5, планов продавать по текущим ценам у них нет. Мнение IF Stocks: У X5 по-прежнему есть проблемы — высокие логистические расходы, замедление трафика и риск атак БПЛА на инфраструктуру. Но есть и позитивные стороны: во втором полугодии можно ожидать ускорение роста продаж на фоне более высокой продовольственной инфляции. Дивиденды остаются одними из самых высоких в секторе, хотя платятся они в основном за счет долга. Потенциальная продажа казначейского пакета также может поддержать котировки. Таким образом, падение акций можно объяснить, но, на наш взгляд, оно было чрезмерным. Отчеты за 3 и 4 квартал должны быть более позитивными, что может вернуть цены акций в район выше 2000 рублей Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [IF Stocks](https://t.me/if_stocks/9575) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции X5 рухнули на 33% с начала года — падение было чрезмерным. Пора ли покупать?
      6 166
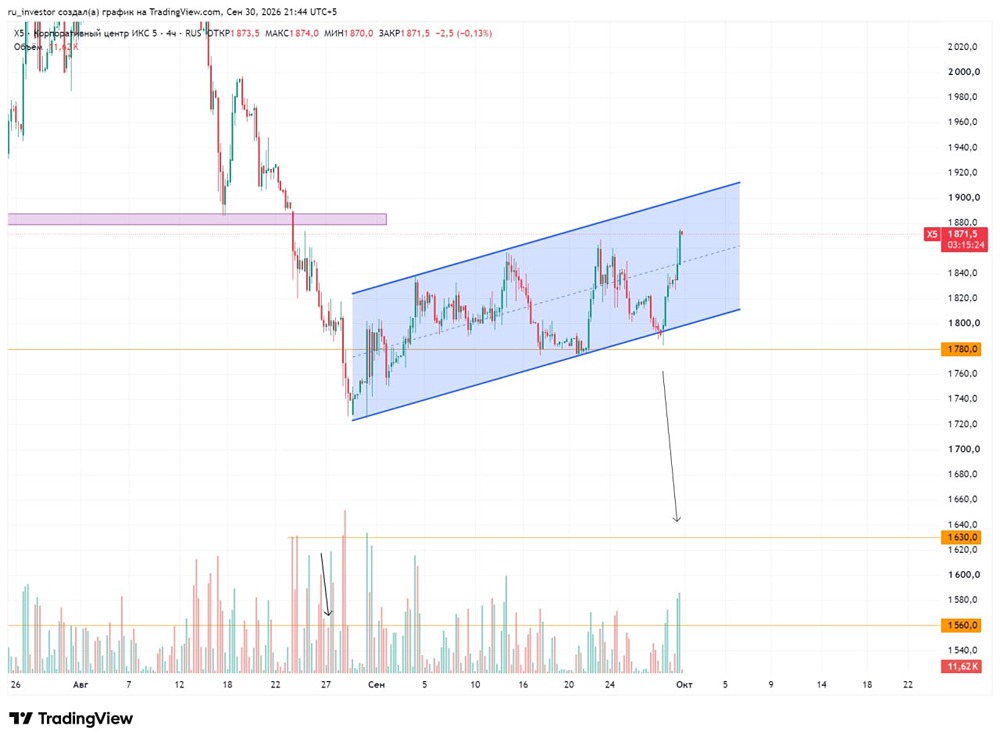
    • Часть трейдеров ждут начала падения акций Х5: прогноз на графике

      Актив движется во флаге При пробое вниз жду по шортовым целям. ▫️ ТВ 1780 ▫️ Цели 1700 и 1630 ▫️ Стоп после ТВ за последний максимум Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Хроники Инвестора](https://t.me/hronik_investor/6775) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Часть трейдеров ждут начала падения акций Х5: прогноз на графике
      6 076
    • Прогноз дивидендов по акциям ИКС 5 за 9 месяцев 2026 года

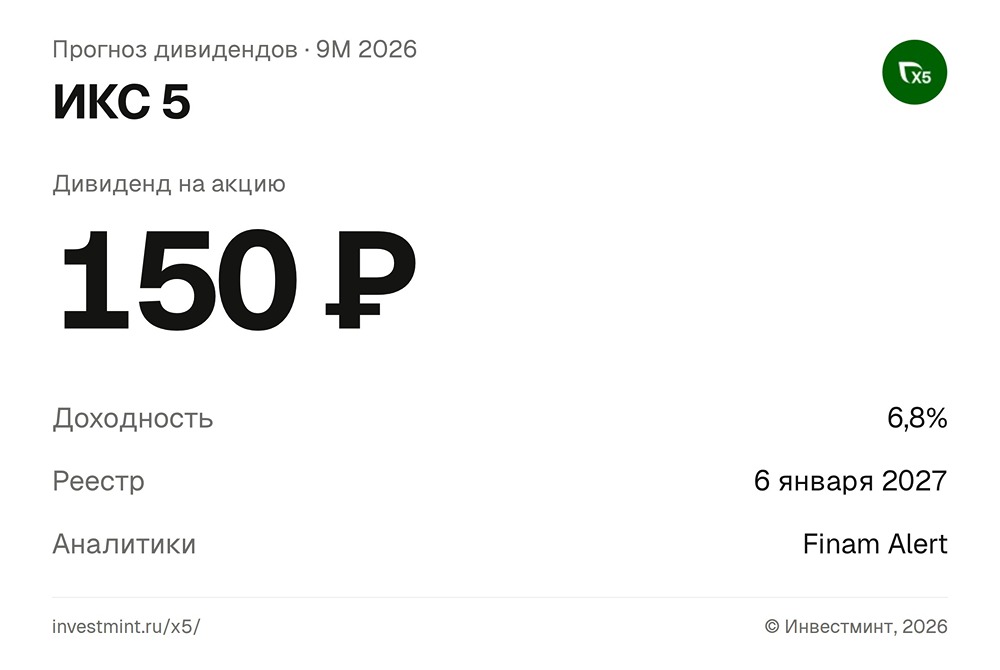
      Прогноз дивидендов Finam Alert ждёт выплату за 9 месяцев 2026: • Дивиденд: 150 ₽ на акцию • Доходность: 6,8% к текущей цене • Реестр: 6 января 2027 Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [Инвестминт](https://t.me/divalerts/4006) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по акциям ИКС 5 за 9 месяцев 2026 года
      6 055
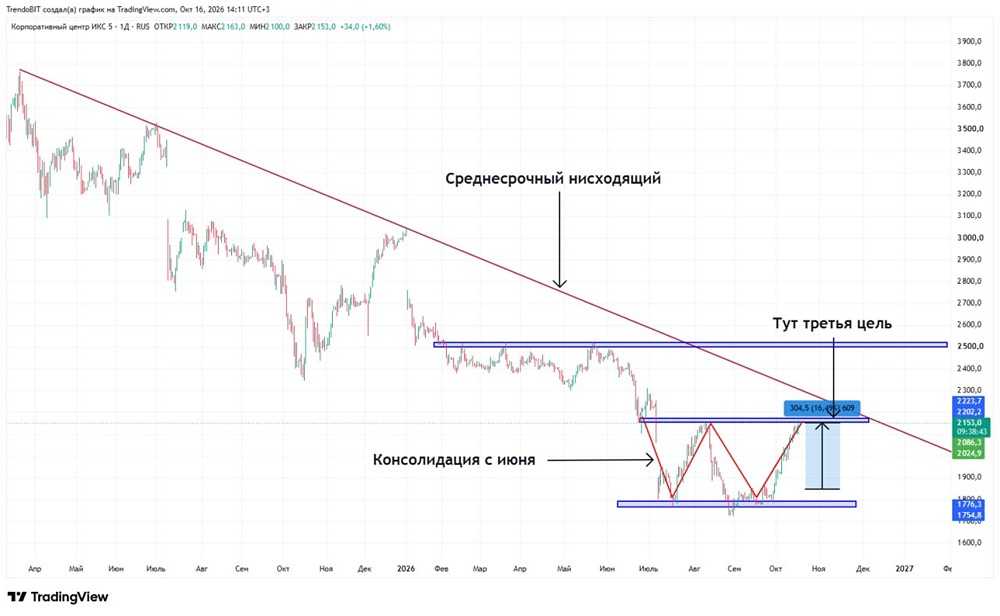
    • По акциям X5 сформировано двойное дно: прогноз движения и зоны риска

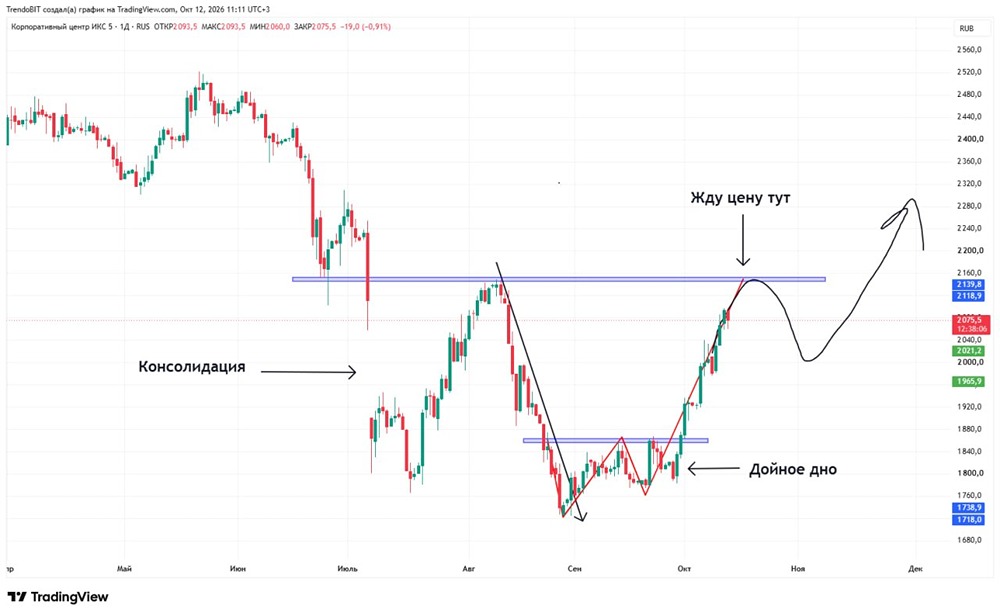
      В пятницу вторая цель была достигнута +9.5% Третья цель: 2150 (Тут цель выставляем). Техническая картина: модель «Двойное дно» полностью отработала, цену жду у ключевого уровня сопротивления. А вот от него возможный откат для формирования еще одного плеча. Индикаторы перекуплены, вероятность коррекционного движения присутствует. Остаток по позиции 30% (Для третьей цели). Напоминаю, во всех длинных позициях 3 цели (так как ждем среднесрочное движение вверх). Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Илья Филипов](https://max.ru/join/bu6Dwb-1Q_CccSKRPdpg7Tm_WcdNGBUGJUyGKyYEUXE) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      По акциям X5 сформировано двойное дно: прогноз движения и зоны риска
      5 930
    • Акции X5 оправдывают прогнозы: рост выручки, трафика и LFL выше ожиданий

      Цифровые бизнесы и «Чижик» тянут X5: выручка выросла на 34% X5 [опубликовала](https://www.x5.ru/wp-content/uploads/2026/10/q3_2026_trading_update_rus.pdf) операционные результаты за III квартал 2026 года. Основные показатели: ▫️ Выручка выросла на 13%, до 1,31 трлн руб. Во II квартале рост составлял 9,9%. ▫️ Сопоставимые продажи (LFL) ускорились с 4,2% до 7,4%. ▫️ Покупательский трафик вырос на 2,3% против 1,2% кварталом ранее. ▫️ «Чижик» увеличил выручку на 34,5%, цифровые бизнесы — на 34%. Операционные результаты оказались выше ожиданий. Компания смогла ускорить рост выручки, причём не только за счёт повышения среднего чека, но и благодаря увеличению покупательского трафика. Именно такого развития событий мы и ждали, когда в августе разбирали финансовые результаты X5 за первое полугодие в нашем клубе. Тогда мы оценивали справедливую стоимость акций в 1 750 руб. и рекомендовали удерживать бумаги. Сейчас котировки находятся выше 2 140 руб. — это более чем на 20% выше нашего оценочного ориентира. Однако главной проблемой X5 оставалась не выручка, а снижение рентабельности и рост расходов Теперь ждём финансовую отчётность 29 октября. Если ускорение продаж будет сопровождаться восстановлением прибыльности и денежных потоков, появятся основания для полноценной переоценки акций. Пока операционные результаты дают для этого хороший повод Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Юрий Марченко](https://t.me/finprofit/23992) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции X5 оправдывают прогнозы: рост выручки, трафика и LFL выше ожиданий
      5 913
    • Трафик и средний чек: почему LFL‑продажи Х5 ускорились в 3 квартале 2026 года

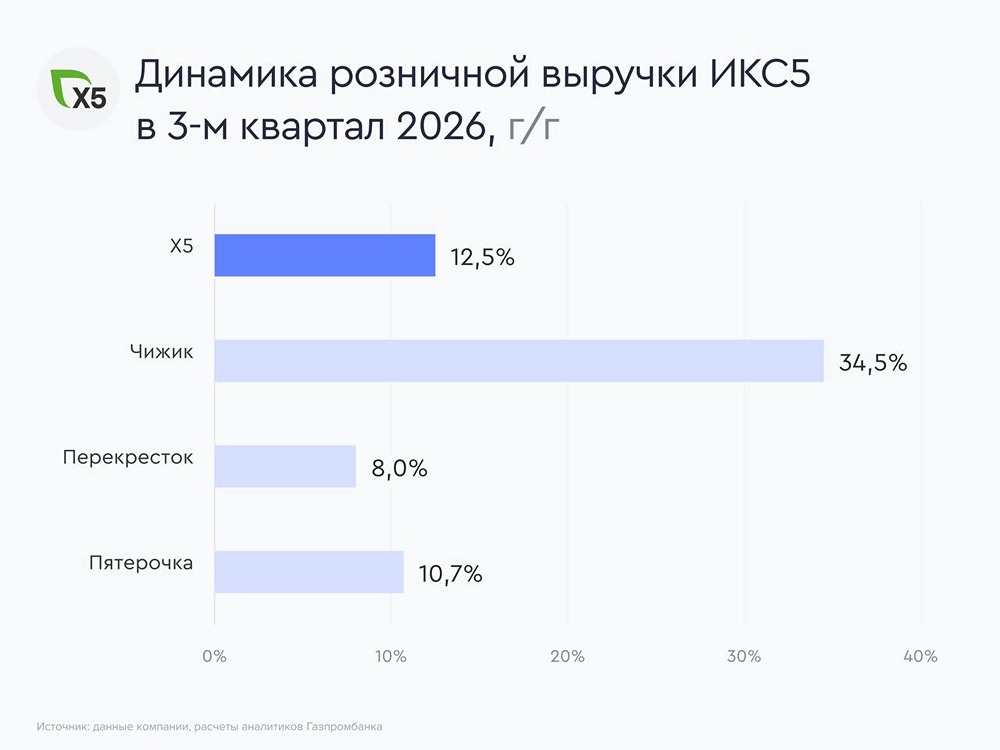
      Обзор операционных результатов за 3 квартал 2026 года X5 опубликовала достаточно хорошие операционные результаты за 3К26: В 3 квартале 2026 года динамика роста выручки ускорилась по сравнению с 2К26 во всех трех розничных форматах: в супермаркетах – на 1,5 п.п. до 8,0% г/г, в магазинах у дома – на 3,1 п.п. до 10,7% г/г, в дискаунтерах – на 4,6 п.п. до 34,5% г/г. Темпы роста сопоставимых (LFL) продаж также увеличились: в супермаркетах – на 2,2 п.п. до 7,4% г/г, в магазинах у дома – на 3,2 п.п. до 7,1% г/г, в дискаунтерах – на 3,7 п.п. до 9,0% г/г на фоне улучшения среднего трафика (на 0,9–3,7 п.п. по сравнению с 2К26) и динамики среднего чека (на -0,1–2,1 п.п.). При этом темпы открытия магазинов замедлились. Так, например, в 3К26 Х5 открыла 430 магазинов «Пятерочка» против 628 в 3К25 и 186 магазинов «Чижик» против 233 годом ранее. В общей сложности с начала года торговые площади выросли на 3,0% до 12,3 млн кв. м против 5,9% за аналогичный период 2025 года. Наше мнение В 3К26 продовольственная инфляция ускорилась до 4,8% г/г с 3,4% в 2К26, тогда как рост рынка продовольствия в реальном выражении замедлился до 3,1% с 4,1%. Покупатели становятся более рациональными, а адаптация ценового предложения Х5 способствует притоку трафика во всех трех форматах. Следующими катализаторами для акций компании будет публикация финансовой отчетности по МСФО за 3К26, которая запланирована на 29 октября, а также анонс дивиденда за 9М26. Мы ожидаем, что в 3К26 Х5 улучшит динамику EBITDA по сравнению с 2К26, а также объявит дивиденд в размере 200 руб./акц., что принесет владельцам акций доходность на уровне 9,2%. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [БРК - Блог Рынков Капитала](https://max.ru/capital_mkts) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Трафик и средний чек: почему LFL‑продажи Х5 ускорились в 3 квартале 2026 года
      5 890
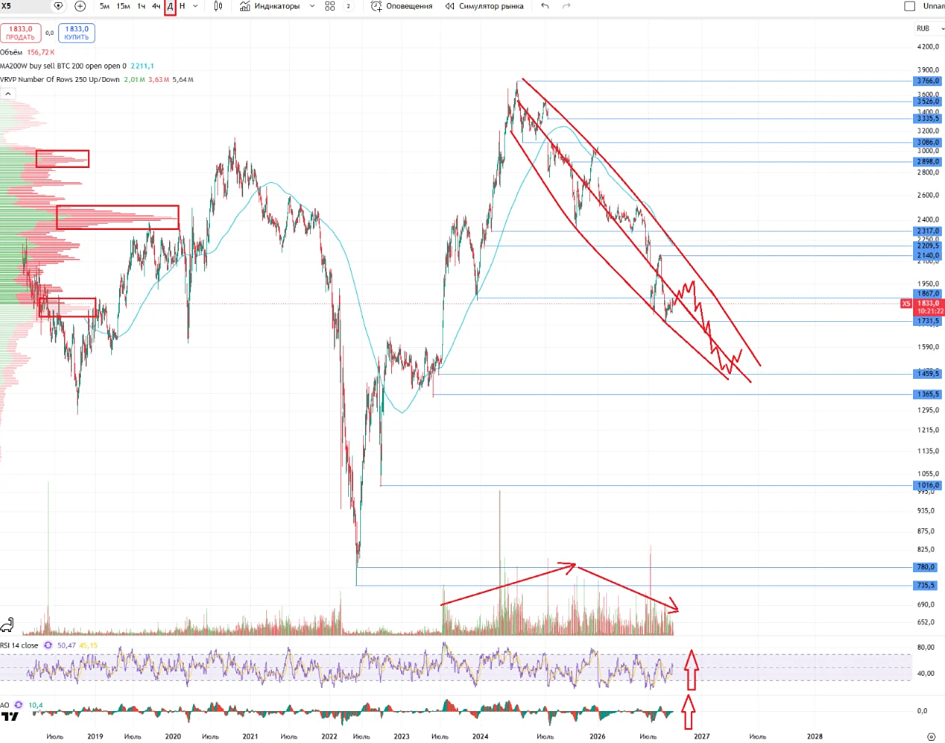
    • Акции X5: стоит ли покупать, если компания не тянет свой же прогноз?

      Компания завершила 1 полугодие 2026 года слабо, темпы роста бизнеса не соответствуют даже консервативному прогнозу компании на 2026 год. Долговая нагрузка остается низкой, но подкрадывается к нижнему дивидендному порогу. X5 находится в фазе повышенных инвестиций, что давит на чистый денежный поток, поэтому я думаю, что нужно внимательно смотреть за реализацией прогноза компании в 3–4 кв. 2026 года. Пока я не покупаю компанию Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Наталия Кочетова](https://max.ru/NataliBaff) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции X5: стоит ли покупать, если компания не тянет свой же прогноз?
      5 841
    • Драйверы акций X5: «Чижик», «Пятерочка», онлайн — рост выручки до 1,3 трлн рублей

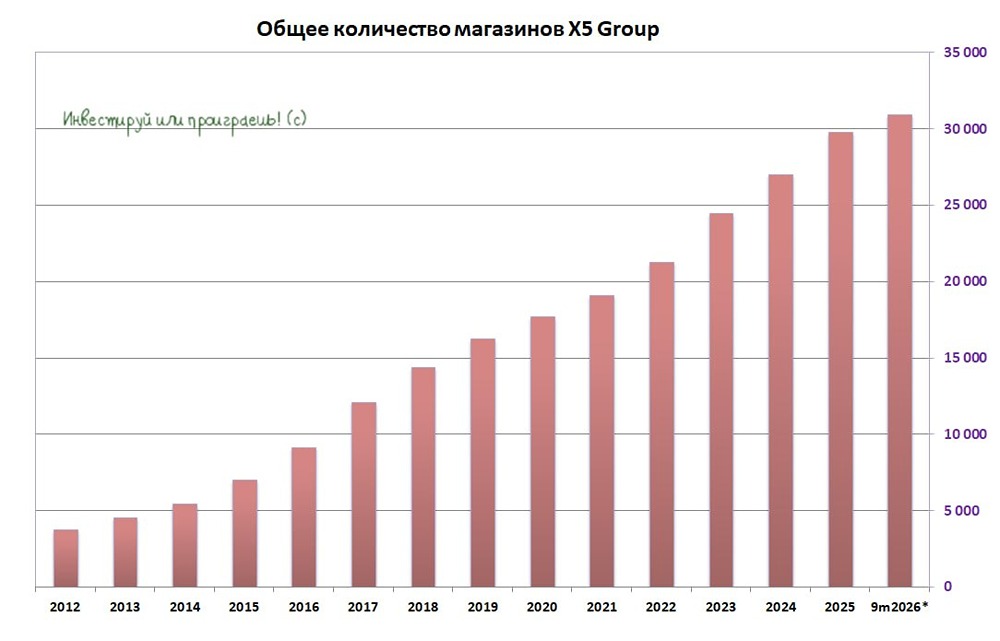
      Сегодня ритейлер отчитался за 3 квартал 2026 года по операционке Выручка в 3 квартал выросла на 13% г/г до 1,3 трлн рублей. На 7,4% выросли сопоставимые продажи, также открылись новые площади на 5,7%. Открыли 377 новых магазина, 186 «Чижиков», 188 «Пятёрочек» и 3 «Перекрёстка». [Теперь у компании почти 31 тысяча магазинов](https://t.me/karsotel/2458) По сегментам: ① Выручка «Чижика» выросла на 34,5% г/г до 139,6 млрд рублей ② Выручка «Пятёрочки» выросла на 10,7% г/г до 1 трлн рублей ③ Выручка «Перекрёстка» выросла на 8% г/г до 132,5 млрд рублей. ④ Выручка доставки и прочих онлайн бизнесов выросла на 34% г/г до 84,4 млрд рублей Ждем МСФО за 3 кв. 29 октября, это лучшие темпы роста выручки с начала года, основными драйверами остаются «Чижики», «Пятёрочки» и онлайн-бизнес. Резюме Видим ускорение роста выручки и LFL-трафика, после замедления во 2 кв. до 9,9% г/г, выручка выросла на 13% г/г в 3 кв. Пока компания идет ближе к нижней границе прогноза от начала года, там прогнозировали 12-16% роста выручки в 2026. Ускорение инфляции в последнее время играет на руку компании и позволяет обеспечить более высокие темпы роста выручки. Акции в последнее время были сильнее рынка, ждем тут дивидендов до конца года. Это должно поддерживать котировки, X5 в моменте стоит 3,2 EV/EBITDA 2026 и 6 прибылей 2026 года. Но ключевым в моменте для динамики котировок остаются дивиденды. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Степан Торопов](https://t.me/karsotel/2458) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Драйверы акций X5: «Чижик», «Пятерочка», онлайн — рост выручки до 1,3 трлн рублей
      5 812
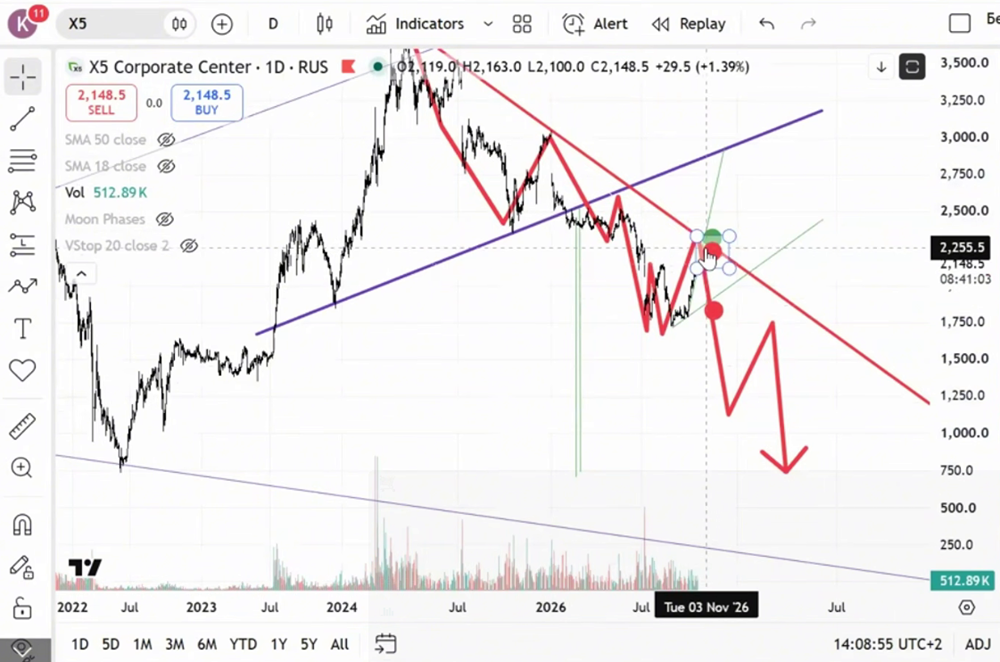
    • X5: акции упали до 1810₽, дивиденды 23,76% при падении прибыли — не лучшая стратегия

      Аналитика по компании Сектор: Розничная торговля продуктами питания и потребительскими товарами Последний обзор по ИКС 5 делал 4 июня, тогда акции стоили 2477 р., тогда мы были у верхней границе нисходящего канала и я делал вывод, что оттуда 50/50, либо на 2750, либо на 2190 р., а по фундаменталу я видел ухудшение ситуации за 2025, но получше за 1КВ2026, т.е. ситуация была шаткая. По факту случился второй сценарий, акции падали до 2060 р., а после на див. гэпе уходили еще ниже, в моменте падали до 1766 р. После чего был отскок, а потом опять упали. Сейчас акции торгуются в районе 1810 р., давайте посмотрим, как дела у компании и чего ждать дальше. Основные метрики ▫️ Капитализация: 1,74B$ ▫️ P/E — 7,53 ▫️ P/S — 0,1 ▫️ P/B — 7,8 ▫️ EPS — 271.5 р. ▫️ EBITDA — 46,4 млрд р. ▫️ EV/EBITDA — 3,34 По сравнению с последним разбором прибыль немного снизилась, а по метрикам стали дешевле из-за снижения стоимости акций. Видимо, ситуация стала чуть похуже. Разберем в деталях. Новостной фон X5 попросил президента РФ отменить одну из ключевых норм закона «О торговле», запрещающую сетям открывать новые магазины после достижения доли в 25% в муниципальном образовании или регионе. X5 ОБЪЯВЛЯЕТ О РОСТЕ ВЫРУЧКИ НА 9,9% ВО 2КВ. 2026 Г. РЕНТАБЕЛЬНОСТЬ СКОРР. EBITDA ДО ПРИМЕНЕНИЯ МСФО (IFRS) 16 СОСТАВИЛА 6,0% Финансовое здоровье ▫️ Собственный капитал за 1П2026ТТМ снизился в районе 33%, в 2025 СК падал на 65% ▫️ Чистый долг за 1П2026ТТМ вырос до 1,052Т р. За 2025 г. - 937 млрд р. ▫️ Net Debt / EBITDA — 1,08, не высокий уровень долг. нагрузки ▫️ Фин. здоровье нормальное, динамика отрицательная. Выручка, прибыль ▫️ Выручка за 1П2026ТТМ +5%, по сравнению с 1КВ2026 + 8%. В 2025 году +7% ▫️ Прибыль за 1П2026ТТМ -20%, по сравнению с 1КВ2026 -37%. В 2025 -20% ▫️ Свободный денежный поток за 1П2026ТТМ +51% или 130 млрд р. Будущее, оценки Альфа Инвестиции, 13 августа — 3050 р., Велес Капитал, 16 июля — 3603 р., БКС, 6 июля — 3400 р. Основные акционеры 47,9% — CTF Holdings S.A. 11.4% — Intertrust Trustees Ltd Сравнение с конкурентами Крупнейшая по капитализации компания в своем секторе. По метрикам оценивается дороже сектора. По долговой нагрузке лучше сектора. По метрикам рентабельности лучше сектора. По росту выручки за 5 лет в среднем по сектору. Дивиденды 2022-2024 — выплат не было. 2025 — 18,8% 2026 — 23.76% Мне бы хотелось здесь заострить внимание. На мой взгляд, компания выплачивает неразумно высокие дивиденды в этом году. Вероятно, это попытка привлечь инвесторов. Учитывая падение котировок на 50% с марта 2025 года — это было не лучшей идеей. Высокие дивиденды — это хорошо. Но слишком высокие дивиденды, когда у компании "горит сарай" (падает прибыль) — кажется не лучшей стратегией. Технический анализ Сначала еще вырастим, а после упадем ниже, чем были. Тех. анализ мне "говорит" об этом. Мысли по движению цены опубликовал на графике. Выводы Меня смущают высокие дивиденды. Когда они не прикреплены фундаменталом, обычно это какой-то сомнительный звонок. Надеюсь, никакого ужас-ужаса тут не случится, вроде как не должно. Но меня это точно настораживает. Есть положительные моменты типа роста FCF и снижения уровня долговой нагрузки. Но есть и моменты, которые портят настроение инвестору: снижение собственного капитала и прибыли. Х5 — имеют привлекательную долгосрочную стратегию, но в моменте проблем достаточно. Вероятно, нужно в целом улучшение экономики для роста Х5. Пока я бы воздержался от покупок. Лучше покупать, когда тренд уже поменяется. Пока же он нисходящий. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Павел Шумилов](https://max.ru/ShumilovPavel/AaDcw5fET8Y) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      X5: акции упали до 1810₽, дивиденды 23,76% при падении прибыли — не лучшая стратегия
      5 702
    • «Пятёрочка», «Чижик» и онлайн: структура роста выручки X5 за 9 месяцев 2026 года

      Посмотрим, чем нас порадовал в сегодняшнем отчете Х5 за 9 месяцев 2026 года Что в отчете: ▫️ Консолидированная выручка — 3 791,5 млрд. руб. (+11,4% г/г) ▫️ Чистая розничная выручка — 3 731,6 млрд. руб. (+11,1% г/г) ▫️ Продажи цифровых бизнесов — 257,3 млрд. руб. (+28,4% г/г) ▫️ LFL-продажи — +5,9% (трафик +0,7%, средний чек +5,1%) Отчет вышел несколько лучше моих ожиданий. Тренд на замедление темпов роста выручки мы наблюдали с вами давно — по итогам 1-го квартала выручка была +11,3% г/г, 2-го — +9,9%. Но третий квартал вышел несколько лучше ожиданий — темпы роста ускорились до +13,0% г/г, и это самый высокий квартальный рост за длительный период времени. LFL-продажи тоже продемонстрировали ускорение темпов роста: в 1 кв. +6,1%, во 2 кв. +4,2%, в 3 кв. +7,4%. Трафик, который в первом квартале был отрицательным (-1,7%), во втором вышел в плюс (+1,2%) — в третьем улучшился до +2,3%. Похоже, потребительская активность оживает на фоне снижения ключевой ставки и замедления продовольственной инфляции в годовом сопоставлении. По форматам картина такая: ① «Пятёрочка» — выручка за 9 месяцев +9,4%, но в 3 квартале рост ускорился до +10,7%. LFL в 3 кв. +7,1% (средний чек +4,9%, трафик +2,0%). Сеть приросла на 188 магазинов за квартал, всего 26 192 точки. Уже 66,7% сети работают в современной концепции. ② «Перекрёсток» — все еще самый проблемный формат. За 9 месяцев выручка +7,1%, в 3 кв. +8,0%. LFL +7,4% (чек +4,9%, трафик +2,4%). Но сеть практически не растет: 1 007 магазинов, за квартал добавлено всего 3 точки. Премиальный сегмент продолжает буксовать. ③ «Чижик» — главный драйвер роста. Выручка за 9 месяцев +31,4%, в 3 кв. +34,5%. LFL +9,0% (чек +3,1%, трафик +5,7%). Сеть выросла на 186 магазинов за квартал, всего 3 782 точки в 45 регионах. Дискаунтер продолжает набирать обороты, но его высокая доля в обороте по-прежнему давит на общую рентабельность группы. ④ Цифровые бизнесы (X5 Digital) — выручка за 9 месяцев +28,4%, в 3 кв. +34,0%. GMV достиг 99,5 млрд руб. (+35,6% г/г). Количество заказов — 53,2 млн (+39,2%). Экспресс-доставка доступна из 11 189 магазинов в 75 регионах. Доля цифровых бизнесов в общей выручке — 6,4%. Поэтому отчет вышел неплохой, и если ускорение по темпам роста выручки повторится и в четвертом квартале, то общие цифры по году могут оказаться несколько лучше того, что ожидает рынок. [С учетом опубликованной отчетности таргет](https://t.me/Investillion/2198) по акциям Х5 остается без изменений — около 3600 рублей за акцию на горизонте года Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Алла](https://t.me/Investillion/2317) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      «Пятёрочка», «Чижик» и онлайн: структура роста выручки X5 за 9 месяцев 2026 года
      5 673
    • X5 замедлила экспансию площадей до +3%, но ускорила выручку до +13%

      X5 увеличила выручку в третьем квартале X5 опубликовала операционные результаты за третий квартал 2026 года. Главные цифры Выручка увеличилась на 13,0% г/г, до 1311 млрд рублей, при этом чистая розничная выручка «Пятерочки» выросла на 10,7% г/г (до 1011 млрд рублей), «Перекрестка» — на 8,0% г/г (до 132 млрд рублей), «Чижика» — на 34,5% г/г (до 140 млрд рублей). LFL-продажи выросли на 7,4% г/г на фоне роста LFL-трафика на 2,3% г/г и роста LFL-среднего чека на 4,9% г/г. Торговая площадь выросла с начала года на 3,0%, до 12,3 млн кв. м, на фоне роста площадей «Чижика» (+15,8%, до 1,1 млн кв. м) и «Пятерочки» (+2,2%, до 10,1 млн кв. м). [Комментарии аналитиков Газпромбанка](https://newton.investments/applink/catalog/instrument/61782/price) В отчетном квартале динамика роста выручки ускорилась по сравнению со вторым кварталом во всех трех розничных форматах: в супермаркетах на 1,5 п. п., до 8,0% г/г, в магазинах у дома на 3,1 п. п., до 10,7% г/г, в дискаунтерах на 4,6 п. п., до 34,5% г/г. Рост розничной выручки произошел на фоне улучшения динамики сопоставимых продаж вследствие притока покупателей, а также опережающего роста среднего чека. Компания замедлила наращивание торговых площадей. В общей сложности с начала года торговые площади выросли на 3,0% г/г, до 12,3 млн кв. м, при этом в прошлом году за аналогичный период чистый прирост торговых площадей составил 5,9%. Аналитики Газпромбанка полагают, что публикация результатов по МСФО за третий квартал (29 октября), а также анонс дивиденда за девять месяцев 2026 года (дивиденд, ожидаемый нашими аналитиками, составляет 200 рублей на акцию) станут следующими катализаторами для акции в ближайшей перспективе. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [Газпромбанк Инвестиции](https://t.me/gpb_investments/25117) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      X5 замедлила экспансию площадей до +3%, но ускорила выручку до +13%
      5 644
    • Куда пойдут акции Х5 в ближайшие дни?

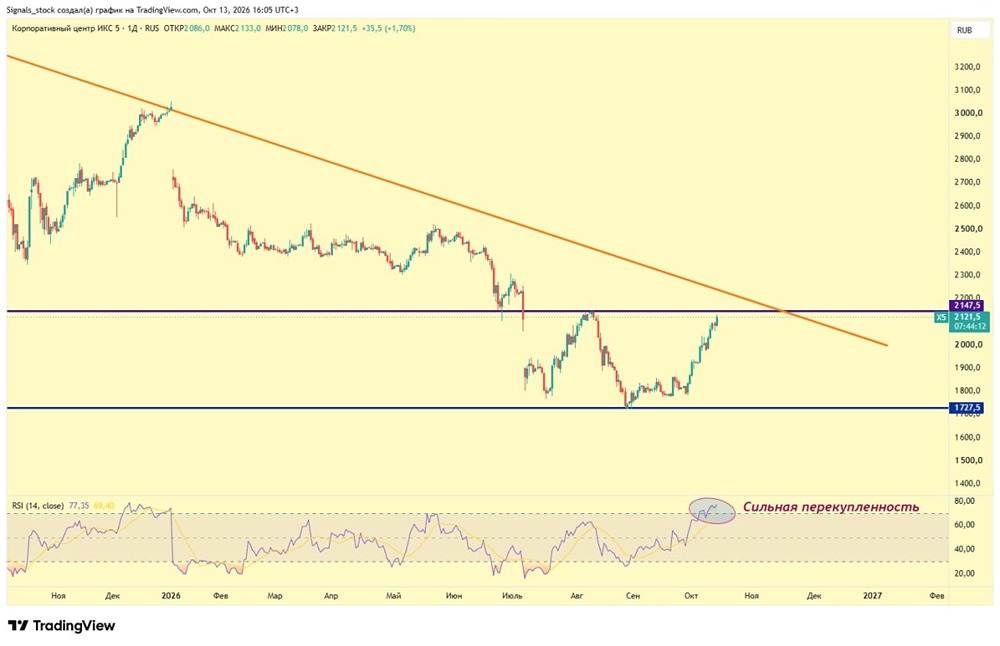
      Котировки за последние 1,5 недели выросли на 19% и сейчас подошли к достаточно неплохому сопротивлению Удастся ли пойти выше? Думаю, что всё же сначала увидим откат: ① Технически, помимо сильного уровня, в районе 2150-2200 проходит трендовая. И вишенка на торте — сильнейшая в этом году перекупленность акций. В прошлые разы к таким значениям по RSI подходили в июне и декабре 2025 года аккурат перед дивами и снимали её на гэпе. Сейчас див-отсечка не предвидится, зато есть сильные уровни, которые вряд ли удастся пройти без отката. ② В пятницу компания представляет отчёт, а потому сейчас наблюдаем классический рост на ожиданиях, а после публикации данных, скорее всего, увидим фикс на фактах. Вы знаете, что Х5 — мой фаворит среди ритейлеров. Но сейчас картина такова, что дальнейший рост без отката очень сомнителен. В общем, если в позиции, то как минимум стоит подтянуть стоп. А я, возможно, присмотрюсь к шорту ближе к отчёту (но тут только со стопом). Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Михаил](https://t.me/signals_stock/9398) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Куда пойдут акции Х5 в ближайшие дни?
      5 611
    • Стоит ли наращивать долю в акциях X5 перед зимней отсечкой по дивидендам

      Разворот в операционке, «Чижик» обгоняет «Перекрёсток» и 19% дивдоходности Коллеги, изучил операционный отчет ИКС 5 за 3 кв. 2026 года, а также свежие финансовые метрики компании. Делюсь главным: почему бизнес проходит период жесткой ДКП лучше конкурентов и что ждать по дивидендам и котировкам. ИКС 5 — лидер российского продуктового ритейла (доля рынка ~19%) и сегмента e-grocery (18,6%). Сеть на 30.09.2026: 30 981 магазин («Пятёрочка», «Чижик», «Перекрёсток») и 8 768 точек по франшизе «ОКОЛО». Инфраструктура и экосистема: 83 РЦ, >7 500 грузовиков, база лояльности «Х5 Клуб» — 84,8 млн человек. Трафик монетизируется через платформу Dialog X5 и рекламу в «Х5 Медиа» (86 тыс. экранов). Операционные итоги 3 кв. 2026: разворот тренда ▫️ После 4 кварталов замедления рост выручки ускорился до +13,0% г/г (1,31 трлн руб. за квартал и 3,79 трлн руб. за 9М). ▫️ Покупатели вернулись: LFL-продажи выросли на +7,4%. Главное — LFL-трафик вышел из минуса 1П сразу на +2,3% г/г (плюс во всех сетях!), а чек прибавил +4,9%. ▫️ «Чижик» впервые обогнал «Перекрёсток»: выручка дискаунтеров взлетела на +34,5% г/г до 139,6 млрд руб. против 132,5 млрд руб. у «Перекрёстка» (+8,0%). LFL-трафик «Чижика» +5,7%, доля в выручке группы достигла 11%. ▫️ Рекорд «Пятёрочки»: сеть впервые пробила 1 трлн руб. квартальной выручки (+10,7% г/г, 77% оборота группы). ▫️ Цифра и B2B: выручка X5 Digital выросла на +34,0% г/г (84,4 млрд руб.), внешние доходы «Х5 Логистики» +77% г/г (13,2 млрд руб.), реклама в «Х5 Медиа» принесла 9,8 млрд руб. за квартал. ▫️ Дисциплина CapEx: темп чистых открытий снижен почти вдвое (+377 магазинов в 3 кв. против 715 годом ранее) с фокусом на окупаемый «Чижик» (+186 точек). Это бережет свободный денежный поток (FCF). Финансы, маржа и долг Отчет МСФО за 3 кв. выйдет 29 октября, но база 1П 2026 и тренды показательны: ▫️ Рентабельность: валовая маржа в 1П выросла до 24,0% (+49 б.п.) за счет СТМ и рекламы. Во 2 кв. скорр. рентабельность EBITDA вернулась к целевым 6,0%. ▫️ Чистая прибыль (-28,4% в 1П по IAS 17): снижение техническое — после выплаты спецдивидендов ушла «подушка» кэша, приносившая процентные доходы в 2024–2025 гг. ▫️ Долг под контролем: на 30.06.2026 Чистый долг / EBITDA был 1,08x, после июльских дивидендов вышел к 1,25x–1,30x (в рамках целевых 1,2x–1,4x). Перспективы (2026–2028) Ускорение в 3 кв. возвращает Х5 в рамки прогноза на 2026 год (рост выручки 12–16%, маржа EBITDA ≥ 6,0%). В 2026–2028 гг. ожидается рост по 10–15% в год за счет «Чижика», X5 Digital (дают 40% прироста группы) и ритейл-медиа, а снижение ставки ЦБ разгрузит процентные расходы и ускорит чистую прибыль. Дивиденды: держать ли в портфеле? Однозначно да. Выплаты дважды в год из FCF при долге 1,2x–1,4x EBITDA. После редомициляции компания уже выплатила 1 261 руб./акцию за 3 транша и переходит к регулярному режиму: ① Январь 2027 (за 9М 2026): консенсус ждет ~170–175 ₽ (доходность ~7,8–8,0%). ② Горизонт 12 месяцев (январь + июль 2027): за счет экономии на CapEx и роста EBITDA в базовом сценарии аналитики ждут ~350 ₽/акцию, что дает ~18,9–19,0% дивдоходности. Оценка, таргеты и выводы При цене ~2 192 ₽ Х5 стоит рекордно дешево для лидера: форвардные EV/EBITDA = 3,0x, P/E = 6,0x. Таргеты аналитиков (12 месяцев): ▫️ Консенсус (11 инвестдомов): 3 433 ₽ (+56,6%). ▫️ ПСБ: 3 200 ₽ (+46,0%). ▫️ Ингосстрах-Инвестиции: 3 000 ₽ (+36,9%). ▫️ Сводный консенсус Т-Банка: 2 815 ₽ (+28,4%). ▫️ ВТБ Мои Инвестиции: 2 589 ₽ (+18,1%). Итого на горизонте 12 месяцев: Потенциал роста акций: +18% ... +56%. Дивдоходность (12 мес.): ~19% (~350 ₽). Полная доходность (TSR): +37% ... +75%. Мои действия В портфеле моих дочерей уже есть акции ИКС 5, и после сильного отчета за 3 квартал я продолжу планомерно наращивать долю в эмитенте. Покупка лидера защитного сектора с рейтингом AAA за 3 годовых EBITDA перед зимней отсечкой — отличная возможность зафиксировать высокую доходность и заставить сложный процент работать на детский капитал. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Илья Данилов](https://t.me/million_dochkam/3839) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли наращивать долю в акциях X5 перед зимней отсечкой по дивидендам
      5 575
    • Прогноз цены по акциям X5: следующая цель — 2500 рублей, по мнению частных инвесторов

      Достигли третьей цели +16,5% Спекулятивную позицию полностью закрываю. Техническая картина: подошли к ключевому диапазону сопротивления (перекуплены на всех ТФ). Проходит затяжная консолидация, где ключевой уровень 2150 рублей. Если она будет завершена (будет пробой), следующая цель — это 2500 рублей. Вероятность отката или консолидации присутствует, если дадут, буду подбирать спекулятивно. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Илья Филипов](https://max.ru/join/bu6Dwb-1Q_CccSKRPdpg7Tm_WcdNGBUGJUyGKyYEUXE) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены по акциям X5: следующая цель — 2500 рублей, по мнению частных инвесторов
      5 378
    • Почему растут акции X5 в последние дни?

      Акции ретейлера X5, управляющего торговыми сетями «Перекресток», «Пятерочка» и «Чижик», с начала октября прибавляли 9% На пике во вторник их цена достигла отметки ₽2040. Бумаги несколько дней были в лидерах роста индекса Мосбиржи. Опрошенные «РБК Инвестициями» аналитики сошлись во мнении, что рост акций Х5 в последнее время связан с отскоком после сильного падения. По подсчетам аналитика «БКС Мир инвестиций» Андрея Шарова, с начала 2026 года бумаги дешевели более чем на 40%. Сейчас потери с начала года чуть меньше, но все равно существенные — около 33%. Еще одна причина роста котировок, по мнению экспертов, — инвесторы начинают заранее отыгрывать отчетность за девять месяцев 2026 года и ожидания промежуточных дивидендов. По некоторым оценкам, дивидендная доходность на горизонте года может быть выше 17%. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [РБК Инвестиции](https://www.rbc.ru/quote/06/10/2026/6ac4b1d29a7947319c7d867c?from=story_6a02df619a794741a2036dfe_feed_1) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Почему растут акции X5 в последние дни?
      5 325
    • Щедрые дивиденды по акциям Х5 закончились: выплаты шли из долга, реалистичный ориентир — 150–250 рублей

      Почему дивиденды ИКС 5 были щедрыми, но сейчас заканчиваются? ИКС 5 — занимает лидирующие позиции на рынке розничной торговли продовольственными товарами в России. Выручка: - 2023 — 314,6₽ млрд - 2024 — 390,8₽ млрд - 2025 — 464,2₽ млрд - 2026 (LTM) — 487,9₽ млрд Темпы роста — 17% Прибыль: - 2023 — 90,3₽ млрд - 2024 — 110,1₽ млрд - 2025 — 94,8₽ млрд - 2026 (LTM) — 81,2₽ млрд Темпы роста — 11% • Капитализация — 523,7 млрд руб. • Темпы роста EPS — 11% • P/E — 6,45, среднее — 6,21 • P/S — 0,11, среднее — 0,16 • EV/EBITDA — 2,81, среднее — 3,53 • ROA — 4,2%, среднее — 5% • Чистый долг — 311,2 млрд руб. (+212% г/г) Если взглянуть на основные метрики ИКС 5, можно сказать, что акции находятся на справедливых уровнях. Обзор дивидендов ИКС 5: • 2020 — 184,13 руб/акцию • 2021 (9М) — 73,65 руб/акцию • 2024 — 648 руб/акцию • 2025 — 613 руб/акцию Дивиденды за 2025 год составили: 613 руб./акцию (23,6%) Доходность актива с учетом дивидендов: (-18%) Прогноз дивидендов за 9М 2026 год (промежуточных): 129-160 руб./акцию Ждать повторения таких же щедрых дивидендов, как в 2026, нет оснований (в 3-й части разберу почему). Доходность промежуточных дивидендов в лучшем случае составит 8% и также за счет роста долга. Если увеличить размер долга с текущих 1.3х до максимальных 1.4х, то выплата может составить около 32 млрд и 129 руб/акция. Далее все зависит как отработали 3-й квартал и какая была маржа. Дивидендная политика эмитента: При определении размера выплат совет директоров будет исходить из объёма свободного денежного потока (FCF) при целевом значении коэффициента чистый долг / EBITDA не менее 1,2х и не более 1,4х на конец года, в который планируется выплата. Вывод по акциям ИКС 5: Щедрые дивиденды закончились по итогам 2025 года. Далее платить будут меньше. После переезда домой ИКС 5 выплатил 648 руб. на акцию дивидендов, пропущенных за 2021–2023 годы. Затем за 2025 год двумя траншами заплатили еще 613 руб. на акцию. Но главный момент в том, что эти выплаты шли не из денежного потока, а за счет роста долга. Свободный денежный поток за 2025 год составил всего 14 млрд руб., или 50 руб. на акцию. Это в 12 раз меньше годового дивиденда. Рынок под действием дивидендов на это внимания не обращал. Но последствия видно уже в отчете за 2 квартал. Рост выручки быстро замедляется на фоне общих проблем в ритейл секторе Выручка во 2 квартале выросла на 10% г/г, до 1,29 трлн руб., а за полугодие — на 10,5%, до 2,48 трлн руб. Это сильно хуже плана на 2026 год, где заложен рост на 16%. По форматам картина такая: ▫️ Пятерочка: +8% (год назад +22%) ▫️ Перекресток: +6% (год назад +10%) ▫️ Чижик: +30% (год назад +83%) Если убрать эффект новых магазинов, все еще печальнее. Сопоставимые продажи Пятерочки замедлились с 12,5% до 3,9%, Чижика — с 36% до 5,3%. Средний чек вырос всего на 3% г/г, до 601 руб. Он уже несколько кварталов подряд растет медленнее продовольственной инфляции. По открытиям менеджмент взял паузу, чтобы поберечь деньги. Во 2 квартале открыли 466 магазинов против 753 годом ранее. Но при плане около 2 000 открытий за год во втором полугодии придется открывать примерно по 600 магазинов в квартал, а это опять капексы = давление на FCF (база для дивидендов). Сейчас долг почти уперся в лимит дивполитики и далее наращивать его будут медленнее За 2-й квартал долг вырос еще на 29 млрд руб., до 435 млрд. Деньги заняли под июльскую выплату дивидендов в 60 млрд руб. В презентации показан комфортный чистый долг/EBITDA на уровне 1,08x. Но на конец квартала в кэше лежали те самые 60 млрд под дивиденды. Если их вычесть, показатель уже около 1,3x. А в дивидендной политике прописан лимит 1,4x. Если увеличить размер долга с текущих 1.3х до максимальных 1.4х, то выплата промежуточных дивидендов может составить около 32 млрд и 129 руб/акция. Дальше все зависит как удержали маржу в 3-4 квартале. По текущей цене это около 6,5% дивидендной доходности с ненулевыми шансами на дальнейшее снижение выплат в 2027 году. Взгляд на среднесрочные перспективы ИКС 5 между остается нейтральным По текущей цене ИКС 5 оценен в 6,4 прибыли и 9,4 FCF за последние 12 месяцев. Недорого, но прибыль продолжает снижаться. К тому же из-за возросших процентных расходов 3 квартал, скорее всего, будет заметно слабее 3 квартала 2025 года, тогда форвардный P/E за 2026 год только вырастет. НО ГЛАВНОЕ: долг почти на пределе дивполитики, а во втором полугодии капзатраты опять вырастут. Поэтому повторения 613 руб. дивидендов ждать не стоит. Реалистичный ориентир – 150–250 руб. на акцию, или 8–12% доходности. Но доходности при ОФЗ >16,7% это крайне мало для истории, которую рынок покупал именно за дивиденды. В октябре ждем отчет за 3 квартал и смотрим за ситуацией с маржой, ожидания пока больше негативные. Итоговая прогнозируемая цена: 1 950₽ (недооценки нет) Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Даниил](https://t.me/+aNJYYEtKe4FhMThi) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей**

      Щедрые дивиденды по акциям Х5 закончились: выплаты шли из долга, реалистичный ориентир — 150–250 рублей
      5 306
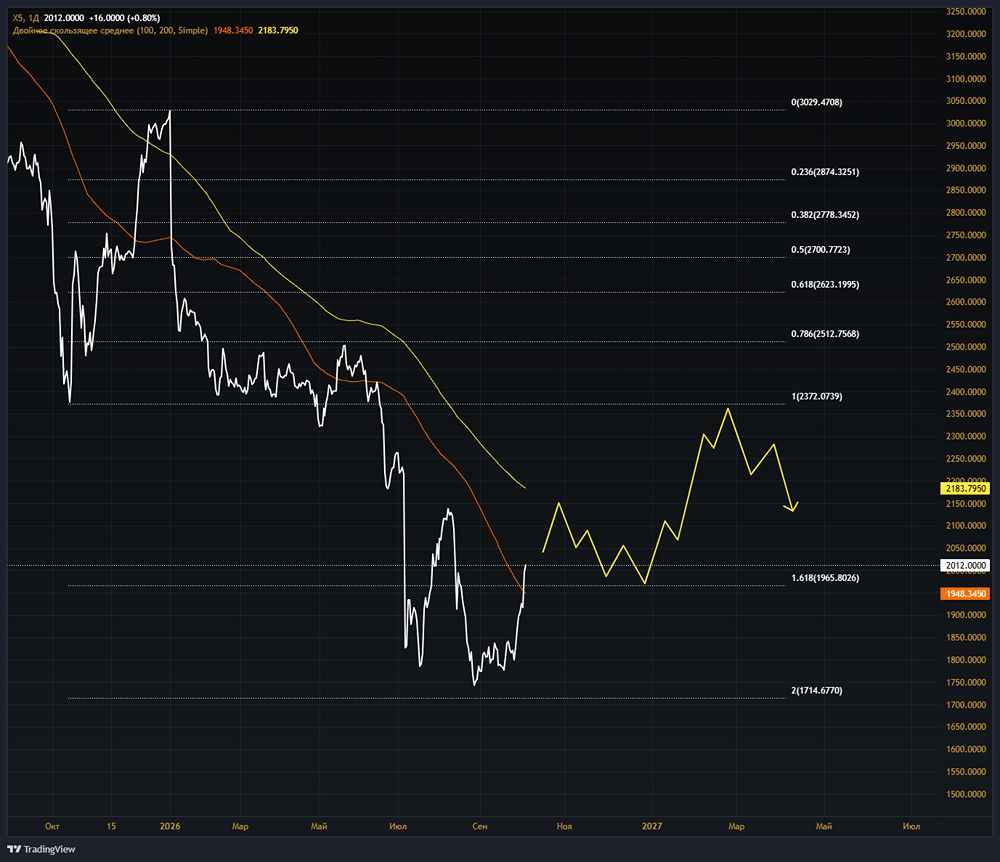
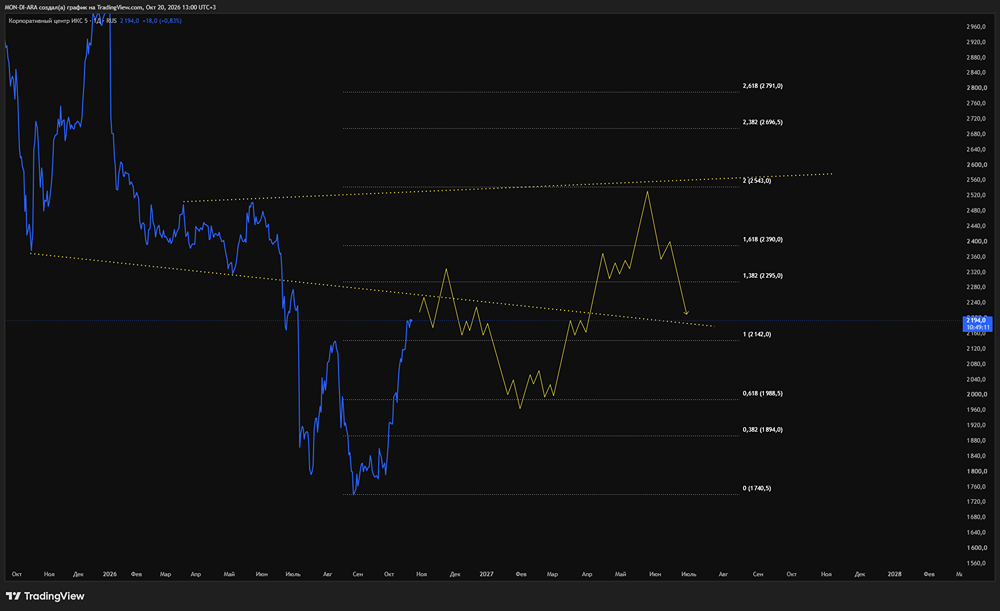
    • Когда начнут падать акции Х5 и до каких значений? Прогноз цены на графике

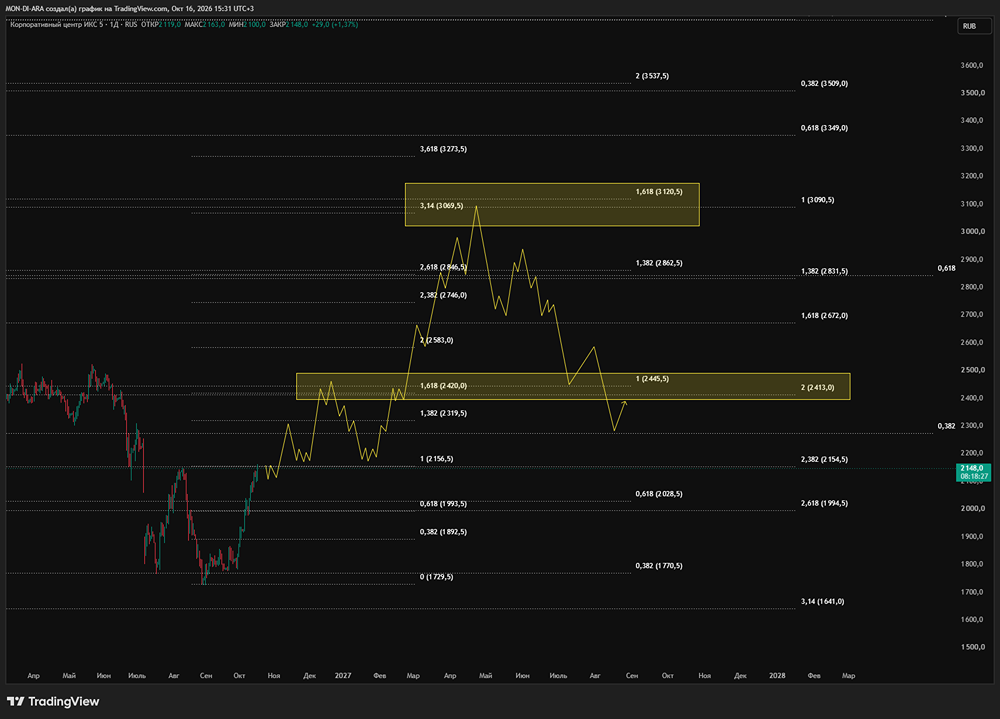
      Среднесрочный технический взгляд Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [V️enividivici](https://t.me/c/1584766605/10489) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Когда начнут падать акции Х5 и до каких значений? Прогноз цены на графике
      5 237
    • Ждать ли падения акций Х5 ниже 1500 рублей? Прогноз и разбор ситуации

      X5 ускорилась, но главный вопрос остаётся открытым Во II квартале выручка X5 замедлилась до +9,9%, а снижение прибыли и маржинальности вызвало вопросы к эффективности бизнеса. Теперь картина меняется — в III квартале ритейлер вновь показал двузначный рост и восстановление покупательского трафика. Разбираемся, что изменилось и достаточно ли этого для улучшения финансовых результатов. Выручка и покупательская активность По итогам III квартала 2026 года: ▫️ Выручка — 1,31 трлн руб. (+13% г/г) против +9,9% во II квартале. ▫️ LFL-продажи — +7,4% против +4,2% кварталом ранее. ▫️ LFL-трафик — +2,3% после слабой динамики в первом полугодии. ▫️ Выручка за 9 месяцев — 3,79 трлн руб. (+11,4%). Главное улучшение — не только в темпах роста продаж, но и в возвращении покупателей. Ранее мы [отмечали](https://t.me/konoshevskaya/7774), что замедление выручки сопровождается ростом затрат и снижением рентабельности. Теперь операционные показатели выглядят увереннее, хотя окончательные выводы о прибыльности пока делать рано. Чижик и онлайн — драйверы роста Самый быстрорастущий формат группы — Чижик — выручка увеличилась на 34,5%, до 139,6 млрд руб. Пятёрочка прибавила 10,7%, а Перекрёсток — 8%. Цифровые направления также усиливают позиции: выручка онлайн-бизнеса выросла на 34%, а GMV X5 Digital — на 35,6%. При этом быстрый рост ещё не гарантирует сопоставимого увеличения прибыли. В онлайн-сегменте сохраняется высокая конкуренция, а развитие сервисов требует расходов. Важно понять, насколько эффективно X5 превращает расширение бизнеса в денежный поток. Что дальше? 29 октября ожидается публикация финансовых результатов по МСФО за III квартал. Именно они покажут, удалось ли компании улучшить маржинальность после слабого второго квартала. Наше мнение Операционный отчёт X5 выглядит обнадёживающе. Восстановление трафика снижает опасения, что рост выручки обеспечивается преимущественно повышением цен. Дополнительные точки роста — развитие Чижика и цифровых направлений, а более умеренное расширение торговых площадей позволяет уделять больше внимания эффективности существующей сети. Однако мы бы не приравнивали ускорение выручки к автоматическому восстановлению прибыли. В предыдущем отчёте мы обращали внимание на давление операционных и процентных расходов. Теперь ключевой вопрос — сможет ли X5 улучшить маржу и свободный денежный поток, сохранив темпы роста. Отдельный фактор для котировок — дивиденды, но оценивать перспективы выплат стоит после выхода финансовых результатов и анализа долговой нагрузки. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Коношевская Ольга](https://t.me/konoshevskaya/8005) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Ждать ли падения акций Х5 ниже 1500 рублей? Прогноз и разбор ситуации
      5 126
    • Стоит ли держать акции ИКС 5 ради дивидендов при замедлении открытий магазинов?

      Компания поделилась операционными показателями по итогам 3 квартала и 9 месяцев 2026 года года Итоги за 9 месяцев 2026 года: ▫️ Выручка: 3,791 трлн (+11,4% г/г) ▫️ Магазины: +1191 (+4% с начала года) ▫️ LFL-продажи: +5,9% г/г ▫️ LFL-трафик: +0,7% г/г ▫️ LFL-ср. чек: +5,1% г/г ① Выручка По итогам 9М 2026 г. выручка выросла до 3,79 трлн (+11,4%), но в 3 квартале рост ускорился до +13% г/г, что стало рекордом роста в этом году. В 1 кв. 2026 г. рост выручки составил +11,3%, во 2 кв. 2026 г. +9,9% г/г, при этом прогноз роста выручки менеджмент рисует в +12-16% г/г, но очевидно, что пройдемся мы по нижней границе прогноза в лучшем случае. Чтобы достигнуть нижней границы прогноза +12% по итогам года, нужен рост выручки +14% в 4 кв. 2026 г. Думаю, что это достижимый результат. ② LFL-показатели Главный позитив отчета находится в ускорении LFL-трафика, который по итогам 3 кв. 2026 г. составил +2,3% г/г против +1,2% г/г во 2 кв. 2026 г. С отрицательного LFL-трафика по итогам 1П 2026 г. мы перешли к росту трафика +0,7% г/г по итогам 9М 2026. Основной драйвер роста трафика — «Чижик» с ускорением с 2% во 2 кв. до +5,7% в 3 кв. 2026 года, но «Чижику» стало сложнее увеличивать рост среднего чека. Если «Пятерочка» с «Перекрестком» увеличили средний чек на 4,9% в 3 кв., то «Чижик» всего на 3,1% Продуктовая инфляция в 3 кв. 2026 г. выросла на +4,8% г/г, то есть рост среднего чека полностью обеспечен инфляцией, а не какими-то успешными нововведениями бизнеса, при этом цены в «Чижике» растут медленнее инфляции. Основной приток выручки Группы по-прежнему создает «Пятерочка» (65% общей выручки), при этом «Чижик» почти догнал «Перекресток» по вкладу в общую выручку Группы. ③ Новые магазины Если не учитывать 1 кв. 2026 г., то ИКС-5 показывает новые минимумы по открытию новых магазинов. ИКС-5 открыл всего +377 новых магазинов в 3 кв. против +466 во 2 кв. Это положительно скажется на CAPEX и FCF с дивидендами, но имеет свои долгосрочные последствия в замедлении темпов роста выручки и последующих дивидендах. Другими словами, есть неплохой шанс на еще один относительно хороший дивиденд в долг, а потом уже такие фокусы не прокатят без реального роста бизнеса. ④ Дивиденды Без финансового отчета по итогам 9М 2026 г. (выйдет 29 октября) сложно сказать точный дивиденд, так как нужно увидеть маржу EBITDA, но я вижу 3 основных сценария при выручке 5,2 трлн рублей в конце года (+12%). ▫️ Сценарий 1: EBITDA 6%: дивиденд = 269 р./акция (12,5% дивдох) ▫️ Сценарий 2: EBITDA 5,8%: дивиденд = 210 р./акция (9,8% дивдох) ▫️ Сценарий 3: EBITDA 5,5%: дивиденд = 121 р./акция (5,6% дивдох) Мой прогноз в 150-210 р. на ближайший дивиденд. Затем компания сможет платить 12-14% дивидендами в последующие годы. Пересчитаю, когда выйдет финансовый отчет. Мажоритарий очень заинтересован в выводе денег из компании через дивиденды, но, как вы помните, [Минфин планирует ввести прогрессивную шкалу налога на пассивный доход вплоть до 22%](https://www.rbc.ru/economics/24/09/2026/6ab4dd2e8788480e67fe300e), поэтому неудивительно, если ИКС-5 поторопится вывести как можно больше дивидендов до налоговых изменений. Операционный отчет хороший, но главное, чтобы не было ущерба по EBITDA, и тогда получится сделать последний дивидендный рывок. Но эра в 20+% дивидендов от ИКС-5 уже закончена, и дальше компания может платить по 12-14% в год, что немного. Акции по текущим вполне подходят для дивидендного портфеля, но без существенного потенциала для роста, если не найдут покупателя на казначейский пакет акций. Продолжаю держать в акциях ИКС-5 долю в 6,7% портфеля, буду снижать до 6%, дивиденды реинвестировать обратно пока не хочу, лучше новые деньги перекину в Сбер. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Клим](https://clck.ru/3SYFBZ) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли держать акции ИКС 5 ради дивидендов при замедлении открытий магазинов?
      4 944
    • Акции ИКС 5 достигли 2188 после пробоя второй жёлтой линии

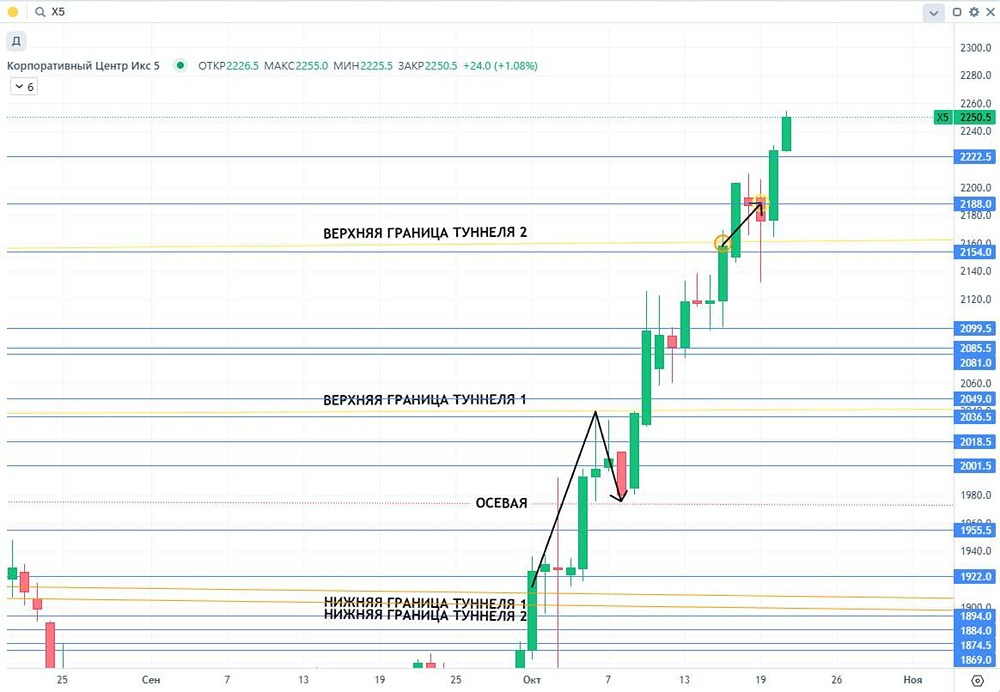
      Раннее рассматривал два сценария, один из них был пробой второй желтой линии на 2 154.0 и достижение уровня на 2 188.0 — так и произошло. Но по теории ВиНЦ мы пересмотрели график, и туннель не сильно перестроился. Уровень 2 188.0 не дает уйти выше бумаге, и это нормально. Сейчас мы смотрим за второй желтой линией на уровне 2 154.0, при закреплении под ней мы пересмотрим график и будем ждать движения к уровню на 2 099.5. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Витебский](https://t.me/TheVitebskayaStreet/2615) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции ИКС 5 достигли 2188 после пробоя второй жёлтой линии
      4 372
    • За счёт чего X5 ускорила рост выручки до 13%?

      Разберем операционные результаты за 3 квартал 2026 года лидера продуктового ритейла — X5 Group. По итогам 3К2026 выручка X5 выросла на 13% г/г — до 1,31 трлн руб., что обусловлено ростом сопоставимых продаж, увеличением трафика и среднего чека, расширением сети, ростом доходов от логистики и франчайзинга, а также развития цифровых бизнесов. Также отмечу, что одним из ключевых факторов позитивной динамики является рост продовольственной инфляции до 4,8%. ▫️ LFL-продажи выросли на 7,4% г/г ▫️ LFL-трафик вырос на 2,3% г/г при росте среднего чека на 4,9% — до 593,8 рубля ▫️ выручка от цифрового бизнеса выросла на 34% г/г — до 84,4 млрд рублей ▫️ доходы от логистики выросли на 77% г/г — до 13,2 млрд рублей В 3К2026 X5 открыла 377 новых магазинов (с учетом закрытий): +188 магазинов у дома; +186 жестких дискаунтеров; 3 супермаркета — компания работает над оптимизацией затрат, поскольку в 3К2025 X5 делала 710 чистых открытий магазинов. Результаты по розничной выручке отдельно по магазинам ▫️ Чижик: 139,6 млрд руб. (+34,5% г/г) ▫️ Пятерочка: 1011,3 млрд руб. (+10,7% г/г) ▫️ Перекресток: 132,4 млрд руб. (+8,0% г/г) Чижик продолжает демонстрировать бурный рост, что связано с масштабной региональной экспансией формата жестких дискаунтеров и изменением потребительского поведения россиян в пользу экономии. Даже несмотря на сокращение CAPEX, Х5 делает ставку именно на Чижика: количество покупателей сети выросло на 31,6% г/г, средний чек в Чижике составил 703,6 руб., что существенно ниже Перекрестка. Это делает сеть максимально привлекательной для экономного потребителя в текущих макроэкономических условиях. Из позитивного также стоит выделить, что Х5 продолжает укреплять свои позиции на рынке M&A и в июле 2026 года завершила приобретение дистрибьюторского бизнеса группы компаний «Город 77» — это позволит Х5 усилить алкогольное направление и ассортимент, расширить клиентскую базу, укрепить логистическую инфраструктуру, при этом не потеряв экспертизы первоначальной команды (основатель ГК «Город 77» остался в структуре X5 для управления процессом интеграции активов). Итого Операционные результаты Х5 за третий квартал приятно удивили и показали заметное улучшение динамики бизнеса. Ключевой момент — темпы роста выручки ускорились до 13% г/г. Это значимый позитивный сдвиг, особенно на фоне слабого второго квартала и прогноза самой компании, предполагающего рост выручки на 12–16% г/г. Если улучшение динамики окажется устойчивым, у Х5 есть шансы выполнить собственный прогноз как минимум по нижней границе. Примечательно, что улучшение динамики происходит на фоне роста посещаемости магазинов. На мой взгляд, это во многом результат эффективной работы менеджмента: компании удалось создать востребованный формат Чижика и поддерживать привлекательность Пятёрочки. Дополнительную поддержку спросу оказывает и макроэкономическая ситуация: в условиях повышенного внимания к расходам покупатели всё чаще выбирают дискаунтеры и магазины с доступными ценами. При всём операционном позитиве для нас ключевым маркером будет именно финансовая отчетность за 3 квартал и 9 месяцев 2026 года. Напомню, что рентабельность Х5 находится под давлением операционных затрат, в том числе связанных с ростом цен на топливо. Поэтому важно понять, насколько улучшение операционных показателей конвертируется в финансовые результаты. Ждём финансовые результаты и рекомендацию по промежуточным дивидендам (в позитивном сценарии до 200 рублей, что даст 9,1% ДД к текущей цене). Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Артур](https://t.me/fund_ka/7470) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      За счёт чего X5 ускорила рост выручки до 13%?
      3 873
    • Хватит ли FCF X5 для щедрых дивидендов при росте капзатрат

      Дивиденды будут, но не факт, что щедрые Продуктовый ритейл исторически живёт за счёт переноса инфляции на торговые полки. На фоне роста потребительских цен предлагаю заглянуть в операционный отчёт лидера отрасли X5 (#X5) за 3 кв. 2026 года, чтобы оценить дальнейшие инвестиционные перспективы компании. Выручка компании с июля по сентябрь выросла на +13% (г/г) до 1,3 трлн руб. Драйверы — расширение торговых площадей и увеличение покупательского трафика. Опережающие темпы роста сохранил сегмент жёстких дискаунтеров «Чижик», где динамика ускорилась до +34,5% (г/г), тогда как ключевой формат «магазины у дома» «Пятёрочка» показал темп роста на уровне +10,7% (г/г). Инвесторы опасаются, что дальнейшая экспансия дискаунтера «размоет» рентабельность X5. Но без «Чижика» компания потеряла бы долю рынка в самом быстрорастущем и защищенном от экономических циклов сегменте. Можно считать, что давление на маржу — это своеобразная плата за право X5 остаться лидером в новой реальности, где жёсткий дискаунтер становится базовым форматом потребления для россиян Выручка цифровых бизнесов увеличилась на +34% (г/г) до 84,4 млрд руб. Развитие онлайн-торговли невольно трансформирует привычки: человек, заказывающий продукты через интернет, склонен больше покупать за раз, чтобы оправдать стоимость доставки. Однако менеджмент X5 честно заявляет: онлайн на продуктовом рынке пока работает на нулевой рентабельности. Сопоставимые продажи (LFL) увеличились в 3Q2026 на +7,4%. В первом полугодии у компании наблюдалась слабая динамика по трафику, однако с июля по сентябрь ритейлер смог продемонстрировать неплохой рост (+2,3%). Примечательно, что средний чек растёт медленнее инфляции. Конкуренция в отрасли достигла точки кипения, и все компании вынуждены активно использовать промо-акции для удержания покупателя. Рост среднего чека теперь обеспечивается не столько переписыванием ценников, сколько увеличением количества товаров в корзине — покупатели берут больше, но по акционным ценам. В отчётном периоде X5 открыла 377 магазинов (с учётом закрытий) против 715 годом ранее, делая ставку на развитие «Пятерочки» и «Чижика» «Мы не поменяли своих планов по открытию магазинов на этот год. Общее количество магазинов, которые мы откроем в этом году, будет около 2 тысяч», — отметил финансовый директор X5 Николай Иванов в эфире радио РБК. В интервью газете «Ведомости» управляющий директор торговой сети «Пятерочка» Владислав Курбатов отметил, что компания начинает проводить активную реновацию магазинов у дома. Большинству объектов в среднем уже около 8 лет, и без обновления залов и торгового оборудования они начинают системно терять трафик из-за ухудшения визуального и операционного качества. В перспективе это приведёт к росту капзатрат, давлению на динамику свободного денежного потока (FCF) и, как следствие, на будущие дивиденды. Что касается текущего распределения прибыли, то Николай Иванов подтвердил: промежуточные дивиденды за 9m2026 точно будут, а их размер совет директоров определит в конце осени Одного только FCF для выплаты щедрых дивидендов явно будет недостаточно, и многое будет зависеть от желания руководства X5 увеличивать долговую нагрузку. Если будет принято решение нарастить соотношение NetDebt/EBITDA до 1,2х (нижняя граница по див. политике), то это даёт [ориентир](https://t.me/c/1515418228/3941) по промежуточным дивидендам на уровне 172 руб., если же ваша фантазия способна представить рост долговой нагрузки до 1,4х (верхняя граница по див. политике), то рисуются сумасшедшие 384 руб. Я советую закладываться ближе к нижней границе, т.к. пространство для манёвра у компании не так велико на фоне продолжительной паузы в дальнейшем смягчении ДКП. 29 октября Х5 представит финансовую отчётность по МСФО за 3Q2026, где можно ожидать позитивных данных. Мы обязательно ещё вернёмся с анализом этой отчётности, ну а сейчас я подтверждаю своё мнение, что при цене 2000 руб. бумаги компании по-прежнему интересны для долгосрочных покупок. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Юрий Козлов](https://max.ru/invest_or_lost) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Хватит ли FCF X5 для щедрых дивидендов при росте капзатрат
      3 843
    • После двух попыток акции ИКС 5 пробили уровень 1850 рублей — структура подтвердила силу

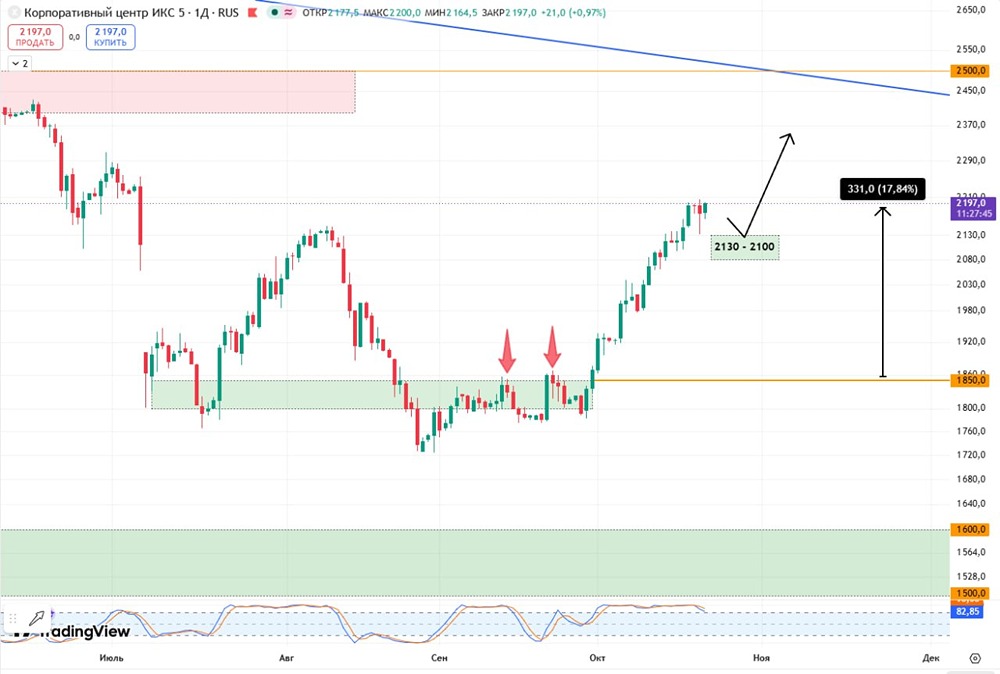
      ИКС 5 пробила сопротивление на 1850 и отскочила на 17% Было две попытки пробоя, после чего актив уходил в коррекцию, но вслед за индексом пробить сопротивление получилось, и ушли вверх. Цель по продолжению отскока будет нисходящая трендовая и уровень 2500 рублей По точке входа можно зацепиться за пробой круглого уровня 2200. Либо в случае отката воспользоваться зоной 2130-2100. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Олег](https://t.me/UHBECTUPYEM_BMECTEE/5000) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      После двух попыток акции ИКС 5 пробили уровень 1850 рублей — структура подтвердила силу
      3 617
    • Прогноз дивидендов акций ИКС 5 от Газпромбанка Инвестиции

      Прогноз дивидендов ГПБ Инвестиции ждёт выплату за 9 месяцев 2026 года: • Дивиденд: 200 ₽ на акцию • Доходность: 9,0% к текущей цене • Реестр: 6 января 2027 Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [Инвестминт](https://t.me/divalerts/4009) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов акций ИКС 5 от Газпромбанка Инвестиции
      1 895
    • Акции Х5 держатся у уровня 2200 рублей — «медвежьих» формаций нет, тренд вверх

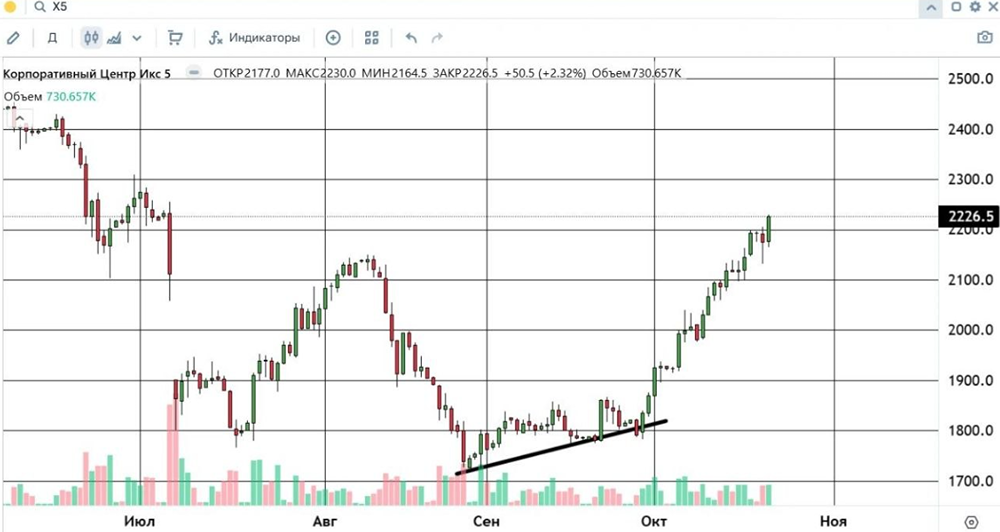
      Акции торгуются у уровня 2200 рублей Вчера акции выросли на 2,32%, установили новый максимум выше уровня максимальных котировок предыдущих двух месяцев. Такая ситуация продолжает оцениваться как «бычья» с признаками тенденции. «Медвежьих» формаций не наблюдается, перспективы роста сохраняются. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Х5 держатся у уровня 2200 рублей — «медвежьих» формаций нет, тренд вверх
      1 834
    • Какие дивиденды ждать по акциям X5? Прогноз: 170 рублей и логика

      Дивиденды X5 в декабре–январе: прогноз и обоснование Компания представила операционные результаты, которые я разбираю для вас. Выручка 3 кв. 2026 = 1 311 млрд руб. (+13% г/г) Поквартально темпы роста за последние 9 кварталов такие: 1 кв. 2025 = +20,7% 2 кв. 2025 = +21,6% 3 кв. 2025 = +18,6% 4 кв. 2025 = +14,9% 1 кв. 2026 = +11,3% 2 кв. 2026 = +9,9% 3 кв. 2026 = +13% Темпы роста немного восстановились (+13%) на фоне роста продуктовой инфляции (X5 дает данные, что в 3 кв. продуктовая инфляция +4,8% против +3,4% во 2 кв.) и роста траффика. ▫️ LFL-продажи 3 кв. 2026 = +7,4% (продажи в тех же магазинах, что и в прошлом году). ▫️ LFL-траффик 3 кв. 2026 = +2,3% (причем траффик вырос во всех магазинах сети, Пятерочка +2%; Перекресток +2,4%, Чижик +5,3%). Хорошо, с учетом тех проблем, что мы видели в начале года. Мои прогнозы 2026 ▫️ EBITDA 2026 = 295 млрд руб. (маржа = 5,7%) ▫️ Прибыль 2026 = 83,4 млрд руб. (-13,9% г/г) Посмотрим, во 2 кв. нас удивили в лучшую сторону по марже, может и в 3 кв. удивят. Дивиденды Мой прогноз по дивидендам X5 тоже в силе, жду 170 руб. в декабре-январе, чтобы компания пришла к ND/EBITDA = 1,3 на конец года, доходность 7,7%. Многое зависит от маржи и размера CAPEX, при этом после отчета уверенность в таких дивидендах у меня выросла, может быть даже чуть больше. Оценка компании X5 оценена в 6,6 P/E 2026 года, за вычетом дивидендов оценка в 6,1 P/E. Я считаю такую оценку X5 близкой к справедливой, прикрепил картинку с данными из таблицы [потенциалов](https://t.me/Vlad_pro_dengi/2556), X5 занимает в таблице 26-е место. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владислав Еремин](https://max.ru/Vlad_pro_dengi) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Какие дивиденды ждать по акциям X5? Прогноз: 170 рублей и логика
      1 756
    • Акции X5 выше 2222 рублей: восходящий цикл остаётся в силе

      Склоняюсь к завершению восходящего цикла, и смотрю за закреплением под второй желтой линией на 2 154.0, но по итогу закрепления не произошло, и бумагу откупили выше, что хорошо. Сейчас мы видим, как бумага находится над уровнем 2 222 рублей Смотрим на закрепления над верхними уровнями и тогда пересмотрим график полностью. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Витебвский](https://t.me/TheVitebskayaStreet/2620) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции X5 выше 2222 рублей: восходящий цикл остаётся в силе
      1 457
    • Стоит ли ждать коррекции в акциях ИКС 5 из‑за перегрева всех индикаторов?

      ИКС 5 летит без остановок, но надолго ли хватит сил Акции продолжают расти практически без откатов. Цена уже добралась до 2276,5, пробила EMA200 на 2138,5 и приближается к сопротивлению 2307,5. Но есть один момент, который мне совсем не нравится. RSI уже выше 83 Это сильная перекупленность, и такой рост без нормальных передышек выглядит нездоровым. Причём похожую картину наблюдаем и в других бумагах. Рынок оживился на позитивных ожиданиях, но многие активы уже перегреты. ИКС 5 здесь особенно выделяется. Я бы сейчас точно не спешил запрыгивать в уходящий поезд. Даже сильной компании нужна коррекция, а хорошие перспективы бизнеса не означают, что акции должны расти каждый день. Вполне допускаю ещё один рывок к 2307,5, но дальше жду охлаждения. Первой важной зоной поддержки станет EMA200 около 2138,5, а ниже находится район 2070. Пока рост сильный, но риск отката, на мой взгляд, уже слишком велик Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Капибара на Бирже](https://max.ru/join/ZAMfLn8lgdDVwT0zDeB27YICKqw7NJW0g4z0W5bRTXU) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли ждать коррекции в акциях ИКС 5 из‑за перегрева всех индикаторов?
      436
    • Улучшение трафика — главный драйвер для акций Х5

      Выручка Х5 +13%, трафик ускорился: что это значит для акций Хороший отчёт за Q3: ▫️ Выручка — 1,3 t₽ (+13% г/г) ▫️ Рост сопоставимых продаж — 7,4% (-3,6 п. п. г/г) Инфляция поддержала рост Основной драйвер ускорения роста — разгон продовольственной инфляции. После 3,4% в Q2 она составила 4,8%. Другие улучшения ▫️ Сильный рост (+34% г/г) продаж цифровых бизнесов. Если смотреть чисто розничную выручку, то рост +11% г/г. ▫️ Ускорение роста LFL-трафика. Если в Q2 рост был на 1–2%, то сейчас — на 2–2,4%, в «Чижике» вообще рост на 5,7%. Сохраняется тренд на более дешёвые покупки. ▫️ LFL-чек в крупнейших сетях — выше инфляции (+4,9%). Благодаря этому LFL-продажи выросли до +7–7,4%, в «Чижике» — +9%. Отметим слабый темп расширения. Число новых открытий упало почти в 2 раза г/г, даже по «Чижику» снижение на 20% г/г. Экспансия не в приоритете, но, тем не менее, удаётся расти быстрее в сравнении с предыдущими кварталами. Отчёт порадовал улучшением именно в трафике — сейчас это самое проблемное место у ритейлеров. Однако один третий квартал пока картины не делает: прогноз по году (выручка +12–16% г/г) выполнят, но по нижней границе. Текущий отчёт укрепляет возможность выплаты солидного дивиденда. Он является сложнопрогнозируемым, и доходность варьируется от 10 до 14%. Итоги Котировки заранее отыграли позитивный отчёт. Следующие драйверы — дивиденды ближе к верхней границе прогноза и Q4, который может укрепить уверенность рынка в компании. Удерживаем позицию в портфеле. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [Invest Era](https://t.me/usamarke1/8206) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Улучшение трафика — главный драйвер для акций Х5
      188
    • Трамп предлагал «выселить» журналистов из Белого дома. Об этом пишет NYT. Американский лидер считает, что на место зала для брифингов имени Джеймса Брейди стоит вернуть крытый бассейн
      Трамп предлагал «выселить» журналистов из Белого дома. Об этом пишет NYT. Американский лидер считает, что на место зала для брифингов имени Джеймса Брейди стоит вернуть крытый бассейн
    • Трамп заявил, что никогда не обсуждал с Вэнсом перспективы его участия в выборах в 2028 году. Он уточнил, что сначала республиканцам надо оценить результаты выборов в Конгресс, которые состоятся 3 ноября

    • Планы Уиткоффа посетить 21 октября Россию подтверждаются, сообщил источник ТАСС
      Планы Уиткоффа посетить 21 октября Россию подтверждаются, сообщил источник ТАСС
    • Роналду не вернется в сборную Португалии, пока ее главным тренером остается Жорже Жезуш. Об этом сообщает CNN
      Роналду не вернется в сборную Португалии, пока ее главным тренером остается Жорже Жезуш. Об этом сообщает CNN
    • Москва не ожидает чуда от Вашингтона. США останутся для России в лучшем случае конкурентами, заявил Сергей Лавров
      Москва не ожидает чуда от Вашингтона. США останутся для России в лучшем случае конкурентами, заявил Сергей Лавров
    • Запад уже никогда не будет главным игроком, «заказывающим музыку», мир развернулся в другую сторону. Об этом заявил Сергей Лавров
      Запад уже никогда не будет главным игроком, «заказывающим музыку», мир развернулся в другую сторону. Об этом заявил Сергей Лавров
    • Диалог РФ с США по контролю над вооружениями отсутствует, кроме эпизодических случаев, сообщил Рябков. По его словам, предпосылок для возобновления диалога по стратегической стабильности с США пока нет
      Диалог РФ с США по контролю над вооружениями отсутствует, кроме эпизодических случаев, сообщил Рябков. По его словам, предпосылок для возобновления диалога по стратегической стабильности с США пока нет
    • Стратегические ошибки привели Макрона к политической изоляции. Его действия критикует весь политический спектр. Об этом пишет The Guardian
      Стратегические ошибки привели Макрона к политической изоляции. Его действия критикует весь политический спектр. Об этом пишет The Guardian
    • Уиткофф прилетел в Норвегию, где запланирован новый раунд переговоров по Украине. Об этом ТАСС сообщили в международном аэропорту Гардермуэн города Осло.
      Уиткофф прилетел в Норвегию, где запланирован новый раунд переговоров по Украине. Об этом ТАСС сообщили в международном аэропорту Гардермуэн города Осло.
    • Мерц назвал помощь Украине огромной нагрузкой на бюджеты стран ЕС. Об этом он заявил в интервью Bloomberg
      Мерц назвал помощь Украине огромной нагрузкой на бюджеты стран ЕС. Об этом он заявил в интервью Bloomberg
    • Стубб 20 октября посетит Осло, где планируются переговоры Уиткоффа с Зеленским. Об этом сообщил офис президента
      Стубб 20 октября посетит Осло, где планируются переговоры Уиткоффа с Зеленским. Об этом сообщил офис президента
    • Трамп заявил, что не хочет больше содержать Канаду, Мексику и страны Европы. Он вновь выразил уверенность в том, что Канада в будущем войдет в состав США, и пообещал ее жителям «оставить хоккей и их гимн».
      Трамп заявил, что не хочет больше содержать Канаду, Мексику и страны Европы. Он вновь выразил уверенность в том, что Канада в будущем войдет в состав США, и пообещал ее жителям «оставить хоккей и их гимн».
    • Пока нет понимания, когда будет следующий визит Си Цзиньпина в Россию, сообщил ТАСС Песков
      Пока нет понимания, когда будет следующий визит Си Цзиньпина в Россию, сообщил ТАСС Песков
    • Трамп заявил о готовности рассмотреть вариант встречи с Путиным и Си Цзиньпином, но отрицает наличие договоренности на этот счет
      Трамп заявил о готовности рассмотреть вариант встречи с Путиным и Си Цзиньпином, но отрицает наличие договоренности на этот счет
    • Роналду отстранили от игр за сборную Португалии на месяц и оштрафовали на €255. Об этом сообщил журналист Фабрицио Романо со ссылкой на заявление Португальской федерации футбола
      Роналду отстранили от игр за сборную Португалии на месяц и оштрафовали на €255. Об этом сообщил журналист Фабрицио Романо со ссылкой на заявление Португальской федерации футбола
    • Премьер Франции Лекорню поручил префектам ввести комендантский час в ряде районов на фоне беспорядков в стране
      Премьер Франции Лекорню поручил префектам ввести комендантский час в ряде районов на фоне беспорядков в стране
    • РФ, США и Китай допускают гипотетическую возможность трехсторонней встречи, заявил Песков газете The Wall Street Journal. Однако пока нет четкого понимания относительно самой встречи или ее потенциальной повестки дня, отметил он
      РФ, США и Китай допускают гипотетическую возможность трехсторонней встречи, заявил Песков газете The Wall Street Journal. Однако пока нет четкого понимания относительно самой встречи или ее потенциальной повестки дня, отметил он
    • Европа не сможет покрыть дефицит газа без российских поставок, поскольку Ормузский пролив закрыт, а катарский завод останавливался после атак. Об этом заявил вице-премьер РФ Александр Новак в интервью «Вестям»
      Европа не сможет покрыть дефицит газа без российских поставок, поскольку Ормузский пролив закрыт, а катарский завод останавливался после атак. Об этом заявил вице-премьер РФ Александр Новак в интервью «Вестям»
    • Трамп заявил, что примет «очень хорошее» решение по антироссийским санкциям. Его слова приводят журналисты пресс-пула Белого дома
      Трамп заявил, что примет «очень хорошее» решение по антироссийским санкциям. Его слова приводят журналисты пресс-пула Белого дома
    • Мерц заявил о серьезном политическом расколе в Германии и призвал ХДС заново обосновать свое существование: «Давайте будем честны друг с другом: мы переживаем жесткую политическую поляризацию»
      Мерц заявил о серьезном политическом расколе в Германии и призвал ХДС заново обосновать свое существование: «Давайте будем честны друг с другом: мы переживаем жесткую политическую поляризацию»
    • Санкции — это неэффективная идея Байдена. Об этом заявил Кирилл Дмитриев: «Большинство стран не присоединились к санкциям против России и понимают, что они наносят ущерб мировой экономике и благосостоянию»
      Санкции — это неэффективная идея Байдена. Об этом заявил Кирилл Дмитриев: «Большинство стран не присоединились к санкциям против России и понимают, что они наносят ущерб мировой экономике и благосостоянию»
    • Президент Египта Абдель Фаттах ас-Сиси заявил, что покинет пост по окончании президентского срока в 2030 году. По его словам, этот вопрос уже решен. Господин ас-Сиси занимает пост президента Египта с 2014 года
      Президент Египта Абдель Фаттах ас-Сиси заявил, что покинет пост по окончании президентского срока в 2030 году. По его словам, этот вопрос уже решен. Господин ас-Сиси занимает пост президента Египта с 2014 года
    • Трамп признался, что делает сам себе макияж, чтобы не выглядеть «как мертвец»: «Я использую немного косметики. Если не нанести хотя бы немного, то будешь похож на мертвеца. И я не хочу так выглядеть»
      Трамп признался, что делает сам себе макияж, чтобы не выглядеть «как мертвец»: «Я использую немного косметики. Если не нанести хотя бы немного, то будешь похож на мертвеца. И я не хочу так выглядеть»
    • Трамп подписал указ, согласно которому не будут применяться санкции против ряда физических и юридических лиц РФ, как того требует закон об ужесточении антироссийских рестрикций
      Трамп подписал указ, согласно которому не будут применяться санкции против ряда физических и юридических лиц РФ, как того требует закон об ужесточении антироссийских рестрикций
    • Трамп хотел бы достичь договоренностей о сокращении ядерных вооружений с Россией и Китаем, но не ждет таких соглашений в текущем году
      Трамп хотел бы достичь договоренностей о сокращении ядерных вооружений с Россией и Китаем, но не ждет таких соглашений в текущем году
    • Трамп уволил пресс-секретаря Белого дома Кэти Захарию всего через 5 дней после назначения, сообщает NYT. Это связано с критикой ее первого брифинга в Белом доме, пишет газета
      Трамп уволил пресс-секретаря Белого дома Кэти Захарию всего через 5 дней после назначения, сообщает NYT. Это связано с критикой ее первого брифинга в Белом доме, пишет газета
    • Трамп категорически отрицает намерение уволить Сьюзан Уайлс с поста главы аппарата Белого дома, заявил, что она будет с ним «долгое время»
      Трамп категорически отрицает намерение уволить Сьюзан Уайлс с поста главы аппарата Белого дома, заявил, что она будет с ним «долгое время»
    • Россия и США обсуждают совместные проекты в сфере дата-центров, сообщил Дмитриев. Дмитриев анонсировал в ближайшее время некоторые важные инициативы между Россией и США
      Россия и США обсуждают совместные проекты в сфере дата-центров, сообщил Дмитриев. Дмитриев анонсировал в ближайшее время некоторые важные инициативы между Россией и США
    • Американский Минэнерго уже выделило определенные компании из РФ, которые будут работать по поставкам дизеля в США, сообщил Дмитриев
      Американский Минэнерго уже выделило определенные компании из РФ, которые будут работать по поставкам дизеля в США, сообщил Дмитриев
    • Трамп заявил, что разочарован экс-послом США в Греции Кимберли Гилфойл: «Я просто прочитал кое-какие вещи, я не говорил с ней. Я знаю ее много лет. Она хорошо работала, будучи послом в Греции, так что я разочарован»
      Трамп заявил, что разочарован экс-послом США в Греции Кимберли Гилфойл: «Я просто прочитал кое-какие вещи, я не говорил с ней. Я знаю ее много лет. Она хорошо работала, будучи послом в Греции, так что я разочарован»
    • США не намерены применять ядерное оружие против Ирана, заявил Трамп в интервью телеканалу Newsmax
      США не намерены применять ядерное оружие против Ирана, заявил Трамп в интервью телеканалу Newsmax
    • Макрон исключил согласование бюджета ЕС после декабря из-за предстоящих президентских выборов во Франции. Об этом сообщило издание Rapporteur со ссылкой на три источника
      Макрон исключил согласование бюджета ЕС после декабря из-за предстоящих президентских выборов во Франции. Об этом сообщило издание Rapporteur со ссылкой на три источника
    • Восстановление Папы Римского Льва XIV после операции по удалению злокачественного образования в легком «проходит нормально», сообщили его лечащие врачи. Рентген показал хорошее восстановление прооперированного легкого
      Восстановление Папы Римского Льва XIV после операции по удалению злокачественного образования в легком «проходит нормально», сообщили его лечащие врачи. Рентген показал хорошее восстановление прооперированного легкого
    • Пашинян подписал решение о создании рабочей группы с РФ для обсуждения вопросов по концессии на железные дороги, сообщили ТАСС в Минтеруправлении
      Пашинян подписал решение о создании рабочей группы с РФ для обсуждения вопросов по концессии на железные дороги, сообщили ТАСС в Минтеруправлении
    • Спорт способен открыть в отношениях России и США двери, которые закрыла политика. Об этом заявил в интервью ТАСС спецпредставитель США по глобальным партнерствам посол Паоло Замполли
      Спорт способен открыть в отношениях России и США двери, которые закрыла политика. Об этом заявил в интервью ТАСС спецпредставитель США по глобальным партнерствам посол Паоло Замполли
    • Трамп заявил, что Иран заставил его пообещать больше не убивать его лидеров: «Их лидеры мертвы. В этом и заключается одна из проблем. Возможно, я зашел слишком далеко. Я даже не знаю, с кем теперь иметь дело»
      Трамп заявил, что Иран заставил его пообещать больше не убивать его лидеров: «Их лидеры мертвы. В этом и заключается одна из проблем. Возможно, я зашел слишком далеко. Я даже не знаю, с кем теперь иметь дело»
    • Папа Римский Лев XIV начал восстановление после операции по удалению ракового узла в легком, сообщили его лечащие врачи
      Папа Римский Лев XIV начал восстановление после операции по удалению ракового узла в легком, сообщили его лечащие врачи
    • Страны Запада и США поставили рекорд, введя против России 35 480 санкций, заявил председатель Госдумы Вячеслав Володин
      Страны Запада и США поставили рекорд, введя против России 35 480 санкций, заявил председатель Госдумы Вячеслав Володин
    • Трамп рассчитывает, что поставки из России позволят значительно снизить цены на дизельное топливо: «Мне кажется, это отлично, потому что оно поступает на мировой [рынок], оно поступает не к нам, оно высвобождается для мира, и оно значительно снизит цены»
      Трамп рассчитывает, что поставки из России позволят значительно снизить цены на дизельное топливо: «Мне кажется, это отлично, потому что оно поступает на мировой [рынок], оно поступает не к нам, оно высвобождается для мира, и оно значительно снизит цены»
    • США ждет новая Великая депрессия, если демократы победят на ноябрьских промежуточных выборах в Конгресс, заявил Трамп
      США ждет новая Великая депрессия, если демократы победят на ноябрьских промежуточных выборах в Конгресс, заявил Трамп

    Вы уверены, что хотите выйти из аккаунта?