Для связи

Как с вами связаться

Введите сообщение

Как с вами связаться

Введите сообщение

Акции Сбера под давлением: прогноз движения к 265 рублей на следующей неделе

7 222

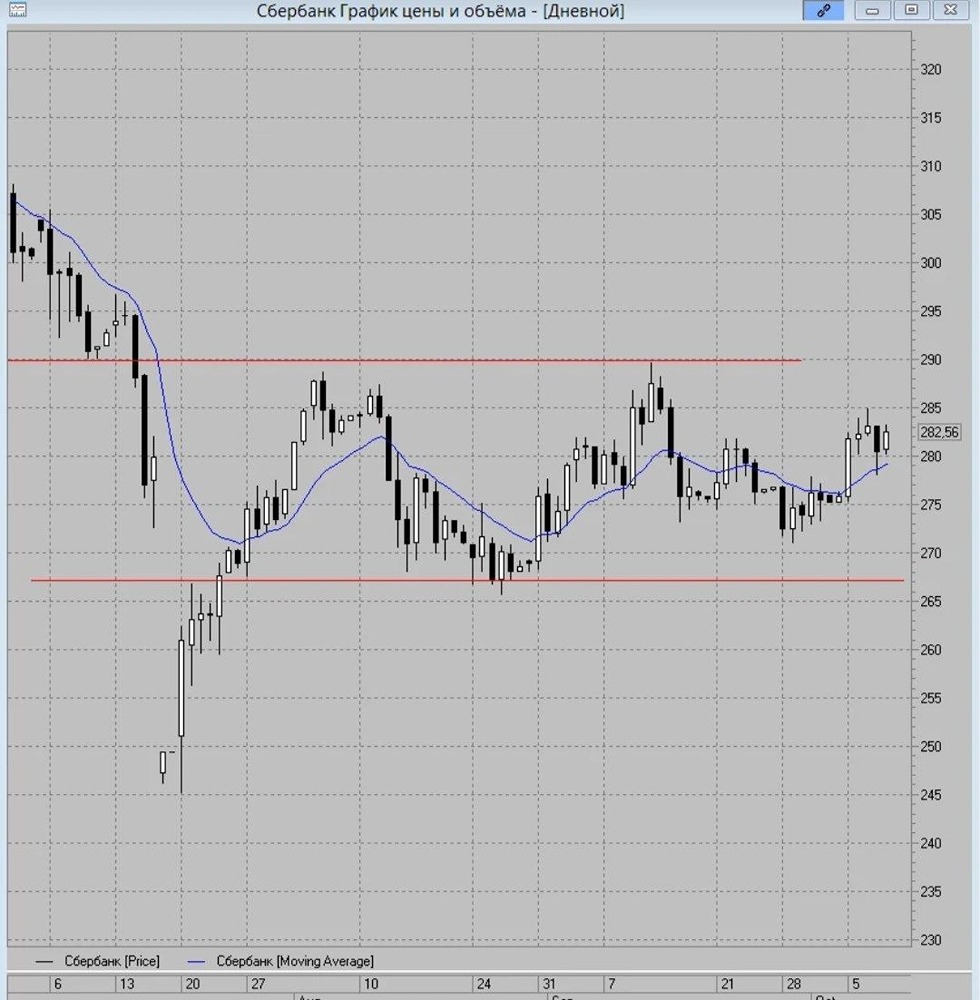
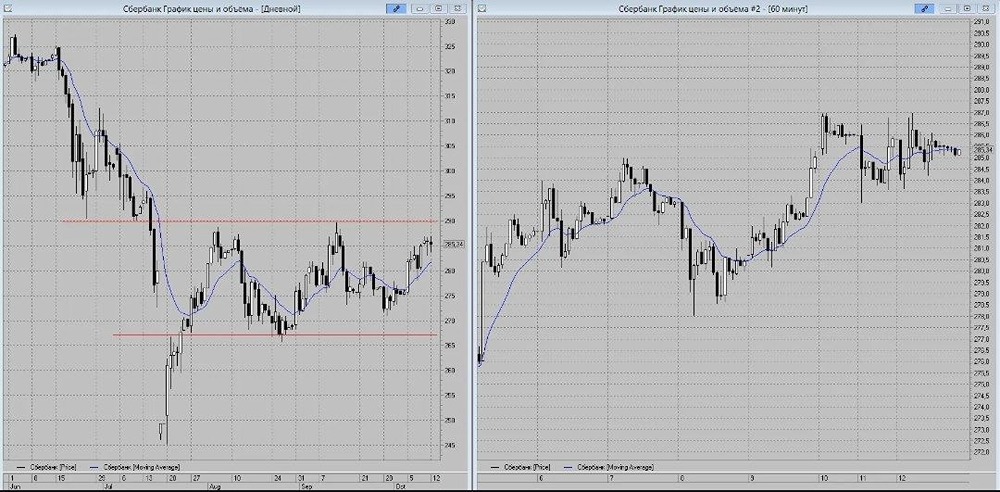
Сбербанк продолжает снижение Картинка по итогу торгов способствует его продолжению в течение выходных торгов / понедельника. На следующей торговой неделе жду движение к цене 265 руб. С последующей попыткой откупа к линии дневной скользящей МА-13. В моменте есть спекулятивный сигнал на продажу. Со стоп-лоссом на цене 274,5 руб. Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: Виталий / Тех.Анализ [mondiara.com](https://mondiara.com/) Сделано Людьми. Для людей

    Пост взят с международного финтех-медиа ресурса


    Другие новости сообщества / СБЕРБАНК - прогноз цены акций, аналитика и мнения - MONDIARA

    • Прогноз дивидендов по акциям Сбербанка за 2026 год

      Прогноз дивидендов Сбербанк Т-Инвестиции ждёт выплату за 2026: • Дивиденд: 43,2 ₽ на акцию • Доходность: 15,3% к текущей цене • Реестр: 20 июля 2027 Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [Инвестминт](https://t.me/divalerts/3995) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз дивидендов по акциям Сбербанка за 2026 год
      7 868
    • Акции Сбербанка упёрлись в сопротивление 285: пробой откроет путь к 310 и 320–330

      Сберу нужен пробой для продолжения роста Цена восстановилась после сильного падения и сейчас уперлась в сопротивление 285. Здесь же рядом проходит нисходящая трендовая. Для лонга я бы дождался пробоя и закрепления выше 285. Тогда первой целью станет 310, а основной — зеленая зона 320–330 рублей EMA 200 уже вернули, RSI восстанавливается, поэтому попытка пробоя выглядит вполне реально. Пока 285 не пробили, с покупкой я бы не спешил. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Капибара на Бирже](https://max.ru/join/ZAMfLn8lgdDVwT0zDeB27YICKqw7NJW0g4z0W5bRTXU) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Сбербанка упёрлись в сопротивление 285: пробой откроет путь к 310 и 320–330
      7 824
    • Акции Сберв пробили локальную нисходящую трендовую — зона ₽282–284 в фокусе у трейдеров

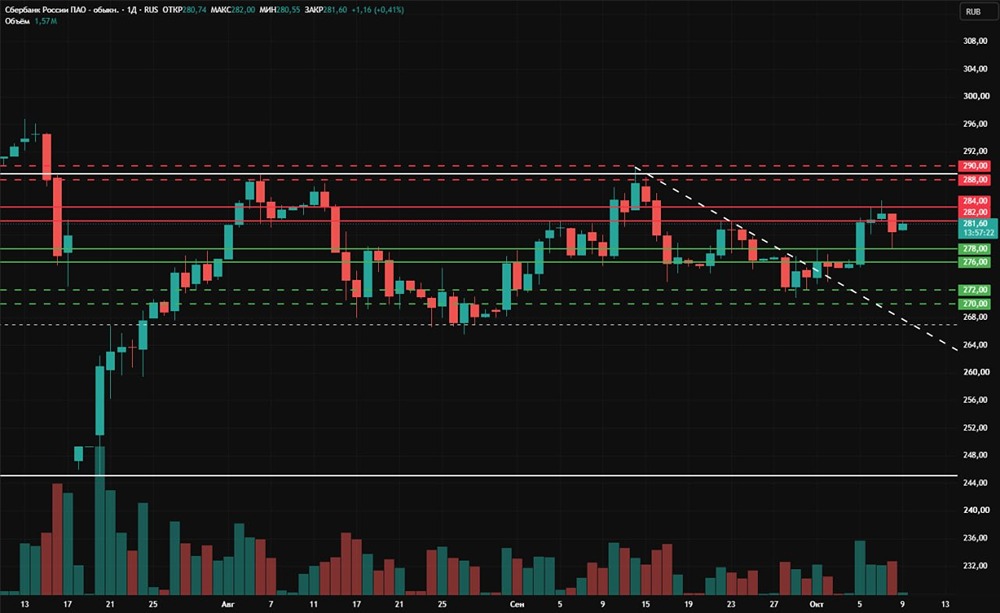
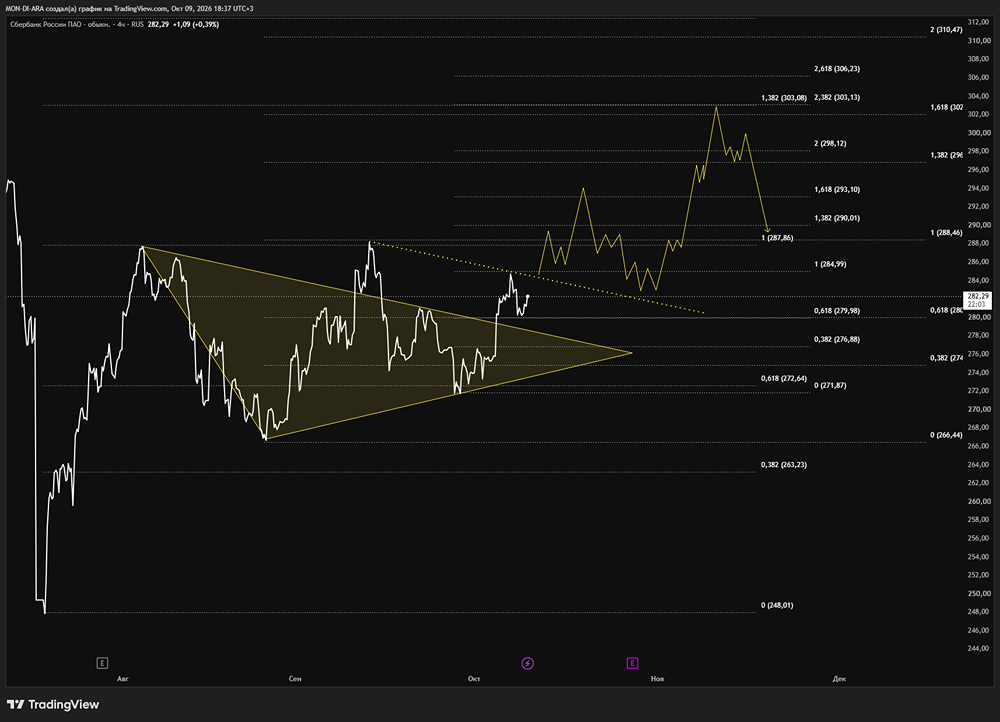
      Сбер вышел выше локальной нисходящей трендовой, но глобально картина пока не изменилась — бумага всё ещё остаётся в боковике Сейчас цена подошла к ₽282-284. Если эту зону пройдут, следующим сопротивлением станет ₽288-290. Снизу ориентир остаётся на ₽276-278, ниже — ₽272-270 Пока выход выше трендовой — это плюс, но для полноценного продолжения роста Сберу всё ещё нужно выходить из боковика. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Станислав](https://t.me/+numldQN0aDIwOWQy) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Сберв пробили локальную нисходящую трендовую — зона ₽282–284 в фокусе у трейдеров
      7 779
    • Акции Сбера упёрлись в уровень 285 рублей: для роста нужен пробой и закрепление выше уровня

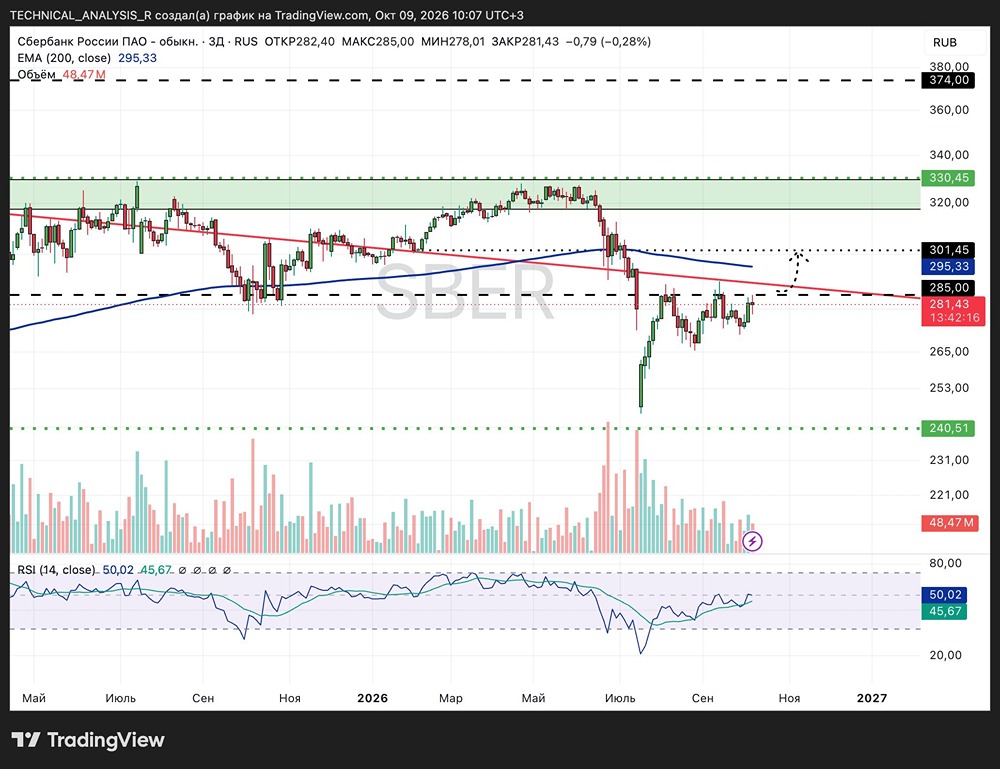
      Сбер уперся в сопротивление, рост под вопросом Цена продолжает попытки восстановления после сильного падения, но пока покупателям не удается преодолеть ключевое сопротивление 285, где также проходит нисходящая трендовая. Сейчас это главный уровень, за которым я слежу. Пока цена остается ниже него, говорить о полноценном продолжении роста рано. Дополнительным препятствием выступает EMA 200 на отметке 295,3. RSI находится около 50, что говорит об отсутствии явного преимущества у покупателей. На мой взгляд, для продолжения роста Сберу необходимо закрепиться выше 285 Тогда следующей целью станет 301,5, а при ее пробое откроется дорога к зеленой зоне 317-330. Если сопротивление снова устоит, можем увидеть откат в район 265-270. При усилении продаж следующей поддержкой станет 240,5. Пока не вижу смысла торопиться с покупками. Сначала хочу увидеть уверенный пробой 285, иначе риск продолжения снижения сохраняется. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Капибара на Бирже](https://max.ru/join/ZAMfLn8lgdDVwT0zDeB27YICKqw7NJW0g4z0W5bRTXU) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Сбера упёрлись в уровень 285 рублей: для роста нужен пробой и закрепление выше уровня
      7 727
    • Акции Сбера в коррекции: трейдеры ждут точки для входа для покупок — прогноз

      Цели по лонгу на уровне ₽282,1 были выполнены. Профит +0,69% Идет коррекция со снятием перекупленности. Я не исключаю, что снизимся еще ниже, но без смены тенденции. На снижении буду только добирать акцию. Сейчас добираю и ставлю такие же две цели. Цели по лонгу на уровне ₽282,1 Далее ₽285,70 Стоп ₽270 (тот же) Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Stocks Rocks](https://t.me/stocks_rocksi/1848) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Сбера в коррекции: трейдеры ждут точки для входа для покупок — прогноз
      7 665
    • Акции Сбербанка у поддержки 270: ближайшая цель роста — 290 рублей

      Акции торгуются у уровня 282 рубля Вчера инструмент снизился на 2,17%. Соответственно, инструмент вышел из фазы понижательного движения, развивающегося с 14 сентября. Поддержкой на текущий момент служит уровень 270 рублей за акцию, от которого игроки начали выкупать снижение на сессии от 29 сентября. Таким образом, если уровень 270 рублей устоит как поддержка, то инструмент двинется на тест и преодоление уровня 290 рублей за акцию. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Сбербанка у поддержки 270: ближайшая цель роста — 290 рублей
      7 456
    • Минимумы и максимумы у акций Сбера повышаются — пора ли покупать? Разбор

      Сбер продолжает торговаться в большом накоплении и ниже ключевого боковика Сейчас для роста необходимо цене закрепиться выше уровня 278,03. Минимумы и максимумы сейчас повышаются, поэтому, если цена вернется в боковик, то можно присматриваться к покупкам. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Восходящий тренд](https://max.ru/Voshodyashiy_trend) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Минимумы и максимумы у акций Сбера повышаются — пора ли покупать? Разбор
      7 232
    • Прогноз по акциям Сбера: шортовый приоритет до пробоя уровня 284 рубля

      Сбербанк вышел вверх из клина в рамках наших ожиданий Зеленого титана разбирал последний раз в еженедельном эфире и много раз в утренних обзорах делал на это отсылку. Как и ждали, вышли из клина вверх, но не до конца его отработали. Отработка клина около 4%, мы прошли 3,5%, что тоже неплохо. Мы отбились от уровня 284,3 руб. +- и сейчас торгуемся под уровнем 281 руб. Я пока что тут жду продолжения коррекции Жду сужения цены между 2-мя трендами в районе 277 руб. Откуда дальше уже будет интересно понаблюдать за реакцией. Пока что тут для меня приоритет шортовый. А именно, продолжение коррекции и остывания актива. Отмена будет при закрепе выше 284 рублей Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Роман](https://t.me/RTrader7/4897) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям Сбера: шортовый приоритет до пробоя уровня 284 рубля
      7 228
    • Прогноз цены по акциям Сбербанка: закрепление выше МА-13 откроет путь к 290 рублям

      Сбербанк вновь торгуется около линии дневной скользящей МА-13 Несмотря на то что индикатор выступает сопротивлением, видна попытка начала поджатия к данному ориентиру. Поэтому при сохранении текущей динамики в течение новой торговой недели жду его продавливание и закрепление выше. При реализации данного сценария котировкам откроется путь к верхней границе дневного торгового коридора, которая проходит около цены 290 руб. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Виталий](https://t.me/tech_analysis_8825/5536) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены по акциям Сбербанка: закрепление выше МА-13 откроет путь к 290 рублям
      7 212
    • Прогноз по акциям Сбера: ждать ли еще роста? Трейдеры ждут коррекцию перед ростом

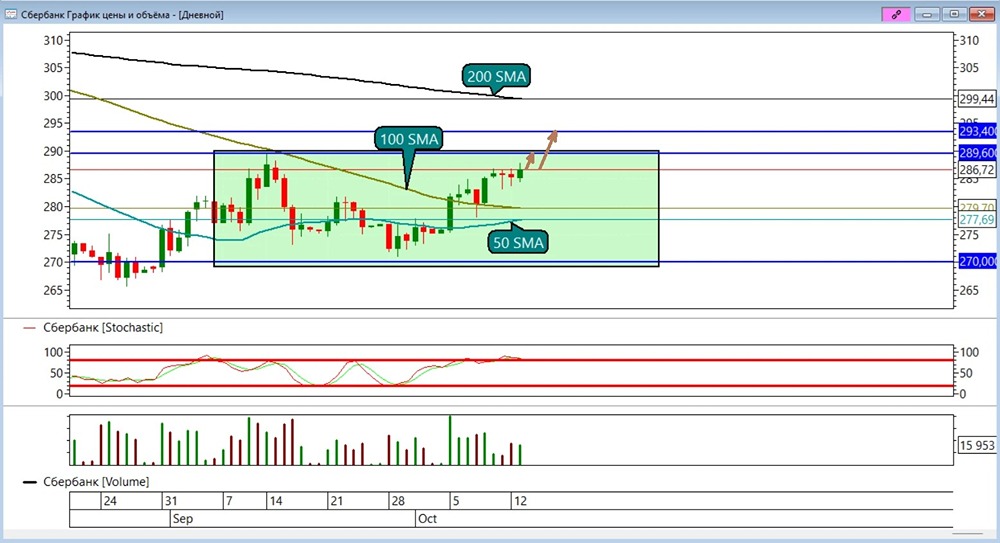
      Цели по лонгу на уровне ₽278 и ₽279,9 были выполнены. Профит +1,08% и 1,75% соответственно Сегодняшний день показывает силу в банках. А продажи, хоть они и есть, но помешать восходящему движению пока не могут. Есть отбой от скользящей 100 SMA, но думаю, что это временно. Должны пробивать эти сопротивления и идти дальше. На снижении буду только добирать. Цели по лонгу на уровне ₽282,1 Далее ₽285,70 Стоп ₽270 (тот же) Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Stocks Rocks](https://t.me/stocks_rocksi/1837) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по акциям Сбера: ждать ли еще роста? Трейдеры ждут коррекцию перед ростом
      7 206
    • Будут ли еще расти акции Сбера? Технический разбор и мнение трейдера

      Момент, аналогичный осени 2020 года Если говорить о структуре, в приоритете волна Х сформирована в виде АВС-плоскости, что говорит о продолжении качественного роста. В альтернативе цена, пробив 200-е МА с выходом на 300-е уровни, после этого перейдет на пару месяцев в коррекцию. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Светлана](https://t.me/SvetaFXTradingBlog/5429) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Будут ли еще расти акции Сбера? Технический разбор и мнение трейдера
      7 203
    • Прогноз цены по акциям Сбер: справедливая цена 306–340 ₽, потенциал до 20%

      Рынок акций продолжает падать, и на этом фоне легко смотреть только на красные котировки Но куда интереснее оценивать акции относительно той доходности, которую сегодня можно получить без риска в ОФЗ. По нашим расчетам, Сбер сейчас торгуется примерно за 3,3 годовой прибыли. То есть текущая прибыль банка составляет около 30% от его капитализации. Для сравнения, доходность пятилетних ОФЗ сейчас находится примерно в районе 16,4%. Получается, что разница между доходностью прибыли Сбера и ОФЗ достигла уже 13,6%. И вот это действительно интересно. Исторически такая разница была заметно меньше. В большинстве последних лет она находилась примерно в диапазоне 7-11%. В 2024 году было около 8,5%, в 2025 году 10,6%, а сейчас уже 13,6%. То есть Сбер дешевеет даже быстрее, чем растет альтернативная доходность облигаций Причем для роста акции вообще не требуется быстрого снижения ключевой ставки. Если разница между доходностью прибыли Сбера и ОФЗ просто вернется к 11%, то есть к верхней границе привычного диапазона последних лет, справедливая цена акции получается примерно 306-308 рублей. Это около 8% роста выше текущих уровней. Есть и второй ориентир. После 2022 года Сбер на конец года не торговался дешевле примерно четырех годовых прибылей. Если рынок просто вернется к такой оценке, получаем уже около 340 рублей за акцию, или примерно 20% потенциала роста. И здесь важно понимать: ни 307, ни 340 рублей пока не требуют какого-то идеального сценария со стремительным снижением ставки Для этого достаточно, чтобы рынок перестал требовать от Сбера настолько огромную премию за риск, которая сейчас заложена в котировках. Причем эта премия возникла после падения летом, когда рынок летел вниз на страхах мобилизации и продажах нерезидентов. Если же в будущем начнут снижаться ключевая ставка и доходности ОФЗ, тогда появится следующий этап переоценки. Чем ниже безрисковая доходность, тем выше при прочих равных может стоить акция с той же прибылью. Главная неопределенность здесь только одна — время Дешевые акции могут оставаться дешевыми довольно долго. Сам факт низкой оценки не означает, что завтра котировки обязательно пойдут вверх. Но именно такие периоды и дают возможность покупать качественный бизнес по цене, которую рынок в более спокойной обстановке обычно никогда не дает. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Эрик Лысенко](https://t.me/ErikLysenko_invest/1182) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз цены по акциям Сбер: справедливая цена 306–340 ₽, потенциал до 20%
      7 165
    • Какая историческая динамика акций Сбера по осени каждого года

      За 15 лет с 8 октября по 11 ноября фьючерс на акции «Сбербанк» (прив) рос в 80% случаев в среднем на 6,70% Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [SeasonLab](https://t.me/SeasonLab/112) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Какая историческая динамика акций Сбера по осени каждого года
      6 949
    • Будут ли еще расти акции Сбера? Трейдеры нацелились на 280 рублей

      Цели по лонгу на уровне ₽278 были выполнены. Профит +0,86% Четко в цель вчера попали. Сегодня снижаемся, но потенциал роста еще есть. Дивергенция, которая была раньше, еще не отработана в полной мере. Добираю позицию и ставлю такие же цели. Цели по лонгу на уровне ₽278 Далее ₽279,9 Стоп ₽270 Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией или предложением о покупке или продаже указанной ценной бумаги. Автор: [Stocks Rocks](https://t.me/stocks_rocksi/1831) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Будут ли еще расти акции Сбера? Трейдеры нацелились на 280 рублей
      6 889
    • Акции Сбера: 1 трлн прибыли, ROE 24,2% и дивиденды 14–16% — но инвесторы не держат

      Самая надежная компания — Россия, практически безрисковая Надежные дивиденды. Я не держу, но только из-за того, что премия за риск для меня недостаточная, ищу более рисковые идеи. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Наталия Кочетова](https://max.ru/NataliBaff) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Сбера: 1 трлн прибыли, ROE 24,2% и дивиденды 14–16% — но инвесторы не держат
      6 814
    • Прогноз по Сберу: эйфория физиков на уровне 280 рублей — последние два раза акции уходили в коррекцию

      Удар по уровню 280 рублей Я часто смотрю на Сбер как на форвард нашего рынка. Сегодня был удар в линию сопротивления 280, но пока что от этого уровня получили отторжение. Если смотреть на причину сегодняшнего роста, то в глаза бросается активная покупка физиками данной акции. Подобная эйфория в СБЕРЕ происходила последние два раза на локальных максимумах, после чего Сбер уходил в коррекцию. Тревожненько Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Борис](https://t.me/bogdanoffinvest/12785) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз по Сберу: эйфория физиков на уровне 280 рублей — последние два раза акции уходили в коррекцию
      6 767
    • Бычья конструкция в боковике: акции Сбера держатся над МА‑13

      В Сбере рассматриваю сохранение роста в рамках текущего торгового коридора На что указывает удержание котировок над линией дневной скользящей МА-13 по итогу основной торговой недели. В течение ближайших 2–4-х сессий ожидаю формирование бычьей конструкции в пределах текущего локального боковика. С целью при реализации в виде верхней границы коридора. В лонг акцию можно поддерживать от линии дневного индикатора МА-13. Со стоп-лоссом чуть ниже данного ориентира. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Виталий](https://t.me/tech_analysis_8825/5571) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Бычья конструкция в боковике: акции Сбера держатся над МА‑13
      6 752
    • Акции Сбера у наклонного сопротивления 284–292 рублей: рынок игнорирует риски

      Экспресс-обзор по Сберу Акции Сбера предпринимают попытку пробоя наклонного трендового сопротивления, войдя в зону сопротивления 284-292 руб. Посмотрим на характер торгов в этом диапазоне, но пока рынок не показывает должной силы, недооценивая или, я бы даже сказал, игнорируя среднесрочные риски. Активный шорт в Сбере будет актуален при закреплении ниже зоны поддержки 275-280 рублей. Я вне позиции Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Илья Грошовкин](https://t.me/c/2583421357/2630) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Сбера у наклонного сопротивления 284–292 рублей: рынок игнорирует риски
      6 703
    • Прогноз 2 трлн ₽ прибыли: почему акции Сбера выглядят недооценёнными

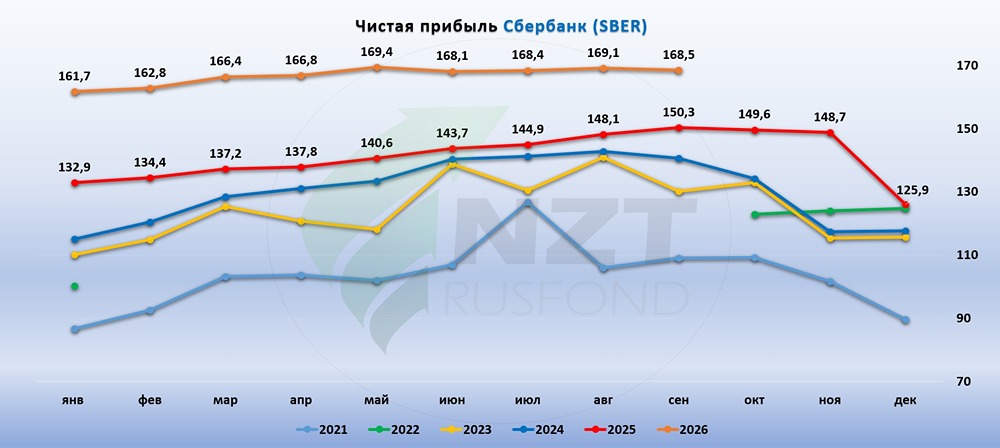
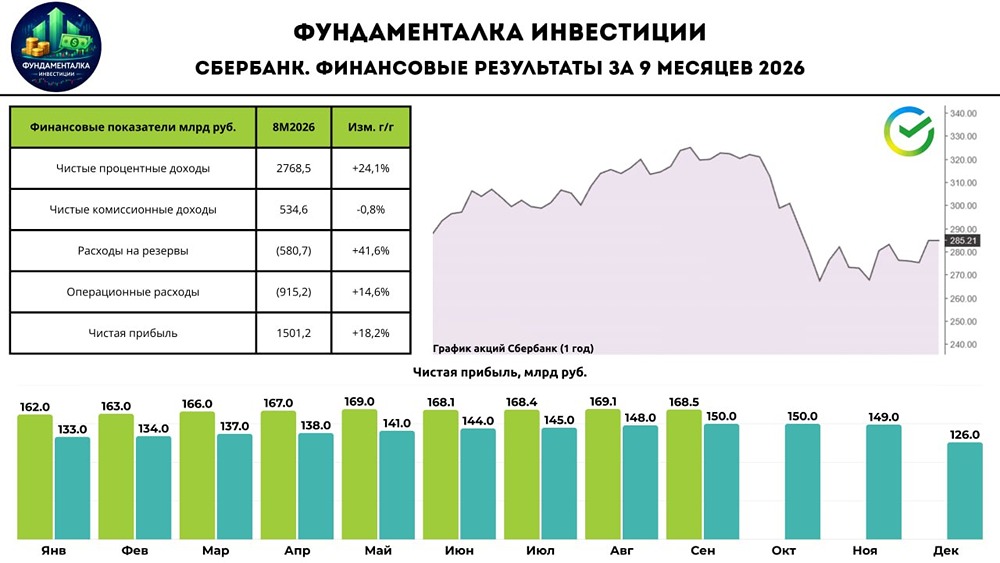
      Сбер продолжает показывать очень стабильные результаты За 9 месяцев чистые процентные доходы выросли на 24,1%, до 2,77 трлн руб. Даже в сентябре, несмотря на постепенное снижение ставок, рост составил 19,4% год к году. Чистая прибыль с начала года достигла 1,5 трлн руб., увеличившись на 18,2%. В сентябре банк заработал еще 168,5 млрд руб., рентабельность капитала составила 23,4%. Темпы роста постепенно замедляются относительно первой половины года, но абсолютная прибыль каждый месяц остается около исторических максимумов. При этом никакого заметного ухудшения качества бизнеса пока не происходит Стоимость риска в сентябре снизилась до 1,2%, расходы растут существенно медленнее процентных доходов, а отношение расходов к доходам улучшилось до 26%. Даже при более сложной экономике Сбер продолжает зарабатывать много и очень предсказуемо. Если текущий темп сохранится, по итогам года прибыль может приблизиться к 2 трлн руб. И при этом весь банк сейчас стоит примерно 3,2-3,3 годовой прибыли. Для бизнеса со стабильной растущей прибылью и одной из самых устойчивых моделей на российском рынке это супердешево. Иногда хорошая аналитика заключается совсем не в том, чтобы каждый месяц находить новую идею. Гораздо важнее перебрать десятки компаний, отказаться от большинства из них и оставить капитал в лучшей из доступных идей. Даже если в итоге этой идеей оказывается такой скучный и очевидный всем Сбер Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Эрик Лысенко](https://t.me/ErikLysenko_invest/1191) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Прогноз 2 трлн ₽ прибыли: почему акции Сбера выглядят недооценёнными
      6 613
    • Когда акции Сбера будут стоить 330 рублей? Мнение трейдера

      После летнего импульса роста цена ушла во флаг, он же канал На текущей сессии подбираемся к ретесту снизу середины канала. Условием для открытия позиции станет закреп над серединой канала (выше 283). Цель после закрепа — 294 (верх канала). Забегу дальше: закрепимся над верхом канала (выше 294) — уведёт цену на пики прошлого года в район 330. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Приватка Казакова](https://t.me/privatka_Kazakova/5064) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Когда акции Сбера будут стоить 330 рублей? Мнение трейдера
      6 589
    • Трейдеры начали шортить акции Сбера с целями ниже 270 рублей за котировку

      Ушли под середину канала, сделали ретест снизу и видим реакцию продавца Открываю шорт от 274.9. Цель — 266 (низ канала). Стоп — 278.7 (над зай крайних сессии). Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Grionov Capital](https://t.me/Grionov_capital/3892) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Трейдеры начали шортить акции Сбера с целями ниже 270 рублей за котировку
      6 564
    • Сбер — «машина»: рост прибыли +18,2% и рекордные дивиденды

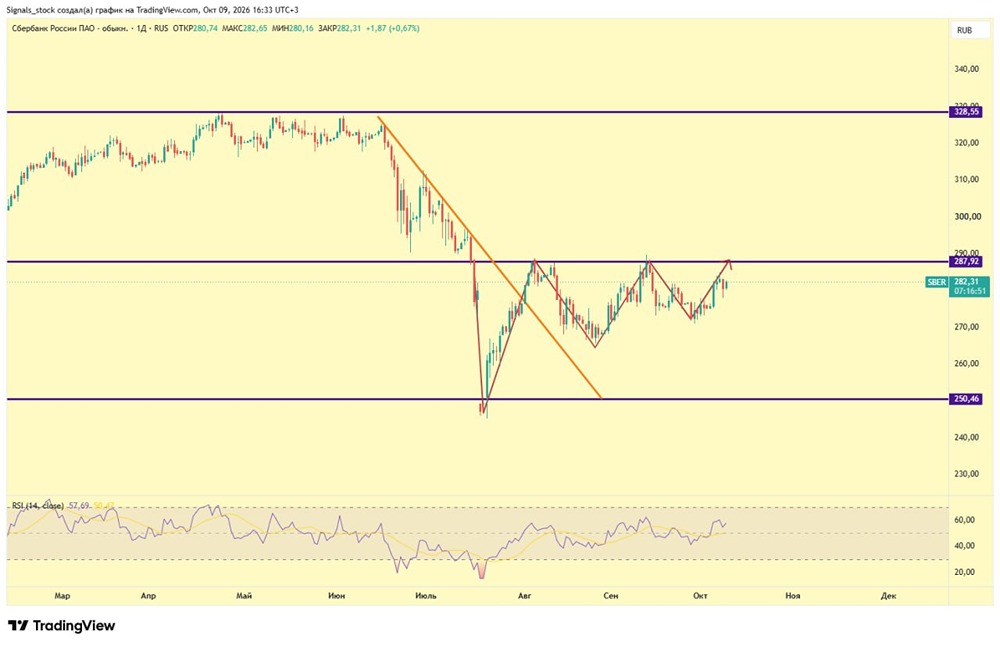
      Такой сильный, что аж скучно ▫️ Чистая прибыль за 9 месяцев 1,5 трлн руб. (+18,2%) ▫️ Рентабельность капитала составила 23% ▫️ Чистые процентные доходы 2,8 трлн руб. (+24,1%) При этом Сбер, в отличие от ДОМ.РФ, сильно увеличил расходы на резервы за 9 месяцев (+41,4%). Что по технике? 1,5 недели назад [писал](https://t.me/signals_stock/9346), что вижу формирование паттерна «тройное дно» — и вот уже больше половины пути к сопротивлению осталось позади. Если кто-то думает, что всё это на уровне моих художеств, то примерно то же самое в конце августа я [писал](https://t.me/signals_stock/9159) про #SPBE, и на сегодня прибыль уже +31%. Со Сбером вряд ли увидим в ближайшей перспективе такой же бодрый рост, но после пробоя сопротивления (288) будут цели в районе 300, 310 и 330. Это история более консервативная. Сбер или ДОМ.РФ? Зелёный банк гораздо более активно наращивает резервы (пятая точка сильнее прикрыта), плюс у ДОМ.РФ есть один далеко не околонулевой риск — в компанию до IPO государство вливало деньги (часто через увеличение уставного капитала) на различные проекты. Сейчас бюджетом это не предусмотрено, а докапитализация может понадобиться. А потому есть далеко не призрачный риск допэмиссии. Обратите внимание, как Сбер увеличивает темпы роста прибыли — в 2024 получили рост всего +5,4%, а в 2025 году +6,4%, а за 9 месяцев 2026 г. +18,2%. И это ещё рекордные дивы заплатили в августе. Машина. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Михаил](https://t.me/signals_stock/9384) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Сбер — «машина»: рост прибыли +18,2% и рекордные дивиденды
      6 536
    • Какой уровень сейчас ключевой для акций Сбера?

      Сбер пошел по нашим ожиданиям, цена закрепилась выше уровня 278 и выросла на 2,13% Сейчас цена вернулась в боковик и закрепилась в нем. На данный момент просто наблюдаем, и если покупали, то стоп-лосс ставьте на 275. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Восходящий тренд](https://max.ru/Voshodyashiy_trend) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Какой уровень сейчас ключевой для акций Сбера?
      6 482
    • Что показал отчёт Сбера за 9 месяцев?

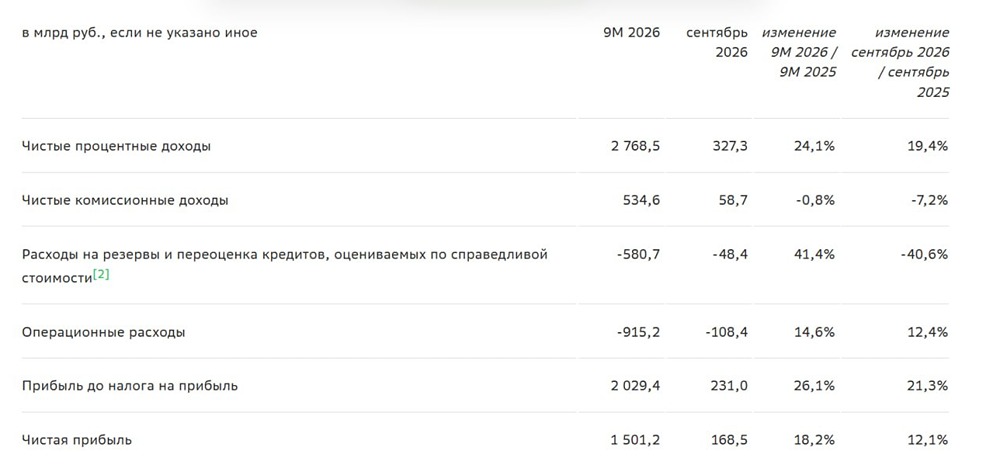
      Сбербанк отчитался за 9 месяцев 2026 года: прибыль продолжает рост Посмотрим, как дела у нашего зеленого гиганта по итогам 9 месяцев 2026 года по РСБУ. Что в отчете: ▫️ Чистые процентные доходы — 2 768,5 млрд. руб. (+24,1% г/г) ▫️ Чистые комиссионные доходы — 534,6 млрд. руб. (–0,8% г/г) ▫️ Чистая прибыль — 1 501,2 млрд. руб. (+18,2% г/г) ▫️ ROE — 23,0% ▫️ Стоимость риска (COR) — 1,4% (без учета изменения валютных курсов) ▫️ Норматив достаточности общего капитала Н1.0 - 13,2% Отчет ожидаемо крепкий: за девять месяцев банк заработал уже 1,5 трлн. руб. чистой прибыли. Правда, темпы роста немного замедлились относительно первого полугодия, когда прибыль увеличивалась на 20,4% г/г. Но двузначный рост сохраняется, а рентабельность капитала остается на высоком уровне — 23%. В сентябре Сбер заработал 168,5 млрд. руб. чистой прибыли (+12,1% г/г) при ROE 23,4%. То есть прибыль продолжает расти, хотя динамика уже не такая впечатляющая, как в начале года. Чистые процентные доходы за девять месяцев выросли на 24,1% г/г до 2 768,5 млрд. руб. Банк наращивает объем работающих активов, и пока этот фактор позволяет уверенно увеличивать процентные доходы. А вот комиссионные доходы продолжают оставаться под давлением: испытывать трудности: снижение за девять месяцев составило 0,8% г/г до 534,6 млрд. руб. В сентябре падение ускорилось до 7,2% г/г. По данным банка, на динамику влияет изменение системы тарификации транзакционных сервисов. Операционные расходы выросли на 14,6% г/г до 915,2 млрд. руб. Однако отношение расходов к доходам (CIR) составило 26,0% — это хороший уровень операционной эффективности. Расходы на резервы и переоценку кредитов достигли 580,7 млрд. руб., увеличившись на 41,4% г/г. Но здесь важно учитывать влияние валютных курсов: стоимость риска без учета валютной переоценки составила всего 1,4% за девять месяцев и 1,2% за сентябрь. Пока признаков резкого ухудшения качества кредитного портфеля в этих показателях нет. При этом на фоне последних дискуссий по «Самолету» стоит помнить, что у банков сейчас есть пласт скрытых рисков в виде таких вот заемщиков, у которых пограничная ситуация и риски дефолтов и реструктуризации. Поэтому в случае ухудшения рыночной конъюнктуры в будущем возможен рост неработающих кредитов и дополнительный рост резервов. В сентябре кредитная активность заметно выросла. Причем в розничном сегменте динамика во многом объясняется повышенным спросом на ипотеку перед изменением условий государственных программ. ① Корпоративный кредитный портфель вырос на 6,6% с начала года без учета валютной переоценки — до 32,8 трлн. руб. За сентябрь прирост составил 1,2%. ② Розничный портфель увеличился на 10,0% с начала года без учета секьюритизации — до 20,3 трлн. руб. За месяц рост составил 1,9%. Внутри розничного сегмента картина неоднородная: жилищные кредиты растут на 11,3% с начала года на фоне ожидания ужесточения семейной ипотеки, потребительские +7,1% с начала года до 3,3 трлн. руб. без учета секьюритизации. У кредитных карт рост скромный — +3,8% с начала года, а автокредиты, как и льготная ипотека, продемонстрировали существенный рост на фоне ожидания сокращения льготного кредитования и индексации утильсбора — +24,6% с начала года. Качество совокупного кредитного портфеля остается относительно стабильным: доля просроченной задолженности составила 3,0%. При этом показатель немного вырос относительно предыдущего месяца, поэтому за динамикой просрочки стоит следить и дальше. Средства физических лиц выросли на 4,6% с начала года без учета валютной переоценки — до 34,7 трлн. руб. В сентябре прирост составил 0,7%. Средства юридических лиц достигли 14,2 трлн. руб., увеличившись на 13,4% с начала года без учета валютной переоценки. На операционном уровне тоже все достаточно стабильно: активные розничные клиенты — 110,7 млн, MAU «СберБанк Онлайн» — 84,7 млн, а число подписчиков «СберПрайм» составляет 21,9 млн. Участников программы лояльности «СберСпасибо» — 99,4 млн. С учетом опубликованной отчетности [таргет](https://t.me/Investillion/2153) по акциям Сбера остается без изменения — около 390 рублей за акцию на горизонте года Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Алла](https://t.me/Investillion/2306) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Что показал отчёт Сбера за 9 месяцев?
      6 382
    • Розничные инвесторы активно скупают фьючерсы на акции Сбера

      Физлица резко нарастили чистый лонг во фьючерсах на акции Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Андрей Молчанов](https://t.me/MSCinsider/5290) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Розничные инвесторы активно скупают фьючерсы на акции Сбера
      6 373
    • Сигнал к росту акций Сбербанка — закрепление выше 285, цель — 309 рублей

      Сбербанк застрял под EMA200 После сильного снижения цена отскочила, но пока не может вернуться выше EMA200 в районе 278,5. Рядом проходит и нисходящая трендовая, поэтому зона 278-285 сейчас ключевая. Пока цена ниже неё, говорить о полноценном восстановлении рано. RSI около 42 и постепенно отходит от перепроданности, поэтому попытки отскока ещё вполне могут быть. Для меня хороший сигнал появится после закрепления выше 285 Тогда можно будет ждать движение сначала к 309, а дальше в зону 320-330. Если снова пойдём вниз, основная поддержка остаётся в районе 240. Пока я бы не спешил и ждал выхода выше 285 рублей Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Капибара на Бирже](https://max.ru/join/ZAMfLn8lgdDVwT0zDeB27YICKqw7NJW0g4z0W5bRTXU) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей
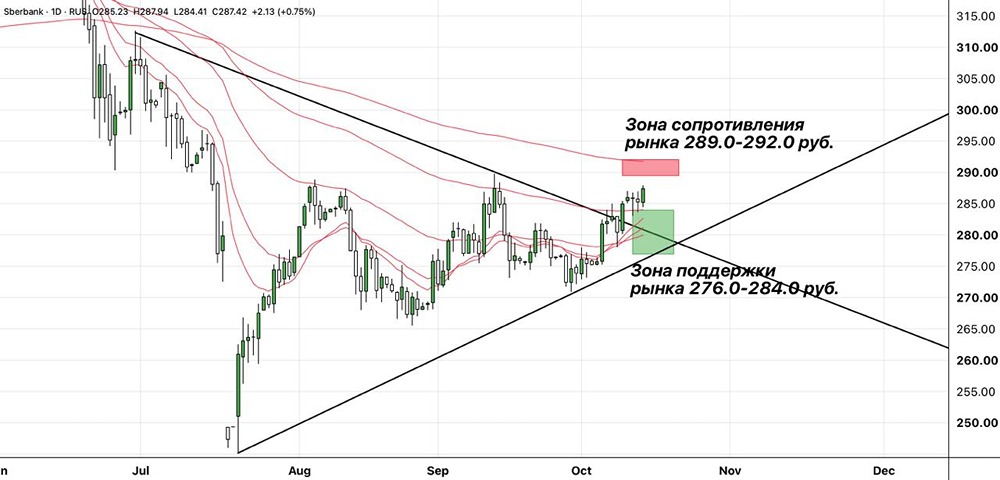
      Сигнал к росту акций Сбербанка — закрепление выше 285, цель — 309 рублей
      6 359
    • Как Сбер приближается к прибыли 2 трлн рублей?

      Сбер по итогам девяти месяцев 2026 года подтверждает статус самого стабильного и предсказуемого эмитента на рынке, а прибыль за год уже приближается к отметке в 2 трлн рублей Кривая прибыли банка за последние двенадцать месяцев продолжает идти вверх почти без изломов, и для акционеров это самый приятный сигнал из всех возможных. На конец декабря прошлого года показатель составлял 1.69 трлн рублей, а сейчас он уже вырос до 1.93 трлн. При сохранении текущей динамики годовая прибыль вполне может преодолеть психологическую планку в 2 трлн рублей, и это уже не выглядит оптимистичным прогнозом, а скорее реалистичным сценарием на ближайшие месяцы. Квартальная прибыль банка во втором квартале достигла 506 млрд рублей, что стало лишь вторым случаем в истории компании, когда результат одного квартала превысил полтриллиона. Операционные доходы продолжают опережать расходы с комфортным запасом, и сальдо между ними держится в районе 280 млрд рублей в месяц, что говорит о зрелой и хорошо выстроенной бизнес-модели. Отдельно стоит отметить стоимость риска, которую многие аналитики ожидали увидеть растущей на фоне охлаждения экономики На практике этот показатель остаётся в привычном коридоре 1.3-1.5%, а резкого всплеска просачивания проблемных долгов в крупном корпоративном сегменте пока не наблюдается. Кредитный портфель в сентябре немного притормозил рост, и это выглядит скорее признаком дисциплины банка перед решением регулятора по ставке, чем тревожным сигналом. Особенно позитивно смотрятся текущие мультипликаторы. Соотношение цены к капиталу находится на уровне 0.70, а цены к прибыли — на уровне 3.3, что заметно ниже исторических средних значений банка. При сохранении темпов роста прибыли и дисциплины по издержкам у Сбербанка остаётся весь набор аргументов, чтобы оставаться опорной бумагой в портфелях широкого круга инвесторов. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Максим Пасканов](https://t.me/investorylife/6545) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Как Сбер приближается к прибыли 2 трлн рублей?
      6 270
    • Стоит ли покупать акции Сбера в диапазоне 265–290 рублей?

      Сбер на пути к рекорду по итогам 2026 года Сбер представил результаты по РСБУ за 9 мес. 2026 года. Давайте разберём ключевые показатели и подумаем, какие возможности они открывают для акционеров. Чистые процентные доходы (ЧПД) выросли на +24,1% (г/г) до 2,8 трлн руб., на фоне роста объёма активов и удешевления фондирования из-за снижения ключевой ставки. Если разложить динамику ЧПД по месяцам, становится очевидно: пик темпов роста пройден в мае. С тех пор кривая постепенно идёт вниз, и в 4Q2026 эта тенденция рискует только усилиться, ведь ЦБ поставил цикл снижения «ключа» на паузу. До ближайшего заседания регулятора осталось меньше двух недель, и [свежие данные](https://t.me/c/1515418228/4119) по инфляции не оставляют пространства для манёвров. Рост цен в стране уже превысил 7%, пробив верхнюю границу прогнозного диапазона ЦБ (6–7%), и для регулятора это тревожный сигнал — он наверняка вновь сделает акцент на необходимости сохранения жёсткой ДКП. Кредитный портфель у Сбера вырос с начала года на +7,7% до 53,1 трлн руб., на фоне роста корпоративного и ипотечного кредитования. На недавнем форуме «СберИнвестиции» финдиректор Сбера Тарас Скворцов отметил, что ускорение корпоративного кредитования в последние месяцы было вызвано следствием целого ряда разовых факторов. В 4Q2026 мы, скорее всего, увидим замедление ипотечного кредитования: с 1 октября условия льготной семейной программы заметно ухудшились, особенно для семей с одним ребенком, а ведь по оценкам ДомКлик на эту категорию приходится около 60% всех заявок. Расходы на резервы по кредитному портфелю заметно прибавили на +41,4% (г/г) до 580,7 млрд руб. На том же форуме Тарас Скворцов снова отметил тренд на ухудшение финансового состояния корпоративных заемщиков: «Во многих отраслях есть проблемы и отмечается ухудшение фин. состояния. Это и жилая недвижимость, и торговля, и коммерческая недвижимость, и маркетплейсы. Это общий тренд, связанный именно с долгим периодом высокой ключевой ставки и замедлением экономического роста», — поведал он. Чистые комиссионные доходы (ЧКД) Сбера сократились на -0,8% (г/г) до 534,6 млрд руб. Менеджмент традиционно списывает эту слабость на общее замедление экономического роста в стране. Однако меня такой аргумент не особо убеждает: почему тогда у других игроков банковского сектора ЧКД растут двузначными темпами? Быть может, проблема не в рынке, а в эффективности внутренних процессов? За примерами далеко ходить не надо: у Т-Технологии динамика ЧКД оценивается в районе 15-20% (г/г), у Совкомбанка — в районе 25% (г/г), у МТС Банка — почти 30% (г/г), и даже БСПб может похвастаться положительной динамикой ЧКД порядка 5%. На этом о грустном, пожалуй, хватит. Ведь главное, зачем инвесторы держат акции Сбера — это способность зарабатывать, и с этим у него полный порядок! Чистая прибыль по итогам 9m2026 выросла на +18,2% (г/г) до 1,5 трлн руб., при ROE=23%. Сбер уверенно движется к рекордной чистой прибыли по итогам 2026 года Достаточность капитала по нормативу Н1.0 составила при этом уверенные 13,2%. Это высокий уровень, который позволяет не только комфортно наращивать кредитование, но и без проблем направлять на дивиденды 50% от ЧП. При сценарии, где прибыль Сбера за 2026 год достигает 2 трлн руб., а норма выплат также составит 50% от ЧП, прогнозный дивиденд на акцию составляет около 44 руб. и сулит ДД=15,6% по обычкам и префам. Акции Сбера торгуются в диапазоне 265–290 руб., и у нижней границы они интересны для покупок В то же время в этом боковике бумаги могут застрять надолго, т.к. пауза в цикле снижения «ключа», очевидно, затягивается. Но в любом случае Сбер остаётся одним из немногих активов на нашем рынке, который не требует от инвестора серьёзных усилий: не нужно ловить идеальную точку входа, переживать из-за каждой просадки и следить за новостями каждый день. Просто держите бумаги — и получайте дивиденды из года в год, как это делает Герман Греф. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Юрий Козлов](https://max.ru/invest_or_lost) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Стоит ли покупать акции Сбера в диапазоне 265–290 рублей?
      5 536
    • При каких условиях акции Сбера смогут дойти до 290 рублей?

      Сбербанк продолжает торговаться над линией дневной скользящей МА-13 Это сохраняет перспективу роста к верхней границе торгового коридора, которая проходит около цены 290 руб. Спекулятивно в лонг интересен от линии дневного индикатора МА-13. Со стоп-лоссом чуть ниже данного ориентира. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Виталий](https://t.me/tech_analysis_8825/5585) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      При каких условиях акции Сбера смогут дойти до 290 рублей?
      3 457
    • Динамика акций Сбера: диапазон 270–290 рублей, условия для дальнейшего роста

      Акции торгуются у уровня 285 рублей После интенсивного пятничного роста, поднявшего котировки на 1,63%, акции начали консолидацию на уровне октябрьского максимума. Такая ситуация, с «бычьей» точки зрения, оценивается позитивно. Вместе с тем диапазон в границах 270–290 рублей за акцию остаётся в силе. Соответственно, говорить о дальнейшем росте можно будет только после закрепления цены инструмента над верхней границей данного диапазона. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder21) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Динамика акций Сбера: диапазон 270–290 рублей, условия для дальнейшего роста
      3 442
    • Как Сбер нарастил прибыль на 18,2% — разбор кредитного портфеля и ЧПД

      Сбербанк: позитивная динамика показателей в сентябре Сбербанк раскрыл результаты по РПБУ за девять месяцев 2026 года. Рассказываем об основных моментах отчета. Клиенты Количество активных розничных клиентов составляет 110,7 млн человек, число активных корпоративных клиентов выросло на 20 тыс. за месяц, до 3,5 млн компаний. Кредитный портфель Розничный кредитный портфель вырос на 1,9% в сентябре или на 10,0% с начала года (без учета секьюритизации потребительских кредитов), до 20,3 трлн рублей. Корпоративный кредитный портфель увеличился на 1,2% за месяц или на 6,6% с начала года (без учета валютной переоценки), до 32,8 трлн рублей. Стоимость кредитного риска (без учета валютной переоценки) составила 1,2% в сентябре и 1,4% за девять месяцев 2026 года. Доля просроченной задолженности составила 3,0% (+9 б. п. за месяц). Доходы Чистые процентные доходы (ЧПД) за девять месяцев 2026 года выросли на 24,1% г/г, до 2769 млрд рублей, на фоне увеличения объема работающих активов. В сентябре ЧПД увеличились на 19,4% г/г, до 327 млрд рублей. Чистые комиссионные доходы (ЧКД) в январе — сентябре 2026 года снизились на 0,8% г/г, до 535 млрд рублей. При этом в сентябре ЧКД снизились на 7,2% г/г вследствие изменения системы тарификации транзакционных сервисов. Чистая прибыль за девять месяцев 2026 года выросла на 18,2% г/г, достигнув 1501 млрд рублей, при рентабельности капитала 23,0%. В сентябре Сбербанк заработал 169 млрд рублей чистой прибыли (+12,1% г/г), рентабельность капитала составила 23,4%. Мнение аналитиков Газпромбанка Сбербанк сохранил сильную динамику финансовых показателей за девять месяцев 2026 года, нарастив чистую прибыль в отчетном периоде на 18,2% г/г на фоне опережающих темпов роста чистых процентных доходов (+24,1% г/г) относительно увеличения операционных расходов (+14,6% г/г). Аналитики Газпромбанка позитивно смотрят на акции Сбербанка благодаря привлекательной дивидендной доходности (15% за 2026 год, по оценке аналитиков) и хорошей экспозиции на ожидаемое снижение ключевой ставки в 2027 году. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [Газпромбанк Инвестиции](https://newton.investments/applink/instrument/529) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Как Сбер нарастил прибыль на 18,2% — разбор кредитного портфеля и ЧПД
      2 805
    • Какой сетап по акциям Сбера при таргете 350 рублей и росте резервов? Разбор

      Отчёт за 9 месяцев — стабильно хорошо ▫️ Чистые процентные доходы: 2768,5 млрд руб. (+24,1% г/г) ▫️ Чистые комиссионные доходы: 534,6 млрд руб. (-0,8% г/г) ▫️ Чистая прибыль: 1501,2 млрд руб. (+18,2% г/г) За 9 месяцев 2026 года чистые процентные доходы Сбера прибавили 24,1% г/г — до 2768,5 млрд руб. главным образом за счёт увеличения объёма работающих активов, а также сохранения высокого спроса на кредитные продукты. Отдельно в сентябре рост составил 19,4% г/г — до 327,3 млрд руб. В то же время благодаря существенному росту ключевых доходов на фоне расширения бизнеса и активов чистая прибыль сохранила двузначные темпы роста, увеличившись на 18,2% г/г — до 1501,2 млрд руб. (+12,1% г/г — до 168,5 млрд руб. в сентябре). *В отчётном периоде прибыль продолжила оставаться под давлением растущих резервов. За 9М2026 они выросли на 41,4% г/г и достигли 580,7 млрд руб. ▫️ Рентабельность капитала (ROE) составила 23% (против 22,4% г/г) ▫️ Отношение расходов к доходам улучшилось до 26% (против 28,3% г/г) ▫️ Стоимость риска составила 1,4% (против 1,5% годом ранее) ▫️ Операционные расходы выросли на 14,6% г/г — до 915,2 млрд рублей Вместе с тем чистые комиссионные доходы банка за 9М2026 продемонстрировали снижение на 0,8% г/г — до 534,6 млрд руб. При этом отдельно в сентябре падение составило 7,2% г/г — до 58,7 млрд руб., что обусловлено изменением системы тарификации транзакционных сервисов. Важное на корпоративном уровне: ▫️ Сбербанк к началу 2027 года будет выдавать 75% кредитов юридическим лицам и 100% кредитов физлицам с помощью ИИ, без участия человека. ▫️ 1 декабря Сбербанк запустит первые продукты с цифровыми валютами. Также на недавней встрече с Президентом РФ Владимиром Путиным Герман Греф заявил: «Надеемся, что до конца года при благоприятной конъюнктуре мы покажем рекордные результаты по прибыли в этом году и заплатим 50% дивидендов». Итого: Сбербанк не изменяет традициям и продолжает радовать рынок сильными финансовыми результатами. Главное — несмотря на давление резервов и операционных расходов, прибыль растёт двузначными темпами. Также улучшилась рентабельность капитала, стоимость риска и отношение расходов к доходам, что говорит о повышении эффективности бизнеса. При этом проблема со снижающимися комиссионными доходами никуда не делась, что в целом не критично, поскольку просадка по комиссиям полностью покрывается ростом чистых процентных доходов за счёт активного кредитования. В контексте комиссионных доходов я хотел бы акцентировать отдельное внимание на получении Сбером лицензии цифрового депозитария и права вести учёт цифровых валют и цифровых прав. Теоретически за счёт этого Сбербанк может стать главным легальным шлюзом и монополистом на зарождающемся массовом рынке криптовалют и цифровых финансовых активов (ЦФА) в РФ. В масштабах всей экосистемы компании это решение открывает несколько стратегических преимуществ: ① Бесшовная интеграция криптоактивов в существующие продукты. ② Монетизация масштабного рынка ЦФА и криптовалют. По словам Грефа, только в 2026 году объём размещений ЦФА в России достигнет 900 миллиардов рублей). Статус депозитария позволяет забирать комиссионные доходы как с хранения цифровых прав и валют, так и с обеспечения их перехода (транзакций) между адресами-идентификаторами клиентов. ③ Приток новой ликвидности и удержание клиентов. Сбер привлекает к себе капиталы граждан и бизнеса, которые ранее уходили на зарубежные криптобиржи или в серые обменники. ④ Создание B2B-инфраструктуры для трансграничных расчётов. В условиях санкций это открывает легальные цепочки для международных расчётов бизнеса с использованием стейблкоинов (USDT) и криптовалют под надзором регулятора. Параллельно видно, что Сбербанк всё больше уходит в «цифру». В контексте недавних событий с ЦОДами Яндекса важно отметить, что у Сбера собственные ЦОДы. В целом Сбер держится молодцом. Таргет по акциям Сбера без изменений — 350 рублей. Идём на рекордную чистую прибыль и рекордные в истории дивиденды. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Артур](https://t.me/fund_ka/7454) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Какой сетап по акциям Сбера при таргете 350 рублей и росте резервов? Разбор
      2 738
    • Сколько заработал Герман Греф на акциях Сбера за 19 лет?

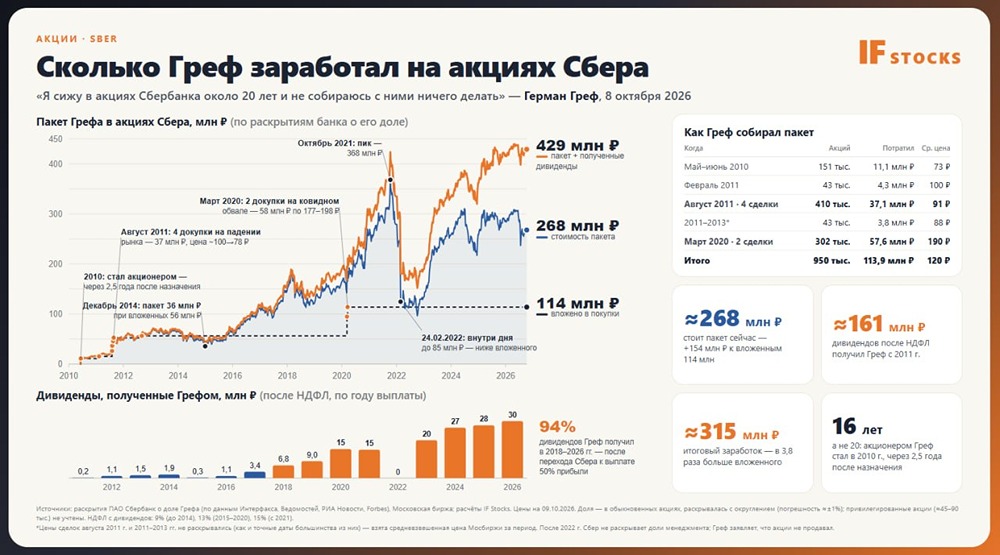
      За 20 лет Греф мог заработать как минимум как минимум 300 млн рублей на акциях Сбера «Я сижу в акциях Сбербанка около 20 лет и не собираюсь с ними ничего делать», — сказал Герман Греф 8 октября на конференции СберИнвестиций «Настоящее — будущее». Но вот вопрос: а сколько денег принесло терпение главе крупнейшего банка страны? Герман Оскарович возглавил Сбербанк 28 ноября 2007 года, почти 19 лет назад. Но акционером он стал не сразу. В декабре 2007-го на вопрос, есть ли у него акции банка, он ответил: «Пока ещё нет, но хочу это сделать». Первую покупку он сделал весной 2010 года: около 1000 акций за 75 тыс. руб. Так что его стаж акционера составляет примерно 16 лет. Как Греф собирал пакет Считаем по известным сделкам. С 2022 года банк перестал раскрывать данные о долях менеджмента. ▫️ Июнь 2010: доля выросла до 0,0007% обыкновенных акций, это около 151 тыс. бумаг ▫️ Февраль 2011: ещё около 43 тыс. акций по ~100 рублей ▫️ Август 2011: на обвале рынка Греф четыре раза докупал акции и довёл долю до 0,0028%. За месяц он потратил около 37 млн руб., а цена за это время снизилась с ~100 до ~78 рублей ▫️ К 2013 году: доля 0,003%, около 648 тыс. акций. После этого она не менялась семь лет ▫️ Март 2020: на ковидном обвале Греф дважды докупил акции, 10 и 18 марта, по 198 и 177 руб. Сделки стоили около 58 млн руб., доля выросла до 0,0044% В итоге у Грефа около 950 000 обыкновенных акций, на покупку которых он потратил примерно 114 млн рублей Сейчас пакет стоит около 268 млн руб.: это +154 млн руб. к вложенному. Дивиденды за вычетом налога принесли ещё около 161 млн рублей. Итого Греф заработал примерно 315 млн рублей прибыли — в 3,8 раз больше вложений. Неизвестно, реинвестировал ли Герман Оскарович дивиденды. Но если бы реинвестировал, сейчас у него могло бы быть около 1,9 млн акций на 533 млн рублей. Сколько принесли акции Сбера держателям, инвестировавшим в далёком 2010? В момент назначения Грефа акция Сбера стоила 101 рубль, сейчас — 282 рубля. С тех пор Сбер выплатил 214 руб. дивидендов на акцию, это вдвое больше цены в 2007 году. Из них 196 руб. пришлись на период с 2018 года, когда банк перешёл к выплате 50% прибыли. Если реинвестировать все дивиденды после налога, вложения выросли бы в 6,1 раза, примерно на 10% годовых. Для сравнения: индекс МосБиржи полной доходности вырос в 3,5 раза; цены выросли примерно в 3,9 раза. Мораль IF Stocks Российский рынок не щадит трейдеров и краткосрочных инвесторов, пытающихся заработать на сомнительных историях и политике. Но людей, играющих в «долгую» или в «очень долгую», поощряет. Как бы ни был слаб рынок в моменте, годы терпения приносят свои плоды. А в случае с российскими дивидендными доходностями этот тезис возводится в Абсолют. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [IF Stocks](https://t.me/if_stocks/9615) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Сколько заработал Герман Греф на акциях Сбера за 19 лет?
      2 292
    • Импульс в акциях Сбера: нужен драйвер после пробоя уровня 289 рублей

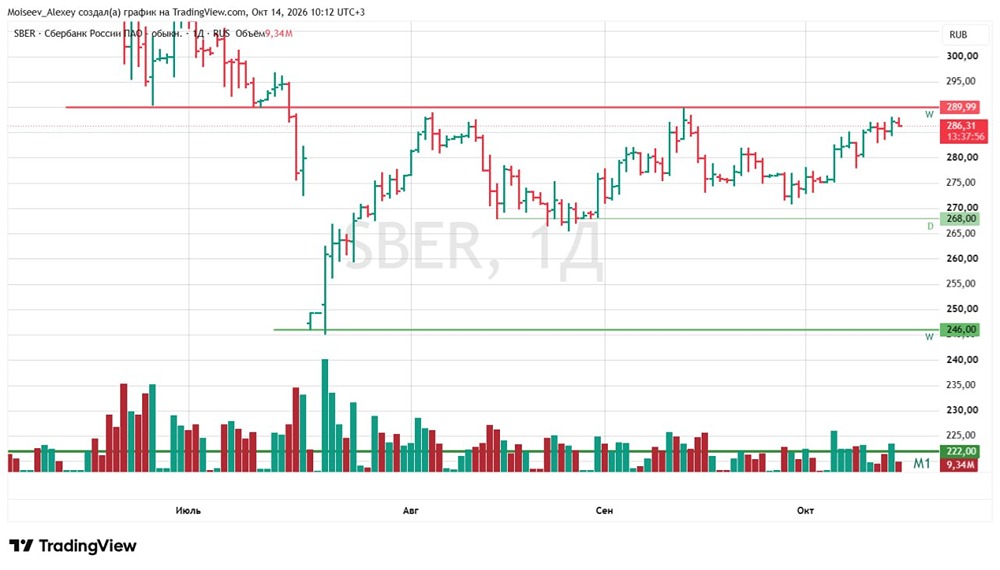
      Вплотную подобрались к 289,99 ₽ — важному зеркальному уровню ① Сценарий роста. В случае уверенного пробоя и закрепления выше 289,99 ₽ можем увидеть даже импульсное движение вверх. Но для такого развития событий рынку, вероятно, понадобится позитивный новостной драйвер. ② Альтернативный сценарий. Если покупателям не удастся преодолеть сопротивление, вполне вероятна локальная коррекция. Вывод: сейчас мы находимся возле важной развилки. Следим за реакцией цены на уровень 289,99 ₽. Именно она поможет определить дальнейший сценарий. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder19/4673) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Импульс в акциях Сбера: нужен драйвер после пробоя уровня 289 рублей
      1 482
    • Какой сценарий по акциям Сбера вероятнее: пробой 292 ₽ или разворот вниз?

      Экспресс-обзор по Сберу Акции «зеленого банка» сейчас смотрятся сильными к рынку, вероятно, котировки покажут рост до зоны сопротивления 289–292 руб., прежде чем будет уместно говорить о развороте в бумаге. До +1,5% с текущих. Этот рубеж можно воспринимать или как ориентир для свинг-шорта, или как ориентир для фиксации ранее взятого лонга. В зоне сопротивления от рынка можно ожидать неприятных сюрпризов, на которые продавцы неизбежно среагируют. О ралли говорить также рано. Полноценный разворот ММВБ наступит не раньше закрепления выше 2600 пунктов. До тех пор рост = отскок. Имейте это в виду, чтобы потом вновь не оказаться в ситуации, когда инвестор годами ждет выхода своих акций хотя бы в 0, хотя в какое-то время на руках была прибыль. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Илья Грошовкин](https://t.me/c/2583421357/2688) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Какой сценарий по акциям Сбера вероятнее: пробой 292 ₽ или разворот вниз?
      1 461
    • Акции Сбера растут — рынок ждёт 294 рубля как первое сильное сопротивление

      Цели по лонгу на уровне ₽282,1 и ₽285,7 были выполнены. Профит +0,87% и +2,12% соответственно Цена перекуплена, и я не исключаю небольшое снижение, но шортить акцию не стану. Хотелось бы дойти до скользящей 200 SMA — это уже последующая будет цель, если возьмем две поставленные. Цели по лонгу на уровне ₽289,60 Далее ₽293,40 Стоп ₽270 Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Stocks Rocks](https://max.ru/channel_stocks_rocks/AaE1EUcwEg8) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Сбера растут — рынок ждёт 294 рубля как первое сильное сопротивление
      687
    • Зеркальный уровень 289 рублей по акциям Сбера: покупатели «держат оборону»

      Мы вчера обсуждали зеркальный уровень 289,99 рубля по Сбербанку Сегодняшняя реакция на новость заслуживает особого внимания именно в контексте этого сопротивления. Если покупатели не смогут преодолеть уровень, новостной фон может стать поводом для локальной коррекции. Но пока нельзя утверждать, что снижение вызвано исключительно атакой на центр обработки данных банка в Саратовской области. Имеет смысл последить за поведением котировок возле 289,99 и за тем, появится ли заметный объём продаж. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Владимир](https://t.me/staryy_treyder19/4678) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Зеркальный уровень 289 рублей по акциям Сбера: покупатели «держат оборону»
      606
    • Акции Сбера в лидерах падения: бумаги торгуются против рынка

      Акции «Сбера» торгуются в числе лидеров снижения на фоне сообщения об атаке на дата-центр компании На 10:05 мск обыкновенные акции Сбербанка теряли 0,2%, до ₽286,6 за бумагу, «префы» дешевели на 0,38%, до ₽286,92. Бумаги компании торгуются против рынка: в составе индекса Мосбиржи в минусе всего 5 компаний. Ранее сообщалось, что атаке подвергся ЦОД Сбербанка в Саратовской области. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Источник: [РБК Инвестиции](https://t.me/selfinvestor/28202) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Сбера в лидерах падения: бумаги торгуются против рынка
      593
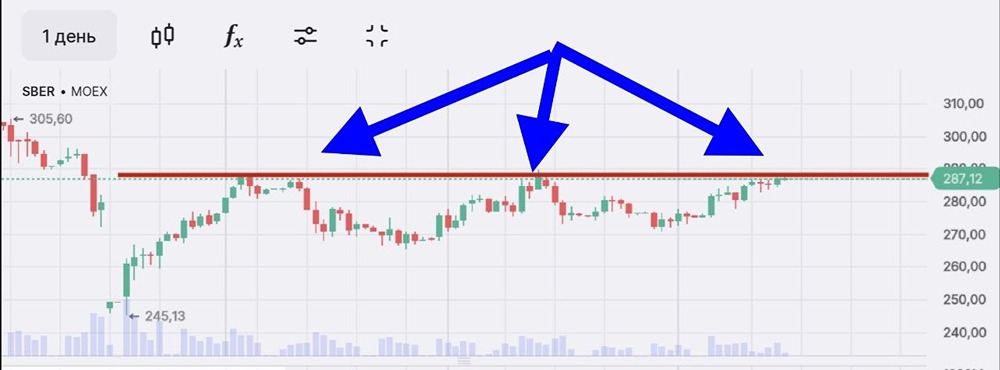
    • Акции Сбера у сильного сопротивления: три отката уже были, сейчас поджатие

      Бумаги Сбера торгуются под сильным сопротивлением в тренде, от данных значений уже трижды шёл откат Сейчас вновь идёт поджатие, и если будет пробой, то технически может образоваться точка входа в лонг. Вот такие дела, с одной стороны негативные новости, с другой потенциальная лонговая история. Тут только ждать. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Михаил](https://t.me/BIRGEVOY_TREYDING_VOLKOV/12187) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Акции Сбера у сильного сопротивления: три отката уже были, сейчас поджатие
      565
    • Сценарий по акциям Сбера: уровень 288, стоп короткий, вход — после коррекции индекса

      Краткий обзор От 288 хоть шорт открывай, но у меня рука не поднимается, да и индекс ещё до 2500 не дошёл, а так бы идеальная картинка сложилась: индекс перед сильным уровнем и «Сбер», короткий стоп. Эх, лучше подожду, вдруг Трамп переобуется в очередной раз и мы по индексу в сильную коррекцию уйдём, там и подкуплю. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску и (или) ожидаемой доходности. MONDIARA не несет ответственности за возможные убытки в случае совершения сделок либо инвестирования в финансовые инструменты, упомянутые в данной информации. Автор: [Максим](https://t.me/UHBECTUPYEM_BbIrODNO/12022) [MONDIARA](https://mondiara.com/) Сделано Людьми. Для людей

      Сценарий по акциям Сбера: уровень 288, стоп короткий, вход — после коррекции индекса
      185
    • Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
      Папа Римский Лев XIV успешно перенес операцию на легком, сообщили в службе печати Святого престола
    • Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
      Санкционные пакеты ЕС против РФ «сами себя отрицают», там уже не знают, что придумать нового. Так Сергей Рябков прокомментировал новые санкции против российской нефти
    • До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
      До конца года может пройти следующий раунд консультаций РФ и США. Конкретной договоренности по трехсторонней встрече по Украине нет, заявил Рябков
    • «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
      «Возможно, мы зашли слишком далеко». США не стоило ликвидировать руководство Ирана. Вашингтон просто не понимает, с кем имеет дело, заявил Трамп на своем выступлении в штате Огайо
    • Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
      Глава РЖД Олег Белозеров 14 октября совершит рабочую поездку в Ереван, сообщили ТАСС в холдинге
    • Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
      Трамп может лишить Украину разведданных и добиться от Маска отключения Starlink, на который сильно полагается украинская армия. Об этом сообщает Politico
    • Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
      Трамп выразил уверенность в том, что Россия и Китай не оказывают поддержку Ирану
    • Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
      Лидер британской партии Reform UK Фараж призвал Зеленского провести выборы
    • Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
      Венгрия согласилась открыть еще две главы переговоров с Украиной о вступлении в ЕС — о внутреннем рынке и политике конкурентоспособности. Об этом сообщила венгерский министр иностранных дел Анита Орбан
    • Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
      Вице-канцлер ФРГ Ларс Клингбайль отменил визит в Индию на фоне перестановок в кабмине и СДПГ, сообщило Politico
    • Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
      Александер Швайцер станет новым министром труда и социальных дел Германии. Об этом сообщила газета Bild
    • Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
      Фон дер Ляйен заверила Зеленского в «полной поддержке» после заявления Трампа о том, что Украине нужен новый президент
    • Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
      Импорт в США дизеля из России выгоден американцам, так как снизит цены на топливо, заявил министр финансов США Скотт Бессент
    • Трамп заявил о необходимости проведения выборов на Украине
      Трамп заявил о необходимости проведения выборов на Украине
    • «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
      «Что-то не так в Норвегии». Трамп вновь выразил недовольство тем, что ему не присудили Нобелевскую премию мира
    • Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
      Папу Римского Льва XIV госпитализируют 13 октября, пишет Vatican News со ссылкой на директора пресс-службы Святого Престола Маттео Бруни. Понтифику предстоит операция по удалению локализованного узла в легком, он проведет в больнице в Риме около недели
    • США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
      США счастливы в связи с договоренностью с РФ по дизтопливу, Вашингтону была нужна эта сделка, заявил Трамп
    • Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
      Криштиану Роналду временно отстранили от игр за сборную Португалии после того, как он покинул расположение команды. Об этом сообщает газета Mirror
    • Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
      Энергетическое и экономическое сотрудничество РФ и США продолжится и принесет пользу мировым рынкам и миру в целом, заявил Дмитриев
    • Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
      Посещение европейских стран для российских граждан в настоящее время является опасным, заявил в беседе с журналистом «Вестей» Павлом Зарубиным пресс-секретарь президента РФ Дмитрий Песков
    • Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
      Президент Ирана на саммите СНГ предложил создать формат «СНГ+1» для взаимодействия Содружества с Тегераном, сообщает агентство Fars
    • Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
      Не исключено, что телефонный разговор Владимира Путина и Дональда Трампа может состояться сегодня, заявил «Вестям» представитель Кремля Дмитрий Песков
    • Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
      Лауреатом Нобелевской премии по литературе в 2026 году стала Энн Карсон
    • Песков: Трамп не направлял поздравительную телеграмму Путину в честь дня рождения. Об этом пресс-секретарь президента РФ сообщил, отвечая на вопрос «Интерфакса»

    • Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
      Трамп заявил, что Белый дом считает врагами тех, кто употребляет термин «искусственный интеллект», а не предложенное американским лидером понятие «суперинтеллект»
    • США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
      США не будут наносить удары по Ирану до американских выборов в ноябре, заявил Трамп
    • Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
      Пока нет ясности, когда именно может состояться разговор Путина с Трампом, сообщил ТАСС Песков
    • Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
      Ребека Гринспан сохранила лидерство в борьбе за пост генсека ООН по итогам второго неофициального голосования, однако число голосов против нее выросло вдвое. Об этом сообщил ТАСС источник во всемирной организации
    • Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
      Трамп заявил, что его телефонный разговор с Путиным подготовлен, и упомянул о дне рождения президента РФ
    • Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
      Королева Норвегии не появится на публике до лета 2027 года в связи с реабилитацией, сообщил королевский дом Норвегии
    • Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
      Экс-главу разведки ФРГ Ханнинга заключили под стражу по подозрению в шпионаже и государственной измене. Об этом сообщила представитель Генеральной прокуратуры ФРГ
    • Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
      Путин провел телефонные разговоры с лидерами стран СНГ, Турции и Ирана, сообщили в Кремле. Лидеры стран тепло поздравили Путина с днем рождения в ходе беседы с ним
    • Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
      Президент Ирана примет участие в саммите СНГ 9 октября, сообщил Лавров
    • Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
      Разговор Путина и Трампа быстро согласуют, если США его запросят, сообщил Песков
    • Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
      Никол Пашинян по телефону поздравил Владимира Путина с днем рождения, сообщил кабмин Армении
    • Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
      Двусторонняя встреча Путина и Си Цзиньпина состоится на саммите АТЭС, заявил Ушаков
    • Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
      Многие зарубежные лидеры направили Путину письменные поздравления с днем рождения, в том числе Си Цзиньпин, сообщил Ушаков
    • США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
      США рассмотрят предложение Литвы создать военную базу на ее территории, заявил Трамп
    • Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
      Россия продолжит осуществлять гуманитарные поставки в Афганистан, очередная партия поступит в ближайшие месяцы, сообщил Лавров. Он отметил, что экономика Афганистана продолжает развиваться, несмотря на санкции Запада
    • Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана
      Токаев назначил экс-замглавы службы госохраны Айткурмана Омарбекова новым начальником Генштаба Вооруженных сил Казахстана

    Вы уверены, что хотите выйти из аккаунта?